验证报告
我们已测试并发布的全部策略,最新的在前。每份报告展示样本外的真实表现:有多少个时间窗盈利、最好与最差窗的跨度、以及是否有窗被强平。

90 次切法仅 28 次盈利,中位 −6.0%,还跑输持有
BTCUSDT · 15m · 2026-11-04
先说结论:这套多因子趋势剥头皮在 BTCUSDT 15 分钟周期上的 90 次回测切法里,只有 28 段盈利,段收益中位 −6.0%,而同期「什么都不做」的买入持有基准各段收益均值是 −4.5%——它没有跑赢持有。 把数字摊开看:90 段的段收益中位 −6.0%,最好的一段 +22.6%,最差的一段 −27.4%;90 段里最深的那次回撤 32.6%,爆仓 0 段。单笔层面,平均盈利 $1,171、平均亏损 $867,盈亏比看上去是正的。但 90 段里只有 28 段赚钱,约三成。两组数字放在一起就说明了问题:它的单笔赔率设计得不算差,可赚钱的段落太少,多数切法下是被一笔笔小亏磨掉的。 它赌的是什么?一句话说清:赌趋势一旦在 15 分钟级别形成方向就会延续,用快慢均线确认方向、用 ATR 过滤波动,然后高频进出吃趋势的中段。这决定了它天生依赖「有方向、有幅度」的行情。 弱点也藏在这里。最好的一段 2026-08-14 至 2026-11-02 拿到 +22.6%,该段最深回撤只有 6.4%;最差的一段 2026-01-14 至 2026-03-20 是 −27.4%,该段最深回撤却到 32.3%。收益与回撤严重不对称——顺风时它收得克制,逆风时回撤放大得比收益快。这基本刻画了趋势类剥头皮的通病:在震荡市、低波动、假突破频繁的窗口里,均线反复交叉、止损被反复触发,胜率再高也扛不住来回摩擦;而均线周期、ATR 周期、止损百分比这几个参数偏一点,结论就可能翻面。 这里必须诚实交代局限。原文只给了策略名、标的周期和框架,五个关键参数 ma_period_fast、ma_period_slow、atr_period、stopPercent、interval_mapping_15m 都没有给出,是按行业惯例填的,其余照搬原文。所以上面所有结论严格来说是「这套参数下的复现结果」,不等于原策略本身的表现。另外,90 次回测是把同一份历史切成 6 个不重叠窗口、重复 15 轮并随机抖动边界得到的,不是 90 个独立样本,切法之间高度相关,28/90 不能当成 90 次独立实验的胜率来读;好在随机种子已落库,任何人用同一个种子都能复现出完全相同的 90 次切分。 如果你只记两个数字,记这两个:段收益中位 −6.0% 对买入持有均值 −4.5%,它回答的是「这套策略到底有没有跑赢什么都不做」,答案是在这次复现里没有;最深回撤 32.6%,它回答的是「最坏的时候要扛多少」。本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 28 段 · 中位 -6.0%

{ "headline": "趋势回调再入场:90 段实测 50 段盈利,中
BTCUSDT · 1h · 2026-11-03
{ "headline": "趋势回调再入场:90 段实测 50 段盈利,中位 +3.4% 跑输买入持有", "title": "90 次切法仅 50 次盈利,段收益中位 +3.4% 低于持有基准", "body": "「趋势回调再入场」在 90 次切法里只赢了一半:50 段盈利、40 段亏损,段收益中位 +3.4%,而同期单纯持有该标的的各段收益均值是 +29.3%。这是本次复现最该先看的一条——在多数切法下,它并没有跑赢「什么都不做」。\n\n先把数据摆清楚。90 次回测来自同一份 BTCUSDT 1h 数据的 15 轮 × 6 段切分,窗口之间不重叠,但 90 次彼此高度相关,不是 90 个独立样本。段收益中位 +3.4%、最高 +130.7%、最低 -37.2%,分布明显右偏,少数有利区间的贡献占了大部分。最深回撤 50.0%,比最差那一段的段收益 -37.2% 还要深,说明亏损不是均匀摊开的,而是在个别段内被放大。90 段里 0 段爆仓。单笔平均盈利 $3,544、单笔平均亏损 $2,658,盈利端略厚于亏损端,但这层厚度需要靠胜率来兑现,一旦在震荡区间里连续触发止损,这点差额很容易被磨掉。\n\n它赌的是什么?赌趋势一旦形成就会延续,回调只是上行途中的暂停,所以在趋势方向与动量指标同时给出「强势中的回踩」时入场。最好的一段 2023-09-01 至 2024-03-28 拿到 +130.7%、段内最深回撤仅 12.9%,正是这种单边向上行情里它最舒服的样子。弱点也长在同一处:最差的一段 2025-02-13 至 2025-11-23 段收益 -37.2%、段内回撤 42.0%,那是价格反复下台阶的区间,每一次所谓「回调」其实是下跌的中继,策略却仍按趋势延续的逻辑去接。震荡市与低波动市同样不友好——没有趋势可延续时,止损会被反复打掉,段收益自然被削平。\n\n参数来源是这次复现最大的不确定项。原文没有给出均线周期、RSI 周期与回踩阈值、止损百分比等取值,我们按行业惯例填了,其余照搬原文。参数一换,段收益中位和最深回撤都会跟着变,所以上面的数字只说明「在这套取值下」的表现,不能当成策略的固有属性。样本覆盖的是所给历史区间;切分随机种子已落库,任何人用同一个 seed 都能复现完全相同的 90 次切分,但复现的是切法,不是未来。\n\n读者真正该盯的是三个数:盈利段 50/90、段收益中位 +3.4%、最深回撤 50.0%。第一个和第二个告诉你它多数时候并不赚钱,第三个告诉你它最坏能亏到什么程度。如果只盯着 +130.7% 的那一段,结论会完全反过来——同一份数据换个切法就换一套说法,这正是对切分方式敏感的信号。\n\n本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。", }
15×6=90 段 · 90 段中盈利 50 段 · 中位 +3.4%

69/90盈利,中位+28.7%逊于持有均值+101.7%
BTCUSDT · 1d · 2026-11-02
相对强弱轮动策略在这份BTCUSDT 1d数据上,90次切法中有69段盈利,表面胜率不低;但段收益中位数+28.7%,同期买入持有各段收益均值+101.7%,多数切法并没有跑赢“什么都不做”。它的最高段收益+592.8%很抢眼,最低段-61.5%、90段最深回撤72.7%也同样刺眼:这不是一个靠小回撤换稳健收益的策略,而是用较大波动去换取少数强趋势段的右尾收益。 它赌的是相对强弱会延续:近期更强的方向在轮动后继续强,资金切换到强势一侧,靠趋势延续赚钱。问题也在这里——一旦强弱关系快速反转,轮动信号会连续失效。最差段第11轮第2段(2021-02-21至2022-07-21)段收益-61.5%、该段最深回撤72.7%,并且是90段里最深的一次,说明在趋势反转后的持续走弱环境里,它可能把仓位暴露在错误方向;震荡市和低波动环境同样不友好,因为强弱排序不稳定,频繁切换会放大假信号和交易摩擦。 最能让读者判断的数字,不是最高+592.8%,而是盈利段69/90与中位+28.7%的组合:多数切法赚钱,但赚得不多;同时最低-61.5%和最深回撤72.7%告诉我们,少数切法会亏得很重。最好段第4轮第1段(2020-01-01至2021-03-11)段收益+592.8%、该段最深回撤29.3%,看起来很强,但这更像右尾样本,不能代表普通切法。单笔平均盈利$34,869、单笔平均亏损$4,470,前者明显高于后者,但这是金额口径,受仓位和资金规模影响,不能直接当成百分比优势;90段爆仓0段也不等于低风险,72.7%的回撤已经说明持有过程可能很难受。 方法上要保留一份清醒:这90次回测不是90个独立样本,而是同一份历史数据切成6个不重叠窗口、重复15轮并随机抖动边界得到的90种切法,随机种子已落库,同一种子可复现同样的切分;它能检验切法敏感性,但不能替代跨市场、跨周期的独立验证。样本只覆盖这份历史数据的一段区间,参数方面,interval、ma_period、rsi_period、rsi_threshold、macd_params在策略说明中未给出,本文按行业惯例取日线及常用参数,其余照搬;因此结果只能视为在这套假设下的历史表现检验,不能当成对原策略实现的严格复现,未复现的正是具体参数与实现细节。 最该看的几个数是:盈利段69/90说明多数切法不亏,段收益中位+28.7%对比买入持有均值+101.7%说明多数切法跑输持有,最深回撤72.7%说明尾部风险很重。它可能在强趋势延续时有效,在趋势反转、震荡和低波动中失效,且对参数与切法敏感。本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 69 段 · 中位 +28.7%

90段实测仅25段盈利,中位段收益-8.5%
BTCUSDT · 15m · 2026-11-01
这套“开盘区间突破回踩”在 BTCUSDT 15m 上做了 90 次回测,先给结论:多数切法并不赚钱。90 段里只有 25 段盈利,段收益中位 -8.5%,最深回撤 32.0%,爆仓 0 段(占比 0.0%)。单看这组数,它更像一套在特定行情里才有表现、在多数窗口里被假突破和成本消耗的策略,而不是能稳定跑赢持有的方案。 把分布摊开看,段收益最高 +8.2%、最低 -31.7%,两端并不对称;单笔平均盈利 $631、单笔平均亏损 $345,但落到每段总收益上,坏窗口的拖累明显更重。最好段是第 11 轮第 5 段(2026-06-06 → 2026-08-24),段收益 +8.2%,该段最深回撤 14.2%;最差段是第 8 轮第 2 段(2025-10-31 → 2026-02-05),段收益 -31.7%,该段最深回撤 32.0%。同期“买入持有”基准的各段收益均值为 -4.2%,而本策略中位段收益为 -8.5%,从这组对比看,多数切法没有跑赢什么都不做。 它在赌什么?一句话说,赌的是开盘区间被突破后,回踩确认会继续沿突破方向走,也就是把“突破—回踩—延续”当成可重复的形态。这个假设在单边趋势、波动扩张的阶段容易占优,最好段 +8.2% 说明它并非完全没有捕捉到方向;但即便最好段也伴随 14.2% 的最深回撤,说明持仓过程并不轻松,收益不是线性的。 弱点也很清楚:一旦进入震荡市或低波动环境,突破后回落、回踩变反转的概率上升,策略会被反复止损。25/90 的盈利段占比说明它多数时间不赚钱;最低段 -31.7% 与 90 段最深回撤 32.0% 则说明,少数坏窗口的代价远大于最好段的 +8.2%,切法一换,结果可能从“有亮点”变成“明显落后”。另外,box_period、stop_percent、ma_period_fast 三个参数原文没有给出,本次是按行业惯例填的,参数敏感性问题没有经过原文参数验证。 方法与样本也要说清楚:90 次回测是同一份数据的 90 个不同切法,不是 90 个独立样本;切法是每轮把历史切成 6 个不重叠窗口并随机抖动边界,随机种子已落库,切分可复现,但结论仍依赖窗口边界。完整样本起止区间和原文参数取值来源没有全部复现,因此以上只是对这段历史切法的复现验证,不能把段收益外推为未来表现,也不能据此判断它适用于所有行情。本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 25 段 · 中位 -8.5%

90种切法51段盈利,中位+4.3%却遇39.8%回撤
BTCUSDT · 1h · 2026-10-31
这组实测给出的结论并不轻松:波动率套利离散交易在90种切法里有51段盈利,中位段收益+4.3%,但最深回撤达到39.8%,典型切法的收益厚度不足以覆盖尾部风险。 90次回测来自同一份数据的90个不同切法,不是90个独立样本。段收益中位+4.3%、最高+59.2%、最低-34.5%;盈利段51/90,爆仓0段。最好段是第7轮第1段,2023-09-01至2024-03-14,段收益+59.2%,该段最深回撤11.5%;最差段是第10轮第5段,2025-09-10至2026-04-05,段收益-34.5%,该段最深回撤39.8%。同期买入持有各段收益均值+30.3%。把中位+4.3%和这个均值放在一起看,口径不完全相同,但方向清楚:多数切法下,这套策略没有跑赢什么都不做;+59.2%是90次里的极值,不能当作常态。 从参数组合看,它赌的是短线价格偏离后回归,并且只在趋势不强时有效:RSI、布林带负责找偏离,ADX阈值负责过滤单边趋势。换句话说,它赚的是区间内往复波动的钱,而不是单边扩张的钱。这个假设在震荡、波动率稳定的环境里容易成立;一旦价格持续朝一个方向走,逆势一侧的持仓就会被不断推高成本。 弱点已经写在数据里。单笔平均盈利$1,602、平均亏损$2,613,单笔盈亏比不占优,需要较高胜率来补;但段盈利只有51/90,刚过一半,容错并不厚。中位+4.3%说明典型切法只是小赚,而最深回撤39.8%说明不顺的窗口会把利润大幅回吐。最差段-34.5%伴随39.8%回撤,提示趋势市或波动率扩张时,区间回归假设会失效;低波动环境下ADX阈值和布林带参数又会决定交易频率,机会可能变少。参数敏感是这类策略的天然弱点。 参数来源是这次复现最需要打问号的地方:原文没有给出rsi_period、rsi_oversold、rsi_overbought、bb_period、bb_std、adx_period、adx_range_threshold,这七项按行业惯例补齐,其余照搬原文。参数取值会直接改变入场次数和持仓分布,所以上面的结论不是对原文参数的精确复现。切法上,6个不重叠窗口重复15轮、每轮抖动边界,随机种子已落库,同一seed能复现完全相同的90次切分;但90次仍是同一份数据的90种切法,不是90个独立样本,样本区间和未复现部分都限制了结论外推。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 51 段 · 中位 +4.3%

90段实测40段盈利,段收益中位-1.9%,跑不赢持有
BTCUSDT · 5m · 2026-10-30
开盘区间反转剥头皮在 BTCUSDT 5m 上的 90 次切法回测里只有 40 段盈利,段收益中位 -1.9%,最深回撤 25.3%——这套逻辑在多数切法下没有正收益,也没有跑赢什么都不做。 先看事实。这 90 段是同一份数据的 90 种切法,不是 90 个独立样本。段收益中位 -1.9%,最高 +29.0%,最低 -20.9%;盈利段 40/90,爆仓 0 段。同期单纯持有该标的、不做任何交易,各段收益均值 +4.1%。也就是说,用中位那一刀切下去,策略收益为负,而拿着不动平均是 +4.1%。这是读者最该先知道的一件事:它看起来有 +29.0% 的最好段,但中位数告诉你的才是典型体验。 最值得盯的是两个数。第一是 40/90,说明它多数时间并不赚钱,收益集中在少数切法上。第二是单笔平均盈利 $1,151 对单笔平均亏损 $1,132,两者几乎相等——赔率约等于 1,赚一次和亏一次金额差不多,那就必须靠明显高于五成的胜率才成立;一旦行情把胜率压到一半附近,期望立刻转负。再看两端:最好段 +29.0% 时该段最深回撤只有 8.8%,最差段 -20.9% 时该段最深回撤却有 22.3%,赚的时候回撤小、亏的时候回撤大,收益分布是偏向左尾的。 它在赌什么?赌开盘区间被突破后是假突破,价格会快速回到区间内,本质是做短周期上的过度反应修正。这个假设在区间清晰、来回摆动的行情里成立;一旦走出单边趋势,突破后不回头,反转单就会被止损连续扫掉,最差段 -20.9% 配上 22.3% 的回撤就是这种行情留下的痕迹。低波动同样会伤它:区间过窄,来回的空间覆盖不了交易成本,优势被磨掉。所以它的失效条件很清楚——单边趋势,以及波动收缩到不够付成本的阶段。 方法上的局限也要说清。这 90 段来自同一份数据的不同切法,彼此高度相关,不能当成 90 次独立验证;随机种子已落库,可复现的是切法,不是策略的稳健性。更关键的是,原文没有给出 opening_range_period、interval、adx_period、adx_threshold、stopPercent、take_profit_R 的取值,这次是按行业惯例填的,没有做参数扫描,换一组参数结论可能就变;手续费、滑点与资金费率是否计入也未复现。样本区间同样有限,跨行情类型的覆盖不足。 所以看这套策略,别只看那个 +29.0%,先看它有没有跑赢 +4.1% 的持有基准,再看 40/90 的盈利段比例和接近 1 的单笔盈亏比——这三个数字决定了它在你的使用场景里是加分项还是减分项。本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 40 段 · 中位 -1.9%

90段61段盈利,最深回撤50.2%
BTCUSDT · 1d · 2026-10-29
先说结论:BTC日线云带趋势跟随不是靠预测顶底赚钱,而是赌趋势一旦形成会延续,用云带与动量过滤方向,在单边行情里让盈利奔跑。90次切法中有61段盈利、0段爆仓,但最深回撤达到50.2%,最差段收益-44.9%——它是一套能抓到较大段收益、同时必须承受深度回撤的趋势策略,而不是低风险策略。 数据本身很直白。90段回测的段收益中位+12.3%,最高+358.1%,最低-44.9%;最好段是2020-01-01至2021-03-23,段收益+358.1%,该段最深回撤21.3%;最差段是2021-01-07至2022-06-30,段收益-44.9%,该段最深回撤50.2%。单笔平均盈利$22,401、平均亏损$5,175,金额口径下盈利远大于亏损,说明收益结构偏向“少数大盈利段覆盖较多小亏损段”。但盈利段61/90也意味着仍有相当部分切法不赚钱,不能只看最高段。 把它和“什么都不做”放在一起看,结论会冷静很多。同期买入持有各段收益均值是+107.4%,而策略段收益中位只有+12.3%;只有切到2020年初至2021年初那种单边上涨段,它才做出+358.1%的突出结果。换句话说,这套策略在趋势顺畅时可能明显领先,但在普通切法里,它的中位表现并不支持“比持有更好”的判断。读者最该盯的两个数字,一是段收益中位+12.3%,二是最深回撤50.2%:前者告诉你典型切法能拿到多少,后者告诉你为了这些收益要承受多大的账户波动。 它的弱点也很清楚。趋势跟随最怕震荡市和低波动:云带与MACD、CMF这类过滤条件在方向反复时容易给出滞后信号,等确认时价格已经走了一段,随后回撤又触发离场,于是形成连续小亏。最差段覆盖2021年初到2022年中,正好经历高位转折与下行趋势,段收益-44.9%、回撤50.2%,就是趋势转折和反复行情下的压力测试。参数敏感也是隐患:快慢均线、信号线、CMF周期、云带周期稍有变化,信号密度和离场时点都会变。 方法上还有两点必须说明。第一,这90次回测是同一份数据的90个不同切法,不是90个独立样本,切法之间共享行情,统计上不能当成90次独立实验。第二,macd_params_fast_12、macd_params_slow_26、macd_params_signal_9、cmf_period_20、ichimoku_periods_9_26_52这组参数原文没有给出,是按行业惯例填的,其余照搬原文;换句话说,参数来源本身就有不确定性,结论对参数取值是敏感的。随机种子已落库,同一seed可复现同样的90次切分,但这只保证切法可复现,不等于策略在未来有效。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 61 段 · 中位 +12.3%

90次切法仅49次盈利,最深回撤38.6%
BTCUSDT · 1h · 2026-10-28
这套策略不是一台稳定产出的机器,而是一台靠少数段落吃饭的策略。90次回测中49段盈利,段收益中位数只有+1.1%,90段里最深的一次回撤38.6%。盈利段数接近一半,看上去不算差;但把收益分布摊开,结论会谨慎得多。 先把关键数字摆出来。90段回测的段收益中位+1.1%、最高+101.2%、最低-25.7%,最深回撤38.6%,爆仓0段。最好的一段是2023-09-01至2024-03-05,段收益+101.2%,该段自身回撤9.9%;最差的一段是2024-03-05至2024-08-21,段收益-25.7%,该段回撤30.3%。单笔平均盈利$3,137,单笔平均亏损$1,678。同期“买入持有”不做任何交易,各段收益均值+29.3%。这些数放在一起说明一件事:盈利不是均匀分布的,而是被极少数强趋势段拉起来的,多数段的收益远低于什么都不做。 它在赌什么?核心假设是动量一旦形成就会延续——策略扫描动量信号,在趋势启动后介入,期望用少数几段大行情覆盖大量小亏。它靠的是盈亏比而非胜率:单笔平均盈利$3,137明显高于平均亏损$1,678,所以即使只有49/90段盈利,只要大段足够大,总账仍可能为正。反过来说,一旦大段不来,这套逻辑就失去了支撑。 弱点在震荡市和低波动环境最明显。动量信号在区间反复时会被来回打断,“延续”假设失效,亏损段就会集中出现。最差段-25.7%对应30.3%的段内回撤,说明它不是慢慢亏,而是在趋势反转时快速回吐。参数敏感也是隐患:interval、快慢均线周期、RSI周期与超卖阈值这几项原文没有给出,是按行业惯例填的,换一组取值,49/90这个比例完全可能明显变化。 最能让读者判断的是两个数字。第一是段收益中位+1.1%与最高+101.2%的巨大落差:同一份数据换90种切法,结论可以从“几乎不赚”跳到“单段三位数百分比”,这是过拟合的典型信号,换个切法结论就反了。第二是38.6%的最深回撤:想拿到那+101.2%,得先能承受接近四成的回撤。再对照“买入持有”各段均值+29.3%,策略中位仅+1.1%,多数切法下它并没有跑赢“拿着不动”。 需要说明方法的局限。90次回测是同一份数据的90种切法(15轮×6段,窗口边界随机抖动),不是90个独立样本,统计上不能当90次独立试验看;随机种子已落库,切分可复现,但上述5个参数取值来源不在原文中,这部分无法复现。样本区间与未复现的参数敏感性,读者应自行核对。本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 49 段 · 中位 +1.1%

90次切法54次盈利,中位+4.1%但最深回撤32.0%
BTCUSDT · 15m · 2026-10-27
结构突破顺势策略在 BTCUSDT 15 分钟周期上跑了 90 次切分回测,54 段盈利、36 段亏损,段收益中位 +4.1%,90 段里最深的一次回撤是 32.0%,全程没有出现爆仓。整体轮廓是「多数段小赚、少数段决定成败」,属于典型趋势跟随型策略的形态,不是那种每月都能稳定产出的类型。 把极端值摊开看会更清楚:最好的一段是第 1 轮第 2 段,段收益 +37.1%,该段内最深回撤 19.0%;最差的一段是第 1 轮第 6 段,段收益 -25.8%,该段内最深回撤 31.8%。和「什么都不做」相比,同期单纯持有该标的的各段收益均值是 -3.7%,而策略段收益中位是 +4.1%,在这段历史上确实跑赢了持有。但口径要说明白:一边取中位、一边取均值,而且区间整体偏下行,趋势策略在下跌行情里天然占便宜,这个对比不能直接外推。 它到底在赌什么?一句话:赌价格突破关键结构位之后趋势会延续。均线方向负责过滤多空,ADX 负责筛掉没有波动的时段,真正贡献收益的是少数几段单边行情。证据在单笔金额上:单笔平均盈利 $566,单笔平均亏损 $1,351 —— 赢的时候赚得不多,亏的时候亏得更多,靠的不是高胜率,而是盈利段里连续命中把总数拉回来。所以判断它行不行,核心不是看胜率,而是看这段历史里有没有足够多的单边段。 弱点也就随之而来。最差段 -25.8%、段内回撤 31.8%,已经几乎等于 90 段里最深回撤 32.0%,说明极端风险高度集中在单一窗口,而不是均匀分摊。突破类逻辑在震荡市和低波动环境里最难受:价格反复穿越结构位,止损被扫,ADX 在阈值附近来回摆动,信号质量骤降。再叠加单笔平均亏损金额明显高于平均盈利金额这个结构,连续几次假突破就足以吞掉前面几段积累的利润。参数越敏感,这种失效就越容易在换一段行情后出现。 方法的局限必须讲清楚。90 次回测不是 90 个独立样本,而是同一份数据的 90 种切法:把历史切成 6 个不重叠窗口,重复 15 轮并随机抖动窗口边界,随机种子已落库,任何人用同一个 seed 都能复现完全相同的切分。因此「54/90 盈利」衡量的是切法稳健性,不代表策略在 90 个不同市场上的表现。参数方面,donchian_period 20、ma_period 200、adx_period 14、adx_threshold 20、止损 2%、2R/3R 止盈这些取值原文并未给出,是按行业惯例补的,参数敏感性没有验证,结论可能随参数改动而翻转。样本区间之外的表现、以及成本与滑点部分,本次没有单独复现。 如果要盯,就盯三个数字:盈利段比例 54/90,告诉你它多数时间并不在赚钱状态;最差段 -25.8% 与最深回撤 32.0% 的关系,告诉你尾部风险藏在哪;单笔平均盈利 $566 对平均亏损 $1,351,告诉你它靠什么活、又会被什么拖垮。本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 54 段 · 中位 +4.1%

90次切法63次盈利,中位+6.1%但回撤近20%
BTCUSDT · 5m · 2026-10-26
这套「流动性扫荡反转」在90次不同切法里跑赢了同期「什么都不做」的持有,但优势不厚、回撤不小。一句话结论:它是一个能赚小钱、但要扛得住大回撤的策略,不是低风险工具。 把数摆清楚:90次回测里63段盈利,段收益中位+6.1%、最高+23.4%、最低-11.1%,最深回撤19.9%,0段爆仓;单笔平均盈利$462、平均亏损$250,盈亏比不算差。同期单纯持有该标的的各段收益均值是+4.2%。最好的一段是2026-06-27至2026-08-02,段收益+23.4%,该段最深回撤只有5.8%;最差的一段是2026-08-09至2026-09-08,段收益-11.1%,该段最深回撤19.2%。注意这90次不是90个独立样本,而是同一份BTCUSDT 5分钟数据的90种切法——15轮、每轮6个不重叠窗口、每轮随机抖动边界,随机种子已落库,同一seed可复现出完全相同的90次切分。 它赌的是什么?价格突破前高、前低这类关键流动性位时,很多时候并不是真突破,而是扫掉一批止损再回头。策略赚的就是「扫荡之后价格回归区间」这段差价,核心假设是假突破后的均值回归会占上风。这也决定了它喜欢有明确流动性位、有扫单动作的行情。 弱点同样清楚。当行情真的走出单边趋势、扫荡后不回头而是继续延续时,反转假设就失效了;震荡市里反复的小幅假突破则会制造连续小亏。最差段-11.1%、但该段回撤达19.2%,说明亏损段里回撤是明显累积的,读者真正要盯的是回撤而不是段收益。另一个敏感点是参数:donchian_period和stopPercent原文并未给出,是按行业惯例填的,参数一改,最好段+23.4%与最差段-11.1%之间的跨度可能进一步拉开,这是最需要警惕的地方。 还有两点诚实的局限。其一,90个切法不是90个独立样本,同一份数据最好段赚23.4%、最差段亏11.1%,说明结论对「从哪天开始算」相当敏感;其二,中位段收益+6.1%与持有各段均值+4.2%的口径并不完全一致(一个是中位、一个是均值),比较只能看大致方向。样本区间与参数来源是这篇复现的两个硬约束,结论只作方向参考。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 63 段 · 中位 +6.1%

90 次切法 55 次盈利,中位 +1.3% 不及买入持有
BTCUSDT · 1h · 2026-10-25
多因子趋势共振评分在 BTCUSDT 1h 上的 90 次切分回测里,55 段盈利、0 段爆仓,段收益中位 +1.3%、最深回撤 15.6%;同期买入持有各段收益均值 +29.6%,也就是说,在这份数据上它没有跑赢「什么都不做」。 先把回测规模讲清楚:90 次并不是 90 个独立样本,而是把同一份历史切成 6 个互不重叠的窗口、重复 15 轮并随机抖动窗口边界,得到 90 种切法;随机种子已写入记录,同一个 seed 能复现出完全相同的 90 次切分。段收益是每段回测的原始总收益,本身没有做任何换算:中位 +1.3%,最高 +25.8%,出现在 2023-09-01 至 2024-03-27 那一段,该段自身最深回撤 7.3%;最低 -8.5%,出现在 2025-08-25 至 2026-03-01,该段最深回撤 13.0%。90 段中 55 段盈利,单笔平均盈利 829 美元、单笔平均亏损 430 美元,没有一段爆仓。 它在赌什么?核心假设只有一句:趋势一旦形成就会延续。所谓多因子共振,本质是要求多个趋势类指标同时给出同向信号才开仓,用一致性去过滤假突破,赚的是单边行情的中段。这解释了收益的形状:最好的一段 +25.8% 出现在趋势顺畅的区间,而最差的一段虽然只亏 8.5%,段内回撤却有 13.0%,说明它在趋势转折的位置同样会被反复扫损。 弱点也在这里。55/90 意味着有 35 种切法下它不赚钱,接近四成;中位只有 +1.3%,说明多数段只是微赚,整体结果靠少数几段拉起来。它会失效的条件比较明确:震荡市里多个趋势指标反复同向又迅速反转,共振信号变成连续止损;低波动环境下趋势强度阈值不容易触发,仓位长期空转;以及对参数高度敏感——原文没有给出 interval、快慢均线周期、ADX 周期与阈值、评分阈值、单笔风险比例等七个参数,这些是按行业惯例填的,换一组取值结论可能就变。单笔盈亏比约 1.9:1 看着不错,但它依赖胜率,胜率稍一下滑整体就转负。 如果只看两个数字:一个是中位段收益 +1.3% 对上买入持有的 +29.6%,这是最直接的答案——它没有把「拿着不动」比下去;另一个是 55/90 的盈利段比例配上 15.6% 的最深回撤,说明收益分布是偏斜的,靠少数行情贡献主要结果,而不是稳定的小额累积。最高 +25.8% 与最低 -8.5% 之间的跨度,也提醒换个切法结论就会摆动。 诚实的局限:以上只覆盖被切分的那段历史,90 次回测共享同一份数据、彼此高度相关,不能当作 90 次独立验证;七个关键参数并非来自原文,而是按惯例补齐,这部分没有被复现。本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 55 段 · 中位 +1.3%

90种切法60段盈利,最深回撤51.4%
BTCUSDT · 1d · 2026-10-24
CCI 动态周期顺势突破的 90 次切法回测显示,它多数切法能取得正段收益,但收益高度依赖趋势延续,且从对照看没有展现出跑赢买入持有的证据。 这 90 次回测不是 90 个独立样本,而是把同一份 BTCUSDT 1d 历史数据切成 6 个不重叠窗口、重复 15 轮得到。段收益中位 +13.9%,最高 +183.1%,最低 -36.4%;90 段里最深回撤 51.4%,盈利段 60/90,爆仓 0 段。最好段为第 5 轮第 1 段 2020-01-01 → 2021-03-12,段收益 +183.1%,该段最深回撤 27.6%;最差段为第 12 轮第 2 段 2021-05-04 → 2022-06-12,段收益 -36.4%,该段最深回撤 48.5%。单笔平均盈利 $9,363、单笔平均亏损 $3,658,均为金额口径。同期买入持有各段收益均值 +105.5%。 它赌的是趋势一旦形成会延续:用 CCI 动态周期识别顺势突破,在趋势启动后跟随入场。趋势顺畅时,这套逻辑能积累较大的段收益;弱点也在同一处——一旦进入震荡市、低波动环境或趋势反转,突破信号容易反复,止损和退出可能滞后。最差段在持续下行与反转阶段取得 -36.4%、该段最深回撤 48.5%,而全样本最深回撤达到 51.4%,说明只看盈利段数不够,持有过程的回撤代价很高。 最能让读者判断的数字,一是盈利段 60/90:它说明多数切法有正收益,但仍有 30 段亏损,策略并非稳定输出。二是段收益中位 +13.9%、最高 +183.1%、最低 -36.4% 并排看:同一份数据换一种切法,结果可以从大幅盈利到明显亏损,最好段不能当作常态,这是窗口敏感的强信号。再对照买入持有各段收益均值 +105.5%,策略中位段收益明显更低,读者最该先问的是它到底有没有跑赢“什么都不做”。单笔平均盈利高于平均亏损只是金额口径,不能替代胜率、交易频率和回撤信息。 局限需要说清:cci_period、cci_long_exit_level、cci_short_exit_level、stop_percent 原文没有给出,是按行业惯例填的,其余照搬原文,因此结果对参数取值存在未知敏感性;严格说这不是完整复现。随机种子已落库,90 次切分可复现,但仍是同一份历史数据的不同切法,不能当作 90 个独立市场样本;标的与周期也仅限给定范围。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 60 段 · 中位 +13.9%

90段51段盈利,段收益中位+1.8%低于持有均值
BTCUSDT · 1h · 2026-10-23
这套「比特币机构结构回撤策略」在 BTCUSDT 1h 上的 90 次切法回测里,51 段盈利、0 段爆仓,段收益中位 +1.8%。结论是:它能赚,但赚得很薄,而且在这段历史里没有跑赢「什么都不做」。 先把关键数字摆清楚。90 次回测(同一份数据的 90 个不同切法,不是 90 个独立样本)中,段收益中位 +1.8%、最高 +17.5%、最低 -13.0%,90 段里最深的一次回撤是 20.3%。最好的一段是 2023-09-01 至 2024-03-05,段收益 +17.5%,该段内最深回撤 9.2%;最差的一段是 2024-10-29 至 2025-03-12,段收益 -13.0%,该段内最深回撤 19.6%。单笔平均盈利 $544、单笔平均亏损 $828。同期「买入持有」基准在各段的收益均值是 +30.1%。 它在赌什么?一句话:赌价格回踩到前高、斐波那契回撤这类「机构结构位」之后,原有趋势会延续。这个假设直接决定了它的收益长相——单笔平均亏损($828)大于单笔平均盈利($544),意味着它不靠单笔大赚,而是靠胜率和少数强趋势段把总数拉起来。中位 +1.8% 与最高 +17.5% 之间这么大的落差,也说明收益高度集中在少数几段,多数段只是小赚或小亏。 弱点在哪里?第一是震荡与低波动行情。结构位被反复假突破时,止损会被连续触发,而它的单笔亏损本来就比单笔盈利大,连续几次就吃掉前面攒下的利润。第二是趋势反转的那一段:90 段中最深回撤 20.3%,与最差段的段内回撤 19.6% 几乎重合,说明风险不是均匀分布的,而是集中在趋势掉头的那一次。第三是参数敏感——段收益从 -13.0% 到 +17.5% 的跨度意味着换一种切法、换一组参数,结论可能就反过来。 最该盯的两个数字,一个是盈利段 51/90,略高于一半,说明它多数时候只是勉强不亏;另一个是段收益中位 +1.8% 对比买入持有均值 +30.1%。后者才是读者最该知道的事:这套策略在这段历史里主要提供的不是收益,而是回撤约束——代价是放弃了大量持有收益。另外必须说明局限:donchian_period、fib_levels、adx_filter_threshold、risk_percent、stopPercent 这五个参数原文没有给出,是按行业惯例填的,其余照搬原文;90 次回测是同一份数据的 90 种切分(随机种子已落库,可复现),样本区间和参数取值都会影响结论,这部分并未做过独立样本外的复现。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 51 段 · 中位 +1.8%

90 种切法 47 段盈利,单笔亏损是盈利的 2 倍
BTCUSDT · 15m · 2026-10-22
VWAP带均值回归(近似)在 BTCUSDT 15 分钟周期上的实测结论可以概括为:多数切法能拿到小幅正收益,但结果对切分方式敏感,且单次亏损明显大于单次盈利。90 段回测中 47 段盈利,段收益中位 +1.9%,最高 +33.7%,最低 −17.6%,90 段里最深的一次回撤为 22.3%,没有出现爆仓段。 先回答读者最关心的问题:它有没有跑赢「什么都不做」。同期买入持有各段收益均值为 −3.0%,而策略段收益中位为 +1.9%。这里中位数与均值并非严格对齐的口径,但方向上的差距足够明显,至少说明在这份数据里,择时切入的收益分布比一直持有更靠上。不过优势来源很集中:中位 +1.9% 意味着一半的段落在略高于零的位置,真正把整体抬起来的是少数几段——最好的是第 13 轮第 5 段(2026-06-04 至 2026-08-08),段收益 +33.7%,而当段最深回撤只有 6.5%;最差的是第 3 轮第 2 段(2025-11-06 至 2026-02-02),段收益 −17.6%,最深回撤 22.3%。亏损是集中爆发式的,不是均匀渗出来的。 更能说明这个策略性质的是两个数:盈利段 47/90,以及单笔平均盈利 $350 对单笔平均亏损 $718。前者说明它只有略多于一半的时间在赚钱;后者说明它的收益结构是「赢小输大」——每笔亏损的金额是每笔盈利的两倍多,必须靠较高的命中率或少数几波顺畅行情来补。这也正好对应它的核心假设:价格偏离 VWAP 带(或布林带边缘)之后会向中枢回归,它赌的是均值回归在统计上占优。 那么它会在什么情况下失效?当价格不是回来、而是持续朝一个方向走的时候。趋势行情里价格会长时间贴着带的一侧运行,回归信号连续触发又连续被止损,这正是 $718 这个平均亏损数字的来路。而在波动收缩、价格围着 VWAP 反复磨的区间里,信号触发频繁但每次空间很小,扣除摩擦后剩余有限。换句话说,它需要「有幅度的往返」,最怕「单边不回头」和「窄幅磨人」这两种状态,最差段那 22.3% 的回撤就是前一种状态的代价。 方法上有三点必须说清。第一,90 次回测不是 90 个独立样本,而是把同一份历史切成 6 个不重叠窗口、再随机抖动窗口边界重复 15 轮得到的 90 种切法,随机种子已固定,任何人用同一个 seed 都能复现出完全相同的 90 次切分;所以 47/90 衡量的是结论对切法是否稳健,不能读成策略的真实胜率。第二,bb_period、bb_stddev、ma_period 这三个参数原文没有给出,是按行业惯例填的,本次没有做参数扫描,因此无法判断 +1.9% 的中位收益是否只是恰好落在某个较优取值上。第三,样本只覆盖 BTCUSDT 15 分钟这一个品种、这一个周期,区间长度有限,没有跨品种、跨周期复现。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 47 段 · 中位 +1.9%

90次切法42次盈利,中位-0.7%低于持有基准+6.1%
BTCUSDT · 1m · 2026-10-21
EMA200结构突破+FVG 这套策略在这份数据上没过最基础的一关:90 次不同切法里只有 42 次盈利,段收益中位数是 -0.7%——随手切一段回测,最可能的结果是小亏而不是小赚。它能拿出的最好成绩是单段 +18.1%,但那是分布右尾,不是常态。 先把事实摆清楚。这 90 段来自同一份 BTCUSDT 1m 数据,15 轮、每轮 6 个不重叠窗口,只抖动窗口边界,所以它不是 90 个独立样本,有效样本量远小于 90,看的时候要按「同一条行情的不同切法」来理解。段收益(每段原始总收益)中位 -0.7%,最高 +18.1%,最低 -7.2%,90 段里最深的一次回撤是 10.4%,爆仓 0 段。同期「买入持有」基准各段收益均值 +6.1%——什么都不做,平均一段拿到的比这套策略的中位数高出一大截,也高过它绝大多数段。这是读者最该先知道的一件事:在这份数据上,它没有跑赢「拿着不动」。 它到底在赌什么?一句话:赌价格在 EMA200 附近完成结构突破后趋势会延续,而 FVG 缺口回踩是低风险的二次上车点。盈亏结构正好印证了这个假设——单笔平均盈利 332 美元,单笔平均亏损 51 美元,赢一笔能盖住好几笔亏,说明全部收益靠少数几笔大赢单撑着,其余时间在反复小亏。这是趋势跟随型逻辑的典型形态,本身不算缺陷,代价是胜率低、连亏段拉得长,账户曲线大部分时间不好看。 弱点就在这个形态的另一面。中位数为负、最高段却能到 +18.1%,意味着结果高度依赖你切到的那段里有没有一段顺畅的单边趋势。一旦切进震荡或低波动区间,突破频频失败,FVG 回踩从「低吸」变成「追高被套」,小亏一笔笔累积,段收益就被压到零以下。最差段 -7.2% 同时吃满 10.4% 的最深回撤,正是这种情形的写照。所以它对行情类型的敏感度高于对参数的敏感度:趋势段里它能放大盈利,横盘段里它持续消耗,而这两种行情在样本里各占多少,直接决定了你看到的是 +18.1% 还是 -0.7%。 必须说明方法的局限。原文并未给全参数:interval 原文是 2m,本次取最接近的 1m;position.value 与 stopPercent 是按行业惯例填的;仓位由 50000 修正为 100000 的满仓口径。也就是说,这次复现的是「这套逻辑在一组合理参数下的表现」,不是原文那份配置的精确复刻。止损位与仓位大小对结果影响很大,换一组取值结论可能变化。样本区间本身也有限,90 次切法共享同一段历史,不能当成跨市场、跨周期的证据。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 42 段 · 中位 -0.7%

90次切法64次盈利,中位+4.2%却跑不过持有+30.7%
BTCUSDT · 1h · 2026-10-20
先说结论:这套 RSI 看涨背离突破在 90 次回测里有 64 段盈利,稳定性不难看,但它并没有跑赢什么都不做——同期买入持有的各段收益均值是 +30.7%,而策略段收益的中位数只有 +4.2%。两个数字口径不同,一个是均值、一个是中位,但差距足够大:多数切法下,这套频繁进出的规则拿到的收益远低于一直持有。 把 90 段摊开看,段收益中位 +4.2%,最好的一段 +46.0%(第 5 轮第 1 段,2023-09-01 至 2024-04-12,该段自身最深回撤 9.9%),最差的一段 -22.7%(第 6 轮第 5 段,2025-08-27 至 2026-02-28,该段最深回撤 26.6%),90 段里最深回撤 26.6%,爆仓 0 段。中位与最高的落差说明,收益并不均匀地摊在每一段上,少数趋势段贡献了主要部分,多数段落只是小赚或小亏。 更值得看的是单笔层面:平均盈利 $660,平均亏损 $650,两者几乎相同。它没有靠盈亏比赚钱,赚的是胜率——赢的次数比输的多一点,扣掉成本后剩下薄薄一层。对应到策略逻辑上,它赌的是「超卖末端的背离会转化成一段向上突破」:价格创新低而 RSI 没有创新低,视为跌势衰竭,再等一个突破信号入场。所以它真正押注的是反转之后有延续,行情必须给出一段相对干净的上行,这套规则才吃得饱。 弱点与优势来自同一个地方。震荡市里假突破密集,背离会连续出现又连续失败,而盈亏接近 1:1 意味着没有缓冲垫,连错几笔就把前面的利润吐回去,最差段 -22.7% 配上 26.6% 回撤正是这个形态。低波动、窄幅盘整的区间同样不利,突破信号容易退化成噪音。它还对参数高度敏感:原始配置把多条入场信号用 AND 连接时,前 800 根 bar 内零交易,改成 OR 之后才产生 30 笔——交易次数少到这个程度,任何一处门槛微调都可能让整段结果换一副面孔。 方法上的局限也要讲清楚。这 90 次并不是 90 个独立样本,而是把同一份数据切成 6 个不重叠窗口、重复 15 轮抖动边界得到的 90 种切法,彼此高度相关,不能当成 90 次独立验证来读。rsi_period、rsi_oversold、breakout_lookback、stop_percent、rsi_exit_level 这些参数原文均未给出,是按行业惯例填的,因此结论只对这套参数、这段历史成立,换一组取值结果可能完全不同。切分用的随机种子已落库,同一个种子可以复现出完全相同的 90 次切分。 最能说明问题的两个数字,一个是盈利段 64/90——多数切法能交出正结果,不像随机噪音;另一个是段收益中位 +4.2% 对买入持有均值 +30.7%——这份「多数时候为正」的稳定性,代价是让出了大段趋势的收益。前者回答它靠不靠得住,后者回答用它替代持有划不划算。$660 对 $650 的单笔盈亏同样该盯住:胜率掉几个点,结构就会从微利翻成微亏。本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 64 段 · 中位 +4.2%

90段实测仅29段盈利,段收益中位-11.8%没跑赢持有
BTCUSDT · 15m · 2026-10-19
趋势线突破动量策略在BTCUSDT 15分钟周期上做了90次切分回测,结果是29段盈利、段收益中位-11.8%,同期「买入持有」各段收益均值-3.3%。也就是说,这套策略在这份数据上没有跑赢什么都不做。 先看整体分布。90段的段收益中位-11.8%,最好的一段+23.7%,最差的一段-32.2%;所有切法里最深的一次回撤是36.2%,没有出现爆仓。最好段出现在第6轮第6段,段收益+23.7%、该段回撤8.3%;最差段是第4轮第2段,段收益-32.2%、该段回撤35.8%,段内回撤甚至略高于该段的总亏损,说明它不是被某一次极端行情打穿,而是一路被磨下来的。 从单笔结构看,平均盈利$1,264,高于平均亏损$1,022。这个形态指向的是趋势跟踪的典型骨架:靠少数几笔大赢单去覆盖数量更多的亏损单。它赌的事情可以一句话说清——突破一旦发生,动量会延续一段。问题在于29/90的盈利段占比说明,在多数切法下这种延续要么没出现,要么出现得太晚,仓位先被止损带走了。 弱点也就落在这里。15分钟级别上假突破密度高,行情进入震荡、波动收缩时,突破信号会连续失败,止损被反复触发;而这类策略的收益高度依赖少数几段顺畅的单边行情,一旦样本窗口里恰好没有这种行情,整段收益就是负的。最差段-32.2%配上35.8%的段内回撤,就是这种环境的写照。此外它对参数敏感:突破回看长度、止损百分比稍有变动,信号密度和盈亏结构都会跟着变,同一套逻辑换个参数可能就是另一条曲线。 必须说清局限。这90次不是90个独立样本,而是同一份数据切成6个不重叠窗口、重复15轮并抖动窗口边界得到的90种切法,换一种切法结论就可能不同——中位-11.8%与最高+23.7%之间的落差,就是这种不稳定性的直接体现。更关键的是,策略原文没有给出参数,interval、donchian_period、pivot_bars、rsi_period、rsi_threshold、ma_period_fast、ma_period_slow、stop_percent 都是按行业惯例填的,这部分复现不等于原策略的真实表现。样本区间集中在2025年10月至2026年10月,单一标的、单一周期,也没有覆盖其他市场状态。 读者最该盯的两个数:盈利段29/90,说明它多数时间并不赚钱;段收益中位-11.8%对买入持有均值-3.3%,说明即便在它表现平平的那些切法里,也没赢过拿着不动。最深回撤36.2%则是「最多亏过多少」的答案。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 29 段 · 中位 -11.8%

90段64段盈利,中位段收益仍低于持有均值
BTCUSDT · 1h · 2026-10-18
先给结论:价量偏离回归系统在90次切法里64段盈利,中位段收益+18.5%,但它并非低风险,最深回撤51.7%;中位段收益还低于同期买入持有各段收益均值+30.6%,多数切法没有明显跑赢“什么都不做”。 这90次回测来自同一份BTCUSDT 1h数据的90种切法,不是90个独立样本。段收益中位+18.5%、最高+151.9%、最低-43.7%;盈利段64/90,爆仓0段。最好段2023-09-01至2024-03-15段收益+151.9%,该段回撤21.1%;最差段2025-10-02至2026-03-19段收益-43.7%,该段回撤51.3%。单笔平均盈利$12,379,平均亏损$7,226。 它赌的是价量偏离后的回归:价格与成交量或代理指标偏离到一定程度后更可能反向修复,核心是均值回归/反转,而非追随趋势。赚钱来源是偏离回补,弱点也在这里——单边趋势或波动放大时回归假设会失效,逆势持仓容易连续亏损;最差段-43.7%、该段回撤51.3%、全局最深回撤51.7%就是证据。震荡市里它可能靠反复回归积累小胜,但低波动会让偏离阈值和均线参数敏感,信号稀疏或反复止损都会拖累结果。 最该看的是64/90和51.7%这一组:盈利段比例不低,说明多数切法能赚钱,但中位+18.5%与最高+151.9%、最低-43.7%并列,分布明显不对称,少数窗口贡献很大,尾部亏损也重;最深回撤51.7%意味着持有过程要承受很大的净值回撤。单笔平均盈利$12,379高于平均亏损$7,226,说明盈利单金额更大,但亏损单绝对额也不低,连续亏损会快速消耗。与买入持有对比,策略中位段收益+18.5%低于持有各段均值+30.6%,两者一个是中位、一个是均值,口径不完全一致,但至少说明典型切法没有明显优势,且回撤更大;最好段+151.9%仍有21.1%回撤。 方法上要诚实:90次只是同一份数据的90种切法,6个不重叠窗口重复15轮并抖动边界,随机种子已落库,可复现同样切分,但统计独立性有限。参数里interval、obv_ma_period、proxy_indicator_choice原文没给,是按行业惯例填的,其余照搬原文;所以这不是原文完整参数复现,未复现的正是这三项取值,结果会受样本区间、参数和窗口边界影响,不能把段收益外推。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 64 段 · 中位 +18.5%

90段仅18段盈利,中位-18.9%,落后买入持有
BTCUSDT · 1h · 2026-10-17
先给结论:MACD回调趋势狙击在 BTCUSDT 1h 上跑完 90 次切法回测,只有 18 段盈利,段收益中位数 -18.9%;同期单纯持有标的的各段收益均值是 +30.5%。两条并排看,它在多数切法下不仅没赚到钱,还明显落后于「什么都不做」。 数据全貌:90 段里最好的一段 +67.7%(该段自身最深回撤 19.0%),最差的一段 -65.8%(该段最深回撤 67.6%),90 段中最深的那次回撤为 67.7%。爆仓 0 段、占比 0.0%,但这只说明回测期间没有触发强制平仓,不等于风险可控——67.7% 的回撤已经接近腰斩。单笔平均盈利 $1,490、单笔平均亏损 $1,451,两者几乎相等。 从盈亏结构能看出它在赌什么:平均盈利与平均亏损基本持平,盈亏比接近 1:1,意味着必须靠胜率取胜,而不是靠「小亏大赚」。它的核心假设是趋势一旦形成,中途的 MACD 回调就是入场机会,回调结束后原方向会延续。但 18/90 的盈利段说明,这个假设在大多数窗口里没有兑现——回调没有变成中继,反而成了反转的起点。 弱点也由此而来:震荡市和低波动环境里,「回调」与「趋势终结」难以区分,止损被反复触发,而接近 1:1 的盈亏比让每次误判都得靠后续高胜率来补。参数上它还偏敏感,ADX 阈值这类过滤条件稍有变动,入场次数和质量就会明显变化。更值得警惕的是收益分布极度偏斜:中位数 -18.9%、最高 +67.7%,整体结果由极少数段撑起,换个切法结论就可能反过来,这是过拟合的典型信号。 方法上有两条必须说清。原文给出了策略逻辑,但 interval、macd_fast、macd_slow、macd_signal、adx_period、adx_threshold、position_size、stopPercent 这八项都没有给出,本次按行业惯例填,因此测的是一个参数近似版本,不是原版。另外,90 次回测是把同一段历史切成 6 个不重叠窗口、重复 15 轮抖动边界得到的 90 种切法,不是 90 个独立样本,不能当作 90 次独立试验来读;样本也只覆盖 2023 年 9 月到 2026 年 3 月这一段历史。 所以判断它只需盯两个数:盈利段占比 18/90,说明它多数时间并不赚钱;段收益中位数 -18.9% 对买入持有的 +30.5%,说明它连拿着不动都不如。最好段 +67.7% 是真的,但那说明的是特定行情下的爆发力,不是常态。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 18 段 · 中位 -18.9%

90 次切法 53 次盈利,最高 +18.6% 却跑输持有
ZECUSDT · 5m · 2026-10-16
ZEC 多层确认狙击策略这次复现验证的核心结论是:90 次切法里 53 段盈利,段收益中位 +2.5%,但同期买入持有各段收益均值 +42.3%,它没有跑赢什么都不做。盈利段过半,不等于收益足够补偿风险与机会成本。 测试为 15 轮 × 6 段 = 90 次回测,是同一份数据的 90 个不同切法,不是独立样本。段收益中位 +2.5%、最高 +18.6%、最低 -7.8%,最深回撤 10.7%,盈利段 53/90,爆仓 0 段;单笔平均盈利 $572、平均亏损 $252。最好段 2026-09-02 至 2026-10-14 收益 +18.6%,该段最深回撤 4.0%;最差段 2026-06-15 至 2026-07-25 收益 -7.8%,该段最深回撤 7.8%。同期买入持有各段收益均值 +42.3%。 它赌的是多个指标同时确认后,价格会延续一段趋势或动量,而不是立刻反转。多层确认意在过滤震荡信号,只在条件共振时入场。这个假设在趋势延续、波动放大时容易成立,最好段 +18.6% 且回撤仅 4.0%,说明那段确认信号与后续走势配合较好,收益集中在少数顺风段。 弱点也清楚。盈利段只有 53/90,接近一半切法不赚钱;中位 +2.5% 说明多数时候只是小赚或小亏。若进入震荡或低波动,多指标确认可能频繁触发又快速失效,单笔平均亏损 $252 会被反复累积。参数敏感同样关键:快慢均线、RSI、ADX、ATR 止损倍数一旦偏移,信号数量和止损距离都会变。最差段 -7.8% 且该段最深回撤也是 7.8%,说明那段几乎从高点到低点一路承压。 最能让读者判断的两个数字是盈利段 53/90 和买入持有均值 +42.3%。前者说明它多数切法并不稳定盈利,后者说明即便最好的一次切法 +18.6%,也低于同期买入持有的平均段收益。这段样本里,择时狙击的收益补偿不了错过的持有收益。最深回撤 10.7% 回答了最多亏过多少,风险并非失控,但收益端更弱。 局限需要如实说明:原文没有给出 ma_period_fast、ma_period_slow、rsi_period、rsi_threshold、adx_period、adx_threshold、atr_period、stop_atr_multiple,这些参数按行业惯例填入,不能视为原文参数下的真实复现。切法上,15 轮随机抖动窗口边界、种子已落库,可复现相同的 90 次切分,但仍是同一份数据的切法变化,不是独立样本。本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 53 段 · 中位 +2.5%

90段仅50段盈利,中位+0.7%低于持有+4.5%
BTCUSDT · 5m · 2026-10-15
失败突破反转(MTF)在 BTCUSDT 5m 上的 90 次切法回测,结果并不轻松:盈利段 50/90,段收益中位仅 +0.7%,而同期买入持有各段收益均值 +4.5%。这说明它虽然很少爆仓(0 段,占比 0.0%),但多数切法下赚得薄,整体没有明显跑赢“什么都不做”。 把数字摊开看:90 次回测来自同一份数据的 90 个不同切法,不是 90 个独立样本。段收益最高 +17.5%,最低 -20.7%,最深回撤 23.5%;最好段是第 7 轮第 3 段,2026-05-18 至 2026-06-26,段收益 +17.5%,该段最深回撤 9.9%;最差段是第 13 轮第 5 段,2026-08-04 至 2026-08-31,段收益 -20.7%,该段最深回撤 23.5%。单笔平均盈利 $307,单笔平均亏损 $221,盈利金额高于亏损金额,但段收益中位只有 +0.7%,说明靠单笔优势并不足以把整体结果垫高。最差段一次 -20.7%、回撤 23.5%,也提示尾部风险远大于中位收益。 这个策略在赌什么?从名字看,它押的是“突破失败后反转”:价格突破关键区间后若不能延续,就视为失败,反手押它回到区间或朝相反方向走。换句话说,它赚的是假突破和震荡回归的钱,而不是趋势延续的钱。因此,当市场频繁出现假突破、价格在区间内来回摆动时,它更容易积累小额盈利;当行情进入强趋势、突破后持续单边运行,反转信号会被连续证伪,最差段 -20.7% 就是这种环境的体现。低波动时突破本身变少,策略可能没有足够信号;参数敏感也会放大这种不稳定。 从风险收益比看,几个数字最值得盯住。第一是盈利段 50/90:刚过一半,说明它的胜率优势并不厚。第二是段收益中位 +0.7% 对买入持有各段收益均值 +4.5%:至少一半切法的段收益低于持有均值,说明它并没有系统性跑赢单纯持有。第三是最深回撤 23.5%,而中位收益只有 +0.7%,这意味着一次坏段就能抹掉很多好段的结果。读者判断它行不行,不应只看最高 +17.5%,更应看中位、盈利段比例和最深回撤这三个数。 需要诚实说明局限:interval、donchian_period、invalidation_period、position sizing 这几个参数原文没有给出,是按行业惯例填的,其余照搬原文;因此这次复现不一定等同于原策略的精确参数。回测方法是把整段历史切成 6 个不重叠窗口、重复 15 轮并随机抖动窗口边界,共 90 次,随机种子已落库,同一 seed 能复现完全相同的 90 次切分;但 90 次切法仍来自同一份数据,统计解释力有限,不能当成 90 个独立样本。本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 50 段 · 中位 +0.7%
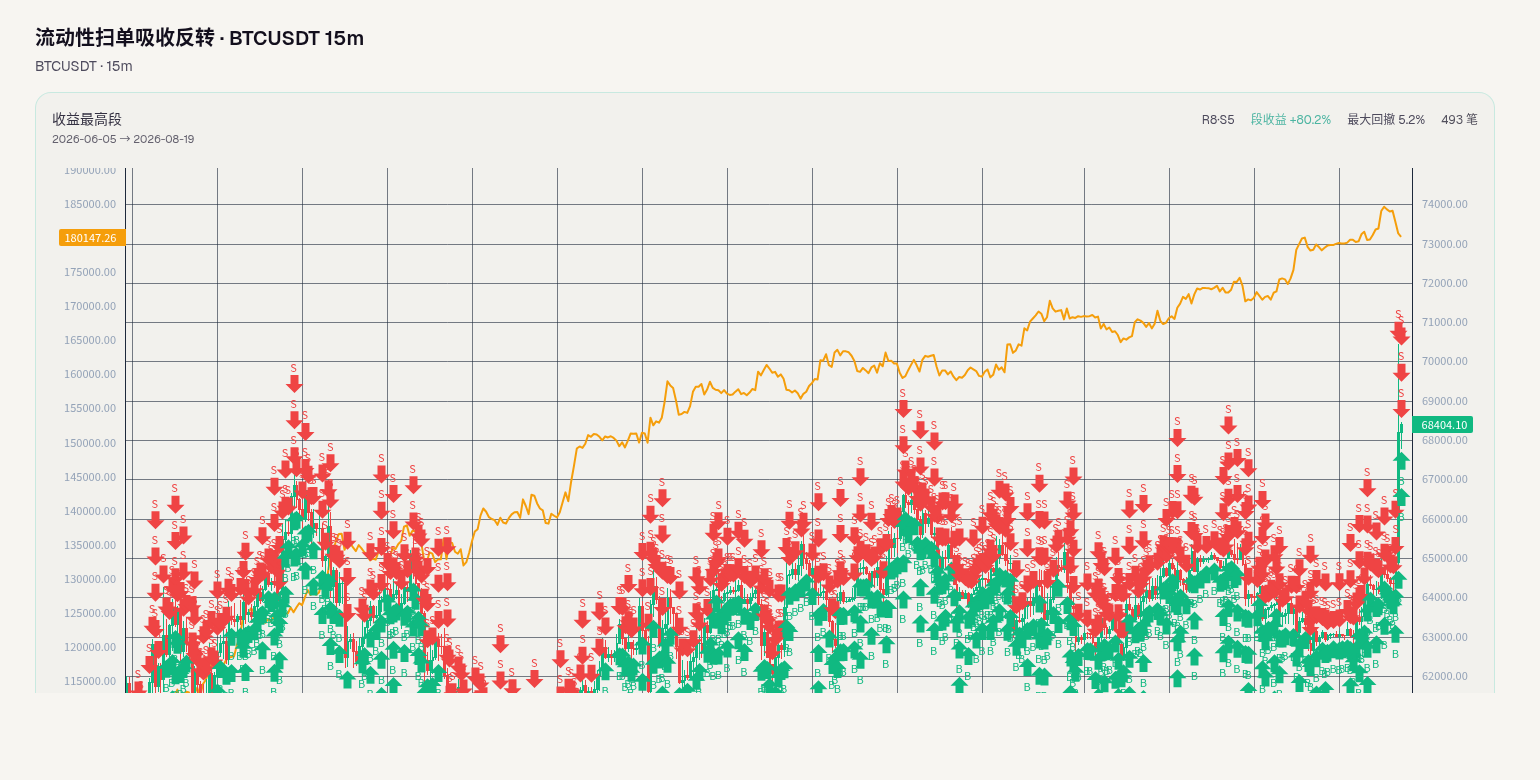
90段里50段盈利,中位+1.9%,最深回撤30.4%
BTCUSDT · 15m · 2026-10-14
流动性扫单吸收反转在 BTCUSDT 15m 上的 90 次切法回测中,50 段盈利、40 段亏损,中位段收益 +1.9%。它比同期「买入持有」的各段均值 -3.1% 好,但优势并不平均:多数切法只是小赚或不赚,真正拉开差距的是少数几段爆发。 先说明样本结构:这 90 次不是 90 个独立样本,而是把同一份历史切成 6 个不重叠窗口、重复 15 轮(每轮随机抖动窗口边界)得到的 90 个不同切法,同一个随机种子可完全复现。段收益中位 +1.9%、最高 +80.2%、最低 -23.5%,90 段里最深的那次回撤 30.4%,爆仓 0 段(占比 0.0%)。单笔平均盈利 893 美元、单笔平均亏损 505 美元,盈亏比看似有利,但 0 段爆仓靠的是压低单次风险暴露,并不等于极端亏损被消除。 两个极值段最能说明问题。最好的一段(第 8 轮第 5 段,2026-06-05 → 2026-08-19)段收益 +80.2%,该段最深回撤仅 5.2%;最差的一段(第 15 轮第 3 段,2026-01-29 → 2026-03-31)段收益 -23.5%,而该段最深回撤 30.4%——持有过程中要承受比最终账面更难看的浮亏。中位 +1.9% 夹在这两个极值之间,说明它不是靠稳定收租赚钱,成绩高度取决于你恰好切在哪一段。 它赌的是:关键价位附近的流动性被快速扫掉后,价格会被吸收并反向回归,也就是赌插针之后的均值回复。这个假设在震荡、流动性密集的区间最容易成立;一旦转成单边趋势,被扫掉的一侧不会回来,止损会被连续触发。低波动、成交清淡的时段同样不利,因为「扫单」本身就由成交量的异常放大定义。参数敏感是第二个隐患:donchian_period、volume_ma_period、atr_period、stop_atr_mult、target_opposite_band 稍有变动,触发频率与止损距离都会变,而 90 次切法里已有 40 段亏损。 参数来源需要如实交代:上述五个参数原文未给出,本文按行业惯例填写,其余照搬原文。因此这 90 段只验证了框架能否复现,没有验证原作者的参数是否更好——换一组参数,50/90 的盈利面完全可能移动。样本上,6 个窗口互不重叠但共享同一段历史,段长只有几十天,段收益是原始总收益,把它外推成更长时间的成绩会严重失真。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 50 段 · 中位 +1.9%
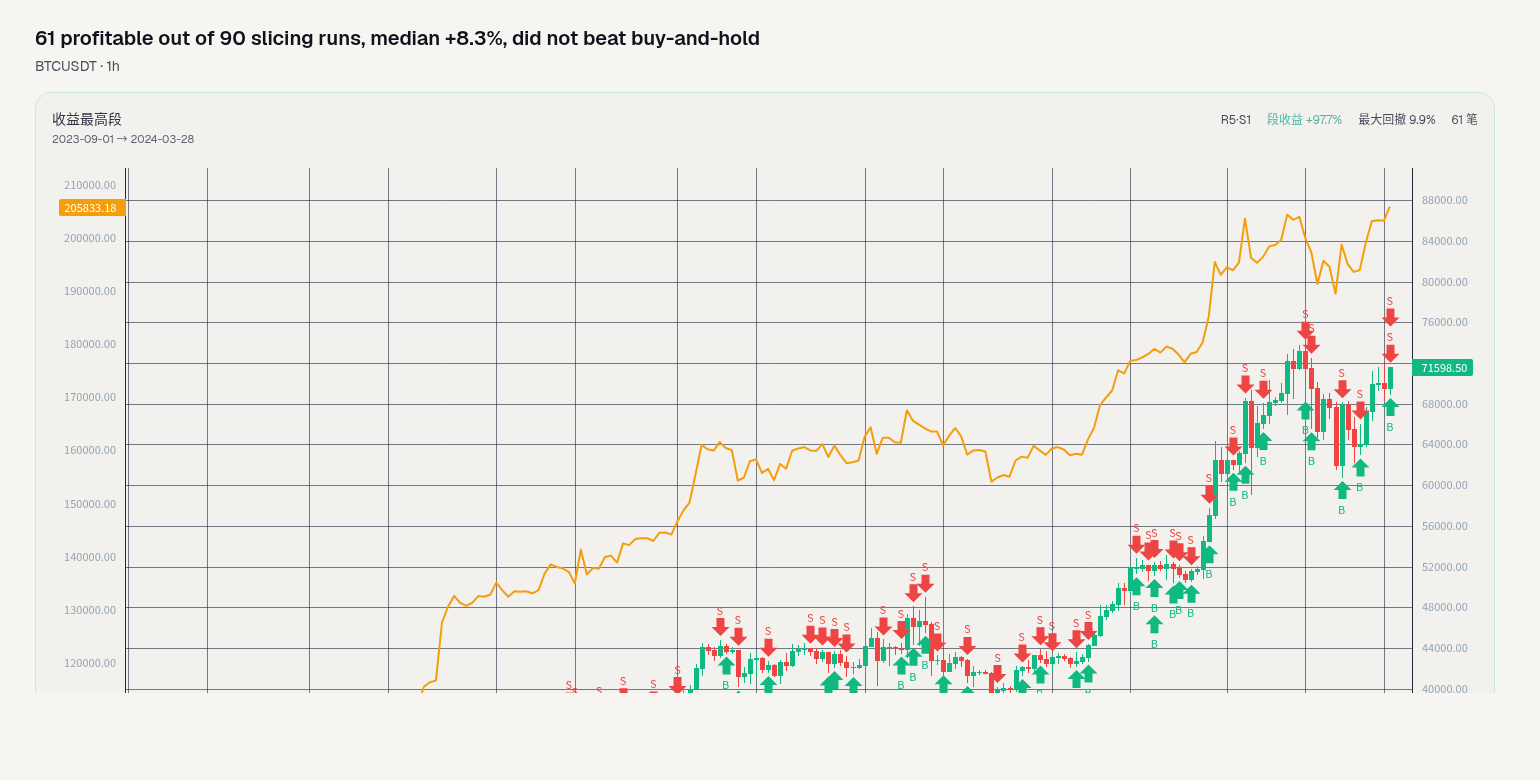
90次切法61次盈利,中位+8.3%,未跑赢持有
BTCUSDT · 1h · 2026-10-13
这套“信号对照测试台”在 BTCUSDT 1h 上的 90 次历史切片中,有 61 段盈利、0 段爆仓,段收益中位 +8.3%,看起来不差;但同期“买入持有”各段收益均值 +32.3%,而策略最差一段收益 -41.0%、最深回撤 50.3%。所以核心结论是:它并非稳定跑赢什么都不做的基准,更像一个在特定趋势行情里能放大收益、在不利窗口里会吞掉本金曲线的信号框架。 先看数据事实。90 次回测不是 90 个独立样本,而是同一份数据切成 6 个不重叠窗口、重复 15 轮并随机抖动边界得到的 90 种切法;随机种子已落库,同一 seed 可复现完全相同的切分。段收益中位 +8.3%,最高 +97.7%,最低 -41.0%;最深回撤 50.3%;盈利段 61/90;爆仓 0 段。最好段是第 5 轮第 1 段,2023-09-01 至 2024-03-28,段收益 +97.7%,该段最深回撤 10.3%;最差段是第 2 轮第 5 段,2025-09-17 至 2026-02-22,段收益 -41.0%,该段最深回撤 50.3%。单笔平均盈利 $3,298、平均亏损 $2,339,说明盈利单的金额高于亏损单,但这个金额没有仓位背景,不能单独当作收益优势。 它赌的是什么?一句话,它赌的是信号触发后价格会延续,并且少数盈利单能覆盖较多亏损单。盈利段 61/90 说明这套规则在超过三分之二的切法里能取得正段收益,单笔平均盈利高于平均亏损也支持“让盈利跑、把亏损截短”的思路。不过,段收益中位只有 +8.3%,而买入持有基准各段均值 +32.3%,意味着多数切法的收益水平并不突出;若没有极端好的那几段,策略与“什么都不做”的差距会更明显。 弱点也很清楚。最差段收益 -41.0%、最深回撤 50.3%,与最好段 +97.7%/回撤 10.3% 形成鲜明对照,说明它对行情类型和窗口边界很敏感。震荡市、低波动环境或信号频繁反转时,延续假设容易失效,回撤会被放大;而在单边趋势中,它可能跑出高段收益。读者最该看两个数字:盈利段 61/90 和中位 +8.3%,它们说明“多数时间正收益,但幅度一般”;再看最深回撤 50.3% 和基准 +32.3%,它们说明“尾部风险很大,且没有稳定超过持有”。 参数来源与方法的局限必须说明。原文没有给出 interval、四个入场触发源的具体指标与参数、出场规则的具体形式与参数、仓位金额,这些是按行业惯例填的,其余照搬原文。因此本次复现能验证的是“这组填充参数和这套切法”下的历史表现,不能证明原策略在任何参数下都成立;参数敏感性、交易成本、滑点、资金费率等也未在事实中体现。样本区间和窗口切法决定了结果,换个 seed 虽可复现同一组切分,但不代表换一段历史会得到同样分布。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 61 段 · 中位 +8.3%
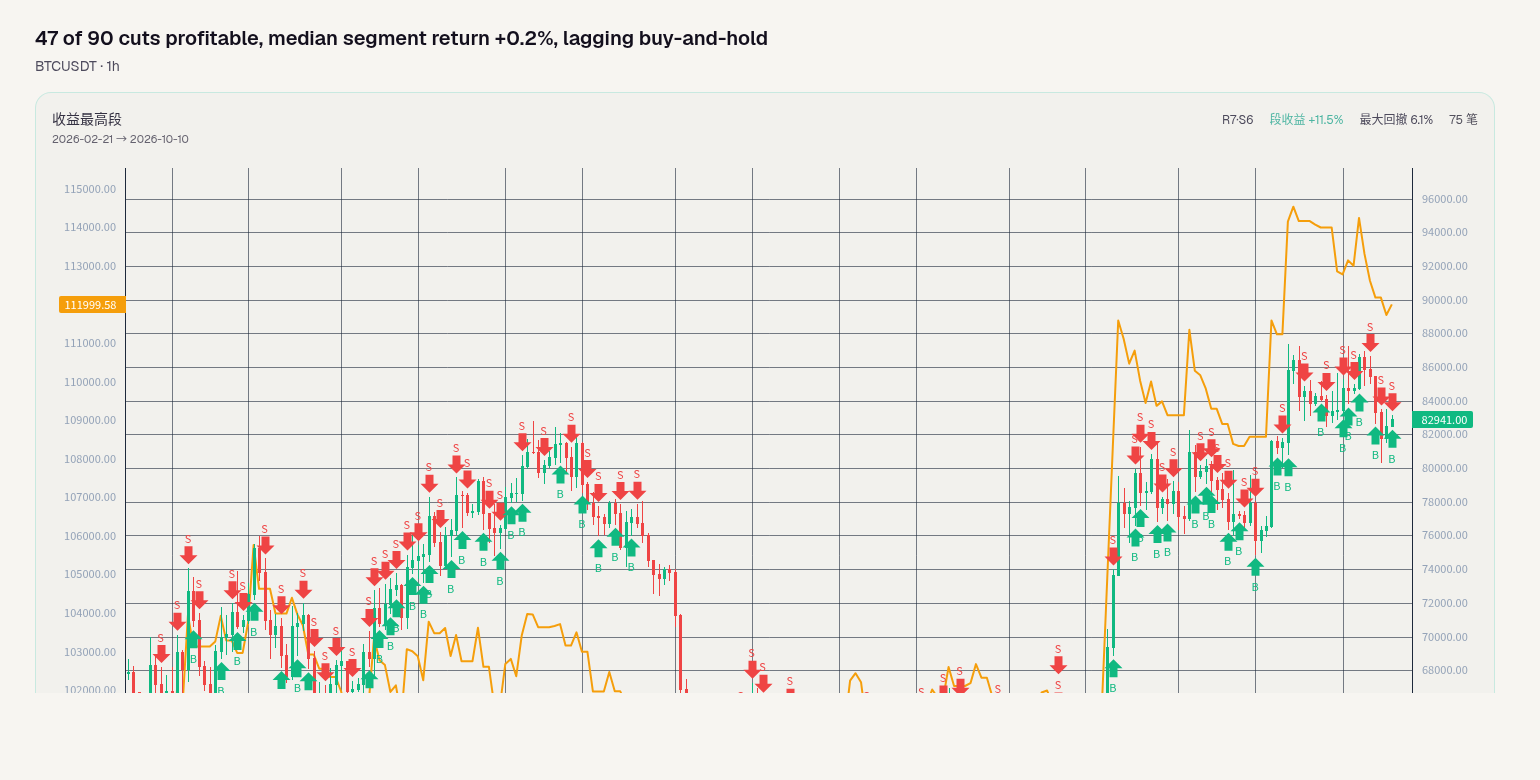
90 次切法 47 次盈利,中位段收益 +0.2%,不及持有
BTCUSDT · 1h · 2026-10-12
先说结论:这套加密海龟趋势跟踪在 BTCUSDT 1h 上的 90 次回测里,47 次盈利、43 次亏损,段收益中位只有 +0.2%,而同期什么都不做的买入持有基准,各段收益均值是 +30.9%。它没有爆仓(0 段),也确实赚到过钱,但在这次验证的切法下,它整体跑输「拿着不动」,而且多数时候基本在原地打转。 具体数字是这样分布的:90 段里,段收益最高 +11.5%,最低 -8.7%,中位 +0.2%;所有段中最深的一次回撤是 14.8%。最好的一段是第 7 轮第 6 段,段收益 +11.5%,该段最深回撤 6.1%;最差的一段是第 13 轮第 5 段,段收益 -8.7%,该段最深回撤 12.4%。单笔平均盈利 1230 美元、单笔平均亏损 621 美元,盈亏比接近 2:1,但盈利的段数并不占优——这正是判断它性格的关键组合。 它赌的是什么?说白了就是趋势一旦形成会延续。策略用唐奇安通道突破决定入场,用 ATR 衡量波动并设置止损,靠少数几段顺畅的单边行情赚回大量的小额亏损。2:1 的盈亏比配上 47/90 的胜率,是这类设计的典型指纹:赢的次数不多,靠单笔赢得够大来覆盖频繁的小亏。所以它赚钱的来源不是「看对方向」,而是「错了就小亏离场、对了就让利润跑」。 弱点也很清楚:它怕震荡和低波动。价格反复穿越通道边界时,突破信号会接连触发,随即被反向波动打掉 ATR 止损,形成一连串小亏;而趋势迟迟不启动,那些本该贡献主要收益的大赢段就不出现。中位 +0.2% 与最高 +11.5% 之间的巨大落差说明,收益高度集中在极少数窗口——换一批切分边界,结论就可能从「小赚」滑向「小亏」。它对参数同样敏感,通道周期、ATR 倍数、单笔风险比例里任何一个变动,都会改变入场频率和止损距离,进而改变整段结果。 有一点必须如实说明:原文并未给出 donchian_entry_period、donchian_exit_period、atr_period、atr_stop_multiple、risk_percent 这五个参数,本次验证是按行业惯例取值后照搬其余设定完成的,因此这里呈现的是「这套思路在常见参数下的表现」,不等于原始配置的表现。另外,90 次回测并不是 90 个独立样本:它是把同一份历史切成 6 个不重叠窗口、每轮抖动边界重复 15 轮得到的,随机种子已落库,用同一个 seed 可以完整复现出同样的 90 次切分。样本区间限定在给定历史内,更早的周期与其它标的都没有覆盖。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 47 段 · 中位 +0.2%
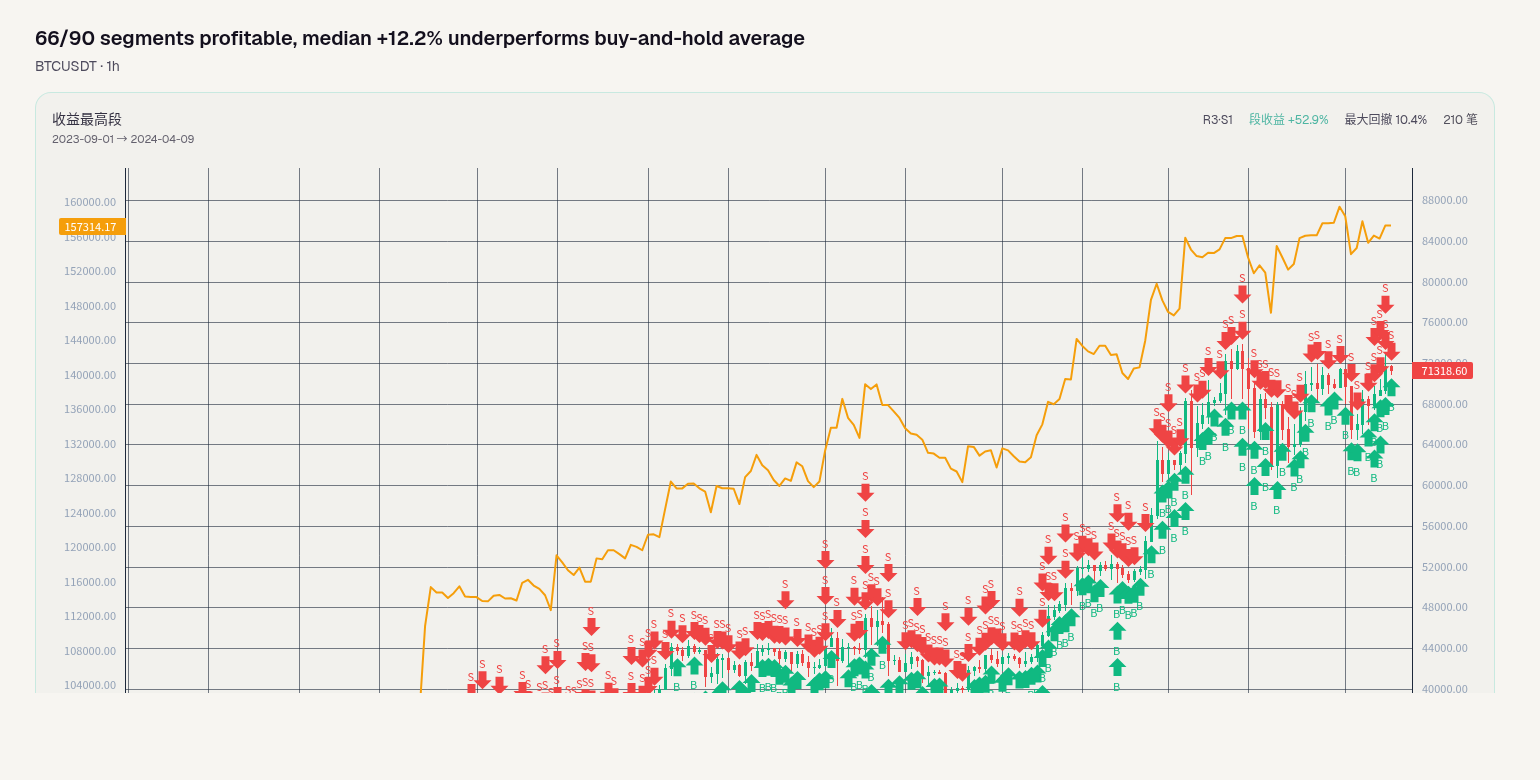
66/90段盈利,中位+12.2%跑输持有均值
BTCUSDT · 1h · 2026-10-11
EVWMA-VWAP MACD 策略在 BTCUSDT 1h 上的 90 次切法回测,给出了一个很典型的答案:多数切法里它是赚钱的,但赚得不如什么都不做。90 段里 66 段盈利,没有一段爆仓;可是段收益中位数只有 +12.2%,而同期单纯持有该标的、不做任何交易,各段收益均值是 +30.1%。换句话说,这套策略在历史数据里跑赢了亏损,却没有跑赢持有。 切法不同,结果差得很远。最好的一段是第 3 轮第 1 段(2023-09-01 → 2024-04-09),段收益 +52.9%,同一段的最深回撤只有 10.4%;最差的一段是第 6 轮第 5 段(2025-09-30 → 2026-03-03),段收益 -23.1%,同一段的最深回撤高达 27.1%。把 90 段放在一起,最深的一次回撤是 30.1%,这就是它在历史数据里“最多亏过多少”的直接回答。单笔层面,平均盈利 $1,722、平均亏损 $856,金额上的对比看起来不差,但必须和段收益之间 +52.9% 与 -23.1% 的巨大落差放在一起读。 它赌的是什么?核心假设是趋势一旦形成就会延续。以 MACD 作为信号来源,叠加 EVWMA 与 VWAP 参与价格平滑,目的不是预测拐点,而是希望金叉之后价格还能继续往上走一段、死叉之后还能继续往下走一段。66/90 的段盈利比例说明,这个假设在多数切法里没有被证伪;平均盈利 $1,722 明显大于平均亏损 $856,也说明它的收益并不是靠频繁的小额盈利累积,而是靠少数几笔大盈利单去覆盖更多的小额止损。这是趋势跟随型策略的典型形状,收益分布天然是偏斜的。 弱点同样写在数字里。MACD 在震荡市里会反复穿越,止损参数 stopPercent 决定它多久被扫出一次;低波动、窄幅横盘的行情下,趋势延续的假设最容易落空,策略反复开平仓,止损与交易成本一起累积。最差段的最深回撤 27.1% 已经接近全局最深回撤 30.1%,说明大回撤并非均匀分布,而是集中在趋势反转、浮盈被一次性吐回去的那几段。反过来看,最好段 +52.9% 只伴随 10.4% 的回撤,指向的是顺畅的单边趋势行情。简单说,它赚的是趋势的钱,代价是在没有趋势的时候持续磨损;段收益中位 +12.2% 与最差段 -23.1% 之间的落差,也提示它对“切到哪一段行情”相当敏感。 方法上的局限需要说清楚。第一,这 90 次回测来自同一份数据的 15 轮 × 6 段切法,不是 90 个独立样本;窗口之间不重叠,但共享同一段历史行情,66/90 不能当作独立胜率来读。第二,参数并非原文给出:evwma_length、macd_smoothing_length、signal_smoothing_length、stopPercent,以及 position_value 从 50000 到 100000 的存量修正为满仓,都是按行业惯例填写的。这意味着复现结果对应的是一组替代参数,而不是原始取值,换一组参数结论可能明显不同。第三,随机种子已经落库,任何人用同一个 seed 都能复现出完全相同的 90 次切分,但能复现的是切法本身,不是这套策略在未来的表现;样本也只覆盖历史区间,没有做样本外验证。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 66 段 · 中位 +12.2%
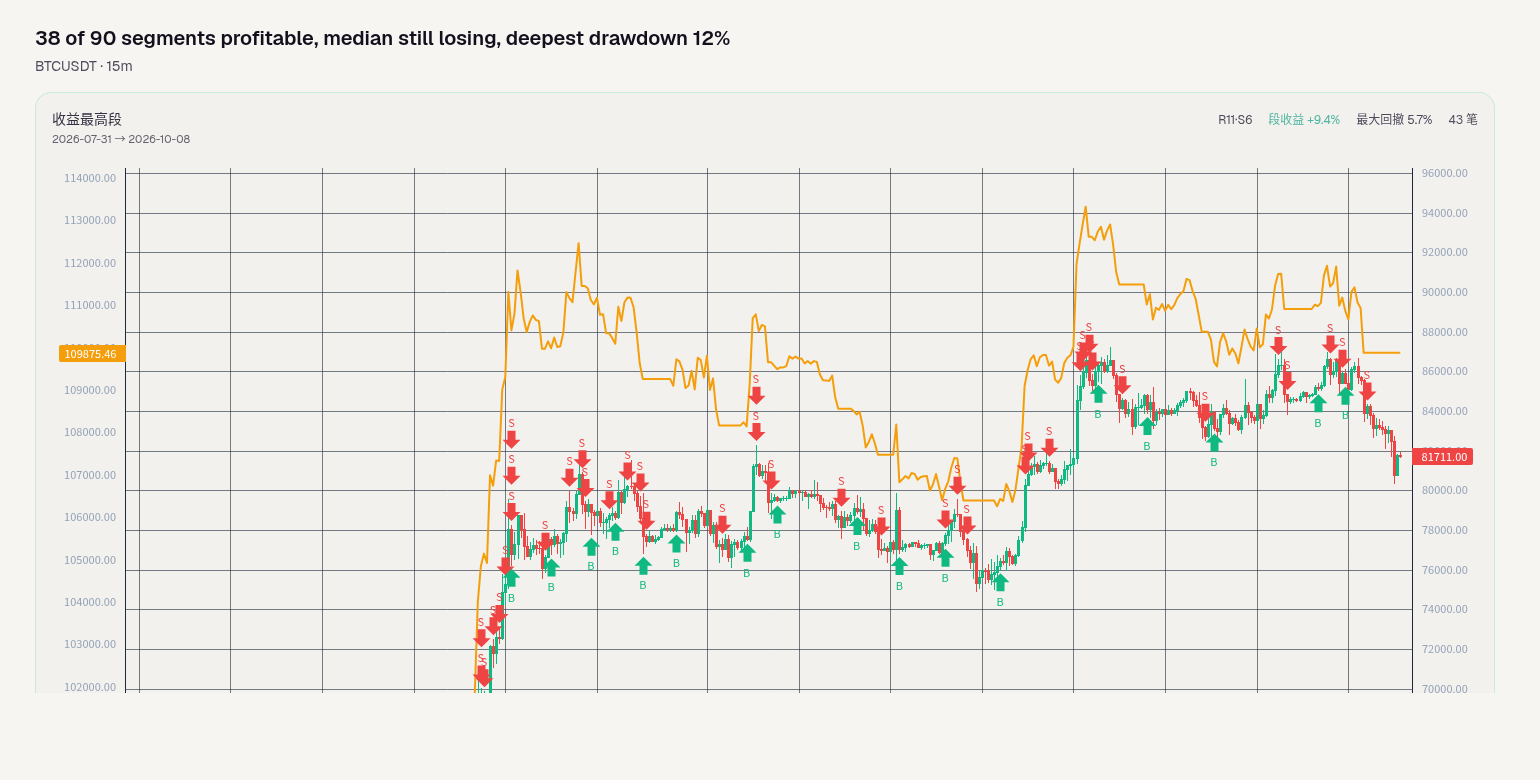
90段38段盈利,中位仍亏,最深回撤12%
BTCUSDT · 15m · 2026-10-10
200EMA顺势吞没剥头皮在BTCUSDT 15m上的90次历史切法里,只有38段盈利,段收益中位-0.8%、最高+9.4%、最低-8.9%,90段中最深回撤12.0%。这组数说明它不是多数时间都能带来正收益的策略,而是一个收益偏薄、对市场状态和切法都敏感的短线打法。同期“买入持有”各段收益均值-3.0%,策略中位-0.8%看似少亏,但这是中位对均值,且多数段仍未盈利,不能据此认定它稳定跑赢什么都不做。 它赌的核心假设是:价格在200EMA给出的趋势方向上出现吞没形态后,短期动能会延续。200EMA过滤方向,吞没K线触发入场,策略赚的是趋势中一小段惯性钱。单笔平均盈利$1,125、平均亏损$1,000,说明假设在部分趋势段能兑现一点优势,但优势很薄,遇到滑点、手续费或成交变差,边际可能被吃掉。 弱点也在这里。震荡市里200EMA容易走平,价格反复穿越,吞没形态容易变成假突破信号,止损被连续触发;低波动下,价格走不出足够空间,$1,125对$1,000的薄优势更难覆盖成本。90段中最深回撤12.0%,最差段第7轮第5段2026-05-11→2026-08-18段收益-8.9%,该段最深回撤10.8%,说明不利切法下亏损可以相当集中。最好段第11轮第6段2026-07-31→2026-10-08段收益+9.4%,该段最深回撤5.8%,也说明正收益高度依赖特定趋势窗口。 读者最该盯住的不是最高段+9.4%,而是盈利段38/90和段收益中位-0.8%。前者说明90次切法里多数没有盈利,后者说明典型切法本身落在小幅亏损附近,这两个数放大了“最好段”的偶然性。另一个关键数是90段最深回撤12.0%,它回答“最多亏过多少”。与买入持有各段均值-3.0%相比,策略中位-0.8%在不利环境中可能少亏,但这不等于稳定创造正收益,更像是部分区间减少了下跌暴露。 方法上,90次回测不是90个独立样本,而是同一份历史切成6个不重叠窗口、重复15轮并随机抖动边界得到的90个不同切法;随机种子已落库,同一种子能复现相同切分,因此结论高度依赖切法。参数方面,rsi_period、interval、stopPercent、risk_percent原文没有给出,是按行业惯例填的,其余照搬原文,这意味着结果可能随这些默认取值变化。本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 38 段 · 中位 -0.8%
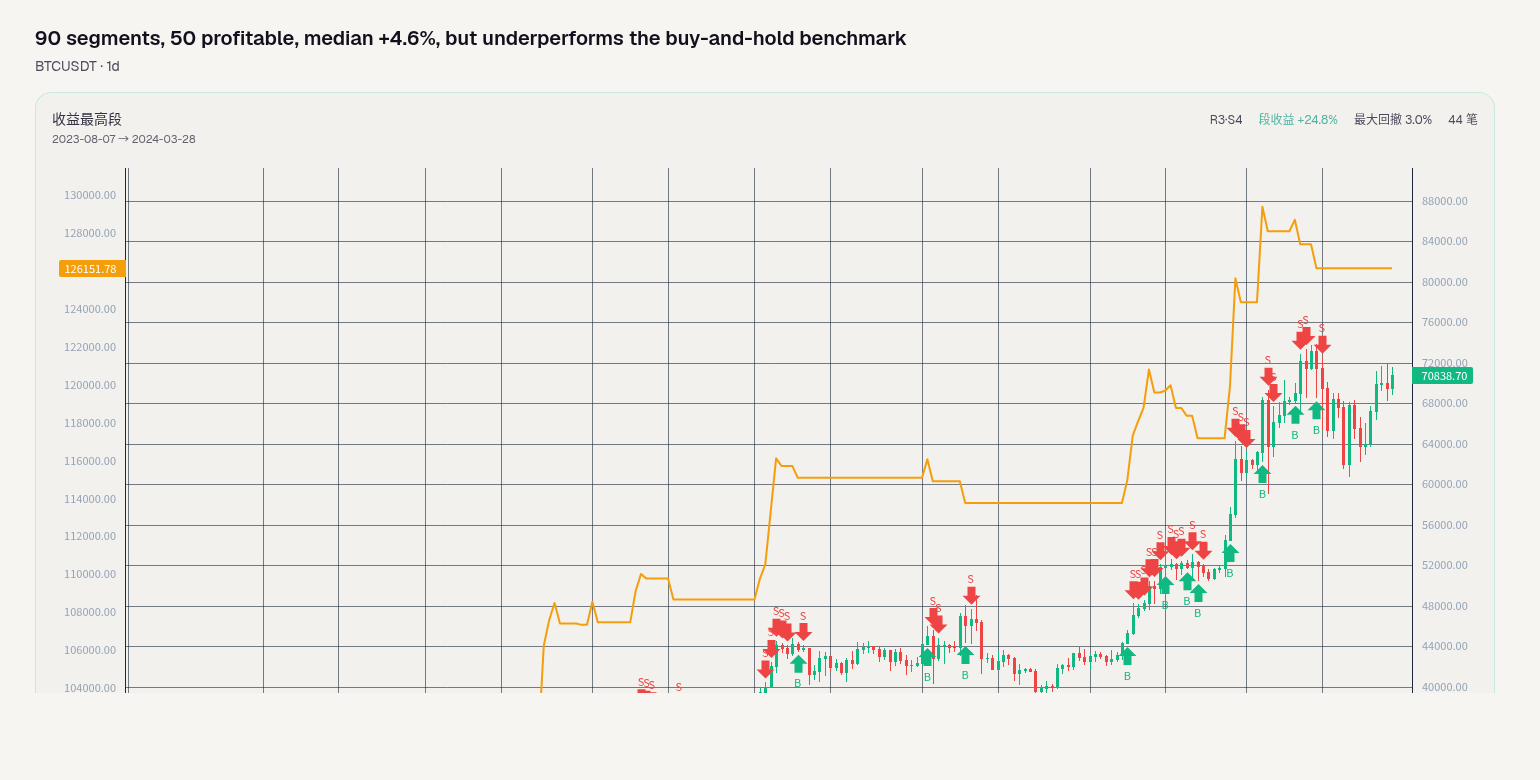
90段50段盈利,中位+4.6%,但跑输持有基准
BTCUSDT · 1d · 2026-10-09
ATR通道突破趋势策略这次最值得先看的是:90次切法里50次盈利,段收益中位+4.6%,最高+24.8%,最低-14.3%,最深回撤14.7%。但同一批切法下,什么都不做、单纯持有该标的的各段收益均值是+101.4%。所以结论并不复杂:这段历史里,它并没有跑赢持有,至少多数切法没有。90次回测也不是90个独立样本,而是把同一份历史切成6个不重叠窗口、重复15轮不同边界抖动后的结果。盈利段50/90,意味着接近一半的切法不赚钱。爆仓0段,单笔平均盈利$1,331,单笔平均亏损$797。 它赌的核心假设是趋势一旦形成,延续的概率高于反转。通道突破负责在价格走出区间时入场,ATR则用来适应波动,帮助设置止损或风险暴露。趋势顺的时候,它能在相对浅的回撤里拿到一段利润,最好的一段是第3轮第4段,2023-08-07到2024-03-28,段收益+24.8%,该段最深回撤3.1%;趋势不顺时,突破会变成假突破,反复进出会让亏损累积,最差的一段是第6轮第2段,2021-01-17到2022-03-17,段收益-14.3%,该段最深回撤14.6%。 弱点也在这里。震荡市、低波动、区间反复,是这类策略最容易失效的环境。价格没有持续方向,通道突破信号频繁出现又消失,单笔平均亏损$797虽然小于平均盈利$1,331,但如果连续遇到亏损,段收益就会转负。盈利段只有50/90,也说明结果对切法很敏感:换个窗口起点,中位+4.6%可能被最高+24.8%或最低-14.3%拉向两边。这不是独立样本的强证据,更像是同一段历史的多种切法测试。 还有一个关键局限:原文没有给出donchian_period、ma_period、atr_period、risk_percent_value、stop_percent这五个参数,这次是按行业惯例填的,其余照搬原文。也就是说,结果依赖这些未经原文确认的取值。切法随机种子已落库,可复现,但这只能保证切分一致,不能消除参数选择带来的不确定性。爆仓0段说明在这批回测里没有触发爆仓,不代表极端行情不会发生。 与什么都不做的对比最该记住:买入持有基准各段收益均值+101.4%,而策略段收益中位+4.6%、最高+24.8%。即便它把最深回撤控制在14.7%,在这段历史里也没有跑赢持有。所以判断它行不行,不能只看某一段+24.8%,也不能只看0段爆仓,而要同时看盈利段50/90、段收益分布和与持有基准的差距。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 50 段 · 中位 +4.6%
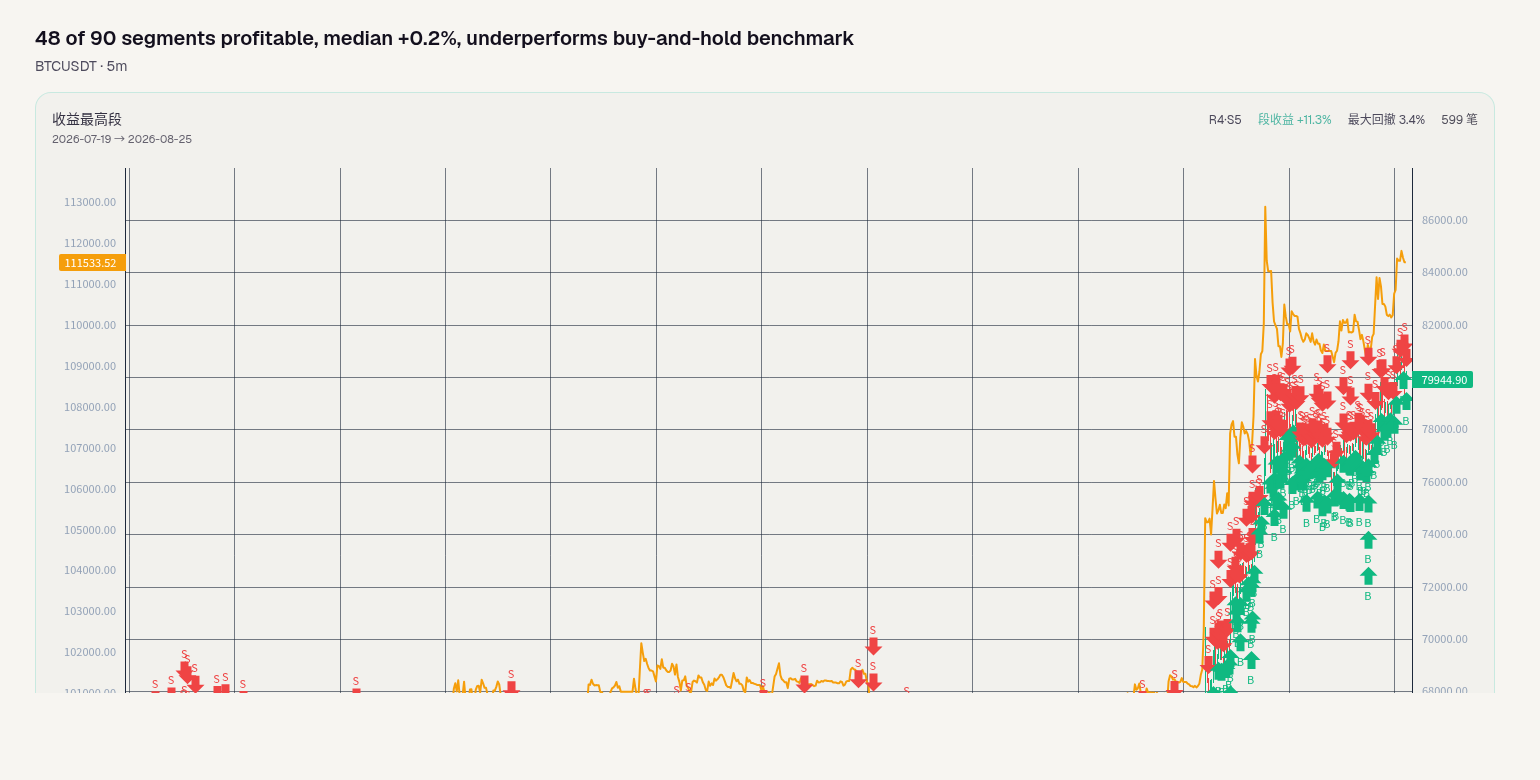
90段48段盈利,中位+0.2%,跑输持有基准
BTCUSDT · 5m · 2026-10-08
VWAP回踩反转策略在 BTCUSDT 5m 上做了 90 次切法回测:48 段盈利,段收益中位 +0.2%,最高 +11.3%,最低 -8.2%,最深回撤 10.8%。同期买入持有各段收益均值 +5.1%。把这些数放在一起,结论是:多数切法下它只是接近打平,没有稳定跑赢什么都不做。 这 90 次不是 90 个独立样本,而是同一份历史切成 6 个不重叠窗口、重复 15 轮并随机抖动边界得到的 90 个切法。随机种子已落库,同一 seed 能复现完全相同的切分。最好段是第 4 轮第 5 段,2026-07-19 至 2026-08-25,段收益 +11.3%,该段最深回撤 3.4%;最差段是第 5 轮第 3 段,2026-05-16 至 2026-06-19,段收益 -8.2%,该段最深回撤 8.6%。90 段里没有爆仓,占比 0.0%。单笔平均盈利 242 美元、平均亏损 80 美元,但这是金额,不是百分比。 它赌的是价格快速偏离后回踩 VWAP,并在 VWAP 附近反转。核心假设是短期均值回归:订单流在 VWAP 一带形成承接或压制,价格回踩后重新走。盈利来源就是这种回踩确认后的短促波动。但中位段收益只有 +0.2%,说明这个假设只在部分窗口兑现,多数时候优势不明显。 弱点在震荡和低波动里最明显。价格反复穿越 VWAP,信号噪音大,止损容易频繁触发;强趋势里,回踩后不反转,逆势仓位会被拖住。最差段 -8.2%、最深回撤 10.8% 说明连续不利窗口并不温和。盈利段 48/90 只是略过一半,中位收益又接近零,说明结果可能靠少数好段拉高,比如最高段 +11.3%;好段减少,整体就会转弱。另一个风险是参数敏感:原文没有给出 interval、ma_period、volume_ma_period、atr_period、risk 仓位参数与止损百分比,这些按行业惯例填入,其余照搬原文。换一组参数,90 次切法的结果可能不同。 读者最该看的是盈利段 48/90、段收益中位 +0.2%、最深回撤 10.8%,以及买入持有各段收益均值 +5.1%。前三个说明它多数时间不赚钱、且要承受明显回撤,最后一个说明在这批切法里它没有跑赢什么都不做。样本区间和参数取值是主要局限,当前结论只对应这套按惯例填入的参数版本。本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 48 段 · 中位 +0.2%
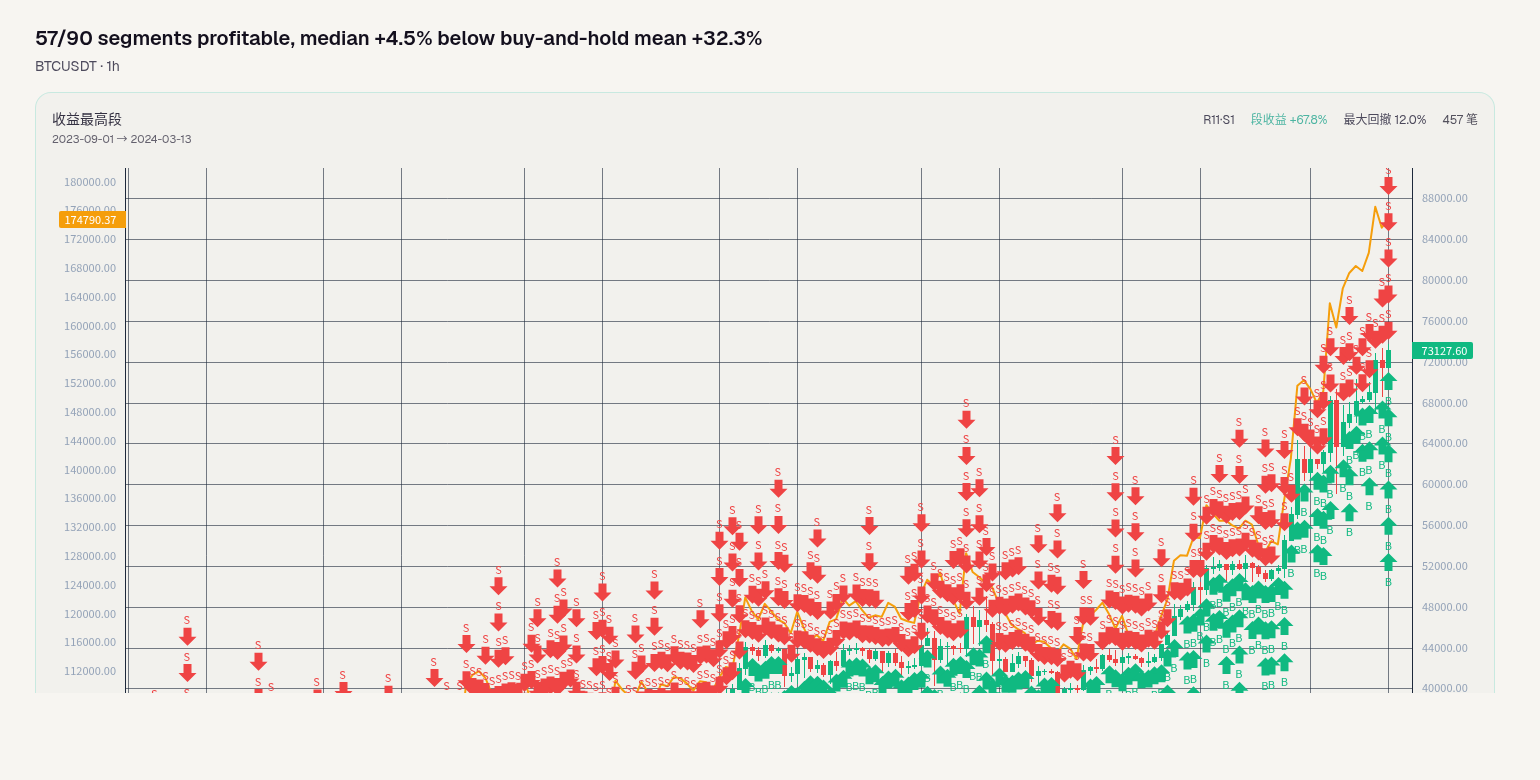
90段57段盈利,中位+4.5%低于买入持有均值+32.3%
BTCUSDT · 1h · 2026-10-07
UT Bot ATR跟踪止损策略在BTCUSDT 1h的90次切法回测中,57/90段盈利,段收益中位+4.5%,最深回撤29.2%,爆仓0段。但同期买入持有各段收益均值+32.3%,中位段收益只有+4.5%,多数切法下它没有跑赢什么都不做。它是一套在趋势段放大收益、在震荡段被反复磨损的趋势跟踪系统。 数据摊开:段收益中位+4.5%,最高+67.8%,最低-15.6%;盈利段57/90。最好段第11轮第1段2023-09-01→2024-03-13,收益+67.8%,该段回撤12.2%;最差段第4轮第3段2024-08-01→2025-03-14,收益-15.6%,该段回撤25.0%。单笔平均盈利$1,265,单笔平均亏损$438,盈利端厚于亏损端。这说明它不是靠高胜率,而是靠少数趋势段的大盈利覆盖多数小亏损。 它赌趋势一旦形成会延续。ATR跟踪止损在价格朝有利方向走时跟随移动,让盈利奔跑;反向时尽快截断亏损。所以单边、波动放大且方向明确的行情最舒服,最好段+67.8%且该段回撤12.2%就是例证。反过来,震荡、低波动时ATR止损会被反复触发,单笔平均亏损$438虽小,次数一多仍会侵蚀段收益。弱点因此集中在震荡市、低波动和参数敏感。 盈利段57/90,说明仍有相当比例切法亏损;最差段-15.6%且该段回撤25.0%,全样本最深回撤29.2%,连续止损或趋势反转时回撤会放大。参数上,atr_period、atr_multiplier、ma_period、interval、position_size原文没有给出,是按行业惯例填的,其余照搬原文。所以本次只代表这组填充参数,不能证明原策略在其他参数下也一样。 方法局限:90次回测是同一份数据的90个不同切法,不是90个独立样本;切成6个不重叠窗口、重复15轮,每轮随机抖动边界,随机种子已落库,同一seed可复现相同切分。但切法再多,也改变不了样本重叠和区间覆盖有限。与买入持有各段收益均值+32.3%相比,策略中位+4.5%更低,最高+67.8%只代表少数切法。读者最该看盈利段57/90、中位+4.5%对买入持有均值+32.3%、最深回撤29.2%。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 57 段 · 中位 +4.5%
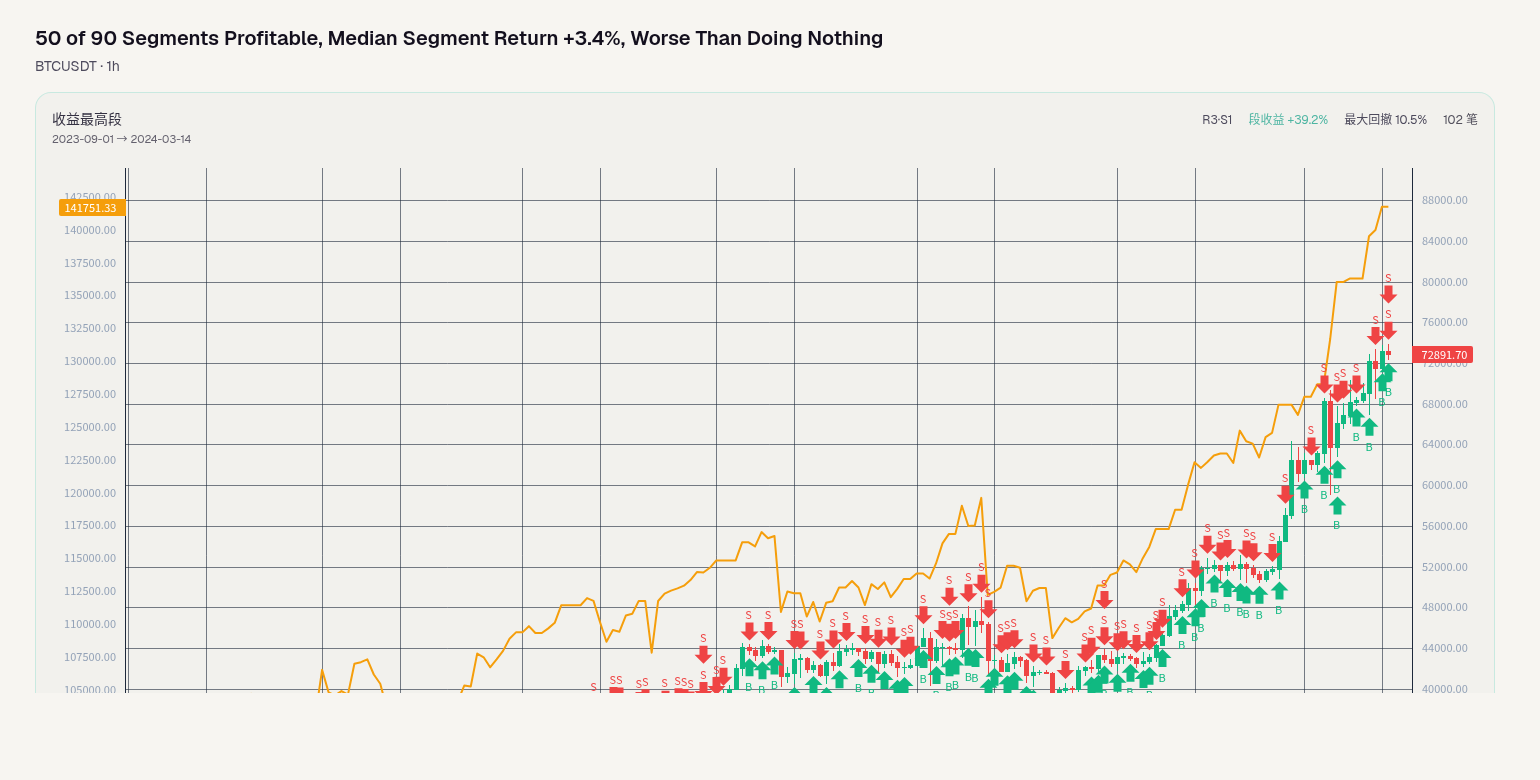
90段50段盈利,段收益中位+3.4%,不如什么都不做
BTCUSDT · 1h · 2026-10-06
RSI背离(周期5)多空策略在 BTCUSDT 1h 上做了 90 次分段回测,结果是 50 段盈利、40 段亏损,段收益中位 +3.4%,最深回撤 26.9%;而同期“什么都不做”的各段收益均值是 +32.6%。这组数字说明,它不是一套能稳定跑赢持有的规则,而是靠少数趋势段抓出较大利润、在多数时间里缓慢磨损的择时方法。 先把事实摆齐。测试规模是 15 轮 × 6 段,共 90 次回测,每轮把历史切成 6 个不重叠窗口并随机抖动边界。段收益中位 +3.4%,最高 +39.2%,最低 -18.1%;90 段里最深的那次回撤 26.9%;爆仓 0 段。单笔平均盈利 $947,单笔平均亏损 $1,736。最好的一段是 2023-09-01 至 2024-03-14,段收益 +39.2%,该段最深回撤 10.9%;最差的一段是 2026-03-16 至 2026-10-04,段收益 -18.1%,该段最深回撤 24.4%。 它在赌什么?RSI 背离的核心假设是“价格与动量短暂不同步之后会反向修复”,也就是在急涨急跌之后押一次均值回归,多空两个方向都做。它赚的是超跌反弹或超涨回落的那一小段,所以必须要求行情在窗口内给出足够的方向性摆幅。一旦进入震荡或低波动状态,指标会反复给出背离信号,价格却只是横向磨,止损被一次次触发。单笔平均亏损 $1,736 大于单笔平均盈利 $947,意味着这套规则对“错一次要亏掉两次对”非常敏感,胜率不够高就很难留下利润;而 50/90 的段胜率显然没到这个水平。 失效的条件,数据里写得很直白。最差段 -18.1%、该段最深回撤 24.4%,对应的正是窗口内没有可交易的修复行情、信号连续失手的场景;而 90 段中最深 26.9% 的回撤,意味着中途要扛过接近三成的浮亏,对仓位管理的要求相当高。换句话说,它在单边趋势段里表现不差,在来回震荡、波动被压低的阶段最容易失血,这两类行情之间的切换往往无法提前知道,这才是它真正的风险来源。 更该被读者记住的是与买入持有的对比。基准给的是各段收益均值 +32.6%,策略这边段收益中位只有 +3.4%,即便拿最高段 +39.2% 去对照,也只是刚刚越过基准均值,而一半的切法是亏的。也就是说,在绝大多数切法下,这套策略的结果不如单纯持有该标的;能跑出来的少数段,靠的是一段明确行情被窗口恰好框住。需要说明口径差异:基准是各段均值,策略这里给的是中位与极值,两者不完全同口径,但方向上的结论已经足够清楚。 最后是方法与局限。这 90 次回测不是 90 个独立样本,而是同一份数据的 90 种切法,切法之间高度相关,随机种子已落库,任何人用同一个 seed 都能复现出完全相同的切分。参数方面,interval、rsi_period、entry_rsi_threshold、position_size、stopPercent 以及 position_value(由 50000 改为 100000,存量修正为满仓)原文没有给出,是按行业惯例填的,也就是说这套取值本身未经原文确认,换一套参数结论可能不同。因此上面的数字只能理解为“在这套设定与这段样本下”的历史结果。本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 50 段 · 中位 +3.4%
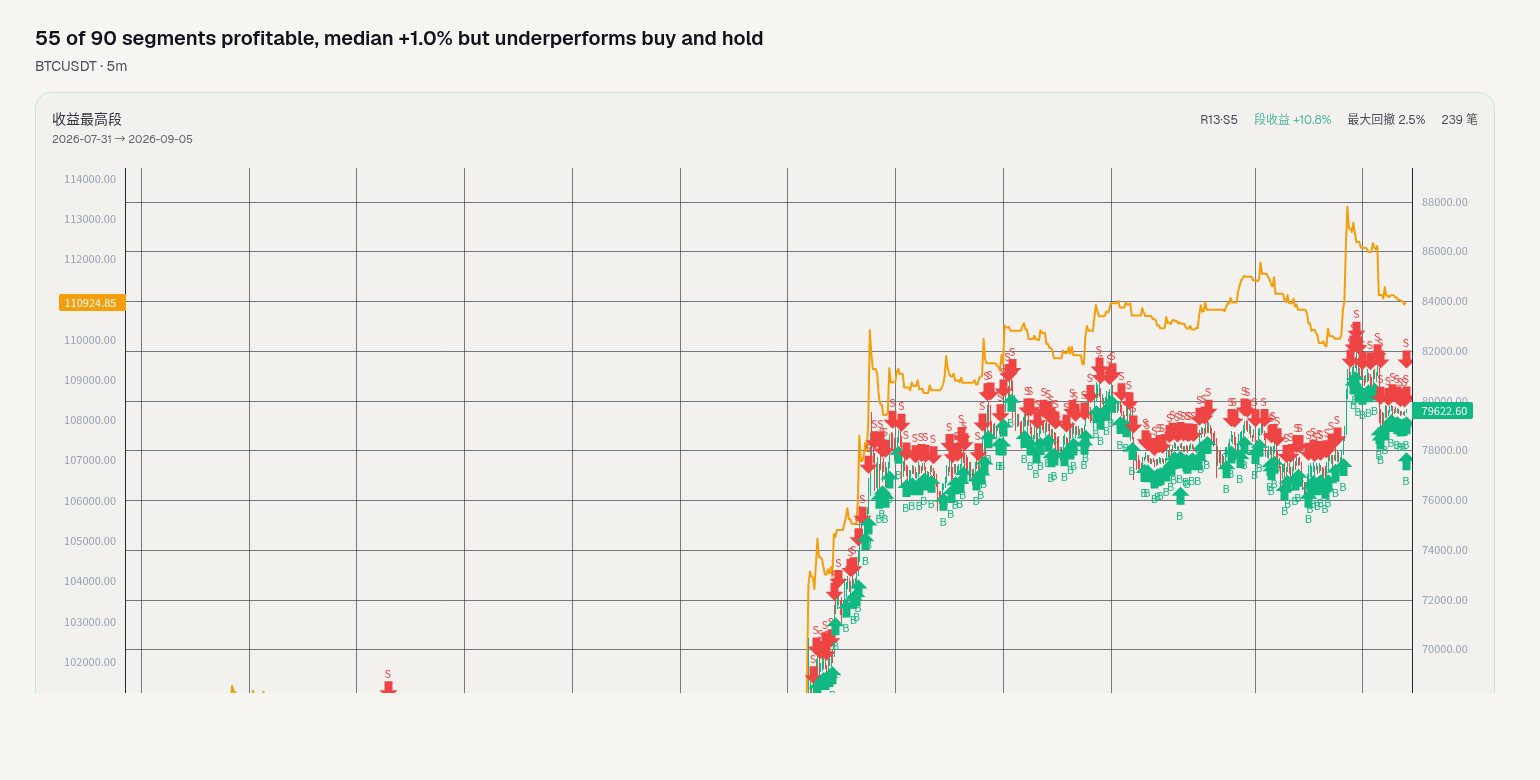
90段55段盈利,中位+1.0%但跑输买入持有
BTCUSDT · 5m · 2026-10-05
波动率强制剥头皮在 BTCUSDT 5m 上做了 90 次切法回测:盈利段 55/90,段收益中位 +1.0%,最高 +10.8%,最低 -8.1%,90 段里最深回撤 9.6%,爆仓 0 段。它能做出正收益,但典型切法赚得很薄;同期买入持有各段收益均值 +5.4%,从汇总数看并没有跑赢什么都不做。 最好段是第 13 轮第 5 段,2026-07-31 至 2026-09-05,段收益 +10.8%,该段最深回撤 2.5%;最差段是第 10 轮第 3 段,2026-05-10 至 2026-06-10,段收益 -8.1%,该段最深回撤 9.6%。单笔平均盈利 $274、单笔平均亏损 $129,说明利润引擎依赖盈利单金额大于亏损单金额;但段收益中位只有 +1.0%,这种单笔优势在多数切法里没有累积成厚利润。盈利段 55/90,也说明有相当比例的回测窗口并不赚钱。 它赌的是:在 5 分钟级别上,满足布林带、均线、ADX 等条件后,短期波动会出现可重复捕捉的价差;ATR 和 stop_percent 用来控制单次亏损,靠多次小额交易累积。核心假设是波动条件触发后,短周期价格运动有一定延续性或可重复性,且盈利单平均金额能覆盖亏损单。但震荡、低波动或快速反转时容易失效:ADX 过滤可能减少信号,布林带附近的来回穿刺可能让止损反复触发,段收益会从 +10.8% 滑向 -8.1%。最深回撤 9.6% 正好出现在最差段,说明回撤与亏损段高度相关,而非平滑分散。 更关键的是,90 次回测不是 90 个独立样本,而是同一份数据切成 6 个不重叠窗口、重复 15 轮并随机抖动边界得到的 90 个不同切法;随机种子已落库,同 seed 能复现相同切分。换个窗口边界,结论就可能变化:中位 +1.0% 与最高 +10.8% 差距很大,最差 -8.1% 也说明部分切法会明显受伤。这种对切法敏感的形态,是判断稳健性时最该盯住的信号。读者重点看两个数:盈利段 55/90,说明它多数时间只是勉强偏正;段收益中位 +1.0%,说明典型结果很薄,扣掉未给出的手续费、滑点和资金费率后可能更薄。 参数来源是这次验证最大的不确定处:interval、bb_period、bb_std、ma_period、adx_period、adx_threshold、atr_period、stop_percent 原文没有给出,是按行业惯例填的,其余照搬原文。这意味着数字只能反映这套填充参数在给定切法下的表现,不能证明换参数、换标的或换样本仍成立。完整样本区间、仓位规则、手续费和滑点假设也未在事实中列出,因此这次复现验证的是段收益与回撤的统计形态,而不是完整实盘结果。本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 55 段 · 中位 +1.0%
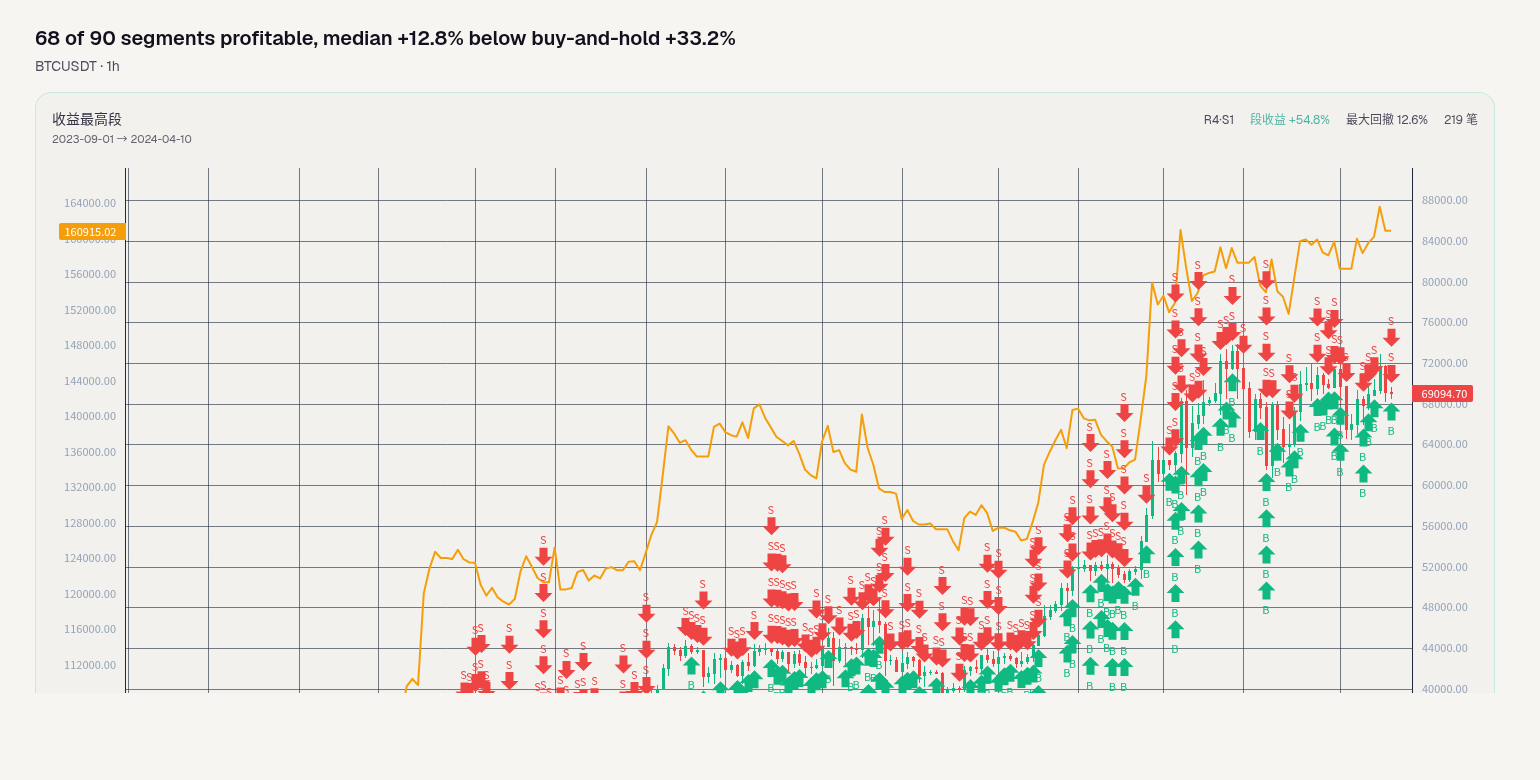
90段68段盈利,中位+12.8%低于持有+33.2%
BTCUSDT · 1h · 2026-10-05
这次复现的结论是:吞没形态+均线突破在 BTCUSDT 1h 上,90 次不同切法中有 68 次段收益为正,段收益中位 +12.8%,最高 +54.8%,最低 -17.0%,90 段里最深回撤 26.7%。但同一批切法下,单纯持有该标的的各段收益均值是 +33.2%,策略中位段收益低于这个数字。它多数切法能赚钱,却未必跑赢什么都不做。 数据事实先摆清楚。90 次回测不是 90 个独立样本,而是把同一段历史切成 6 个不重叠窗口、重复 15 轮并抖动窗口边界得到的 90 个切法;随机种子已落库,同一 seed 能复现完全相同的切分。盈利段 68/90,爆仓 0 段,占比 0.0%。单笔平均盈利 $2,381,单笔平均亏损 $489,这是金额而不是百分比。最好段是第 4 轮第 1 段 2023-09-01 至 2024-04-10,段收益 +54.8%,该段最深回撤 13.4%;最差段是第 3 轮第 5 段 2025-10-24 至 2026-02-22,段收益 -17.0%,该段最深回撤 19.4%。 这个策略在赌什么?它赌的是价格在均线附近出现吞没反转后,能够延续成一段趋势。吞没形态提供反转信号,均线突破提供方向确认,它希望过滤掉部分假信号,并在趋势启动时入场。核心假设是趋势一旦形成会延续,且均线可以作为动态过滤。若这个假设成立,单边行情中它有机会抓到较大的段收益,最好段 +54.8% 就是这种环境的体现。 弱点也很清楚。它最怕低波动、反复穿越均线的震荡市,因为吞没形态会频繁出现,但突破后没有跟随,止损和连续小亏会侵蚀收益。更关键的是,中位段收益只有 +12.8%,低于买入持有各段均值 +33.2%,说明在不少切法里它虽然赚钱,但赚得比直接持有少;68/90 的盈利段比例看起来高,可最差段能到 -17.0%,90 段里最深回撤 26.7%,说明它对窗口和参数敏感。单边上涨时,买入持有往往更占优;震荡或低波动时,均线突破容易失效。 参数来源是本次复现最大的不确定处。原文没有给出 interval、ma_period、position.value、exit_cross_below_MA 等参数,这些是按行业惯例填的,仓位从 10000 到 100000 做了存量修正为满仓,其余照搬原文。段收益和回撤会依赖这组补上的参数,换一组参数结论可能变化。方法上,15 轮×6 段的切法保证了可复现性,但样本仍来自同一份历史,不是独立样本;滑点、手续费、资金费率等细节没有复现,因此这里只能看作历史数据的切分验证,不是实盘成绩。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 68 段 · 中位 +12.8%
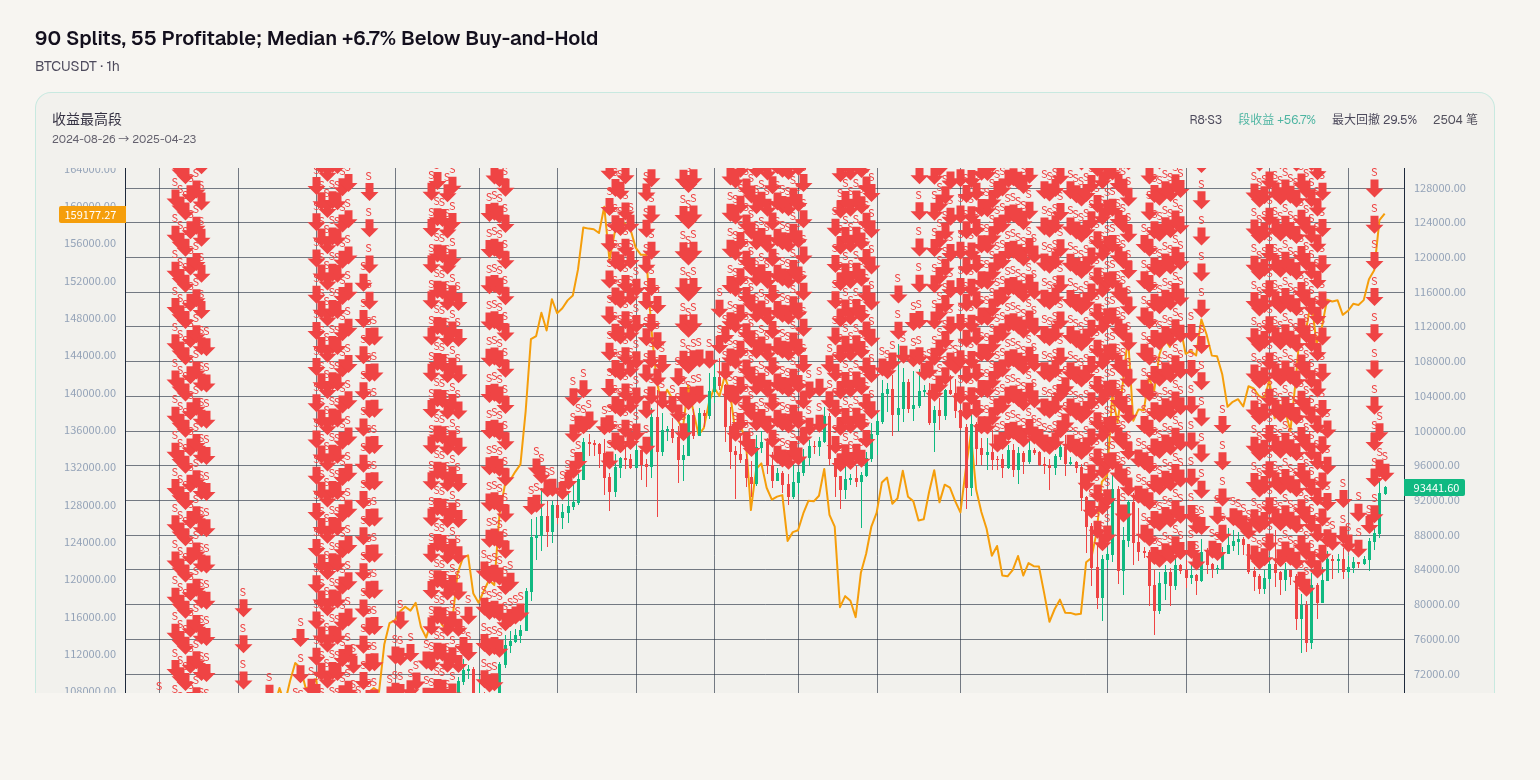
90段切法55段盈利,中位+6.7%低于买入持有
BTCUSDT · 1h · 2026-10-04
结论先说:这套 MACD+SMA200 趋势策略在 BTCUSDT 1h 上做了 90 次切法回测,55 段盈利、35 段亏损,段收益中位 +6.7%;而同一批切法里,什么都不做的买入持有各段收益均值是 +33.1%。它能赚,但典型一次切法的收获明显不如拿着不动。 把数字摊开。90 段里最好的是第 8 轮第 3 段(2024-08-26 至 2025-04-23),段收益 +56.7%,该段内最深回撤 30.4%;最差的是第 2 轮第 5 段(2025-11-01 至 2026-05-12),段收益 -45.3%,该段内最深回撤 49.6%,也是 90 段里最深的一次。全程没有一段爆仓。单笔平均盈利 $388、单笔平均亏损 $361。 它在赌什么?赌趋势一旦形成会延续:快慢均线交叉给出动量信号,SMA200 判断大方向,顺方向进场、趋势走完离场。这类逻辑的收益天然集中在少数几段大行情上,+56.7% 那样的段撑起整体,其余大量时间在小区间里来回磨。 弱点也在这。单笔平均盈利 $388 只比平均亏损 $361 高约 7%,盈亏比接近 1:1,胜率稍有下滑整段就可能由正转负;55/90 刚过半,并不宽裕。真正让它难受的是没有方向的震荡和波动收缩阶段——均线反复交叉、反复止损,这是它最容易失效的环境。最差段 -45.3% 配上 49.6% 的最深回撤也说明,极端单边行情里止损并没有把亏损压住。 方法上有几处必须交代。原文没有给出 interval、macd_fast、macd_slow、macd_signal_period、position_size 和 position.stopPercent,这些是按行业惯例填的;入场条件由多信号 AND 改为 OR,原配置前 800 根 bar 内 0 交易,改后触发 41 笔;仓位从 50000 调到 100000。结果因此对参数取值和入场逻辑相当敏感,不能等同于原始配置的表现。另外,90 次是同一份历史数据的 90 个不同切法,不是 90 个独立样本,段与段之间高度相关;段长只有几十天,段收益就是那几十天的原始总收益,不要放大到更长口径去读。随机种子已落库,同一 seed 可复现完全相同的 90 次切分。 要盯的其实只有几个数:盈利段 55/90 只是刚过半、段收益中位 +6.7% 说明典型一次切法收获很薄、最深回撤 49.6% 说明代价可能很重,再加上买入持有 +33.1% 这个参照——它没能跑赢什么都不做。本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 55 段 · 中位 +6.7%
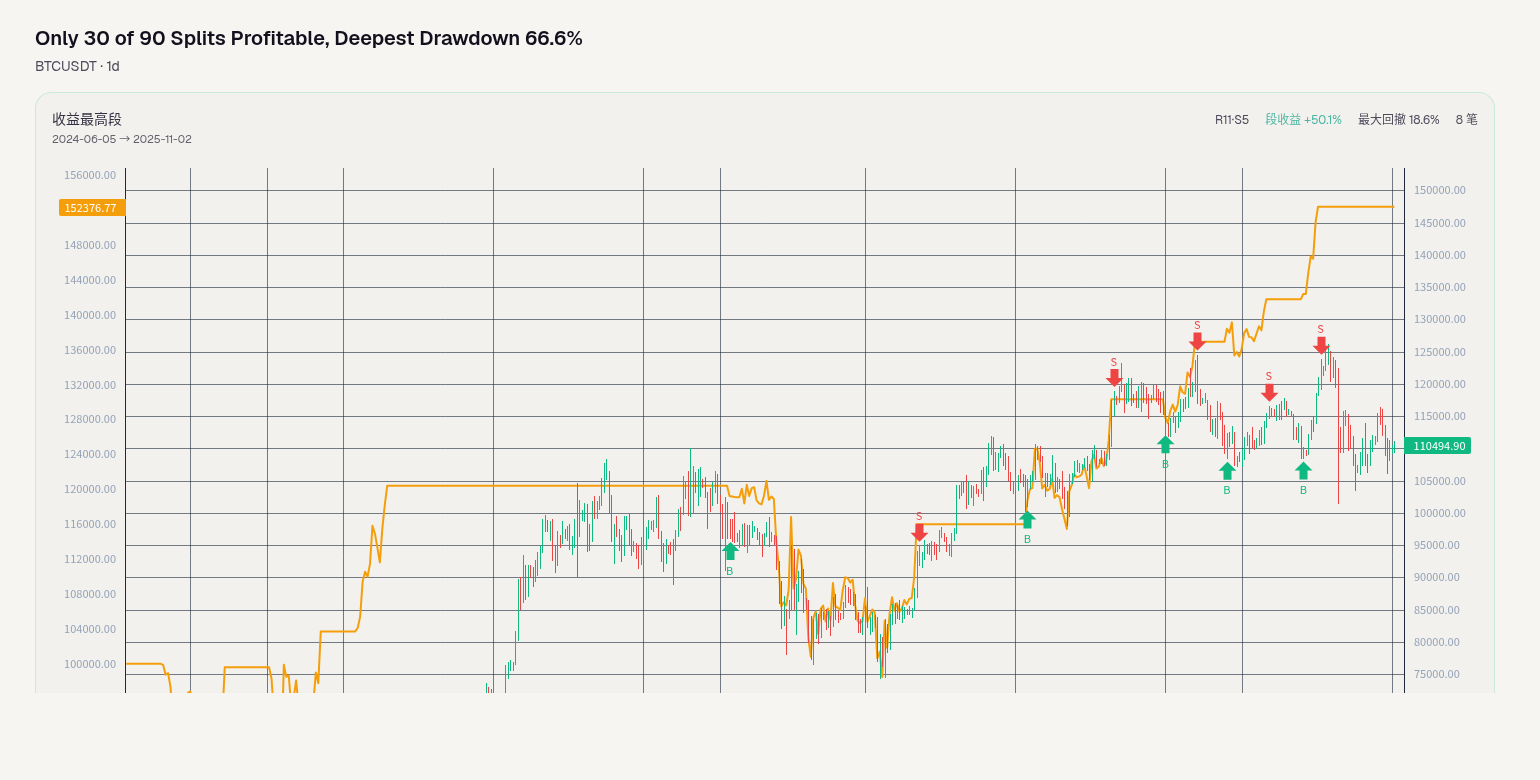
90次切法仅30次盈利,最深回撤66.6%
BTCUSDT · 1d · 2026-10-04
布林带+RSI双指标反转在BTCUSDT日线上的90次切法回测里,盈利段只有30/90,段收益中位 -12.1%,最深回撤66.6%;同期买入持有各段收益均值 +109.5%。从这组历史数据看,它没有跑赢什么都不做。 这次测试把整段历史切成6个不重叠窗口、重复15轮,每轮随机抖动边界,共90次回测;随机种子已落库,同一seed可复现相同切分。段收益最高+50.1%、最低-57.3%。最好的一段是第11轮第5段,2024-06-05至2025-11-02,段收益+50.1%,该段最深回撤19.0%;最差的一段是第2轮第2段,2021-01-30至2022-07-09,段收益-57.3%,该段最深回撤66.6%。爆仓0段(占比0.0%)。单笔平均盈利$11,123,单笔平均亏损$10,545,都是金额。与买入持有各段收益均值+109.5%相比,策略最高段+50.1%仍低于这个均值,而中位段收益为负。 这个策略在赌什么:它假设价格触及布林带外侧、同时RSI进入超买或超卖后,会均值回归或反转,而不是延续单边趋势。核心是“极端偏离后回摆”。在震荡市里,这种假设可能有发挥空间;但一旦行情变成持续单边,逆势信号会反复遇到不利走势,回撤容易快速放大。 弱点也在数据里:盈利段30/90说明多数切法并不赚钱;段收益中位-12.1%、最低-57.3%、最深回撤66.6%,说明不利区间下亏损可以很深。它更可能在趋势市、低波动或参数不匹配时失效。布林带周期、标准差倍数、RSI阈值、趋势过滤均线和仓位设置都会改变信号频率与盈亏结构,因此参数取值非常关键。 需要诚实的局限:原文没有给出interval、bb_period、bb_stdDev、rsi_period、rsi_oversold、rsi_overbought、ma_period_trend、position.value,本次是按行业惯例填的,所以这不是对原策略参数的完整复现;换一组参数,结论可能不同。另外,90次回测是同一份数据的90个不同切法,不是90个独立样本,不能把30/90直接当成独立胜率。段收益是每段回测的原始总收益,段长只有几十天,不应据此外推。爆仓0段只说明这批切法中没有触发爆仓,并不等于风险可控。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 30 段 · 中位 -12.1%
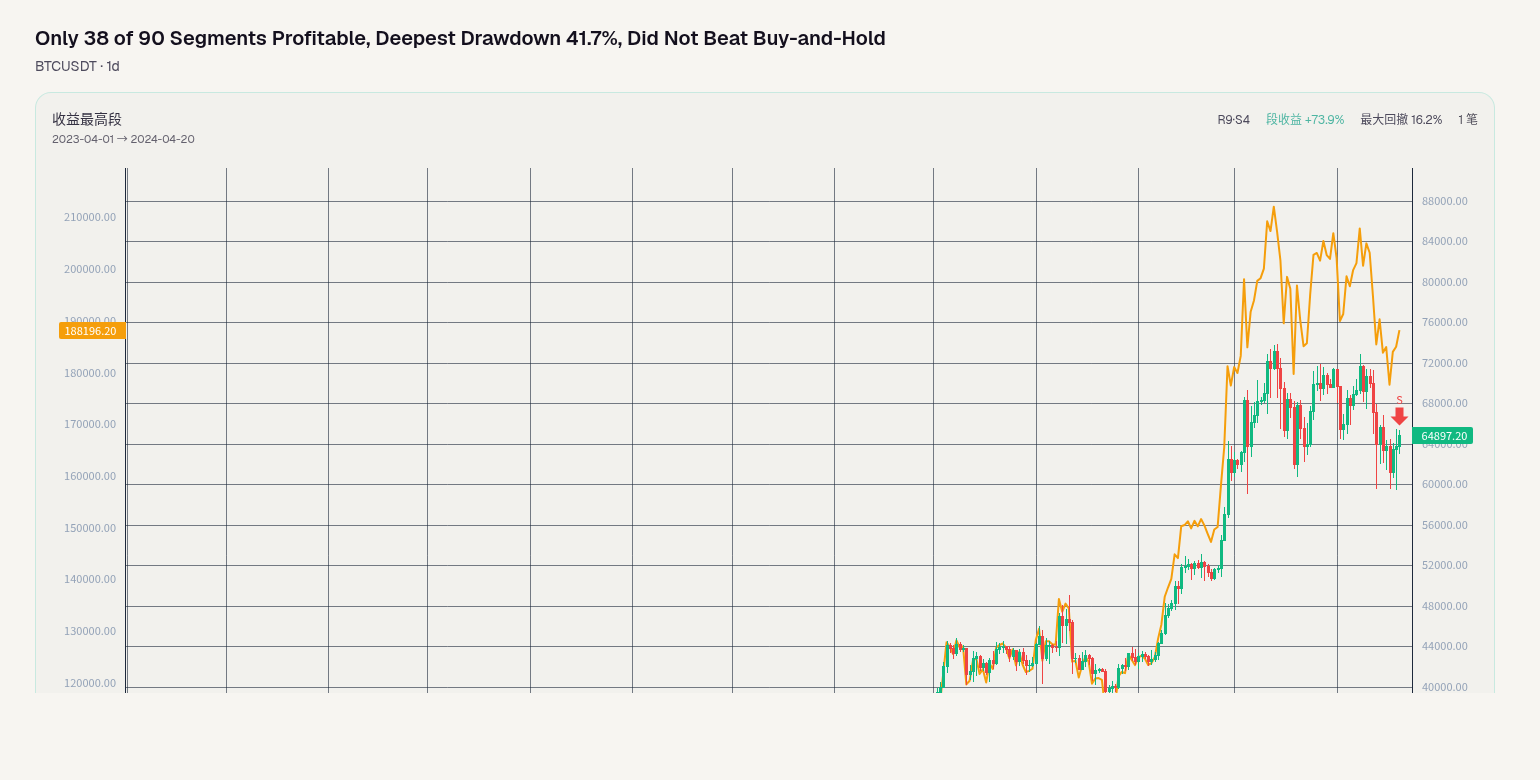
90段只有38段盈利,最深回撤41.7%,未跑赢持有不动
BTCUSDT · 1d · 2026-10-04
先给结论:SMA50/200金叉策略在90次不同切法的回测里只有38段盈利,段收益中位数是 +0.0%,而同期「什么都不做、单纯持有」的各段收益均值是 +109.3%。它没有跑赢买入持有,并且90段里最深的一次回撤达到 41.7%。 这90次回测来自同一份 BTCUSDT 日线历史:切成6个不重叠窗口、重复15轮(每轮随机抖动窗口边界),所以它们是同一份数据的90种切法,不是90个互相独立的样本。段收益(每段的原始总收益)中位 +0.0%、最高 +73.9%、最低 -17.4%;90段里最深回撤 41.7%;爆仓 0 段。单笔平均盈利 $18,682、单笔平均亏损 $7,648。最好的一段是第9轮第4段(2023-04-01 → 2024-04-20),段收益 +73.9%,该段最深回撤 19.1%;最差的一段是第1轮第2段(2021-02-25 → 2022-04-21),段收益 -17.4%,该段最深回撤 41.7%。 它在赌什么?本质上是赌趋势一旦形成会延续:50日均线上穿200日均线作为趋势启动信号入场,用慢均线过滤短期噪音,把仓位压在大级别行情上。收益结构也印证了这个假设——单笔平均盈利约为平均亏损的2.4倍,但盈利段不到一半,属于低胜率、高赔率,靠少数几段大趋势覆盖大量来回穿越带来的小亏。弱点正在这里:宽幅震荡、价格在均线附近反复穿越时,它会连续被小亏消耗;低波动、无趋势的区间里两条均线长期纠缠,信号要么迟迟不来,要么频繁翻转。样本里有没有足够大的单边行情,几乎决定了它的全部成败。 最能让读者判断的是两个数字。第一是「盈利段 38/90」:多数时间它并不赚钱,随便挑一段时间用它,更可能的结果是白忙一场。第二是「中位 +0.0%、最高 +73.9%、最低 -17.4%、最深回撤 41.7%」这一组:中位数说明典型结果就是零,极值说明换个切法结论就可能反过来,这是对切法与参数高度敏感的信号。把最好段和最差段并排看更清楚——+73.9% 的那一段只回撤 19.1%,而最终只亏 17.4% 的那一段,中途要扛住 41.7% 的回撤;能不能拿住取决于后者,而不是最终的段收益。 局限也要说清楚:interval、position.value、position.type 以及仓位金额(50000→100000,存量修正为满仓)这些参数原文并未给出,是按行业惯例填的,换一组参数结果可能明显不同;随机种子虽已落库、用同一个 seed 能复现出完全相同的90次切分,但复现的是切法,不代表策略换到其他标的、其他周期仍然如此。本次只验证了这一份数据和这一组参数,没有检验参数被改动后的表现。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 38 段 · 中位 +0.0%
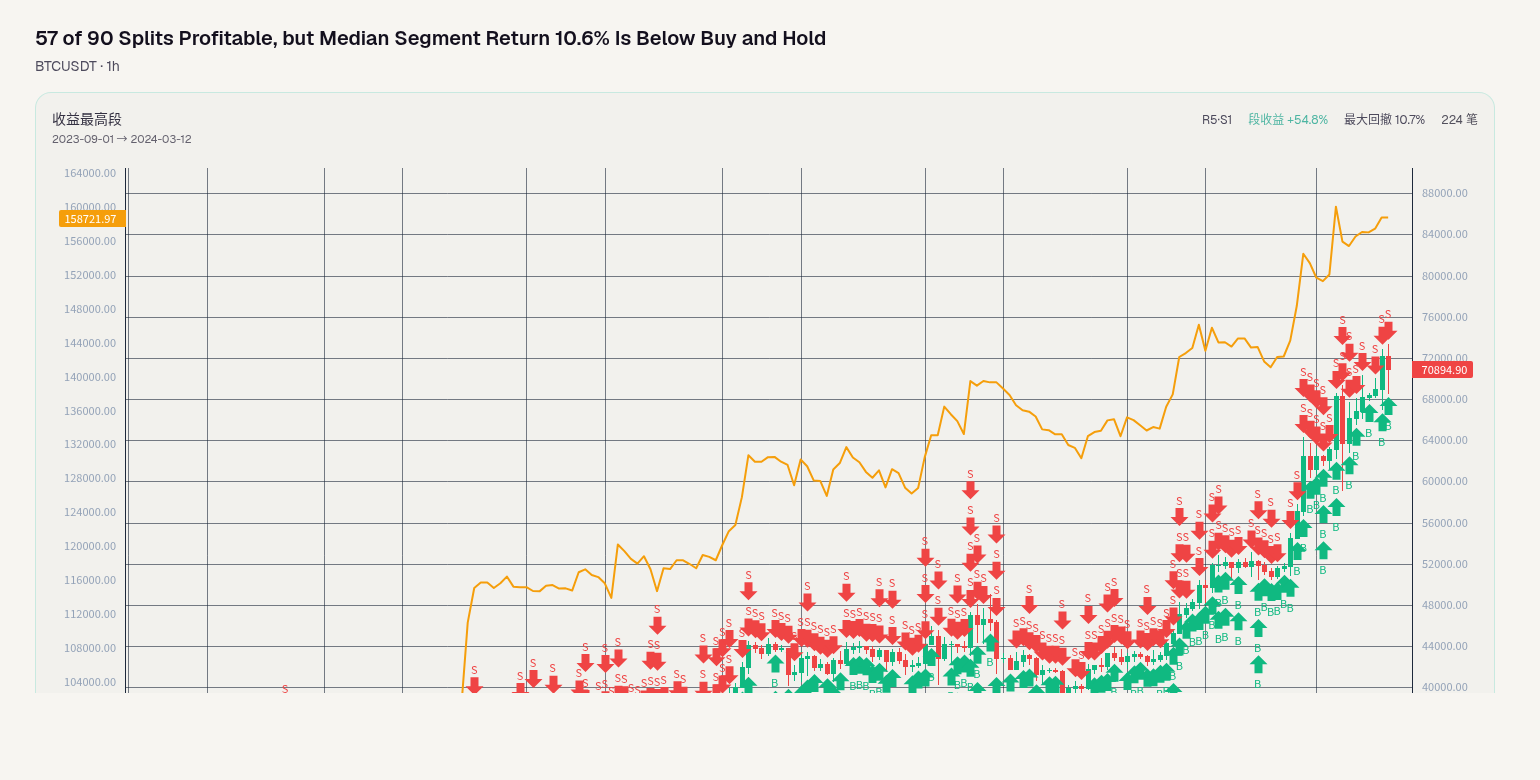
90次切法中57次盈利,但段收益中位10.6%低于买入持有
BTCUSDT · 1h · 2026-10-04
一目均衡+双均线+MACD交叉在 90 次切法里 57 次盈利,最差一段 -27.2%、最深回撤 29.1%;而同一区间什么都不做、单纯持有该标的的各段收益均值是 +32.3%。它更像趋势中的择时工具,不是能稳定跑赢持有的方案。 数据需要拆开看。15 轮 × 6 段共 90 次回测,来自同一份 BTCUSDT 1h 数据的不同切法,彼此不重叠,但不是 90 个独立样本。段收益中位 +10.6%、最高 +54.8%、最低 -27.2%,最深回撤 29.1%,爆仓 0 段,盈利段 57/90——约三分之一的分段在亏钱。单笔平均盈利 $1,585、平均亏损 $875,靠少数较大的盈利笔覆盖数量更多的亏损笔。与基准对比更关键:买入持有各段收益均值 +32.3%,而策略段收益中位只有 +10.6%,最好的一段 +54.8% 也没能整体拉开差距。 它在赌什么?一目均衡云层、双均线、MACD 三方同向才动手,核心假设是「趋势一旦形成会延续」。多条件叠加是为了过滤震荡,代价是入场偏晚。最好段 2023-09-01 至 2024-03-12 段收益 +54.8%、该段最深回撤仅 10.7%,是典型单边趋势;最差段 2025-10-12 至 2026-02-24 段收益 -27.2%、该段最深回撤 27.5%,趋势反转或反复时,延迟入场的成本被放大。 弱点正在这里。震荡市和低波动环境下,均线与 MACD 反复交叉,信号来回翻,止损被反复触发,盈利笔的优势被磨平;它对参数也敏感,均线快慢周期、MACD 参数、止损百分比稍有改动,分段结果就可能换一副面孔。普通读者最该盯住两个数:段收益中位 +10.6% 说明多数切法赚得不厚,最深回撤 29.1% 说明最差情形下要承受接近三成的净值回撤,这直接决定了仓位该放多轻、这套逻辑在什么条件下才谈得上可执行。 局限也要说清。这 90 次切分来自同一段历史,随机种子已落库,用同一个 seed 能复现完全相同的切分,但它终究是同一条行情曲线的不同读法。另外 ma_period_fast、ma_period_slow、macd_fast、macd_slow、macd_signal、stopPercent、position.value、take_profit_percent 原文并未给出,是按行业惯例填的,所以本次验证的是「这套信号逻辑 + 一组常见参数」,而非原始设定的精确复现。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 57 段 · 中位 +10.6%
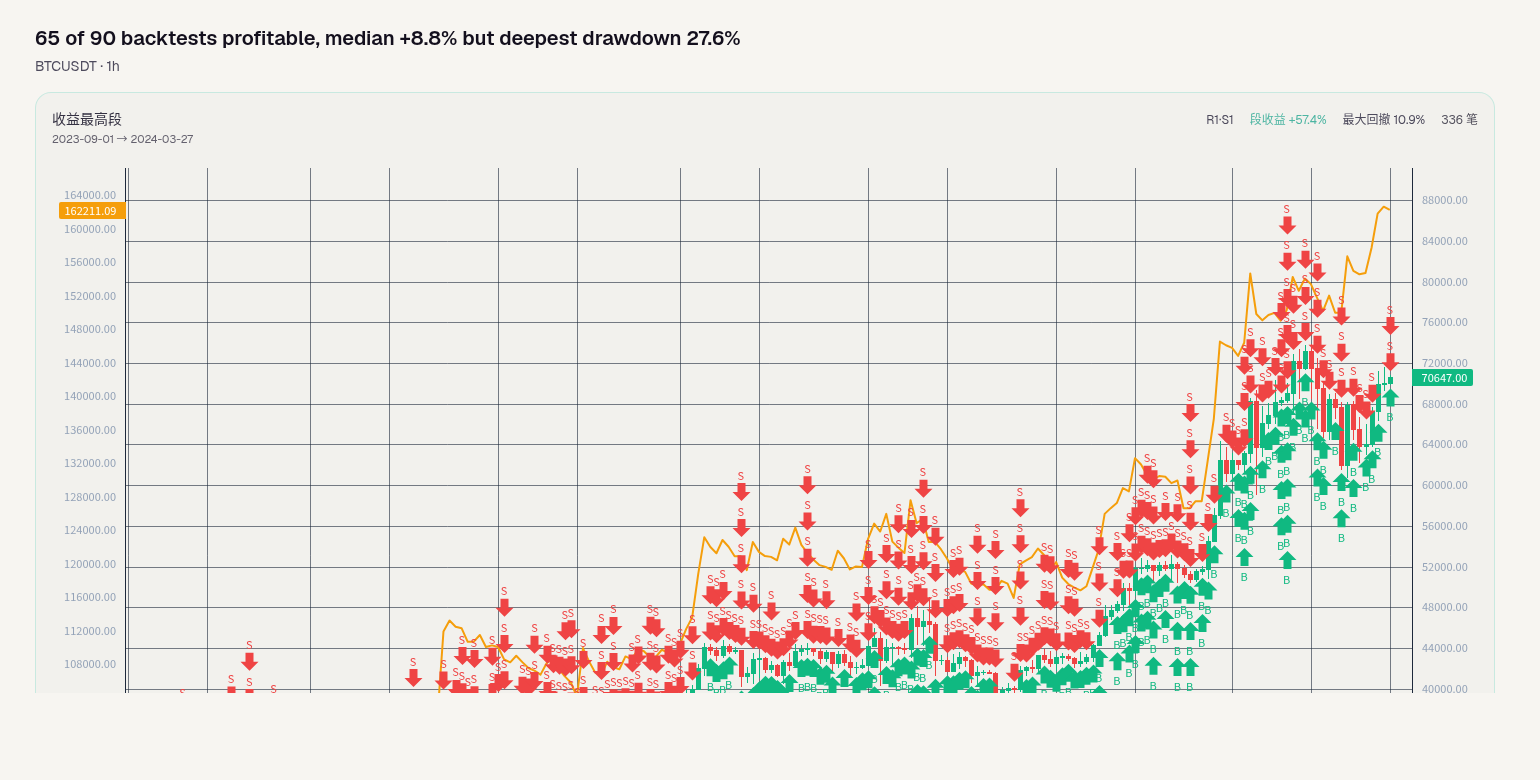
90次回测65次盈利,中位+8.8%但最深回撤27.6%
BTCUSDT · 1h · 2026-10-04
开盘收盘交叉策略在 BTCUSDT 1h 的 90 次回测中 65 次盈利,段收益中位 +8.8%,最高 +57.4%,最低 -27.2%,90 段里最深回撤 27.6%。这不是多数时间大赚的结果,而是多数切法小赚、少数切法大亏。同期买入持有各段收益均值 +31.7%,所以有盈利段不等于跑赢什么都不做。 这 90 次不是独立样本,而是同一份数据切成 6 个不重叠窗口、重复 15 轮并抖动边界,爆仓 0 段。单笔平均盈利 $1,527、平均亏损 $478,金额上赚多亏少。最好段第 1 轮第 1 段(2023-09-01 至 2024-03-27)段收益 +57.4%、该段最深回撤 11.3%;最差段第 13 轮第 5 段(2025-08-13 至 2026-02-24)段收益 -27.2%、该段最深回撤 27.6%。把策略中位 +8.8% 与买入持有各段均值 +31.7% 并排看,前者明显更低,多数切法没有轻松跑赢什么都不做。 它赌的是开盘价与收盘价交叉产生的方向信号在随后有延续性,让盈利单覆盖亏损单。65/90 盈利段说明这个假设在多数切法下并非完全无效;但中位 +8.8% 与最深回撤 27.6% 同时出现,说明收益更多来自少数趋势段,而不是每个窗口都稳定赚钱。 弱点在震荡和假交叉。开盘收盘反复穿越、方向频繁反转时,单笔平均亏损 $478 会累积;单边反向行情则对应最差段 -27.2%、最深回撤 27.6%。低波动也会压缩利润。参数敏感是另一个问题:ma_period、interval、position value、stopPercent、position_value:50000→100000(存量修正为满仓)原文没有给出,是按行业惯例填的,其余照搬原文;换一组参数,65/90 和 +8.8% 中位都可能改变。 方法局限也要说清。随机种子已落库,同一 seed 能复现完全相同的 90 次切分;但 90 次切法仍来自同一段历史,不能当成 90 次独立验证。段长只有几十天,段收益是每段原始总收益,不要外推到更长周期,否则数字会被放大十几倍,容易误导。最好段和最差段时间不重叠,说明结论受市场状态影响很大。 读者该看三个数:盈利段 65/90、段收益中位 +8.8%、最深回撤 27.6%;再对照买入持有各段收益均值 +31.7%。只看到最高 +57.4% 会忽略中位和回撤。它可能适合趋势延续环境,但在震荡、低波动和参数更换时失效。本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 65 段 · 中位 +8.8%
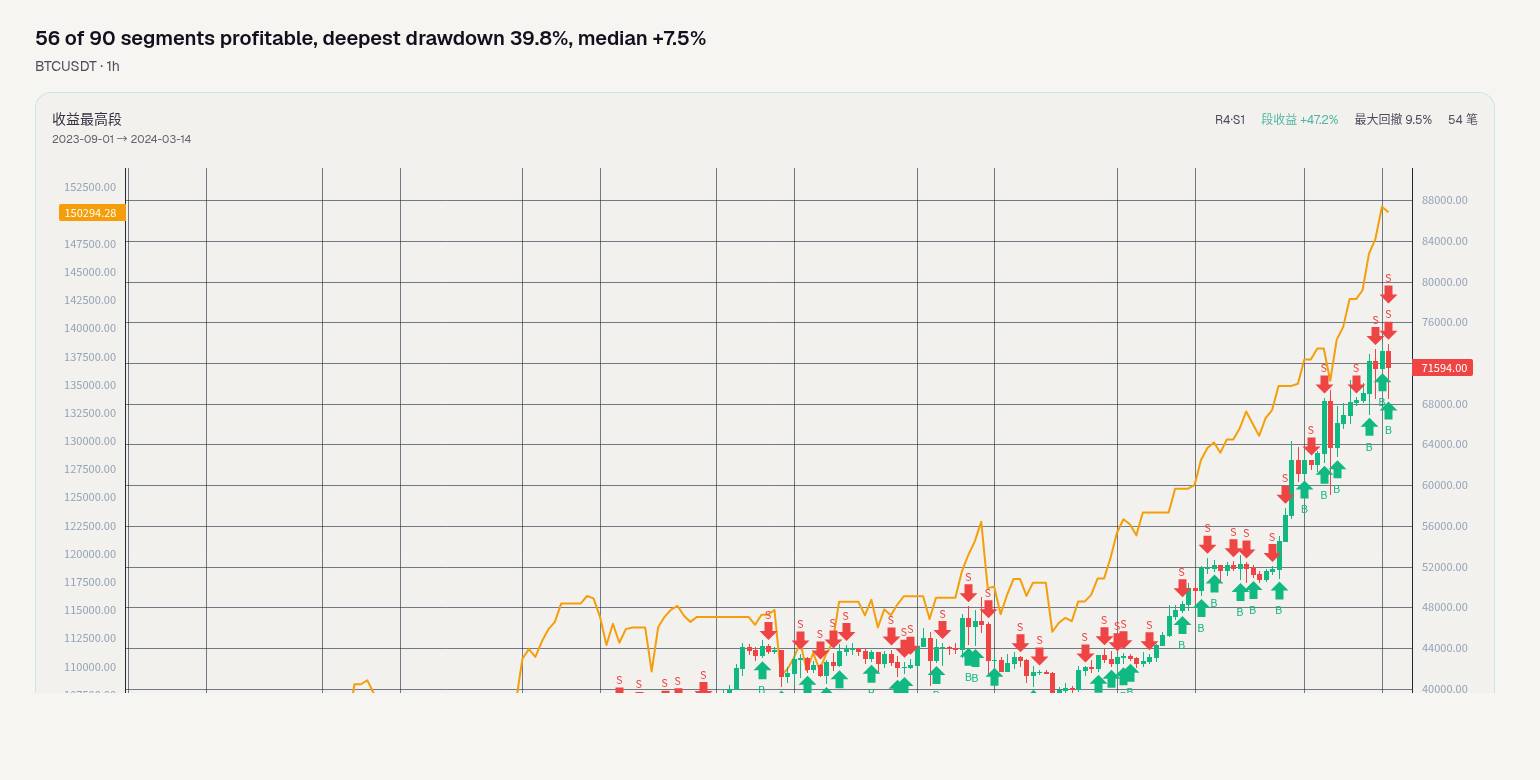
90段56段盈利,最深回撤39.8%,中位+7.5%
BTCUSDT · 1h · 2026-10-04
布林带+RSI双确认做多这套策略,在BTCUSDT 1h的90次切法回测里,56段盈利、34段亏损,段收益中位+7.5%,但最深回撤39.8%,同期买入持有各段收益均值+32.6%。它并非稳定跑赢“什么都不做”,更像依赖行情类型、靠超卖反弹获利的战术。 90次回测来自同一份历史的90个不同切法,不是90个独立样本。段收益中位+7.5%,最高+47.2%,最低-35.2%;盈利段56/90,爆仓0段。最好段2023-09-01至2024-03-14,段收益+47.2%,该段最深回撤9.8%;最差段2025-09-12至2026-02-24,段收益-35.2%,该段最深回撤39.8%。单笔平均盈利$1,463,单笔平均亏损$2,369。与买入持有各段收益均值+32.6%相比,策略中位段收益只有+7.5%,这是最该先看的对比。 它的核心假设是:价格触及布林带下轨、同时RSI进入超卖区后,短期抛压可能过度,随后出现反弹,也就是赌超卖后的均值回归,而非趋势延续。双确认能过滤单一指标假信号,但也让交易频率受两个条件约束。弱点在单笔平均亏损$2,369大于平均盈利$1,463,容错空间不宽;一旦连续错几次,段收益会快速转负。盈利段56/90说明多数切法能赚钱,但最高+47.2%、最低-35.2%、最深回撤39.8%说明分布极不均匀。 这种“多数段小赚、少数段大亏”的形态,对行情和参数很敏感。震荡市里超卖反弹可能有效;趋势下行或波动骤升时,价格沿下轨继续下跌,RSI超卖后仍可继续超卖,做多端会反复挨打。RSI周期、超卖阈值、布林带周期和标准差都会改变触发频率与持仓体验:更严可能长时间不交易,更松则假信号增多。所以它更可能在区间震荡中发挥,在单边下行和高波动突破中失效。 原文没有给出rsi_period、rsi_oversold_level、bb_period、bb_std、interval、position_value等参数,这次按行业惯例补齐。原始配置前800根bar内0交易,因为多条入场信号用AND连接几乎不同时成立,改为OR后触发8笔;position_value从50000修正为100000,存量修正为满仓。这些改动会直接影响交易次数、单笔金额和段收益,因此本次复现只能说明按这套补参和入场逻辑跑出来是什么样,不能等同于原文策略在真实参数下的表现。切法上,6个不重叠窗口重复15轮并随机抖动边界,随机种子已落库,同一seed可复现完全相同的90次切分,但它们仍共享同一段历史,不是90个独立市场样本。 综合看,它赌的是超卖反弹,盈利段占优,但段收益中位+7.5%低于买入持有均值+32.6%,最深回撤39.8%,单笔平均亏损也大于平均盈利。判断时重点看盈利段比例、最深回撤和与买入持有的段收益对比;只看最高+47.2%会忽略最差-35.2%和参数补全的不确定性。本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 56 段 · 中位 +7.5%
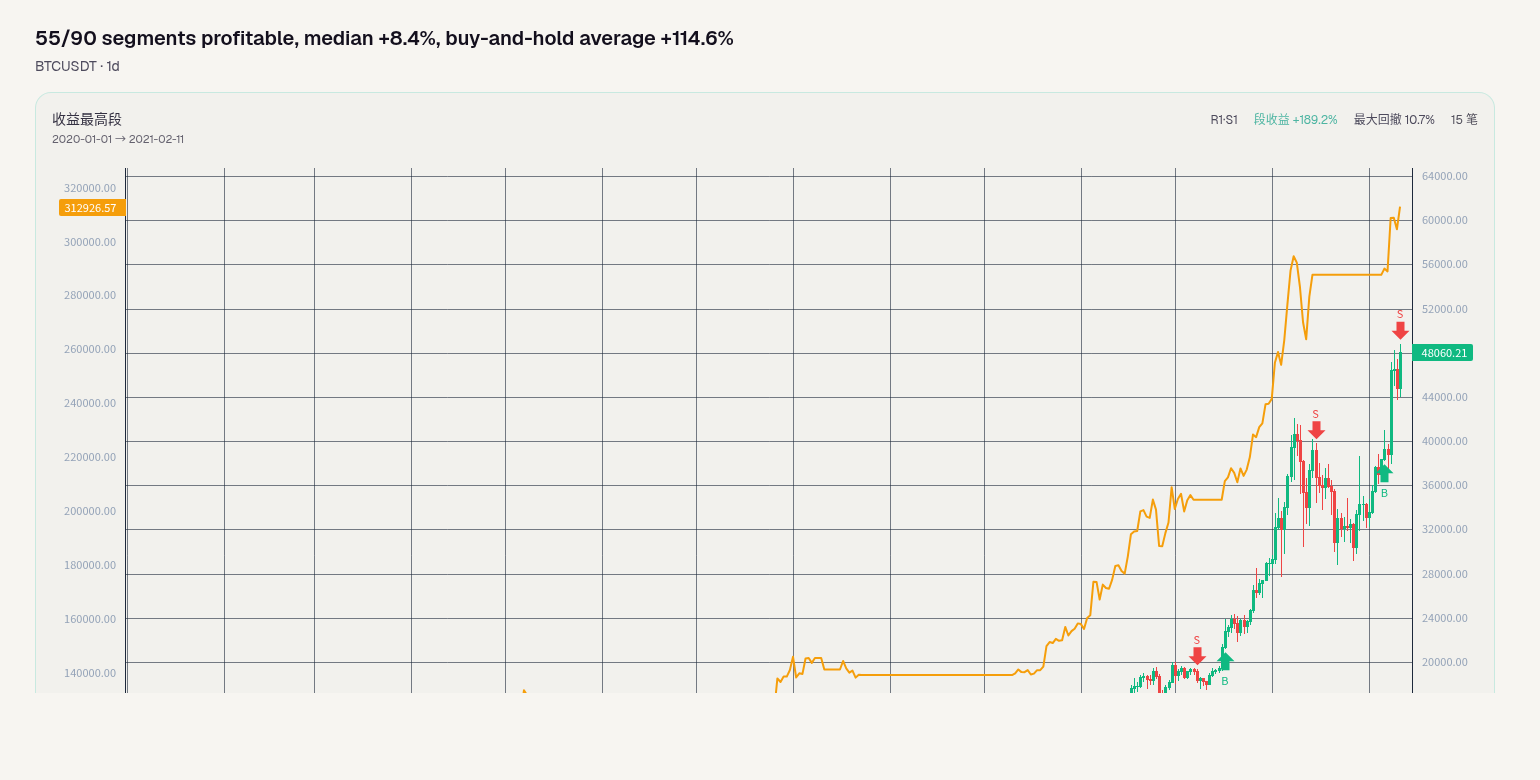
55/90段盈利,中位+8.4%,买入持有均值+114.6%
BTCUSDT · 1d · 2026-10-04
分形突破趋势策略在 BTCUSDT 1d 上完成 90 次切分回测,结果是 55 段盈利、35 段亏损,段收益中位 +8.4%,最高 +189.2%,最低 -45.1%,最深回撤 60.6%,爆仓 0 段。单笔平均盈利 8,700 美元、平均亏损 4,519 美元(金额)。与买入持有对比,各段买入持有收益均值 +114.6%,而策略段收益中位数只有 +8.4%,说明在多数切法下它没有跑赢什么都不做。最亮眼的是第 1 轮第 1 段 2020-01-01 至 2021-02-11,段收益 +189.2%,该段最深回撤 12.0%;最差的是第 7 轮第 2 段 2021-02-03 至 2022-03-03,段收益 -45.1%,该段最深回撤 50.2%。 这个策略在赌什么?它赌的是价格突破分形结构后,趋势会延续而不是立刻反转。它需要市场出现足够强的方向性行情,让突破后的跟随段覆盖掉震荡期反复试错的成本。趋势顺畅时,它可能吃到一段可观的利润;一旦市场进入区间震荡、低波动或假突破频繁的行情,突破信号就容易失效,止损和反向波动会反复消耗净值。最差段发生在 2021-02-03 至 2022-03-03,段收益 -45.1%、最深回撤 50.2%,就是趋势策略在不利行情里脆弱性的直接证据。 最能让读者判断的数字,首先是盈利段 55/90。它说明这套策略并非一直亏损,但也远没有到稳定输出的程度,盈利与亏损的段落数量差距并不悬殊。其次是段收益中位 +8.4%、最高 +189.2%、最低 -45.1%,再配合最深回撤 60.6%。中位数不高、极差很大,说明结果高度依赖你切在哪一段、行情配合不配合。只看最高段 +189.2% 会明显高估常态表现,只看中位 +8.4% 又容易忽略尾部风险;最深回撤 60.6% 才是账户承受力的核心数字。 与买入持有的对比更值得先看。事实给出的买入持有基准各段收益均值是 +114.6%,而策略段收益中位数是 +8.4%。两者统计口径不完全相同,一个是均值,一个是中位数,但差距仍然指向一个结论:在这份复现里,这个策略大多数切法下没有跑赢“拿着不动”。最高段 +189.2% 确实超过基准均值,但最高段只有一个,中位和最低段更能代表普通切法的感受。若只看盈利段 55/90,会觉得它“还行”;把买入持有均值放在旁边,判断就会保守很多。 方法上的局限必须说清楚。90 次回测不是 90 个独立样本,而是同一份数据切成 6 个不重叠窗口、重复 15 轮并随机抖动窗口边界得到的 90 个不同切法;随机种子已落库,同一 seed 可复现完全相同的切分,但这仍然不能消除窗口之间的相关性。参数来源也不完整:interval、ma_period_fast、ma_period_slow、position_value、position_value:1000→100000(存量修正为满仓)等,原文没有给出,是按行业惯例填的,结果会对均线周期和仓位假设敏感。段收益是每段回测的原始总收益,段长只有几十天,不能把它当作长期业绩。本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 55 段 · 中位 +8.4%
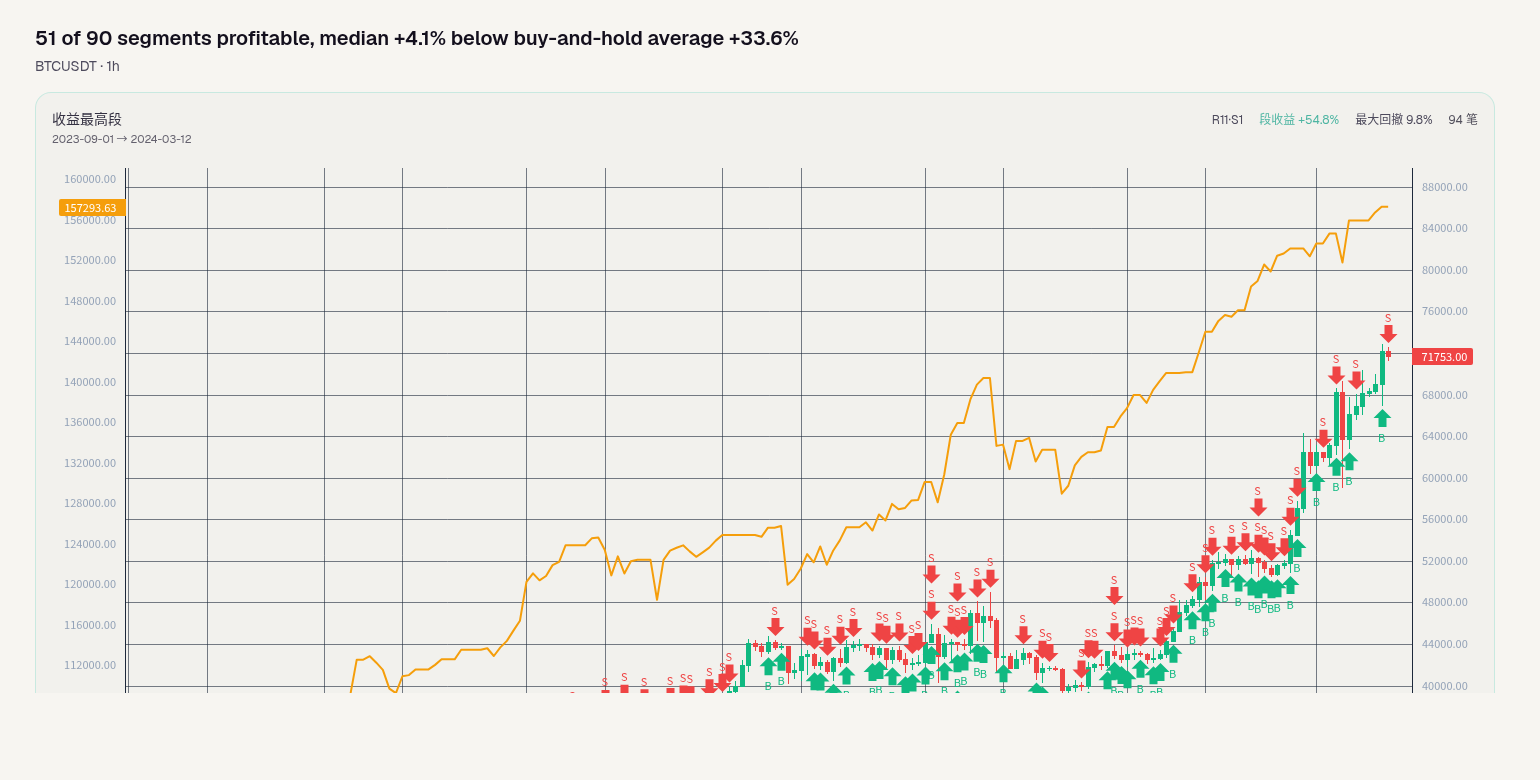
90段51段盈利,中位+4.1%低于买入持有均值+33.6%
BTCUSDT · 1h · 2026-10-04
布林带+RSI双确认策略在 BTCUSDT 1h 的 90 次切法回测里,51/90 段盈利,段收益中位 +4.1%,最深回撤 40.7%,整体更像是一套在特定窗口里能放大收益、但在多数窗口里并不占优的打法。它最吸引人的地方是最好段能做到 +54.8%,但这一结果不能掩盖中位收益偏低和回撤偏深的事实。 数据层面,段收益中位 +4.1%,最高 +54.8%,最低 -32.1%;90 段里最深回撤 40.7%,爆仓 0 段。单笔平均盈利 $1,010、平均亏损 $2,160,说明一旦做错,单次亏损约为单次盈利的两倍多,盈利需要靠较高的信号命中率或少数大段来覆盖。最好段是第 11 轮第 1 段,2023-09-01 至 2024-03-12,段收益 +54.8%,该段最深回撤 10.1%;最差段是第 6 轮第 5 段,2025-10-03 至 2026-02-26,段收益 -32.1%,该段最深回撤 39.6%。同期买入持有不做任何交易,各段收益均值 +33.6%。把策略中位 +4.1% 与这个基准放在一起看,多数切法并没有跑赢“什么都不做”。 这个策略在赌什么?它赌的是布林带与 RSI 两个指标同时确认后,价格会朝信号方向走出一段,而不是立刻回到震荡。双确认的作用是过滤单指标噪声,但代价是信号更少、更依赖参数区间。弱点也在这里:当市场进入窄幅震荡、波动率压缩或频繁假突破时,两个指标可能反复给出不稳定的确认信号,导致小赢大亏。单笔平均亏损 $2,160 高于平均盈利 $1,010,以及最差段 -32.1% 伴随 39.6% 的回撤,都指向同一个问题:它在不利行情里缺少足够的缓冲。 参数来源是这篇测评最需要诚实交代的地方。interval、bb_period、bb_std、position.value 在策略说明里没有给出,实测按行业惯例填入;入场逻辑从 AND 改为 OR,因为原配置前 800 根 bar 内 0 交易,多条入场信号用 AND 连接时几乎不同时成立,改 OR 后可触发 24 笔;position_value 从 50000 改为 100000,存量修正为满仓。也就是说,这里验证的是经过可交易性修正后的版本,不是逐字复刻。90 次回测也不是 90 个独立样本,而是同一份数据切成 6 个不重叠窗口、重复 15 轮并随机抖动窗口边界得到的 90 个不同切法,随机种子已落库可复现。样本区间和参数取值都有限,段收益是每段原始总收益,不应外推为长期表现。 读者判断这套策略时,最该盯的不是最高 +54.8% 那一段,而是 51/90 的盈利段、中位 +4.1%、最深回撤 40.7%,以及买入持有各段收益均值 +33.6%。这四个数放在一起说明:它有阶段性爆发力,但多数时间并不稳定,且需要承受很深的回撤;如果没有明确的行情过滤或风险控制,它在震荡和低波动环境里容易失效。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 51 段 · 中位 +4.1%
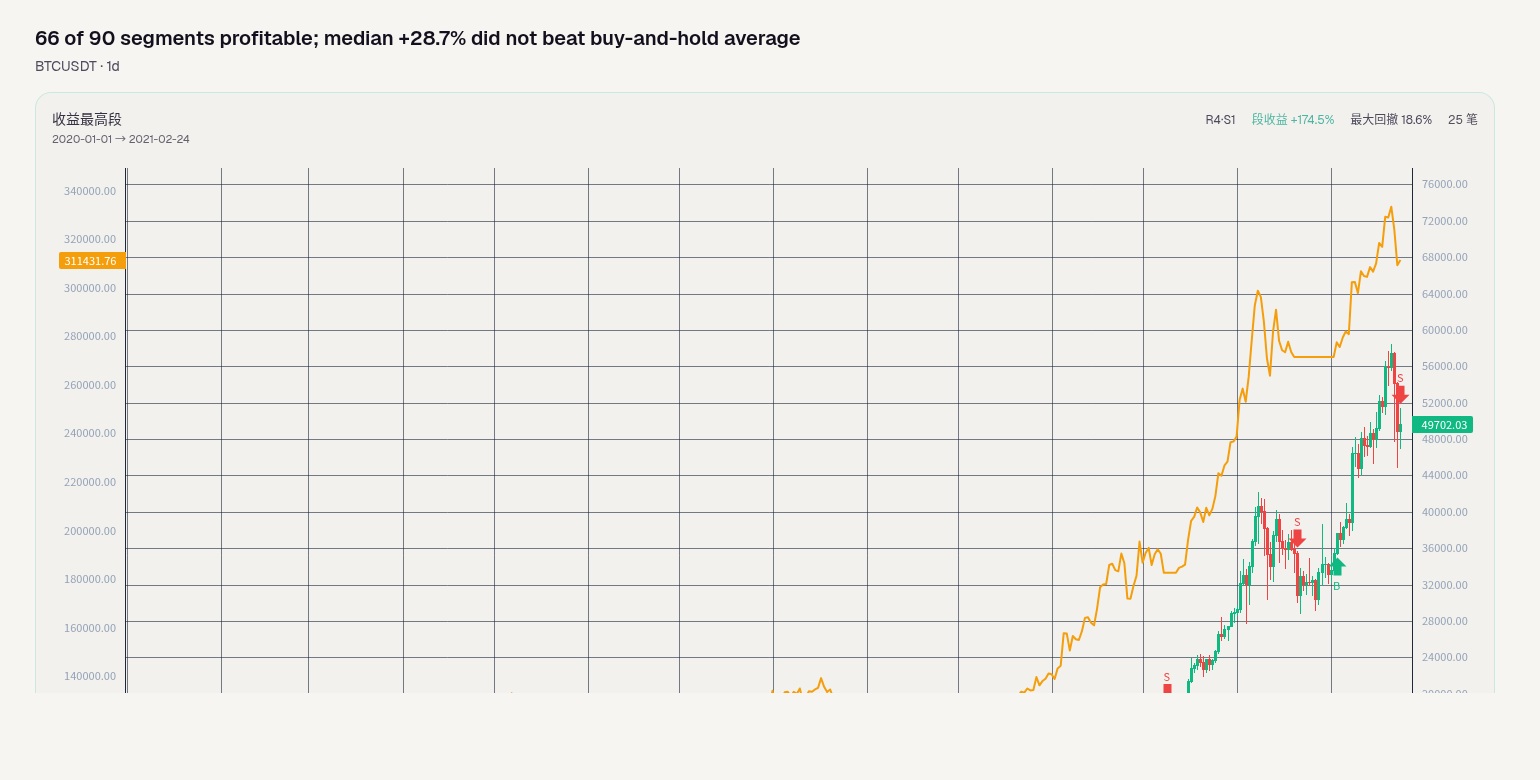
90段66段盈利,中位+28.7%未跑赢持有均值
BTCUSDT · 1d · 2026-10-04
日收盘价变化率策略在BTCUSDT日线上的90次切法回测里,66段盈利、0段爆仓,看起来有正收益倾向;但段收益中位只有+28.7%,同期买入持有各段收益均值+112.6%,说明它多数时候并没有跑赢“什么都不做”。真正需要先看的数字是盈利段66/90和最深回撤56.7%——前者说明多数切法能赚,后者说明极端切法下资金曲线可能被砍掉一半以上。 从收益分布看,最好段是第4轮第1段2020-01-01至2021-02-24,段收益+174.5%,该段最深回撤20.2%;最差段是第9轮第2段2021-03-11至2022-07-10,段收益-49.2%,该段最深回撤50.8%。同一套规则在不同窗口里从大幅盈利到接近腰斩,说明结果对起点和行情状态非常敏感。单笔平均盈利$15,132、单笔平均亏损$2,902是金额口径,且受仓位假设影响,不能直接当成策略优势;它只说明触发交易后盈亏幅度并不对称,但回撤数据更值得警惕。 这个策略在赌什么?它把日收盘价的变化率当作交易信号,默认阈值0,相当于价格方向一变就可能触发仓位调整。核心假设是收盘价变化率包含可交易的短期方向信息,并且这种方向在随后一段时间有延续性,至少延续幅度能覆盖频繁调仓的成本。若市场处在趋势段,比如2020年初到2021年初那种持续单边,信号容易吃到主要波段;但若市场进入震荡或高波动反转,变化率会反复穿越零点,策略不断反向挨打,2021年3月到2022年7月的最差段就是这种失效环境的例子。 弱点因此集中在三类条件:震荡市、低波动噪声、以及参数敏感。阈值、回看窗口和仓位原文都没有给出,这里按行业惯例填了threshold默认0、lookback_bars与前一收盘价比较、position.value满仓修正。阈值取0意味着几乎所有方向变化都被当成信号,交易频率和噪声暴露会很高;如果真实策略有更严格的阈值或过滤条件,结果可能完全不同。90次回测也不是90个独立样本,而是把同一段历史切成6个不重叠窗口、重复15轮并随机抖动边界,随机种子已落库,可复现但样本独立性有限。 与“买入持有”的对比是这次验证最该记住的一件事。策略段收益中位+28.7%,最高+174.5%,最低-49.2%,最深回撤56.7%;同期不做任何交易、单纯持有该标的的各段收益均值是+112.6%。这意味着策略只在少数趋势窗口里可能追上或超过持有,多数切法下的中位收益明显低于持有基准,却承担了56.7%的最深回撤。换句话说,它并不是一个能让人放心替代持有的方案,更像是对特定行情状态敏感的择时尝试。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 66 段 · 中位 +28.7%
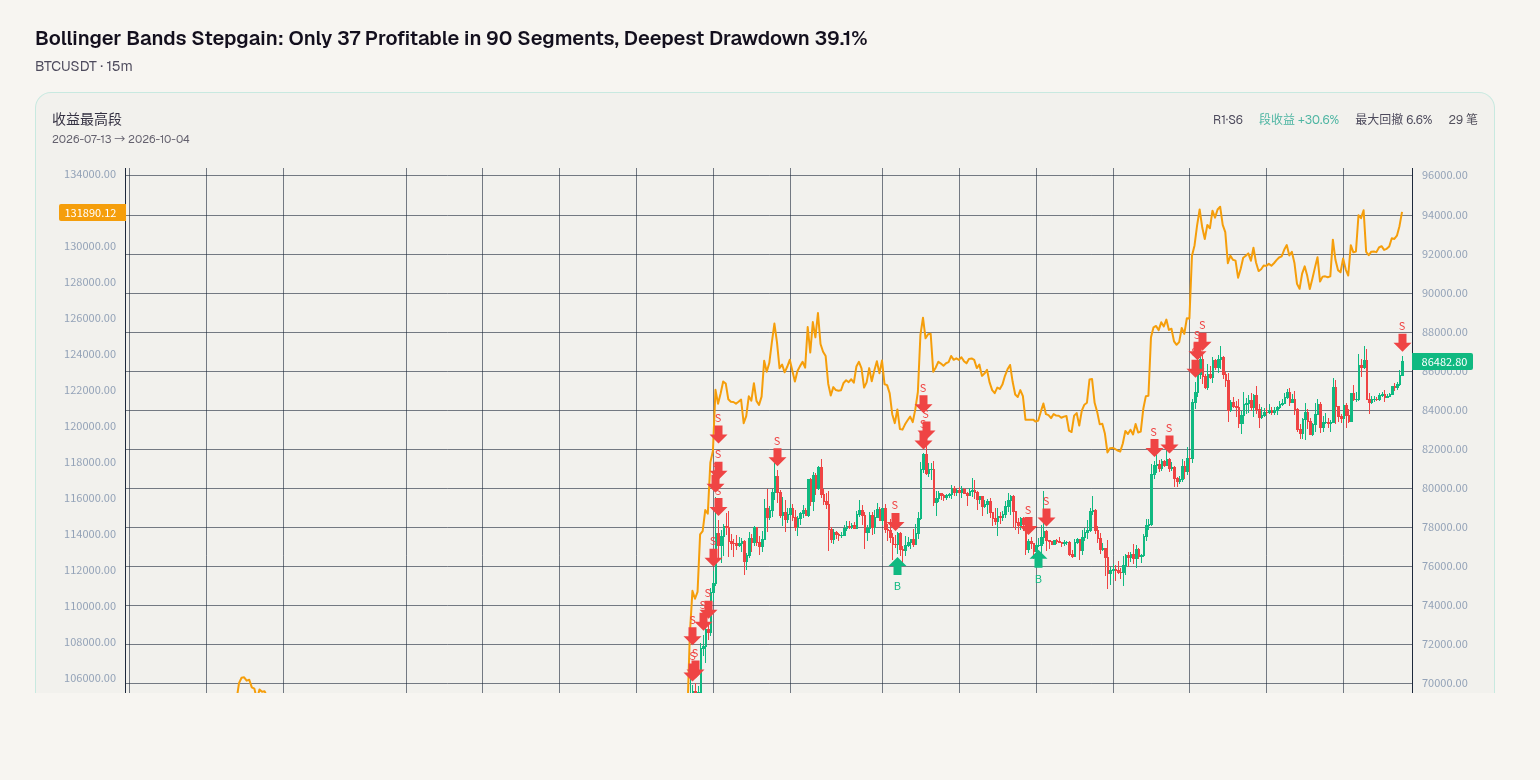
布林带阶增益90段仅37盈利,最深回撤39.1%
BTCUSDT · 15m · 2026-10-04
Gunbot布林带阶增益在 BTCUSDT 15m 的 90 次切法回测里,盈利段为 37/90,段收益中位 -7.6%,最深回撤 39.1%;同期买入持有各段收益均值 -1.7%。仅凭这组数据,它没有表现出稳定跑赢“什么都不做”的能力,少数切法能取得正收益,但多数切法落在负收益区间。 这次测试把同一份历史切成 6 个不重叠窗口,重复 15 轮并随机抖动边界,共 90 次回测。它们不是 90 个独立样本,而是同一份数据的 90 个不同切法,所以结果对切法很敏感。段收益最高 +30.6%,最低 -32.3%,中位 -7.6%;最好段是第 1 轮第 6 段,2026-07-13 至 2026-10-04,段收益 +30.6%,该段最深回撤 6.8%;最差段是第 1 轮第 3 段,2026-01-04 至 2026-03-28,段收益 -32.3%,该段最深回撤 39.1%。爆仓 0 段,占比 0.0%,说明没有观察到账户归零,但 39.1% 的最大回撤已经足以让多数人难以持有。 从交易逻辑看,布林带加阶增益大概率在赌价格触及布林带边缘后向中轨回归,也就是短线均值回归;阶增益负责分批止盈,止损负责截断亏损。这个假设在震荡、来回穿插的行情里容易成立,在单边趋势、低波动窄幅盘整或高波动急跌里容易失效:价格不回中轨,止损会被反复触发,或者阶梯止盈只兑现小段利润,却留下大段反向持仓。数据也偏向这个解释:单笔平均盈利 $1,590,单笔平均亏损 $4,752,平均亏损金额显著大于平均盈利金额,盈利要靠少数段的大幅正收益来覆盖多数段的负收益。盈利段只有 37/90,说明它多数时间并不处在顺风环境。 最能让读者判断的数字,不是最高 +30.6%,而是盈利段 37/90、段收益中位 -7.6%、最深回撤 39.1%,以及与买入持有的对比:同期持有各段收益均值 -1.7%。段收益中位 -7.6% 低于买入持有各段收益均值 -1.7%,至少说明典型切法没有优于持有基准;37/90 说明盈利次数不足一半;39.1% 说明尾部风险很大。最高段 +30.6% 确实亮眼,但它只是 90 次切法中的一次,且该段回撤 6.8%,不能代表整体分布。 参数来源也要说清。bb_period、bb_multiplier、bb_buy_level、stepgain_sell_percent、stop_loss_percent、interval、position_size,以及 position_value 从 1000 到 100000(存量修正为满仓),并非原文给出,而是按行业惯例填入,只有其余照搬原文。因此这次复现更接近一套按惯例补齐的配置,而不是对原策略完整参数的严格还原。回测仅覆盖 BTCUSDT 15m,未评估手续费、滑点等交易摩擦;90 次切分虽已落库随机种子、可复现相同切分,但仍不等于独立样本。 本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 37 段 · 中位 -7.6%
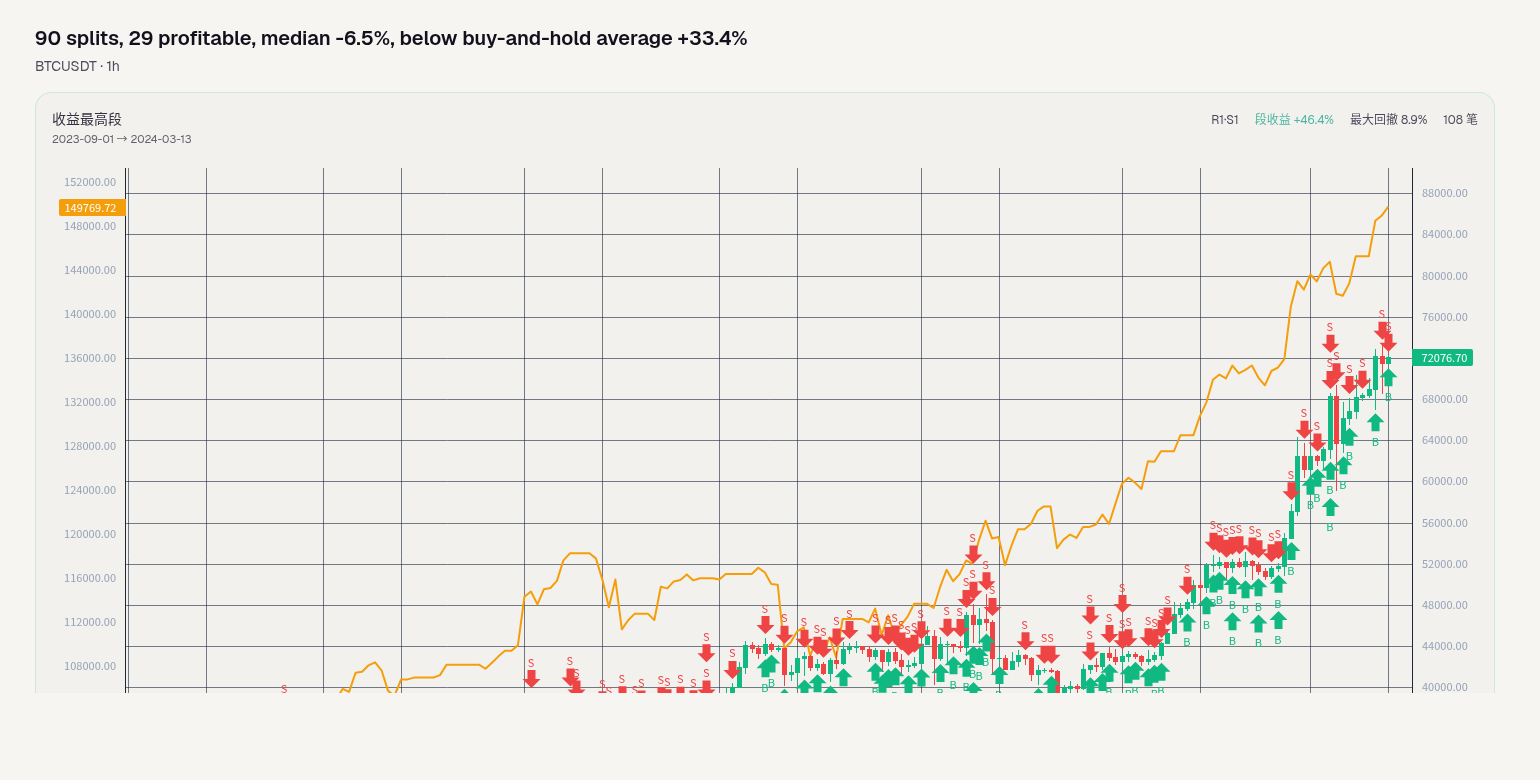
90次切法29次盈利,中位-6.5%,低于持有均值+33.4%
BTCUSDT · 1h · 2026-10-04
双均线交叉与布林带组合在 BTCUSDT 1h 的 90 次切法回测里,盈利段 29/90,段收益中位 -6.5%,最高 +46.4%,最低 -29.9%,90 段里最深回撤 40.7%。这组数字给出的第一结论是:它偶尔能抓住一段强趋势,但多数切法并不赚钱,而且极端亏损段的回撤很深。同期买入持有各段收益均值 +33.4%,把中位 -6.5% 和这个均值放在一起看,典型切法明显不如什么都不做。这里比较的是段收益,段长只有几十天,不能把段收益放大到更长时间维度来读。 从交易结构看,单笔平均盈利 $1,143、单笔平均亏损 $1,646,平均亏损大于平均盈利,意味着它必须靠少数趋势段的大盈利覆盖大量小亏损。最好段第 1 轮第 1 段 2023-09-01→2024-03-13,段收益 +46.4%,该段最深回撤 9.5%,这很像趋势顺畅、波动扩张的行情;最差段第 3 轮第 2 段 2024-03-07→2024-09-09,段收益 -29.9%,该段最深回撤 40.7%,说明一旦趋势不延续或反复切换,亏损和回撤会同时放大。爆仓 0 段只能说明这批切法没有触发强平,不能消除 40.7% 最深回撤带来的压力。 它赌的核心假设可以概括为:趋势一旦形成会延续,均线交叉给出方向,布林带帮助过滤或确认入场,当波动放大时顺势获取一段利润。弱点也由此而来:在震荡市、低波动或频繁假突破环境里,均线会反复交叉,布林带上下轨会反复被触碰,交易成本与止损会累积,单笔平均亏损 $1,646 的结构会持续消耗账户。盈利段 29/90 说明多数切法下这种消耗占了上风;中位 -6.5% 说明典型结果不是小赚,而是负收益。读者最该盯的两个数字是盈利段 29/90 和段收益中位 -6.5%:前者回答“多数时候赚不赚”,后者回答“典型一次切法结果如何”。最高 +46.4% 只代表尾部好情况,不能替代中位数。 参数来源需要慎重看待。资料中 interval、ma_period_fast、ma_period_slow、bb_period、bb_stddev、position.value、stopPercent、position_value:10000→100000(存量修正为满仓)没有给出,是按行业惯例填的,其余照搬。也就是说,这不是对原参数集的严格复现,结果对均线周期、布林带周期与标准差、止损设置都敏感;换一组行业常见参数,盈亏分布可能明显变化。切法方面,15 轮 × 6 段 = 90 次回测,是把同一份历史切成 6 个不重叠窗口并重复 15 轮,每轮随机抖动窗口边界,随机种子已落库,同 seed 可复现完全相同的 90 次切分。但 90 次不是 90 个独立样本,结论应看作对切法稳定性的压力测试,而非独立统计证据。 综合看,这套组合在趋势行情里有爆发力,最好段 +46.4%、该段最深回撤 9.5% 是它的亮点;但段收益中位 -6.5%、盈利段 29/90、最深回撤 40.7%,以及买入持有各段收益均值 +33.4% 的对比,说明它并没有证明自己比什么都不做更稳或更优。样本区间和市场状态有限,参数又非原始给定,任何结论都只适用于这次复现的范围。本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 29 段 · 中位 -6.5%
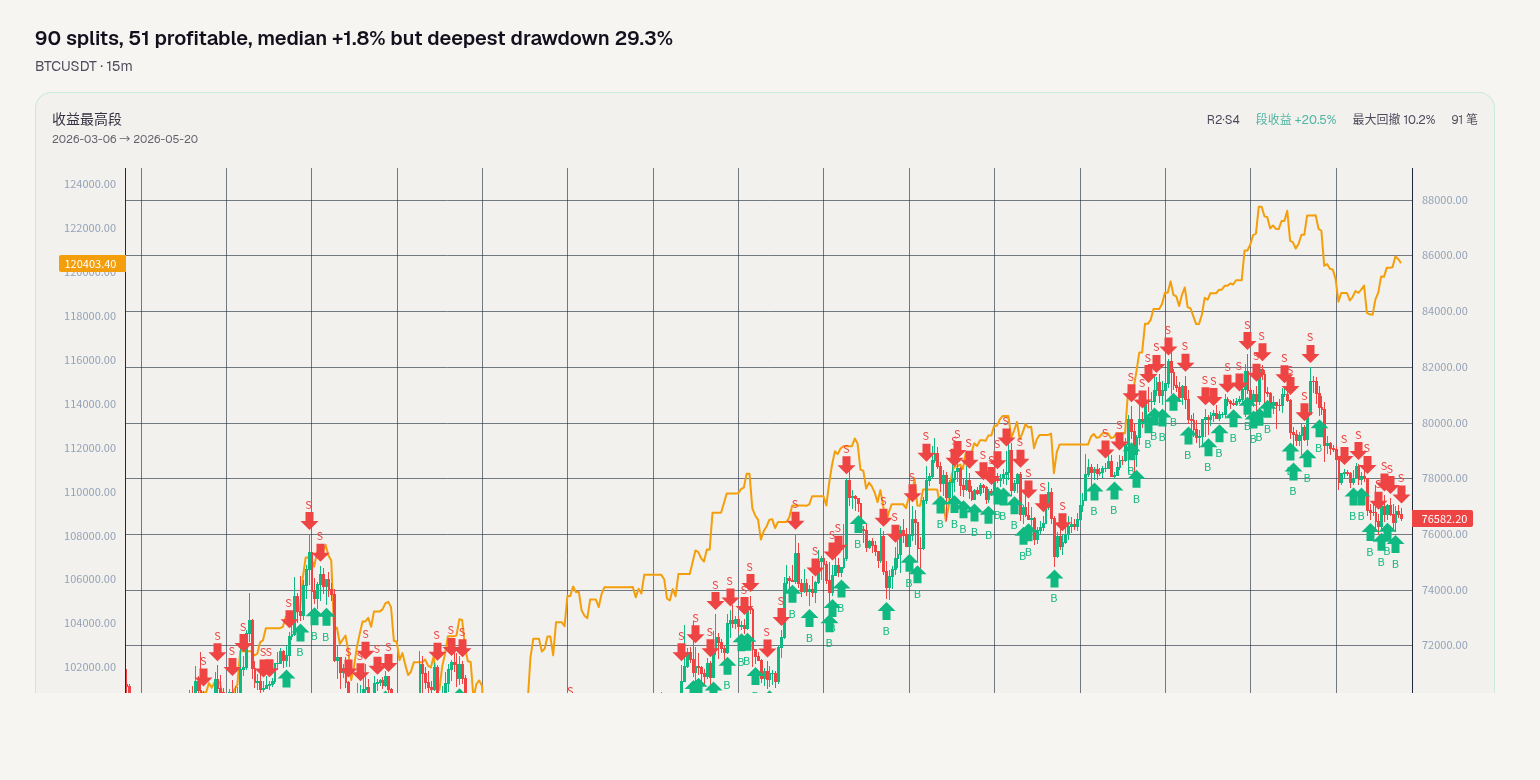
90 次切法 51 次盈利,中位 +1.8% 但最深回撤 29.3%
BTCUSDT · 15m · 2026-10-04
GunbotXT 布林带-RSI 策略:90 次回测盈利段 51/90,段收益中位 +1.8%、最高 +20.5%、最低 -17.2%,90 段里最深回撤 29.3%,爆仓 0 段(0.0%)。同期买入持有各段收益均值 -1.7%,所以它比“什么都不做”略好,但优势不厚。最好段第 2 轮第 4 段 2026-03-06 → 2026-05-20 收益 +20.5%,该段最深回撤 10.2%;最差段第 2 轮第 1 段 2025-09-01 → 2025-11-21 收益 -17.2%,该段最深回撤 29.3%。 单笔平均盈利 $713、单笔平均亏损 $1,393,说明它不是靠每笔小赚累积,而要靠盈利段整体覆盖更重的单笔亏损。盈利段刚过半数,中位只有 +1.8%,但最深回撤 29.3%;判断风险时不能只看盈利段 51/90,还要看能否承受接近三成的回撤。爆仓 0 段只说明这组切法没走到账户归零,不等于尾部风险不存在。 这个策略在赌什么?按布林带与 RSI 的常见组合,它更接近赌“极端偏离后向中轨回归”:布林带标记偏离,RSI 过滤超买超卖后的动能衰竭,理想场景是震荡中的均值回复。弱点也在此:若价格偏离后不回归而单边延续,逻辑会不断遭遇反向波动;平均亏损高于平均盈利、最深回撤 29.3%,说明失效时损失较集中。低波动或条件过严时又可能长期不触发,原配置前 800 根 bar 内 0 交易,改成 OR 后才触发 19 笔。 参数来源是最大局限。bb_period、bb_stddev、rsi_period、interval、position_size、stopPercent 原文没有给出,是按行业惯例填的;入场信号由 AND 改为 OR,仓位由 1000 调到 100000(存量修正为满仓)。这些改动直接改变交易次数、单笔亏损与回撤形态,本文数字更适合观察逻辑敏感度,而非还原原始配置。90 次回测来自同一份数据的 6 个不重叠窗口重复 15 轮,边界随机抖动,不是 90 个独立样本;随机种子已落库,可复现同样切分,盈利段数量不能当成独立胜率。 读者最该盯住盈利段 51/90、中位 +1.8% 和最深回撤 29.3%:前者说明多数切法只是薄利,后者说明不配合时代价不小。与买入持有均值 -1.7% 相比,它看起来有相对优势,但这种优势建立在非原始参数、非独立切法上,不能外推。本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 51 段 · 中位 +1.8%
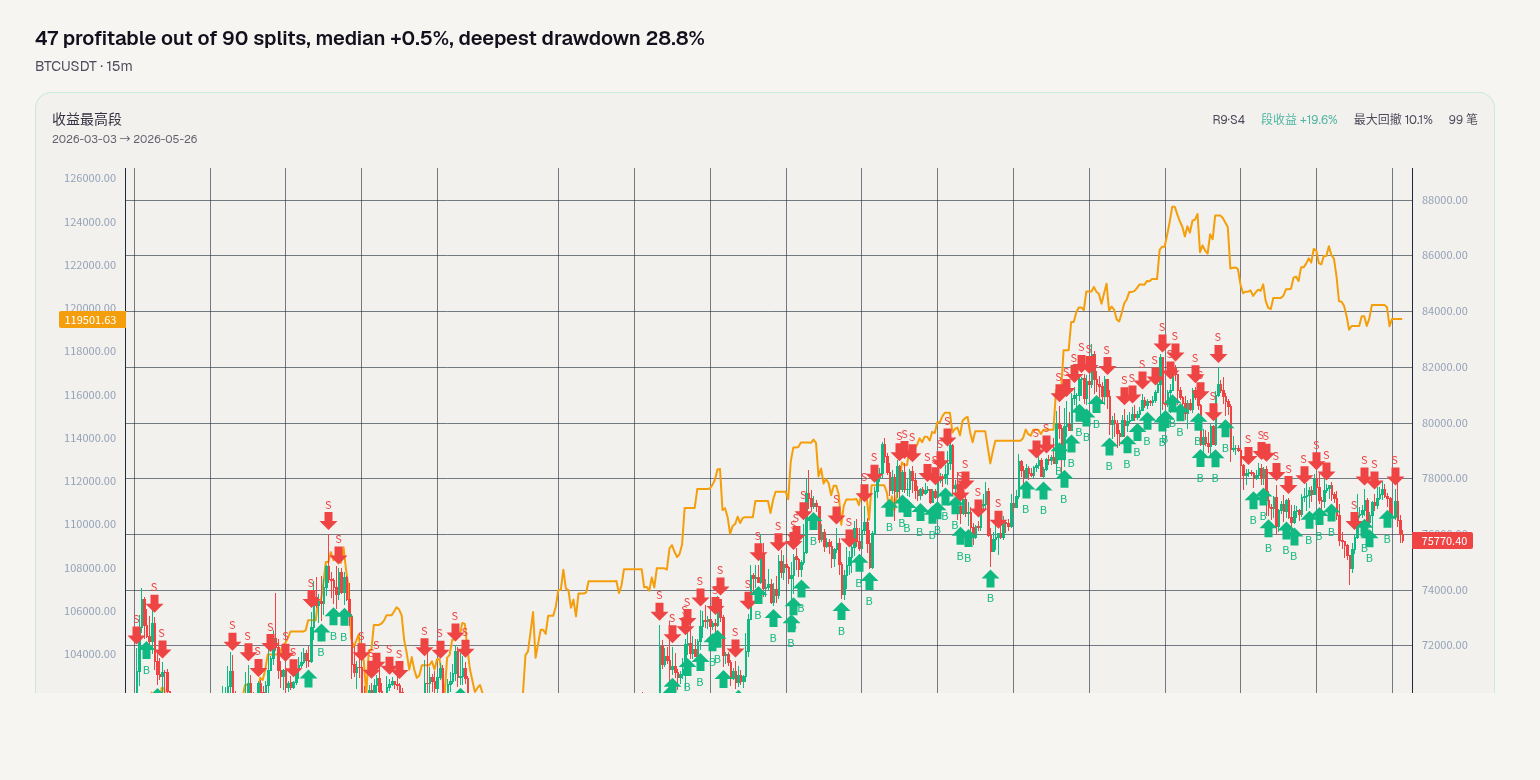
90次切法47次盈利,中位+0.5%,最深回撤28.8%
BTCUSDT · 15m · 2026-10-04
Gunbot 布林带均值回归在 BTCUSDT 15m 的 90 次回测里,47 段盈利、0 段爆仓,段收益中位 +0.5%,最深回撤 28.8%。它不是在追求单段暴利,而是在小赚和更大的单笔亏损之间做平衡;最先要看的不是盈利段数量,而是中位收益和最深回撤能否接受。 这 90 次不是独立样本,而是同一份数据切成 6 个不重叠窗口、重复 15 轮,每轮随机抖动边界。段收益中位 +0.5%,最高 +19.6%,最低 -20.8%;盈利段 47/90;爆仓 0 段。最好段第 9 轮第 4 段 2026-03-03 → 2026-05-26,+19.6%,该段最深回撤 10.1%;最差段第 4 轮第 1 段 2025-09-01 → 2025-11-21,-20.8%,该段最深回撤 28.8%。同期买入持有各段收益均值 -1.8%。策略中位 +0.5% 比基准均值略高,但一个是中位数、一个是均值,不能直接当成跑赢;最差段 -20.8% 也说明它并非一路平滑。 它在赌价格短期偏离布林带上下轨后,大概率向中轨或均值回摆,赚的是回摆而不是趋势延续。单笔平均盈利 $707、单笔平均亏损 $1,398,意味着盈利依赖较高胜率来覆盖更大的单笔亏损;一旦胜率下滑,少数 $1,398 级别的亏损就会吞掉多笔 $707 的盈利。最舒服的是区间震荡、价格反复穿越带口并回摆;最难受的是单边趋势,逆势入场后价格不回归,亏损快速累积。低波动收窄后的假突破、波动突然放大,也会让信号多但空间不足,成本占比上升。 参数来源也要打折扣:interval、bb_period、bb_stddev、position.value、stopPercent 原文没给,按行业惯例填;position_value 从 50000→100000 做存量修正为满仓,其余照搬原文。因此这不是原策略精确参数的复现,换参数或换仓位处理,结论可能变化。90 个切法里最好 +19.6%、最差 -20.8%,说明起点终点一换,结论就换一张脸,这是切法敏感与过拟合风险的信号。 更诚实的局限是,90 次共享同一份历史数据,不是 90 个独立市场样本;随机种子已落库,同一 seed 能复现完全相同的 90 次切分,但复现的是切分,不是原策略的精确参数。样本至少覆盖 2025-09 到 2026-05,更长周期未覆盖。爆仓 0 段只说明这段回测没有归零,不代表极端行情下没有风险;28.8% 的最深回撤是已经发生过的数字。本内容为历史数据的复现验证,不构成投资建议,本平台不推荐、不评级、不排名。
15×6=90 段 · 90 段中盈利 47 段 · 中位 +0.5%
所有数字均来自用站内同一套引擎对历史数据的复现验证。历史表现不代表未来。本内容不构成投资建议;本平台不评级、不排名、不推荐任何策略。