Informes de verificación
Todas las estrategias que hemos probado y publicado, las más recientes primero. Cada informe muestra el comportamiento real fuera de muestra: cuántas ventanas fueron rentables, la diferencia entre la mejor y la peor, y si alguna se liquidó.

Solo 28 de 90 divisiones rentables, mediana −6.0%, y además por debajo de comprar y mantener
BTCUSDT · 15m · 2026-11-04
Conclusión primero: en las 90 divisiones de backtest de este Scalping de tendencia multifactor sobre BTCUSDT en temporalidad de 15 minutos, solo 28 segmentos fueron rentables, con una mediana de retorno por segmento de −6.0%; en el mismo periodo, el benchmark de comprar y mantener, es decir, “no hacer nada”, tuvo un retorno medio por segmento de −4.5%—no superó a comprar y mantener. Pongamos los números sobre la mesa: la mediana del retorno por segmento de los 90 segmentos fue −6.0%, el mejor segmento +22.6%, el peor segmento −27.4%; de los 90 segmentos, el drawdown más profundo fue 32.6%, con 0 segmentos liquidados. A nivel de operación individual, la ganancia media fue $1,171 y la pérdida media $867, por lo que la relación beneficio/pérdida parece positiva. Pero de los 90 segmentos solo 28 ganaron dinero, aproximadamente 30%. Al juntar ambos grupos de números, el problema queda claro: su relación de pago por operación no está mal diseñada, pero hay demasiados pocos segmentos rentables y, en la mayoría de las divisiones, termina desgastado por pequeñas pérdidas una tras otra. ¿A qué apuesta? En una frase: apuesta a que, una vez que la tendencia forma dirección en el nivel de 15 minutos, continuará; usa medias móviles rápidas y lentas para confirmar la dirección, ATR para filtrar la volatilidad y luego entra y sale con alta frecuencia para capturar la parte media de la tendencia. Esto lo hace inherentemente dependiente de mercados “con dirección y con amplitud”. La debilidad también está aquí. El mejor segmento, del 2026-08-14 al 2026-11-02, obtuvo +22.6%, y el drawdown más profundo de ese segmento fue solo 6.4%; el peor segmento, del 2026-01-14 al 2026-03-20, fue −27.4%, pero su drawdown más profundo llegó a 32.3%. Retorno y drawdown son severamente asimétricos—cuando el viento está a favor, recoge ganancias con contención; cuando está en contra, el drawdown se amplía más rápido que el retorno. Esto describe básicamente el mal común del scalping de tendencia: en mercados laterales, baja volatilidad y ventanas con falsas rupturas frecuentes, las medias móviles se cruzan repetidamente, los stop-loss se activan una y otra vez, y por alta que sea la tasa de acierto no aguanta la fricción de ida y vuelta; además, si los periodos de las medias móviles, el periodo ATR y el porcentaje de stop-loss se desvían un poco, la conclusión puede invertirse. Aquí hay que declarar honestamente las limitaciones. El texto original solo dio el nombre de la estrategia, la temporalidad del instrumento y el marco; los 5 parámetros clave ma_period_fast, ma_period_slow, atr_period, stopPercent e interval_mapping_15m no fueron proporcionados y se rellenaron según la convención del sector, mientras que el resto se copió del original. Por lo tanto, estrictamente hablando, todas las conclusiones anteriores son “resultados de reproducción bajo este conjunto de parámetros” y no equivalen al desempeño de la estrategia original en sí. Además, las 90 pruebas de backtest se obtuvieron cortando el mismo historial en 6 ventanas no superpuestas, repitiendo 15 rondas y alterando aleatoriamente los límites; no son 90 muestras independientes, y las divisiones están altamente correlacionadas, así que 28/90 no puede leerse como la tasa de acierto de 90 experimentos independientes. Por suerte, la semilla aleatoria ya está guardada en la base de datos, de modo que cualquiera que use la misma semilla puede reproducir exactamente las mismas 90 divisiones. Si solo recuerdas dos números, recuerda estos dos: mediana del retorno por segmento −6.0% frente a la media de comprar y mantener −4.5%, lo que responde a “¿realmente superó esta estrategia a no hacer nada?”; la respuesta en esta reproducción es no. Drawdown más profundo 32.6%, que responde a “¿cuánto hay que aguantar en el peor momento?”. Este contenido es una reproducción y validación de datos históricos, no constituye asesoramiento de inversión; esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 28 de 90 rentables · mediana -6.0%

Solo 50 de 90 divisiones rentables; rentabilidad mediana por segmento +3.4% inferior a la referencia de mantenimiento
BTCUSDT · 1h · 2026-11-03
La estrategia «Trend Pullback Re-entry (趋势回调再入场)» solo ganó la mitad de sus 90 divisiones: 50 segmentos con ganancias y 40 con pérdidas, con una rentabilidad mediana por segmento de +3.4%, mientras que en el mismo periodo la rentabilidad media por segmento de simplemente mantener el activo fue de +29.3%. Esta es la primera cuestión que hay que mirar en esta replicación: en la mayoría de las divisiones, no superó a «no hacer nada». Pongamos los datos en claro. Los 90 backtests provienen del mismo conjunto de datos BTCUSDT 1h dividido en 15 rondas × 6 segmentos; las ventanas no se solapan, pero las 90 ejecuciones están altamente correlacionadas entre sí y no son 90 muestras independientes. La rentabilidad mediana por segmento fue +3.4%, la máxima +130.7% y la mínima -37.2%; la distribución está claramente sesgada a la derecha, y unos pocos intervalos favorables aportaron la mayor parte. El drawdown máximo fue 50.0%, más profundo que la rentabilidad por segmento del peor segmento, -37.2%, lo que indica que las pérdidas no se repartieron de forma uniforme, sino que se amplificaron dentro de segmentos concretos. De los 90 segmentos, 0 fueron liquidados. La ganancia media por operación fue $3,544 y la pérdida media por operación fue $2,658; el lado de las ganancias es algo más grueso que el de las pérdidas, pero ese grosor necesita realizarse mediante la tasa de acierto; una vez que los stop-loss se activan de forma consecutiva en un mercado lateral, ese pequeño diferencial se desgasta con facilidad. ¿A qué apuesta? Apuesta a que, una vez que se forma una tendencia, esta continuará, y que el retroceso es solo una pausa en el camino alcista; por eso entra cuando la dirección de la tendencia y los indicadores de momentum señalan a la vez un «retroceso dentro de la fortaleza». Su mejor segmento, 2023-09-01 a 2024-03-28, obtuvo +130.7% y un drawdown máximo dentro del segmento de solo 12.9%, exactamente su forma más cómoda en un mercado alcista de una sola dirección. Su debilidad está en el mismo lugar: su peor segmento, 2025-02-13 a 2025-11-23, tuvo una rentabilidad por segmento de -37.2% y un drawdown intra-segmento de 42.0%; fue un periodo en el que el precio bajó repetidamente escalones, y cada supuesto «retroceso» era en realidad una continuación de la caída, pero la estrategia siguió entrando según la lógica de continuidad de tendencia. Los mercados laterales y de baja volatilidad también le son hostiles: cuando no hay tendencia que continuar, los stop-loss se activan repetidamente y la rentabilidad por segmento se aplana. El origen de los parámetros es la mayor incertidumbre de esta replicación. El texto original no indicó valores como el periodo de la media móvil, el periodo de RSI y el umbral de retroceso, ni el porcentaje de stop-loss; los completamos según convenciones del sector y copiamos el resto del original. Si cambian los parámetros, la rentabilidad mediana por segmento y el drawdown máximo cambiarán en consecuencia, así que las cifras anteriores solo describen el desempeño «bajo este conjunto de valores» y no pueden tomarse como propiedades inherentes de la estrategia. La muestra cubre el intervalo histórico dado; la seed aleatoria de la división quedó almacenada, y cualquiera que use la misma seed puede reproducir exactamente las mismas 90 divisiones, pero lo que se reproduce es el método de división, no el futuro. Los tres números a los que el lector realmente debe prestar atención son: segmentos rentables 50/90, rentabilidad mediana por segmento +3.4% y drawdown máximo 50.0%. El primero y el segundo dicen que la mayoría de las veces no gana dinero; el tercero dice hasta qué punto puede perder en el peor caso. Si solo se mira el segmento de +130.7%, la conclusión se invierte por completo: los mismos datos con otra división producen otro relato, y esa es precisamente la señal de sensibilidad al método de división. Este contenido es una validación de replicación de datos históricos y no constituye asesoramiento de inversión; esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 50 de 90 rentables · mediana +3.4%

69/90 rentables, mediana +28.7% por debajo del promedio de comprar y mantener +101.7%
BTCUSDT · 1d · 2026-11-02
En estos datos de BTCUSDT 1d, la Relative Strength Rotation Strategy tuvo 69 segmentos rentables de 90 divisiones, por lo que la tasa de acierto superficial no es baja; pero la mediana del retorno por segmento fue +28.7%, mientras que el retorno medio de comprar y mantener en los mismos segmentos fue +101.7%, lo que significa que la mayoría de las divisiones no superó a 'no hacer nada'. Su mayor retorno por segmento +592.8% llama mucho la atención, y el menor retorno por segmento -61.5% y el drawdown máximo de 72.7% entre 90 segmentos también son igual de llamativos: no es una estrategia que cambie pequeños drawdowns por rendimientos estables, sino una que usa mayor volatilidad para capturar el retorno de cola derecha de unos pocos segmentos de tendencia fuerte. Apunta a que la fuerza relativa se prolongue: la dirección que fue más fuerte recientemente sigue siendo fuerte después de la rotación, el capital cambia al lado fuerte y gana con la continuación de la tendencia. El problema está justo ahí: una vez que la relación de fuerza se invierte rápidamente, las señales de rotación fallan de forma consecutiva. El peor segmento, ronda 11 segmento 2 (2021-02-21 a 2022-07-21), tuvo un retorno por segmento de -61.5% y un drawdown máximo de 72.7% en ese segmento, y fue el más profundo entre los 90 segmentos, lo que muestra que en un entorno de debilidad persistente tras una reversión de tendencia puede exponer las posiciones a la dirección equivocada; los mercados de rango y los entornos de baja volatilidad tampoco son favorables, porque el ranking de fuerza es inestable y los cambios frecuentes amplifican las señales falsas y la fricción de trading. Los números que más ayudan al lector a juzgar no son el máximo +592.8%, sino la combinación de 69/90 segmentos rentables y mediana +28.7%: la mayoría de las divisiones gana dinero, pero no mucho; al mismo tiempo, el mínimo -61.5% y el drawdown máximo 72.7% nos dicen que unas pocas divisiones pueden perder mucho. El mejor segmento, ronda 4 segmento 1 (2020-01-01 a 2021-03-11), tuvo un retorno por segmento de +592.8% y un drawdown máximo de 29.3% en ese segmento; parece fuerte, pero se parece más a una muestra de cola derecha y no puede representar a las divisiones ordinarias. La ganancia media por operación fue $34,869 y la pérdida media por operación fue $4,470; la primera es claramente mayor que la segunda, pero esto está en términos monetarios y se ve afectado por el tamaño de la posición y la escala del capital, por lo que no puede tratarse directamente como una ventaja porcentual; que 0 de 90 segmentos hayan sufrido liquidación forzosa tampoco equivale a bajo riesgo: el drawdown de 72.7% ya muestra que el proceso de mantener la posición puede ser muy incómodo. En metodología hay que mantener una dosis de claridad: estas 90 pruebas retrospectivas no son 90 muestras independientes, sino 90 variantes de división obtenidas al cortar los mismos datos históricos en 6 ventanas no superpuestas, repetir 15 rondas y alterar aleatoriamente los límites; la semilla aleatoria ya está guardada en la base de datos y la misma semilla puede reproducir la misma división; puede comprobar la sensibilidad a la división, pero no sustituye una validación independiente entre mercados y ciclos. La muestra solo cubre un intervalo de estos datos históricos. En cuanto a los parámetros, interval, ma_period, rsi_period, rsi_threshold y macd_params no se indicaron en la descripción de la estrategia; este artículo usa la temporalidad diaria y parámetros comunes según la convención de la industria, y copia el resto tal cual; por lo tanto, los resultados solo pueden considerarse una prueba de desempeño histórico bajo este conjunto de supuestos, no una reproducción estricta de la implementación de la estrategia original: lo que no se reprodujo son precisamente los parámetros específicos y los detalles de implementación. Los números que más conviene mirar son: 69/90 segmentos rentables indican que la mayoría de las divisiones no pierde; la mediana del retorno por segmento +28.7% frente al promedio de comprar y mantener +101.7% indica que la mayoría de las divisiones rindió por debajo de mantener; el drawdown máximo 72.7% indica que el riesgo de cola es muy alto. Puede ser eficaz cuando se prolongan las tendencias fuertes, y fallar en reversiones de tendencia, mercados de rango y baja volatilidad, y es sensible a los parámetros y al método de división. Este contenido es una reproducción y validación de datos históricos y no constituye asesoramiento de inversión; esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 69 de 90 rentables · mediana +28.7%

Prueba de 90 segmentos: solo 25 rentables, retorno mediano del segmento -8.5%
BTCUSDT · 15m · 2026-11-01
Esta estrategia 'Opening Range Breakout Pullback' se probó en backtest 90 veces en BTCUSDT 15m. Primero la conclusión: la mayoría de las divisiones no son rentables. De los 90 segmentos, solo 25 fueron rentables, el retorno mediano del segmento fue -8.5%, el drawdown máximo fue 32.0%, y hubo 0 segmentos con liquidación (proporción 0.0%). Solo mirando este conjunto de números, se parece más a una estrategia que solo tiene rendimiento en condiciones de mercado específicas y que en la mayoría de las ventanas se consume por falsas rupturas y costos, que a una solución capaz de superar de forma estable al buy-and-hold. Al desplegar la distribución, el retorno de segmento más alto fue +8.2% y el más bajo -31.7%, y los dos extremos no son simétricos; la ganancia media por operación fue $631 y la pérdida media por operación fue $345, pero al llevarlo al retorno total por segmento, el arrastre de las ventanas malas es claramente más pesado. El mejor segmento fue la Ronda 11, Segmento 5 (2026-06-06 → 2026-08-24), con retorno de segmento +8.2% y drawdown máximo de 14.2% en ese segmento; el peor segmento fue la Ronda 8, Segmento 2 (2025-10-31 → 2026-02-05), con retorno de segmento -31.7% y drawdown máximo de 32.0% en ese segmento. En el mismo periodo, el retorno medio por segmento del benchmark 'buy-and-hold' fue -4.2%, mientras que el retorno mediano por segmento de esta estrategia fue -8.5%. Según esta comparación, la mayoría de las divisiones no superaron a no hacer nada. ¿A qué apuesta? En una frase, apuesta a que después de que se rompa el rango de apertura, la confirmación del retroceso continuará en la dirección de la ruptura, tratando 'ruptura—retroceso—continuación' como un patrón repetible. Esta hipótesis tiende a tener ventaja en tendencias unilaterales y fases de expansión de volatilidad; el mejor segmento con +8.2% muestra que no deja de capturar dirección por completo; pero incluso el mejor segmento vino acompañado de un drawdown máximo de 14.2%, lo que muestra que el proceso de mantener posiciones no es fácil y que los retornos no son lineales. Las debilidades también son claras: una vez que se entra en un mercado lateral o de baja volatilidad, aumenta la probabilidad de que el retroceso posterior a la ruptura se convierta en reversión, y la estrategia sufrirá stop-loss repetidamente. La proporción de segmentos rentables 25/90 muestra que no gana dinero la mayor parte del tiempo; el segmento mínimo de -31.7% y el drawdown máximo de 32.0% en 90 segmentos muestran que el costo de unas pocas ventanas malas es mucho mayor que el +8.2% del mejor segmento. Si se cambia la división, el resultado puede pasar de 'tener aspectos destacados' a 'quedar claramente por detrás'. Además, los tres parámetros box_period, stop_percent y ma_period_fast no se dieron en el texto original, y esta vez se completaron según la práctica de la industria; el problema de sensibilidad de parámetros no se ha verificado con los parámetros originales. El método y la muestra también deben aclararse: las 90 pruebas de backtest son 90 divisiones diferentes del mismo conjunto de datos, no 90 muestras independientes; la división consiste en que cada ronda divide el historial en 6 ventanas no superpuestas y agita aleatoriamente los límites. La semilla aleatoria se ha almacenado en la base de datos, y las divisiones son reproducibles, pero la conclusión sigue dependiendo de los límites de las ventanas. El rango completo de inicio y fin de la muestra y la fuente de los valores de parámetros originales no se reprodujeron por completo, por lo que lo anterior es solo una verificación de reproducción de este método de división histórica, y los retornos de segmento no pueden extrapolarse como rendimiento futuro, ni puede usarse para juzgar si es aplicable a todas las condiciones de mercado. Este contenido es una verificación de reproducción de datos históricos, no constituye asesoramiento de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 25 de 90 rentables · mediana -8.5%

90 configuraciones de división, 51 segmentos rentables; mediana +4.3% pero con un drawdown de 39.8%
BTCUSDT · 1h · 2026-10-31
La conclusión que arroja esta serie de pruebas empíricas no es cómoda: Trading discreto de arbitraje de volatilidad tiene 51 segmentos rentables entre 90 configuraciones de división, con un retorno mediano por segmento de +4.3%, pero el drawdown máximo alcanza 39.8%; el margen de retorno de las configuraciones típicas no basta para cubrir el riesgo de cola. Los 90 backtests provienen de 90 configuraciones de división diferentes de los mismos datos, no de 90 muestras independientes. El retorno mediano por segmento es +4.3%, el máximo +59.2% y el mínimo -34.5%; los segmentos rentables son 51/90, con 0 segmentos de liquidación. El mejor segmento es ronda 7, segmento 1, 2023-09-01 a 2024-03-14, con retorno de segmento +59.2% y drawdown máximo en ese segmento de 11.5%; el peor segmento es ronda 10, segmento 5, 2025-09-10 a 2026-04-05, con retorno de segmento -34.5% y drawdown máximo en ese segmento de 39.8%. En el mismo periodo, el retorno medio de comprar y mantener en cada segmento es +30.3%. Al mirar juntos la mediana +4.3% y este promedio, las bases de medición no son exactamente iguales, pero la dirección es clara: en la mayoría de las configuraciones de división, esta estrategia no superó a no hacer nada; +59.2% es un valor extremo entre las 90 ejecuciones y no puede tomarse como la norma. Desde la combinación de parámetros, apuesta a que la desviación de precio de corto plazo regrese, y solo es efectiva cuando la tendencia no es fuerte: RSI y Bollinger se encargan de encontrar desviaciones, y el umbral ADX filtra tendencias unidireccionales. En otras palabras, gana con el movimiento de ida y vuelta dentro de un rango, no con la expansión unidireccional. Este supuesto tiende a cumplirse en entornos de rango y volatilidad estable; una vez que el precio sigue avanzando en una sola dirección, las posiciones en el lado contrario a la tendencia ven subir su costo de forma continua. La debilidad ya está escrita en los datos. La ganancia media por operación es $1,602 y la pérdida media es $2,613; la relación ganancia/pérdida por operación no es favorable y requiere una tasa de acierto más alta para compensar; pero la rentabilidad por segmento es solo 51/90, apenas por encima de la mitad, así que la tolerancia al error no es amplia. La mediana +4.3% muestra que las configuraciones típicas solo ganan poco, mientras que el drawdown máximo 39.8% muestra que las ventanas desfavorables pueden devolver gran parte de las ganancias. El peor segmento -34.5% acompañado de un drawdown de 39.8% sugiere que, en mercados con tendencia o expansión de volatilidad, el supuesto de reversión al rango deja de funcionar; en entornos de baja volatilidad, el umbral ADX y los parámetros de Bollinger determinan la frecuencia de operación, y las oportunidades pueden reducirse. La sensibilidad a los parámetros es una debilidad natural de este tipo de estrategia. El origen de los parámetros es el punto más cuestionable de esta reproducción: el texto original no proporcionó rsi_period, rsi_oversold, rsi_overbought, bb_period, bb_std, adx_period, adx_range_threshold; estos siete elementos se completaron según la convención del sector, y el resto se copió del original. Los valores de los parámetros cambian directamente el número de entradas y la distribución de posiciones, por lo que las conclusiones anteriores no son una reproducción exacta de los parámetros originales. En las configuraciones de división, 6 ventanas no superpuestas se repitieron durante 15 rondas, con los límites ajustados aleatoriamente en cada ronda; la semilla aleatoria ya quedó registrada, y la misma semilla puede reproducir exactamente las mismas 90 divisiones; pero las 90 ejecuciones siguen siendo 90 configuraciones de división de los mismos datos, no 90 muestras independientes, y el intervalo de muestra y las partes no reproducidas limitan la extrapolación de las conclusiones. Este contenido es una verificación de reproducción basada en datos históricos, no constituye asesoramiento de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 51 de 90 rentables · mediana +4.3%

90 segmentos probados, 40 rentables, retorno mediano por segmento -1.9%, no supera a mantener
BTCUSDT · 5m · 2026-10-30
Opening Range Reversal Scalping en BTCUSDT 5m, en un backtest de 90 cortes, solo tuvo 40 segmentos rentables, un retorno mediano por segmento de -1.9% y un drawdown máximo de 25.3% — con la mayoría de los cortes esta lógica no tiene retorno positivo y tampoco supera a no hacer nada. Primero, los hechos. Estos 90 segmentos son 90 cortes de los mismos datos, no 90 muestras independientes. Retorno mediano por segmento -1.9%, máximo +29.0%, mínimo -20.9%; segmentos rentables 40/90, segmentos liquidados 0. En el mismo período, simplemente mantener el instrumento sin hacer ninguna operación da un retorno medio por segmento de +4.1%. Es decir, con el corte mediano el retorno de la estrategia es negativo, mientras que mantenerlo sin hacer nada promedia +4.1%. Esto es lo primero que el lector debe saber: parece tener un mejor segmento de +29.0%, pero la mediana es lo que te dice la experiencia típica. Los dos números que más hay que vigilar. El primero es 40/90, que indica que la mayoría del tiempo no gana dinero y que los retornos se concentran en unos pocos cortes. El segundo es la ganancia media por operación de $1,151 frente a la pérdida media por operación de $1,132, casi iguales — la relación de pago es aproximadamente 1, ganar una vez y perder una vez cuesta casi lo mismo, así que necesita una tasa de acierto claramente superior al cincuenta por ciento para sostenerse; en cuanto el mercado empuja la tasa de acierto cerca de la mitad, la esperanza se vuelve negativa de inmediato. Mire los dos extremos: el mejor segmento +29.0% tuvo un drawdown máximo dentro de ese segmento de solo 8.8%, mientras que el peor segmento -20.9% tuvo un drawdown máximo dentro de ese segmento de 22.3%; cuando gana el drawdown es pequeño, cuando pierde el drawdown es grande, y la distribución de retornos está sesgada hacia la cola izquierda. ¿A qué apuesta? Apuesta a que, tras romperse el rango de apertura, se trata de una ruptura falsa y el precio volverá rápidamente dentro del rango; en esencia, opera una corrección de sobrerreacción en marcos temporales cortos. Esta hipótesis se cumple en mercados con rangos claros y movimientos de ida y vuelta; una vez que aparece una tendencia unilateral y el precio no retrocede tras la ruptura, las órdenes de reversión son barridas repetidamente por stop-loss, y el peor segmento -20.9% con un drawdown de 22.3% es la huella que deja ese tipo de mercado. La baja volatilidad también le hace daño: si el rango es demasiado estrecho, el espacio de ida y vuelta no cubre los costes de trading y la ventaja se erosiona. Por eso sus condiciones de fallo son claras — tendencias unilaterales, y fases en las que la volatilidad se contrae hasta no alcanzar para pagar los costes. También hay que dejar claras las limitaciones metodológicas. Estos 90 segmentos provienen de distintos cortes de los mismos datos y están altamente correlacionados entre sí, por lo que no pueden tomarse como 90 validaciones independientes; la semilla aleatoria quedó registrada, y lo reproducible es el método de corte, no la robustez de la estrategia. Más importante aún, el texto original no da los valores de opening_range_period, interval, adx_period, adx_threshold, stopPercent, take_profit_R; esta vez se rellenaron según la convención del sector, sin hacer un barrido de parámetros, y con otro conjunto de parámetros la conclusión podría cambiar; tampoco se reprodujo si se incluyen comisiones, slippage y tasa de financiación. El período de muestra también es limitado, con cobertura insuficiente entre tipos de mercado. Así que al mirar esta estrategia, no mire solo ese +29.0%; primero compruebe si supera el benchmark de mantener de +4.1%, luego mire la proporción de segmentos rentables 40/90 y la relación ganancia/pérdida por operación cercana a 1 — estos tres números determinan si es un punto a favor o en contra en su caso de uso. Este contenido es una reproducción y validación de datos históricos, no constituye asesoramiento de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 40 de 90 rentables · mediana -1.9%

61 de 90 segmentos rentables, drawdown máximo de 50.2%
BTCUSDT · 1d · 2026-10-29
Empecemos por la conclusión: BTC Daily Ichimoku Cloud Trend Following no gana dinero prediciendo techos y suelos, sino apostando a que, una vez que se forma una tendencia, esta continuará; usa la banda de nubes y el impulso para filtrar la dirección, y deja correr las ganancias en mercados de una sola dirección. De 90 cortes, 61 segmentos fueron rentables y 0 segmentos fueron liquidados, pero el drawdown máximo alcanzó 50.2%, y el peor segmento tuvo un rendimiento de -44.9%—es una estrategia de tendencia que puede capturar ganancias de segmentos relativamente grandes, mientras debe soportar drawdowns profundos, no una estrategia de bajo riesgo. Los datos en sí son muy directos. En el backtest de 90 segmentos, la mediana del rendimiento por segmento fue +12.3%, el máximo +358.1% y el mínimo -44.9%; el mejor segmento fue del 2020-01-01 al 2021-03-23, con un rendimiento de segmento de +358.1% y un drawdown máximo de 21.3% en ese segmento; el peor segmento fue del 2021-01-07 al 2022-06-30, con un rendimiento de segmento de -44.9% y un drawdown máximo de 50.2% en ese segmento. La ganancia promedio por operación fue de $22,401 y la pérdida promedio de $5,175; en términos monetarios, las ganancias fueron mucho mayores que las pérdidas, lo que indica que la estructura de retorno se inclina hacia “unos pocos segmentos grandes de ganancia que cubren más segmentos pequeños de pérdida”. Pero que 61/90 segmentos sean rentables también significa que una parte considerable de los cortes sigue sin ganar dinero, así que no se puede mirar solo el mejor segmento. Al ponerlo junto a “no hacer nada”, la conclusión se vuelve mucho más fría. En el mismo período, el promedio de rendimiento por segmento de comprar y mantener fue +107.4%, mientras que la mediana del rendimiento por segmento de la estrategia fue solo +12.3%; solo al cortar en un segmento de subida de una sola dirección como el de principios de 2020 a principios de 2021 produjo el resultado sobresaliente de +358.1%. En otras palabras, esta estrategia puede claramente aventajar cuando las tendencias son fluidas, pero en cortes ordinarios su desempeño mediano no respalda el juicio de que sea “mejor que mantener”. Los dos números a los que los lectores deben prestar más atención son la mediana del rendimiento por segmento +12.3% y el drawdown máximo 50.2%: el primero dice cuánto puede obtener un corte típico, y el segundo dice cuánta volatilidad de la cuenta hay que soportar para obtener esos retornos. Sus debilidades también son claras. El seguimiento de tendencia teme sobre todo los mercados laterales y de baja volatilidad: filtros como la banda de nubes, MACD y CMF tienden a dar señales retrasadas cuando la dirección se repite; para cuando confirma, el precio ya se ha movido un tramo, y el drawdown posterior activa la salida, formando pérdidas pequeñas consecutivas. El peor segmento cubre desde principios de 2021 hasta mediados de 2022, justo cuando se vivió un giro desde máximos y una tendencia bajista; el rendimiento de segmento de -44.9% y el drawdown de 50.2% son una prueba de estrés bajo reversión de tendencia y acción del precio repetitiva. La sensibilidad a los parámetros también es un riesgo oculto: cambios ligeros en las medias móviles rápida/lenta, la línea de señal, el período de CMF y el período de la banda de nubes cambian la densidad de señales y el momento de salida. También hay dos puntos metodológicos que deben explicarse. Primero, estos 90 backtests son 90 cortes diferentes de los mismos datos, no 90 muestras independientes; los cortes comparten el historial de mercado y estadísticamente no pueden tratarse como 90 experimentos independientes. Segundo, el conjunto de parámetros macd_params_fast_12, macd_params_slow_26, macd_params_signal_9, cmf_period_20, ichimoku_periods_9_26_52 no fue proporcionado en el texto original y se completó según la convención de la industria, mientras que el resto se copió del original; en otras palabras, la fuente de los parámetros en sí tiene incertidumbre, y la conclusión es sensible a los valores de los parámetros. La semilla aleatoria ya quedó registrada en la base de datos; la misma seed puede reproducir los mismos 90 cortes, pero esto solo garantiza que los cortes son reproducibles, no que la estrategia sea efectiva en el futuro. Este contenido es una verificación reproducible de datos históricos y no constituye asesoramiento de inversión; esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 61 de 90 rentables · mediana +12.3%

Solo 49 de 90 divisiones rentables, drawdown más profundo 38.6%
BTCUSDT · 1h · 2026-10-28
Esta estrategia no es una máquina de producción estable, sino una estrategia que vive de unos pocos segmentos. En 90 backtests, 49 segmentos fueron rentables y la mediana del rendimiento por segmento fue solo +1.1%; el drawdown más profundo entre los 90 segmentos fue 38.6%. El número de segmentos rentables es casi la mitad, lo que a primera vista no parece malo; pero al desplegar la distribución de rendimientos, la conclusión es mucho más prudente. Pongamos los números clave sobre la mesa. En los 90 backtests, la mediana del rendimiento por segmento fue +1.1%, el máximo +101.2%, el mínimo -25.7%, el drawdown más profundo 38.6% y 0 segmentos con liquidación forzosa. El mejor segmento fue 2023-09-01 a 2024-03-05, con rendimiento del segmento +101.2% y drawdown propio de 9.9%; el peor segmento fue 2024-03-05 a 2024-08-21, con rendimiento del segmento -25.7% y drawdown del segmento 30.3%. La ganancia media por operación fue $3,137 y la pérdida media por operación $1,678. En el mismo periodo, “buy and hold” sin hacer ninguna operación tuvo un rendimiento medio por segmento de +29.3%. Estos números juntos indican una cosa: las ganancias no se distribuyen de manera uniforme, sino que son impulsadas por muy pocos segmentos de tendencia fuerte; el rendimiento de la mayoría de los segmentos está muy por debajo de no hacer nada. ¿A qué apuesta? La hipótesis central es que, una vez que se forma el momento, continuará: la estrategia escanea señales de momento y entra después de que arranca la tendencia, esperando cubrir muchas pérdidas pequeñas con unos pocos movimientos grandes. Se apoya en la relación ganancia/pérdida, no en la tasa de acierto: la ganancia media por operación de $3,137 es claramente superior a la pérdida media de $1,678, así que incluso si solo 49/90 segmentos son rentables, mientras los segmentos grandes sean suficientemente grandes, la cuenta total aún puede ser positiva. A la inversa, si los segmentos grandes no llegan, esta lógica pierde sustento. La debilidad se nota más en mercados laterales y entornos de baja volatilidad. Cuando las señales de momento se repiten dentro de un rango, se interrumpen de un lado a otro, la hipótesis de “continuación” falla y los segmentos perdedores tienden a concentrarse. El peor segmento de -25.7% corresponde a un drawdown dentro del segmento de 30.3%, lo que muestra que no pierde lentamente, sino que devuelve rápido cuando la tendencia se revierte. La sensibilidad a los parámetros también es un riesgo oculto: el texto original no da los valores de interval, los periodos de medias móviles rápida/lenta, el periodo RSI y el umbral de sobreventa; se rellenaron según la convención del sector. Con otro conjunto de valores, la proporción 49/90 podría muy bien cambiar de forma significativa. Los dos números que más permiten al lector juzgar son estos. El primero es la enorme diferencia entre la mediana del rendimiento por segmento de +1.1% y el máximo de +101.2%: usando 90 formas de dividir los mismos datos, la conclusión puede saltar de “apenas gana” a “un solo segmento con porcentaje de tres dígitos”, una señal típica de sobreajuste; cambia la división y la conclusión se invierte. El segundo es el drawdown más profundo de 38.6%: para obtener ese +101.2%, primero hay que poder soportar un drawdown cercano a cuatro décimas partes. Comparado de nuevo con el rendimiento medio por segmento de “buy and hold” de +29.3%, la mediana de la estrategia es solo +1.1%; en la mayoría de las divisiones no superó a “mantener sin hacer nada”. Hay que señalar las limitaciones del método. Los 90 backtests son 90 formas de dividir los mismos datos (15 rondas × 6 segmentos, con los límites de ventana aleatoriamente perturbados), no 90 muestras independientes; estadísticamente no pueden tratarse como 90 ensayos independientes. La semilla aleatoria ya está guardada en la base de datos y la división es reproducible, pero la fuente de los 5 valores de parámetros anteriores no está en el texto original, por lo que esta parte no puede reproducirse. Los lectores deben verificar por su cuenta el intervalo de muestra y la sensibilidad de parámetros no reproducida. Este contenido es una verificación de reproducción de datos históricos y no constituye asesoramiento de inversión; esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 49 de 90 rentables · mediana +1.1%

54 rentables de 90 divisiones, mediana +4.1% pero drawdown más profundo 32.0%
BTCUSDT · 15m · 2026-10-27
La Estrategia de ruptura estructural y seguimiento de tendencia se ejecutó en BTCUSDT en temporalidad de 15 minutos con 90 backtests por división: 54 segmentos rentables, 36 segmentos perdedores, mediana del rendimiento por segmento +4.1%, el drawdown más profundo entre los 90 segmentos fue 32.0%, y no hubo liquidación en todo el proceso. El perfil general es «la mayoría de los segmentos gana poco, unos pocos segmentos deciden el éxito o el fracaso», una forma típica de las estrategias de seguimiento de tendencia, no del tipo que produce resultados estables todos los meses. Poner los valores extremos sobre la mesa lo deja más claro: el mejor segmento fue la ronda 1, segmento 2, con rendimiento del segmento +37.1% y drawdown más profundo dentro de ese segmento 19.0%; el peor segmento fue la ronda 1, segmento 6, con rendimiento del segmento -25.8% y drawdown más profundo dentro de ese segmento 31.8%. Comparado con «no hacer nada», el rendimiento medio por segmento de simplemente mantener el subyacente en el mismo período fue -3.7%, mientras que la mediana del rendimiento por segmento de la estrategia fue +4.1%, así que en este historial sí superó a mantener. Pero la base debe explicarse con claridad: un lado toma mediana, el otro toma media, y el intervalo en conjunto estuvo sesgado a la baja; las estrategias de tendencia tienen ventaja natural en mercados bajistas, por lo que esta comparación no puede extrapolarse directamente. ¿A qué apuesta exactamente? En una frase: apuesta a que, después de que el precio rompa un nivel estructural clave, la tendencia continuará. La dirección de las medias móviles filtra largos/cortos, el ADX filtra los períodos sin volatilidad, y lo que realmente contribuye al rendimiento son unos pocos segmentos de tendencia unidireccional. La evidencia está en los importes por operación: beneficio medio por operación $566, pérdida media por operación $1,351 — no gana mucho cuando acierta y pierde más cuando falla; no depende de una alta tasa de acierto, sino de encadenar aciertos en los segmentos rentables para recuperar el total. Por eso, para juzgar si funciona, el núcleo no es la tasa de acierto, sino si en este historial hay suficientes segmentos unidireccionales. Las debilidades vienen con ello. El peor segmento -25.8% y el drawdown dentro del segmento 31.8% ya son casi iguales al drawdown más profundo entre los 90 segmentos, 32.0%, lo que indica que el riesgo extremo está altamente concentrado en una sola ventana, no repartido de manera uniforme. La lógica de ruptura sufre más en mercados laterales y entornos de baja volatilidad: el precio cruza repetidamente los niveles estructurales, los stop loss son barridos, el ADX oscila alrededor del umbral y la calidad de las señales cae en picado. Sumado a la estructura en la que la pérdida media por operación es claramente mayor que el beneficio medio por operación, unas pocas rupturas falsas consecutivas bastan para engullir las ganancias acumuladas en segmentos anteriores. Cuanto más sensibles sean los parámetros, más fácil será que este fallo aparezca tras cambiar a otro régimen de mercado. Las limitaciones del método deben explicarse claramente. Los 90 backtests no son 90 muestras independientes, sino 90 formas de dividir el mismo conjunto de datos: el historial se corta en 6 ventanas no superpuestas, se repite durante 15 rondas con jitter aleatorio de los límites de ventana, y la semilla aleatoria ha quedado registrada; cualquiera que use el mismo seed puede reproducir exactamente las mismas divisiones. Por lo tanto, «54/90 rentables» mide la robustez de la división y no representa el comportamiento de la estrategia en 90 mercados distintos. En cuanto a parámetros, valores como donchian_period 20, ma_period 200, adx_period 14, adx_threshold 20, stop loss 2%, take profit 2R/3R no fueron dados en el texto original y se completaron según la convención del sector; la sensibilidad de los parámetros no se ha verificado, y las conclusiones pueden invertirse con cambios de parámetros. El rendimiento fuera del intervalo muestral, así como los costes y el slippage, no se reprodujeron por separado en esta ocasión. Si hay que vigilar algo, que sean tres números: la proporción de segmentos rentables 54/90 indica que la mayor parte del tiempo no está en estado de generar ganancias; la relación entre el peor segmento -25.8% y el drawdown más profundo 32.0% indica dónde se esconde el riesgo de cola; el beneficio medio por operación $566 frente a la pérdida media $1,351 indica de qué vive y qué lo arrastrará. Este contenido es una verificación de reproducción de datos históricos y no constituye asesoramiento de inversión; esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 54 de 90 rentables · mediana +4.1%

63 de 90 cortes rentables, mediana +6.1% pero drawdown cerca del 20%
BTCUSDT · 5m · 2026-10-26
Este 'Liquidity Sweep Reversal' superó al mantenimiento de 'no hacer nada' en el mismo periodo en 90 cortes diferentes, pero la ventaja no es gruesa y el drawdown no es pequeño. Conclusión en una frase: es una estrategia que puede ganar poco dinero, pero exige aguantar drawdowns grandes; no es una herramienta de bajo riesgo. Para dejar los números claros: en 90 backtests, 63 tramos fueron rentables, retorno mediano por tramo +6.1%, máximo +23.4%, mínimo -11.1%, drawdown máximo 19.9%, 0 tramos liquidados; beneficio medio por operación $462, pérdida media $250, y la relación beneficio/pérdida no es mala. En el mismo periodo, el retorno medio por tramo de simplemente mantener el subyacente fue +4.2%. El mejor tramo fue 2026-06-27 a 2026-08-02, con retorno por tramo +23.4% y un drawdown máximo en ese tramo de solo 5.8%; el peor tramo fue 2026-08-09 a 2026-09-08, con retorno por tramo -11.1% y un drawdown máximo en ese tramo de 19.2%. Nota que estos 90 no son 90 muestras independientes, sino 90 formas de cortar los mismos datos de BTCUSDT de 5 minutos: 15 rondas, 6 ventanas no solapadas por ronda, bordes con jitter aleatorio en cada ronda; las semillas aleatorias ya están guardadas, y el mismo seed puede reproducir exactamente los mismos 90 cortes. ¿A qué apuesta? Cuando el precio rompe niveles clave de liquidez como máximos y mínimos previos, muchas veces no es una ruptura real, sino un barrido de una tanda de stop losses y luego un retorno. La estrategia gana la diferencia de precio de 'que el precio vuelva al rango después del barrido'; la hipótesis central es que la reversión a la media tras falsas rupturas prevalecerá. Esto también determina que le gusten mercados con niveles de liquidez claros y actividad de barrido. Las debilidades son igual de claras. Cuando el mercado realmente entra en una tendencia unilateral y, tras el barrido, no retrocede sino que continúa, la hipótesis de reversión falla; en mercados laterales, las pequeñas falsas rupturas repetidas generan pérdidas pequeñas consecutivas. El peor tramo fue -11.1%, pero el drawdown de ese tramo llegó a 19.2%, lo que muestra que en los tramos perdedores el drawdown se acumula claramente; lo que el lector realmente debe vigilar es el drawdown, no el retorno por tramo. Otro punto sensible son los parámetros: donchian_period y stopPercent no se dieron en el texto original y se rellenaron según convención del sector; si se cambian los parámetros, el rango entre el mejor tramo +23.4% y el peor tramo -11.1% podría ampliarse aún más—este es el punto que más hay que vigilar. Hay dos limitaciones honestas más. Primero, los 90 cortes no son 90 muestras independientes; con los mismos datos, el mejor tramo ganó 23.4% y el peor perdió 11.1%, lo que muestra que la conclusión es bastante sensible a 'desde qué día se empieza a contar'. Segundo, el retorno mediano por tramo +6.1% y la media +4.2% de mantener en cada tramo no tienen exactamente la misma base (uno es mediana, el otro es media), así que la comparación solo puede indicar una dirección aproximada. El intervalo de muestra y la fuente de los parámetros son las dos restricciones duras de esta replicación; la conclusión es solo una referencia direccional. Este contenido es una replicación y verificación de datos históricos y no constituye asesoramiento de inversión; esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 63 de 90 rentables · mediana +6.1%

90 divisiones, 55 rentables, mediana +1.3% por debajo de comprar y mantener
BTCUSDT · 1h · 2026-10-25
En el backtest de 90 divisiones de Multi-Factor Trend Resonance Score sobre BTCUSDT 1h, 55 segmentos fueron rentables y 0 sufrieron liquidación; la mediana del rendimiento por segmento fue +1.3% y el drawdown más profundo fue 15.6%; en el mismo periodo, el rendimiento medio por segmento de comprar y mantener fue +29.6%; es decir, en este conjunto de datos no superó a 'no hacer nada'. Primero aclaremos la escala del backtest: las 90 ejecuciones no son 90 muestras independientes, sino que se divide el mismo historial en 6 ventanas no superpuestas, se repiten 15 rondas y se aplica un ligero desplazamiento aleatorio a los límites de las ventanas, obteniendo 90 formas de división; la semilla aleatoria está registrada y el mismo seed reproduce exactamente las mismas 90 divisiones. El rendimiento por segmento es el rendimiento total bruto de cada segmento de backtest, sin ninguna conversión: mediana +1.3%, máximo +25.8%, en el segmento del 2023-09-01 al 2024-03-27, cuyo drawdown más profundo fue 7.3%; mínimo -8.5%, del 2025-08-25 al 2026-03-01, con drawdown más profundo 13.0%. De los 90 segmentos, 55 fueron rentables; la ganancia media por operación fue 829 USD y la pérdida media por operación fue 430 USD; ningún segmento sufrió liquidación. ¿A qué apuesta? La hipótesis central es una sola frase: una vez que se forma una tendencia, continúa. La llamada resonancia multifactorial exige, en esencia, que varios indicadores de tendencia den simultáneamente señales en la misma dirección para abrir posición, usando la consistencia para filtrar falsas rupturas y ganando la parte media de movimientos unidireccionales. Esto explica la forma de los rendimientos: el mejor segmento, +25.8%, apareció en un intervalo de tendencia fluida, mientras que el peor, aunque solo perdió 8.5%, tuvo un drawdown intra-segmento de 13.0%, lo que muestra que también sufre stop-outs repetidos en los puntos de giro de tendencia. Las debilidades también están aquí. 55/90 significa que no gana en 35 formas de división, cerca del cuarenta por ciento; la mediana es solo +1.3%, lo que indica que la mayoría de los segmentos apenas ganan y el resultado global se sostiene por unos pocos segmentos. Las condiciones en que falla son relativamente claras: en mercados laterales, varios indicadores de tendencia se alinean repetidamente y luego se revierten con rapidez, y las señales de resonancia se convierten en stop-outs consecutivos; en entornos de baja volatilidad, los umbrales de fuerza de tendencia no se activan fácilmente y las posiciones quedan inactivas durante largos periodos; y es muy sensible a parámetros—el texto original no dio siete parámetros, incluidos interval, periodos de medias móviles rápida/lenta, periodo y umbral de ADX, umbral de score y proporción de riesgo por operación. Estos se completaron según la convención del sector; otro conjunto de valores podría cambiar la conclusión. La relación ganancia/pérdida por operación de aproximadamente 1.9:1 parece buena, pero depende de la tasa de acierto; una ligera caída de la tasa de acierto vuelve negativo el resultado global. Si solo se miran dos números: uno es la mediana del rendimiento por segmento +1.3% frente al +29.6% de comprar y mantener, que es la respuesta más directa: no superó a 'mantener sin hacer nada'; el otro es la proporción de segmentos rentables 55/90 junto con el drawdown más profundo de 15.6%, que muestra que la distribución de rendimientos es sesgada, con el resultado principal aportado por unas pocas condiciones de mercado y no por una acumulación pequeña y estable. El intervalo entre el máximo +25.8% y el mínimo -8.5% también recuerda que, al cambiar la forma de división, la conclusión oscilará. Limitaciones honestas: lo anterior solo cubre el historial dividido; los 90 backtests comparten el mismo conjunto de datos y están altamente correlacionados entre sí, por lo que no pueden considerarse 90 validaciones independientes; los siete parámetros clave no provienen del texto original, sino que se completaron por convención, y esta parte no fue reproducida. Este contenido es una reproducción y validación de datos históricos y no constituye asesoramiento de inversión; esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 55 de 90 rentables · mediana +1.3%

90 formas de división, 60 segmentos rentables, drawdown más profundo 51.4%
BTCUSDT · 1d · 2026-10-24
La prueba retrospectiva de 90 cortes de CCI Dynamic Period Trend-Following Breakout muestra que la mayoría de los cortes pueden obtener retornos de segmento positivos, pero los retornos dependen en gran medida de la continuación de la tendencia y, frente a la comparación, no muestra evidencia de superar al buy-and-hold. Estas 90 pruebas retrospectivas no son 90 muestras independientes, sino que se obtienen al dividir los mismos datos históricos BTCUSDT 1d en 6 ventanas no superpuestas y repetir 15 rondas. La mediana del retorno de segmento es +13.9%, el máximo es +183.1%, el mínimo es -36.4%; en los 90 segmentos el drawdown más profundo es 51.4%, los segmentos rentables son 60/90 y los segmentos con liquidación son 0. El mejor segmento es la ronda 5, segmento 1, 2020-01-01 → 2021-03-12, con retorno de segmento +183.1% y drawdown más profundo de ese segmento 27.6%; el peor segmento es la ronda 12, segmento 2, 2021-05-04 → 2022-06-12, con retorno de segmento -36.4% y drawdown más profundo de ese segmento 48.5%. La ganancia promedio por operación es $9,363 y la pérdida promedio por operación es $3,658, ambas en términos monetarios. En el mismo periodo, el promedio de retorno por segmento del buy-and-hold es +105.5%. Apuesta a que, una vez que se forma una tendencia, esta continuará: usa periodos dinámicos del CCI para identificar rupturas a favor de la tendencia y entra después de que la tendencia comienza. Cuando la tendencia es fluida, esta lógica puede acumular retornos de segmento relativamente grandes; su debilidad está en el mismo punto: una vez que entra en un mercado lateral, un entorno de baja volatilidad o una reversión de tendencia, las señales de ruptura pueden repetirse y el stop-loss y la salida pueden retrasarse. El peor segmento obtuvo -36.4% con un drawdown más profundo de 48.5% en ese segmento durante una fase de caída sostenida y reversión, mientras que el drawdown más profundo de toda la muestra alcanzó 51.4%, lo que muestra que mirar solo el número de segmentos rentables no es suficiente; el costo en drawdown durante el proceso de tenencia es alto. Los números que más permiten al lector juzgar son, primero, los segmentos rentables 60/90: muestran que la mayoría de los cortes tienen retornos positivos, pero todavía hay 30 segmentos perdedores, por lo que la estrategia no es una salida estable. Segundo, mirar en paralelo la mediana del retorno de segmento +13.9%, el máximo +183.1% y el mínimo -36.4%: con los mismos datos, cambiar el método de corte puede llevar el resultado de una gran ganancia a una pérdida clara; el mejor segmento no puede tomarse como norma, y esta es una señal fuerte de sensibilidad a la ventana. Luego, al comparar con el promedio de retorno por segmento del buy-and-hold +105.5%, la mediana del retorno de segmento de la estrategia es claramente menor, y la primera pregunta que el lector debería hacer es si realmente supera a no hacer nada. Que la ganancia promedio por operación sea mayor que la pérdida promedio solo es en términos monetarios y no puede reemplazar la información de tasa de acierto, frecuencia de operaciones y drawdown. Las limitaciones deben explicarse claramente: cci_period, cci_long_exit_level, cci_short_exit_level, stop_percent no se dan en el texto original y se completaron según la convención de la industria; el resto se copia del texto original, por lo que los resultados tienen una sensibilidad desconocida a los valores de los parámetros; estrictamente hablando, esto no es una reproducción completa. La semilla aleatoria ya está almacenada en la base de datos y los 90 cortes son reproducibles, pero siguen siendo cortes diferentes de los mismos datos históricos y no pueden tomarse como 90 muestras de mercado independientes; el instrumento y el marco temporal también se limitan al alcance dado. Este contenido es una reproducción y validación de datos históricos y no constituye asesoramiento de inversión; esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 60 de 90 rentables · mediana +13.9%

51 de 90 segmentos rentables; mediana del rendimiento por segmento +1.8% por debajo del promedio de mantener
BTCUSDT · 1h · 2026-10-23
En el backtest de 90 cortes de esta «Bitcoin Institutional Structure Pullback Strategy» sobre BTCUSDT 1h, 51 segmentos fueron rentables y 0 segmentos quebraron, con una mediana del rendimiento por segmento de +1.8%. La conclusión: puede ganar, pero gana muy poco, y en este historial no superó a «no hacer nada». Primero, dejemos claras las cifras clave. En 90 backtests (90 cortes distintos de los mismos datos, no 90 muestras independientes), la mediana del rendimiento por segmento fue +1.8%, el máximo +17.5%, el mínimo -13.0%, y el drawdown más profundo entre los 90 segmentos fue 20.3%. El mejor segmento fue del 2023-09-01 al 2024-03-05, con rendimiento del segmento +17.5% y drawdown más profundo dentro de ese segmento 9.2%; el peor segmento fue del 2024-10-29 al 2025-03-12, con rendimiento del segmento -13.0% y drawdown más profundo dentro de ese segmento 19.6%. La ganancia media por operación fue $544 y la pérdida media por operación fue $828. En el mismo periodo, el benchmark «buy and hold» promedió +30.1% por segmento. ¿A qué apuesta? En una frase: apuesta a que, después de que el precio retroceda hasta «niveles de estructura institucional» como máximos previos y retrocesos de Fibonacci, la tendencia previa continuará. Este supuesto determina directamente la forma de sus retornos: la pérdida media por operación ($828) es mayor que la ganancia media por operación ($544), lo que significa que no depende de una gran ganancia única, sino de la tasa de acierto y de unos pocos segmentos de tendencia fuerte para elevar el total. La gran diferencia entre la mediana +1.8% y el máximo +17.5% también muestra que los retornos están muy concentrados en unos pocos segmentos, y que la mayoría solo deja pequeñas ganancias o pequeñas pérdidas. ¿Dónde están las debilidades? Primera, en mercados laterales y de baja volatilidad. Cuando los niveles estructurales sufren falsas rupturas repetidas, los stop-loss se activan de forma consecutiva, y como su pérdida por operación ya es mayor que su ganancia por operación, varias pérdidas seguidas se comen las ganancias acumuladas antes. Segunda, el segmento de reversión de tendencia: el drawdown más profundo entre los 90 segmentos, 20.3%, casi coincide con el drawdown dentro del peor segmento, 19.6%, lo que muestra que el riesgo no está distribuido de manera uniforme, sino concentrado en la única vez que la tendencia cambia de dirección. Tercera, la sensibilidad a parámetros: el rango de rendimiento por segmento de -13.0% a +17.5% implica que, con otro corte y otro conjunto de parámetros, la conclusión podría invertirse. Los dos números que más hay que vigilar: uno es los segmentos rentables 51/90, ligeramente por encima de la mitad, lo que indica que la mayoría de las veces apenas evita la pérdida; el otro es la mediana del rendimiento por segmento +1.8% frente al promedio de buy and hold +30.1%. Este último es lo que los lectores más deben saber: en este historial, esta estrategia principalmente no aporta retorno, sino restricción de drawdown, a costa de renunciar a una gran cantidad de retorno por mantener. Además hay que explicar las limitaciones: los cinco parámetros donchian_period, fib_levels, adx_filter_threshold, risk_percent, stopPercent no aparecían en el texto original y se completaron según la convención del sector; el resto sigue el texto original. Los 90 backtests son 90 divisiones de los mismos datos (las semillas aleatorias ya están guardadas en la base de datos y son reproducibles); tanto el intervalo de muestra como los valores de los parámetros afectan la conclusión, y esta parte no se ha reproducido de forma independiente fuera de muestra. Este contenido es una reproducción y verificación de datos históricos y no constituye asesoramiento de inversión; esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 51 de 90 rentables · mediana +1.8%

90 formas de segmentar, 47 segmentos rentables; la pérdida por operación es 2 veces la ganancia
BTCUSDT · 15m · 2026-10-22
La conclusión empírica de VWAP Band Mean Reversion (Approx.) en el periodo de 15 minutos de BTCUSDT puede resumirse así: la mayoría de las segmentaciones logran rentabilidades positivas pequeñas, pero el resultado es sensible a la forma de segmentar, y una pérdida individual es claramente mayor que una ganancia individual. En el backtest de 90 segmentos, 47 segmentos fueron rentables; la mediana del rendimiento por segmento fue +1.9%, el máximo +33.7%, el mínimo −17.6%, y el drawdown más profundo entre los 90 segmentos fue 22.3%; no hubo ningún segmento liquidado. Primero respondamos la pregunta que más interesa a los lectores: ¿superó a “no hacer nada”? En el mismo periodo, el rendimiento medio por segmento de buy-and-hold fue −3.0%, mientras que la mediana del rendimiento por segmento de la estrategia fue +1.9%. Aquí la mediana y la media no son medidas estrictamente alineadas, pero la diferencia direccional es suficientemente clara; al menos en estos datos, la distribución de rendimientos de entrar con timing está más arriba que mantener siempre la posición. Sin embargo, la fuente de la ventaja está muy concentrada: una mediana de +1.9% significa que la mitad de los segmentos están ligeramente por encima de cero, y los que realmente elevan el conjunto son unos pocos segmentos: el mejor fue la ronda 13, segmento 5 (2026-06-04 a 2026-08-08), con un rendimiento de segmento de +33.7% y un drawdown más profundo de solo 6.5% en ese segmento; el peor fue la ronda 3, segmento 2 (2025-11-06 a 2026-02-02), con un rendimiento de segmento de −17.6% y un drawdown más profundo de 22.3%. Las pérdidas son de tipo concentrado y explosivo, no un sangrado uniforme. Dos cifras explican mejor la naturaleza de esta estrategia: segmentos rentables 47/90, y ganancia media por operación $350 frente a pérdida media por operación $718. Lo primero indica que solo gana dinero algo más de la mitad del tiempo; lo segundo indica que su estructura de retorno es “ganar poco, perder mucho”: cada pérdida es más del doble de cada ganancia, por lo que debe compensarse con una tasa de acierto más alta o con unas pocas tendencias fluidas. Esto también corresponde a su hipótesis central: después de que el precio se desvía de la banda VWAP (o del borde de la Bollinger Band), volverá hacia el centro; apuesta a que la reversión a la media es estadísticamente dominante. Entonces, ¿en qué casos falla? Cuando el precio no vuelve, sino que sigue moviéndose en una sola dirección. En mercados con tendencia, el precio puede quedarse pegado a un lado de la banda durante mucho tiempo; la señal de reversión se activa repetidamente y se detiene repetidamente: de ahí proviene exactamente la cifra de pérdida media de $718. En rangos donde la volatilidad se contrae y el precio se muele repetidamente alrededor de VWAP, las señales se activan con frecuencia pero cada recorrido es muy pequeño, y tras descontar fricciones queda poco margen. En otras palabras, necesita “ida y vuelta con amplitud” y teme sobre todo dos estados: “movimiento unilateral que no regresa” y “rango estrecho que desgasta”; el drawdown de 22.3% del peor segmento es el costo del primer estado. Hay tres puntos metodológicos que deben quedar claros. Primero, los 90 backtests no son 90 muestras independientes, sino 90 formas de segmentar obtenidas al dividir la misma historia en 6 ventanas no superpuestas, sacudir aleatoriamente los límites de las ventanas y repetir 15 rondas; la semilla aleatoria está fijada, por lo que cualquiera que use el mismo seed puede reproducir exactamente las mismas 90 segmentaciones; por tanto, 47/90 mide si la conclusión es robusta frente a la forma de segmentar y no debe leerse como la tasa de acierto real de la estrategia. Segundo, bb_period, bb_stddev y ma_period no se dieron en el texto original y se rellenaron según la convención del sector; esta vez no se hizo un barrido de parámetros, así que no es posible juzgar si el rendimiento mediano de +1.9% cae por casualidad en algún valor relativamente bueno. Tercero, la muestra solo cubre un instrumento y un periodo, BTCUSDT de 15 minutos; la longitud del intervalo es limitada y no hay replicación entre instrumentos ni entre periodos. Este contenido es una verificación de replicación basada en datos históricos, no constituye asesoramiento de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 47 de 90 rentables · mediana +1.9%

42 rentables de 90 cortes, mediana -0.7% por debajo del benchmark de mantener +6.1%
BTCUSDT · 1m · 2026-10-21
EMA200 Structure Breakout + FVG no superó el obstáculo más básico en este conjunto de datos: de 90 cortes diferentes, solo 42 fueron rentables, y la mediana del rendimiento por segmento es -0.7%; si cortas un segmento al azar para hacer backtesting, el resultado más probable es una pequeña pérdida, no una pequeña ganancia. Su mejor resultado es +18.1% en un solo segmento, pero eso es la cola derecha de la distribución, no la norma. Primero dejemos claros los hechos. Estos 90 segmentos provienen de los mismos datos BTCUSDT 1m: 15 rondas, 6 ventanas no superpuestas por ronda, moviendo solo los límites de las ventanas. Por lo tanto, no son 90 muestras independientes; el tamaño de muestra efectivo es mucho menor que 90, y deben entenderse como “diferentes cortes de una misma coyuntura de mercado”. La mediana del rendimiento por segmento (rendimiento total bruto por segmento) es -0.7%, el máximo es +18.1%, el mínimo es -7.2%, el drawdown más profundo entre los 90 segmentos es 10.4%, y la liquidación es 0 segmentos. En el mismo periodo, el benchmark de “buy-and-hold” tiene un rendimiento promedio por segmento de +6.1%; no hacer nada obtiene, en promedio por segmento, mucho más que la mediana de esta estrategia, y también más que la mayoría de sus segmentos. Esto es lo primero que los lectores deben saber: en este conjunto de datos, no superó a “mantener y no hacer nada”. ¿A qué apuesta realmente? En una frase: apuesta a que, después de que el precio complete una ruptura estructural cerca de EMA200, la tendencia continuará, y a que el retroceso al gap FVG es un segundo punto de entrada de bajo riesgo. La estructura de ganancias/pérdidas confirma esta hipótesis: la ganancia promedio por operación es 332 USD, la pérdida promedio por operación es 51 USD; una ganancia puede cubrir varias pérdidas, lo que significa que todo el rendimiento se sostiene con unas pocas operaciones ganadoras grandes, mientras el resto del tiempo se repiten pequeñas pérdidas. Esta es la forma típica de la lógica de seguimiento de tendencia, y no es un defecto en sí mismo; el costo es una tasa de acierto baja, rachas largas de pérdidas y una curva de cuenta que se ve mal la mayor parte del tiempo. La debilidad está en la otra cara de esta forma. Una mediana negativa pero un segmento máximo de +18.1% significa que el resultado depende en gran medida de si el segmento que cortaste contiene una tendencia unidireccional fluida. Una vez que entra en rangos laterales o baja volatilidad, las rupturas fallan con frecuencia, los retrocesos FVG pasan de “comprar en caída” a “perseguir máximos y quedar atrapado”, las pequeñas pérdidas se acumulan y el rendimiento por segmento queda por debajo de cero. El peor segmento, -7.2%, al mismo tiempo absorbe el drawdown más profundo de 10.4%, que es exactamente el retrato de esta situación. Por eso su sensibilidad al tipo de mercado es mayor que su sensibilidad a los parámetros: en segmentos de tendencia puede amplificar las ganancias, en segmentos laterales consume de forma continua, y qué proporción ocupa cada uno en la muestra determina directamente si ves +18.1% o -0.7%. Deben señalarse las limitaciones metodológicas. El texto original no dio todos los parámetros: el interval original es 2m; esta vez se toma el 1m más cercano; position.value y stopPercent se completaron según convención sectorial; el tamaño de posición se corrigió de 50000 al criterio de posición completa de 100000. Es decir, esta reproducción es “el desempeño de esta lógica bajo un conjunto razonable de parámetros”, no una réplica exacta de aquella configuración original. El nivel de stop-loss y el tamaño de posición influyen mucho en los resultados; cambiar los valores puede cambiar la conclusión. El periodo de muestra en sí también es limitado; los 90 cortes comparten el mismo tramo histórico y no pueden tomarse como evidencia entre mercados o ciclos. Este contenido es una verificación de reproducción basada en datos históricos y no constituye asesoramiento de inversión; esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 42 de 90 rentables · mediana -0.7%

90 variantes de división, 64 rentables; la mediana +4.2% aun así no supera a buy-and-hold +30.7%
BTCUSDT · 1h · 2026-10-20
Empecemos por la conclusión: este RSI Bullish Divergence Breakout logró 64 segmentos rentables de 90 backtests, así que su estabilidad no luce mal, pero no superó a no hacer nada —en el mismo periodo, el promedio de retorno por segmento de comprar y mantener fue +30.7%, mientras que la mediana del retorno por segmento de la estrategia fue solo +4.2%. Las dos cifras usan medidas distintas, una es media y la otra mediana, pero la brecha es suficientemente grande: en la mayoría de las variantes de división, esta regla de entrar y salir con frecuencia obtuvo mucho menos que mantener todo el tiempo. Al desplegar los 90 segmentos, la mediana del retorno por segmento fue +4.2%, el mejor segmento fue +46.0% (Ronda 5, Segmento 1, 2023-09-01 a 2024-04-12, con el drawdown más profundo de ese mismo segmento en 9.9%), y el peor segmento fue -22.7% (Ronda 6, Segmento 5, 2025-08-27 a 2026-02-28, con el drawdown más profundo de ese segmento en 26.6%); de los 90 segmentos, el drawdown más profundo fue 26.6%, y 0 segmentos fueron liquidados. La diferencia entre la mediana y el máximo muestra que los retornos no se repartieron de forma uniforme en cada segmento: unos pocos segmentos de tendencia aportaron la parte principal, mientras que la mayoría solo ganó o perdió un poco. Más digno de observarse es el nivel por operación: ganancia promedio $660, pérdida promedio $650, casi iguales. No ganó dinero con la relación beneficio/pérdida; ganó con la tasa de acierto —ganó un poco más veces de las que perdió y, tras costos, solo quedó una capa delgada. En la lógica de la estrategia, apuesta a que 'una divergencia al final de la sobreventa se convertirá en una ruptura al alza': el precio marca un nuevo mínimo mientras el RSI no marca un nuevo mínimo, lo que se considera agotamiento de la caída, y luego espera una señal de ruptura para entrar. Por eso realmente apuesta a la continuación después de una reversión; el mercado debe ofrecer un tramo alcista relativamente limpio para que esta regla se alimente bien. La debilidad y la fortaleza vienen del mismo lugar. En mercados laterales abundan las rupturas falsas; la divergencia aparece repetidamente y falla repetidamente, y un beneficio/pérdida cercano a 1:1 significa que no hay colchón: varias operaciones perdedoras seguidas devuelven la ganancia anterior, y el peor segmento de -22.7% con un drawdown de 26.6% es exactamente esta forma. Un rango de baja volatilidad y consolidación estrecha también es desfavorable; las señales de ruptura se degradan fácilmente en ruido. Además, es muy sensible a los parámetros: cuando la configuración original conectaba múltiples señales de entrada con AND, hubo cero operaciones dentro de las primeras 800 barras; solo después de cambiar a OR generó 30 operaciones —con una frecuencia de trading tan baja, cualquier ajuste leve en cualquier umbral puede hacer que el resultado de todo el segmento muestre otra cara por completo. Las limitaciones metodológicas también deben explicarse con claridad. Estas 90 ejecuciones no son 90 muestras independientes, sino 90 variantes de división obtenidas al cortar el mismo conjunto de datos en 6 ventanas no superpuestas y repetir 15 rondas de perturbación de los límites; están altamente correlacionadas entre sí y no pueden leerse como 90 validaciones independientes. Los parámetros rsi_period, rsi_oversold, breakout_lookback, stop_percent y rsi_exit_level no fueron dados en el texto original y se completaron según la convención de la industria; por lo tanto, las conclusiones solo son válidas para este conjunto de parámetros y este periodo histórico, y otro conjunto de valores podría producir resultados completamente distintos. La semilla aleatoria usada para la división quedó registrada; la misma semilla puede reproducir exactamente las mismas 90 divisiones. Las dos cifras que mejor explican el asunto: una es segmentos rentables 64/90 —la mayoría de las variantes de división puede entregar resultados positivos, no como ruido aleatorio—; la otra es mediana del retorno por segmento +4.2% frente a media de comprar y mantener +30.7% —el costo de esta estabilidad de 'positivo la mayoría de las veces' es ceder el retorno de grandes tendencias. La primera responde si es confiable; la segunda responde si conviene usarla en lugar de mantener. La ganancia/pérdida por operación de $660 frente a $650 también debe vigilarse: si la tasa de acierto cae unos puntos, la estructura pasará de una ligera ganancia a una ligera pérdida. Este contenido es una reproducción y verificación de datos históricos y no constituye asesoramiento de inversión; esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 64 de 90 rentables · mediana +4.2%

Prueba de 90 segmentos: solo 29 rentables; retorno mediano por segmento -11.8%, sin superar a mantener
BTCUSDT · 15m · 2026-10-19
La estrategia de impulso por ruptura de línea de tendencia se sometió a un backtest con 90 divisiones en BTCUSDT en temporalidad de 15 minutos. El resultado fue 29 segmentos rentables y un retorno mediano por segmento de -11.8%. En el mismo periodo, el retorno medio por segmento de “buy-and-hold” fue -3.3%. Es decir, con estos datos esta estrategia no superó a no hacer nada. Primero, la distribución general. En los 90 segmentos, el retorno mediano por segmento fue -11.8%, el mejor segmento fue +23.7% y el peor segmento fue -32.2%; el drawdown más profundo entre todas las divisiones fue 36.2% y no hubo liquidación. El mejor segmento apareció en la ronda 6, segmento 6, con un retorno por segmento de +23.7% y un drawdown de ese segmento de 8.3%; el peor segmento fue la ronda 4, segmento 2, con un retorno por segmento de -32.2% y un drawdown de ese segmento de 35.8%. El drawdown dentro del segmento fue incluso ligeramente superior a la pérdida total de ese segmento, lo que indica que no fue atravesado por un único movimiento extremo del mercado, sino desgastado poco a poco. Desde la estructura de operaciones individuales, la ganancia media fue $1,264, superior a la pérdida media de $1,022. Esta forma apunta al esqueleto típico del seguimiento de tendencia: depender de unas pocas operaciones ganadoras grandes para cubrir un número mayor de operaciones perdedoras. Lo que apuesta puede decirse en una frase: una vez que se produce la ruptura, el impulso continuará durante un tramo. El problema es que la proporción de segmentos rentables de 29/90 muestra que, en la mayoría de las divisiones, esa continuación o no apareció o apareció demasiado tarde, y la posición fue sacada antes por el stop-loss. La debilidad está justo ahí. En la escala de 15 minutos, la densidad de rupturas falsas es alta; cuando el mercado entra en consolidación y la volatilidad se contrae, las señales de ruptura fallan de forma consecutiva y el stop-loss se activa repetidamente. Además, el retorno de este tipo de estrategia depende en gran medida de unos pocos tramos de mercado unidireccional fluido; si en la ventana de muestra no hay casualmente ese tipo de movimiento, el retorno de todo el segmento es negativo. El -32.2% del peor segmento junto con el drawdown intrasegmento de 35.8% es un retrato de ese entorno. Además, es sensible a los parámetros: un pequeño cambio en la longitud de retrospectiva de la ruptura o en el porcentaje de stop-loss también cambia la densidad de señales y la estructura de ganancias/pérdidas; la misma lógica con otros parámetros podría ser otra curva. Hay que dejar claras las limitaciones. Estas 90 ejecuciones no son 90 muestras independientes, sino 90 formas de división obtenidas al dividir el mismo conjunto de datos en 6 ventanas no superpuestas, repetir 15 rondas y perturbar los límites de las ventanas. Con otra división, la conclusión podría ser distinta: la brecha entre la mediana de -11.8% y el máximo de +23.7% es una manifestación directa de esta inestabilidad. Más importante aún, el texto original de la estrategia no proporcionó los parámetros; interval, donchian_period, pivot_bars, rsi_period, rsi_threshold, ma_period_fast, ma_period_slow y stop_percent se completaron según convenciones del sector. Esta parte de la reproducción no equivale al rendimiento real de la estrategia original. El periodo de muestra se concentra de octubre de 2025 a octubre de 2026, con un único instrumento y una única temporalidad, y tampoco cubre otros estados de mercado. Los dos números que los lectores deberían vigilar más: la proporción de segmentos rentables de 29/90 muestra que no gana dinero la mayor parte del tiempo; el retorno mediano por segmento de -11.8% frente a la media de buy-and-hold de -3.3% muestra que, incluso en aquellas divisiones en las que tuvo un rendimiento mediocre, no superó a mantener la posición sin hacer nada. El drawdown más profundo de 36.2% es la respuesta a “cuánto llegó a perder como máximo”. Este contenido es una reproducción y verificación de datos históricos y no constituye asesoramiento de inversión. Esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 29 de 90 rentables · mediana -11.8%

64 de 90 segmentos rentables; la rentabilidad mediana del segmento sigue por debajo del promedio de comprar y mantener
BTCUSDT · 1h · 2026-10-18
Conclusión primero: el Sistema de reversión por desviación precio-volumen fue rentable en 64 de 90 cortes, con una rentabilidad mediana del segmento de +18.5%, pero no es de bajo riesgo: el drawdown máximo fue 51.7%; la rentabilidad mediana del segmento también está por debajo del promedio de comprar y mantener de +30.6% en los mismos segmentos, por lo que la mayoría de los cortes no superó claramente a 'no hacer nada'. Estos 90 backtests provienen de 90 cortes distintos de los mismos datos BTCUSDT 1h, no de 90 muestras independientes. La rentabilidad mediana del segmento fue +18.5%, la máxima +151.9% y la mínima -43.7%; los segmentos rentables fueron 64/90, con 0 segmentos liquidados. El mejor segmento, de 2023-09-01 a 2024-03-15, tuvo una rentabilidad de +151.9%, con un drawdown de 21.1% en ese segmento; el peor segmento, de 2025-10-02 a 2026-03-19, tuvo una rentabilidad de -43.7%, con un drawdown de 51.3% en ese segmento. La ganancia promedio por operación fue $12,379 y la pérdida promedio fue $7,226. Apunta a la reversión tras una desviación precio-volumen: después de que el precio y el volumen o un indicador proxy se desvían hasta cierto grado, es más probable que se corrijan en sentido contrario; el núcleo es la reversión a la media/reversión, no el seguimiento de tendencia. La fuente de ganancia es la reparación de la desviación, y ahí está también la debilidad: cuando hay una tendencia unilateral o la volatilidad se amplía, el supuesto de reversión falla y las posiciones contrarias a la tendencia pueden sufrir pérdidas consecutivas; el peor segmento de -43.7%, el drawdown de 51.3% de ese segmento y el drawdown máximo global de 51.7% son evidencia. En mercados laterales puede acumular pequeñas ganancias mediante reversiones repetidas, pero la baja volatilidad lo hace sensible a los umbrales de desviación y a los parámetros de medias móviles; las señales escasas o los stop-outs repetidos arrastran el resultado. Lo que más hay que mirar es el par 64/90 y 51.7%: la proporción de segmentos rentables no es baja, lo que muestra que la mayoría de los cortes puede ganar dinero, pero la mediana +18.5% junto con el máximo +151.9% y el mínimo -43.7% muestra una distribución claramente asimétrica, con unas pocas ventanas contribuyendo mucho y pérdidas de cola también pesadas; el drawdown máximo de 51.7% significa que el proceso de tenencia debe soportar un gran drawdown del patrimonio. La ganancia promedio por operación de $12,379 es mayor que la pérdida promedio de $7,226, lo que indica que las operaciones ganadoras son mayores en dólares, pero las perdedoras tampoco son pequeñas en término absoluto, y las pérdidas consecutivas pueden consumir capital rápidamente. En comparación con comprar y mantener, la rentabilidad mediana del segmento de la estrategia, +18.5%, está por debajo del promedio de comprar y mantener por segmentos, +30.6%; una es mediana y la otra es promedio, por lo que las medidas no son del todo comparables, pero al menos muestra que el corte típico no tiene una ventaja clara y tiene un drawdown mayor; el mejor segmento +151.9% aún tuvo un drawdown de 21.1%. En metodología, hay que ser honestos: las 90 ejecuciones son solo 90 cortes de los mismos datos, con 6 ventanas no solapadas repetidas durante 15 rondas y límites con jitter; la semilla aleatoria quedó guardada, de modo que el mismo corte puede reproducirse, pero la independencia estadística es limitada. Entre los parámetros, interval, obv_ma_period y proxy_indicator_choice no fueron dados en el texto original y se completaron según la práctica del sector, mientras que el resto se copió del original; por lo tanto, esta no es una reproducción completa de parámetros del texto original. Lo no reproducido son precisamente esos tres valores. Los resultados se verán afectados por el período de muestra, los parámetros y los límites de ventana, y la rentabilidad por segmento no puede extrapolarse. Este contenido es una reproducción y verificación de datos históricos y no constituye asesoramiento de inversión. Esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 64 de 90 rentables · mediana +18.5%

Solo 18 de 90 segmentos rentables, mediana -18.9%, por detrás de comprar y mantener
BTCUSDT · 1h · 2026-10-17
Conclusión primero: MACD Pullback Trend Sniper ejecutó 90 backtests con distintos cortes sobre BTCUSDT 1h; solo 18 segmentos fueron rentables y la mediana del retorno por segmento fue -18.9%. En el mismo periodo, el retorno medio por segmento de simplemente mantener el activo fue +30.5%. Vistos uno al lado del otro, en la mayoría de los cortes no solo no ganó dinero, sino que quedó claramente por detrás de “no hacer nada”. Panorama completo: el mejor de los 90 segmentos fue +67.7% (el drawdown máximo de ese mismo segmento fue 19.0%), el peor fue -65.8% (el drawdown máximo de ese segmento fue 67.6%), y el drawdown más profundo entre los 90 segmentos fue 67.7%. La liquidación forzosa ocurrió en 0 segmentos, un 0.0%, pero esto solo indica que no se activó una liquidación forzada durante el backtest; no significa que el riesgo fuera controlable——un drawdown de 67.7% ya está cerca de una reducción a la mitad. La ganancia media por operación fue $1,490 y la pérdida media por operación fue $1,451, prácticamente iguales. La estructura de pérdidas y ganancias muestra a qué está apostando: la ganancia media y la pérdida media son básicamente iguales, con una relación ganancia/pérdida cercana a 1:1, lo que significa que debe ganar por tasa de acierto y no por “pérdidas pequeñas, ganancias grandes”. Su hipótesis central es que, una vez formada una tendencia, un retroceso de MACD a mitad de camino es una oportunidad de entrada, y tras el retroceso la dirección original continuará. Pero los 18/90 segmentos rentables muestran que esta hipótesis no se cumplió en la mayoría de las ventanas——el retroceso no se convirtió en continuación, sino en el punto de partida de una reversión. Las debilidades vienen de ahí: en mercados laterales y entornos de baja volatilidad, “retroceso” y “fin de tendencia” son difíciles de distinguir, los stops se activan repetidamente, y una relación ganancia/pérdida cercana a 1:1 obliga a compensar cada error de juicio con una tasa de acierto posterior elevada. También es bastante sensible a los parámetros: un cambio leve en filtros como el umbral de ADX altera notablemente el número y la calidad de las entradas. Más preocupante aún es la distribución de retornos extremadamente sesgada: mediana -18.9%, máximo +67.7%, con el resultado global sostenido por muy pocos segmentos; si se cambia el corte, la conclusión puede invertirse——una señal típica de sobreajuste. Hay dos puntos metodológicos que deben aclararse. El texto original da la lógica de la estrategia, pero interval, macd_fast, macd_slow, macd_signal, adx_period, adx_threshold, position_size y stopPercent, estos ocho elementos, no fueron proporcionados. Esta prueba los completó según la convención del sector, por lo que lo evaluado es una versión con parámetros aproximados, no la original. Además, los 90 backtests se obtuvieron dividiendo la misma historia en 6 ventanas no solapadas y repitiendo 15 rondas de bordes con jitter para obtener 90 cortes; no son 90 muestras independientes y no deben leerse como 90 ensayos independientes. La muestra también cubre solo el periodo de septiembre de 2023 a marzo de 2026. Así que para juzgarla solo hay que mirar dos números: la proporción de segmentos rentables de 18/90 muestra que no gana dinero la mayor parte del tiempo; la mediana del retorno por segmento de -18.9% frente al +30.5% de comprar y mantener muestra que es peor que simplemente mantener. El +67.7% del mejor segmento es real, pero eso muestra capacidad explosiva en condiciones de mercado específicas, no la norma. Este contenido es una reproducción y validación de datos históricos y no constituye asesoramiento de inversión; esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 18 de 90 rentables · mediana -18.9%

90 cortes, 53 rentables, máximo +18.6% pero por debajo de mantener
ZECUSDT · 5m · 2026-10-16
La conclusión central de esta verificación de replicación de la Estrategia de francotirador de confirmación multicapa de ZEC es: de 90 cortes, 53 segmentos fueron rentables, mediana del rendimiento por segmento +2.5%, pero en el mismo periodo el rendimiento medio de comprar y mantener por segmento fue +42.3%, por lo que no superó a no hacer nada. Que más de la mitad de los segmentos sean rentables no significa que los rendimientos basten para compensar el riesgo y el costo de oportunidad. La prueba fue 15 rondas × 6 segmentos = 90 backtests, que son 90 cortes diferentes de los mismos datos, no muestras independientes. Mediana del rendimiento por segmento +2.5%, máximo +18.6%, mínimo -7.8%, drawdown más profundo 10.7%, segmentos rentables 53/90, liquidación 0 segmentos; ganancia media por operación $572, pérdida media $252. Mejor segmento 2026-09-02 a 2026-10-14 rendimiento +18.6%, drawdown más profundo de ese segmento 4.0%; peor segmento 2026-06-15 a 2026-07-25 rendimiento -7.8%, drawdown más profundo de ese segmento 7.8%. En el mismo periodo, el rendimiento medio de comprar y mantener por segmento fue +42.3%. Apuesta a que, tras la confirmación simultánea de varios indicadores, el precio continuará una tendencia o impulso durante un tiempo, en lugar de revertir de inmediato. La confirmación multicapa pretende filtrar señales de rango y entrar solo cuando las condiciones resuenan. Esta hipótesis suele cumplirse cuando la tendencia continúa y la volatilidad se amplía; el mejor segmento +18.6% con solo 4.0% de drawdown muestra que en ese segmento las señales de confirmación encajaron bien con el movimiento posterior, con los rendimientos concentrados en unos pocos segmentos de viento a favor. Las debilidades también son claras. Los segmentos rentables fueron solo 53/90, es decir, casi la mitad de los cortes no ganaron dinero; la mediana +2.5% muestra que la mayoría de las veces solo hubo una pequeña ganancia o una pequeña pérdida. Si se entra en rango o baja volatilidad, la confirmación de múltiples indicadores puede activarse con frecuencia y fallar rápido, y la pérdida media por operación de $252 se acumularía repetidamente. La sensibilidad a los parámetros también es clave: en cuanto las medias móviles rápida/lenta, RSI, ADX o el múltiplo de stop ATR se desplazan, cambian tanto el número de señales como la distancia del stop. El peor segmento -7.8% y que el drawdown más profundo de ese segmento también fuera 7.8% muestra que ese segmento estuvo bajo presión casi de principio a fin, de máximo a mínimo. Los dos números que más permiten juzgar al lector son segmentos rentables 53/90 y promedio de comprar y mantener +42.3%. El primero muestra que en la mayoría de los cortes no fue rentable de forma estable; el segundo muestra que incluso el mejor corte individual, +18.6%, quedó por debajo del rendimiento medio por segmento de comprar y mantener en el mismo periodo. En esta muestra, el rendimiento del francotirador de timing no compensa el rendimiento de tenencia perdido. El drawdown más profundo 10.7% responde cuánto se perdió como máximo; el riesgo no estuvo fuera de control, pero el lado del rendimiento fue más débil. Las limitaciones deben explicarse con honestidad: el texto original no proporcionó ma_period_fast, ma_period_slow, rsi_period, rsi_threshold, adx_period, adx_threshold, atr_period, stop_atr_multiple; estos parámetros se completaron según la convención del sector y no pueden considerarse una replicación real bajo los parámetros originales. En cuanto a los cortes, las 15 rondas alteran aleatoriamente los límites de ventana y la semilla quedó guardada, por lo que se pueden reproducir los mismos 90 cortes, pero siguen siendo variaciones de cortes de los mismos datos, no muestras independientes. Este contenido es una verificación de replicación de datos históricos, no constituye asesoramiento de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 53 de 90 rentables · mediana +2.5%

Solo 50 de 90 segmentos rentables, mediana +0.7% por debajo de buy-and-hold +4.5%
BTCUSDT · 5m · 2026-10-15
El backtest de 90 cortes de Reversión tras ruptura fallida (MTF) en BTCUSDT 5m no arroja un resultado fácil: segmentos rentables 50/90, retorno mediano por segmento solo +0.7%, mientras que el retorno medio por segmento de buy-and-hold en el mismo periodo fue +4.5%. Esto muestra que, aunque rara vez liquida (0 segmentos, proporción 0.0%), en la mayoría de los cortes gana poco y en conjunto no supera claramente a “no hacer nada”. Pongamos los números sobre la mesa: los 90 backtests provienen de 90 cortes diferentes de los mismos datos, no de 90 muestras independientes. El retorno por segmento más alto fue +17.5%, el más bajo -20.7%, el drawdown más profundo 23.5%; el mejor segmento fue la ronda 7, segmento 3, 2026-05-18 至 2026-06-26, retorno por segmento +17.5%, drawdown más profundo de ese segmento 9.9%; el peor segmento fue la ronda 13, segmento 5, 2026-08-04 至 2026-08-31, retorno por segmento -20.7%, drawdown más profundo de ese segmento 23.5%. Beneficio medio por operación $307, pérdida media por operación $221, el monto de beneficio supera al de pérdida, pero el retorno mediano por segmento fue solo +0.7%, lo que indica que una ventaja por operación no basta para elevar el resultado global. El peor segmento, con un solo -20.7% y drawdown 23.5%, también advierte que el riesgo de cola es mucho mayor que el retorno mediano. ¿A qué apuesta esta estrategia? Por el nombre, apuesta a la “reversión tras ruptura fallida”: si el precio rompe un rango clave y no logra continuar, se considera fallido y se toma la posición contraria apostando a que vuelva al rango o se mueva en dirección opuesta. En otras palabras, gana con falsas rupturas y reversión a la media en rangos, no con continuación de tendencia. Por eso, cuando el mercado produce falsas rupturas con frecuencia y el precio oscila dentro de un rango, le resulta más fácil acumular pequeñas ganancias; cuando el mercado entra en una tendencia fuerte y continúa en una sola dirección tras la ruptura, las señales de reversión son refutadas repetidamente, y el -20.7% del peor segmento es una manifestación de ese entorno. En baja volatilidad, las rupturas mismas disminuyen y la estrategia puede no tener suficientes señales; la sensibilidad a los parámetros también puede amplificar esta inestabilidad. Desde la relación riesgo-retorno, varios números merecen especial atención. Primero, segmentos rentables 50/90: apenas supera la mitad, lo que indica que su ventaja de tasa de acierto no es amplia. Segundo, retorno mediano por segmento +0.7% frente al retorno medio por segmento de buy-and-hold +4.5%: al menos la mitad de los cortes tuvo retornos por segmento por debajo del promedio de buy-and-hold, lo que muestra que no supera sistemáticamente a simplemente mantener. Tercero, drawdown más profundo 23.5%, mientras que el retorno mediano es solo +0.7%, lo que significa que un mal segmento puede borrar los resultados de muchos buenos segmentos. Para juzgar si sirve, el lector no debería mirar solo el máximo +17.5%, sino más bien la mediana, la proporción de segmentos rentables y el drawdown más profundo. Hay que declarar honestamente las limitaciones: interval, donchian_period, invalidation_period, position sizing no fueron dados en el texto original y se completaron según la convención del sector, mientras que lo demás se copió del original; por lo tanto, esta reproducción no necesariamente equivale a los parámetros exactos de la estrategia original. El método de backtest dividió todo el historial en 6 ventanas no superpuestas, repitió 15 rondas y perturbó aleatoriamente los límites de las ventanas, para un total de 90; la semilla aleatoria quedó registrada, y la misma seed puede reproducir exactamente los mismos 90 cortes; pero los 90 cortes siguen proviniendo de los mismos datos, la capacidad de explicación estadística es limitada y no pueden tratarse como 90 muestras independientes. Este contenido es una verificación por reproducción de datos históricos, no constituye consejo de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 50 de 90 rentables · mediana +0.7%
50 de 90 segmentos rentables, mediana +1.9%, drawdown más profundo 30.4%
BTCUSDT · 15m · 2026-10-14
En las 90 segmentaciones de backtest de Liquidity Sweep Absorption Reversal sobre BTCUSDT 15m, 50 segmentos fueron rentables y 40 fueron perdedores, con una rentabilidad mediana por segmento de +1.9%. Superó al buy-and-hold del mismo período, cuyo promedio por segmento fue -3.1%, pero la ventaja no es uniforme: la mayoría de las segmentaciones solo gana poco o nada, y la verdadera diferencia la marcan unos pocos segmentos explosivos. Primero, la estructura de la muestra: estos 90 no son 90 muestras independientes, sino el mismo historial cortado en 6 ventanas no solapadas y repetido 15 rondas (cada ronda altera aleatoriamente los límites de las ventanas), lo que da 90 segmentaciones diferentes, totalmente reproducibles con la misma semilla aleatoria. Rentabilidad mediana por segmento +1.9%, máxima +80.2%, mínima -23.5%; el drawdown más profundo entre los 90 segmentos fue 30.4%, y 0 segmentos fueron liquidados (0.0%). Beneficio medio por operación 893 USD, pérdida media por operación 505 USD; la relación beneficio/pérdida parece favorable, pero los 0 segmentos liquidados se deben a mantener baja la exposición al riesgo por operación, lo que no equivale a que las pérdidas extremas hayan sido eliminadas. Los dos segmentos extremos ilustran mejor el problema. El mejor segmento (ronda 8, segmento 5, 2026-06-05 → 2026-08-19) tuvo una rentabilidad de +80.2%, y su drawdown más profundo fue de solo 5.2%; el peor segmento (ronda 15, segmento 3, 2026-01-29 → 2026-03-31) tuvo una rentabilidad de -23.5%, mientras que su drawdown más profundo fue 30.4% — durante la tenencia hay que soportar pérdidas flotantes más feas que el resultado final en libros. La mediana +1.9% queda entre estos dos extremos, lo que muestra que no gana dinero recolectando rentas de forma estable; el resultado depende en gran medida de en qué segmento te toque cortar. A lo que apuesta: a que, tras barrer rápidamente la liquidez cerca de niveles clave, el precio es absorbido y se revierte, es decir, apuesta a la reversión a la media después de la mecha. Esta hipótesis es más probable que se cumpla en zonas laterales y de liquidez densa; una vez que pasa a tendencia unilateral, el lado barrido no vuelve y los stop-loss se activan de forma consecutiva. Los períodos de baja volatilidad y volumen escaso también son desfavorables, porque el sweep en sí se define por una expansión anormal del volumen. La sensibilidad a los parámetros es el segundo riesgo oculto: si donchian_period, volume_ma_period, atr_period, stop_atr_mult, target_opposite_band cambian ligeramente, tanto la frecuencia de activación como la distancia del stop cambian, y 40 de las 90 segmentaciones ya eran perdedoras. La fuente de los parámetros debe declararse con honestidad: los cinco parámetros anteriores no aparecían en el texto original; este artículo los completa según la convención del sector y copia el resto del original. Por lo tanto, estos 90 segmentos solo verifican si el marco puede reproducirse, no si los parámetros del autor original son mejores — con otro conjunto de parámetros, la superficie de rentabilidad 50/90 podría desplazarse por completo. En cuanto a la muestra: las 6 ventanas no se solapan pero comparten el mismo tramo de historial; la longitud de cada segmento es de solo unas decenas de días, y la rentabilidad por segmento es el rendimiento total bruto, por lo que extrapolarla a un horizonte más largo distorsionaría gravemente el resultado. Este contenido es una verificación de reproducción de datos históricos, no constituye asesoramiento de inversión; esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 50 de 90 rentables · mediana +1.9%
61 rentables de 90 cortes, mediana +8.3%, no superó a mantener
BTCUSDT · 1h · 2026-10-13
Este “Signal Comparison Testbed” en BTCUSDT 1h, en 90 cortes históricos, tuvo 61 segmentos rentables, 0 segmentos liquidados, y una rentabilidad mediana por segmento de +8.3%, lo que no parece malo; pero en el mismo periodo el promedio de rentabilidad por segmento de “buy-and-hold” fue +32.3%, mientras que la peor rentabilidad por segmento de la estrategia fue -41.0% y la mayor caída fue 50.3%. Por lo tanto, la conclusión central es: no es un benchmark que supere de forma estable a no hacer nada, sino más bien un marco de señales que puede amplificar rentabilidades en ciertos mercados de tendencia y erosionar la curva de capital en ventanas desfavorables. Primero, los hechos de los datos. Las 90 pruebas retrospectivas no son 90 muestras independientes, sino 90 formas de corte obtenidas al dividir los mismos datos en 6 ventanas no superpuestas, repetir 15 rondas y alterar aleatoriamente los límites; la semilla aleatoria ya quedó registrada, y la misma seed puede reproducir exactamente los mismos cortes. Rentabilidad mediana por segmento +8.3%, máxima +97.7%, mínima -41.0%; mayor caída 50.3%; segmentos rentables 61/90; liquidaciones 0 segmentos. El mejor segmento es la ronda 5, segmento 1, 2023-09-01 a 2024-03-28, rentabilidad del segmento +97.7%, mayor caída de ese segmento 10.3%; el peor segmento es la ronda 2, segmento 5, 2025-09-17 a 2026-02-22, rentabilidad del segmento -41.0%, mayor caída de ese segmento 50.3%. Beneficio promedio por operación $3,298, pérdida promedio $2,339, lo que indica que las operaciones ganadoras son mayores que las perdedoras, pero este importe no tiene contexto de tamaño de posición y no puede tomarse por sí solo como una ventaja de rentabilidad. ¿A qué apuesta? En una frase, apuesta a que el precio continuará después de que se active la señal, y a que unas pocas operaciones ganadoras podrán cubrir más operaciones perdedoras. Los segmentos rentables 61/90 muestran que este conjunto de reglas puede obtener rentabilidad positiva por segmento en más de dos tercios de las formas de corte; el beneficio promedio por operación superior a la pérdida promedio también respalda la idea de “dejar correr las ganancias y recortar las pérdidas”. Sin embargo, la rentabilidad mediana por segmento es solo +8.3%, mientras que el benchmark buy-and-hold promedia +32.3% por segmento, lo que significa que el nivel de rentabilidad en la mayoría de los cortes no es destacado; sin esos pocos segmentos extremadamente buenos, la diferencia entre la estrategia y “no hacer nada” sería aún más evidente. Las debilidades también son claras. La peor rentabilidad por segmento -41.0% y la mayor caída 50.3% contrastan marcadamente con el mejor segmento +97.7%/caída 10.3%, lo que muestra que es muy sensible al tipo de mercado y a los límites de las ventanas. En mercados laterales, entornos de baja volatilidad o cuando las señales se invierten con frecuencia, la hipótesis de continuación suele fallar y las caídas pueden amplificarse; en tendencias unidireccionales, puede generar alta rentabilidad por segmento. Los dos números que el lector debería mirar más son segmentos rentables 61/90 y mediana +8.3%, que muestran “rentabilidad positiva la mayor parte del tiempo, pero de magnitud moderada”; luego, mayor caída 50.3% y benchmark +32.3%, que muestran “el riesgo de cola es grande y no supera de forma estable a buy-and-hold”. Deben explicarse las limitaciones de la fuente de parámetros y del método. El texto original no dio el interval, los indicadores y parámetros concretos de las cuatro fuentes de disparo de entrada, la forma y parámetros concretos de las reglas de salida, ni el importe de la posición; estos se completaron según la convención del sector, y el resto se copió del original. Por lo tanto, esta reproducción puede verificar el desempeño histórico bajo “este conjunto de parámetros completados y esta forma de corte”; no puede probar que la estrategia original se cumpla con cualquier parámetro; la sensibilidad a los parámetros, los costes de transacción, el slippage, las tasas de financiación, etc. tampoco se reflejan en los hechos. El periodo de muestra y la forma de corte de ventanas determinan los resultados; cambiar la seed puede reproducir el mismo conjunto de cortes, pero no significa que otro periodo histórico produzca la misma distribución. Este contenido es una verificación de reproducción de datos históricos, no constituye asesoramiento de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 61 de 90 rentables · mediana +8.3%
47 de 90 cortes rentables, retorno mediano por segmento +0.2%, por debajo de buy-and-hold
BTCUSDT · 1h · 2026-10-12
Para empezar por la conclusión: en 90 backtests de este Crypto Turtle Trend-Following sobre BTCUSDT 1h, 47 fueron rentables y 43 perdedores; el retorno mediano por segmento fue de solo +0.2%, mientras que el benchmark buy-and-hold, que no hacía nada, promedió +30.9% por segmento en el mismo periodo. No quebró (0 segmentos), y sí ganó dinero, pero bajo este corte de validación, en conjunto quedó por debajo de “mantener sin hacer nada”, y la mayoría de las veces básicamente se quedó girando en el mismo lugar. Los números concretos se distribuyen así: de los 90 segmentos, el retorno más alto por segmento fue +11.5%, el más bajo -8.7%, y la mediana +0.2%; el drawdown más profundo entre todos los segmentos fue 14.8%. El mejor segmento fue la ronda 7, segmento 6, con retorno de segmento +11.5% y drawdown más profundo de ese segmento 6.1%; el peor segmento fue la ronda 13, segmento 5, con retorno de segmento -8.7% y drawdown más profundo de ese segmento 12.4%. La ganancia promedio por operación fue 1230 USD, la pérdida promedio por operación fue 621 USD, y la relación ganancia/pérdida fue cercana a 2:1, pero el número de segmentos rentables no fue dominante—esta es la combinación clave para juzgar su carácter. ¿A qué apuesta? En pocas palabras, a que una vez que se forma una tendencia, continuará. La estrategia usa rupturas del canal Donchian para decidir las entradas, usa ATR para medir la volatilidad y fijar stops, y se apoya en unos pocos tramos direccionales suaves para recuperar muchas pérdidas pequeñas. Una relación ganancia/pérdida de 2:1 junto con una tasa de acierto de 47/90 es la huella típica de este tipo de diseño: no gana muchas veces, y depende de que cada ganancia sea lo bastante grande para cubrir las frecuentes pérdidas pequeñas. Por eso su fuente de beneficio no es “acertar la dirección”, sino “salir con una pérdida pequeña cuando se equivoca y dejar correr el beneficio cuando acierta”. Las debilidades también son claras: teme los mercados laterales y la baja volatilidad. Cuando el precio cruza repetidamente los límites del canal, las señales de breakout se disparan una tras otra y luego son eliminadas por los stops ATR ante movimientos adversos, formando una cadena de pequeñas pérdidas; y cuando la tendencia tarda en arrancar, esos grandes segmentos ganadores que deberían aportar el grueso del retorno no aparecen. La enorme brecha entre la mediana +0.2% y el máximo +11.5% muestra que los retornos están altamente concentrados en muy pocas ventanas—cambiar el conjunto de límites de corte podría hacer que la conclusión se deslice de “pequeña ganancia” a “pequeña pérdida”. También es sensible a los parámetros: cualquier cambio en el periodo del canal, el múltiplo de ATR o el porcentaje de riesgo por operación alterará la frecuencia de entrada y la distancia del stop, y por tanto el resultado de todo el segmento. Hay un punto que debe explicarse con honestidad: el texto original no proporcionó los cinco parámetros donchian_entry_period, donchian_exit_period, atr_period, atr_stop_multiple y risk_percent. Esta validación se completó tomando valores de práctica habitual del sector y copiando el resto de la configuración, por lo que lo que se presenta aquí es “el comportamiento de esta idea bajo parámetros comunes”, no el comportamiento de la configuración original. Además, los 90 backtests no son 90 muestras independientes: es el mismo historial dividido en 6 ventanas no superpuestas, con los límites perturbados durante 15 rondas cada una, lo que da los 90 cortes. La semilla aleatoria quedó registrada, y usando el mismo seed se pueden reproducir por completo los mismos 90 cortes. El rango de muestra está limitado al historial dado; periodos más antiguos y otros instrumentos no están cubiertos. Este contenido es una validación de reproducción de datos históricos y no constituye asesoramiento de inversión. Esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 47 de 90 rentables · mediana +0.2%
66/90 segmentos rentables, mediana +12.2% queda por debajo del promedio de mantener
BTCUSDT · 1h · 2026-10-11
La estrategia EVWMA-VWAP MACD en BTCUSDT 1h, en 90 backtests por cortes, da una respuesta muy típica: en la mayoría de los cortes gana dinero, pero gana menos que no hacer nada. 66 de 90 segmentos fueron rentables, y ningún segmento fue liquidado; sin embargo, la mediana del rendimiento por segmento fue de solo +12.2%, mientras que en el mismo período simplemente mantener el activo sin operar tuvo un rendimiento promedio por segmento de +30.1%. En otras palabras, esta estrategia superó las pérdidas en los datos históricos, pero no superó a mantener. Distintos cortes cambian mucho el resultado. El mejor segmento fue la ronda 3, segmento 1 (2023-09-01 → 2024-04-09), con rendimiento de segmento +52.9% y drawdown máximo de solo 10.4% en el mismo segmento; el peor segmento fue la ronda 6, segmento 5 (2025-09-30 → 2026-03-03), con rendimiento de segmento -23.1% y drawdown máximo de hasta 27.1% en el mismo segmento. Juntando los 90 segmentos, el drawdown más profundo fue de 30.1%, que es la respuesta directa a cuánto perdió como máximo en los datos históricos. A nivel de operación, la ganancia promedio fue $1,722 y la pérdida promedio fue $856; la comparación en importes parece aceptable, pero debe leerse junto con la enorme diferencia entre rendimientos de segmento de +52.9% y -23.1%. ¿A qué apuesta? La hipótesis central es que, una vez que se forma una tendencia, esta continúa. Con MACD como fuente de señal, sumado a EVWMA y VWAP participando en el suavizado de precios, el objetivo no es predecir puntos de giro, sino esperar que después de un golden cross el precio siga subiendo un tramo, y que después de un death cross siga bajando un tramo. La proporción de 66/90 segmentos rentables muestra que esta hipótesis no fue refutada en la mayoría de los cortes; que la ganancia promedio de $1,722 sea claramente mayor que la pérdida promedio de $856 también muestra que sus rendimientos no provienen de acumular pequeñas ganancias frecuentes, sino de unas pocas operaciones ganadoras grandes que cubren más pequeños stop-outs. Esta es la forma típica de una estrategia de seguimiento de tendencia, y la distribución de rendimientos es naturalmente sesgada. Las debilidades también están escritas en los números. MACD cruza repetidamente en mercados laterales, y el parámetro de stop-loss stopPercent determina con qué frecuencia es sacada por stop; en condiciones de baja volatilidad y lateralización estrecha, la hipótesis de continuación de tendencia es la más propensa a fallar, la estrategia abre y cierra posiciones repetidamente, y los stop-losses y costos de transacción se acumulan juntos. El drawdown máximo del peor segmento, 27.1%, ya está cerca del drawdown máximo global de 30.1%, lo que indica que los grandes drawdowns no se distribuyen uniformemente, sino que se concentran en los segmentos donde la tendencia se revierte y las ganancias no realizadas se devuelven de una vez. Por el contrario, el +52.9% del mejor segmento solo vino con un drawdown de 10.4%, lo que apunta a un mercado de tendencia unidireccional fluida. En pocas palabras, gana dinero con las tendencias, a costa de desgaste continuo cuando no hay tendencia; la diferencia entre la mediana de rendimiento por segmento de +12.2% y el peor segmento de -23.1% también sugiere que es bastante sensible a qué tramo de mercado se corta. Las limitaciones metodológicas deben explicarse claramente. Primero, estos 90 backtests provienen de 15 rondas × 6 segmentos de corte de los mismos datos, no de 90 muestras independientes; las ventanas no se superponen, pero comparten el mismo período histórico de mercado, por lo que 66/90 no puede leerse como una tasa de acierto independiente. Segundo, los parámetros no fueron dados en el texto original: evwma_length, macd_smoothing_length, signal_smoothing_length, stopPercent, y la corrección de posición de position_value de 50000 a 100000 a posición completa, se completaron según convenciones de la industria. Esto significa que los resultados reproducidos corresponden a un conjunto de parámetros sustitutos, no a los valores originales, y con otro conjunto de parámetros la conclusión podría ser marcadamente distinta. Tercero, la semilla aleatoria ya fue registrada, y cualquiera que use el mismo seed puede reproducir exactamente los mismos 90 cortes, pero lo que se puede reproducir es el corte en sí, no el rendimiento futuro de esta estrategia; la muestra también cubre solo el intervalo histórico, sin validación fuera de muestra. Este contenido es una verificación de reproducción de datos históricos, no constituye asesoramiento de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 66 de 90 rentables · mediana +12.2%
38 de 90 segmentos rentables, mediana aún negativa, drawdown máximo 12%
BTCUSDT · 15m · 2026-10-10
El scalping de engulfing a favor de la tendencia con 200EMA en BTCUSDT 15m, en 90 cortes históricos, solo tuvo 38 segmentos rentables, con retorno de segmento mediano -0.8%, máximo +9.4%, mínimo -8.9%, y el drawdown más profundo entre los 90 segmentos 12.0%. Este conjunto de números muestra que no es una estrategia que produzca retornos positivos la mayor parte del tiempo, sino un enfoque de corto plazo de retorno delgado y sensible tanto al estado del mercado como al corte. En el mismo período, “buy and hold” tuvo un retorno promedio por segmento de -3.0%; la mediana de la estrategia -0.8% puede parecer una menor pérdida, pero se compara una mediana con una media, y la mayoría de los segmentos siguió sin ser rentable, así que no se puede concluir a partir de esto que supere de forma estable a no hacer nada. Su apuesta central es: después de que el precio forme un patrón de engulfing en la dirección de tendencia dada por la 200EMA, el momentum de corto plazo continuará. La 200EMA filtra la dirección, la vela de engulfing activa la entrada, y la estrategia gana de un pequeño tramo de inercia dentro de la tendencia. Beneficio medio por operación $1,125, pérdida media $1,000, lo que muestra que la hipótesis puede materializar una pequeña ventaja en algunos segmentos de tendencia, pero la ventaja es delgada; ante slippage, comisiones o peor ejecución, el margen puede ser consumido. La debilidad también está aquí. En mercados laterales, la 200EMA tiende a aplanarse, el precio la cruza repetidamente, los patrones de engulfing tienden a convertirse en señales de falsa ruptura, y los stops se activan de forma consecutiva; con baja volatilidad, el precio no recorre suficiente espacio, y la delgada ventaja de $1,125 frente a $1,000 es aún más difícil de cubrir costos. Entre los 90 segmentos, el drawdown más profundo fue 12.0%; el peor segmento, ronda 7 segmento 5, 2026-05-11→2026-08-18, tuvo retorno de segmento -8.9%, y el drawdown más profundo de ese segmento fue 10.8%, lo que muestra que bajo cortes desfavorables las pérdidas pueden concentrarse bastante. El mejor segmento, ronda 11 segmento 6, 2026-07-31→2026-10-08, tuvo retorno de segmento +9.4%, y el drawdown más profundo de ese segmento fue 5.8%, lo que también muestra que los retornos positivos dependen en gran medida de ventanas de tendencia específicas. Lo que el lector debería mirar más no es el mejor segmento +9.4%, sino los segmentos rentables 38/90 y el retorno de segmento mediano -0.8%. Lo primero muestra que la mayoría de los 90 cortes no fueron rentables; lo segundo muestra que el corte típico cae cerca de una pérdida pequeña. Estos dos números amplifican la aleatoriedad del “mejor segmento”. Otro número clave es el drawdown más profundo de los 90 segmentos, 12.0%, que responde “cuánto se ha perdido como máximo”. Comparado con el promedio por segmento de buy and hold -3.0%, la mediana de la estrategia -0.8% puede perder menos en entornos desfavorables, pero eso no equivale a crear retornos positivos de forma estable; se parece más a reducir la exposición a caídas en algunos intervalos. En cuanto al método, las 90 pruebas retrospectivas no son 90 muestras independientes, sino 90 cortes diferentes obtenidos al dividir la misma historia en 6 ventanas no superpuestas, repetir 15 rondas y sacudir aleatoriamente los límites; la semilla aleatoria ya está almacenada y la misma semilla puede reproducir los mismos cortes, por lo que la conclusión depende en gran medida del corte. En parámetros, rsi_period, interval, stopPercent, risk_percent no se dieron en el original y se completaron según convención de la industria; el resto se copió del original, lo que significa que los resultados pueden variar con estos valores predeterminados. Este contenido es una validación de reproducibilidad de datos históricos, no constituye asesoramiento de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 38 de 90 rentables · mediana -0.8%
90 segmentos, 50 rentables, mediana +4.6%, pero por debajo del benchmark de buy-and-hold
BTCUSDT · 1d · 2026-10-09
Lo primero que vale la pena mirar de la Estrategia de ruptura de canal ATR de tendencia es esto: de 90 divisiones, 50 fueron rentables; mediana del retorno por segmento +4.6%, máximo +24.8%, mínimo -14.3%, drawdown más profundo 14.7%. Pero bajo el mismo conjunto de divisiones, no hacer nada y simplemente mantener el instrumento dio un retorno medio por segmento de +101.4%. Así que la conclusión no es complicada: en este historial, no superó a mantener, al menos no en la mayoría de las divisiones. Las 90 pruebas retrospectivas tampoco son 90 muestras independientes; son el resultado de cortar el mismo historial en 6 ventanas no superpuestas y repetir 15 rondas con diferentes perturbaciones de límites. Segmentos rentables 50/90 significa que casi la mitad de las divisiones no ganó dinero. 0 segmentos de liquidación, beneficio medio por operación $1,331, pérdida media por operación $797. Su apuesta central es que, una vez que se forma una tendencia, la probabilidad de continuación es mayor que la de reversión. La ruptura de canal se encarga de entrar cuando el precio sale de un rango, mientras que ATR se usa para adaptarse a la volatilidad y ayudar a establecer el stop-loss o la exposición al riesgo. Cuando la tendencia es favorable, puede capturar un tramo de beneficio dentro de un drawdown relativamente superficial; el mejor segmento es la Ronda 3, Segmento 4, de 2023-08-07 a 2024-03-28, con retorno por segmento +24.8% y drawdown más profundo de ese segmento 3.1%; cuando la tendencia no es favorable, las rupturas se convierten en falsas rupturas, y las entradas y salidas repetidas hacen que las pérdidas se acumulen; el peor segmento es la Ronda 6, Segmento 2, de 2021-01-17 a 2022-03-17, con retorno por segmento -14.3% y drawdown más profundo de ese segmento 14.6%. La debilidad también está aquí. Mercados en rango, baja volatilidad y rangos repetidos son el entorno donde este tipo de estrategia falla más fácilmente. El precio no tiene dirección sostenida; las señales de ruptura de canal aparecen y desaparecen con frecuencia. Aunque la pérdida media por operación $797 es menor que el beneficio medio $1,331, si se encuentran pérdidas consecutivas, el retorno por segmento se vuelve negativo. Que los segmentos rentables sean solo 50/90 también muestra que el resultado es muy sensible al método de división: cambiar el inicio de la ventana puede llevar la mediana +4.6% hacia cualquiera de los dos lados por el máximo +24.8% o el mínimo -14.3%. Esto no es evidencia fuerte de muestras independientes; se parece más a múltiples pruebas de división del mismo historial. Hay otra limitación clave: el texto original no proporcionó los cinco parámetros donchian_period, ma_period, atr_period, risk_percent_value, stop_percent; esta vez se completaron según la convención de la industria y el resto se copió del original. Es decir, los resultados dependen de estos valores no confirmados por el original. La semilla aleatoria de división ya está almacenada en la base de datos y es reproducible, pero esto solo garantiza divisiones consistentes; no elimina la incertidumbre que trae la elección de parámetros. 0 segmentos de liquidación significa que no se activó ninguna liquidación en este lote de pruebas retrospectivas, pero no significa que no puedan ocurrir condiciones extremas de mercado. La comparación con no hacer nada es lo que más se debe recordar: el retorno medio por segmento del benchmark de buy-and-hold es +101.4%, mientras que la mediana del retorno por segmento de la estrategia es +4.6% y el máximo es +24.8%. Aunque controla el drawdown más profundo en 14.7%, en este historial tampoco superó a mantener. Por lo tanto, para juzgar si funciona, no se puede mirar solo un segmento de +24.8%, ni solo 0 segmentos de liquidación; hay que mirar al mismo tiempo los segmentos rentables 50/90, la distribución del retorno por segmento y la diferencia frente al benchmark de buy-and-hold. Este contenido es una verificación reproducible de datos históricos y no constituye asesoramiento de inversión; esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 50 de 90 rentables · mediana +4.6%
48 de 90 segmentos rentables, mediana +0.2%, por debajo del benchmark de comprar y mantener
BTCUSDT · 5m · 2026-10-08
La Estrategia de reversión por retroceso al VWAP se sometió a backtest en BTCUSDT 5m con 90 formas de corte: 48 segmentos rentables, mediana del rendimiento por segmento +0.2%, máximo +11.3%, mínimo -8.2%, drawdown máximo 10.8%. En el mismo periodo, el rendimiento medio de comprar y mantener por segmento fue +5.1%. Al juntar estos números, la conclusión es: en la mayoría de las formas de corte apenas está cerca del punto de equilibrio y no supera de forma estable a no hacer nada. Estas 90 veces no son 90 muestras independientes, sino 90 formas de corte obtenidas al dividir la misma historia en 6 ventanas no superpuestas, repetir 15 rondas y desplazar aleatoriamente los límites. La semilla aleatoria ya quedó registrada, y la misma seed puede reproducir exactamente los mismos cortes. El mejor segmento es la ronda 4, segmento 5, 2026-07-19 a 2026-08-25, rendimiento del segmento +11.3%, drawdown máximo de ese segmento 3.4%; el peor segmento es la ronda 5, segmento 3, 2026-05-16 a 2026-06-19, rendimiento del segmento -8.2%, drawdown máximo de ese segmento 8.6%. De los 90 segmentos, ninguno fue liquidado, proporción 0.0%. La ganancia media por operación fue 242 USD y la pérdida media 80 USD, pero esto es importe, no porcentaje. Apuesta a que, tras una rápida desviación del precio, este retrocede al VWAP y se revierte cerca del VWAP. La hipótesis central es la reversión a la media de corto plazo: el flujo de órdenes forma absorción o supresión alrededor del VWAP, y el precio vuelve a moverse tras el retroceso. La fuente de beneficio es ese movimiento breve tras la confirmación del retroceso. Pero la mediana del rendimiento por segmento es solo +0.2%, lo que muestra que esta hipótesis solo se cumple en algunas ventanas y que la mayoría del tiempo la ventaja no es evidente. Las debilidades son más evidentes en rangos y baja volatilidad. El precio cruza repetidamente el VWAP, el ruido de la señal es alto y los stop-loss se activan con frecuencia fácilmente; en tendencias fuertes, tras el retroceso no hay reversión, y las posiciones contrarias a la tendencia quedan arrastradas. El peor segmento -8.2% y el drawdown máximo 10.8% muestran que las ventanas desfavorables consecutivas no son suaves. La proporción de segmentos rentables 48/90 apenas supera la mitad, y la mediana del rendimiento vuelve a estar cerca de cero, lo que indica que el resultado puede estar impulsado por unos pocos segmentos buenos, como el mejor segmento +11.3%; si se reducen los segmentos buenos, el conjunto se debilitará. Otro riesgo es la sensibilidad a parámetros: el texto original no dio interval, ma_period, volume_ma_period, atr_period, parámetros de tamaño de posición de risk y porcentaje de stop-loss; estos se completaron según la convención del sector, y el resto se copió del texto original. Con otro conjunto de parámetros, los resultados de las 90 formas de corte podrían ser diferentes. Lo que los lectores más deben mirar es la proporción de segmentos rentables 48/90, la mediana del rendimiento por segmento +0.2%, el drawdown máximo 10.8%, y el rendimiento medio de comprar y mantener por segmento +5.1%. Los tres primeros muestran que la mayor parte del tiempo no gana dinero y que debe soportar un drawdown evidente; el último muestra que, en este lote de formas de corte, no superó a no hacer nada. El periodo muestral y los valores de los parámetros son las principales limitaciones, y la conclusión actual solo corresponde a esta versión de parámetros completada según la convención. Este contenido es una validación de reproducción de datos históricos, no constituye asesoramiento de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 48 de 90 rentables · mediana +0.2%
57 de 90 segmentos rentables, mediana +4.5% por debajo de la media de buy-and-hold +32.3%
BTCUSDT · 1h · 2026-10-07
La estrategia UT Bot ATR de trailing stop, en 90 backtests por cortes sobre BTCUSDT 1h, fue rentable en 57/90 segmentos, con retorno de segmento mediano +4.5%, drawdown más profundo 29.2% y 0 segmentos liquidados. Pero en el mismo periodo, buy-and-hold tuvo un retorno medio por segmento +32.3% y un retorno de segmento mediano de solo +4.5%; en la mayoría de los cortes no superó a no hacer nada. Es un sistema de seguimiento de tendencia que amplifica retornos en segmentos de tendencia y se desgasta repetidamente en segmentos laterales. Datos desglosados: retorno de segmento mediano +4.5%, máximo +67.8%, mínimo -15.6%; segmentos rentables 57/90. Mejor segmento: Ronda 11, Segmento 1, 2023-09-01→2024-03-13, retorno +67.8%, drawdown de ese segmento 12.2%; peor segmento: Ronda 4, Segmento 3, 2024-08-01→2025-03-14, retorno -15.6%, drawdown de ese segmento 25.0%. Ganancia media por operación $1,265, pérdida media por operación $438; el lado de ganancias es más grueso que el de pérdidas. Esto muestra que no depende de una alta tasa de acierto, sino de que grandes ganancias de unos pocos segmentos de tendencia cubran muchas pérdidas pequeñas. Apuesta a que una vez que se forma una tendencia, continuará. El trailing stop ATR sigue el precio cuando se mueve en dirección favorable, dejando correr las ganancias; cuando va en contra, corta las pérdidas lo antes posible. Por eso los mercados unidireccionales, con volatilidad ampliada y dirección clara, son los más cómodos; el mejor segmento +67.8% con un drawdown de ese segmento de 12.2% es un ejemplo. A la inversa, en lateralidad y baja volatilidad, el stop ATR se activa repetidamente; aunque la pérdida media por operación $438 sea pequeña, al repetirse erosiona el retorno del segmento. Sus debilidades se concentran, por tanto, en mercados laterales, baja volatilidad y sensibilidad a parámetros. Los segmentos rentables 57/90 indican que todavía hay una proporción considerable de cortes con pérdidas; el peor segmento -15.6% con un drawdown de ese segmento de 25.0%, y el drawdown más profundo de toda la muestra 29.2%, muestran que el drawdown se amplifica con stops consecutivos o reversiones de tendencia. En cuanto a parámetros, atr_period, atr_multiplier, ma_period, interval, position_size no fueron dados en el original y se completaron según convención del sector; el resto se copió del original. Por lo tanto, esta ejecución solo representa este conjunto de parámetros completados y no puede probar que la estrategia original sea igual con otros parámetros. Limitaciones metodológicas: los 90 backtests son 90 cortes diferentes de los mismos datos, no 90 muestras independientes; se divide en 6 ventanas no superpuestas, se repite 15 rondas, y en cada ronda se perturban aleatoriamente los límites; la semilla aleatoria quedó registrada y la misma seed puede reproducir el mismo corte. Pero por muchos cortes que haya, no cambia el solapamiento de muestras ni la cobertura limitada de intervalos. Comparado con el retorno medio por segmento de buy-and-hold +32.3%, la mediana de la estrategia +4.5% es menor, y el máximo +67.8% solo representa una minoría de cortes. Lo que más debería mirar el lector es: segmentos rentables 57/90, mediana +4.5% frente a media de buy-and-hold +32.3%, y drawdown más profundo 29.2%. Este contenido es una reproducción y validación de datos históricos, no constituye asesoramiento de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 57 de 90 rentables · mediana +4.5%
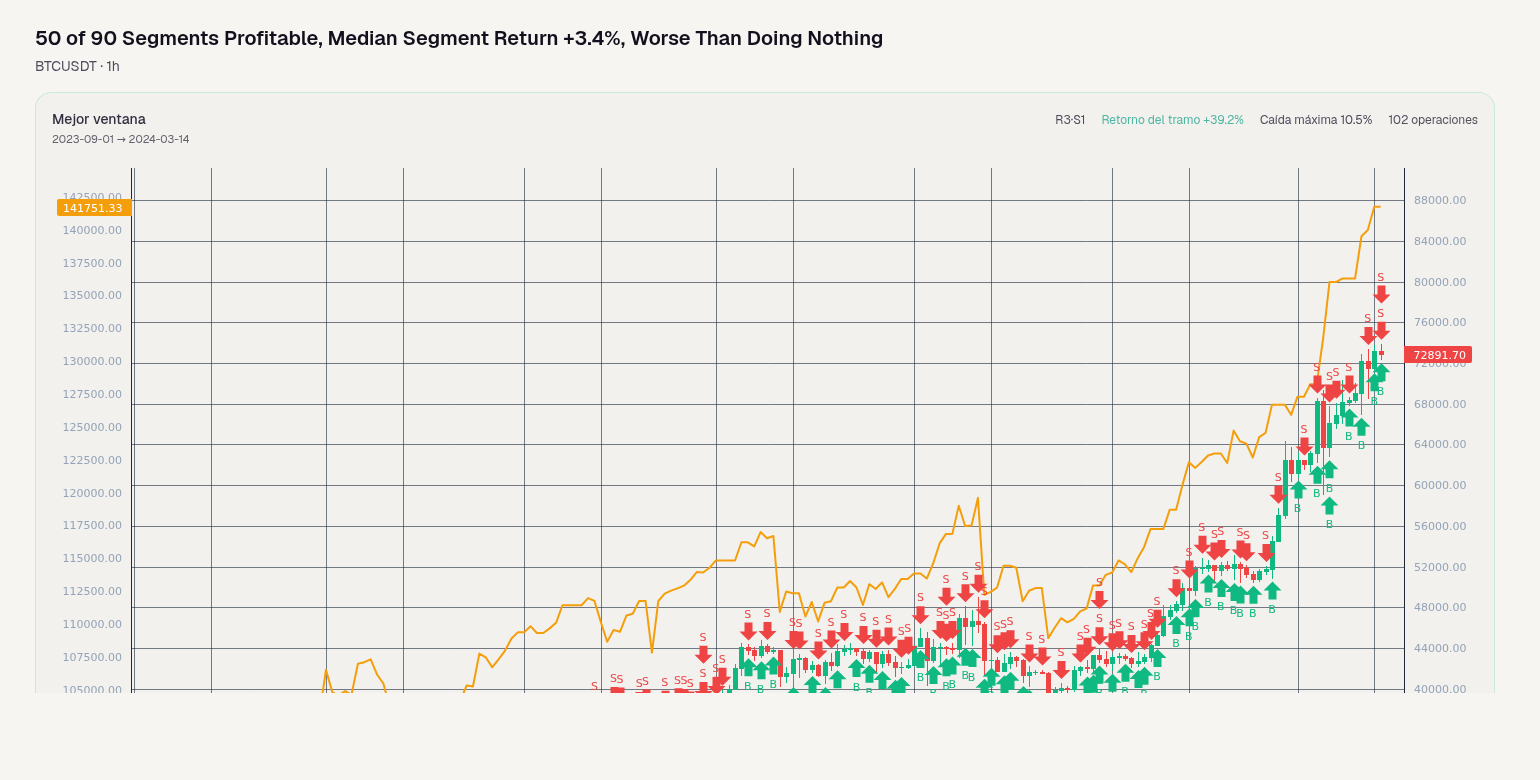
50 de 90 segmentos rentables, retorno mediano por segmento +3.4%, peor que no hacer nada
BTCUSDT · 1h · 2026-10-06
La estrategia long-short de divergencia RSI (periodo 5) realizó 90 backtests segmentados en BTCUSDT 1h; el resultado fue 50 segmentos rentables y 40 segmentos perdedores, un retorno mediano por segmento de +3.4% y un drawdown máximo de 26.9%; mientras que, en el mismo periodo, el retorno medio por segmento de “no hacer nada” fue +32.6%. Estas cifras muestran que no es un conjunto de reglas capaz de superar de forma estable al buy-and-hold, sino un método de timing que captura mayores beneficios en unos pocos segmentos de tendencia y se erosiona lentamente la mayor parte del tiempo. Primero, pongamos los hechos en orden. La escala de la prueba fue 15 rondas × 6 segmentos, para un total de 90 backtests; cada ronda dividió el historial en 6 ventanas no solapadas y alteró aleatoriamente los límites. Retorno mediano por segmento +3.4%, máximo +39.2%, mínimo -18.1%; el drawdown más profundo entre los 90 segmentos fue 26.9%; liquidación 0 segmentos. Ganancia media por operación $947, pérdida media por operación $1,736. El mejor segmento fue 2023-09-01 a 2024-03-14, con retorno por segmento +39.2% y drawdown máximo de ese segmento 10.9%; el peor segmento fue 2026-03-16 a 2026-10-04, con retorno por segmento -18.1% y drawdown máximo de ese segmento 24.4%. ¿A qué está apostando? La hipótesis central de la divergencia RSI es que “el precio y el momentum se desincronizan brevemente y luego se corrigen en sentido contrario”, es decir, tras subidas o caídas bruscas apuesta una vez a la reversión a la media, operando tanto en largo como en corto. Gana con el pequeño tramo de rebote tras sobreventa o de retroceso tras sobrecompra, por lo que exige que el mercado ofrezca suficiente amplitud direccional dentro de la ventana. Una vez que entra en un estado de rango o baja volatilidad, el indicador da señales de divergencia repetidamente, pero el precio solo se mueve lateralmente y los stops se activan una y otra vez. La pérdida media por operación de $1,736 es mayor que la ganancia media por operación de $947, lo que significa que este conjunto de reglas es muy sensible a “un error cuesta dos aciertos”; si la tasa de acierto no es suficientemente alta, es difícil conservar beneficios; y la tasa de acierto por segmento de 50/90 claramente no alcanza ese nivel. Las condiciones de fallo están escritas con claridad en los datos. El peor segmento, -18.1%, y su drawdown máximo de 24.4%, corresponden exactamente a un escenario en el que no había una corrección operable dentro de la ventana y las señales fallaron de forma consecutiva; y el drawdown más profundo de 26.9% entre los 90 segmentos significa que hay que soportar a mitad de camino una pérdida flotante cercana al treinta por ciento, lo que exige bastante de la gestión de posiciones. En otras palabras, no lo hace mal en segmentos de tendencia unilateral, y es más propenso a sangrar en fases de rango de ida y vuelta con volatilidad comprimida; el cambio entre estos dos tipos de mercado a menudo no puede conocerse de antemano, y esa es su verdadera fuente de riesgo. Lo que el lector debería recordar aún más es la comparación con buy-and-hold. El benchmark da un retorno medio por segmento de +32.6%; del lado de la estrategia, el retorno mediano por segmento es solo +3.4%, e incluso comparando el mejor segmento, +39.2%, apenas supera la media del benchmark, mientras que la mitad de las divisiones pierden. Es decir, en la gran mayoría de las divisiones, el resultado de esta estrategia es peor que simplemente mantener el activo; los pocos segmentos que lo logran dependen de que un movimiento claro de mercado quede encuadrado exactamente por la ventana. Hay que señalar una diferencia de criterio: el benchmark es la media de los segmentos, mientras que del lado de la estrategia se dan mediana y extremos; ambos no están completamente bajo el mismo criterio, pero la conclusión direccional ya es suficientemente clara. Por último, método y limitaciones. Estos 90 backtests no son 90 muestras independientes, sino 90 formas de dividir el mismo conjunto de datos; las divisiones están altamente correlacionadas, la semilla aleatoria quedó almacenada y cualquiera que use la misma seed puede reproducir exactamente las mismas divisiones. En cuanto a parámetros, interval, rsi_period, entry_rsi_threshold, position_size, stopPercent y position_value (cambiado de 50000 a 100000, con la posición existente corregida a posición completa) no fueron dados en el texto original y se completaron según convención del sector; es decir, este conjunto de valores no está confirmado por el texto original, y otra configuración de parámetros podría dar conclusiones distintas. Por lo tanto, las cifras anteriores solo pueden entenderse como resultados históricos “bajo esta configuración y esta muestra”. Este contenido es una verificación de reproducción de datos históricos y no constituye asesoramiento de inversión; esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 50 de 90 rentables · mediana +3.4%
55 de 90 segmentos rentables, mediana +1.0% pero por debajo de buy and hold
BTCUSDT · 5m · 2026-10-05
Volatility Forced Scalping realizó 90 backtests de división en BTCUSDT 5m: segmentos rentables 55/90, retorno de segmento mediana +1.0%, máximo +10.8%, mínimo -8.1%, drawdown más profundo en 90 segmentos 9.6%, liquidación 0 segmentos. Puede generar retornos positivos, pero la división típica gana muy poco; en el mismo período, el retorno promedio de los segmentos de buy and hold fue +5.4%, así que por los números agregados no superó a no hacer nada. El mejor segmento fue ronda 13 segmento 5, 2026-07-31 a 2026-09-05, retorno de segmento +10.8%, drawdown más profundo de ese segmento 2.5%; el peor segmento fue ronda 10 segmento 3, 2026-05-10 a 2026-06-10, retorno de segmento -8.1%, drawdown más profundo de ese segmento 9.6%. Ganancia promedio por operación $274, pérdida promedio por operación $129, lo que indica que el motor de beneficios depende de que las operaciones ganadoras sean mayores que las perdedoras; pero la mediana del retorno de segmento es solo +1.0%, y esta ventaja por operación no se acumuló en beneficios gruesos en la mayoría de las divisiones. Segmentos rentables 55/90 también indica que una proporción considerable de las ventanas de backtest no fue rentable. A qué apuesta: en el nivel de 5 minutos, después de cumplir condiciones de Bollinger Bands, medias móviles, ADX y otras, la volatilidad de corto plazo producirá un diferencial de precio capturable de forma repetible; ATR y stop_percent se usan para controlar la pérdida por operación, acumulando mediante muchas operaciones pequeñas. La hipótesis central es que, tras activarse las condiciones de volatilidad, el movimiento de precio de corto período tiene cierta persistencia o repetibilidad, y el monto promedio de las operaciones ganadoras puede cubrir las perdedoras. Pero falla fácilmente en rango, baja volatilidad o reversiones rápidas: el filtro ADX puede reducir señales, los pinchazos de ida y vuelta cerca de Bollinger Bands pueden disparar el stop loss repetidamente, y el retorno de segmento puede deslizarse de +10.8% a -8.1%. El drawdown más profundo 9.6% aparece justo en el peor segmento, lo que indica que el drawdown está altamente correlacionado con los segmentos perdedores, en lugar de estar suavemente diversificado. Más críticamente, 90 backtests no son 90 muestras independientes, sino 90 divisiones diferentes obtenidas al cortar los mismos datos en 6 ventanas no superpuestas, repetir 15 rondas y mover aleatoriamente los límites; la semilla aleatoria ya está almacenada en la base de datos, y la misma seed puede reproducir la misma división. Cambiar un límite de ventana puede cambiar la conclusión: mediana +1.0% y máximo +10.8% difieren mucho, y el peor -8.1% también muestra que algunas divisiones pueden resultar claramente dañadas. Este patrón de sensibilidad al método de división es la señal que más hay que vigilar al juzgar la robustez. Los lectores deben mirar dos números: segmentos rentables 55/90, lo que indica que la mayoría del tiempo solo es marginalmente positivo; retorno de segmento mediana +1.0%, lo que indica que el resultado típico es muy delgado, y tras restar comisiones, slippage y tasas de financiación no indicadas, puede ser aún más delgado. La mayor incertidumbre de esta validación es la fuente de los parámetros: interval, bb_period, bb_std, ma_period, adx_period, adx_threshold, atr_period, stop_percent no se dieron en el texto original y se completaron según convención de la industria, y el resto se copió del original. Esto significa que los números solo pueden reflejar el desempeño de este conjunto de parámetros completado bajo las divisiones dadas, y no pueden probar que siga siendo válido con otros parámetros, instrumentos o muestras. El período de muestra completo, las reglas de posición, las comisiones y los supuestos de slippage tampoco se enumeran en los hechos, por lo que esta reproducción valida la forma estadística de los retornos de segmento y drawdowns, no resultados completos en vivo. Este contenido es una reproducción y verificación de datos históricos y no constituye asesoramiento de inversión; esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 55 de 90 rentables · mediana +1.0%
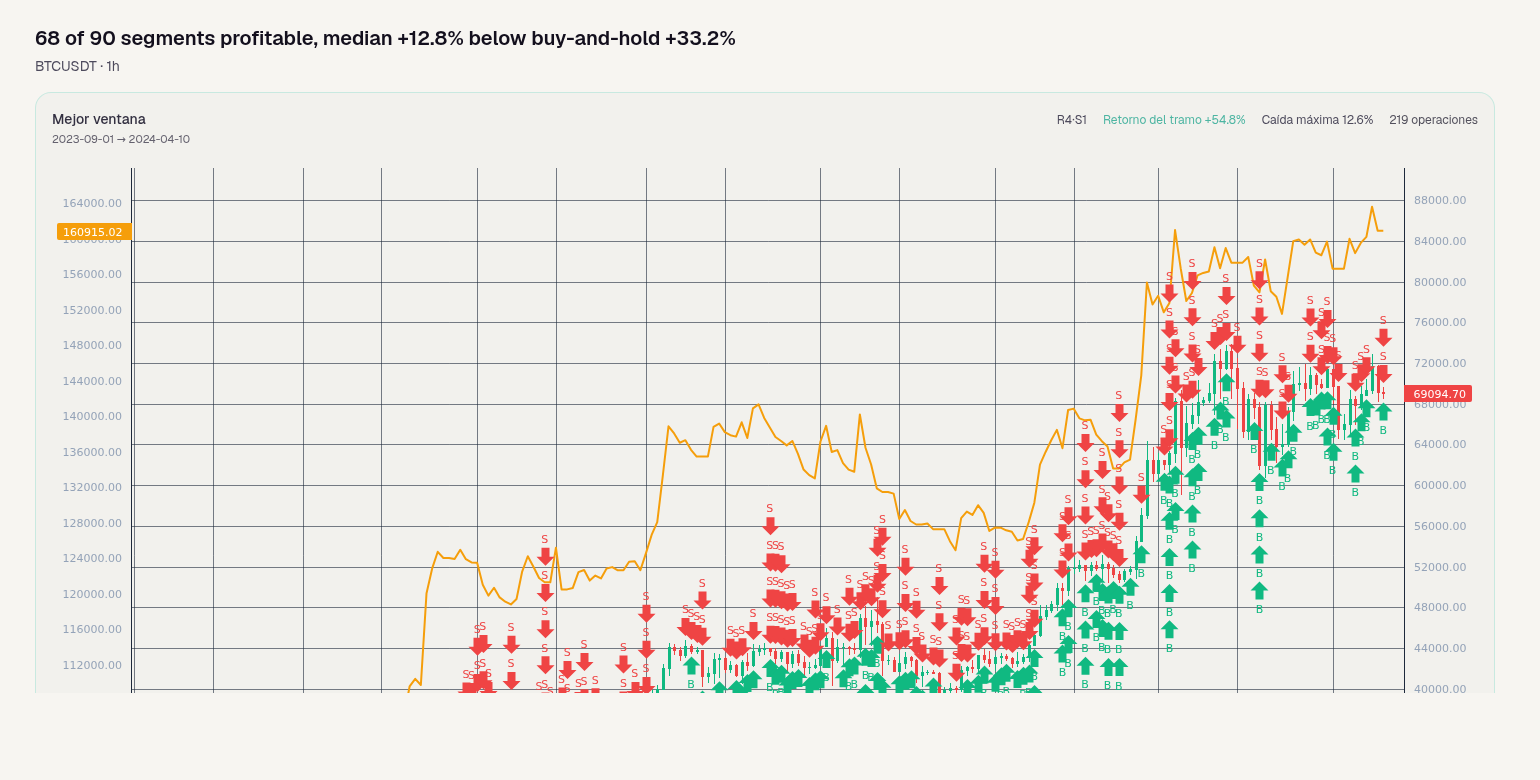
68 de 90 segmentos rentables, mediana +12.8% por debajo de mantener +33.2%
BTCUSDT · 1h · 2026-10-05
La conclusión de esta reproducción es: Patrón envolvente + ruptura de media móvil en BTCUSDT 1h, de 90 formas diferentes de corte, 68 tuvieron rendimiento de segmento positivo, con rendimiento de segmento mediano +12.8%, máximo +54.8%, mínimo -17.0%, y drawdown máximo de 26.7% en los 90 segmentos. Pero bajo el mismo conjunto de cortes, el rendimiento promedio por segmento de simplemente mantener el instrumento fue +33.2%, y el rendimiento mediano de segmento de la estrategia está por debajo de esa cifra. Puede ganar dinero en la mayoría de los cortes, pero no necesariamente supera a no hacer nada. Primero, dejemos claros los hechos de los datos. Las 90 backtests no son 90 muestras independientes, sino 90 cortes obtenidos al dividir el mismo tramo de historia en 6 ventanas no superpuestas, repetir 15 rondas y agitar los límites de las ventanas; la semilla aleatoria quedó registrada, y la misma seed puede reproducir exactamente el mismo corte. Segmentos rentables 68/90, liquidaciones 0 segmentos, proporción 0.0%. Ganancia promedio por operación $2,381, pérdida promedio por operación $489; esto es importe, no porcentaje. El mejor segmento es ronda 4 segmento 1, 2023-09-01 a 2024-04-10, rendimiento de segmento +54.8%, drawdown máximo de ese segmento 13.4%; el peor segmento es ronda 3 segmento 5, 2025-10-24 a 2026-02-22, rendimiento de segmento -17.0%, drawdown máximo de ese segmento 19.4%. ¿A qué apuesta esta estrategia? Apuesta a que, después de que aparezca una reversión envolvente cerca de la media móvil, el precio pueda continuar en una tendencia. El patrón envolvente aporta la señal de reversión, la ruptura de la media móvil aporta la confirmación de dirección; espera filtrar parte de las señales falsas y entrar cuando arranca la tendencia. La hipótesis central es que, una vez formada, la tendencia continuará, y que la media móvil puede servir como filtro dinámico. Si esta hipótesis se cumple, en mercados de una sola dirección tiene oportunidad de capturar mayores rendimientos de segmento; el mejor segmento +54.8% es una expresión de ese entorno. Las debilidades también son claras. Lo que más teme es un mercado lateral de baja volatilidad que cruza repetidamente la media móvil, porque el patrón envolvente aparecerá con frecuencia, pero tras la ruptura no habrá seguimiento, y los stop-loss y las pérdidas pequeñas consecutivas erosionarán el rendimiento. Más importante aún, el rendimiento mediano de segmento es solo +12.8%, por debajo del promedio de segmento de comprar y mantener +33.2%, lo que indica que en bastantes cortes, aunque gana, gana menos que manteniendo directamente; la proporción de segmentos rentables 68/90 parece alta, pero el peor segmento puede llegar a -17.0%, y el drawdown máximo en los 90 segmentos es 26.7%, lo que muestra sensibilidad a las ventanas y parámetros. En subidas de una sola dirección, comprar y mantener suele ser más ventajoso; en lateral o baja volatilidad, la ruptura de media móvil tiende a fallar. La fuente de los parámetros es la mayor incertidumbre de esta reproducción. El texto original no dio parámetros como interval, ma_period, position.value, exit_cross_below_MA; estos se completaron según convención del sector, la posición se corrigió en existencias de 10000 a 100000 a posición completa, y el resto se copió del texto original. Los rendimientos de segmento y drawdowns dependerán de este conjunto de parámetros añadidos; con otro conjunto de parámetros la conclusión podría cambiar. Metodológicamente, el corte de 15 rondas × 6 segmentos garantiza reproducibilidad, pero las muestras siguen viniendo de la misma historia, no son muestras independientes; detalles como slippage, comisiones y tasas de financiación no se reprodujeron, por lo que esto solo puede considerarse una validación por división sobre datos históricos, no un resultado en vivo. Este contenido es una validación de reproducción de datos históricos y no constituye asesoramiento de inversión; esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 68 de 90 rentables · mediana +12.8%
90 divisiones, 55 rentables; mediana +6.7% por debajo de buy-and-hold
BTCUSDT · 1h · 2026-10-04
Conclusión primero: esta estrategia de tendencia MACD+SMA200 se sometió a un backtest en BTCUSDT 1h con 90 divisiones distintas, con 55 segmentos rentables y 35 segmentos perdedores, y una mediana de retorno por segmento de +6.7%; en el mismo conjunto de divisiones, buy-and-hold sin hacer nada tuvo un retorno medio por segmento de +33.1%. Puede ganar, pero la ganancia típica de una división es claramente menor que simplemente mantener. Pongamos los números sobre la mesa. El mejor de los 90 segmentos es la ronda 8, segmento 3 (2024-08-26 a 2025-04-23), con retorno de segmento +56.7% y una caída máxima dentro de ese segmento de 30.4%; el peor es la ronda 2, segmento 5 (2025-11-01 a 2026-05-12), con retorno de segmento -45.3% y una caída máxima dentro de ese segmento de 49.6%, también la más profunda de los 90 segmentos. Ningún segmento fue liquidado. Beneficio medio por operación $388, pérdida media por operación $361. ¿A qué apuesta? Apuesta a que una vez que se forma una tendencia, esta continúa: el cruce de medias móviles rápidas/lentas da una señal de momentum, SMA200 juzga la dirección general, se entra en la dirección y se sale cuando la tendencia termina. Los retornos de esta lógica se concentran naturalmente en unos pocos grandes movimientos; segmentos como +56.7% sostienen el conjunto, mientras que gran parte del resto del tiempo se muele de un lado a otro en rangos pequeños. La debilidad también está ahí. El beneficio medio por operación de $388 es solo alrededor de 7% superior a la pérdida media de $361, la relación beneficio/pérdida está cerca de 1:1, y si la tasa de acierto baja un poco, un segmento puede pasar de positivo a negativo; 55/90 apenas supera la mitad, no es holgado. Lo que de verdad le duele son las fases sin dirección y de contracción de volatilidad—las medias móviles se cruzan repetidamente y los stop-outs se repiten; este es el entorno donde más fácilmente falla. El peor segmento de -45.3% junto con la caída máxima de 49.6% también muestra que en movimientos extremos de una sola dirección, los stops no contuvieron la pérdida. Hay varios puntos de método que deben explicarse. El texto original no proporcionó interval, macd_fast, macd_slow, macd_signal_period, position_size y position.stopPercent; estos se completaron según convención de la industria; la condición de entrada se cambió de AND de múltiples señales a OR, la configuración original tenía 0 operaciones dentro de las primeras 800 barras, y tras el cambio activó 41 operaciones; la posición se ajustó de 50000 a 100000. Por lo tanto, los resultados son bastante sensibles a los valores de los parámetros y a la lógica de entrada, y no pueden equipararse al rendimiento de la configuración original. Además, las 90 son 90 divisiones diferentes del mismo dato histórico, no 90 muestras independientes; los segmentos están altamente correlacionados entre sí; la longitud del segmento es de solo unas pocas docenas de días, y el retorno del segmento es simplemente el retorno total bruto de esas pocas docenas de días; no lo amplíes a un horizonte más largo. La semilla aleatoria ya está almacenada en la base de datos; la misma seed puede reproducir exactamente las mismas 90 divisiones. En realidad solo hay unos pocos números que vigilar: los segmentos rentables 55/90 apenas superan la mitad, la mediana de retorno por segmento +6.7% indica que la ganancia típica de una división es delgada, la caída máxima 49.6% indica que el costo puede ser pesado, y junto con la referencia de buy-and-hold +33.1%—no logró superar el no hacer nada. Este contenido es una reproducción/validación de datos históricos, no constituye asesoramiento de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 55 de 90 rentables · mediana +6.7%
Solo 30 de 90 divisiones rentables, drawdown máximo 66.6%
BTCUSDT · 1d · 2026-10-04
Bollinger Bands + RSI de doble indicador de reversión, en el backtest de 90 divisiones sobre BTCUSDT diario, tuvo solo 30/90 segmentos rentables, retorno de segmento mediano -12.1% y drawdown máximo 66.6%; en el mismo periodo, buy-and-hold tuvo un retorno promedio por segmento de +109.5%. Según este conjunto de datos históricos, no superó a no hacer nada. Esta prueba dividió todo el historial en 6 ventanas no superpuestas, repitió 15 rondas y en cada ronda alteró aleatoriamente los límites, para un total de 90 backtests; la random seed se guardó en la base de datos, y la misma seed puede reproducir las mismas divisiones. El retorno de segmento más alto fue +50.1% y el más bajo -57.3%. El mejor segmento fue la ronda 11, segmento 5, 2024-06-05 a 2025-11-02, con retorno de segmento +50.1%; el drawdown máximo de ese segmento fue 19.0%. El peor segmento fue la ronda 2, segmento 2, 2021-01-30 a 2022-07-09, con retorno de segmento -57.3%; el drawdown máximo de ese segmento fue 66.6%. Segmentos liquidados: 0 (0.0%). Ganancia promedio por operación $11,123; pérdida promedio por operación $10,545; ambas son cantidades monetarias. En comparación con el retorno promedio por segmento de buy-and-hold de +109.5%, el mejor segmento de la estrategia, +50.1%, sigue por debajo de ese promedio, y el retorno de segmento mediano es negativo. A qué apuesta esta estrategia: asume que después de que el precio toca el borde exterior de las Bollinger Bands y, al mismo tiempo, el RSI entra en sobrecompra o sobreventa, el precio revertirá a la media o se invertirá, en lugar de continuar una tendencia unidireccional. El núcleo es “reversión tras desviación extrema”. En un mercado lateral, este supuesto puede tener espacio para funcionar; pero una vez que el mercado se vuelve persistentemente unidireccional, las señales contrarias se encontrarán repetidamente con movimientos adversos, y el drawdown puede ampliarse rápidamente. Las debilidades también están en los datos: 30/90 segmentos rentables muestran que la mayoría de las divisiones no ganan dinero; retorno de segmento mediano -12.1%, mínimo -57.3%, drawdown máximo 66.6%, lo que indica que las pérdidas pueden ser profundas en intervalos desfavorables. Es más probable que falle en mercados con tendencia, baja volatilidad o cuando los parámetros no coinciden. El periodo de Bollinger Bands, el multiplicador de desviación estándar, los umbrales de RSI, la media móvil de filtro de tendencia y la configuración de posición cambian la frecuencia de señales y la estructura de pérdidas y ganancias, por lo que los valores de los parámetros son muy importantes. Limitaciones honestas necesarias: el texto original no proporcionó interval, bb_period, bb_stdDev, rsi_period, rsi_oversold, rsi_overbought, ma_period_trend, position.value; esta vez se completaron según la convención del sector, así que esta no es una reproducción completa de los parámetros de la estrategia original; con otro conjunto de parámetros, la conclusión puede ser diferente. Además, los 90 backtests son 90 divisiones diferentes de los mismos datos, no 90 muestras independientes, por lo que 30/90 no puede tratarse directamente como una tasa de acierto independiente. El retorno de segmento es el retorno total bruto de cada segmento de backtest, y la longitud del segmento es de solo unas decenas de días, por lo que no debe extrapolarse a partir de ello. 0 segmentos liquidados solo significa que no se activó ninguna liquidación en este lote de divisiones, y no equivale a que el riesgo sea controlable. Este contenido es una reproducción/verificación de datos históricos, no constituye asesoramiento de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 30 de 90 rentables · mediana -12.1%
Solo 38 de 90 segmentos rentables, drawdown máximo 41.7%, no superó a buy-and-hold
BTCUSDT · 1d · 2026-10-04
Primero la conclusión: la estrategia Golden Cross SMA50/200 solo fue rentable en 38 de 90 backtests con diferentes formas de corte; la mediana del retorno por segmento fue +0.0%, mientras que el promedio del retorno por segmento de “no hacer nada, simplemente mantener” en el mismo periodo fue +109.3%. No superó a buy-and-hold, y el drawdown más profundo entre los 90 segmentos alcanzó 41.7%. Estos 90 backtests provienen del mismo historial diario de BTCUSDT: dividido en 6 ventanas no superpuestas, repetido 15 rondas (cada ronda altera aleatoriamente los límites de las ventanas), por lo que son 90 formas de cortar los mismos datos, no 90 muestras mutuamente independientes. Retorno por segmento (retorno total bruto de cada segmento): mediana +0.0%, máximo +73.9%, mínimo -17.4%; drawdown más profundo entre los 90 segmentos 41.7%; segmentos liquidados: 0. Beneficio medio por operación $18,682, pérdida media por operación $7,648. El mejor segmento fue la ronda 9, segmento 4 (2023-04-01 → 2024-04-20), retorno del segmento +73.9%, drawdown más profundo de ese segmento 19.1%; el peor segmento fue la ronda 1, segmento 2 (2021-02-25 → 2022-04-21), retorno del segmento -17.4%, drawdown más profundo de ese segmento 41.7%. ¿A qué apuesta? Esencialmente, a que una vez que se forma una tendencia, esta continuará: entra cuando la media móvil de 50 días cruza por encima de la media móvil de 200 días como señal de inicio de tendencia, usa la media móvil lenta para filtrar el ruido de corto plazo y concentra la posición en movimientos de gran escala. La estructura de retornos también confirma esta hipótesis: el beneficio medio por operación es aproximadamente 2.4 veces la pérdida media, pero menos de la mitad de los segmentos son rentables; es un perfil de baja tasa de acierto y alta ganancia, que depende de unas pocas tendencias grandes para cubrir las pequeñas pérdidas causadas por muchos cruces de ida y vuelta. La debilidad está exactamente aquí: en consolidaciones amplias, cuando el precio cruza repetidamente cerca de las medias móviles, se desgasta con pequeñas pérdidas consecutivas; en rangos de baja volatilidad y sin tendencia, las dos medias móviles permanecen entrelazadas durante mucho tiempo, y las señales o no llegan o cambian con frecuencia. Que la muestra contenga suficientes movimientos unidireccionales grandes determina casi por completo su éxito o fracaso. Los dos números que mejor permiten juzgar al lector son estos. Primero, “segmentos rentables 38/90”: la mayor parte del tiempo no gana dinero; si se elige un periodo al azar para usarla, el resultado más probable es perder el tiempo. Segundo, el conjunto “mediana +0.0%, máximo +73.9%, mínimo -17.4%, drawdown más profundo 41.7%”: la mediana indica que el resultado típico es cero, y los extremos indican que con otra forma de corte la conclusión podría invertirse; esta es una señal altamente sensible al corte y a los parámetros. Poner el mejor y el peor segmento uno al lado del otro lo deja más claro: el segmento de +73.9% solo tuvo un drawdown de 19.1%, mientras que el segmento que finalmente solo perdió 17.4% tuvo que soportar un drawdown de 41.7% en el camino; poder aguantarlo depende de este último, no del retorno final del segmento. Las limitaciones también deben decirse claramente: interval, position.value, position.type y el monto de posición (50000→100000, con el stock corregido a posición completa) no fueron dados en el texto original y se completaron según convención de la industria; cambiar un conjunto de parámetros podría producir resultados claramente diferentes; aunque la semilla aleatoria ya está guardada en la base de datos y con el mismo seed se pueden reproducir exactamente los mismos 90 cortes, lo que se reproduce es la forma de corte, no que la estrategia siga siendo así en otros instrumentos u otros periodos. Esta vez solo se validaron este conjunto de datos y este conjunto de parámetros; no se probó el desempeño tras modificar los parámetros. Este contenido es una validación de reproducción de datos históricos, no constituye asesoramiento de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 38 de 90 rentables · mediana +0.0%
57 de 90 divisiones rentables, pero el retorno mediano por segmento de 10.6% está por debajo de buy and hold
BTCUSDT · 1h · 2026-10-04
Ichimoku + Doble Media Móvil + Cruce de MACD fue rentable en 57 de 90 divisiones, con el peor segmento en -27.2% y el drawdown más profundo en 29.1%; mientras que, en el mismo intervalo, no hacer nada y simplemente mantener ese activo tuvo un retorno promedio por segmento de +32.3%. Es más una herramienta de timing dentro de una tendencia, no una solución que pueda superar de forma estable a buy and hold. Los datos deben analizarse por separado. 15 rondas × 6 segmentos, 90 backtests en total, provienen de diferentes divisiones de los mismos datos BTCUSDT 1h; no se superponen entre sí, pero no son 90 muestras independientes. Retorno mediano por segmento +10.6%, máximo +54.8%, mínimo -27.2%, drawdown más profundo 29.1%, 0 segmentos liquidados, segmentos rentables 57/90——aproximadamente un tercio de las divisiones perdía dinero. Ganancia media por operación $1,585, pérdida media $875, dependiendo de unas pocas operaciones ganadoras más grandes para cubrir un número mayor de operaciones perdedoras. La comparación con el benchmark es más clave: buy and hold tuvo un retorno promedio por segmento de +32.3%, mientras que el retorno mediano por segmento de la estrategia fue solo +10.6%; incluso el mejor segmento con +54.8% no logró abrir una diferencia general. ¿A qué apuesta? El cloud de Ichimoku, la doble media móvil y MACD deben apuntar en la misma dirección para actuar; la hipótesis central es “una vez que se forma una tendencia, continuará”. La superposición de múltiples condiciones busca filtrar el ruido de los rangos, a costa de entrar algo tarde. El mejor segmento, 2023-09-01 a 2024-03-12, tuvo un retorno por segmento de +54.8% y un drawdown más profundo en ese segmento de solo 10.7%, un típico trend unilateral; el peor segmento, 2025-10-12 a 2026-02-24, tuvo un retorno por segmento de -27.2% y un drawdown más profundo en ese segmento de 27.5%; cuando la tendencia se revierte o se repite, el costo de entrar tarde se amplifica. La debilidad está justo aquí. En mercados laterales y entornos de baja volatilidad, las medias móviles y MACD se cruzan repetidamente, las señales cambian de un lado a otro, los stop-loss se activan repetidamente y la ventaja de las operaciones ganadoras se desgasta; también es sensible a los parámetros: pequeños cambios en los períodos fast/slow de las medias móviles, los parámetros de MACD o el porcentaje de stop-loss pueden hacer que los resultados por segmento cambien por completo. Los lectores comunes deberían fijarse en dos números: el retorno mediano por segmento +10.6% muestra que la mayoría de las divisiones no ganó mucho, y el drawdown más profundo 29.1% muestra que en el peor caso hay que soportar un drawdown de capital cercano al 30%, lo que determina directamente cuán ligera debe ser la posición y bajo qué condiciones esta lógica puede considerarse ejecutable. Las limitaciones también deben explicarse con claridad. Estas 90 divisiones provienen del mismo período histórico; la semilla aleatoria ha quedado registrada y con el mismo seed se pueden reproducir exactamente las mismas divisiones, pero en última instancia son distintas lecturas de la misma curva de precios. Además, ma_period_fast, ma_period_slow, macd_fast, macd_slow, macd_signal, stopPercent, position.value y take_profit_percent no se dieron en el texto original y se completaron según convenciones de la industria, por lo que esta validación prueba “esta lógica de señales + un conjunto de parámetros comunes”, no una reproducción exacta de la configuración original. Este contenido es una validación de reproducción sobre datos históricos, no constituye asesoramiento de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 57 de 90 rentables · mediana +10.6%
65 de 90 backtests rentables, mediana +8.8% pero drawdown máximo 27.6%
BTCUSDT · 1h · 2026-10-04
Open-Close Cross Strategy fue rentable en 65 de 90 backtests de BTCUSDT 1h, con retorno por segmento mediano +8.8%, máximo +57.4%, mínimo -27.2% y drawdown máximo de 27.6% entre 90 segmentos. No es el resultado de ganar mucho la mayor parte del tiempo, sino de ganar poco con la mayoría de los cortes y perder mucho con unos pocos. En el mismo período, el retorno promedio por segmento de buy-and-hold fue +31.7%, así que tener segmentos rentables no equivale a superar no hacer nada. Estos 90 no son muestras independientes, sino el mismo conjunto de datos dividido en 6 ventanas no superpuestas, repetido 15 rondas con bordes con jitter, con 0 segmentos liquidados. Ganancia promedio por operación $1,527, pérdida promedio $478, por lo que en términos monetarios las ganancias superan a las pérdidas. Mejor segmento: ronda 1, segmento 1 (2023-09-01 a 2024-03-27), retorno por segmento +57.4%, drawdown máximo de ese segmento 11.3%; peor segmento: ronda 13, segmento 5 (2025-08-13 a 2026-02-24), retorno por segmento -27.2%, drawdown máximo de ese segmento 27.6%. Al poner la mediana de la estrategia +8.8% junto al promedio por segmento de buy-and-hold +31.7%, la primera es claramente menor; la mayoría de los cortes no superaron fácilmente no hacer nada. Apuesta a que la señal direccional generada por el cruce de apertura y cierre tenga continuidad posterior, permitiendo que las operaciones ganadoras cubran las perdedoras. 65/90 segmentos rentables muestran que este supuesto no es completamente inválido con la mayoría de los cortes; pero que la mediana +8.8% y el drawdown máximo 27.6% aparezcan juntos muestra que los retornos provienen más de unos pocos segmentos de tendencia, no de que cada ventana gane de forma estable. Las debilidades están en el rango y los falsos cruces. Cuando apertura y cierre cruzan repetidamente y la dirección se revierte con frecuencia, la pérdida promedio por operación $478 se acumula; un movimiento adverso de un solo lado corresponde al peor segmento -27.2% y al drawdown máximo 27.6%. La baja volatilidad también comprime el beneficio. La sensibilidad a parámetros es otro problema: ma_period, interval, position value, stopPercent, position_value:50000→100000 (tamaño de posición corregido a posición completa) no venían en el texto original, se completaron según convención de la industria, y el resto se copió del original; con otro conjunto de parámetros, 65/90 y la mediana +8.8% podrían cambiar. También hay que explicar claramente las limitaciones del método. La semilla aleatoria quedó guardada, por lo que el mismo seed puede reproducir exactamente los mismos 90 cortes; pero los 90 cortes siguen viniendo del mismo período histórico y no pueden tomarse como 90 validaciones independientes. La longitud del segmento es de solo unas pocas decenas de días; el retorno por segmento es el retorno total bruto de cada segmento, no se debe extrapolar a períodos más largos, de lo contrario los números se amplificarían más de diez veces y serían fáciles de malinterpretar. El mejor y el peor segmento no se superponen en el tiempo, lo que muestra que la conclusión está muy influida por el estado del mercado. El lector debe mirar tres números: segmentos rentables 65/90, retorno por segmento mediano +8.8%, drawdown máximo 27.6%; y compararlos con el promedio por segmento de buy-and-hold +31.7%. Ver solo el máximo +57.4% haría ignorar la mediana y el drawdown. Puede servir para entornos de continuación de tendencia, pero falla en rango, baja volatilidad y cambio de parámetros. Este contenido es una verificación de reproducción de datos históricos, no constituye asesoramiento de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 65 de 90 rentables · mediana +8.8%
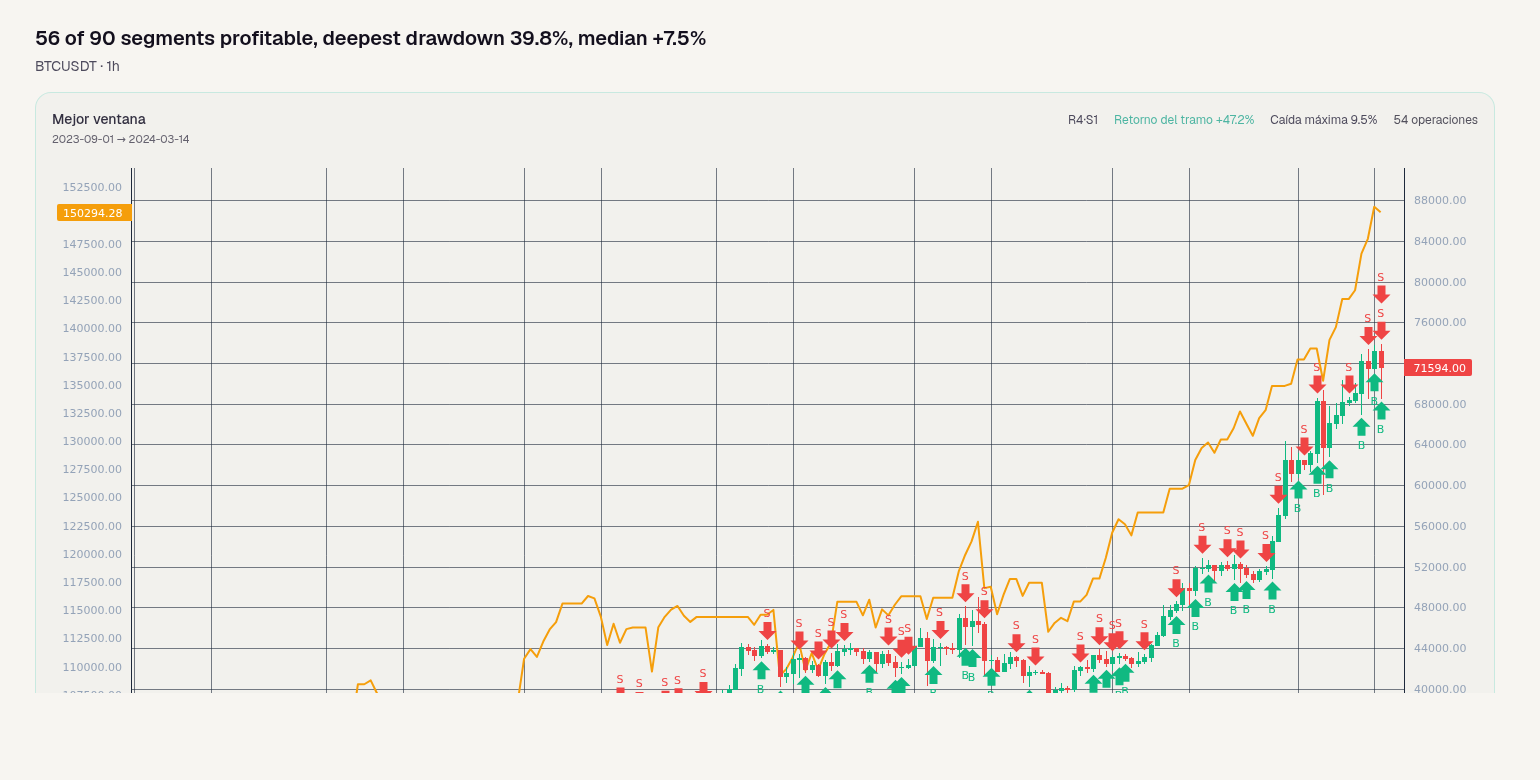
56 de 90 segmentos rentables, drawdown máximo 39.8%, mediana +7.5%
BTCUSDT · 1h · 2026-10-04
La estrategia Bollinger Bands + RSI de doble confirmación long, en un backtest de 90 divisiones sobre BTCUSDT 1h, tuvo 56 segmentos rentables y 34 segmentos perdedores, con un retorno mediano por segmento de +7.5%, pero un drawdown máximo de 39.8%; en el mismo periodo, buy-and-hold tuvo un retorno promedio por segmento de +32.6%. No supera de forma estable a “no hacer nada”; se parece más a una táctica que depende del tipo de mercado y gana con rebotes de sobreventa. Los 90 backtests provienen de 90 divisiones diferentes del mismo historial, no de 90 muestras independientes. Retorno mediano por segmento +7.5%, máximo +47.2%, mínimo -35.2%; segmentos rentables 56/90, segmentos liquidados 0. Mejor segmento 2023-09-01 a 2024-03-14, retorno del segmento +47.2%, drawdown máximo de ese segmento 9.8%; peor segmento 2025-09-12 a 2026-02-24, retorno del segmento -35.2%, drawdown máximo de ese segmento 39.8%. Ganancia promedio por operación $1,463, pérdida promedio por operación $2,369. Comparado con el retorno promedio por segmento de buy-and-hold +32.6%, el retorno mediano por segmento de la estrategia es solo +7.5%; esta es la comparación que hay que mirar primero. Su hipótesis central es: después de que el precio toca la banda inferior de Bollinger y el RSI entra en zona de sobreventa, la presión vendedora de corto plazo puede ser excesiva y luego aparece un rebote, es decir, se apuesta por reversión a la media tras la sobreventa, no por continuación de tendencia. La doble confirmación puede filtrar señales falsas de un solo indicador, pero también hace que la frecuencia de operación dependa de dos condiciones. La debilidad es que la pérdida promedio por operación $2,369 es mayor que la ganancia promedio $1,463, por lo que el margen de error no es amplio; si falla varias veces seguidas, el retorno del segmento puede volverse negativo rápidamente. Segmentos rentables 56/90 muestran que la mayoría de las divisiones pueden ganar dinero, pero máximo +47.2%, mínimo -35.2%, drawdown máximo 39.8% muestran que la distribución es extremadamente desigual. Este patrón de “muchos segmentos con pequeñas ganancias, pocos segmentos con grandes pérdidas” es sensible al mercado y a los parámetros. En mercados laterales, los rebotes de sobreventa pueden funcionar; en tendencia bajista o cuando la volatilidad se dispara, el precio sigue cayendo a lo largo de la banda inferior, el RSI puede seguir en sobreventa después de entrar en sobreventa, y el lado long recibe golpes repetidos. El periodo del RSI, el umbral de sobreventa, el periodo de Bollinger Band y la desviación estándar cambian la frecuencia de activación y la experiencia de mantener posiciones: ajustes más estrictos pueden implicar no operar durante mucho tiempo; ajustes más laxos aumentan las señales falsas. Por eso es más probable que funcione en rangos laterales y falle en bajadas unidireccionales y rupturas de alta volatilidad. El texto original no dio parámetros como rsi_period, rsi_oversold_level, bb_period, bb_std, interval, position_value; esta vez se completaron según convenciones del sector. La configuración original tuvo 0 operaciones dentro de las primeras 800 barras, porque múltiples señales de entrada conectadas con AND casi nunca se cumplían al mismo tiempo; tras cambiar a OR, activó 8 operaciones; position_value se corrigió de 50000 a 100000, y las posiciones existentes se corrigieron a posición completa. Estos cambios afectan directamente el número de operaciones, el importe por operación y el retorno por segmento, por lo que esta reproducción solo puede mostrar qué resulta al ejecutar este conjunto de parámetros complementados y esta lógica de entrada, y no puede equipararse al rendimiento de la estrategia original bajo parámetros reales. En las divisiones, 6 ventanas no superpuestas se repitieron durante 15 rondas con jitter aleatorio de bordes; la semilla aleatoria ya está almacenada en la base de datos, y la misma seed puede reproducir exactamente las mismas 90 divisiones, pero siguen compartiendo el mismo tramo de historial y no son 90 muestras de mercado independientes. En conjunto, apuesta por rebotes de sobreventa, con segmentos rentables en mayoría, pero el retorno mediano por segmento +7.5% es inferior al promedio de buy-and-hold +32.6%, el drawdown máximo es 39.8%, y la pérdida promedio por operación también es mayor que la ganancia promedio. Al juzgar, hay que fijarse en la proporción de segmentos rentables, el drawdown máximo y la comparación de retorno por segmento con buy-and-hold; mirar solo el máximo +47.2% haría ignorar el peor -35.2% y la incertidumbre de completar parámetros. Este contenido es una validación por reproducción de datos históricos, no constituye asesoramiento de inversión, y esta plataforma no recomienda, no califica ni clasifica.
15×6=90 ventanas · 56 de 90 rentables · mediana +7.5%
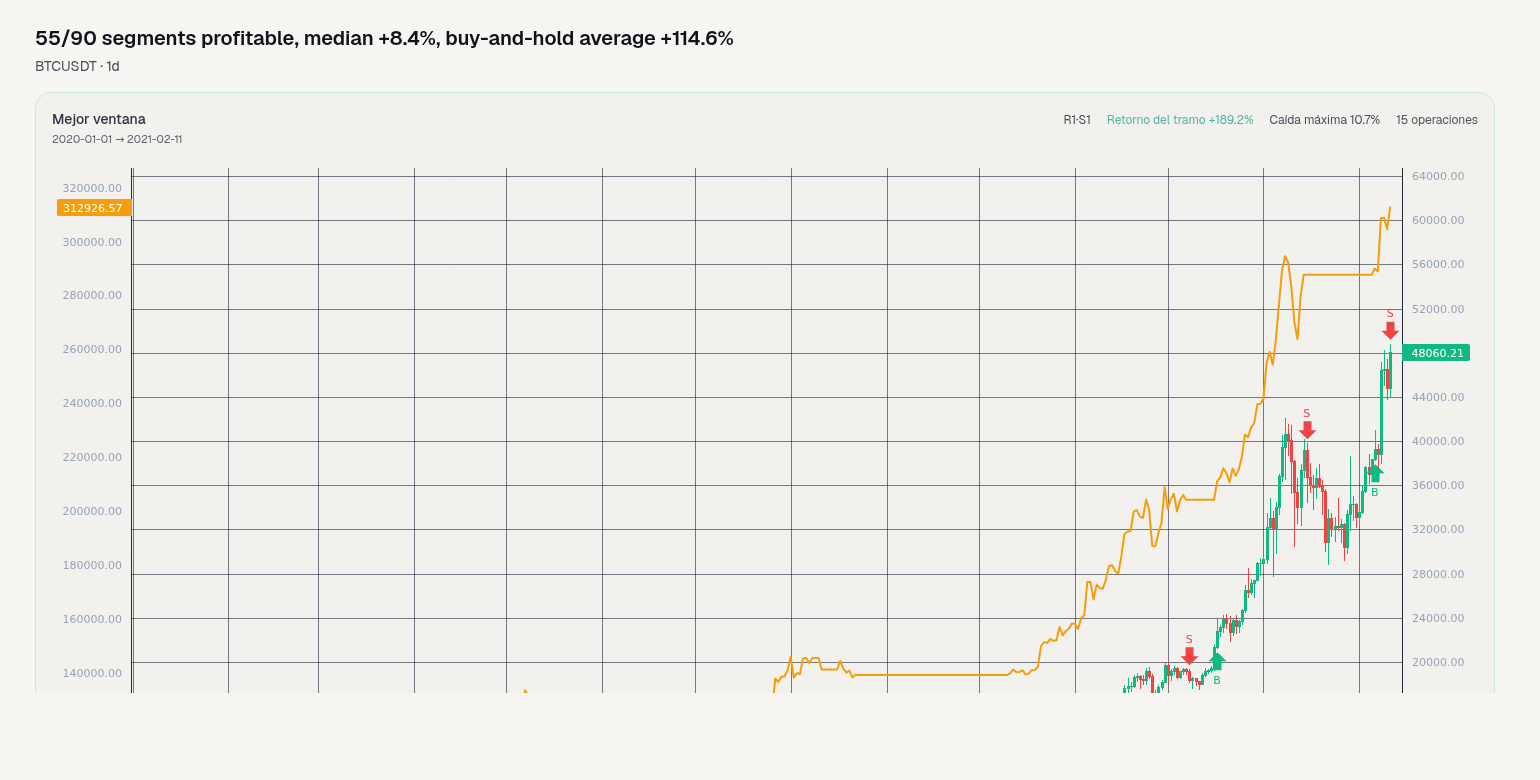
55/90 segmentos rentables, mediana +8.4%, media de buy-and-hold +114.6%
BTCUSDT · 1d · 2026-10-04
La Estrategia de ruptura fractal de tendencia completó 90 backtests por división en BTCUSDT 1d, con el resultado de 55 segmentos rentables y 35 segmentos perdedores, retorno por segmento mediano +8.4%, máximo +189.2%, mínimo -45.1%, drawdown máximo 60.6% y 0 segmentos con liquidación. La ganancia promedio por operación fue 8,700 USD y la pérdida promedio 4,519 USD (importe). En comparación con buy-and-hold, el retorno promedio de buy-and-hold en los segmentos fue +114.6%, mientras que la mediana del retorno por segmento de la estrategia fue solo +8.4%, lo que indica que en la mayoría de los métodos de división no superó a no hacer nada. Lo más llamativo fue la ronda 1, segmento 1, 2020-01-01 a 2021-02-11, con retorno por segmento +189.2% y drawdown máximo de 12.0% en ese segmento; lo peor fue la ronda 7, segmento 2, 2021-02-03 a 2022-03-03, con retorno por segmento -45.1% y drawdown máximo de 50.2% en ese segmento. ¿A qué apuesta esta estrategia? Apuesta a que, después de que el precio rompa una estructura fractal, la tendencia continuará en lugar de revertirse de inmediato. Necesita movimientos direccionales suficientemente fuertes para que el tramo de seguimiento tras la ruptura cubra el costo del ensayo y error repetido durante los periodos de rango. Cuando la tendencia es fluida, puede capturar una ganancia considerable; una vez que el mercado entra en condiciones de rango, baja volatilidad o falsas rupturas frecuentes, las señales de ruptura tienden a fallar, y los stop-loss y los movimientos adversos consumen repetidamente el patrimonio. El peor segmento ocurrió de 2021-02-03 a 2022-03-03, con retorno por segmento -45.1% y drawdown máximo 50.2%, evidencia directa de la fragilidad de una estrategia de tendencia en mercados desfavorables. Los números que más ayudan al lector a juzgar empiezan con 55/90 segmentos rentables. Muestra que la estrategia no siempre perdió, pero también está lejos de una producción estable; la diferencia entre el número de segmentos rentables y perdedores no es grande. Luego están el retorno por segmento mediano +8.4%, máximo +189.2%, mínimo -45.1%, junto con el drawdown máximo 60.6%. La mediana no es alta y el rango es muy amplio, lo que significa que el resultado depende en gran medida de en qué segmento se corta y de si el mercado acompaña. Mirar solo el segmento máximo +189.2% sobreestimaría claramente el desempeño normal, mientras que mirar solo la mediana +8.4% fácilmente ignora el riesgo de cola; el drawdown máximo 60.6% es el número central para la capacidad de resistencia de la cuenta. La comparación con buy-and-hold merece mirarse primero aún más. Los hechos dan un promedio de retorno por segmento del benchmark buy-and-hold de +114.6%, mientras que la mediana del retorno por segmento de la estrategia es +8.4%. Las dos métricas no son exactamente iguales, una es media y la otra mediana, pero la diferencia sigue apuntando a una conclusión: en esta reproducción, la estrategia en la mayoría de los métodos de división no superó a mantener la posición sin hacer nada. El segmento máximo +189.2% sí supera el promedio del benchmark, pero el segmento máximo es solo uno, y la mediana y el segmento mínimo representan mejor la experiencia de los métodos de división ordinarios. Si solo se mira 55/90 segmentos rentables, parecerá aceptable; al poner al lado el promedio de buy-and-hold, el juicio se vuelve mucho más conservador. Las limitaciones metodológicas deben explicarse claramente. Los 90 backtests no son 90 muestras independientes, sino 90 formas diferentes de división obtenidas al cortar los mismos datos en 6 ventanas no superpuestas, repetir 15 rondas y sacudir aleatoriamente los límites de las ventanas; la semilla aleatoria ya está almacenada en la base de datos, y la misma seed puede reproducir exactamente la misma división, pero esto todavía no elimina la correlación entre ventanas. La fuente de los parámetros también es incompleta: interval, ma_period_fast, ma_period_slow, position_value, position_value:1000→100000 (corrección de stock a posición completa), etc., no se dieron en el texto original y se completaron según la convención de la industria; los resultados serán sensibles a los periodos de media móvil y a los supuestos de posición. El retorno por segmento es el retorno total bruto de cada backtest, y la longitud del segmento es solo de unas pocas docenas de días, por lo que no puede tomarse como desempeño a largo plazo. Este contenido es una verificación de reproducción de datos históricos, no constituye asesoramiento de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 55 de 90 rentables · mediana +8.4%
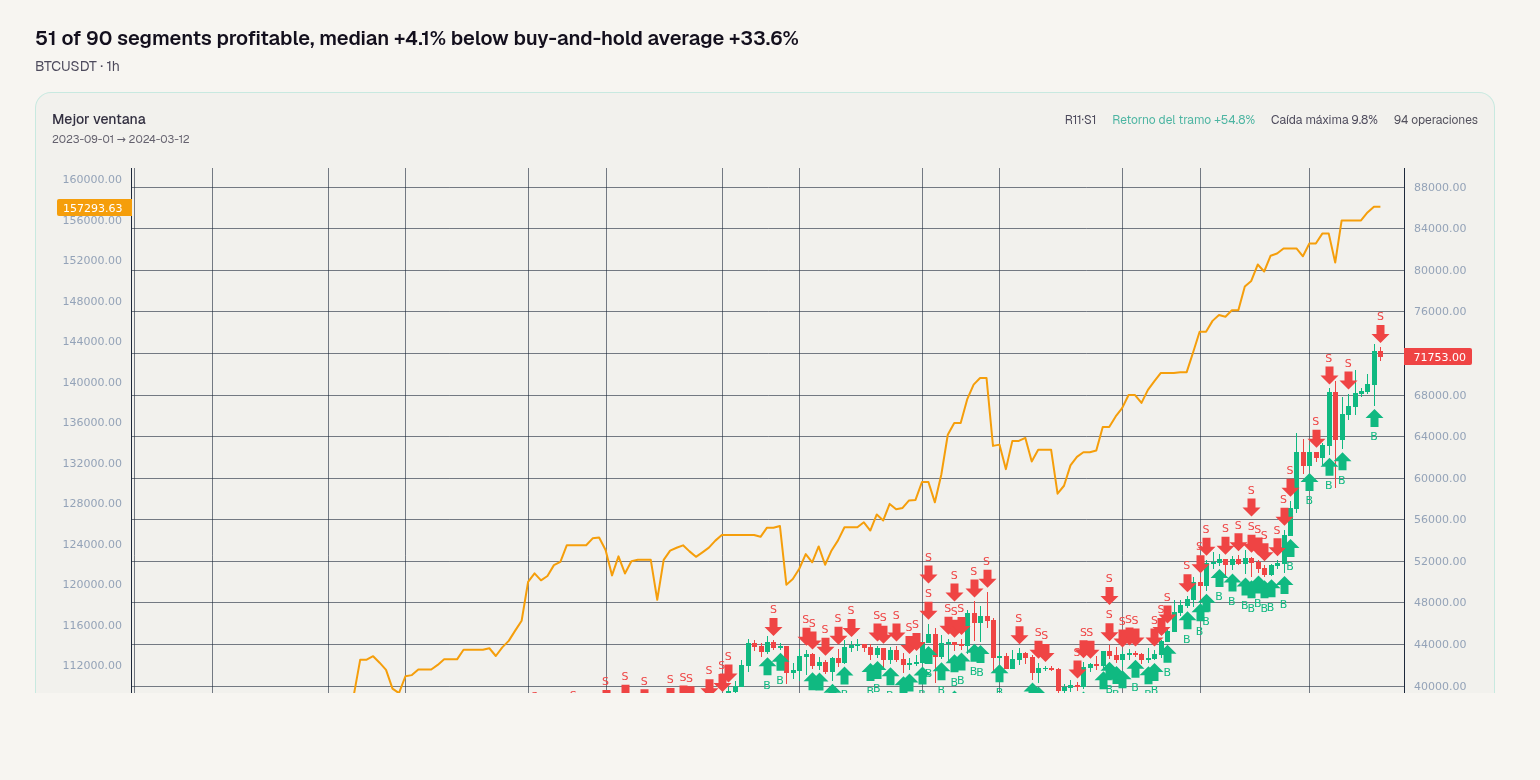
51 de 90 segmentos rentables, mediana +4.1% por debajo del promedio de buy and hold +33.6%
BTCUSDT · 1h · 2026-10-04
La estrategia de doble confirmación Bollinger Bands + RSI, en un backtest de 90 cortes sobre BTCUSDT 1h, fue rentable en 51/90 segmentos, con una mediana de retorno por segmento de +4.1% y un drawdown máximo de 40.7%; en conjunto se parece más a un enfoque que puede amplificar retornos en ventanas específicas, pero que no tiene ventaja en la mayoría de las ventanas. Su punto más atractivo es que el mejor segmento alcanzó +54.8%, pero este resultado no puede ocultar el hecho de que la mediana de retorno es baja y el drawdown es profundo. A nivel de datos, la mediana de retorno por segmento fue +4.1%, la más alta +54.8%, la más baja -32.1%; en los 90 segmentos, el drawdown más profundo fue 40.7%, y 0 segmentos fueron liquidados. La ganancia promedio por operación fue $1,010 y la pérdida promedio $2,160, lo que indica que, una vez que se equivoca, una pérdida individual es más del doble de una ganancia individual, por lo que la rentabilidad necesita una tasa de acierto de señal relativamente alta o unos pocos segmentos grandes para cubrirlo. El mejor segmento fue la Ronda 11 Segmento 1, del 2023-09-01 al 2024-03-12, con retorno de segmento +54.8% y drawdown más profundo dentro de ese segmento de 10.1%; el peor segmento fue la Ronda 6 Segmento 5, del 2025-10-03 al 2026-02-26, con retorno de segmento -32.1% y drawdown más profundo dentro de ese segmento de 39.6%. En el mismo periodo, buy and hold sin hacer ninguna operación tuvo un retorno promedio por segmento de +33.6%. Si se pone la mediana de la estrategia +4.1% junto a este benchmark, la mayoría de los cortes no superó a “no hacer nada”. ¿A qué apuesta esta estrategia? Apuesta a que, después de que Bollinger Bands y RSI confirmen simultáneamente, el precio se moverá en la dirección de la señal durante un tramo, en lugar de volver de inmediato a la oscilación. La función de la doble confirmación es filtrar el ruido de un solo indicador, pero el costo es que hay menos señales y una mayor dependencia del rango de parámetros. La debilidad también está aquí: cuando el mercado entra en oscilación de rango estrecho, compresión de volatilidad o falsas rupturas frecuentes, los dos indicadores pueden dar repetidamente señales de confirmación inestables, lo que lleva a pequeñas ganancias y grandes pérdidas. La pérdida promedio por operación de $2,160 es superior a la ganancia promedio de $1,010, y el peor segmento de -32.1% acompañado de un drawdown de 39.6% apuntan al mismo problema: carece de suficiente amortiguación en condiciones de mercado desfavorables. Las fuentes de los parámetros son donde esta revisión más necesita ser honesta. interval, bb_period, bb_std y position.value no se indicaron en la descripción de la estrategia, por lo que en la prueba se completaron según convenciones de la industria; la lógica de entrada se cambió de AND a OR porque la configuración original tuvo 0 operaciones dentro de las primeras 800 barras, y múltiples señales de entrada conectadas con AND casi nunca se cumplían simultáneamente; después de cambiar a OR, se pudieron activar 24 operaciones; position_value se cambió de 50000 a 100000, y la posición se corrigió a posición completa. Es decir, lo que se valida aquí es una versión después de correcciones de comerciabilidad, no una réplica literal. Los 90 backtests tampoco son 90 muestras independientes, sino 90 cortes diferentes obtenidos al dividir los mismos datos en 6 ventanas no superpuestas, repetir 15 rondas y sacudir aleatoriamente los límites de las ventanas; la semilla aleatoria ya está guardada y es reproducible. Tanto el periodo de muestra como los valores de parámetros son limitados; el retorno por segmento es el retorno total bruto de cada segmento y no debe extrapolarse como rendimiento a largo plazo. Cuando los lectores juzguen esta estrategia, lo que más deben observar no es el segmento más alto de +54.8%, sino los 51/90 segmentos rentables, la mediana +4.1%, el drawdown más profundo 40.7% y el retorno promedio por segmento de buy and hold +33.6%. Estos cuatro números, puestos juntos, muestran que tiene capacidad de explosión por fases, pero no es estable la mayor parte del tiempo y requiere soportar drawdowns muy profundos; sin un filtro de mercado claro o control de riesgo, es propensa a fallar en entornos de oscilación y baja volatilidad. Este contenido es una verificación de reproducción de datos históricos, no constituye asesoría de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 51 de 90 rentables · mediana +4.1%
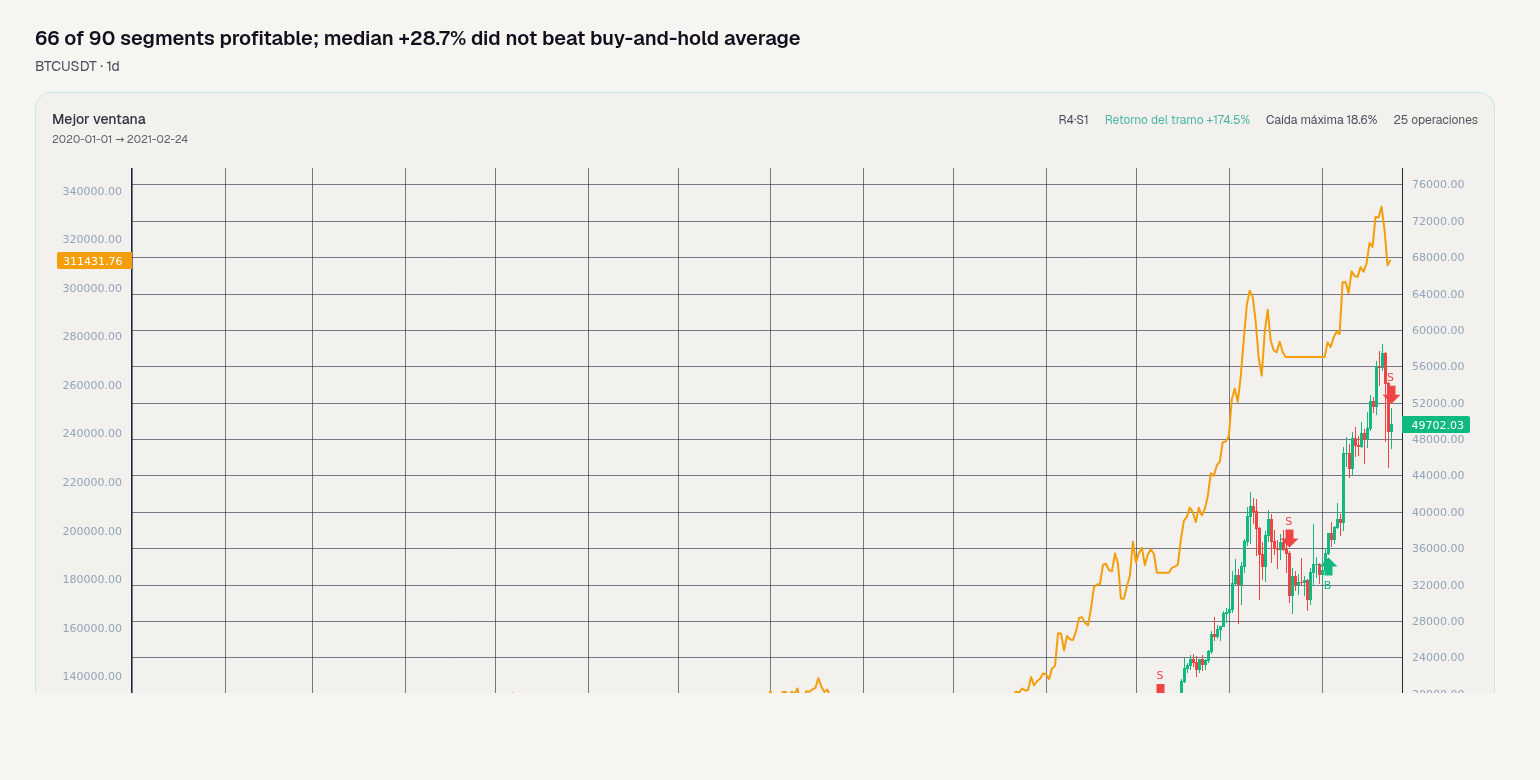
66 de 90 segmentos rentables; mediana +28.7% no superó el promedio de buy-and-hold
BTCUSDT · 1d · 2026-10-04
En 90 backtests por división de la estrategia de tasa de cambio del precio de cierre diario en BTCUSDT diario, 66 segmentos fueron rentables y 0 segmentos sufrieron liquidación, lo que parece indicar una tendencia a rendimientos positivos; pero la mediana del rendimiento por segmento fue solo +28.7%, mientras que el promedio de rendimiento de buy-and-hold en los mismos segmentos fue +112.6%, lo que indica que la mayoría de las veces no superó a 'no hacer nada'. Los números que hay que mirar primero son segmentos rentables 66/90 y drawdown máximo 56.7%: lo primero muestra que la mayoría de los métodos de división pueden ganar, lo segundo muestra que bajo divisiones extremas la curva de capital puede recortarse más de la mitad. Desde la distribución de rendimientos, el mejor segmento fue Ronda 4 Segmento 1, 2020-01-01 a 2021-02-24, con rendimiento de segmento +174.5% y drawdown máximo de ese segmento 20.2%; el peor segmento fue Ronda 9 Segmento 2, 2021-03-11 a 2022-07-10, con rendimiento de segmento -49.2% y drawdown máximo de ese segmento 50.8%. El mismo conjunto de reglas pasó de grandes ganancias a casi una reducción a la mitad en distintas ventanas, lo que muestra que los resultados son muy sensibles al punto de inicio y al estado del mercado. La ganancia promedio por operación $15,132 y la pérdida promedio por operación $2,902 son medidas monetarias y están afectadas por supuestos de tamaño de posición, por lo que no pueden tomarse directamente como ventaja de la estrategia; solo muestran que, tras activarse una operación, la magnitud de ganancia/pérdida no es simétrica, pero los datos de drawdown merecen más cautela. ¿A qué apuesta esta estrategia? Trata la tasa de cambio del precio de cierre diario como señal de trading, con umbral predeterminado 0, lo que equivale a que un cambio de dirección del precio puede activar un ajuste de posición. La hipótesis central es que la tasa de cambio del cierre contiene información direccional de corto plazo operable, y que esa dirección tiene persistencia durante el período siguiente, al menos lo suficiente para cubrir el costo del rebalanceo frecuente. Si el mercado está en un segmento de tendencia, como el movimiento unidireccional sostenido desde principios de 2020 hasta principios de 2021, la señal puede capturar fácilmente el tramo principal; pero si el mercado entra en rango o reversión de alta volatilidad, la tasa de cambio cruzará repetidamente el cero y la estrategia recibirá golpes en la dirección opuesta una y otra vez. El peor segmento de marzo de 2021 a julio de 2022 es un ejemplo de ese entorno de fallo. Por lo tanto, sus debilidades se concentran en tres tipos de condiciones: mercado lateral, ruido de baja volatilidad y sensibilidad a parámetros. El umbral, la ventana de lookback y la posición no se dieron en el original; aquí, siguiendo la convención de la industria, se completaron threshold predeterminado 0, lookback_bars comparado con el cierre anterior y position.value ajuste a posición completa. Un umbral de 0 significa que casi todos los cambios de dirección se tratan como señales, por lo que la frecuencia de operación y la exposición al ruido serán muy altas; si la estrategia real tiene un umbral más estricto o condiciones de filtro, los resultados podrían ser completamente distintos. Los 90 backtests tampoco son 90 muestras independientes, sino la misma historia dividida en 6 ventanas no superpuestas, repetida 15 rondas con límites aleatoriamente alterados. La semilla aleatoria ya está almacenada, por lo que es reproducible, pero la independencia muestral es limitada. La comparación con buy-and-hold es lo más importante que hay que recordar de esta validación. La mediana del rendimiento por segmento de la estrategia fue +28.7%, la más alta +174.5%, la más baja -49.2%, y el drawdown máximo 56.7%; en el mismo período, no hacer ninguna operación y simplemente mantener el activo dio un rendimiento promedio por segmento de +112.6%. Esto significa que la estrategia solo puede alcanzar o superar a mantener en unas pocas ventanas de tendencia, mientras que en la mayoría de los métodos de división la mediana de rendimiento está claramente por debajo del benchmark de buy-and-hold, pero soporta un drawdown máximo de 56.7%. En otras palabras, no es una solución que pueda reemplazar con confianza a mantener; se parece más a un intento de timing sensible a estados específicos del mercado. Este contenido es una reproducción y validación de datos históricos, no constituye asesoramiento de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 66 de 90 rentables · mediana +28.7%
Bollinger Bands Stepgain: solo 37 rentables en 90 segmentos, drawdown máximo 39.1%
BTCUSDT · 15m · 2026-10-04
Gunbot Bollinger Bands Stepgain en un backtest de 90 divisiones en BTCUSDT 15m tuvo 37/90 segmentos rentables, retorno mediano de segmento -7.6% y drawdown máximo 39.1%; en el mismo periodo, buy-and-hold tuvo un retorno promedio por segmento de -1.7%. Solo con este conjunto de datos, no mostró una capacidad estable de superar a “no hacer nada”; unas pocas divisiones lograron retornos positivos, pero la mayoría cayó en el rango de retorno negativo. Esta prueba dividió el mismo historial en 6 ventanas no superpuestas, repitió 15 rondas y sacudió aleatoriamente los límites, para un total de 90 backtests. No son 90 muestras independientes, sino 90 divisiones diferentes de los mismos datos, por lo que los resultados son muy sensibles a la división. El retorno de segmento más alto fue +30.6%, el más bajo -32.3%, y la mediana -7.6%; el mejor segmento fue ronda 1, segmento 6, 2026-07-13 a 2026-10-04, con retorno de segmento +30.6%, y el drawdown máximo de ese segmento fue 6.8%; el peor segmento fue ronda 1, segmento 3, 2026-01-04 a 2026-03-28, con retorno de segmento -32.3%, y el drawdown máximo de ese segmento fue 39.1%. Liquidaciones 0 segmentos, proporción 0.0%, lo que indica que no se observó que la cuenta llegara a cero, pero un drawdown máximo de 39.1% ya es suficiente para que a la mayoría le resulte difícil mantener. Desde la lógica de trading, Bollinger Bands más Stepgain probablemente apuesta a que el precio revierta a la banda media después de tocar el borde de las Bollinger Bands, es decir, reversión a la media de corto plazo; Stepgain se encarga de la toma de ganancias parcial, y el stop loss se encarga de cortar las pérdidas. Esta hipótesis suele cumplirse en mercados laterales, de ida y vuelta, y suele fallar en tendencias unidireccionales, consolidación estrecha de baja volatilidad o caídas bruscas de alta volatilidad: el precio no vuelve a la banda media, el stop loss se activa repetidamente, o la toma de ganancias escalonada solo realiza pequeñas ganancias mientras deja una gran posición adversa. Los datos también favorecen esta explicación: ganancia promedio por operación $1,590, pérdida promedio por operación $4,752, y el monto de pérdida promedio es significativamente mayor que el monto de ganancia promedio, por lo que la rentabilidad depende de grandes retornos positivos en unos pocos segmentos para cubrir los retornos negativos de la mayoría. Solo 37/90 segmentos fueron rentables, lo que indica que la mayor parte del tiempo no está en un entorno de viento a favor. Los números más útiles para que el lector juzgue no son el máximo +30.6%, sino los segmentos rentables 37/90, el retorno mediano de segmento -7.6%, el drawdown máximo 39.1%, y la comparación con buy-and-hold: retorno promedio de cada segmento mantenido en el mismo periodo -1.7%. El retorno mediano de segmento -7.6% es inferior al retorno promedio de buy-and-hold por segmento -1.7%, lo que al menos indica que la división típica no superó el benchmark de mantener; 37/90 indica que los casos rentables fueron menos de la mitad; 39.1% indica un riesgo de cola muy grande. El mejor segmento +30.6% es ciertamente llamativo, pero es solo una de 90 divisiones, y el drawdown de ese segmento fue 6.8%, por lo que no puede representar la distribución general. También hay que aclarar la fuente de los parámetros. bb_period, bb_multiplier, bb_buy_level, stepgain_sell_percent, stop_loss_percent, interval, position_size, y position_value de 1000 a 100000 (inventario corregido a posición completa), no fueron dados por el texto original, sino completados según la convención de la industria, y solo el resto se copió del original. Por lo tanto, esta reproducción se acerca más a una configuración completada por convención que a una restauración estricta de los parámetros completos de la estrategia original. El backtest solo cubre BTCUSDT 15m y no evalúa fricciones de trading como comisiones y slippage; aunque las 90 divisiones han guardado la semilla aleatoria y pueden reproducir las mismas divisiones, todavía no equivalen a muestras independientes. Este contenido es una verificación por reproducción de datos históricos, no constituye asesoramiento de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 37 de 90 rentables · mediana -7.6%
90 divisiones, 29 rentables, mediana -6.5%, por debajo del promedio buy-and-hold +33.4%
BTCUSDT · 1h · 2026-10-04
En el backtest de 90 divisiones del cruce de medias móviles dual y combinación de Bollinger Bands en BTCUSDT 1h, los segmentos rentables fueron 29/90, la mediana del retorno por segmento -6.5%, el máximo +46.4%, el mínimo -29.9%, y el drawdown más profundo entre los 90 segmentos fue 40.7%. La primera conclusión que dan estos números es: ocasionalmente puede capturar una tendencia fuerte, pero la mayoría de las divisiones no ganan dinero, y el drawdown de los segmentos con pérdidas extremas es profundo. En el mismo periodo, el promedio de retorno buy-and-hold por segmento fue +33.4%; al poner la mediana -6.5% junto a este promedio, una división típica es claramente peor que no hacer nada. Aquí se compara el retorno por segmento, y la duración del segmento es de solo unas decenas de días, así que el retorno por segmento no puede ampliarse para leerse en un horizonte temporal más largo. Desde la estructura de operaciones, la ganancia promedio por operación fue $1,143 y la pérdida promedio por operación fue $1,646; la pérdida promedio es mayor que la ganancia promedio, lo que significa que debe depender de grandes ganancias de unos pocos segmentos de tendencia para cubrir muchas pérdidas pequeñas. Mejor segmento: ronda 1, segmento 1, 2023-09-01→2024-03-13, retorno del segmento +46.4%, drawdown más profundo de ese segmento 9.5%; esto se parece mucho a un mercado con tendencia fluida y volatilidad en expansión. Peor segmento: ronda 3, segmento 2, 2024-03-07→2024-09-09, retorno del segmento -29.9%, drawdown más profundo de ese segmento 40.7%, lo que muestra que una vez que la tendencia no continúa o cambia repetidamente, las pérdidas y el drawdown se amplifican al mismo tiempo. 0 segmentos liquidados solo significa que este lote de divisiones no activó liquidación forzosa; no puede eliminar la presión del drawdown más profundo de 40.7%. La hipótesis central a la que apuesta puede resumirse así: una vez que se forma una tendencia, continuará; el cruce de medias móviles da dirección; Bollinger Bands ayuda a filtrar o confirmar entradas; y cuando la volatilidad se expande, captura un tramo de ganancia siguiendo la tendencia. La debilidad viene de ahí: en mercados laterales, baja volatilidad o entornos con falsas rupturas frecuentes, las medias móviles se cruzarán repetidamente, las bandas superior e inferior de Bollinger Bands se tocarán repetidamente, los costos de transacción y los stop-loss se acumularán, y la estructura de pérdida promedio por operación de $1,646 drenará la cuenta de forma continua. Los segmentos rentables 29/90 muestran que en la mayoría de las divisiones ese drenaje se impone; la mediana -6.5% muestra que el resultado típico no es una pequeña ganancia, sino un retorno negativo. Los dos números que el lector debería vigilar más son segmentos rentables 29/90 y mediana del retorno por segmento -6.5%: el primero responde si gana dinero la mayoría de las veces, el segundo responde cómo es el resultado de una división típica. El máximo +46.4% solo representa el buen caso de la cola y no puede reemplazar la mediana. La fuente de los parámetros debe verse con cautela. En los materiales, interval, ma_period_fast, ma_period_slow, bb_period, bb_stddev, position.value, stopPercent, position_value:10000→100000 (posición existente corregida a posición completa) no fueron dados, se completaron según convención de la industria, y el resto se copió tal cual. Es decir, esto no es una reproducción estricta del conjunto de parámetros original; los resultados son sensibles a los periodos de las medias móviles, al periodo y desviación estándar de Bollinger Bands y a la configuración de stop-loss; con otro conjunto de parámetros comunes de la industria, la distribución de ganancias y pérdidas puede cambiar notablemente. En cuanto al método de división, 15 rondas × 6 segmentos = 90 backtests consiste en cortar la misma historia en 6 ventanas no superpuestas y repetir 15 rondas, con los límites de ventana sacudidos aleatoriamente en cada ronda; la semilla aleatoria ya está guardada en la base de datos, y con el mismo seed se pueden reproducir exactamente las mismas 90 divisiones. Pero 90 veces no son 90 muestras independientes; la conclusión debe verse como una prueba de estrés de la estabilidad de la división, no como evidencia estadística independiente. En conjunto, esta combinación tiene poder explosivo en mercados de tendencia; el mejor segmento +46.4% y el drawdown más profundo de ese segmento 9.5% son sus puntos destacados; pero la mediana del retorno por segmento -6.5%, los segmentos rentables 29/90, el drawdown más profundo 40.7%, y la comparación con el promedio de retorno buy-and-hold por segmento +33.4% muestran que no ha demostrado ser más estable o mejor que no hacer nada. El intervalo de muestra y los estados de mercado son limitados, y los parámetros no son los originales dados, así que cualquier conclusión solo aplica al alcance de esta reproducción. Este contenido es una validación por reproducción de datos históricos, no constituye asesoramiento de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 29 de 90 rentables · mediana -6.5%
90 divisiones, 51 rentables, mediana +1.8% pero drawdown máximo 29.3%
BTCUSDT · 15m · 2026-10-04
Estrategia GunbotXT Bollinger Bands-RSI: en 90 backtests, segmentos rentables 51/90, mediana del rendimiento por segmento +1.8%, máximo +20.5%, mínimo -17.2%, drawdown más profundo entre 90 segmentos 29.3%, liquidaciones 0 segmentos (0.0%). En el mismo período, el rendimiento medio por segmento de buy-and-hold fue -1.7%, por lo que es ligeramente mejor que no hacer nada, pero la ventaja no es gruesa. Mejor segmento: ronda 2, segmento 4, 2026-03-06 → 2026-05-20, rendimiento +20.5%, drawdown más profundo de ese segmento 10.2%; peor segmento: ronda 2, segmento 1, 2025-09-01 → 2025-11-21, rendimiento -17.2%, drawdown más profundo de ese segmento 29.3%. Beneficio medio por operación $713, pérdida media por operación $1,393, lo que muestra que no acumula ganancias mediante muchas pequeñas victorias, sino que depende de que los segmentos rentables en conjunto cubran pérdidas por operación más pesadas. Los segmentos rentables apenas superan la mitad, la mediana es solo +1.8%, pero el drawdown más profundo es 29.3%; al juzgar el riesgo, no hay que mirar solo los segmentos rentables 51/90, sino también si se puede soportar un drawdown cercano al 30%. Liquidaciones 0 segmentos solo significa que este conjunto de divisiones no llegó a que la cuenta quedara en cero, no significa que el riesgo de cola no exista. ¿A qué apuesta esta estrategia? Como combinación común de Bollinger Bands y RSI, se acerca a apostar por 'desviación extrema y luego reversión a la banda media': Bollinger Bands marca la desviación, RSI filtra el agotamiento del impulso tras sobrecompra/sobreventa, y el escenario ideal es reversión a la media en mercados laterales. Su debilidad está ahí también: si el precio se desvía y no revierte sino que continúa en una sola dirección, la lógica se enfrentará repetidamente a movimientos adversos; pérdida media superior al beneficio medio, y drawdown más profundo 29.3%, indican que las pérdidas son relativamente concentradas cuando falla. Con baja volatilidad o condiciones demasiado estrictas, también puede no activarse durante largos períodos; en la configuración original hubo 0 operaciones dentro de las primeras 800 barras, y solo después de cambiar a OR se activaron 19 operaciones. La procedencia de los parámetros es la mayor limitación. bb_period, bb_stddev, rsi_period, interval, position_size, stopPercent no se dieron en el texto original y se completaron según convenciones del sector; la señal de entrada se cambió de AND a OR, y el tamaño de posición se ajustó de 1000 a 100000 (posición existente corregida a posición completa). Estos cambios alteran directamente el número de operaciones, la pérdida por operación y la forma del drawdown; las cifras de este artículo son más adecuadas para observar la sensibilidad de la lógica que para reproducir la configuración original. Los 90 backtests provienen de 6 ventanas no superpuestas del mismo conjunto de datos repetidas durante 15 rondas, con límites sacudidos aleatoriamente; no son 90 muestras independientes. La semilla aleatoria se ha guardado en la base de datos y se pueden reproducir las mismas divisiones; el número de segmentos rentables no puede tratarse como una tasa de acierto independiente. Los lectores deben fijarse sobre todo en los segmentos rentables 51/90, la mediana +1.8% y el drawdown más profundo 29.3%: lo primero muestra que la mayoría de las divisiones solo son ligeramente rentables, lo segundo muestra que cuando las condiciones no acompañan el coste no es pequeño. Comparado con el promedio de buy-and-hold -1.7%, parece tener una ventaja relativa, pero esta ventaja se basa en parámetros no originales y divisiones no independientes, y no puede extrapolarse. Este contenido es una verificación de reproducción de datos históricos, no constituye asesoramiento de inversión, y esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 51 de 90 rentables · mediana +1.8%
47 rentables de 90 cortes, mediana +0.5%, drawdown máximo 28.8%
BTCUSDT · 15m · 2026-10-04
La reversión a la media con Bandas de Bollinger de Gunbot en BTCUSDT 15m, en 90 backtests, tuvo 47 segmentos rentables, 0 segmentos liquidados, mediana del retorno por segmento +0.5%, drawdown máximo 28.8%. No busca ganancias extraordinarias en un solo segmento; equilibra pequeñas ganancias con pérdidas individuales mayores. Lo primero que hay que mirar no es el número de segmentos rentables, sino si la mediana del retorno y el drawdown máximo son aceptables. Estos 90 no son muestras independientes, sino el mismo conjunto de datos dividido en 6 ventanas no superpuestas, repetido durante 15 rondas, con los límites aleatoriamente perturbados en cada ronda. Mediana del retorno por segmento +0.5%, máximo +19.6%, mínimo -20.8%; segmentos rentables 47/90; liquidaciones 0 segmentos. Mejor segmento: ronda 9, segmento 4, 2026-03-03 → 2026-05-26, +19.6%, con drawdown máximo de ese segmento 10.1%; peor segmento: ronda 4, segmento 1, 2025-09-01 → 2025-11-21, -20.8%, con drawdown máximo de ese segmento 28.8%. En el mismo periodo, el promedio de retorno por segmento de comprar y mantener fue -1.8%. La mediana de la estrategia +0.5% es ligeramente superior al promedio del benchmark, pero una es mediana y el otro es promedio, así que no puede tomarse directamente como superación; el peor segmento -20.8% también muestra que no es uniforme en todo momento. Apuesta a que, tras desviarse el precio a corto plazo de las bandas superior o inferior de Bollinger, lo más probable es que vuelva a la banda media o a la media, ganando con la reversión y no con la continuación de tendencia. Ganancia promedio por operación $707, pérdida promedio por operación $1,398, lo que significa que la rentabilidad depende de una tasa de acierto relativamente alta para cubrir mayores pérdidas individuales; si la tasa de acierto baja, unas pocas pérdidas del nivel de $1,398 se comerán múltiples ganancias de $707. El entorno más cómodo es la oscilación en rango, con el precio cruzando repetidamente las bandas y revirtiendo; el más incómodo es la tendencia unidireccional, donde tras entrar a contracorriente el precio no revierte y las pérdidas se acumulan rápidamente. Las falsas rupturas tras una contracción de baja volatilidad, y la expansión repentina de volatilidad, también hacen que haya muchas señales pero poco espacio, elevando la proporción de costes. La fuente de los parámetros también debe descontarse: interval, bb_period, bb_stddev, position.value, stopPercent no aparecían en el texto original y se completaron según convención del sector; position_value se corrigió de inventario de 50000→100000 a posición completa, y el resto se copió del original. Por lo tanto, esto no es una reproducción de los parámetros exactos de la estrategia original; cambiar parámetros o el tratamiento de la posición puede cambiar las conclusiones. De los 90 cortes, el mejor +19.6% y el peor -20.8% muestran que al cambiar el punto de inicio y de fin, la conclusión cambia de cara por completo; esto es una señal de sensibilidad al corte y riesgo de sobreajuste. Una limitación más honesta es que las 90 veces comparten los mismos datos históricos, no son 90 muestras de mercado independientes; la semilla aleatoria ya está guardada en la base de datos, y la misma seed puede reproducir exactamente los mismos 90 cortes, pero lo que se reproduce son los cortes, no los parámetros exactos de la estrategia original. La muestra cubre al menos 2025-09 a 2026-05; periodos más largos no están cubiertos. 0 segmentos liquidados solo significa que este backtest no llegó a cero, no significa que no haya riesgo en condiciones extremas de mercado; el drawdown máximo de 28.8% es una cifra que ya ocurrió. Este contenido es una reproducción y verificación de datos históricos y no constituye asesoramiento de inversión; esta plataforma no recomienda, califica ni clasifica.
15×6=90 ventanas · 47 de 90 rentables · mediana +0.5%
Todas las cifras provienen de reproducir la estrategia sobre datos históricos con el mismo motor de la herramienta. El rendimiento pasado no indica resultados futuros. Nada de esto es asesoramiento financiero; esta plataforma no valora, clasifica ni recomienda estrategias.