Relatórios de verificação
Todas as estratégias que testámos e publicámos, as mais recentes primeiro. Cada relatório mostra o comportamento real fora da amostra: quantas janelas foram lucrativas, a diferença entre a melhor e a pior, e se alguma foi liquidada.

Apenas 28 de 90 divisões lucrativas, mediana −6.0%, e ainda abaixo do buy-and-hold
BTCUSDT · 15m · 2026-11-04
Conclusão primeiro: nas 90 divisões de backtest deste Scalping de tendência multifatorial no BTCUSDT em período de 15 minutos, apenas 28 segmentos foram lucrativos, com mediana de retorno por segmento de −6.0%; no mesmo período, o benchmark buy-and-hold, ou seja, “não fazer nada”, teve retorno médio por segmento de −4.5%—ele não superou o buy-and-hold. Colocando os números na mesa: a mediana do retorno por segmento nos 90 segmentos foi −6.0%, o melhor segmento +22.6%, o pior segmento −27.4%; nos 90 segmentos, o drawdown mais profundo foi 32.6%, com 0 segmentos liquidados. No nível de trade individual, o lucro médio foi $1,171 e a perda média $867, então a relação lucro/perda parece positiva. Mas dos 90 segmentos, apenas 28 ganharam dinheiro, cerca de 30%. Juntando os dois grupos de números, o problema fica claro: sua relação de pagamento por trade não é mal desenhada, mas há poucos segmentos lucrativos, e na maioria das divisões ele é corroído por pequenas perdas, uma após outra. No que ele aposta? Em uma frase: aposta que, uma vez que a tendência forme direção no nível de 15 minutos, ela continuará; usa médias móveis rápida e lenta para confirmar a direção, ATR para filtrar a volatilidade, e então entra e sai com alta frequência para capturar a parte média da tendência. Isso o torna inerentemente dependente de mercados “com direção e com amplitude”. A fraqueza também está escondida aqui. O melhor segmento, de 2026-08-14 a 2026-11-02, obteve +22.6%, e o drawdown mais profundo desse segmento foi de apenas 6.4%; o pior segmento, de 2026-01-14 a 2026-03-20, foi −27.4%, mas o drawdown mais profundo desse segmento chegou a 32.3%. Retorno e drawdown são severamente assimétricos—quando o vento está a favor, ele colhe com contenção; quando está contra, o drawdown se amplia mais rápido que o retorno. Isso basicamente descreve o mal comum do scalping de tendência: em mercados laterais, baixa volatilidade e janelas com falsos rompimentos frequentes, as médias móveis se cruzam repetidamente, os stop-loss são acionados repetidamente, e por maior que seja a taxa de acerto, ele não suporta o atrito de ida e volta; além disso, se os períodos das médias móveis, o período ATR e o percentual de stop-loss estiverem um pouco deslocados, a conclusão pode inverter. Aqui é preciso declarar honestamente as limitações. O texto original forneceu apenas o nome da estratégia, o período do ativo e o framework; os 5 parâmetros-chave ma_period_fast, ma_period_slow, atr_period, stopPercent e interval_mapping_15m não foram fornecidos e foram preenchidos conforme a convenção do setor, com o restante copiado do original. Portanto, estritamente falando, todas as conclusões acima são “resultados de reprodução sob este conjunto de parâmetros” e não equivalem ao desempenho da própria estratégia original. Além disso, os 90 backtests foram obtidos cortando o mesmo histórico em 6 janelas não sobrepostas, repetindo 15 rodadas e aleatoriamente agitando as fronteiras; não são 90 amostras independentes, e as divisões são altamente correlacionadas, então 28/90 não pode ser lido como a taxa de acerto de 90 experimentos independentes. Felizmente, a semente aleatória já foi salva no banco de dados, então qualquer pessoa usando a mesma semente pode reproduzir exatamente as mesmas 90 divisões. Se você lembrar apenas de dois números, lembre-se destes dois: mediana do retorno por segmento −6.0% contra média buy-and-hold −4.5%, que responde “esta estratégia realmente superou não fazer nada?”; a resposta nesta reprodução é não; drawdown mais profundo 32.6%, que responde “quanto é preciso aguentar no pior momento?”. Este conteúdo é uma reprodução e validação de dados históricos, não constitui aconselhamento de investimento; esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 28 de 90 lucrativas · mediana -6.0%

Apenas 50 de 90 divisões lucrativas; retorno mediano por segmento +3.4% abaixo da referência de manutenção
BTCUSDT · 1h · 2026-11-03
A estratégia « Trend Pullback Re-entry (趋势回调再入场) » venceu apenas metade das suas 90 divisões: 50 segmentos com lucro e 40 segmentos com prejuízo, com retorno mediano por segmento de +3.4%, enquanto no mesmo período o retorno médio por segmento de simplesmente manter o ativo era +29.3%. Este é o primeiro ponto que se deve observar nesta replicação — na maioria das divisões, ela não superou « não fazer nada ». Vamos colocar os dados com clareza. Os 90 backtests vêm do mesmo conjunto de dados BTCUSDT 1h dividido em 15 rodadas × 6 segmentos; as janelas não se sobrepõem, mas as 90 execuções são altamente correlacionadas entre si e não são 90 amostras independentes. O retorno mediano por segmento foi +3.4%, o máximo +130.7%, o mínimo -37.2%; a distribuição é claramente assimétrica à direita, com poucos intervalos favoráveis contribuindo para a maior parte. O drawdown máximo foi 50.0%, mais profundo que o retorno por segmento do pior segmento, -37.2%, o que indica que as perdas não foram distribuídas uniformemente, mas amplificadas dentro de segmentos específicos. Dos 90 segmentos, 0 foram liquidados. O lucro médio por operação foi $3,544 e a perda média por operação foi $2,658; o lado dos lucros é ligeiramente mais espesso que o das perdas, mas essa espessura precisa ser realizada pela taxa de acerto; uma vez que os stop-loss sejam acionados consecutivamente em um mercado lateral, essa pequena diferença é facilmente corroída. Em que ela aposta? Aposta que, uma vez formada uma tendência, ela continuará, e que o recuo é apenas uma pausa no caminho de alta; por isso entra quando a direção da tendência e os indicadores de momentum sinalizam simultaneamente um « recuo dentro da força ». Seu melhor segmento, de 2023-09-01 a 2024-03-28, rendeu +130.7% e um drawdown máximo dentro do segmento de apenas 12.9%, exatamente sua forma mais confortável em um mercado de alta de mão única. Sua fraqueza está no mesmo lugar: seu pior segmento, de 2025-02-13 a 2025-11-23, teve retorno por segmento de -37.2% e drawdown intra-segmento de 42.0%; foi um período em que o preço desceu repetidamente degraus, e cada suposto « recuo » era na verdade uma continuação da queda, mas a estratégia continuou entrando segundo a lógica de continuação de tendência. Mercados laterais e de baixa volatilidade também lhe são desfavoráveis — quando não há tendência a continuar, os stop-loss são acionados repetidamente e o retorno por segmento é naturalmente achatado. A origem dos parâmetros é a maior incerteza desta replicação. O texto original não forneceu valores como o período da média móvel, o período do RSI e o limiar de recuo, ou o percentual de stop-loss; preenchemos conforme convenções do setor e copiamos o restante do original. Se os parâmetros mudarem, o retorno mediano por segmento e o drawdown máximo mudarão em consequência, então os números acima apenas descrevem o desempenho « sob este conjunto de valores » e não podem ser tratados como propriedades inerentes da estratégia. A amostra cobre o intervalo histórico fornecido; a seed aleatória da divisão foi armazenada, e qualquer pessoa que use a mesma seed pode reproduzir exatamente as mesmas 90 divisões, mas o que se reproduz é o método de divisão, não o futuro. Os três números que o leitor realmente deve observar são: segmentos lucrativos 50/90, retorno mediano por segmento +3.4% e drawdown máximo 50.0%. O primeiro e o segundo dizem que na maioria das vezes ela não ganha dinheiro; o terceiro diz o quanto ela pode perder no pior caso. Se olhar apenas para o segmento de +130.7%, a conclusão se inverte completamente — os mesmos dados com outra divisão produzem outra narrativa, e esse é justamente o sinal de sensibilidade ao modo de divisão. Este conteúdo é uma validação de replicação de dados históricos e não constitui aconselhamento de investimento; esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 50 de 90 lucrativas · mediana +3.4%

69/90 lucrativos, mediana +28.7% abaixo da média de buy-and-hold +101.7%
BTCUSDT · 1d · 2026-11-02
Nestes dados BTCUSDT 1d, a Relative Strength Rotation Strategy teve 69 segmentos lucrativos em 90 divisões, então a taxa de acerto superficial não é baixa; mas o retorno mediano por segmento foi +28.7%, enquanto o retorno médio de buy-and-hold nos mesmos segmentos foi +101.7%, o que significa que a maioria das divisões não superou 'não fazer nada'. Seu maior retorno por segmento +592.8% chama a atenção, e o menor retorno por segmento -61.5% e o drawdown máximo de 72.7% entre 90 segmentos também são igualmente marcantes: não é uma estratégia que troca pequenos drawdowns por retornos estáveis, mas uma que usa maior volatilidade para capturar o retorno de cauda direita de alguns poucos segmentos de tendência forte. Ela aposta que a força relativa continuará: a direção que esteve mais forte recentemente continua forte após a rotação, o capital muda para o lado forte e o lucro vem da continuação da tendência. O problema está exatamente aí: assim que a relação de força se inverte rapidamente, os sinais de rotação falham repetidamente. O pior segmento, rodada 11 segmento 2 (2021-02-21 a 2022-07-21), teve retorno por segmento de -61.5% e drawdown máximo de 72.7% nesse segmento, e foi o mais profundo entre os 90 segmentos, mostrando que, em um ambiente de enfraquecimento persistente após uma reversão de tendência, ela pode expor as posições à direção errada; mercados laterais e ambientes de baixa volatilidade também não são favoráveis, porque o ranking de força é instável e as trocas frequentes amplificam sinais falsos e fricção de negociação. Os números que mais ajudam o leitor a julgar não são o máximo +592.8%, mas a combinação de 69/90 segmentos lucrativos e mediana +28.7%: a maioria das divisões ganha dinheiro, mas não muito; ao mesmo tempo, o mínimo -61.5% e o drawdown máximo 72.7% nos dizem que algumas divisões podem perder muito. O melhor segmento, rodada 4 segmento 1 (2020-01-01 a 2021-03-11), teve retorno por segmento de +592.8% e drawdown máximo de 29.3% nesse segmento; parece forte, mas isso é mais um exemplo de cauda direita e não pode representar divisões comuns. O lucro médio por operação foi $34,869 e a perda média por operação foi $4,470; o primeiro é claramente maior que o segundo, mas isso está em termos monetários e é afetado pelo tamanho da posição e pela escala do capital, então não pode ser tratado diretamente como vantagem percentual; 0 de 90 segmentos terem sofrido liquidação forçada também não equivale a baixo risco: o drawdown de 72.7% já mostra que o processo de manter a posição pode ser muito desconfortável. Metodologicamente, é preciso manter clareza: estes 90 backtests não são 90 amostras independentes, mas 90 variantes de divisão obtidas ao cortar os mesmos dados históricos em 6 janelas não sobrepostas, repetir 15 rodadas e alterar aleatoriamente as fronteiras; a semente aleatória foi armazenada no banco de dados, e a mesma semente pode reproduzir a mesma divisão; isso pode testar a sensibilidade à divisão, mas não substitui validação independente entre mercados e ciclos. A amostra cobre apenas um intervalo destes dados históricos. Em relação aos parâmetros, interval, ma_period, rsi_period, rsi_threshold e macd_params não foram informados na descrição da estratégia; este artigo usa o timeframe diário e parâmetros comuns conforme a convenção do setor, e copia o restante como está; portanto, os resultados só podem ser vistos como um teste de desempenho histórico sob este conjunto de premissas, não como uma reprodução estrita da implementação da estratégia original: o que não foi reproduzido são justamente os parâmetros específicos e os detalhes de implementação. Os números mais importantes a observar são: 69/90 segmentos lucrativos indicam que a maioria das divisões não perde; a mediana do retorno por segmento +28.7% contra a média de buy-and-hold +101.7% indica que a maioria das divisões ficou abaixo do buy-and-hold; o drawdown máximo 72.7% indica que o risco de cauda é muito pesado. Ela pode ser eficaz quando fortes tendências continuam, e falhar em reversões de tendência, mercados laterais e baixa volatilidade, e é sensível a parâmetros e ao método de divisão. Este conteúdo é uma reprodução e validação de dados históricos e não constitui aconselhamento de investimento; esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 69 de 90 lucrativas · mediana +28.7%

Teste de 90 segmentos: apenas 25 lucrativos, retorno mediano do segmento -8.5%
BTCUSDT · 15m · 2026-11-01
Esta estratégia 'Opening Range Breakout Pullback' foi testada em backtest 90 vezes no BTCUSDT 15m. Primeiro a conclusão: a maioria das divisões não é lucrativa. Dos 90 segmentos, apenas 25 foram lucrativos, o retorno mediano do segmento foi -8.5%, o drawdown máximo foi 32.0%, e houve 0 segmentos com liquidação (proporção 0.0%). Olhando apenas este conjunto de números, ela se parece mais com uma estratégia que só tem desempenho em condições específicas de mercado e que na maioria das janelas é consumida por falsos rompimentos e custos, do que com uma solução capaz de superar de forma estável o buy-and-hold. Ao abrir a distribuição, o maior retorno de segmento foi +8.2% e o menor -31.7%, e os dois extremos não são simétricos; o lucro médio por operação foi $631 e a perda média por operação foi $345, mas ao levar para o retorno total por segmento, o arrasto das janelas ruins é claramente mais pesado. O melhor segmento foi a Rodada 11, Segmento 5 (2026-06-06 → 2026-08-24), com retorno de segmento +8.2% e drawdown máximo de 14.2% nesse segmento; o pior segmento foi a Rodada 8, Segmento 2 (2025-10-31 → 2026-02-05), com retorno de segmento -31.7% e drawdown máximo de 32.0% nesse segmento. No mesmo período, o retorno médio por segmento do benchmark 'buy-and-hold' foi -4.2%, enquanto o retorno mediano por segmento desta estratégia foi -8.5%. Por esta comparação, a maioria das divisões não superou o ato de não fazer nada. No que ela aposta? Em uma frase, aposta que, após o rompimento do range de abertura, a confirmação do pullback continuará na direção do rompimento, tratando 'rompimento—pullback—continuação' como um padrão repetível. Esta hipótese tende a ter vantagem em tendências unilaterais e fases de expansão de volatilidade; o melhor segmento com +8.2% mostra que ela não deixa de capturar direção por completo; mas mesmo o melhor segmento veio acompanhado de um drawdown máximo de 14.2%, mostrando que o processo de manter posições não é fácil e que os retornos não são lineares. As fraquezas também são claras: uma vez que se entra em um mercado lateral ou de baixa volatilidade, a probabilidade de o recuo após o rompimento se transformar em reversão aumenta, e a estratégia sofrerá stop-loss repetidamente. A proporção de segmentos lucrativos de 25/90 mostra que ela não ganha dinheiro na maior parte do tempo; o segmento mínimo de -31.7% e o drawdown máximo de 32.0% em 90 segmentos mostram que o custo de algumas janelas ruins é muito maior que o +8.2% do melhor segmento. Uma mudança na divisão pode transformar o resultado de 'com destaques' para 'claramente atrás'. Além disso, os três parâmetros box_period, stop_percent e ma_period_fast não foram fornecidos no texto original, e desta vez foram preenchidos conforme a prática do setor; o problema de sensibilidade dos parâmetros não foi verificado com os parâmetros originais. O método e a amostra também precisam ser esclarecidos: os 90 backtests são 90 divisões diferentes do mesmo conjunto de dados, não 90 amostras independentes; a divisão consiste em, a cada rodada, dividir o histórico em 6 janelas não sobrepostas e agitar aleatoriamente as fronteiras. A semente aleatória foi armazenada no banco de dados, e as divisões são reproduzíveis, mas a conclusão ainda depende das fronteiras das janelas. O intervalo completo de início e fim da amostra e a fonte dos valores dos parâmetros originais não foram totalmente reproduzidos, portanto o acima é apenas uma verificação de reprodução deste método de divisão histórico, e os retornos de segmento não podem ser extrapolados como desempenho futuro, nem pode ser usado para julgar se é aplicável a todas as condições de mercado. Este conteúdo é uma verificação de reprodução de dados históricos, não constitui aconselhamento de investimento, e esta plataforma não recomenda, avalia ou classifica.
15×6=90 janelas · 25 de 90 lucrativas · mediana -8.5%

90 configurações de divisão, 51 segmentos lucrativos; mediana +4.3%, mas com drawdown de 39.8%
BTCUSDT · 1h · 2026-10-31
A conclusão trazida por este conjunto de testes empíricos não é confortável: Trading discreto de arbitragem de volatilidade tem 51 segmentos lucrativos entre 90 configurações de divisão, com retorno mediano por segmento de +4.3%, mas o drawdown máximo chega a 39.8%; a espessura de retorno das configurações típicas não é suficiente para cobrir o risco de cauda. Os 90 backtests vêm de 90 configurações de divisão diferentes dos mesmos dados, não de 90 amostras independentes. O retorno mediano por segmento é +4.3%, o máximo +59.2% e o mínimo -34.5%; os segmentos lucrativos são 51/90, com 0 segmentos de liquidação. O melhor segmento é rodada 7, segmento 1, 2023-09-01 a 2024-03-14, com retorno de segmento +59.2% e drawdown máximo nesse segmento de 11.5%; o pior segmento é rodada 10, segmento 5, 2025-09-10 a 2026-04-05, com retorno de segmento -34.5% e drawdown máximo nesse segmento de 39.8%. No mesmo período, o retorno médio de comprar e manter em cada segmento é +30.3%. Ao olhar juntos a mediana +4.3% e essa média, as bases de medição não são exatamente iguais, mas a direção é clara: na maioria das configurações de divisão, esta estratégia não superou não fazer nada; +59.2% é um valor extremo entre as 90 execuções e não pode ser tomado como norma. Do ponto de vista da combinação de parâmetros, ela aposta na reversão do desvio de preço de curto prazo, e só é eficaz quando a tendência não é forte: RSI e Bollinger ficam responsáveis por encontrar desvios, e o limiar ADX filtra tendências unidirecionais. Em outras palavras, ela ganha com o movimento de ida e volta dentro de um intervalo, não com a expansão unidirecional. Essa hipótese tende a se sustentar em ambientes de lateralização e volatilidade estável; uma vez que o preço continua indo em uma única direção, as posições do lado contrário à tendência têm seu custo continuamente empurrado para cima. A fraqueza já está escrita nos dados. O lucro médio por operação é $1,602 e a perda média é $2,613; a relação lucro/perda por operação não é favorável e exige uma taxa de acerto maior para compensar; mas a lucratividade por segmento é apenas 51/90, pouco mais da metade, então a tolerância a erros não é grande. A mediana +4.3% mostra que as configurações típicas apenas ganham pouco, enquanto o drawdown máximo 39.8% mostra que janelas desfavoráveis podem devolver grande parte do lucro. O pior segmento -34.5% acompanhado de drawdown de 39.8% sugere que, em mercado com tendência ou expansão de volatilidade, a hipótese de reversão ao intervalo deixa de funcionar; em ambiente de baixa volatilidade, o limiar ADX e os parâmetros Bollinger por sua vez determinam a frequência de negociação, e as oportunidades podem diminuir. A sensibilidade a parâmetros é uma fraqueza natural desse tipo de estratégia. A origem dos parâmetros é o ponto mais questionável desta reprodução: o texto original não forneceu rsi_period, rsi_oversold, rsi_overbought, bb_period, bb_std, adx_period, adx_range_threshold; esses sete itens foram preenchidos conforme a convenção do setor, e o restante foi copiado do original. Os valores dos parâmetros alteram diretamente o número de entradas e a distribuição de posições, portanto as conclusões acima não são uma reprodução exata dos parâmetros originais. Nas configurações de divisão, 6 janelas não sobrepostas foram repetidas por 15 rodadas, com os limites ajustados aleatoriamente a cada rodada; a semente aleatória já foi registrada, e a mesma seed consegue reproduzir exatamente as mesmas 90 divisões; mas as 90 execuções continuam sendo 90 configurações de divisão dos mesmos dados, não 90 amostras independentes, e o intervalo amostral e as partes não reproduzidas limitam a extrapolação das conclusões. Este conteúdo é uma verificação de reprodução baseada em dados históricos, não constitui recomendação de investimento, e esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 51 de 90 lucrativas · mediana +4.3%

90 segmentos testados, 40 lucrativos, retorno mediano por segmento -1.9%, não supera manter
BTCUSDT · 5m · 2026-10-30
Opening Range Reversal Scalping em BTCUSDT 5m, em um backtest com 90 cortes, teve apenas 40 segmentos lucrativos, retorno mediano por segmento de -1.9% e drawdown máximo de 25.3% — na maioria dos cortes, essa lógica não tem retorno positivo e também não supera não fazer nada. Primeiro, os fatos. Estes 90 segmentos são 90 cortes dos mesmos dados, não 90 amostras independentes. Retorno mediano por segmento -1.9%, máximo +29.0%, mínimo -20.9%; segmentos lucrativos 40/90, segmentos liquidados 0. No mesmo período, simplesmente manter o ativo sem nenhuma negociação dá um retorno médio por segmento de +4.1%. Ou seja, no corte mediano o retorno da estratégia é negativo, enquanto manter a posição sem fazer nada tem média de +4.1%. Esta é a primeira coisa que o leitor deve saber: parece ter o melhor segmento em +29.0%, mas a mediana é o que diz a experiência típica. Os dois números que mais merecem atenção. O primeiro é 40/90, mostrando que na maior parte do tempo ela não ganha dinheiro, com os retornos concentrados em poucos cortes. O segundo é o lucro médio por operação de $1,151 contra a perda média por operação de $1,132, quase iguais — a relação de payoff é aproximadamente 1, ganhar uma vez e perder uma vez custa quase o mesmo, então é preciso uma taxa de acerto claramente acima de cinquenta por cento para funcionar; assim que o mercado empurra a taxa de acerto para perto da metade, a expectativa se torna negativa imediatamente. Veja os dois extremos: o melhor segmento +29.0% teve drawdown máximo dentro desse segmento de apenas 8.8%, enquanto o pior segmento -20.9% teve drawdown máximo dentro desse segmento de 22.3%; quando ganha, o drawdown é pequeno, quando perde, o drawdown é grande, e a distribuição dos retornos é inclinada para a cauda esquerda. No que ela aposta? Aposta que, após o rompimento do opening range, trata-se de um falso rompimento e o preço voltará rapidamente para dentro do range; na essência, opera uma correção de sobre-reação em prazos curtos. Essa hipótese se sustenta em mercados com range claro e movimentos de vai e vem; assim que surge uma tendência unilateral e o preço não volta após o rompimento, as ordens de reversão são varridas repetidamente pelo stop-loss, e o pior segmento -20.9% com drawdown de 22.3% é a marca deixada por esse tipo de mercado. A baixa volatilidade também a prejudica: se o range é muito estreito, o espaço de vai e vem não cobre os custos de negociação e a vantagem é corroída. Portanto, suas condições de falha são claras — tendências unilaterais, e fases em que a volatilidade se contrai a ponto de não cobrir os custos. As limitações metodológicas também precisam ficar claras. Estes 90 segmentos vêm de diferentes cortes dos mesmos dados e são altamente correlacionados entre si, não podendo ser tratados como 90 validações independentes; a semente aleatória foi registrada, e o que é reproduzível é o método de corte, não a robustez da estratégia. Mais importante, o texto original não fornece os valores de opening_range_period, interval, adx_period, adx_threshold, stopPercent, take_profit_R; desta vez, eles foram preenchidos conforme a convenção do setor, sem varredura de parâmetros, e outra combinação de parâmetros pode mudar a conclusão; também não foi reproduzido se taxas, slippage e funding rate estão incluídos. O período amostral também é limitado, com cobertura insuficiente entre tipos de mercado. Portanto, ao olhar para esta estratégia, não olhe apenas aquele +29.0%; primeiro verifique se ela supera o benchmark de manter em +4.1%, depois olhe a proporção de segmentos lucrativos 40/90 e a relação lucro/perda por operação próxima de 1 — estes três números determinam se ela é um ponto positivo ou negativo no seu caso de uso. Este conteúdo é uma reprodução e validação de dados históricos, não constitui aconselhamento de investimento, e esta plataforma não recomenda, não classifica e não ranqueia.
15×6=90 janelas · 40 de 90 lucrativas · mediana -1.9%

61 de 90 segmentos lucrativos, drawdown máximo de 50.2%
BTCUSDT · 1d · 2026-10-29
Comecemos pela conclusão: o BTC Daily Ichimoku Cloud Trend Following não ganha dinheiro prevendo topos e fundos, mas apostando que, uma vez formada uma tendência, ela continuará; usa a banda de nuvens e o momentum para filtrar a direção e deixa os lucros correrem em mercados de mão única. De 90 cortes, 61 segmentos foram lucrativos e 0 segmentos foram liquidados, mas o drawdown máximo atingiu 50.2%, e o pior segmento teve retorno de -44.9%—é uma estratégia de tendência que consegue capturar ganhos de segmento relativamente grandes, ao mesmo tempo que precisa suportar drawdowns profundos, não uma estratégia de baixo risco. Os dados em si são muito diretos. No backtest de 90 segmentos, a mediana do retorno por segmento foi +12.3%, o máximo +358.1% e o mínimo -44.9%; o melhor segmento foi de 2020-01-01 a 2021-03-23, com retorno de segmento de +358.1% e drawdown máximo de 21.3% nesse segmento; o pior segmento foi de 2021-01-07 a 2022-06-30, com retorno de segmento de -44.9% e drawdown máximo de 50.2% nesse segmento. O lucro médio por operação foi de $22,401 e a perda média de $5,175; em termos monetários, os lucros foram muito maiores que as perdas, indicando que a estrutura de retorno se inclina para “poucos segmentos grandes de lucro cobrindo mais segmentos pequenos de perda”. Mas 61/90 segmentos lucrativos também significa que uma parte considerável dos cortes ainda não ganha dinheiro, então não se pode olhar apenas o melhor segmento. Ao colocá-lo lado a lado com “não fazer nada”, a conclusão fica bem mais fria. No mesmo período, o retorno médio por segmento de comprar e manter foi +107.4%, enquanto a mediana do retorno por segmento da estratégia foi apenas +12.3%; somente ao cortar em um segmento de alta de mão única como o do início de 2020 ao início de 2021 ela produziu o resultado destacado de +358.1%. Em outras palavras, esta estratégia pode claramente liderar quando as tendências são suaves, mas em cortes comuns seu desempenho mediano não sustenta o julgamento de que seja “melhor que manter”. Os dois números que os leitores mais devem observar são a mediana do retorno por segmento +12.3% e o drawdown máximo 50.2%: o primeiro diz quanto um corte típico pode render, e o segundo diz quanta volatilidade da conta é preciso suportar por esses retornos. Suas fraquezas também são claras. O trend following teme sobretudo mercados laterais e de baixa volatilidade: filtros como a banda de nuvens, MACD e CMF tendem a dar sinais atrasados quando a direção se repete; quando confirma, o preço já se moveu por um trecho, e o drawdown seguinte aciona a saída, formando perdas pequenas consecutivas. O pior segmento cobre do início de 2021 até meados de 2022, justamente passando por uma virada de topo e tendência de queda; o retorno de segmento de -44.9% e o drawdown de 50.2% são um teste de estresse sob reversão de tendência e ação de preço repetitiva. A sensibilidade a parâmetros também é um risco oculto: mudanças ligeiras nas médias móveis rápida/lenta, na linha de sinal, no período do CMF e no período da banda de nuvens alteram a densidade de sinais e o momento de saída. Dois pontos metodológicos também precisam ser explicados. Primeiro, esses 90 backtests são 90 cortes diferentes dos mesmos dados, não 90 amostras independentes; os cortes compartilham o histórico de mercado e estatisticamente não podem ser tratados como 90 experimentos independentes. Segundo, o conjunto de parâmetros macd_params_fast_12, macd_params_slow_26, macd_params_signal_9, cmf_period_20, ichimoku_periods_9_26_52 não foi fornecido no texto original e foi preenchido conforme a convenção do setor, com o restante copiado do original; em outras palavras, a origem dos parâmetros em si tem incerteza, e a conclusão é sensível aos valores dos parâmetros. A semente aleatória já foi registrada no banco de dados; a mesma seed pode reproduzir os mesmos 90 cortes, mas isso garante apenas que os cortes são reproduzíveis, não que a estratégia será eficaz no futuro. Este conteúdo é uma verificação reproduzível de dados históricos e não constitui recomendação de investimento; esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 61 de 90 lucrativas · mediana +12.3%

Apenas 49 de 90 divisões lucrativas, drawdown mais profundo 38.6%
BTCUSDT · 1h · 2026-10-28
Esta estratégia não é uma máquina de produção estável, mas uma estratégia que vive de poucos segmentos. Em 90 backtests, 49 segmentos foram lucrativos, a mediana do retorno por segmento foi apenas +1.1%, e o drawdown mais profundo entre os 90 segmentos foi 38.6%. O número de segmentos lucrativos é quase metade, o que à primeira vista não parece ruim; mas, ao abrir a distribuição de retornos, a conclusão fica bem mais cautelosa. Vamos colocar os números-chave na mesa. Nos 90 backtests, a mediana do retorno por segmento foi +1.1%, o máximo +101.2%, o mínimo -25.7%, o drawdown mais profundo 38.6%, e 0 segmentos com liquidação forçada. O melhor segmento foi de 2023-09-01 a 2024-03-05, com retorno do segmento de +101.2% e drawdown próprio do segmento de 9.9%; o pior segmento foi de 2024-03-05 a 2024-08-21, com retorno do segmento de -25.7% e drawdown do segmento de 30.3%. O lucro médio por operação foi $3,137, e a perda média por operação foi $1,678. No mesmo período, o “buy and hold” sem fazer nenhuma operação teve retorno médio por segmento de +29.3%. Esses números juntos mostram uma coisa: os lucros não são distribuídos uniformemente; são puxados por pouquíssimos segmentos de tendência forte, e o retorno da maioria dos segmentos fica muito abaixo de não fazer nada. No que ela aposta? A hipótese central é que, uma vez formado o momentum, ele continuará — a estratégia escaneia sinais de momentum e entra depois que a tendência começa, esperando cobrir muitas perdas pequenas com poucos movimentos grandes. Ela se apoia na relação lucro/perda, não na taxa de acerto: o lucro médio por operação de $3,137 é claramente maior que a perda média de $1,678, então, mesmo que apenas 49/90 segmentos sejam lucrativos, desde que os grandes segmentos sejam grandes o suficiente, a conta total ainda pode ficar positiva. Por outro lado, se os grandes segmentos não vierem, essa lógica perde sustentação. A fraqueza é mais evidente em mercados laterais e ambientes de baixa volatilidade. Quando os sinais de momentum se repetem dentro de um range, eles são interrompidos para lá e para cá, a hipótese de “continuação” falha, e os segmentos de perda tendem a se concentrar. O pior segmento de -25.7% corresponde a um drawdown dentro do segmento de 30.3%, mostrando que ela não perde devagar, mas devolve rápido quando a tendência se reverte. A sensibilidade a parâmetros também é um risco oculto: o texto original não fornece os valores de interval, dos períodos das médias móveis rápida/lenta, do período RSI e do limiar de sobrevenda; eles foram preenchidos conforme a convenção do setor. Com outro conjunto de valores, a proporção 49/90 poderia muito bem mudar de forma significativa. Os dois números que mais permitem ao leitor julgar são estes. O primeiro é a enorme diferença entre a mediana do retorno por segmento de +1.1% e o máximo de +101.2%: usando 90 formas de dividir os mesmos dados, a conclusão pode saltar de “quase não ganha” para “um único segmento com percentual de três dígitos”, um sinal típico de overfitting; mude a divisão e a conclusão se inverte. O segundo é o drawdown mais profundo de 38.6%: para obter aquele +101.2%, é preciso primeiro suportar um drawdown próximo de quatro décimos. Comparando novamente com o retorno médio por segmento do “buy and hold” de +29.3%, a mediana da estratégia é apenas +1.1%; na maioria das divisões, ela não superou “manter sem fazer nada”. É preciso explicar as limitações do método. Os 90 backtests são 90 formas de dividir os mesmos dados (15 rodadas × 6 segmentos, com limites de janela aleatoriamente perturbados), não 90 amostras independentes; estatisticamente, não podem ser tratados como 90 ensaios independentes. A semente aleatória já foi registrada no banco, e a divisão é reproduzível, mas a origem dos 5 valores de parâmetros acima não está no texto original, portanto essa parte não pode ser reproduzida. Os leitores devem verificar por conta própria o intervalo amostral e a sensibilidade de parâmetros não reproduzida. Este conteúdo é uma verificação de reprodução de dados históricos e não constitui aconselhamento de investimento; esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 49 de 90 lucrativas · mediana +1.1%

54 lucrativos em 90 divisões, mediana +4.1% mas drawdown mais profundo 32.0%
BTCUSDT · 15m · 2026-10-27
A Estratégia de rompimento estrutural e seguimento de tendência foi executada em BTCUSDT no timeframe de 15 minutos em 90 backtests por divisão: 54 segmentos lucrativos, 36 segmentos perdedores, mediana do retorno por segmento +4.1%, o drawdown mais profundo entre os 90 segmentos foi 32.0%, e não houve liquidação em todo o processo. O perfil geral é «a maioria dos segmentos ganha pouco, poucos segmentos decidem o sucesso ou o fracasso», uma forma típica das estratégias de seguimento de tendência, não do tipo que produz resultados estáveis todos os meses. Colocar os valores extremos na mesa deixa isso mais claro: o melhor segmento foi a rodada 1, segmento 2, com retorno do segmento +37.1% e drawdown mais profundo dentro desse segmento 19.0%; o pior segmento foi a rodada 1, segmento 6, com retorno do segmento -25.8% e drawdown mais profundo dentro desse segmento 31.8%. Comparado a «não fazer nada», o retorno médio por segmento de simplesmente manter o ativo no mesmo período foi -3.7%, enquanto a mediana do retorno por segmento da estratégia foi +4.1%, então neste histórico ela de fato superou a manutenção. Mas a base precisa ser explicada com clareza: um lado usa mediana, o outro usa média, e o intervalo como um todo foi enviesado para baixo; estratégias de tendência têm vantagem natural em mercados de queda, portanto essa comparação não pode ser extrapolada diretamente. No que exatamente ela aposta? Em uma frase: aposta que, depois que o preço rompe um nível estrutural-chave, a tendência continuará. A direção das médias móveis filtra comprado/vendido, o ADX filtra os períodos sem volatilidade, e o que realmente contribui para o retorno são poucos segmentos de tendência unidirecional. A evidência está nos valores por operação: lucro médio por operação $566, perda média por operação $1,351 — ela não ganha muito quando acerta e perde mais quando erra; não depende de alta taxa de acerto, mas de acertos consecutivos nos segmentos lucrativos para puxar o total de volta. Por isso, para julgar se funciona, o núcleo não é a taxa de acerto, mas se este histórico contém segmentos unidirecionais suficientes. As fraquezas vêm junto. O pior segmento -25.8% e o drawdown dentro do segmento 31.8% já são quase iguais ao drawdown mais profundo entre os 90 segmentos, 32.0%, indicando que o risco extremo está altamente concentrado em uma única janela, e não distribuído de maneira uniforme. A lógica de rompimento sofre mais em mercados laterais e ambientes de baixa volatilidade: o preço cruza repetidamente os níveis estruturais, os stop losses são varridos, o ADX oscila perto do limiar e a qualidade dos sinais despenca. Somado à estrutura em que a perda média por operação é claramente maior que o lucro médio por operação, algumas falsas rupturas consecutivas já bastam para engolir os lucros acumulados nos segmentos anteriores. Quanto mais sensíveis os parâmetros, mais fácil esse fracasso aparece depois de mudar para outro regime de mercado. As limitações do método devem ser explicadas claramente. Os 90 backtests não são 90 amostras independentes, mas 90 formas de dividir o mesmo conjunto de dados: o histórico é cortado em 6 janelas não sobrepostas, repetido por 15 rodadas com jitter aleatório nas fronteiras das janelas, e a semente aleatória foi armazenada; qualquer pessoa usando o mesmo seed pode reproduzir exatamente as mesmas divisões. Portanto, «54/90 lucrativos» mede a robustez da divisão e não representa o desempenho da estratégia em 90 mercados diferentes. Nos parâmetros, valores como donchian_period 20, ma_period 200, adx_period 14, adx_threshold 20, stop loss 2%, take profit 2R/3R não foram fornecidos no texto original e foram preenchidos conforme a convenção do setor; a sensibilidade dos parâmetros não foi verificada, e as conclusões podem se inverter com mudanças de parâmetros. O desempenho fora do intervalo amostral, assim como custos e slippage, não foram reproduzidos separadamente desta vez. Se for para acompanhar, acompanhe três números: a proporção de segmentos lucrativos 54/90 mostra que na maior parte do tempo ela não está em estado de gerar lucro; a relação entre o pior segmento -25.8% e o drawdown mais profundo 32.0% mostra onde o risco de cauda está escondido; o lucro médio por operação $566 contra a perda média $1,351 mostra do que ela vive e o que vai derrubá-la. Este conteúdo é uma verificação de reprodução de dados históricos e não constitui recomendação de investimento; esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 54 de 90 lucrativas · mediana +4.1%

63 de 90 cortes lucrativos, mediana +6.1% mas drawdown perto de 20%
BTCUSDT · 5m · 2026-10-26
Esta estratégia 'Liquidity Sweep Reversal' superou a manutenção de 'não fazer nada' no mesmo período em 90 cortes diferentes, mas a vantagem não é grossa e o drawdown não é pequeno. Conclusão em uma frase: é uma estratégia que pode ganhar pouco dinheiro, mas exige aguentar drawdowns grandes; não é uma ferramenta de baixo risco. Para deixar os números claros: em 90 backtests, 63 segmentos foram lucrativos, retorno mediano por segmento +6.1%, máximo +23.4%, mínimo -11.1%, drawdown máximo 19.9%, 0 segmentos liquidados; lucro médio por operação $462, perda média $250, e a relação lucro/perda não é ruim. No mesmo período, o retorno médio por segmento de simplesmente manter o ativo subjacente foi +4.2%. O melhor segmento foi de 2026-06-27 a 2026-08-02, com retorno por segmento +23.4% e drawdown máximo nesse segmento de apenas 5.8%; o pior segmento foi de 2026-08-09 a 2026-09-08, com retorno por segmento -11.1% e drawdown máximo nesse segmento de 19.2%. Observe que estes 90 não são 90 amostras independentes, mas 90 formas de cortar os mesmos dados BTCUSDT de 5 minutos — 15 rodadas, 6 janelas não sobrepostas por rodada, bordas com jitter aleatório em cada rodada; as sementes aleatórias já foram armazenadas, e o mesmo seed pode reproduzir exatamente os mesmos 90 cortes. No que ela aposta? Quando o preço rompe níveis-chave de liquidez, como máximas e mínimas anteriores, muitas vezes não é um rompimento real, mas uma varredura de uma leva de stop losses e depois um retorno. A estratégia ganha a diferença de preço do 'retorno do preço ao range após a varredura'; a hipótese central é que a reversão à média após falsos rompimentos prevalecerá. Isso também determina que ela gosta de mercados com níveis de liquidez claros e atividade de varredura. As fraquezas são igualmente claras. Quando o mercado realmente entra em tendência unilateral e, após a varredura, não volta mas continua, a hipótese de reversão falha; em mercados laterais, pequenos falsos rompimentos repetidos criam perdas pequenas consecutivas. O pior segmento foi -11.1%, mas o drawdown desse segmento chegou a 19.2%, mostrando que nos segmentos perdedores o drawdown se acumula claramente; o que o leitor realmente deve acompanhar é o drawdown, não o retorno por segmento. Outro ponto sensível são os parâmetros: donchian_period e stopPercent não foram fornecidos no texto original e foram preenchidos conforme a convenção do setor; se os parâmetros mudarem, a amplitude entre o melhor segmento +23.4% e o pior segmento -11.1% pode se abrir ainda mais — este é o ponto que mais exige cautela. Há mais duas limitações honestas. Primeiro, os 90 cortes não são 90 amostras independentes; nos mesmos dados, o melhor segmento ganhou 23.4% e o pior perdeu 11.1%, mostrando que a conclusão é bastante sensível a 'a partir de que dia se começa a contar'. Segundo, o retorno mediano por segmento +6.1% e a média +4.2% da manutenção em cada segmento não têm exatamente a mesma base (um é mediana, o outro é média), então a comparação só pode indicar uma direção aproximada. O intervalo da amostra e a fonte dos parâmetros são as duas restrições rígidas desta replicação; a conclusão serve apenas como referência direcional. Este conteúdo é uma replicação e verificação de dados históricos e não constitui recomendação de investimento; esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 63 de 90 lucrativas · mediana +6.1%

90 divisões, 55 lucrativas, mediana +1.3% abaixo de comprar e manter
BTCUSDT · 1h · 2026-10-25
No backtest de 90 divisões do Multi-Factor Trend Resonance Score no BTCUSDT 1h, 55 segmentos foram lucrativos e 0 sofreram liquidação; a mediana do retorno por segmento foi +1.3%, e o drawdown mais profundo foi 15.6%; no mesmo período, o retorno médio por segmento de comprar e manter foi +29.6%, ou seja, neste conjunto de dados ele não superou 'não fazer nada'. Primeiro, deixemos clara a escala do backtest: as 90 execuções não são 90 amostras independentes, mas sim o mesmo histórico dividido em 6 janelas não sobrepostas, repetido por 15 rodadas com leve perturbação aleatória dos limites das janelas, gerando 90 formas de divisão; a semente aleatória está registrada, e o mesmo seed reproduz exatamente as mesmas 90 divisões. O retorno por segmento é o retorno total bruto de cada segmento do backtest, sem qualquer conversão: mediana +1.3%, máximo +25.8%, no segmento de 2023-09-01 a 2024-03-27, cujo drawdown mais profundo foi 7.3%; mínimo -8.5%, de 2025-08-25 a 2026-03-01, com drawdown mais profundo de 13.0%. Dos 90 segmentos, 55 foram lucrativos; o lucro médio por operação foi 829 USD e a perda média por operação foi 430 USD; nenhum segmento sofreu liquidação. Em que ele aposta? A hipótese central é uma frase só: uma vez formada, a tendência continua. A chamada ressonância multifatorial exige, essencialmente, que vários indicadores de tendência deem simultaneamente sinais na mesma direção antes de abrir posição, usando a consistência para filtrar falsos rompimentos e ganhando a parte intermediária de movimentos unidirecionais. Isso explica o formato dos retornos: o melhor segmento, +25.8%, apareceu em um intervalo de tendência fluida, enquanto o pior, embora tenha perdido apenas 8.5%, teve drawdown intra-segmento de 13.0%, mostrando que ele também sofre stop-outs repetidos nos pontos de virada da tendência. As fraquezas também estão aqui. 55/90 significa que ele não ganha em 35 formas de divisão, quase quarenta por cento; a mediana é apenas +1.3%, indicando que a maioria dos segmentos teve lucro pequeno e o resultado geral foi puxado por poucos segmentos. As condições de falha são relativamente claras: em mercados laterais, vários indicadores de tendência se alinham repetidamente e depois revertem rapidamente, transformando sinais de ressonância em stop-outs consecutivos; em ambientes de baixa volatilidade, os limiares de força de tendência não são facilmente acionados, deixando as posições paradas por longos períodos; e ele é altamente sensível a parâmetros — o texto original não forneceu sete parâmetros, incluindo interval, períodos das médias móveis rápida/lenta, período e limiar do ADX, limiar de score e proporção de risco por operação. Esses foram preenchidos conforme a convenção do setor; outro conjunto de valores pode mudar a conclusão. A relação lucro/perda por operação de cerca de 1.9:1 parece boa, mas depende da taxa de acerto; uma leve queda na taxa de acerto torna o resultado geral negativo. Se olharmos apenas dois números: um é a mediana do retorno por segmento +1.3% contra +29.6% de comprar e manter, que é a resposta mais direta — ele não superou 'manter sem fazer nada'; o outro é a proporção de segmentos lucrativos 55/90 junto com o drawdown mais profundo de 15.6%, mostrando que a distribuição dos retornos é enviesada, com o resultado principal vindo de poucas condições de mercado, e não de uma acumulação pequena e estável. O intervalo entre o máximo +25.8% e o mínimo -8.5% também lembra que mudar a forma de divisão fará a conclusão oscilar. Limitações honestas: o acima cobre apenas o histórico dividido; os 90 backtests compartilham o mesmo conjunto de dados e são altamente correlacionados entre si, portanto não podem ser tratados como 90 validações independentes; os sete parâmetros-chave não vieram do texto original, mas foram preenchidos por convenção, e essa parte não foi reproduzida. Este conteúdo é uma reprodução e validação de dados históricos e não constitui aconselhamento de investimento; esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 55 de 90 lucrativas · mediana +1.3%

90 formas de divisão, 60 segmentos lucrativos, drawdown mais profundo 51.4%
BTCUSDT · 1d · 2026-10-24
O backtest de 90 divisões do CCI Dynamic Period Trend-Following Breakout mostra que a maioria das divisões consegue obter retornos de segmento positivos, mas os retornos dependem fortemente da continuação da tendência e, na comparação, não mostra evidência de superar o buy-and-hold. Estes 90 backtests não são 90 amostras independentes, mas são obtidos dividindo os mesmos dados históricos BTCUSDT 1d em 6 janelas não sobrepostas e repetindo 15 rodadas. A mediana do retorno de segmento é +13.9%, o máximo é +183.1%, o mínimo é -36.4%; nos 90 segmentos, o drawdown mais profundo é 51.4%, os segmentos lucrativos são 60/90 e os segmentos liquidados são 0. O melhor segmento é a rodada 5, segmento 1, 2020-01-01 → 2021-03-12, com retorno de segmento +183.1% e drawdown mais profundo desse segmento 27.6%; o pior segmento é a rodada 12, segmento 2, 2021-05-04 → 2022-06-12, com retorno de segmento -36.4% e drawdown mais profundo desse segmento 48.5%. O lucro médio por operação é $9,363 e a perda média por operação é $3,658, ambos em termos monetários. No mesmo período, a média do retorno por segmento do buy-and-hold é +105.5%. Ele aposta que, uma vez formada uma tendência, ela continuará: usa períodos dinâmicos do CCI para identificar rompimentos a favor da tendência e entra após o início da tendência. Quando a tendência é fluida, esta lógica pode acumular retornos de segmento relativamente grandes; a fraqueza está no mesmo ponto — uma vez que entra em mercado lateral, ambiente de baixa volatilidade ou reversão de tendência, os sinais de rompimento podem se repetir, e o stop-loss e a saída podem atrasar. O pior segmento obteve -36.4% com drawdown mais profundo de 48.5% nesse segmento durante uma fase de queda sustentada e reversão, enquanto o drawdown mais profundo de toda a amostra atingiu 51.4%, mostrando que olhar apenas o número de segmentos lucrativos não é suficiente; o custo em drawdown durante o processo de manutenção é alto. Os números que mais permitem ao leitor julgar são, primeiro, os segmentos lucrativos 60/90: mostram que a maioria das divisões tem retornos positivos, mas ainda há 30 segmentos com perda, portanto a estratégia não é uma saída estável. Segundo, olhar lado a lado a mediana do retorno de segmento +13.9%, o máximo +183.1% e o mínimo -36.4%: com os mesmos dados, mudar o método de divisão pode levar o resultado de grande lucro a perda clara; o melhor segmento não pode ser tomado como norma, e este é um forte sinal de sensibilidade à janela. Em seguida, comparar com a média do retorno por segmento do buy-and-hold +105.5%: a mediana do retorno de segmento da estratégia é claramente menor, e a primeira pergunta que o leitor deve fazer é se ela realmente supera não fazer nada. O lucro médio por operação ser maior que a perda média é apenas em termos monetários e não pode substituir informações de taxa de acerto, frequência de operações e drawdown. As limitações precisam ser explicadas com clareza: cci_period, cci_long_exit_level, cci_short_exit_level, stop_percent não são fornecidos no texto original e foram preenchidos conforme a convenção do setor; o restante é copiado do texto original, portanto os resultados têm sensibilidade desconhecida aos valores dos parâmetros; estritamente falando, esta não é uma reprodução completa. A semente aleatória já foi armazenada no banco de dados, e as 90 divisões são reproduzíveis, mas ainda são divisões diferentes dos mesmos dados históricos e não podem ser tratadas como 90 amostras de mercado independentes; o instrumento e o período também se limitam ao escopo dado. Este conteúdo é uma reprodução e validação de dados históricos e não constitui aconselhamento de investimento; esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 60 de 90 lucrativas · mediana +13.9%

51 de 90 segmentos lucrativos, mediana do retorno por segmento +1.8% abaixo da média do buy and hold
BTCUSDT · 1h · 2026-10-23
No backtest em 90 cortes desta «Bitcoin Institutional Structure Pullback Strategy» sobre BTCUSDT 1h, 51 segmentos foram lucrativos e 0 segmentos quebraram, com mediana do retorno por segmento de +1.8%. A conclusão: ela consegue ganhar, mas ganha muito pouco, e neste histórico não superou «não fazer nada». Primeiro, vamos deixar claros os números-chave. Em 90 backtests (90 cortes diferentes dos mesmos dados, não 90 amostras independentes), a mediana do retorno por segmento foi +1.8%, a máxima +17.5%, a mínima -13.0%, e o drawdown mais profundo entre os 90 segmentos foi 20.3%. O melhor segmento foi de 2023-09-01 a 2024-03-05, com retorno do segmento +17.5% e drawdown mais profundo dentro desse segmento de 9.2%; o pior segmento foi de 2024-10-29 a 2025-03-12, com retorno do segmento -13.0% e drawdown mais profundo dentro desse segmento de 19.6%. O lucro médio por operação foi $544 e a perda média por operação foi $828. No mesmo período, o benchmark «buy and hold» teve média de +30.1% por segmento. No que ela aposta? Em uma frase: aposta que, depois que o preço recua até «níveis de estrutura institucional» como máximas anteriores e retrações de Fibonacci, a tendência anterior continuará. Essa premissa determina diretamente o formato dos seus retornos: a perda média por operação ($828) é maior que o lucro médio por operação ($544), o que significa que ela não depende de um único grande ganho, mas da taxa de acerto e de alguns poucos segmentos de tendência forte para elevar o total. A grande diferença entre a mediana +1.8% e a máxima +17.5% também mostra que os retornos estão altamente concentrados em poucos segmentos, enquanto a maioria apenas entrega pequenos ganhos ou pequenas perdas. Onde estão as fraquezas? Primeira, em mercados laterais e de baixa volatilidade. Quando os níveis estruturais sofrem falsos rompimentos repetidos, os stop-loss são acionados em sequência, e como sua perda por operação já é maior que seu lucro por operação, algumas perdas consecutivas consomem os lucros acumulados anteriormente. Segunda, o segmento de reversão de tendência: o drawdown mais profundo entre os 90 segmentos, 20.3%, quase coincide com o drawdown dentro do pior segmento, 19.6%, mostrando que o risco não é distribuído de forma uniforme, mas concentrado na vez em que a tendência vira. Terceira, a sensibilidade a parâmetros: a amplitude do retorno por segmento de -13.0% a +17.5% significa que, com outro corte e outro conjunto de parâmetros, a conclusão pode se inverter. Os dois números que mais merecem atenção: um é os segmentos lucrativos 51/90, ligeiramente acima da metade, indicando que na maioria das vezes ela apenas evita a perda por pouco; o outro é a mediana do retorno por segmento +1.8% contra a média do buy and hold +30.1%. O segundo é o que os leitores mais precisam saber: neste histórico, esta estratégia fornece principalmente não retorno, mas restrição de drawdown — ao custo de abrir mão de uma grande quantidade de retorno de buy and hold. Também é preciso explicar as limitações: os cinco parâmetros donchian_period, fib_levels, adx_filter_threshold, risk_percent, stopPercent não foram informados no texto original e foram preenchidos conforme a convenção do setor; o restante segue o texto original. Os 90 backtests são 90 divisões dos mesmos dados (as sementes aleatórias já foram salvas no banco de dados e são reproduzíveis); tanto o intervalo da amostra quanto os valores dos parâmetros afetam a conclusão, e essa parte não foi reproduzida de forma independente fora da amostra. Este conteúdo é uma reprodução e verificação de dados históricos e não constitui recomendação de investimento; esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 51 de 90 lucrativas · mediana +1.8%

90 formas de dividir, 47 segmentos lucrativos; a perda por negociação é 2 vezes o lucro
BTCUSDT · 15m · 2026-10-22
A conclusão empírica de VWAP Band Mean Reversion (Approx.) no timeframe de 15 minutos de BTCUSDT pode ser resumida assim: a maioria das divisões obtém pequenos retornos positivos, mas o resultado é sensível à forma de dividir, e uma perda individual é claramente maior que um lucro individual. No backtest de 90 segmentos, 47 segmentos foram lucrativos; o retorno mediano por segmento foi +1.9%, o máximo +33.7%, o mínimo −17.6%, e o drawdown mais profundo entre os 90 segmentos foi 22.3%; não houve nenhum segmento liquidado. Primeiro, responda à pergunta que os leitores mais se importam: ele superou “não fazer nada”? No mesmo período, o retorno médio por segmento do buy-and-hold foi −3.0%, enquanto o retorno mediano por segmento da estratégia foi +1.9%. Aqui, mediana e média não são medidas estritamente alinhadas, mas a diferença direcional é suficientemente clara; ao menos nestes dados, a distribuição de retornos de entrar com timing fica mais acima do que manter a posição o tempo todo. Porém, a fonte da vantagem é muito concentrada: uma mediana de +1.9% significa que metade dos segmentos está ligeiramente acima de zero, e o que realmente eleva o conjunto são poucos segmentos — o melhor foi a rodada 13, segmento 5 (2026-06-04 a 2026-08-08), com retorno de segmento +33.7% e drawdown mais profundo de apenas 6.5% nesse segmento; o pior foi a rodada 3, segmento 2 (2025-11-06 a 2026-02-02), com retorno de segmento −17.6% e drawdown mais profundo de 22.3%. As perdas são do tipo concentrado e explosivo, não um sangramento uniforme. Dois números explicam melhor a natureza desta estratégia: segmentos lucrativos 47/90, e lucro médio por negociação $350 contra perda média por negociação $718. O primeiro mostra que ela ganha dinheiro apenas por pouco mais da metade do tempo; o segundo mostra que sua estrutura de retorno é “ganhar pouco, perder muito” — cada perda é mais que o dobro de cada lucro, então é preciso compensar com uma taxa de acerto mais alta ou com poucas ondas suaves de mercado. Isso também corresponde à sua hipótese central: depois que o preço se desvia da banda VWAP (ou da borda da Bollinger Band), ele volta para o centro; ela aposta que a reversão à média é estatisticamente dominante. Então, em que situações ela falha? Quando o preço não volta, mas continua se movendo em uma única direção. Em mercados de tendência, o preço pode ficar por muito tempo colado a um lado da banda; o sinal de reversão dispara repetidamente e é interrompido por stop repetidamente — é exatamente daí que vem o número de perda média de $718. Já em faixas onde a volatilidade se contrai e o preço fica girando repetidamente em torno do VWAP, os sinais disparam com frequência, mas cada espaço é muito pequeno, e após descontar as fricções sobra pouco. Em outras palavras, ela precisa de “ida e volta com amplitude” e teme sobretudo dois estados: “movimento unilateral que não volta” e “faixa estreita que desgasta”; o drawdown de 22.3% do pior segmento é o custo do primeiro estado. Três pontos metodológicos precisam ficar claros. Primeiro, os 90 backtests não são 90 amostras independentes, mas 90 formas de dividir obtidas ao cortar a mesma história em 6 janelas não sobrepostas, sacudir aleatoriamente as bordas das janelas e repetir por 15 rodadas; a semente aleatória está fixada, então qualquer pessoa usando o mesmo seed pode reproduzir exatamente as mesmas 90 divisões; portanto, 47/90 mede se a conclusão é robusta à forma de dividir e não deve ser lido como a taxa de acerto real da estratégia. Segundo, bb_period, bb_stddev e ma_period não foram fornecidos no texto original e foram preenchidos conforme a convenção do setor; desta vez não foi feito varredura de parâmetros, então não é possível julgar se o retorno mediano de +1.9% cai por acaso em algum valor relativamente bom. Terceiro, a amostra cobre apenas um instrumento e um timeframe, BTCUSDT 15 minutos; a duração do intervalo é limitada e não há replicação entre instrumentos ou entre timeframes. Este conteúdo é uma validação por replicação baseada em dados históricos, não constitui recomendação de investimento, e esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 47 de 90 lucrativas · mediana +1.9%

42 lucrativos em 90 cortes, mediana -0.7% abaixo do benchmark de manter +6.1%
BTCUSDT · 1m · 2026-10-21
EMA200 Structure Breakout + FVG não passou do obstáculo mais básico neste conjunto de dados: dos 90 cortes diferentes, apenas 42 foram lucrativos, e a mediana do retorno por segmento é -0.7% — se você cortar um segmento ao acaso para backtest, o resultado mais provável é uma pequena perda, não um pequeno ganho. Seu melhor desempenho é +18.1% em um único segmento, mas isso é a cauda direita da distribuição, não a norma. Primeiro, deixemos os fatos claros. Esses 90 segmentos vêm dos mesmos dados BTCUSDT 1m: 15 rodadas, 6 janelas não sobrepostas por rodada, variando apenas os limites das janelas. Portanto, não são 90 amostras independentes; o tamanho efetivo da amostra é muito menor que 90, e devem ser entendidos como “diferentes cortes de um mesmo episódio de mercado”. A mediana do retorno por segmento (retorno total bruto por segmento) é -0.7%, o máximo é +18.1%, o mínimo é -7.2%, o drawdown mais profundo entre os 90 segmentos é 10.4%, e a liquidação é 0 segmento. No mesmo período, o benchmark de “buy-and-hold” tem retorno médio por segmento de +6.1% — não fazer nada rende, em média por segmento, bem mais que a mediana desta estratégia, e também mais que a maioria de seus segmentos. Isto é o que os leitores devem saber primeiro: neste conjunto de dados, ela não superou “ficar parado segurando”. No que ela realmente aposta? Em uma frase: aposta que, após o preço completar uma ruptura estrutural perto da EMA200, a tendência continuará, e que o reteste do gap FVG é um segundo ponto de entrada de baixo risco. A estrutura de ganhos/perdas confirma essa hipótese — o lucro médio por trade é 332 USD, a perda média por trade é 51 USD; um ganho cobre várias perdas, o que significa que todo o retorno é sustentado por poucos trades vencedores grandes, enquanto o restante do tempo é de pequenas perdas repetidas. Esta é a forma típica da lógica de seguimento de tendência, e não é um defeito em si; o custo é taxa de acerto baixa, longas sequências de perdas e uma curva de conta feia na maior parte do tempo. A fraqueza está no outro lado dessa forma. Mediana negativa, mas melhor segmento em +18.1%, significa que o resultado depende fortemente de o segmento que você cortou conter ou não uma tendência unidirecional suave. Assim que entra em ranging ou baixa volatilidade, os rompimentos falham com frequência, os retestes FVG passam de “comprar na queda” para “perseguir máxima e ficar preso”, as pequenas perdas se acumulam e o retorno por segmento é empurrado para baixo de zero. O pior segmento, -7.2%, ao mesmo tempo absorve o drawdown mais profundo de 10.4%, que é exatamente o retrato dessa situação. Portanto, sua sensibilidade ao tipo de mercado é maior que sua sensibilidade aos parâmetros: em segmentos de tendência ela pode ampliar lucros, em segmentos laterais ela consome continuamente, e quanto de cada um há na amostra determina diretamente se você vê +18.1% ou -0.7%. É preciso explicitar as limitações metodológicas. O texto original não forneceu todos os parâmetros: o interval original era 2m; desta vez usa-se o 1m mais próximo; position.value e stopPercent foram preenchidos conforme a convenção do setor; o tamanho da posição foi corrigido de 50000 para o critério de posição cheia de 100000. Ou seja, esta reprodução é “o desempenho desta lógica sob um conjunto razoável de parâmetros”, não uma réplica exata daquela configuração original. O nível de stop-loss e o tamanho da posição têm grande impacto nos resultados; mudar os valores pode mudar a conclusão. O período amostral em si também é limitado; os 90 cortes compartilham o mesmo trecho histórico e não podem ser tratados como evidência entre mercados ou ciclos. Este conteúdo é uma verificação de reprodução com base em dados históricos e não constitui aconselhamento de investimento; esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 42 de 90 lucrativas · mediana -0.7%

90 variantes de divisão, 64 lucrativas; mediana +4.2% ainda não supera buy-and-hold +30.7%
BTCUSDT · 1h · 2026-10-20
Comecemos pela conclusão: este RSI Bullish Divergence Breakout teve 64 segmentos lucrativos em 90 backtests, então sua estabilidade não é feia de ver, mas não superou não fazer nada — no mesmo período, a média do retorno por segmento de buy-and-hold foi +30.7%, enquanto a mediana do retorno por segmento da estratégia foi apenas +4.2%. Os dois números usam medidas diferentes, um é média e o outro é mediana, mas a diferença é grande o suficiente: na maioria das variantes de divisão, esta regra de entrar e sair com frequência obteve muito menos do que manter a posição o tempo todo. Ao abrir os 90 segmentos, a mediana do retorno por segmento foi +4.2%, o melhor segmento foi +46.0% (Rodada 5, Segmento 1, 2023-09-01 a 2024-04-12, com o drawdown mais profundo desse próprio segmento em 9.9%), e o pior segmento foi -22.7% (Rodada 6, Segmento 5, 2025-08-27 a 2026-02-28, com o drawdown mais profundo desse segmento em 26.6%); entre os 90 segmentos, o drawdown mais profundo foi 26.6%, e 0 segmentos foram liquidados. A diferença entre a mediana e o máximo mostra que os retornos não foram distribuídos uniformemente por cada segmento: poucos segmentos de tendência contribuíram com a parte principal, enquanto a maioria dos segmentos apenas ganhou ou perdeu um pouco. Mais digno de observação é o nível por operação: lucro médio $660, perda média $650, praticamente iguais. Ela não ganhou dinheiro pelo índice de lucro/perda; ganhou pela taxa de acerto — venceu um pouco mais vezes do que perdeu e, após custos, restou apenas uma camada fina. Na lógica da estratégia, ela aposta que 'uma divergência no fim da sobrevenda se transformará em um rompimento de alta': o preço faz nova mínima enquanto o RSI não faz nova mínima, o que é visto como exaustão da queda, e então espera um sinal de rompimento para entrar. Portanto, o que ela realmente aposta é a continuação após uma reversão; o mercado precisa oferecer um trecho de alta relativamente limpo para que esta regra se alimente bem. A fraqueza e a força vêm do mesmo lugar. Em mercados laterais, os falsos rompimentos são densos; a divergência aparece repetidamente e falha repetidamente, e um lucro/perda próximo de 1:1 significa que não há colchão — várias perdas seguidas devolvem o lucro anterior, e o pior segmento de -22.7% com drawdown de 26.6% é exatamente esse formato. Baixa volatilidade e consolidação em faixa estreita também são desfavoráveis; os sinais de rompimento facilmente se degradam em ruído. Ela também é altamente sensível a parâmetros: quando a configuração original conectava múltiplos sinais de entrada com AND, houve zero operações nas primeiras 800 barras; só depois de mudar para OR ela gerou 30 operações — com frequência de trading tão baixa, qualquer ajuste leve em qualquer limite pode fazer o resultado de todo o segmento mudar completamente de cara. As limitações metodológicas também precisam ser explicadas com clareza. Estas 90 execuções não são 90 amostras independentes, mas 90 variantes de divisão obtidas ao cortar o mesmo conjunto de dados em 6 janelas não sobrepostas e repetir 15 rodadas de perturbação dos limites; elas são altamente correlacionadas entre si e não podem ser lidas como 90 validações independentes. Os parâmetros rsi_period, rsi_oversold, breakout_lookback, stop_percent e rsi_exit_level não foram fornecidos no texto original e foram preenchidos conforme a convenção do setor; portanto, as conclusões valem apenas para este conjunto de parâmetros e este período histórico, e outro conjunto de valores pode produzir resultados completamente diferentes. A semente aleatória usada para a divisão foi registrada; a mesma semente pode reproduzir exatamente as mesmas 90 divisões. Os dois números que mais explicam o problema: um é segmentos lucrativos 64/90 — a maioria das variantes de divisão consegue entregar resultados positivos, diferente do ruído aleatório; o outro é mediana do retorno por segmento +4.2% contra média de buy-and-hold +30.7% — o custo desta estabilidade de 'positivo na maioria das vezes' é abrir mão do retorno de grandes tendências. O primeiro responde se ela é confiável; o segundo responde se usá-la em vez de manter a posição vale a pena. O lucro/perda por operação de $660 contra $650 também merece atenção: se a taxa de acerto cair alguns pontos, a estrutura vira de lucro ligeiro para perda ligeira. Este conteúdo é uma reprodução e verificação de dados históricos e não constitui aconselhamento de investimento; esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 64 de 90 lucrativas · mediana +4.2%

Teste de 90 segmentos: apenas 29 lucrativos; retorno mediano por segmento -11.8%, sem superar buy-and-hold
BTCUSDT · 15m · 2026-10-19
A estratégia de momentum de rompimento de linha de tendência foi submetida a um backtest com 90 divisões no BTCUSDT em período de 15 minutos. O resultado foi 29 segmentos lucrativos e retorno mediano por segmento de -11.8%. No mesmo período, o retorno médio por segmento de “buy-and-hold” foi -3.3%. Ou seja, com esses dados, esta estratégia não superou não fazer nada. Primeiro, a distribuição geral. Nos 90 segmentos, o retorno mediano por segmento foi -11.8%, o melhor segmento foi +23.7% e o pior segmento foi -32.2%; o drawdown mais profundo entre todas as divisões foi 36.2%, e não houve liquidação. O melhor segmento apareceu na rodada 6, segmento 6, com retorno por segmento de +23.7% e drawdown desse segmento de 8.3%; o pior segmento foi a rodada 4, segmento 2, com retorno por segmento de -32.2% e drawdown desse segmento de 35.8%. O drawdown dentro do segmento foi até ligeiramente superior à perda total desse segmento, indicando que não foi atravessado por um único movimento extremo de mercado, mas desgastado ao longo do caminho. Do ponto de vista da estrutura de operações individuais, o lucro médio foi $1,264, acima da perda média de $1,022. Esse formato aponta para a estrutura típica do trend following: depender de poucas operações vencedoras grandes para cobrir um número maior de operações perdedoras. O que ela aposta pode ser dito em uma frase: uma vez que o rompimento ocorre, o momentum continuará por um trecho. O problema é que a proporção de segmentos lucrativos de 29/90 mostra que, na maioria das divisões, essa continuação ou não apareceu, ou apareceu tarde demais, e a posição foi retirada antes pelo stop-loss. A fraqueza está exatamente aí. No nível de 15 minutos, a densidade de falsos rompimentos é alta; quando o mercado entra em consolidação e a volatilidade se contrai, os sinais de rompimento falham consecutivamente e o stop-loss é acionado repetidamente. Além disso, o retorno desse tipo de estratégia depende fortemente de poucos trechos suaves de mercado unidirecional; se na janela de amostra não houver casualmente esse tipo de movimento, o retorno de todo o segmento é negativo. O -32.2% do pior segmento, junto com o drawdown intrasegmento de 35.8%, é o retrato desse ambiente. Além disso, ela é sensível a parâmetros: pequenas mudanças no comprimento de lookback do rompimento ou no percentual de stop-loss também alteram a densidade de sinais e a estrutura de lucros/perdas; a mesma lógica com outros parâmetros pode ser outra curva. É preciso deixar claras as limitações. Estas 90 execuções não são 90 amostras independentes, mas 90 formas de divisão obtidas ao dividir o mesmo conjunto de dados em 6 janelas não sobrepostas, repetir 15 rodadas e perturbar as fronteiras das janelas. Outra divisão pode levar a uma conclusão diferente — a diferença entre a mediana de -11.8% e o máximo de +23.7% é uma manifestação direta dessa instabilidade. Mais importante ainda, o texto original da estratégia não forneceu os parâmetros; interval, donchian_period, pivot_bars, rsi_period, rsi_threshold, ma_period_fast, ma_period_slow e stop_percent foram todos preenchidos conforme convenções do setor. Essa parte da reprodução não equivale ao desempenho real da estratégia original. O período da amostra se concentra de outubro de 2025 a outubro de 2026, com um único instrumento e um único período, e também não cobre outros estados de mercado. Os dois números que os leitores mais devem observar: a proporção de segmentos lucrativos de 29/90 mostra que ela não ganha dinheiro na maior parte do tempo; o retorno mediano por segmento de -11.8% contra a média de buy-and-hold de -3.3% mostra que, mesmo nas divisões em que teve desempenho medíocre, não venceu manter a posição parada. O drawdown mais profundo de 36.2% é a resposta para “quanto ela chegou a perder no máximo?”. Este conteúdo é uma reprodução e verificação de dados históricos e não constitui aconselhamento de investimento. Esta plataforma não recomenda, não classifica nem ranqueia.
15×6=90 janelas · 29 de 90 lucrativas · mediana -11.8%

64 de 90 segmentos lucrativos, retorno mediano do segmento ainda abaixo da média de buy-and-hold
BTCUSDT · 1h · 2026-10-18
Conclusão primeiro: o Sistema de reversão por desvio preço-volume foi lucrativo em 64 de 90 cortes, com retorno mediano do segmento de +18.5%, mas não é de baixo risco: o drawdown máximo foi 51.7%; o retorno mediano do segmento também está abaixo do retorno médio de buy-and-hold de +30.6% nos mesmos segmentos, então a maioria dos cortes não superou claramente 'não fazer nada'. Estes 90 backtests vêm de 90 cortes diferentes dos mesmos dados BTCUSDT 1h, não de 90 amostras independentes. O retorno mediano do segmento foi +18.5%, o máximo +151.9%, o mínimo -43.7%; os segmentos lucrativos foram 64/90, com 0 segmentos liquidados. O melhor segmento, de 2023-09-01 a 2024-03-15, teve retorno de +151.9%, com drawdown de 21.1% nesse segmento; o pior segmento, de 2025-10-02 a 2026-03-19, teve retorno de -43.7%, com drawdown de 51.3% nesse segmento. O lucro médio por operação foi $12,379, e a perda média foi $7,226. Ele aposta na reversão após desvio preço-volume: depois que preço e volume ou um indicador proxy se desviam até certo ponto, é mais provável que se corrijam na direção oposta; o núcleo é reversão à média/reversão, não seguimento de tendência. A fonte de lucro é a reparação do desvio, e a fraqueza também está aí: em tendência unilateral ou quando a volatilidade se amplia, a hipótese de reversão falha, e posições contra a tendência podem sofrer perdas consecutivas; o pior segmento de -43.7%, o drawdown de 51.3% desse segmento e o drawdown máximo global de 51.7% são evidência. Em mercado lateral, pode acumular pequenos ganhos por reversões repetidas, mas baixa volatilidade o torna sensível aos limites de desvio e aos parâmetros de média móvel; sinais esparsos ou stop-outs repetidos puxam o resultado para baixo. O que mais deve ser observado é o par 64/90 e 51.7%: a proporção de segmentos lucrativos não é baixa, mostrando que a maioria dos cortes consegue ganhar dinheiro, mas mediana +18.5% ao lado de máximo +151.9% e mínimo -43.7% mostra distribuição claramente assimétrica, com poucas janelas contribuindo muito e perdas de cauda também pesadas; o drawdown máximo de 51.7% significa que o processo de posse precisa suportar um grande drawdown de patrimônio. O lucro médio por operação de $12,379 é maior que a perda média de $7,226, indicando que as operações vencedoras são maiores em dólares, mas as perdedoras também não são pequenas em valor absoluto, e perdas consecutivas podem consumir capital rapidamente. Comparado ao buy-and-hold, o retorno mediano do segmento da estratégia, +18.5%, está abaixo do retorno médio de buy-and-hold por segmento, +30.6%; um é mediana e o outro é média, então as medidas não são totalmente comparáveis, mas ao menos mostra que o corte típico não tem vantagem clara e tem drawdown maior; o melhor segmento +151.9% ainda teve drawdown de 21.1%. Na metodologia, é preciso ser honesto: as 90 execuções são apenas 90 cortes dos mesmos dados, com 6 janelas não sobrepostas repetidas por 15 rodadas e limites com jitter; a semente aleatória foi persistida, de modo que o mesmo corte pode ser reproduzido, mas a independência estatística é limitada. Entre os parâmetros, interval, obv_ma_period e proxy_indicator_choice não foram dados no texto original e foram preenchidos conforme a prática do setor, enquanto o restante foi copiado do original; portanto, esta não é uma reprodução completa dos parâmetros do texto original. O que não foi reproduzido são precisamente esses três valores. Os resultados serão afetados pelo período da amostra, pelos parâmetros e pelos limites das janelas, e os retornos por segmento não podem ser extrapolados. Este conteúdo é uma reprodução e verificação de dados históricos e não constitui aconselhamento de investimento. Esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 64 de 90 lucrativas · mediana +18.5%

Apenas 18 de 90 segmentos lucrativos, mediana -18.9%, atrás do buy-and-hold
BTCUSDT · 1h · 2026-10-17
Conclusão primeiro: o MACD Pullback Trend Sniper rodou 90 backtests com diferentes divisões no BTCUSDT 1h; apenas 18 segmentos foram lucrativos, com mediana do retorno por segmento de -18.9%. No mesmo período, o retorno médio por segmento de simplesmente manter o ativo foi +30.5%. Lado a lado, na maioria das divisões ele não apenas não ganhou dinheiro, como ficou claramente atrás de “não fazer nada”. Visão completa: o melhor dos 90 segmentos foi +67.7% (o drawdown máximo desse próprio segmento foi 19.0%), o pior foi -65.8% (o drawdown máximo desse segmento foi 67.6%), e o drawdown mais profundo entre os 90 segmentos foi 67.7%. A liquidação forçada ocorreu em 0 segmento, ou 0.0%, mas isso apenas indica que nenhuma liquidação forçada foi acionada durante o backtest; não significa que o risco era controlável——um drawdown de 67.7% já está próximo de uma redução pela metade. O lucro médio por operação foi $1,490 e a perda média por operação foi $1,451, praticamente iguais. A estrutura de lucros e perdas mostra no que ele está apostando: lucro médio e perda média são essencialmente iguais, com relação lucro/perda próxima de 1:1, o que significa que precisa vencer pela taxa de acerto, e não por “pequenas perdas, grandes ganhos”. Sua hipótese central é que, uma vez formada uma tendência, um recuo do MACD no meio do caminho é uma oportunidade de entrada, e após o recuo a direção original continuará. Mas os 18/90 segmentos lucrativos mostram que essa hipótese não se concretizou na maioria das janelas——o recuo não se tornou continuação, mas sim o ponto de partida de uma reversão. As fraquezas vêm daí: em mercados laterais e ambientes de baixa volatilidade, “recuo” e “fim de tendência” são difíceis de distinguir, os stops são acionados repetidamente, e uma relação lucro/perda próxima de 1:1 obriga cada erro de julgamento a ser compensado por uma taxa de acerto posterior elevada. Também é bastante sensível a parâmetros: uma leve mudança em filtros como o limiar de ADX altera claramente o número e a qualidade das entradas. Mais preocupante ainda é a distribuição de retornos extremamente assimétrica: mediana -18.9%, máximo +67.7%, com o resultado geral sustentado por pouquíssimos segmentos; mudar a divisão pode inverter a conclusão——um sinal típico de overfitting. Dois pontos metodológicos precisam ser esclarecidos. O texto original fornece a lógica da estratégia, mas interval, macd_fast, macd_slow, macd_signal, adx_period, adx_threshold, position_size e stopPercent, esses oito itens, não foram fornecidos. Esta avaliação os preencheu conforme a convenção do setor, portanto o que foi testado é uma versão com parâmetros aproximados, não a original. Além disso, os 90 backtests foram obtidos dividindo a mesma história em 6 janelas não sobrepostas e repetindo 15 rodadas de bordas com jitter para obter 90 divisões; não são 90 amostras independentes e não podem ser lidos como 90 testes independentes. A amostra também cobre apenas o período de setembro de 2023 a março de 2026. Portanto, para julgá-lo basta olhar dois números: a proporção de segmentos lucrativos de 18/90 mostra que ele não ganha dinheiro na maior parte do tempo; a mediana do retorno por segmento de -18.9% contra o +30.5% do buy-and-hold mostra que ele é pior até do que simplesmente manter. O +67.7% do melhor segmento é real, mas isso mostra poder de explosão em condições específicas de mercado, não a norma. Este conteúdo é uma reprodução e validação de dados históricos e não constitui recomendação de investimento; esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 18 de 90 lucrativas · mediana -18.9%

90 cortes, 53 lucrativos, máximo +18.6% mas fica atrás do buy-and-hold
ZECUSDT · 5m · 2026-10-16
A conclusão central desta verificação de replicação da Estratégia de sniper de confirmação multicamada do ZEC é: de 90 cortes, 53 segmentos foram lucrativos, mediana do retorno por segmento +2.5%, mas, no mesmo período, a média dos retornos de buy-and-hold por segmento foi +42.3%, portanto ela não superou não fazer nada. Ter mais da metade dos segmentos lucrativos não significa que os retornos bastem para compensar o risco e o custo de oportunidade. O teste foi 15 rodadas × 6 segmentos = 90 backtests, que são 90 cortes diferentes dos mesmos dados, não amostras independentes. Mediana do retorno por segmento +2.5%, máximo +18.6%, mínimo -7.8%, drawdown mais profundo 10.7%, segmentos lucrativos 53/90, liquidação 0 segmento; lucro médio por operação $572, perda média $252. Melhor segmento 2026-09-02 a 2026-10-14 retorno +18.6%, drawdown mais profundo desse segmento 4.0%; pior segmento 2026-06-15 a 2026-07-25 retorno -7.8%, drawdown mais profundo desse segmento 7.8%. No mesmo período, a média dos retornos de buy-and-hold por segmento foi +42.3%. Ela aposta que, após vários indicadores confirmarem simultaneamente, o preço continuará uma tendência ou momentum por um tempo, em vez de reverter imediatamente. A confirmação multicamada pretende filtrar sinais de lateralização e entrar apenas quando as condições ressoam. Essa hipótese tende a se sustentar quando a tendência continua e a volatilidade aumenta; o melhor segmento +18.6% com drawdown de apenas 4.0% mostra que, nesse segmento, os sinais de confirmação combinaram bem com o movimento posterior, com os retornos concentrados em poucos segmentos a favor. As fraquezas também são claras. Os segmentos lucrativos foram apenas 53/90, ou seja, quase metade dos cortes não ganhou dinheiro; a mediana +2.5% mostra que na maioria das vezes houve apenas um pequeno ganho ou uma pequena perda. Se entrar em lateralização ou baixa volatilidade, a confirmação de múltiplos indicadores pode disparar com frequência e falhar rapidamente, e a perda média por operação de $252 seria acumulada repetidamente. A sensibilidade a parâmetros também é crítica: assim que as médias móveis rápida/lenta, RSI, ADX ou o múltiplo de stop ATR se deslocam, tanto o número de sinais quanto a distância do stop mudam. O pior segmento -7.8% e o drawdown mais profundo desse segmento também em 7.8% mostram que esse segmento ficou sob pressão quase do início ao fim, da máxima à mínima. Os dois números que mais permitem ao leitor julgar são segmentos lucrativos 53/90 e média de buy-and-hold +42.3%. O primeiro mostra que, na maioria dos cortes, ela não lucrou de forma estável; o segundo mostra que mesmo o melhor corte único, +18.6%, ficou abaixo do retorno médio por segmento do buy-and-hold no mesmo período. Nesta amostra, o retorno do sniper de timing não compensa o retorno de manutenção perdido. O drawdown mais profundo 10.7% responde quanto se perdeu no máximo; o risco não estava fora de controle, mas o lado do retorno foi mais fraco. As limitações precisam ser declaradas com honestidade: o texto original não forneceu ma_period_fast, ma_period_slow, rsi_period, rsi_threshold, adx_period, adx_threshold, atr_period, stop_atr_multiple; esses parâmetros foram preenchidos conforme a convenção do setor e não podem ser considerados uma replicação real sob os parâmetros originais. Nos cortes, as 15 rodadas alteram aleatoriamente as bordas da janela e a semente foi salva, permitindo reproduzir os mesmos 90 cortes, mas ainda são variações de cortes dos mesmos dados, não amostras independentes. Este conteúdo é uma verificação de replicação de dados históricos, não constitui aconselhamento de investimento, e esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 53 de 90 lucrativas · mediana +2.5%

Apenas 50 de 90 segmentos lucrativos, mediana +0.7% abaixo de buy-and-hold +4.5%
BTCUSDT · 5m · 2026-10-15
O backtest de 90 cortes de Reversão após rompimento falho (MTF) em BTCUSDT 5m não é um resultado fácil: segmentos lucrativos 50/90, retorno mediano por segmento apenas +0.7%, enquanto o retorno médio por segmento de buy-and-hold no mesmo período foi +4.5%. Isso mostra que, embora raramente liquide (0 segmentos, proporção 0.0%), na maioria dos cortes ganha pouco e, no geral, não supera claramente “não fazer nada”. Colocando os números na mesa: os 90 backtests vêm de 90 cortes diferentes dos mesmos dados, não de 90 amostras independentes. O maior retorno por segmento foi +17.5%, o menor -20.7%, o drawdown mais profundo 23.5%; o melhor segmento foi a rodada 7, segmento 3, 2026-05-18 至 2026-06-26, retorno por segmento +17.5%, drawdown mais profundo desse segmento 9.9%; o pior segmento foi a rodada 13, segmento 5, 2026-08-04 至 2026-08-31, retorno por segmento -20.7%, drawdown mais profundo desse segmento 23.5%. Lucro médio por operação $307, perda média por operação $221, o valor dos lucros supera o das perdas, mas o retorno mediano por segmento foi apenas +0.7%, indicando que uma vantagem por operação não basta para elevar o resultado geral. O pior segmento, com um -20.7% e drawdown 23.5% de uma vez, também alerta que o risco de cauda é muito maior que o retorno mediano. Em que esta estratégia aposta? Pelo nome, ela aposta na “reversão após rompimento falho”: se o preço rompe uma faixa-chave e não consegue continuar, isso é considerado falha, e ela assume o lado oposto apostando que o preço volta à faixa ou se move na direção contrária. Em outras palavras, ela ganha com falsos rompimentos e reversão à média em ranges, não com continuação de tendência. Portanto, quando o mercado gera falsos rompimentos com frequência e o preço oscila dentro de uma faixa, ela acumula pequenos lucros com mais facilidade; quando o mercado entra em tendência forte e continua em uma única direção após o rompimento, os sinais de reversão são refutados repetidamente, e o -20.7% do pior segmento é a manifestação desse ambiente. Em baixa volatilidade, os próprios rompimentos diminuem, a estratégia pode não ter sinais suficientes; a sensibilidade a parâmetros também pode amplificar essa instabilidade. Do ponto de vista da relação risco-retorno, alguns números merecem mais atenção. Primeiro, segmentos lucrativos 50/90: pouco mais da metade, mostrando que sua vantagem de taxa de acerto não é espessa. Segundo, retorno mediano por segmento +0.7% contra retorno médio por segmento de buy-and-hold +4.5%: pelo menos metade dos cortes teve retorno por segmento abaixo da média de buy-and-hold, mostrando que não supera sistematicamente o simples ato de manter. Terceiro, drawdown mais profundo 23.5%, enquanto o retorno mediano é apenas +0.7%, o que significa que um segmento ruim pode apagar os resultados de muitos segmentos bons. Para julgar se funciona, o leitor não deve olhar apenas o máximo +17.5%, mas sim a mediana, a proporção de segmentos lucrativos e o drawdown mais profundo. É preciso declarar honestamente as limitações: interval, donchian_period, invalidation_period, position sizing não foram fornecidos no texto original e foram preenchidos conforme a convenção do setor, enquanto o restante foi copiado do original; portanto, esta reprodução não é necessariamente igual aos parâmetros exatos da estratégia original. O método de backtest dividiu todo o histórico em 6 janelas não sobrepostas, repetiu 15 rodadas e perturbou aleatoriamente as fronteiras das janelas, totalizando 90; a seed aleatória foi registrada, e a mesma seed pode reproduzir exatamente os mesmos 90 cortes; mas os 90 cortes ainda vêm dos mesmos dados, o poder explicativo estatístico é limitado e não podem ser tratados como 90 amostras independentes. Este conteúdo é uma verificação por reprodução de dados históricos, não constitui aconselhamento de investimento, e esta plataforma não recomenda, classifica nem ordena.
15×6=90 janelas · 50 de 90 lucrativas · mediana +0.7%
50 de 90 segmentos lucrativos, mediana +1.9%, drawdown mais profundo 30.4%
BTCUSDT · 15m · 2026-10-14
Nos 90 cortes de backtest de Liquidity Sweep Absorption Reversal em BTCUSDT 15m, 50 segmentos foram lucrativos e 40 foram perdedores, com retorno mediano por segmento de +1.9%. Superou o buy-and-hold do mesmo período, cuja média por segmento foi -3.1%, mas a vantagem não é uniforme: a maioria dos cortes ganha pouco ou nada, e a diferença real vem de alguns poucos segmentos explosivos. Primeiro, a estrutura da amostra: estes 90 não são 90 amostras independentes, mas o mesmo histórico cortado em 6 janelas não sobrepostas e repetido por 15 rodadas (cada rodada altera aleatoriamente as bordas das janelas), resultando em 90 cortes diferentes, totalmente reproduzíveis com a mesma semente aleatória. Retorno mediano por segmento +1.9%, máximo +80.2%, mínimo -23.5%; o drawdown mais profundo entre os 90 segmentos foi 30.4%, e 0 segmentos foram liquidados (0.0%). Lucro médio por operação 893 USD, perda média por operação 505 USD; a relação lucro/perda parece favorável, mas os 0 segmentos liquidados vêm de manter baixa a exposição a risco por operação, o que não significa que perdas extremas tenham sido eliminadas. Os dois segmentos extremos ilustram melhor o problema. O melhor segmento (rodada 8, segmento 5, 2026-06-05 → 2026-08-19) teve retorno de +80.2%, e seu drawdown mais profundo foi de apenas 5.2%; o pior segmento (rodada 15, segmento 3, 2026-01-29 → 2026-03-31) teve retorno de -23.5%, enquanto seu drawdown mais profundo foi 30.4% — durante a manutenção é preciso suportar perdas flutuantes mais feias que o resultado final nos livros. A mediana +1.9% fica entre esses dois extremos, mostrando que ele não ganha dinheiro coletando aluguel de forma estável; o desempenho depende muito de em qual segmento você por acaso corta. O que ele aposta: após a liquidez perto de níveis-chave ser rapidamente varrida, o preço é absorvido e reverte, ou seja, aposta na reversão à média depois do pavio. Essa hipótese tem maior chance de se sustentar em zonas laterais e de liquidez densa; uma vez que vira tendência unilateral, o lado varrido não volta e os stop-loss são acionados em sequência. Períodos de baixa volatilidade e volume fraco também são desfavoráveis, porque o sweep em si é definido por uma expansão anormal do volume. A sensibilidade a parâmetros é o segundo risco oculto: se donchian_period, volume_ma_period, atr_period, stop_atr_mult, target_opposite_band mudarem ligeiramente, a frequência de acionamento e a distância do stop também mudam, e 40 dos 90 cortes já eram perdedores. A origem dos parâmetros precisa ser declarada com honestidade: os cinco parâmetros acima não foram fornecidos no texto original; este artigo os preenche conforme a convenção do setor e copia o restante do original. Portanto, estes 90 segmentos só verificam se a estrutura pode ser reproduzida, não se os parâmetros do autor original são melhores — com outro conjunto de parâmetros, a superfície de lucratividade 50/90 pode perfeitamente se deslocar. Sobre a amostra: as 6 janelas não se sobrepõem, mas compartilham o mesmo trecho de histórico; o comprimento dos segmentos é de apenas algumas dezenas de dias, e o retorno por segmento é o retorno total bruto; extrapolá-lo para um horizonte mais longo distorceria gravemente o resultado. Este conteúdo é uma verificação de reprodução de dados históricos, não constitui aconselhamento de investimento; esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 50 de 90 lucrativas · mediana +1.9%
61 lucrativos em 90 cortes, mediana +8.3%, não superou o buy-and-hold
BTCUSDT · 1h · 2026-10-13
Este “Signal Comparison Testbed” no BTCUSDT 1h, em 90 cortes históricos, teve 61 segmentos lucrativos, 0 segmentos liquidados, e rentabilidade mediana por segmento de +8.3%, o que não parece ruim; mas no mesmo período a rentabilidade média por segmento do “buy-and-hold” foi +32.3%, enquanto a pior rentabilidade por segmento da estratégia foi -41.0% e o rebaixamento mais profundo foi 50.3%. Portanto, a conclusão central é: ele não é um benchmark que supera de forma estável o ato de não fazer nada, mas sim uma estrutura de sinais que pode amplificar ganhos em certos mercados de tendência e corroer a curva de capital em janelas desfavoráveis. Primeiro, os fatos dos dados. Os 90 backtests não são 90 amostras independentes, mas 90 formas de corte obtidas ao dividir os mesmos dados em 6 janelas não sobrepostas, repetir 15 rodadas e alterar aleatoriamente as fronteiras; a semente aleatória foi registrada, e a mesma seed pode reproduzir exatamente os mesmos cortes. Rentabilidade mediana por segmento +8.3%, máxima +97.7%, mínima -41.0%; rebaixamento mais profundo 50.3%; segmentos lucrativos 61/90; liquidações 0 segmento. O melhor segmento é a rodada 5, segmento 1, 2023-09-01 a 2024-03-28, rentabilidade do segmento +97.7%, rebaixamento mais profundo desse segmento 10.3%; o pior segmento é a rodada 2, segmento 5, 2025-09-17 a 2026-02-22, rentabilidade do segmento -41.0%, rebaixamento mais profundo desse segmento 50.3%. Lucro médio por operação $3,298, perda média $2,339, indicando que as operações vencedoras são maiores que as perdedoras, mas esse valor não tem contexto de tamanho de posição e não pode, por si só, ser tratado como vantagem de rentabilidade. No que ele aposta? Em uma frase, aposta que o preço continuará após o sinal ser acionado, e que poucas operações lucrativas conseguirão cobrir mais operações perdedoras. Os segmentos lucrativos 61/90 mostram que esse conjunto de regras consegue obter rentabilidade positiva por segmento em mais de dois terços das formas de corte; o lucro médio por operação acima da perda média também apoia a ideia de “deixar os lucros correrem e cortar as perdas”. No entanto, a rentabilidade mediana por segmento é apenas +8.3%, enquanto o benchmark buy-and-hold tem média +32.3% por segmento, o que significa que o nível de rentabilidade na maioria dos cortes não é destacado; sem aqueles poucos segmentos extremamente bons, a diferença entre a estratégia e “não fazer nada” seria ainda mais evidente. As fraquezas também são claras. A pior rentabilidade por segmento -41.0%, o rebaixamento mais profundo 50.3%, contrastam fortemente com o melhor segmento +97.7%/rebaixamento 10.3%, mostrando que ele é muito sensível ao tipo de mercado e às fronteiras das janelas. Em mercados laterais, ambientes de baixa volatilidade ou quando os sinais se invertem com frequência, a hipótese de continuação falha facilmente e os rebaixamentos podem ser amplificados; em tendências unidirecionais, ele pode gerar alta rentabilidade por segmento. Os dois números que o leitor mais deve observar são segmentos lucrativos 61/90 e mediana +8.3%, que mostram “rentabilidade positiva na maior parte do tempo, mas de magnitude moderada”; depois, rebaixamento mais profundo 50.3% e benchmark +32.3%, que mostram “o risco de cauda é grande, e ele não supera de forma estável o buy-and-hold”. As limitações da origem dos parâmetros e do método devem ser explicadas. O texto original não forneceu o interval, os indicadores e parâmetros específicos das quatro fontes de gatilho de entrada, a forma e os parâmetros específicos das regras de saída, nem o valor da posição; estes foram preenchidos conforme a convenção do setor, e o restante foi copiado do original. Portanto, esta reprodução pode verificar o desempenho histórico sob “este conjunto de parâmetros preenchidos e esta forma de corte”; não pode provar que a estratégia original seja válida com quaisquer parâmetros; sensibilidade a parâmetros, custos de transação, slippage, taxas de financiamento etc. também não estão refletidos nos fatos. O período amostral e a forma de corte das janelas determinam os resultados; mudar a seed pode reproduzir o mesmo conjunto de cortes, mas isso não significa que outro período histórico produzirá a mesma distribuição. Este conteúdo é uma verificação de reprodução de dados históricos, não constitui aconselhamento de investimento, e esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 61 de 90 lucrativas · mediana +8.3%
47 de 90 cortes lucrativos, retorno mediano por segmento +0.2%, atrás do buy-and-hold
BTCUSDT · 1h · 2026-10-12
Começando pela conclusão: nos 90 backtests deste Crypto Turtle Trend-Following em BTCUSDT 1h, 47 foram lucrativos e 43 deram prejuízo; o retorno mediano por segmento foi de apenas +0.2%, enquanto o benchmark buy-and-hold, que não fazia nada, teve média de +30.9% por segmento no mesmo período. Ele não quebrou (0 segmentos), e de fato ganhou dinheiro, mas, sob esse corte de validação, no geral ficou abaixo de “apenas segurar”, e na maior parte do tempo basicamente girou no mesmo lugar. Os números específicos se distribuem assim: dos 90 segmentos, o maior retorno de segmento foi +11.5%, o menor foi -8.7%, e a mediana foi +0.2%; o drawdown mais profundo entre todos os segmentos foi 14.8%. O melhor segmento foi a rodada 7, segmento 6, com retorno de segmento +11.5% e drawdown mais profundo desse segmento de 6.1%; o pior segmento foi a rodada 13, segmento 5, com retorno de segmento -8.7% e drawdown mais profundo desse segmento de 12.4%. O lucro médio por trade foi 1230 USD, a perda média por trade foi 621 USD, e a relação lucro/perda ficou próxima de 2:1, mas o número de segmentos lucrativos não foi dominante—essa é a combinação-chave para julgar seu caráter. No que ele aposta? Em resumo, que uma vez que uma tendência se forma, ela continua. A estratégia usa rompimentos do canal Donchian para decidir as entradas, usa ATR para medir a volatilidade e definir stops, e conta com poucos trechos direcionais suaves para recuperar muitas perdas pequenas. Uma relação lucro/perda de 2:1 combinada com uma taxa de acerto de 47/90 é a impressão digital típica desse tipo de design: não vence muitas vezes, e depende de que cada vitória seja grande o suficiente para cobrir as frequentes pequenas perdas. Portanto, sua fonte de lucro não é “acertar a direção”, mas “sair com pequena perda quando erra e deixar o lucro correr quando acerta”. As fraquezas também são claras: ele teme lateralização e baixa volatilidade. Quando o preço cruza repetidamente as bordas do canal, os sinais de breakout disparam um após o outro e logo são eliminados por stops de ATR em movimentos contrários, formando uma sequência de pequenas perdas; e quando a tendência demora a começar, aqueles grandes segmentos vencedores que deveriam contribuir com o principal retorno não aparecem. A enorme diferença entre a mediana +0.2% e o máximo +11.5% mostra que os retornos estão altamente concentrados em pouquíssimas janelas—mudar o conjunto de limites de corte pode fazer a conclusão deslizar de “pequeno lucro” para “pequeno prejuízo”. Ele também é sensível a parâmetros: qualquer mudança no período do canal, no múltiplo de ATR ou no percentual de risco por trade altera a frequência de entrada e a distância do stop, e portanto o resultado de todo o segmento. Um ponto precisa ser dito com honestidade: o texto original não forneceu os cinco parâmetros donchian_entry_period, donchian_exit_period, atr_period, atr_stop_multiple e risk_percent. Esta validação foi concluída adotando valores de prática comum do setor e copiando o restante da configuração; portanto, o que é apresentado aqui é “o desempenho desta ideia sob parâmetros comuns”, não o desempenho da configuração original. Além disso, os 90 backtests não são 90 amostras independentes: é o mesmo histórico dividido em 6 janelas não sobrepostas, com os limites perturbados por 15 rodadas, resultando nos 90 cortes. A semente aleatória foi registrada, e usando o mesmo seed é possível reproduzir integralmente os mesmos 90 cortes. O intervalo da amostra é limitado ao histórico fornecido; períodos mais antigos e outros instrumentos não são cobertos. Este conteúdo é uma validação de reprodução de dados históricos e não constitui aconselhamento de investimento. Esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 47 de 90 lucrativas · mediana +0.2%
66/90 segmentos lucrativos, mediana +12.2% fica atrás da média de manutenção
BTCUSDT · 1h · 2026-10-11
A estratégia EVWMA-VWAP MACD no BTCUSDT 1h, em 90 backtests por divisão, dá uma resposta muito típica: na maioria das divisões ela lucra, mas lucra menos do que não fazer nada. 66 de 90 segmentos foram lucrativos, e nenhum segmento foi liquidado; porém a mediana do retorno por segmento foi de apenas +12.2%, enquanto, no mesmo período, simplesmente manter o ativo sem nenhuma negociação teve média de retorno por segmento de +30.1%. Em outras palavras, essa estratégia venceu as perdas nos dados históricos, mas não venceu a manutenção. Divisões diferentes mudam muito o resultado. O melhor segmento foi a rodada 3, segmento 1 (2023-09-01 → 2024-04-09), com retorno de segmento de +52.9% e drawdown máximo de apenas 10.4% no mesmo segmento; o pior segmento foi a rodada 6, segmento 5 (2025-09-30 → 2026-03-03), com retorno de segmento de -23.1% e drawdown máximo de até 27.1% no mesmo segmento. Juntando os 90 segmentos, o drawdown mais profundo foi de 30.1%, o que é a resposta direta para quanto ela perdeu no máximo nos dados históricos. No nível de trade, o lucro médio foi $1,722 e a perda média foi $856; a comparação em valores parece razoável, mas precisa ser lida junto com a enorme diferença entre retornos de segmento de +52.9% e -23.1%. O que ela aposta? A hipótese central é que, uma vez formada, a tendência continua. Com MACD como fonte de sinal, somado a EVWMA e VWAP participando da suavização de preço, o objetivo não é prever pontos de reversão, mas esperar que, após um golden cross, o preço continue subindo por um trecho, e que, após um death cross, continue caindo por um trecho. A proporção de 66/90 segmentos lucrativos mostra que essa hipótese não foi refutada na maioria das divisões; o lucro médio de $1,722 claramente maior que a perda média de $856 também mostra que seus retornos não vêm de acumular pequenos lucros frequentes, mas de algumas poucas grandes operações vencedoras cobrindo mais pequenos stop-outs. Essa é a forma típica de uma estratégia de seguir tendência, e a distribuição de retornos é naturalmente assimétrica. As fraquezas também estão escritas nos números. O MACD cruza repetidamente em mercados laterais, e o parâmetro de stop-loss stopPercent determina com que frequência ela é estopada; em condições de baixa volatilidade e lateralização estreita, a hipótese de continuação de tendência é a mais provável de falhar, a estratégia abre e fecha posições repetidamente, e stop-losses e custos de negociação se acumulam juntos. O drawdown máximo do pior segmento, 27.1%, já está próximo do drawdown máximo global de 30.1%, indicando que grandes drawdowns não são distribuídos uniformemente, mas concentrados nos segmentos em que a tendência reverte e os lucros não realizados são devolvidos de uma vez. Em contrapartida, o +52.9% do melhor segmento veio acompanhado de apenas 10.4% de drawdown, apontando para um mercado de tendência unidirecional suave. Em resumo, ela ganha dinheiro com tendências, ao custo de desgaste contínuo quando não há tendência; a diferença entre a mediana de retorno por segmento de +12.2% e o pior segmento de -23.1% também sugere que ela é bastante sensível a qual trecho de mercado é cortado. As limitações metodológicas precisam ser ditas claramente. Primeiro, esses 90 backtests vêm de 15 rodadas × 6 segmentos de divisão dos mesmos dados, não de 90 amostras independentes; as janelas não se sobrepõem, mas compartilham o mesmo período histórico de mercado, então 66/90 não pode ser lido como taxa de acerto independente. Segundo, os parâmetros não foram dados no texto original: evwma_length, macd_smoothing_length, signal_smoothing_length, stopPercent, e a correção do position_value de 50000 a 100000 para posição cheia, foram todos preenchidos conforme convenções do setor. Isso significa que os resultados reproduzidos correspondem a um conjunto de parâmetros substitutos, e não aos valores originais; com outro conjunto de parâmetros, a conclusão pode ser bem diferente. Terceiro, a semente aleatória já foi registrada, e qualquer pessoa usando o mesmo seed pode reproduzir exatamente as mesmas 90 divisões, mas o que pode ser reproduzido é a própria divisão, não o desempenho futuro dessa estratégia; a amostra também cobre apenas o intervalo histórico, sem validação fora da amostra. Este conteúdo é uma verificação de reprodução de dados históricos, não constitui aconselhamento de investimento, e esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 66 de 90 lucrativas · mediana +12.2%
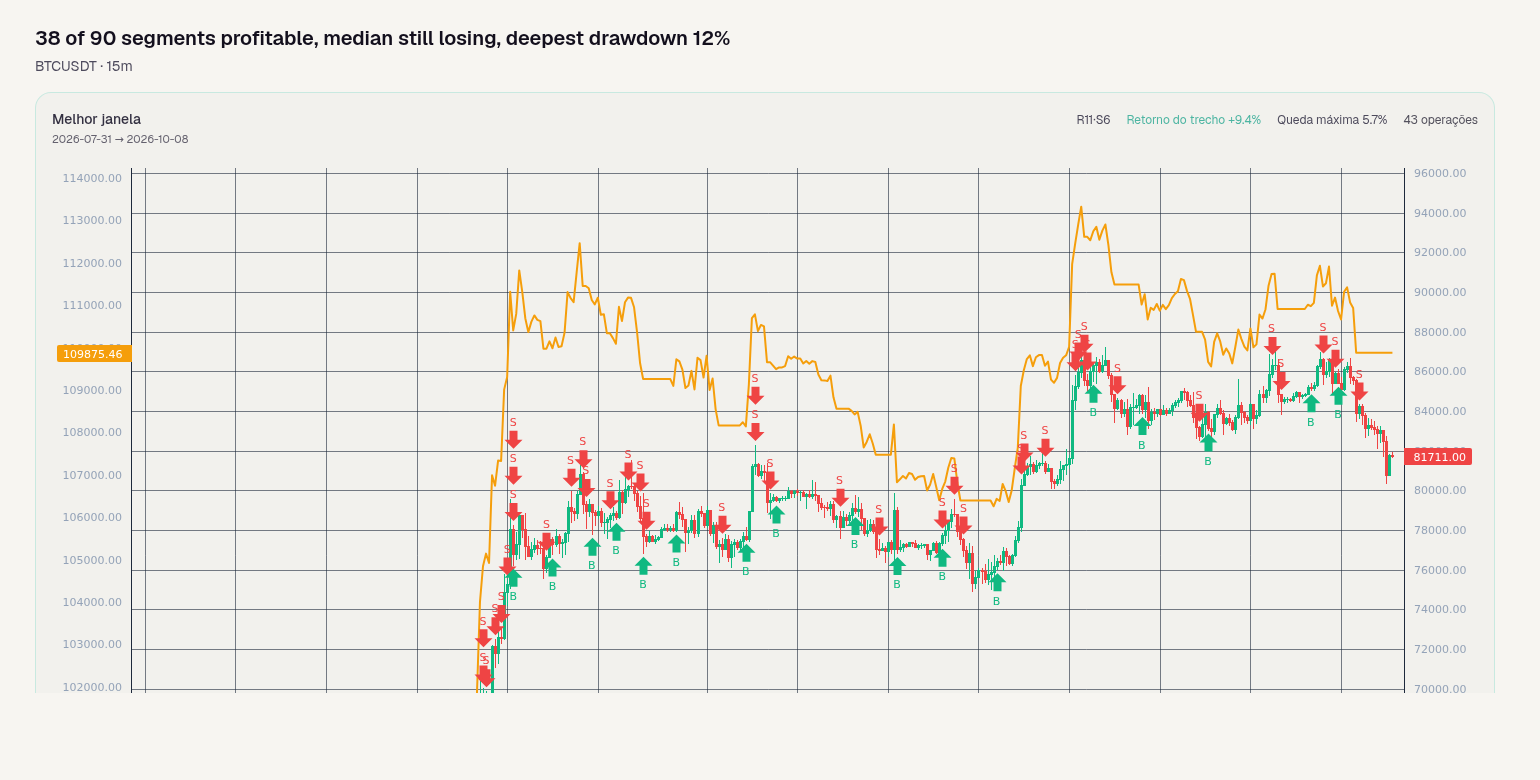
38 de 90 segmentos lucrativos, mediana ainda negativa, drawdown máximo 12%
BTCUSDT · 15m · 2026-10-10
O scalping de engulfing com tendência de 200EMA no BTCUSDT 15m, em 90 cortes históricos, teve apenas 38 segmentos lucrativos, com retorno de segmento mediano -0.8%, máximo +9.4%, mínimo -8.9%, e o drawdown mais profundo entre os 90 segmentos 12.0%. Esse conjunto de números mostra que não é uma estratégia que gera retornos positivos na maior parte do tempo, mas uma abordagem de curto prazo de retorno fino, sensível tanto ao estado do mercado quanto ao corte. No mesmo período, o “buy and hold” teve retorno médio por segmento -3.0%; a mediana da estratégia -0.8% pode parecer uma perda menor, mas é uma mediana comparada a uma média, e a maioria dos segmentos ainda não era lucrativa, então não se pode concluir com base nisso que ela supere de forma estável o fato de não fazer nada. Sua aposta central é: depois que o preço forma um padrão de engulfing na direção de tendência dada pela 200EMA, o momentum de curto prazo continuará. A 200EMA filtra a direção, o candle de engulfing dispara a entrada, e a estratégia ganha de um pequeno trecho de inércia dentro da tendência. Lucro médio por operação $1,125, perda média $1,000, mostrando que a hipótese pode realizar uma pequena vantagem em alguns segmentos de tendência, mas a vantagem é fina; com slippage, taxas ou execução pior, a margem pode ser consumida. A fraqueza também está aqui. Em mercado lateral, a 200EMA tende a ficar plana, o preço a atravessa repetidamente, os padrões de engulfing tendem a se tornar sinais de falso rompimento, e os stops são acionados em sequência; em baixa volatilidade, o preço não percorre espaço suficiente, e a vantagem fina de $1,125 contra $1,000 é ainda mais difícil de cobrir custos. Entre os 90 segmentos, o drawdown mais profundo foi 12.0%; o pior segmento, rodada 7 segmento 5, 2026-05-11→2026-08-18, teve retorno de segmento -8.9%, e o drawdown mais profundo desse segmento foi 10.8%, mostrando que sob cortes desfavoráveis as perdas podem ser bastante concentradas. O melhor segmento, rodada 11 segmento 6, 2026-07-31→2026-10-08, teve retorno de segmento +9.4%, e o drawdown mais profundo desse segmento foi 5.8%, mostrando também que retornos positivos dependem fortemente de janelas de tendência específicas. O que o leitor mais deve observar não é o melhor segmento +9.4%, mas os segmentos lucrativos 38/90 e o retorno de segmento mediano -0.8%. O primeiro mostra que a maioria dos 90 cortes não foi lucrativa; o segundo mostra que o corte típico fica perto de uma pequena perda. Esses dois números amplificam a aleatoriedade do “melhor segmento”. Outro número-chave é o drawdown mais profundo dos 90 segmentos, 12.0%, que responde “quanto se perdeu no máximo”. Comparado com a média por segmento do buy and hold -3.0%, a mediana da estratégia -0.8% pode perder menos em ambientes desfavoráveis, mas isso não equivale a criar retornos positivos de forma estável; é mais parecido com reduzir a exposição à queda em alguns intervalos. Metodologicamente, os 90 backtests não são 90 amostras independentes, mas 90 cortes diferentes obtidos ao dividir o mesmo histórico em 6 janelas não sobrepostas, repetir 15 rodadas e agitar aleatoriamente as fronteiras; a semente aleatória foi armazenada e a mesma semente pode reproduzir os mesmos cortes, portanto a conclusão depende fortemente do corte. Em parâmetros, rsi_period, interval, stopPercent, risk_percent não foram fornecidos no original e foram preenchidos conforme convenção do setor, com o restante copiado do original, o que significa que os resultados podem variar com esses valores padrão. Este conteúdo é uma validação de reprodutibilidade de dados históricos, não constitui aconselhamento de investimento, e esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 38 de 90 lucrativas · mediana -0.8%
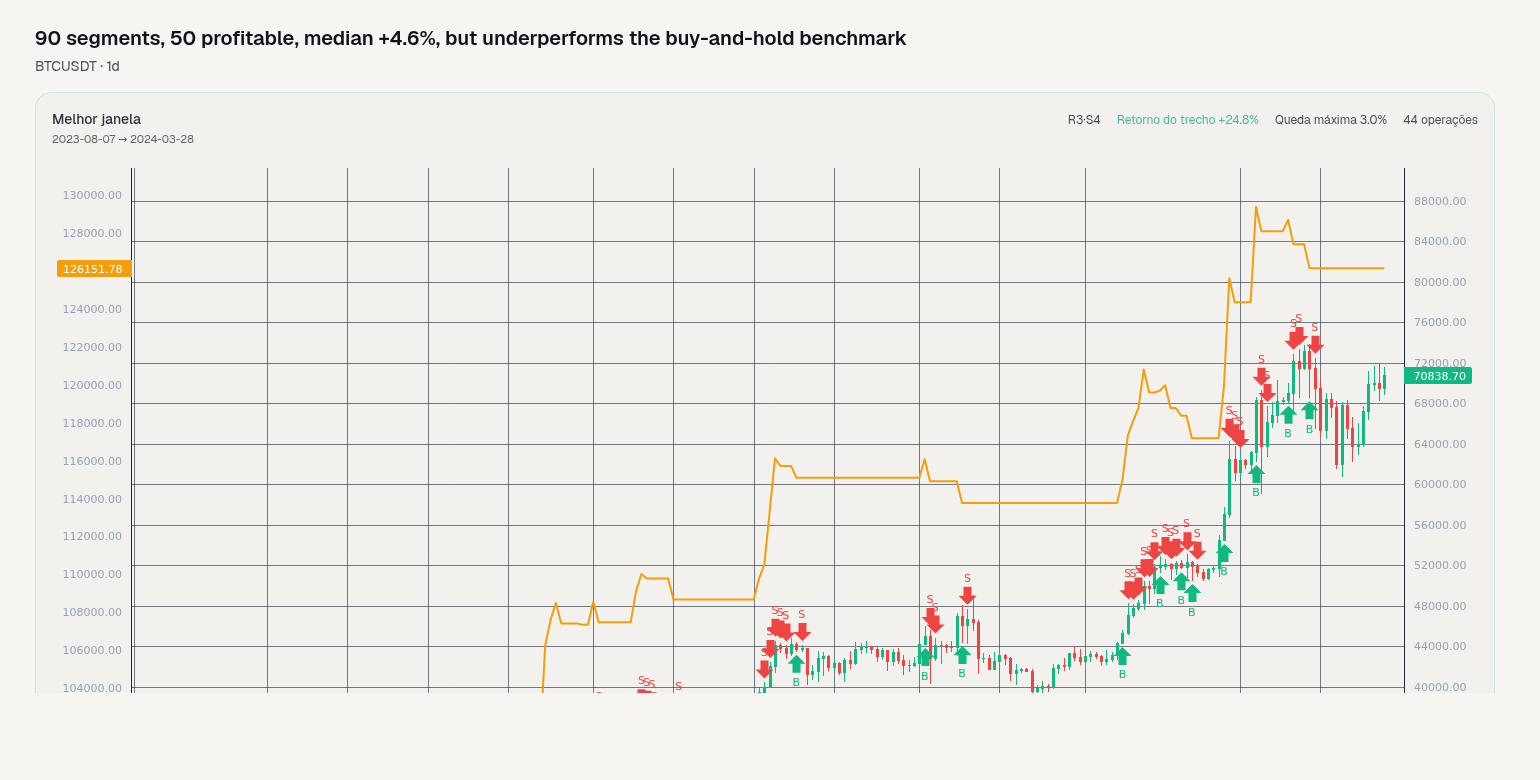
90 segmentos, 50 lucrativos, mediana +4.6%, mas abaixo do benchmark de buy-and-hold
BTCUSDT · 1d · 2026-10-09
O primeiro ponto que vale a pena observar na Estratégia de tendência de rompimento de canal ATR é este: de 90 divisões, 50 foram lucrativas; mediana do retorno por segmento +4.6%, máximo +24.8%, mínimo -14.3%, drawdown mais profundo 14.7%. Mas, no mesmo conjunto de divisões, não fazer nada e simplesmente manter o instrumento deu um retorno médio por segmento de +101.4%. Então a conclusão não é complicada: neste histórico, ela não superou a manutenção, pelo menos não na maioria das divisões. Os 90 backtests também não são 90 amostras independentes; são o resultado de cortar o mesmo histórico em 6 janelas não sobrepostas e repetir 15 rodadas com diferentes jitters de limites. Segmentos lucrativos 50/90 significa que quase metade das divisões não ganhou dinheiro. 0 segmentos de liquidação, lucro médio por operação $1,331, perda média por operação $797. Sua aposta central é que, uma vez que uma tendência se forma, a probabilidade de continuação é maior que a de reversão. O rompimento de canal é responsável por entrar quando o preço sai de uma faixa, enquanto o ATR é usado para se adaptar à volatilidade e ajudar a definir stop-loss ou exposição ao risco. Quando a tendência é favorável, ele consegue capturar um trecho de lucro com um drawdown relativamente raso; o melhor segmento é a Rodada 3, Segmento 4, de 2023-08-07 a 2024-03-28, com retorno por segmento +24.8% e drawdown mais profundo desse segmento 3.1%; quando a tendência não é favorável, os rompimentos se tornam falsos rompimentos, e entradas e saídas repetidas fazem as perdas se acumularem; o pior segmento é a Rodada 6, Segmento 2, de 2021-01-17 a 2022-03-17, com retorno por segmento -14.3% e drawdown mais profundo desse segmento 14.6%. A fraqueza também está aqui. Mercados em range, baixa volatilidade e ranges repetidos são o ambiente em que esse tipo de estratégia falha mais facilmente. O preço não tem direção sustentada; os sinais de rompimento de canal aparecem e desaparecem com frequência. Embora a perda média por operação $797 seja menor que o lucro médio $1,331, se houver perdas consecutivas, o retorno por segmento fica negativo. O fato de os segmentos lucrativos serem apenas 50/90 também mostra que o resultado é muito sensível ao método de divisão: mudar o início da janela pode puxar a mediana +4.6% para qualquer um dos lados pelo máximo +24.8% ou pelo mínimo -14.3%. Isso não é evidência forte de amostras independentes; é mais parecido com múltiplos testes de divisão do mesmo histórico. Há outra limitação importante: o texto original não forneceu os cinco parâmetros donchian_period, ma_period, atr_period, risk_percent_value, stop_percent; desta vez, eles foram preenchidos conforme a convenção do setor, e o restante foi copiado do original. Ou seja, os resultados dependem desses valores não confirmados pelo original. A semente aleatória de divisão já foi registrada no banco de dados e é reproduzível, mas isso só garante divisões consistentes; não elimina a incerteza trazida pela escolha de parâmetros. 0 segmentos de liquidação significa que nenhuma liquidação foi acionada neste lote de backtests, mas não significa que condições extremas de mercado não possam ocorrer. A comparação com não fazer nada é o que mais deve ser lembrado: o retorno médio por segmento do benchmark de buy-and-hold é +101.4%, enquanto a mediana do retorno por segmento da estratégia é +4.6% e o máximo é +24.8%. Mesmo que ela controle o drawdown mais profundo em 14.7%, neste histórico também não superou a manutenção. Portanto, para julgar se funciona, não se pode olhar apenas para um segmento de +24.8%, nem apenas para 0 segmentos de liquidação; é preciso olhar ao mesmo tempo para os segmentos lucrativos 50/90, a distribuição do retorno por segmento e a diferença em relação ao benchmark de buy-and-hold. Este conteúdo é uma verificação reproduzível de dados históricos e não constitui aconselhamento de investimento; esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 50 de 90 lucrativas · mediana +4.6%
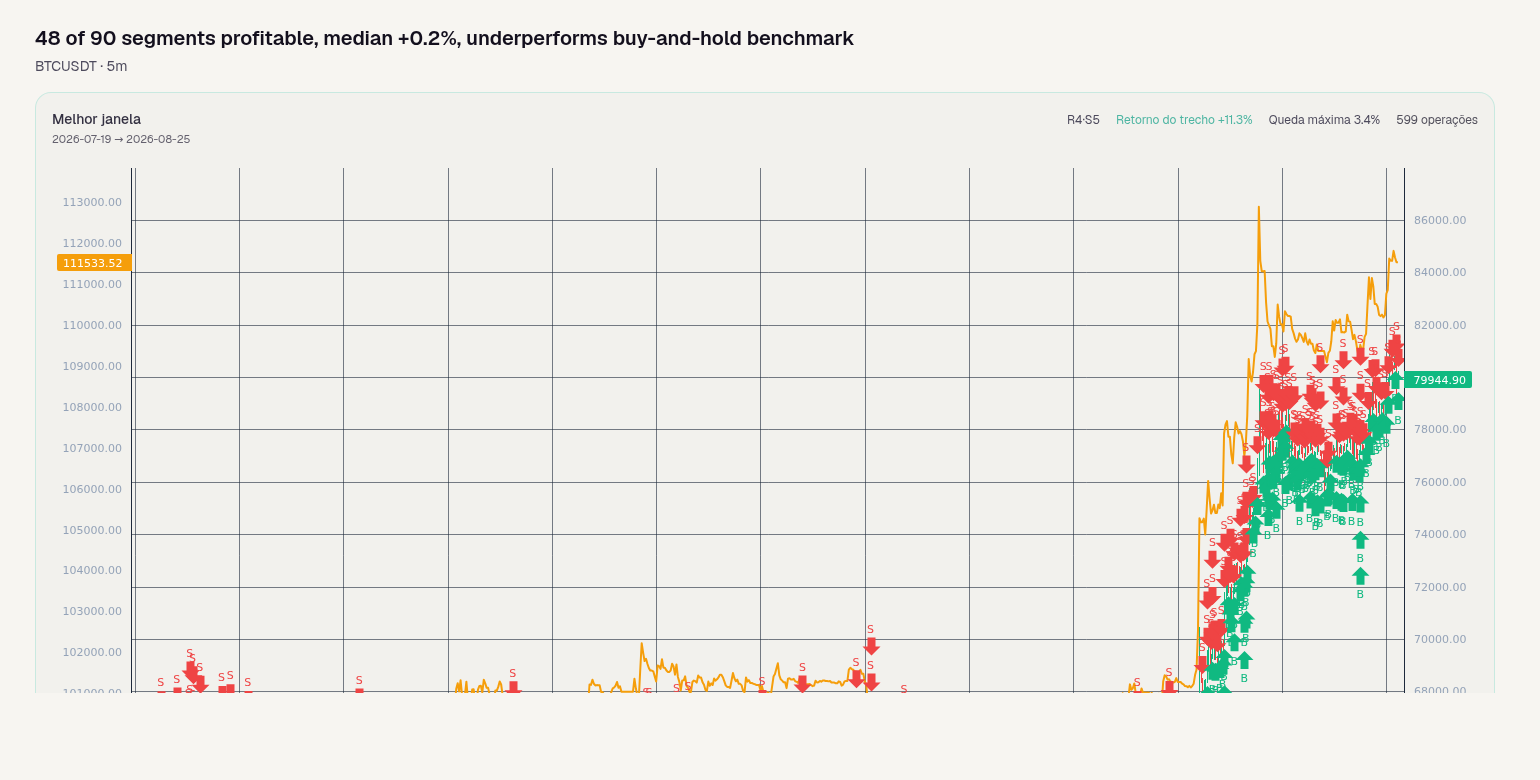
48 de 90 segmentos lucrativos, mediana +0.2%, abaixo do benchmark de comprar e manter
BTCUSDT · 5m · 2026-10-08
A Estratégia de reversão em pullback ao VWAP foi backtestada em BTCUSDT 5m com 90 formas de corte: 48 segmentos lucrativos, mediana do retorno por segmento +0.2%, máximo +11.3%, mínimo -8.2%, drawdown máximo 10.8%. No mesmo período, o retorno médio de comprar e manter por segmento foi +5.1%. Juntando esses números, a conclusão é: na maioria das formas de corte, ela fica apenas perto do ponto de equilíbrio e não supera de forma estável o fato de não fazer nada. Essas 90 vezes não são 90 amostras independentes, mas 90 formas de corte obtidas ao dividir o mesmo histórico em 6 janelas não sobrepostas, repetir 15 rodadas e deslocar aleatoriamente as bordas. A semente aleatória já foi registrada, e a mesma seed consegue reproduzir exatamente os mesmos cortes. O melhor segmento é a rodada 4, segmento 5, 2026-07-19 a 2026-08-25, retorno do segmento +11.3%, drawdown máximo desse segmento 3.4%; o pior segmento é a rodada 5, segmento 3, 2026-05-16 a 2026-06-19, retorno do segmento -8.2%, drawdown máximo desse segmento 8.6%. Dos 90 segmentos, nenhum foi liquidado, proporção 0.0%. O lucro médio por operação foi 242 USD e a perda média 80 USD, mas isso é valor, não percentual. Ela aposta que, após o preço se desviar rapidamente, ele faz pullback ao VWAP e reverte perto do VWAP. A hipótese central é a reversão à média de curto prazo: o fluxo de ordens forma absorção ou supressão ao redor do VWAP, e o preço volta a andar após o pullback. A fonte de lucro é esse movimento curto após a confirmação do pullback. Mas a mediana do retorno por segmento é apenas +0.2%, indicando que essa hipótese só se realiza em parte das janelas e que, na maioria das vezes, a vantagem não é evidente. As fraquezas são mais evidentes em oscilação e baixa volatilidade. O preço atravessa repetidamente o VWAP, o ruído do sinal é alto, e os stop-loss são acionados com frequência facilmente; em tendências fortes, após o pullback não há reversão, e as posições contra a tendência ficam arrastadas. O pior segmento -8.2% e o drawdown máximo 10.8% mostram que janelas desfavoráveis consecutivas não são suaves. A proporção de segmentos lucrativos 48/90 passa pouco da metade, e a mediana do retorno está novamente perto de zero, indicando que o resultado pode ser puxado para cima por poucos bons segmentos, como o melhor segmento +11.3%; se os bons segmentos diminuírem, o conjunto enfraquecerá. Outro risco é a sensibilidade a parâmetros: o texto original não forneceu interval, ma_period, volume_ma_period, atr_period, parâmetros de tamanho de posição risk e percentual de stop-loss; estes foram preenchidos conforme a convenção do setor, e o restante foi copiado do texto original. Com outro conjunto de parâmetros, os resultados das 90 formas de corte podem ser diferentes. O que os leitores mais devem observar é a proporção de segmentos lucrativos 48/90, a mediana do retorno por segmento +0.2%, o drawdown máximo 10.8%, e o retorno médio de comprar e manter por segmento +5.1%. Os três primeiros mostram que, na maior parte do tempo, ela não ganha dinheiro e precisa suportar drawdown evidente; o último mostra que, nesse lote de formas de corte, ela não superou o fato de não fazer nada. O período amostral e os valores dos parâmetros são as principais limitações, e a conclusão atual corresponde apenas a esta versão de parâmetros preenchida conforme a convenção. Este conteúdo é uma validação de reprodução de dados históricos, não constitui aconselhamento de investimento, e esta plataforma não recomenda, classifica ou ranqueia.
15×6=90 janelas · 48 de 90 lucrativas · mediana +0.2%
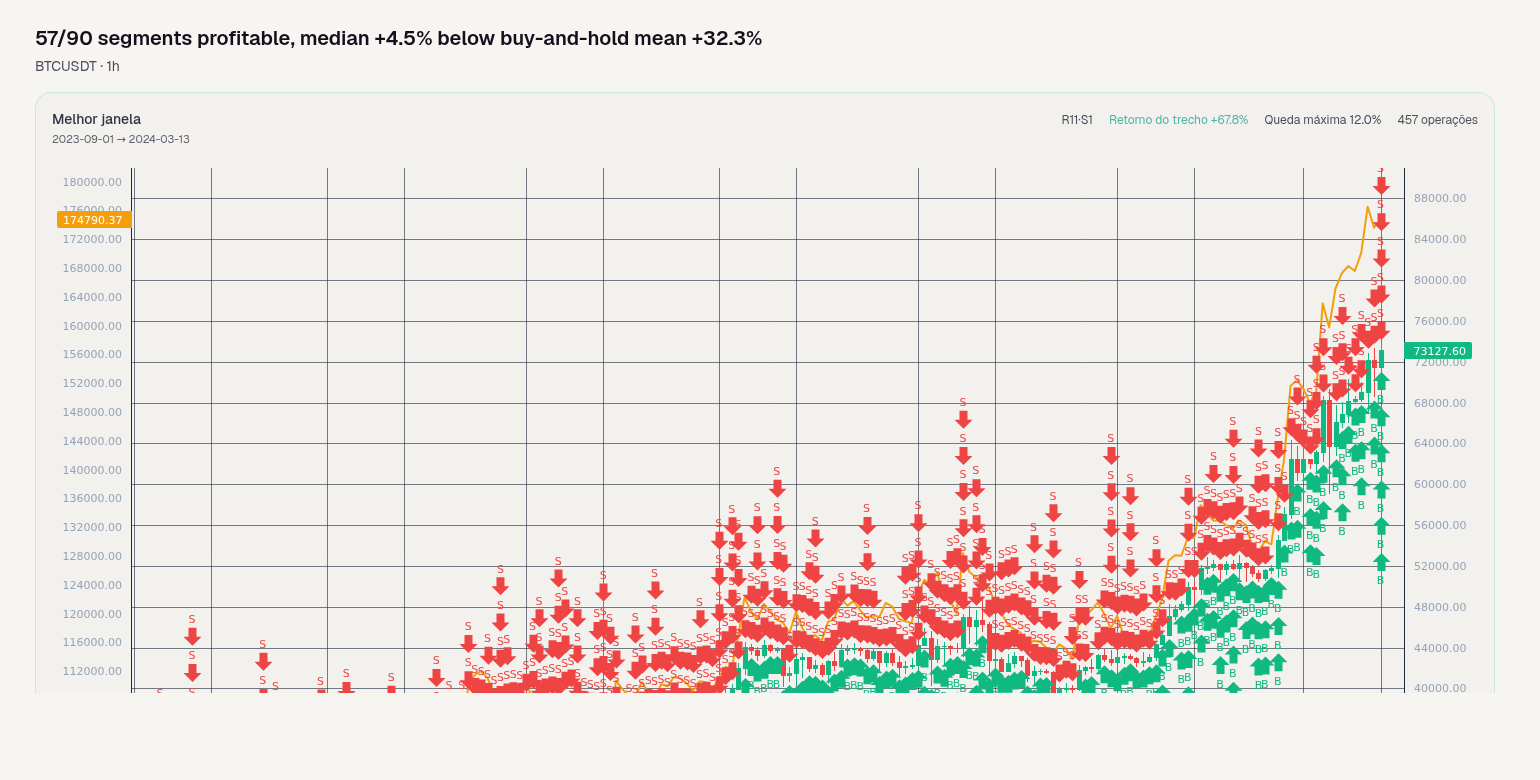
57 de 90 segmentos lucrativos, mediana +4.5% abaixo da média de buy-and-hold +32.3%
BTCUSDT · 1h · 2026-10-07
A estratégia UT Bot ATR de trailing stop, em 90 backtests por divisões no BTCUSDT 1h, foi lucrativa em 57/90 segmentos, com retorno mediano por segmento de +4.5%, drawdown máximo de 29.2% e 0 segmentos liquidados. Mas no mesmo período, o buy-and-hold teve retorno médio por segmento de +32.3% e retorno mediano por segmento de apenas +4.5%; na maioria das divisões, não superou não fazer nada. É um sistema de seguimento de tendência que amplia retornos em segmentos de tendência e é repetidamente desgastado em segmentos laterais. Dados abertos: retorno mediano por segmento +4.5%, máximo +67.8%, mínimo -15.6%; segmentos lucrativos 57/90. Melhor segmento: rodada 11, segmento 1, 2023-09-01→2024-03-13, retorno +67.8%, drawdown desse segmento 12.2%; pior segmento: rodada 4, segmento 3, 2024-08-01→2025-03-14, retorno -15.6%, drawdown desse segmento 25.0%. Ganho médio por operação $1,265, perda média por operação $438; o lado dos ganhos é mais grosso que o lado das perdas. Isso mostra que não depende de uma alta taxa de acerto, mas de grandes ganhos em poucos segmentos de tendência cobrirem muitas perdas pequenas. Ela aposta que, uma vez formada, a tendência continua. O trailing stop ATR acompanha o preço quando ele se move na direção favorável, deixando o lucro correr; na direção contrária, corta a perda o mais rápido possível. Por isso, mercados unidirecionais, com volatilidade ampliada e direção clara, são os mais confortáveis; o melhor segmento +67.8% com drawdown desse segmento de 12.2% é um exemplo. Por outro lado, em lateralização e baixa volatilidade, o stop ATR é acionado repetidamente; embora a perda média por operação $438 seja pequena, a repetição ainda corrói o retorno do segmento. As fraquezas, portanto, concentram-se em mercado lateral, baixa volatilidade e sensibilidade a parâmetros. Os segmentos lucrativos 57/90 mostram que ainda há uma proporção considerável de divisões com perda; o pior segmento -15.6% com drawdown desse segmento de 25.0%, e o drawdown máximo da amostra completa 29.2%, mostram que o drawdown se amplia em stops consecutivos ou reversões de tendência. Nos parâmetros, atr_period, atr_multiplier, ma_period, interval, position_size não foram fornecidos no original e foram preenchidos conforme convenção do setor; o restante foi copiado do original. Portanto, esta execução representa apenas este conjunto de parâmetros preenchidos e não pode provar que a estratégia original se comporta igual com outros parâmetros. Limitações metodológicas: os 90 backtests são 90 divisões diferentes dos mesmos dados, não 90 amostras independentes; divididos em 6 janelas não sobrepostas, repetidos por 15 rodadas, com as fronteiras aleatoriamente perturbadas em cada rodada; a seed aleatória foi registrada, e a mesma seed reproduz a mesma divisão. Mas por mais divisões que existam, isso não muda a sobreposição de amostras e a cobertura limitada de intervalos. Comparado ao retorno médio por segmento do buy-and-hold +32.3%, a mediana da estratégia +4.5% é menor, e o máximo +67.8% representa apenas uma minoria das divisões. O leitor deve olhar principalmente para: segmentos lucrativos 57/90, mediana +4.5% contra média do buy-and-hold +32.3%, e drawdown máximo 29.2%. Este conteúdo é uma reprodução e validação de dados históricos, não constitui aconselhamento de investimento, e esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 57 de 90 lucrativas · mediana +4.5%
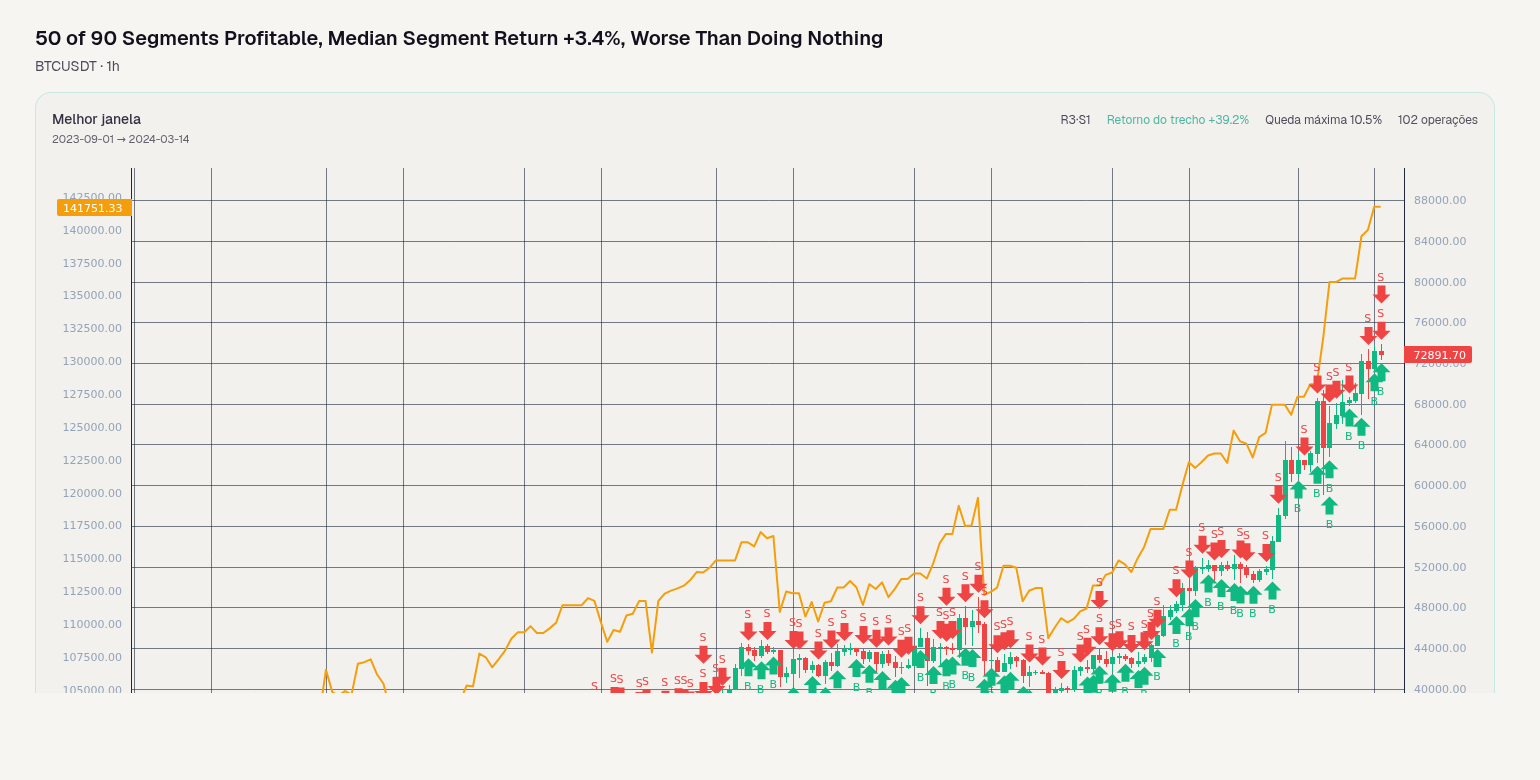
50 de 90 segmentos lucrativos, retorno mediano por segmento +3.4%, pior que não fazer nada
BTCUSDT · 1h · 2026-10-06
A estratégia long-short de divergência RSI (período 5) fez 90 backtests segmentados em BTCUSDT 1h; o resultado foi 50 segmentos lucrativos e 40 segmentos com prejuízo, retorno mediano por segmento +3.4% e drawdown máximo 26.9%; já o retorno médio por segmento de “não fazer nada” no mesmo período foi +32.6%. Esses números mostram que não é um conjunto de regras capaz de superar o buy-and-hold de forma consistente, mas sim um método de timing que captura lucros maiores em poucos segmentos de tendência e se desgasta lentamente na maior parte do tempo. Primeiro, coloquemos os fatos em ordem. A escala do teste foi 15 rodadas × 6 segmentos, totalizando 90 backtests; cada rodada dividiu o histórico em 6 janelas não sobrepostas e alterou aleatoriamente as fronteiras. Retorno mediano por segmento +3.4%, máximo +39.2%, mínimo -18.1%; o drawdown mais profundo entre os 90 segmentos foi 26.9%; liquidação 0 segmentos. Lucro médio por operação $947, perda média por operação $1,736. O melhor segmento foi de 2023-09-01 a 2024-03-14, com retorno por segmento +39.2% e drawdown máximo desse segmento 10.9%; o pior segmento foi de 2026-03-16 a 2026-10-04, com retorno por segmento -18.1% e drawdown máximo desse segmento 24.4%. No que ela está apostando? A hipótese central da divergência RSI é que “preço e momentum ficam brevemente dessincronizados e depois se corrigem na direção oposta”, ou seja, após altas ou quedas bruscas ela aposta uma vez na reversão à média, operando tanto comprado quanto vendido. Ela lucra com o pequeno trecho de repique após sobrevenda ou de recuo após sobrecompra, por isso exige que o mercado ofereça amplitude direcional suficiente dentro da janela. Assim que entra em estado de lateralização ou baixa volatilidade, o indicador dá sinais de divergência repetidamente, mas o preço apenas se move de lado, e os stops são acionados repetidas vezes. A perda média por operação de $1,736 é maior que o lucro médio por operação de $947, o que significa que esse conjunto de regras é muito sensível a “um erro custar dois acertos”; se a taxa de acerto não for suficientemente alta, é difícil preservar lucro; e a taxa de acerto por segmento de 50/90 claramente não chega a esse nível. As condições de falha estão escritas de forma direta nos dados. O pior segmento, -18.1%, e seu drawdown máximo de 24.4%, correspondem exatamente a um cenário em que não havia correção negociável dentro da janela e os sinais falharam continuamente; já o drawdown mais profundo de 26.9% entre os 90 segmentos significa que é preciso suportar no meio do caminho uma perda flutuante próxima de trinta por cento, o que impõe exigência bastante alta à gestão de posição. Em outras palavras, ela não vai mal em segmentos de tendência unilateral, e é mais propensa a sangrar em fases de lateralização de vai e vem com volatilidade comprimida; a alternância entre esses dois tipos de mercado muitas vezes não pode ser conhecida antecipadamente, e essa é a verdadeira fonte de risco. O que o leitor deveria lembrar ainda mais é a comparação com buy-and-hold. O benchmark fornece retorno médio por segmento de +32.6%; do lado da estratégia, o retorno mediano por segmento é de apenas +3.4%, e mesmo comparando o melhor segmento em +39.2%, ele apenas ultrapassa a média do benchmark, enquanto metade das divisões é perdedora. Ou seja, na grande maioria das divisões, o resultado dessa estratégia é pior do que simplesmente manter o ativo; os poucos segmentos que se destacam dependem de um movimento claro de mercado ter sido enquadrado exatamente pela janela. É preciso explicar uma diferença de critério: o benchmark é a média dos segmentos, enquanto do lado da estratégia são apresentados mediana e extremos; os dois não estão totalmente no mesmo critério, mas a conclusão direcional já é suficientemente clara. Por fim, método e limitações. Estes 90 backtests não são 90 amostras independentes, mas 90 formas de dividir o mesmo conjunto de dados; as divisões são altamente correlacionadas, a semente aleatória foi armazenada, e qualquer pessoa usando a mesma seed pode reproduzir exatamente as mesmas divisões. Em relação aos parâmetros, interval, rsi_period, entry_rsi_threshold, position_size, stopPercent e position_value (alterado de 50000 para 100000, com a posição existente corrigida para posição total) não foram fornecidos no texto original e foram preenchidos conforme convenção do setor; ou seja, esse conjunto de valores em si não foi confirmado pelo texto original, e outra configuração de parâmetros pode levar a conclusões diferentes. Portanto, os números acima só podem ser entendidos como resultados históricos “sob esta configuração e esta amostra”. Este conteúdo é uma verificação de reprodução de dados históricos e não constitui aconselhamento de investimento; esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 50 de 90 lucrativas · mediana +3.4%
55 de 90 segmentos lucrativos, mediana +1.0% mas abaixo do buy and hold
BTCUSDT · 5m · 2026-10-05
Volatility Forced Scalping realizou 90 backtests de corte em BTCUSDT 5m: segmentos lucrativos 55/90, retorno do segmento mediana +1.0%, máximo +10.8%, mínimo -8.1%, drawdown mais profundo em 90 segmentos 9.6%, liquidação 0 segmentos. Ele consegue gerar retornos positivos, mas o corte típico ganha muito pouco; no mesmo período, o retorno médio dos segmentos de buy and hold foi +5.4%, então pelos números agregados não superou não fazer nada. O melhor segmento foi rodada 13 segmento 5, 2026-07-31 a 2026-09-05, retorno do segmento +10.8%, drawdown mais profundo desse segmento 2.5%; o pior segmento foi rodada 10 segmento 3, 2026-05-10 a 2026-06-10, retorno do segmento -8.1%, drawdown mais profundo desse segmento 9.6%. Lucro médio por operação $274, perda média por operação $129, indicando que o motor de lucro depende de operações vencedoras serem maiores que as perdedoras; mas a mediana do retorno do segmento é apenas +1.0%, e essa vantagem por operação não se acumulou em lucros espessos na maioria dos cortes. Segmentos lucrativos 55/90 também indica que uma proporção considerável das janelas de backtest não foi lucrativa. No que aposta: no nível de 5 minutos, após condições de Bollinger Bands, médias móveis, ADX e outras serem atendidas, a volatilidade de curto prazo produzirá um spread de preço capturável de forma repetível; ATR e stop_percent são usados para controlar a perda por operação, acumulando por meio de muitas operações pequenas. A hipótese central é que, após as condições de volatilidade dispararem, o movimento de preço de curto período tem alguma persistência ou repetibilidade, e o valor médio das operações vencedoras consegue cobrir as perdedoras. Mas falha facilmente em lateralização, baixa volatilidade ou reversões rápidas: o filtro ADX pode reduzir sinais, as oscilações de ida e volta perto das Bollinger Bands podem acionar stop loss repetidamente, e o retorno do segmento pode deslizar de +10.8% para -8.1%. O drawdown mais profundo 9.6% aparece exatamente no pior segmento, indicando que o drawdown está altamente correlacionado com segmentos perdedores, em vez de suavemente diversificado. Mais criticamente, 90 backtests não são 90 amostras independentes, mas 90 cortes diferentes obtidos ao dividir os mesmos dados em 6 janelas não sobrepostas, repetir 15 rodadas e tremer aleatoriamente as fronteiras; a seed aleatória já foi armazenada no banco de dados, e a mesma seed consegue reproduzir o mesmo corte. Mudar uma fronteira de janela pode mudar a conclusão: mediana +1.0% e máximo +10.8% diferem muito, e o pior -8.1% também mostra que alguns cortes podem ser claramente prejudicados. Esse padrão de sensibilidade ao método de corte é o sinal que mais merece atenção ao julgar robustez. Os leitores devem focar em dois números: segmentos lucrativos 55/90, indicando que na maior parte do tempo ele é apenas marginalmente positivo; retorno do segmento mediana +1.0%, indicando que o resultado típico é muito fino, e após descontar taxas, slippage e funding rates não fornecidos, pode ser ainda mais fino. A maior incerteza desta validação é a origem dos parâmetros: interval, bb_period, bb_std, ma_period, adx_period, adx_threshold, atr_period, stop_percent não foram fornecidos no texto original e foram preenchidos conforme convenção do setor, com o restante copiado do original. Isso significa que os números só podem refletir o desempenho deste conjunto de parâmetros preenchido sob os cortes dados, e não podem provar que ainda se sustenta com parâmetros, instrumentos ou amostras diferentes. O período de amostra completo, as regras de posição, as taxas e as premissas de slippage também não estão listados nos fatos, então esta reprodução valida a forma estatística dos retornos de segmento e drawdowns, não resultados completos em live. Este conteúdo é uma reprodução e verificação de dados históricos e não constitui aconselhamento de investimento; esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 55 de 90 lucrativas · mediana +1.0%
68 de 90 segmentos lucrativos, mediana +12.8% abaixo de manter +33.2%
BTCUSDT · 1h · 2026-10-05
A conclusão desta reprodução é: Padrão de engolfo + rompimento de média móvel no BTCUSDT 1h, em 90 formas diferentes de corte, 68 tiveram retorno de segmento positivo, com retorno de segmento mediano +12.8%, máximo +54.8%, mínimo -17.0%, e drawdown máximo de 26.7% nos 90 segmentos. Mas, sob o mesmo conjunto de cortes, o retorno médio por segmento de simplesmente manter o ativo foi +33.2%, e o retorno de segmento mediano da estratégia fica abaixo desse número. Ela consegue lucrar na maioria dos cortes, mas não necessariamente supera não fazer nada. Primeiro, deixemos claros os fatos dos dados. Os 90 backtests não são 90 amostras independentes, mas 90 cortes obtidos ao dividir o mesmo trecho de histórico em 6 janelas não sobrepostas, repetir 15 rodadas e mexer nas bordas das janelas; a semente aleatória foi registrada, e a mesma seed pode reproduzir exatamente o mesmo corte. Segmentos lucrativos 68/90, liquidações 0 segmentos, proporção 0.0%. Lucro médio por operação $2,381, perda média por operação $489; isto é valor, não porcentagem. O melhor segmento é rodada 4 segmento 1, 2023-09-01 a 2024-04-10, retorno de segmento +54.8%, drawdown máximo desse segmento 13.4%; o pior segmento é rodada 3 segmento 5, 2025-10-24 a 2026-02-22, retorno de segmento -17.0%, drawdown máximo desse segmento 19.4%. Em que esta estratégia aposta? Aposta que, após aparecer uma reversão de engolfo perto da média móvel, o preço pode continuar em uma tendência. O padrão de engolfo fornece o sinal de reversão, o rompimento da média móvel fornece a confirmação de direção; ela espera filtrar parte dos sinais falsos e entrar quando a tendência começa. A hipótese central é que, uma vez formada, a tendência continuará, e que a média móvel pode servir como filtro dinâmico. Se essa hipótese se mantiver, em mercados direcionais ela tem chance de capturar retornos de segmento maiores; o melhor segmento +54.8% é uma expressão desse ambiente. As fraquezas também são claras. Ela teme mais um mercado lateral de baixa volatilidade que cruza repetidamente a média móvel, porque o padrão de engolfo aparecerá com frequência, mas não haverá acompanhamento após o rompimento, e stop-loss e pequenas perdas consecutivas corroerão o retorno. Mais criticamente, o retorno de segmento mediano é apenas +12.8%, abaixo da média por segmento de comprar e manter +33.2%, indicando que em muitos cortes, embora lucre, lucra menos do que simplesmente manter; a proporção de segmentos lucrativos 68/90 parece alta, mas o pior segmento pode chegar a -17.0%, e o drawdown máximo nos 90 segmentos é 26.7%, mostrando sensibilidade a janelas e parâmetros. Em alta direcional, comprar e manter costuma ser mais vantajoso; em lateral ou baixa volatilidade, o rompimento de média móvel falha facilmente. A origem dos parâmetros é a maior incerteza desta reprodução. O texto original não forneceu parâmetros como interval, ma_period, position.value, exit_cross_below_MA; estes foram preenchidos conforme convenção do setor, a posição foi corrigida em estoque de 10000 para 100000 para posição cheia, e o restante foi copiado do texto original. Retornos de segmento e drawdowns dependerão desse conjunto de parâmetros adicionados; com outro conjunto de parâmetros, a conclusão pode mudar. Metodologicamente, o corte de 15 rodadas × 6 segmentos garante reprodutibilidade, mas as amostras ainda vêm do mesmo histórico, não são amostras independentes; detalhes como slippage, taxas e funding rates não foram reproduzidos, então isto só pode ser visto como validação por divisão em dados históricos, não como desempenho real. Este conteúdo é uma validação de reprodução de dados históricos e não constitui aconselhamento de investimento; esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 68 de 90 lucrativas · mediana +12.8%
90 divisões, 55 lucrativas; mediana +6.7% abaixo de buy-and-hold
BTCUSDT · 1h · 2026-10-04
Conclusão primeiro: esta estratégia de tendência MACD+SMA200 foi testada em BTCUSDT 1h com 90 divisões diferentes, gerando 55 segmentos lucrativos e 35 segmentos perdedores, com retorno mediano por segmento de +6.7%; no mesmo conjunto de divisões, buy-and-hold sem fazer nada teve retorno médio por segmento de +33.1%. Ela consegue ganhar, mas o ganho típico de uma divisão é claramente menor do que apenas manter. Vamos colocar os números na mesa. O melhor dos 90 segmentos é a rodada 8, segmento 3 (2024-08-26 a 2025-04-23), com retorno de segmento +56.7% e drawdown máximo dentro desse segmento de 30.4%; o pior é a rodada 2, segmento 5 (2025-11-01 a 2026-05-12), com retorno de segmento -45.3% e drawdown máximo dentro desse segmento de 49.6%, também o mais profundo dos 90 segmentos. Nenhum segmento foi liquidado. Lucro médio por operação $388, perda média por operação $361. No que ela aposta? Aposta que, uma vez formada uma tendência, ela continua: o cruzamento das médias móveis rápida/lenta dá o sinal de momentum, a SMA200 julga a direção geral, entra-se na direção e sai-se quando a tendência termina. Os retornos desse tipo de lógica concentram-se naturalmente em poucos grandes movimentos; segmentos como +56.7% sustentam o conjunto, enquanto grande parte do restante do tempo fica oscilando em ranges pequenos. A fraqueza também está aí. O lucro médio por operação de $388 é apenas cerca de 7% maior que a perda média de $361, a relação lucro/perda está próxima de 1:1, e se a taxa de acerto cair um pouco, um segmento pode virar de positivo para negativo; 55/90 passa apenas um pouco da metade, não é folgado. O que realmente a machuca são fases sem direção e de contração de volatilidade—as médias móveis cruzam repetidamente e os stop-outs se repetem; este é o ambiente em que ela mais facilmente falha. O pior segmento de -45.3% somado ao drawdown máximo de 49.6% também mostra que, em movimentos extremos de mão única, os stops não contiveram a perda. Há vários pontos de método que precisam ser esclarecidos. O texto original não forneceu interval, macd_fast, macd_slow, macd_signal_period, position_size e position.stopPercent; estes foram preenchidos conforme a convenção do setor; a condição de entrada foi alterada de AND de múltiplos sinais para OR, a configuração original teve 0 operações dentro das primeiras 800 barras, e após a alteração acionou 41 operações; a posição foi ajustada de 50000 para 100000. Portanto, os resultados são bastante sensíveis aos valores dos parâmetros e à lógica de entrada, e não podem ser equiparados ao desempenho da configuração original. Além disso, as 90 são 90 divisões diferentes do mesmo dado histórico, não 90 amostras independentes; os segmentos são altamente correlacionados entre si; o comprimento do segmento é de apenas algumas dezenas de dias, e o retorno do segmento é simplesmente o retorno total bruto dessas algumas dezenas de dias; não amplie para um horizonte mais longo. A semente aleatória já foi armazenada no banco de dados; a mesma seed pode reproduzir exatamente as mesmas 90 divisões. Na verdade, há apenas alguns números para observar: os segmentos lucrativos 55/90 passam apenas um pouco da metade, a mediana de retorno por segmento +6.7% indica que o ganho típico de uma divisão é fino, o drawdown máximo 49.6% indica que o custo pode ser pesado, e junto com a referência de buy-and-hold +33.1%—ela não conseguiu superar o não fazer nada. Este conteúdo é uma reprodução/validação de dados históricos, não constitui aconselhamento de investimento, e esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 55 de 90 lucrativas · mediana +6.7%
Apenas 30 de 90 divisões lucrativas, drawdown máximo de 66.6%
BTCUSDT · 1d · 2026-10-04
Bollinger Bands + RSI de duplo indicador de reversão, no backtest de 90 divisões no BTCUSDT diário, teve apenas 30/90 segmentos lucrativos, retorno de segmento mediano -12.1% e drawdown máximo de 66.6%; no mesmo período, buy-and-hold teve retorno médio por segmento de +109.5%. Com base nesse conjunto de dados históricos, ele não superou não fazer nada. Este teste dividiu todo o histórico em 6 janelas não sobrepostas, repetiu 15 rodadas, com os limites alterados aleatoriamente a cada rodada, totalizando 90 backtests; a random seed foi armazenada no banco de dados, e a mesma seed pode reproduzir as mesmas divisões. O maior retorno de segmento foi +50.1%, e o menor -57.3%. O melhor segmento foi a rodada 11, segmento 5, 2024-06-05 a 2025-11-02, com retorno de segmento +50.1%; o drawdown máximo desse segmento foi 19.0%. O pior segmento foi a rodada 2, segmento 2, 2021-01-30 a 2022-07-09, com retorno de segmento -57.3%; o drawdown máximo desse segmento foi 66.6%. Segmentos liquidados: 0 (0.0%). Lucro médio por operação $11,123; perda média por operação $10,545; ambos são valores monetários. Comparado ao retorno médio por segmento do buy-and-hold de +109.5%, o melhor segmento da estratégia, +50.1%, ainda fica abaixo dessa média, e o retorno de segmento mediano é negativo. No que esta estratégia aposta: ela assume que, depois que o preço toca a borda externa das Bollinger Bands e, ao mesmo tempo, o RSI entra em sobrecompra ou sobrevenda, o preço reverterá à média ou se inverterá, em vez de continuar uma tendência unidirecional. O núcleo é “retorno após desvio extremo”. Em mercado lateral, essa suposição pode ter espaço para funcionar; mas quando o mercado se torna persistentemente unidirecional, os sinais contra a tendência encontrarão repetidamente movimentos adversos, e o drawdown pode aumentar rapidamente. As fraquezas também estão nos dados: 30/90 segmentos lucrativos mostram que a maioria das divisões não ganha dinheiro; retorno de segmento mediano -12.1%, mínimo -57.3%, drawdown máximo 66.6%, indicando que as perdas podem ser profundas em intervalos desfavoráveis. É mais provável que falhe em mercado de tendência, baixa volatilidade ou quando os parâmetros não correspondem. O período das Bollinger Bands, o multiplicador de desvio padrão, os limites do RSI, a média móvel de filtro de tendência e a configuração de posição alteram a frequência dos sinais e a estrutura de lucros/perdas, portanto os valores dos parâmetros são muito importantes. Limitações honestas necessárias: o texto original não forneceu interval, bb_period, bb_stdDev, rsi_period, rsi_oversold, rsi_overbought, ma_period_trend, position.value; desta vez, eles foram preenchidos conforme a convenção do setor, então esta não é uma reprodução completa dos parâmetros da estratégia original; com outro conjunto de parâmetros, a conclusão pode ser diferente. Além disso, os 90 backtests são 90 divisões diferentes dos mesmos dados, não 90 amostras independentes, então 30/90 não pode ser tratado diretamente como taxa de acerto independente. O retorno de segmento é o retorno total bruto de cada segmento de backtest, e o comprimento do segmento é de apenas algumas dezenas de dias, então não se deve extrapolar a partir disso. 0 segmentos liquidados significa apenas que nenhuma liquidação foi acionada neste lote de divisões, e não que o risco seja controlável. Este conteúdo é uma reprodução/validação de dados históricos, não constitui aconselhamento de investimento, e esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 30 de 90 lucrativas · mediana -12.1%
Apenas 38 de 90 segmentos lucrativos, drawdown máximo 41.7%, não superou buy-and-hold
BTCUSDT · 1d · 2026-10-04
Primeiro a conclusão: a estratégia Golden Cross SMA50/200 só foi lucrativa em 38 de 90 backtests com diferentes formas de corte; a mediana do retorno por segmento foi +0.0%, enquanto a média do retorno por segmento de “não fazer nada, apenas manter” no mesmo período foi +109.3%. Ela não superou buy-and-hold, e o drawdown mais profundo entre os 90 segmentos atingiu 41.7%. Esses 90 backtests vêm do mesmo histórico diário de BTCUSDT: dividido em 6 janelas não sobrepostas, repetido 15 rodadas (cada rodada altera aleatoriamente as bordas das janelas), portanto são 90 formas de cortar os mesmos dados, não 90 amostras mutuamente independentes. Retorno por segmento (retorno total bruto de cada segmento): mediana +0.0%, máximo +73.9%, mínimo -17.4%; drawdown mais profundo entre os 90 segmentos 41.7%; liquidações 0 segmentos. Lucro médio por operação $18,682, perda média por operação $7,648. O melhor segmento foi a rodada 9, segmento 4 (2023-04-01 → 2024-04-20), retorno do segmento +73.9%, drawdown mais profundo desse segmento 19.1%; o pior segmento foi a rodada 1, segmento 2 (2021-02-25 → 2022-04-21), retorno do segmento -17.4%, drawdown mais profundo desse segmento 41.7%. No que ela aposta? Essencialmente, que uma vez formada uma tendência, ela continuará: entra quando a média móvel de 50 dias cruza acima da média móvel de 200 dias como sinal de início de tendência, usa a média móvel lenta para filtrar o ruído de curto prazo e concentra a posição em movimentos de grande escala. A estrutura de retornos também confirma essa hipótese: o lucro médio por operação é cerca de 2.4 vezes a perda média, mas menos da metade dos segmentos é lucrativa; é um perfil de baixa taxa de acerto e alto retorno, que depende de poucas tendências grandes para cobrir as pequenas perdas causadas por muitos cruzamentos de ida e volta. A fraqueza está exatamente aqui: em consolidações amplas, quando o preço cruza repetidamente perto das médias móveis, ela é desgastada por pequenas perdas consecutivas; em faixas de baixa volatilidade e sem tendência, as duas médias móveis ficam emaranhadas por muito tempo, e os sinais ou demoram a chegar ou viram com frequência. A presença na amostra de movimentos unidirecionais suficientemente grandes determina quase inteiramente seu sucesso ou fracasso. Os dois números que melhor permitem ao leitor julgar são estes. Primeiro, “segmentos lucrativos 38/90”: na maior parte do tempo ela não ganha dinheiro; se escolher um período aleatório para usá-la, o resultado mais provável é esforço perdido. Segundo, o conjunto “mediana +0.0%, máximo +73.9%, mínimo -17.4%, drawdown mais profundo 41.7%”: a mediana indica que o resultado típico é zero, e os extremos indicam que com outra forma de corte a conclusão poderia se inverter; este é um sinal altamente sensível ao corte e aos parâmetros. Colocar o melhor e o pior segmento lado a lado deixa isso mais claro: o segmento de +73.9% teve apenas 19.1% de drawdown, enquanto o segmento que no final perdeu apenas 17.4% precisou suportar um drawdown de 41.7% no caminho; conseguir segurar depende deste último, não do retorno final do segmento. As limitações também precisam ser ditas claramente: interval, position.value, position.type e o valor da posição (50000→100000, com o estoque corrigido para posição cheia) não foram fornecidos no texto original e foram preenchidos conforme a convenção do setor; trocar um conjunto de parâmetros pode produzir resultados claramente diferentes; embora a semente aleatória já esteja salva no banco de dados e com o mesmo seed seja possível reproduzir exatamente os mesmos 90 cortes, o que se reproduz é a forma de corte, não significa que a estratégia continue assim em outros ativos ou outros períodos. Desta vez, apenas este conjunto de dados e este conjunto de parâmetros foram validados; não foi testado o desempenho após alteração dos parâmetros. Este conteúdo é uma validação por reprodução de dados históricos, não constitui aconselhamento de investimento, e esta plataforma não recomenda, classifica ou ranqueia.
15×6=90 janelas · 38 de 90 lucrativas · mediana +0.0%
57 de 90 divisões rentáveis, mas retorno mediano por segmento de 10.6% fica abaixo de buy and hold
BTCUSDT · 1h · 2026-10-04
Ichimoku + Média Móvel Dupla + Cruzamento de MACD foi rentável em 57 de 90 divisões, com o pior segmento em -27.2% e o drawdown mais profundo em 29.1%; enquanto, no mesmo intervalo, não fazer nada e simplesmente manter esse ativo teve retorno médio por segmento de +32.3%. É mais uma ferramenta de timing dentro de tendência, não uma solução capaz de superar buy and hold de forma estável. Os dados precisam ser decompostos. 15 rodadas × 6 segmentos, 90 backtests no total, vêm de diferentes divisões dos mesmos dados BTCUSDT 1h; não se sobrepõem entre si, mas não são 90 amostras independentes. Retorno mediano por segmento +10.6%, máximo +54.8%, mínimo -27.2%, drawdown mais profundo 29.1%, 0 segmentos liquidados, segmentos rentáveis 57/90——cerca de um terço das divisões estava perdendo dinheiro. Lucro médio por operação $1,585, perda média $875, dependendo de algumas operações vencedoras maiores para cobrir um número maior de operações perdedoras. A comparação com o benchmark é mais crítica: buy and hold teve retorno médio por segmento de +32.3%, enquanto o retorno mediano por segmento da estratégia foi de apenas +10.6%; mesmo o melhor segmento com +54.8% não conseguiu abrir uma diferença geral. No que ele aposta? A nuvem Ichimoku, a média móvel dupla e o MACD precisam apontar na mesma direção para agir; a hipótese central é “uma vez que uma tendência se forma, ela continua”. A sobreposição de múltiplas condições serve para filtrar mercados laterais, ao custo de entrar um pouco tarde. O melhor segmento, 2023-09-01 a 2024-03-12, teve retorno por segmento de +54.8% e drawdown mais profundo nesse segmento de apenas 10.7%, uma tendência unilateral típica; o pior segmento, 2025-10-12 a 2026-02-24, teve retorno por segmento de -27.2% e drawdown mais profundo nesse segmento de 27.5%; quando a tendência se inverte ou alterna, o custo da entrada tardia é amplificado. A fraqueza está exatamente aqui. Em mercados laterais e ambientes de baixa volatilidade, as médias móveis e o MACD se cruzam repetidamente, os sinais oscilam de um lado para o outro, os stop-loss são acionados repetidamente e a vantagem das operações vencedoras é desgastada; ele também é sensível a parâmetros: pequenas mudanças nos períodos fast/slow das médias móveis, nos parâmetros do MACD ou no percentual de stop-loss podem fazer os resultados por segmento mudarem completamente de cara. O leitor comum deve prestar atenção em dois números: o retorno mediano por segmento +10.6% mostra que a maioria das divisões não ganhou muito, e o drawdown mais profundo 29.1% mostra que, no pior caso, é preciso suportar um drawdown de patrimônio próximo de 30%, o que determina diretamente quão leve a posição deve ser e em quais condições essa lógica pode ser considerada executável. As limitações também precisam ser ditas com clareza. Estas 90 divisões vêm do mesmo período histórico; a semente aleatória foi registrada e, usando o mesmo seed, é possível reproduzir exatamente as mesmas divisões, mas, no fim, são leituras diferentes da mesma curva de preços. Além disso, ma_period_fast, ma_period_slow, macd_fast, macd_slow, macd_signal, stopPercent, position.value e take_profit_percent não foram fornecidos no texto original e foram preenchidos conforme convenções do setor; portanto, esta validação testa “esta lógica de sinais + um conjunto de parâmetros comuns”, e não uma reprodução exata da configuração original. Este conteúdo é uma validação de reprodução de dados históricos, não constitui aconselhamento de investimento, e esta plataforma não recomenda, classifica ou ranqueia.
15×6=90 janelas · 57 de 90 lucrativas · mediana +10.6%
65 de 90 backtests lucrativos, mediana +8.8% mas drawdown máximo 27.6%
BTCUSDT · 1h · 2026-10-04
Open-Close Cross Strategy foi lucrativa em 65 de 90 backtests de BTCUSDT 1h, com retorno por segmento mediano +8.8%, máximo +57.4%, mínimo -27.2% e drawdown máximo 27.6% entre 90 segmentos. Não é o resultado de ganhar muito na maior parte do tempo, mas de ganhar pouco na maioria dos cortes e perder muito em poucos cortes. No mesmo período, o retorno médio por segmento do buy-and-hold foi +31.7%, então ter segmentos lucrativos não significa superar não fazer nada. Estes 90 não são amostras independentes, mas o mesmo conjunto de dados dividido em 6 janelas não sobrepostas, repetido por 15 rodadas com limites com jitter, com 0 segmentos liquidados. Lucro médio por operação $1,527, perda média $478, portanto em termos monetários os ganhos superam as perdas. Melhor segmento: rodada 1, segmento 1 (2023-09-01 a 2024-03-27), retorno por segmento +57.4%, drawdown máximo desse segmento 11.3%; pior segmento: rodada 13, segmento 5 (2025-08-13 a 2026-02-24), retorno por segmento -27.2%, drawdown máximo desse segmento 27.6%. Colocando a mediana da estratégia +8.8% lado a lado com a média por segmento do buy-and-hold +31.7%, a primeira é claramente menor; a maioria dos cortes não superou facilmente não fazer nada. Ela aposta que o sinal direcional gerado pelo cruzamento de abertura e fechamento tem continuidade depois, permitindo que operações lucrativas cubram as perdedoras. 65/90 segmentos lucrativos mostram que essa suposição não é completamente inválida na maioria dos cortes; mas a mediana +8.8% e o drawdown máximo 27.6% aparecerem juntos mostra que os retornos vêm mais de poucos segmentos de tendência, não de lucro estável em todas as janelas. As fraquezas estão em mercado lateral e falsos cruzamentos. Quando abertura e fechamento cruzam repetidamente e a direção se inverte com frequência, a perda média por operação $478 se acumula; um movimento adverso de um só lado corresponde ao pior segmento -27.2% e ao drawdown máximo 27.6%. Baixa volatilidade também comprime o lucro. Sensibilidade a parâmetros é outro problema: ma_period, interval, position value, stopPercent, position_value:50000→100000 (tamanho da posição corrigido para posição cheia) não foram fornecidos no texto original, foram preenchidos conforme convenção do setor, e o restante foi copiado do original; com outro conjunto de parâmetros, 65/90 e a mediana +8.8% podem mudar. As limitações do método também devem ser ditas claramente. A semente aleatória foi salva, então o mesmo seed pode reproduzir exatamente os mesmos 90 cortes; mas os 90 cortes ainda vêm do mesmo período histórico e não podem ser tratados como 90 validações independentes. O comprimento do segmento é de apenas algumas dezenas de dias; o retorno por segmento é o retorno total bruto de cada segmento, não deve ser extrapolado para períodos mais longos, caso contrário os números seriam ampliados mais de dez vezes e facilmente enganariam. O melhor e o pior segmento não se sobrepõem no tempo, mostrando que a conclusão é muito afetada pelo estado do mercado. O leitor deve olhar três números: segmentos lucrativos 65/90, retorno por segmento mediano +8.8%, drawdown máximo 27.6%; depois comparar com a média por segmento do buy-and-hold +31.7%. Ver apenas o máximo +57.4% faria ignorar a mediana e o drawdown. Ela pode servir para ambientes de continuação de tendência, mas falha em mercado lateral, baixa volatilidade e troca de parâmetros. Este conteúdo é uma verificação de reprodução de dados históricos, não constitui aconselhamento de investimento, e esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 65 de 90 lucrativas · mediana +8.8%
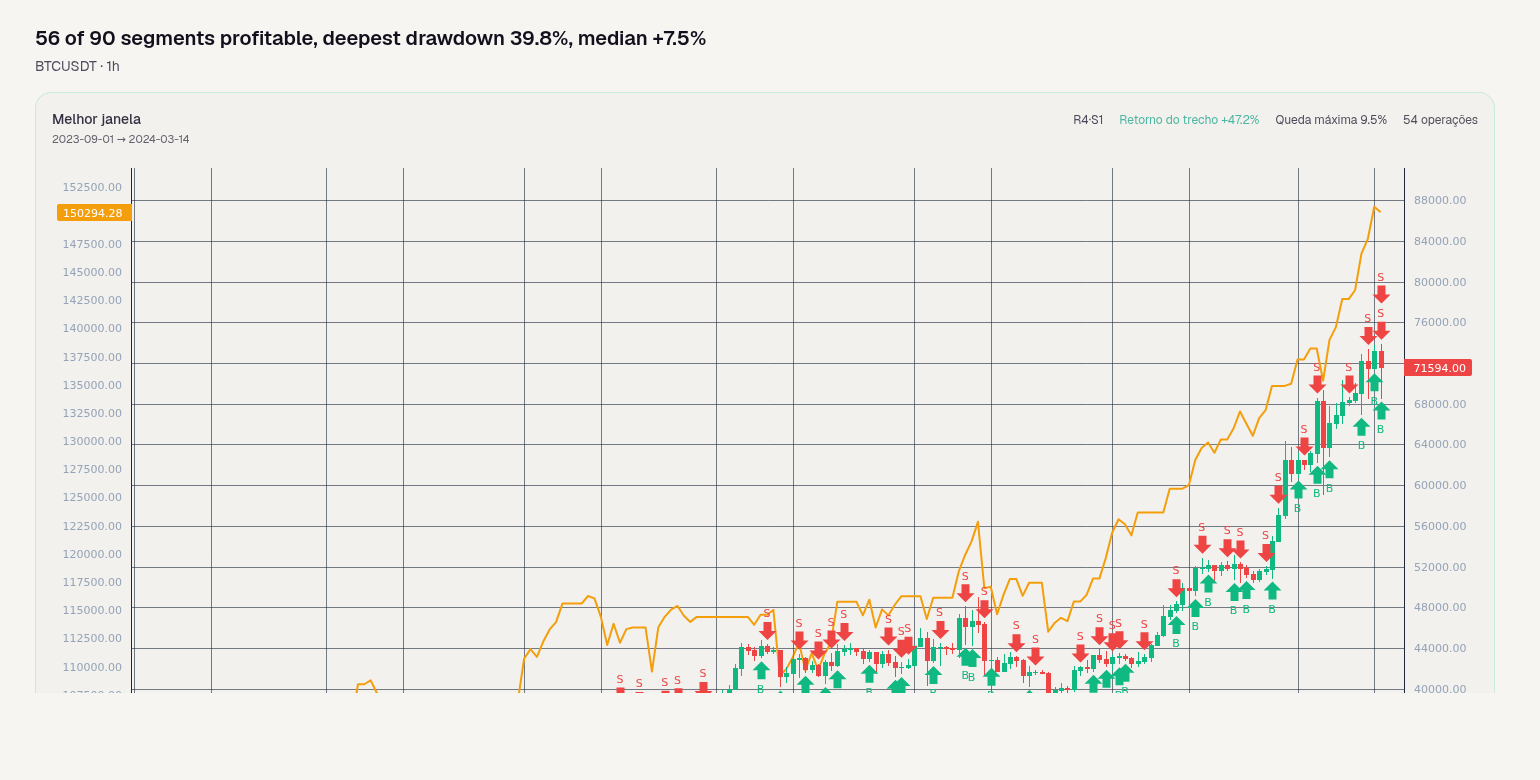
56 de 90 segmentos lucrativos, drawdown máximo 39.8%, mediana +7.5%
BTCUSDT · 1h · 2026-10-04
A estratégia Bollinger Bands + RSI de dupla confirmação long, em um backtest de 90 divisões no BTCUSDT 1h, teve 56 segmentos lucrativos e 34 segmentos perdedores, com retorno mediano por segmento de +7.5%, mas drawdown máximo de 39.8%; no mesmo período, buy-and-hold teve retorno médio por segmento de +32.6%. Ela não supera de forma estável “não fazer nada”; parece mais uma tática que depende do tipo de mercado e lucra com rebotes de sobrevenda. Os 90 backtests vêm de 90 divisões diferentes do mesmo histórico, não de 90 amostras independentes. Retorno mediano por segmento +7.5%, máximo +47.2%, mínimo -35.2%; segmentos lucrativos 56/90, segmentos liquidados 0. Melhor segmento 2023-09-01 a 2024-03-14, retorno do segmento +47.2%, drawdown máximo desse segmento 9.8%; pior segmento 2025-09-12 a 2026-02-24, retorno do segmento -35.2%, drawdown máximo desse segmento 39.8%. Lucro médio por operação $1,463, perda média por operação $2,369. Comparado ao retorno médio por segmento do buy-and-hold +32.6%, o retorno mediano por segmento da estratégia é apenas +7.5%; esta é a comparação que deve ser olhada primeiro. Sua hipótese central é: depois que o preço toca a banda inferior de Bollinger e o RSI entra em zona de sobrevenda, a pressão vendedora de curto prazo pode ser excessiva, e depois surge um rebote, ou seja, aposta em reversão à média após sobrevenda, não em continuação de tendência. A dupla confirmação pode filtrar sinais falsos de um único indicador, mas também faz a frequência de negociação depender de duas condições. A fraqueza é que a perda média por operação $2,369 é maior que o lucro médio $1,463, então a margem de erro não é ampla; se errar várias vezes seguidas, o retorno do segmento pode ficar negativo rapidamente. Segmentos lucrativos 56/90 mostram que a maioria das divisões consegue ganhar dinheiro, mas máximo +47.2%, mínimo -35.2%, drawdown máximo 39.8% mostram que a distribuição é extremamente desigual. Esse formato de “muitos segmentos com pequenos ganhos, poucos segmentos com grandes perdas” é sensível ao mercado e aos parâmetros. Em mercado lateral, rebotes de sobrevenda podem funcionar; em tendência de queda ou quando a volatilidade dispara, o preço continua caindo ao longo da banda inferior, o RSI pode continuar em sobrevenda depois de entrar em sobrevenda, e o lado long sofre golpes repetidos. Período do RSI, limiar de sobrevenda, período da Bollinger Band e desvio padrão alteram a frequência de disparo e a experiência de manter posição: mais rigoroso pode significar não negociar por muito tempo, mais frouxo aumenta sinais falsos. Por isso, é mais provável que funcione em faixas laterais e falhe em quedas unidirecionais e rompimentos de alta volatilidade. O texto original não forneceu parâmetros como rsi_period, rsi_oversold_level, bb_period, bb_std, interval, position_value; desta vez eles foram preenchidos conforme convenções do setor. A configuração original teve 0 negociações dentro das primeiras 800 barras, porque múltiplos sinais de entrada conectados com AND quase nunca se confirmavam ao mesmo tempo; após mudar para OR, disparou 8 negociações; position_value foi corrigido de 50000 para 100000, e as posições existentes foram corrigidas para posição cheia. Essas mudanças afetam diretamente o número de negociações, o valor por negociação e o retorno por segmento, então esta reprodução só pode mostrar o que resulta ao rodar este conjunto de parâmetros complementados e esta lógica de entrada, e não pode ser equiparada ao desempenho da estratégia original sob parâmetros reais. Nas divisões, 6 janelas não sobrepostas foram repetidas por 15 rodadas com jitter aleatório de limites; a semente aleatória já está armazenada no banco de dados, e a mesma seed pode reproduzir exatamente as mesmas 90 divisões, mas elas ainda compartilham o mesmo trecho de histórico e não são 90 amostras de mercado independentes. No geral, ela aposta em rebotes de sobrevenda, com segmentos lucrativos em maioria, mas o retorno mediano por segmento +7.5% é menor que a média do buy-and-hold +32.6%, o drawdown máximo é 39.8%, e a perda média por operação também é maior que o lucro médio. Ao julgar, foque na proporção de segmentos lucrativos, no drawdown máximo e na comparação de retorno por segmento com o buy-and-hold; olhar apenas o máximo +47.2% ignoraria o pior -35.2% e a incerteza da complementação de parâmetros. Este conteúdo é uma validação por reprodução de dados históricos, não constitui aconselhamento de investimento, e esta plataforma não recomenda, não classifica nem ranqueia.
15×6=90 janelas · 56 de 90 lucrativas · mediana +7.5%
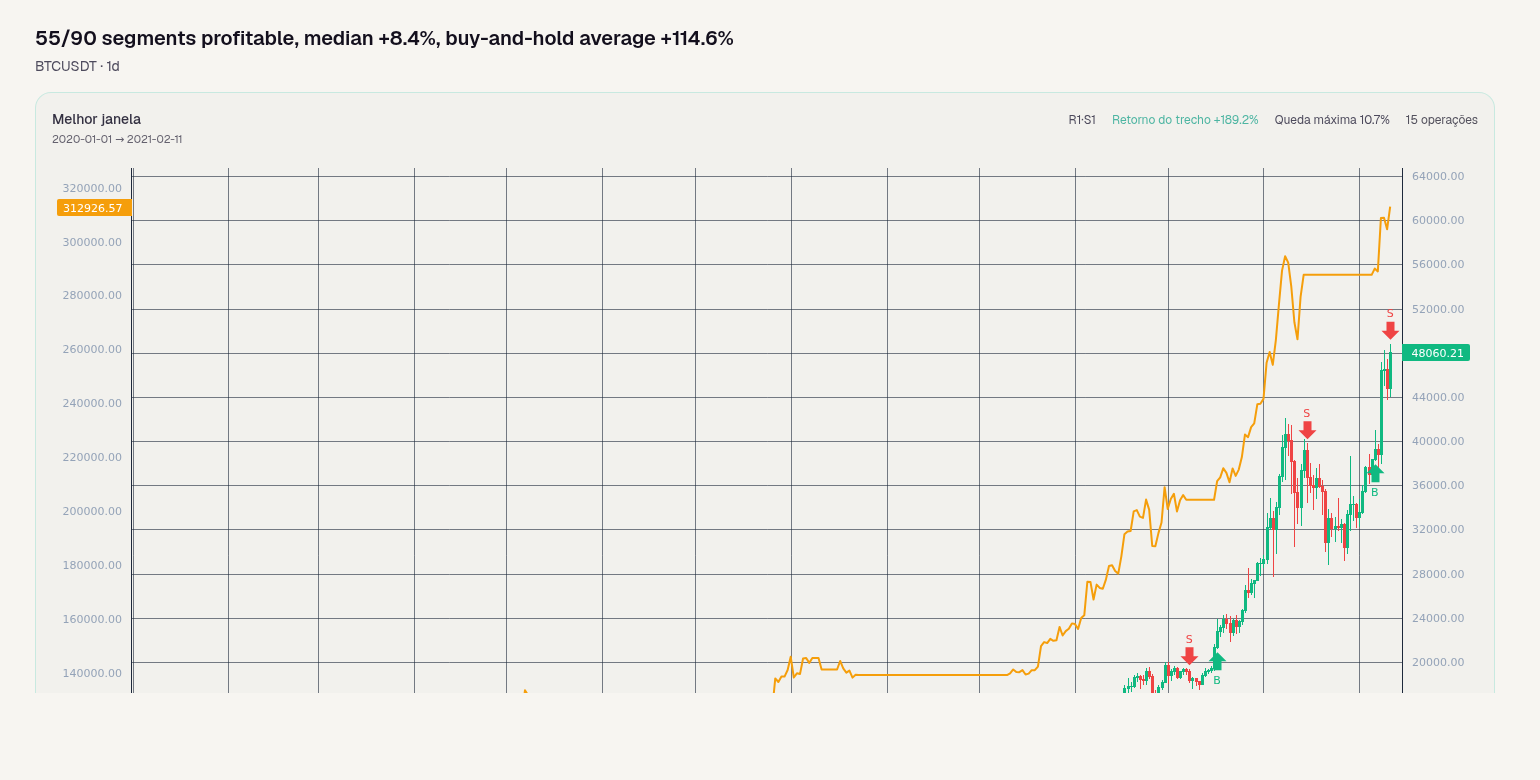
55/90 segmentos lucrativos, mediana +8.4%, média de buy-and-hold +114.6%
BTCUSDT · 1d · 2026-10-04
A Estratégia de rompimento fractal de tendência completou 90 backtests por divisão em BTCUSDT 1d, com resultado de 55 segmentos lucrativos e 35 segmentos perdedores, retorno por segmento mediano +8.4%, máximo +189.2%, mínimo -45.1%, drawdown máximo 60.6% e 0 segmentos com liquidação. O lucro médio por operação foi 8,700 USD e a perda média 4,519 USD (valor). Em comparação com buy-and-hold, o retorno médio de buy-and-hold nos segmentos foi +114.6%, enquanto a mediana do retorno por segmento da estratégia foi apenas +8.4%, indicando que na maioria dos métodos de divisão ela não superou não fazer nada. O mais notável foi a rodada 1, segmento 1, 2020-01-01 a 2021-02-11, com retorno por segmento +189.2% e drawdown máximo de 12.0% nesse segmento; o pior foi a rodada 7, segmento 2, 2021-02-03 a 2022-03-03, com retorno por segmento -45.1% e drawdown máximo de 50.2% nesse segmento. No que esta estratégia aposta? Ela aposta que, depois que o preço rompe uma estrutura fractal, a tendência continuará em vez de reverter imediatamente. Ela precisa de movimentos direcionais suficientemente fortes para que o trecho de acompanhamento após o rompimento cubra o custo de tentativa e erro repetidos durante períodos de lateralização. Quando a tendência é suave, ela pode capturar um lucro considerável; assim que o mercado entra em condições de lateralização, baixa volatilidade ou falsos rompimentos frequentes, os sinais de rompimento tendem a falhar, e stop-loss e movimentos adversos consomem repetidamente o patrimônio. O pior segmento ocorreu de 2021-02-03 a 2022-03-03, com retorno por segmento -45.1% e drawdown máximo 50.2%, evidência direta da fragilidade de uma estratégia de tendência em mercados desfavoráveis. Os números que mais ajudam o leitor a julgar começam com 55/90 segmentos lucrativos. Isso mostra que a estratégia não perdeu sempre, mas também está longe de uma produção estável; a diferença entre o número de segmentos lucrativos e perdedores não é grande. Depois vêm o retorno por segmento mediano +8.4%, máximo +189.2%, mínimo -45.1%, junto com o drawdown máximo 60.6%. A mediana não é alta e a amplitude é muito grande, o que significa que o resultado depende fortemente de em qual segmento você corta e se o mercado colabora. Olhar apenas o segmento máximo +189.2% superestimaria claramente o desempenho normal, enquanto olhar apenas a mediana +8.4% facilmente ignora o risco de cauda; o drawdown máximo 60.6% é o número central para a capacidade de resistência da conta. A comparação com buy-and-hold merece ainda mais ser vista primeiro. Os fatos fornecem uma média de retorno por segmento do benchmark buy-and-hold de +114.6%, enquanto a mediana do retorno por segmento da estratégia é +8.4%. As duas métricas não são exatamente iguais, uma é média e a outra mediana, mas a diferença ainda aponta para uma conclusão: nesta reprodução, a estratégia, na maioria dos métodos de divisão, não superou manter a posição sem fazer nada. O segmento máximo +189.2% de fato supera a média do benchmark, mas o segmento máximo é apenas um, e a mediana e o segmento mínimo representam melhor a experiência dos métodos de divisão comuns. Se olharmos apenas 55/90 segmentos lucrativos, parecerá aceitável; ao colocar a média de buy-and-hold ao lado, o julgamento fica muito mais conservador. As limitações metodológicas devem ser ditas claramente. Os 90 backtests não são 90 amostras independentes, mas 90 métodos diferentes de divisão obtidos ao cortar os mesmos dados em 6 janelas não sobrepostas, repetir 15 rodadas e agitar aleatoriamente as bordas das janelas; a semente aleatória já foi armazenada no banco de dados, e a mesma seed pode reproduzir exatamente a mesma divisão, mas isso ainda não elimina a correlação entre janelas. A origem dos parâmetros também é incompleta: interval, ma_period_fast, ma_period_slow, position_value, position_value:1000→100000 (correção de estoque para posição cheia), etc., não foram fornecidos no texto original e foram preenchidos conforme a convenção do setor; os resultados serão sensíveis aos períodos de média móvel e às premissas de posição. O retorno por segmento é o retorno total bruto de cada backtest, e o comprimento do segmento é de apenas algumas dezenas de dias, portanto não pode ser tratado como desempenho de longo prazo. Este conteúdo é uma verificação de reprodução de dados históricos, não constitui aconselhamento de investimento, e esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 55 de 90 lucrativas · mediana +8.4%
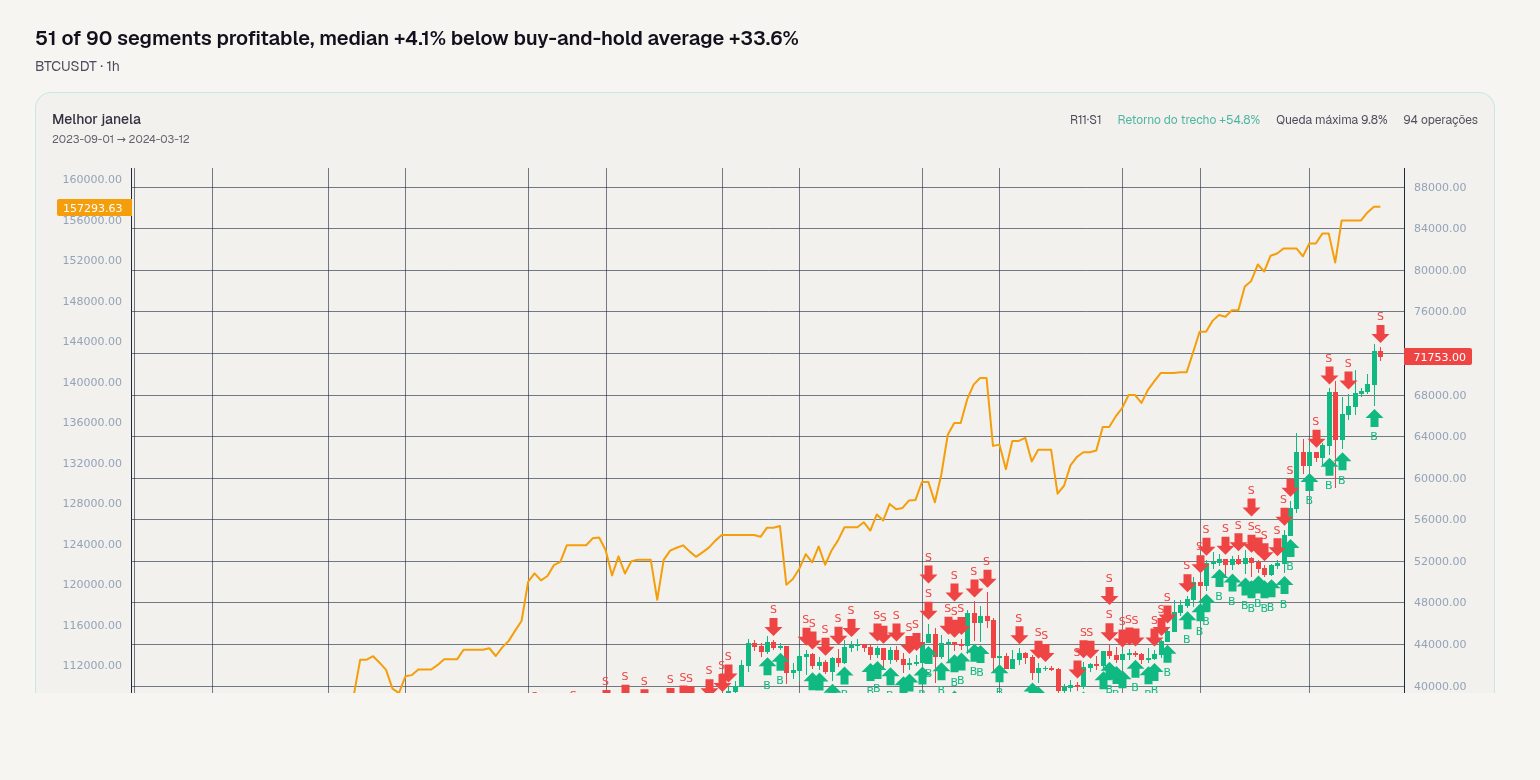
51 de 90 segmentos lucrativos, mediana +4.1% abaixo da média de buy and hold +33.6%
BTCUSDT · 1h · 2026-10-04
A estratégia de dupla confirmação Bollinger Bands + RSI, em um backtest de 90 cortes no BTCUSDT 1h, foi lucrativa em 51/90 segmentos, com mediana de retorno por segmento de +4.1% e drawdown máximo de 40.7%; no geral, parece mais uma abordagem que consegue amplificar retornos em janelas específicas, mas que não tem vantagem na maioria das janelas. Seu ponto mais atraente é que o melhor segmento chegou a +54.8%, mas esse resultado não pode esconder o fato de que a mediana de retorno é baixa e o drawdown é profundo. No nível dos dados, a mediana de retorno por segmento foi +4.1%, a máxima +54.8%, a mínima -32.1%; nos 90 segmentos, o drawdown mais profundo foi 40.7%, e 0 segmentos foram liquidados. O lucro médio por operação foi $1,010 e a perda média $2,160, indicando que, uma vez errado, uma perda individual é mais que o dobro de um lucro individual, então a lucratividade precisa de uma taxa de acerto de sinal relativamente alta ou de alguns grandes segmentos para cobrir isso. O melhor segmento foi a Rodada 11 Segmento 1, de 2023-09-01 a 2024-03-12, com retorno de segmento +54.8% e drawdown mais profundo dentro desse segmento de 10.1%; o pior segmento foi a Rodada 6 Segmento 5, de 2025-10-03 a 2026-02-26, com retorno de segmento -32.1% e drawdown mais profundo dentro desse segmento de 39.6%. No mesmo período, buy and hold sem fazer nenhuma negociação teve retorno médio por segmento de +33.6%. Colocando a mediana da estratégia +4.1% ao lado desse benchmark, a maioria dos cortes não superou “não fazer nada”. No que essa estratégia aposta? Ela aposta que, depois que Bollinger Bands e RSI confirmarem simultaneamente, o preço se moverá na direção do sinal por um trecho, em vez de voltar imediatamente à oscilação. A função da dupla confirmação é filtrar o ruído de um único indicador, mas o custo é menos sinais e maior dependência da faixa de parâmetros. A fraqueza também está aqui: quando o mercado entra em oscilação de faixa estreita, compressão de volatilidade ou falsos rompimentos frequentes, os dois indicadores podem repetidamente dar sinais de confirmação instáveis, levando a pequenos ganhos e grandes perdas. A perda média por operação de $2,160 é maior que o lucro médio de $1,010, e o pior segmento de -32.1% acompanhado de drawdown de 39.6% apontam para o mesmo problema: falta de amortecimento suficiente em condições de mercado desfavoráveis. As fontes dos parâmetros são onde esta avaliação mais precisa ser honesta. interval, bb_period, bb_std e position.value não foram informados na descrição da estratégia, então no teste foram preenchidos conforme convenções do setor; a lógica de entrada foi alterada de AND para OR porque a configuração original teve 0 negociações dentro das primeiras 800 barras, e múltiplos sinais de entrada conectados com AND quase nunca se confirmavam simultaneamente; após mudar para OR, 24 negociações puderam ser acionadas; position_value foi alterado de 50000 para 100000, e a posição foi corrigida para posição cheia. Ou seja, o que é validado aqui é uma versão após correções de negociabilidade, não uma réplica literal. Os 90 backtests também não são 90 amostras independentes, mas 90 cortes diferentes obtidos ao dividir os mesmos dados em 6 janelas não sobrepostas, repetir 15 rodadas e sacudir aleatoriamente os limites das janelas; a semente aleatória foi salva e é reproduzível. Tanto o período da amostra quanto os valores dos parâmetros são limitados; o retorno por segmento é o retorno total bruto de cada segmento e não deve ser extrapolado como desempenho de longo prazo. Quando os leitores julgam essa estratégia, o que mais devem observar não é o segmento mais alto de +54.8%, mas os 51/90 segmentos lucrativos, a mediana +4.1%, o drawdown mais profundo 40.7%, e o retorno médio por segmento do buy and hold +33.6%. Esses quatro números juntos mostram: ela tem força de explosão por fases, mas é instável na maior parte do tempo e exige suportar drawdowns muito profundos; sem filtro claro de mercado ou controle de risco, ela tende a falhar em ambientes de oscilação e baixa volatilidade. Este conteúdo é uma verificação de reprodução de dados históricos, não constitui aconselhamento de investimento, e esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 51 de 90 lucrativas · mediana +4.1%
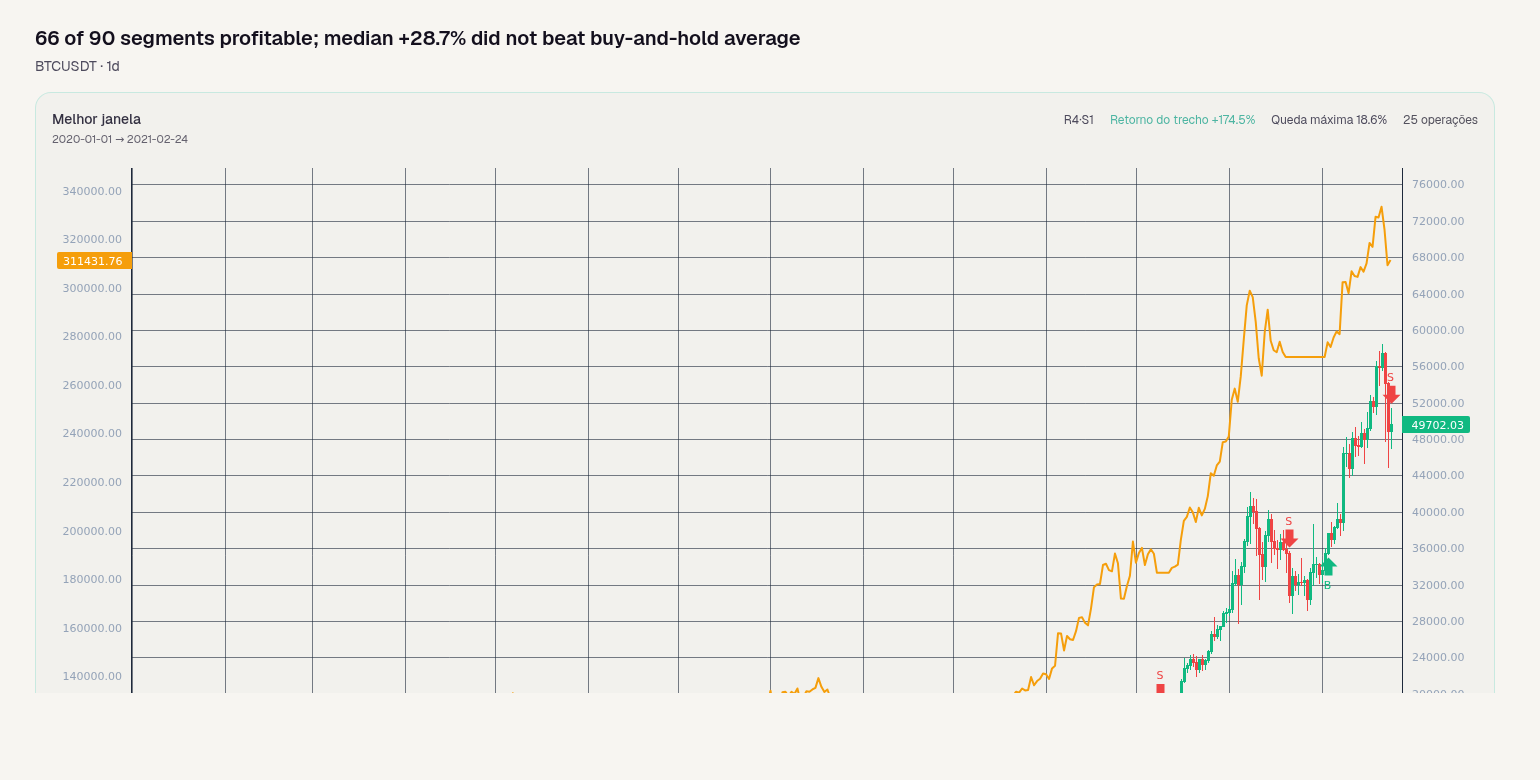
66 de 90 segmentos lucrativos; mediana +28.7% não superou a média de buy-and-hold
BTCUSDT · 1d · 2026-10-04
Em 90 backtests por divisão da estratégia de taxa de variação do preço de fechamento diário no BTCUSDT diário, 66 segmentos foram lucrativos e 0 segmentos sofreram liquidação, o que parece indicar uma tendência a retornos positivos; mas a mediana do retorno por segmento foi apenas +28.7%, enquanto a média de retorno de buy-and-hold nos mesmos segmentos foi +112.6%, indicando que na maioria das vezes ela não superou 'não fazer nada'. Os números que precisam ser vistos primeiro são segmentos lucrativos 66/90 e drawdown máximo 56.7%: o primeiro mostra que a maioria dos métodos de divisão consegue ganhar, o segundo mostra que sob divisões extremas a curva de capital pode ser cortada em mais da metade. Pela distribuição de retornos, o melhor segmento foi Rodada 4 Segmento 1, 2020-01-01 a 2021-02-24, com retorno de segmento +174.5% e drawdown máximo desse segmento 20.2%; o pior segmento foi Rodada 9 Segmento 2, 2021-03-11 a 2022-07-10, com retorno de segmento -49.2% e drawdown máximo desse segmento 50.8%. O mesmo conjunto de regras passou de grandes ganhos a quase uma redução pela metade em janelas diferentes, mostrando que os resultados são muito sensíveis ao ponto de início e ao estado do mercado. O lucro médio por operação $15,132 e a perda média por operação $2,902 são medidas monetárias e são afetados por suposições de tamanho de posição, então não podem ser diretamente tratados como vantagem da estratégia; eles apenas mostram que, após uma operação ser acionada, a magnitude de lucro/perda não é simétrica, mas os dados de drawdown merecem mais cautela. No que esta estratégia está apostando? Ela trata a taxa de variação do preço de fechamento diário como sinal de trading, com threshold padrão 0, o que equivale a um ajuste de posição poder ser acionado sempre que a direção do preço muda. A hipótese central é que a taxa de variação do fechamento contém informação direcional de curto prazo negociável, e que essa direção tem persistência no período seguinte, pelo menos o suficiente para cobrir o custo de rebalanceamento frequente. Se o mercado está em um segmento de tendência, como o movimento unidirecional sustentado do início de 2020 ao início de 2021, o sinal captura facilmente o principal movimento; mas se o mercado entra em lateralização ou reversão de alta volatilidade, a taxa de variação cruzará repetidamente o zero, e a estratégia continuará apanhando na direção oposta. O pior segmento de março de 2021 a julho de 2022 é um exemplo desse ambiente de falha. Portanto, suas fraquezas se concentram em três tipos de condições: mercado lateral, ruído de baixa volatilidade e sensibilidade a parâmetros. O threshold, a janela de lookback e a posição não foram fornecidos no original; aqui, seguindo a convenção do setor, threshold padrão 0, lookback_bars comparado ao fechamento anterior e position.value ajuste para posição cheia foram preenchidos. Um threshold de 0 significa que quase todas as mudanças de direção são tratadas como sinais, então a frequência de negociação e a exposição a ruído serão muito altas; se a estratégia real tiver um threshold mais rigoroso ou condições de filtro, os resultados podem ser completamente diferentes. Os 90 backtests também não são 90 amostras independentes, mas sim a mesma história dividida em 6 janelas não sobrepostas, repetida 15 rodadas com limites aleatoriamente alterados. A semente aleatória já foi armazenada, então é reproduzível, mas a independência das amostras é limitada. A comparação com buy-and-hold é a coisa mais importante a lembrar desta validação. A mediana do retorno por segmento da estratégia foi +28.7%, a mais alta +174.5%, a mais baixa -49.2%, e o drawdown máximo 56.7%; no mesmo período, não fazer nenhuma operação e simplesmente manter o ativo deu retorno médio por segmento de +112.6%. Isso significa que a estratégia só pode alcançar ou superar a manutenção em poucas janelas de tendência, enquanto na maioria dos métodos de divisão a mediana de retorno fica claramente abaixo do benchmark de buy-and-hold, mas suporta um drawdown máximo de 56.7%. Em outras palavras, não é uma solução que possa substituir a manutenção com confiança; é mais como uma tentativa de timing sensível a estados específicos de mercado. Este conteúdo é uma reprodução e validação de dados históricos, não constitui aconselhamento de investimento, e esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 66 de 90 lucrativas · mediana +28.7%
Bollinger Bands Stepgain: apenas 37 lucrativos em 90 segmentos, drawdown máximo 39.1%
BTCUSDT · 15m · 2026-10-04
Gunbot Bollinger Bands Stepgain em um backtest de 90 divisões no BTCUSDT 15m teve 37/90 segmentos lucrativos, retorno mediano de segmento -7.6% e drawdown máximo 39.1%; no mesmo período, o buy-and-hold teve retorno médio por segmento de -1.7%. Apenas com este conjunto de dados, ele não mostrou capacidade estável de superar “não fazer nada”; algumas divisões obtiveram retornos positivos, mas a maioria ficou na faixa de retorno negativo. Este teste dividiu o mesmo histórico em 6 janelas não sobrepostas, repetiu 15 rodadas e perturbou aleatoriamente as fronteiras, totalizando 90 backtests. Eles não são 90 amostras independentes, mas 90 divisões diferentes dos mesmos dados, então os resultados são muito sensíveis à divisão. O maior retorno de segmento foi +30.6%, o menor -32.3%, e a mediana -7.6%; o melhor segmento foi rodada 1, segmento 6, 2026-07-13 a 2026-10-04, com retorno de segmento +30.6%, e o drawdown máximo desse segmento foi 6.8%; o pior segmento foi rodada 1, segmento 3, 2026-01-04 a 2026-03-28, com retorno de segmento -32.3%, e o drawdown máximo desse segmento foi 39.1%. Liquidações 0 segmentos, proporção 0.0%, indicando que não foi observado conta zerada, mas um drawdown máximo de 39.1% já é suficiente para tornar difícil para a maioria manter. Do ponto de vista da lógica de negociação, Bollinger Bands mais Stepgain provavelmente aposta que o preço, após tocar a borda das Bollinger Bands, reverte para a banda média, ou seja, reversão à média de curto prazo; o Stepgain cuida da realização parcial de lucros, e o stop loss corta as perdas. Essa hipótese tende a se sustentar em mercados laterais, de vai e vem, e tende a falhar em tendências unidirecionais, consolidação estreita de baixa volatilidade ou quedas bruscas de alta volatilidade: o preço não volta à banda média, o stop loss é acionado repetidamente, ou a realização escalonada de lucros concretiza apenas pequenos lucros enquanto deixa uma grande posição adversa. Os dados também favorecem essa explicação: lucro médio por operação $1,590, perda média por operação $4,752, e o valor médio da perda é significativamente maior que o valor médio do lucro, então a lucratividade depende de grandes retornos positivos em poucos segmentos para cobrir os retornos negativos da maioria dos segmentos. Apenas 37/90 segmentos foram lucrativos, indicando que ele não está em ambiente favorável na maior parte do tempo. Os números mais úteis para o leitor julgar não são o máximo +30.6%, mas os segmentos lucrativos 37/90, o retorno mediano de segmento -7.6%, o drawdown máximo 39.1%, e a comparação com o buy-and-hold: retorno médio de cada segmento mantido no mesmo período -1.7%. O retorno mediano de segmento -7.6% é inferior ao retorno médio por segmento do buy-and-hold -1.7%, o que ao menos indica que a divisão típica não superou o benchmark de manter; 37/90 indica que os casos lucrativos são menos da metade; 39.1% indica risco de cauda muito grande. O melhor segmento +30.6% é realmente impressionante, mas é apenas uma das 90 divisões, e o drawdown desse segmento foi 6.8%, então não pode representar a distribuição geral. A origem dos parâmetros também precisa ser esclarecida. bb_period, bb_multiplier, bb_buy_level, stepgain_sell_percent, stop_loss_percent, interval, position_size, e position_value de 1000 a 100000 (estoque corrigido para posição cheia), não foram fornecidos pelo texto original, mas preenchidos conforme a convenção do setor; apenas o restante foi copiado do original. Portanto, esta reprodução se aproxima mais de uma configuração completada por convenção do que de uma restauração estrita dos parâmetros completos da estratégia original. O backtest cobre apenas BTCUSDT 15m e não avalia fricções de negociação como taxas e slippage; embora as 90 divisões tenham registrado a semente aleatória e possam reproduzir as mesmas divisões, ainda não equivalem a amostras independentes. Este conteúdo é uma verificação por reprodução de dados históricos, não constitui aconselhamento de investimento, e esta plataforma não recomenda, classifica nem ordena.
15×6=90 janelas · 37 de 90 lucrativas · mediana -7.6%
90 divisões, 29 lucrativas, mediana -6.5%, abaixo da média buy-and-hold +33.4%
BTCUSDT · 1h · 2026-10-04
No backtest de 90 divisões do cruzamento de médias móveis duplas e combinação de Bollinger Bands em BTCUSDT 1h, os segmentos lucrativos foram 29/90, a mediana do retorno por segmento -6.5%, o máximo +46.4%, o mínimo -29.9%, e o drawdown mais profundo entre os 90 segmentos foi 40.7%. A primeira conclusão que esses números dão é: ele ocasionalmente consegue capturar uma tendência forte, mas a maioria das divisões não ganha dinheiro, e o drawdown dos segmentos com perdas extremas é profundo. No mesmo período, a média do retorno buy-and-hold por segmento foi +33.4%; colocando a mediana -6.5% junto com essa média, uma divisão típica é claramente pior do que não fazer nada. A comparação aqui é o retorno por segmento, e a duração do segmento é de apenas algumas dezenas de dias, então o retorno por segmento não pode ser ampliado para ser lido em um horizonte de tempo mais longo. Da estrutura de negociação, o lucro médio por trade foi $1,143 e a perda média por trade foi $1,646; a perda média é maior que o lucro médio, o que significa que ele precisa depender de grandes lucros de poucos segmentos de tendência para cobrir muitas pequenas perdas. Melhor segmento: rodada 1, segmento 1, 2023-09-01→2024-03-13, retorno do segmento +46.4%, drawdown mais profundo desse segmento 9.5%; isso se parece muito com um mercado de tendência suave e volatilidade em expansão. Pior segmento: rodada 3, segmento 2, 2024-03-07→2024-09-09, retorno do segmento -29.9%, drawdown mais profundo desse segmento 40.7%, mostrando que uma vez que a tendência não continua ou alterna repetidamente, perdas e drawdown se amplificam ao mesmo tempo. 0 segmentos liquidados significa apenas que este lote de divisões não acionou liquidação forçada; não elimina a pressão do drawdown mais profundo de 40.7%. A hipótese central em que ele aposta pode ser resumida assim: uma vez que uma tendência se forma, ela continua; o cruzamento de médias móveis dá a direção; Bollinger Bands ajuda a filtrar ou confirmar entradas; e quando a volatilidade se expande, ele captura um trecho de lucro seguindo a tendência. A fraqueza vem daí: em mercados laterais, baixa volatilidade ou ambientes com falsos rompimentos frequentes, as médias móveis se cruzam repetidamente, as bandas superior e inferior de Bollinger Bands são tocadas repetidamente, custos de transação e stop-loss se acumulam, e a estrutura de perda média por trade de $1,646 continua consumindo a conta. Os segmentos lucrativos 29/90 mostram que na maioria das divisões esse consumo prevalece; a mediana -6.5% mostra que o resultado típico não é um pequeno lucro, mas um retorno negativo. Os dois números que o leitor mais deve acompanhar são segmentos lucrativos 29/90 e mediana do retorno por segmento -6.5%: o primeiro responde se ganha dinheiro na maioria das vezes, o segundo responde como é o resultado de uma divisão típica. O máximo +46.4% representa apenas o bom caso da cauda e não pode substituir a mediana. A origem dos parâmetros precisa ser vista com cautela. Nos materiais, interval, ma_period_fast, ma_period_slow, bb_period, bb_stddev, position.value, stopPercent, position_value:10000→100000 (posição existente corrigida para posição cheia) não foram fornecidos, foram preenchidos conforme convenção do setor, e o restante foi copiado como está. Ou seja, esta não é uma reprodução estrita do conjunto de parâmetros original; os resultados são sensíveis aos períodos das médias móveis, ao período e desvio padrão de Bollinger Bands, e à configuração de stop-loss; com outro conjunto de parâmetros comuns do setor, a distribuição de lucros e perdas pode mudar de forma acentuada. Quanto ao método de divisão, 15 rodadas × 6 segmentos = 90 backtests consiste em cortar a mesma história em 6 janelas não sobrepostas e repetir 15 rodadas, com os limites das janelas levemente randomizados a cada rodada; a semente aleatória já está armazenada no banco, e com o mesmo seed é possível reproduzir exatamente as mesmas 90 divisões. Mas 90 vezes não são 90 amostras independentes; a conclusão deve ser vista como um teste de estresse da estabilidade da divisão, não como evidência estatística independente. Em geral, esta combinação tem poder de explosão em mercados de tendência; o melhor segmento +46.4% e o drawdown mais profundo desse segmento 9.5% são seus destaques; mas a mediana do retorno por segmento -6.5%, os segmentos lucrativos 29/90, o drawdown mais profundo 40.7%, e a comparação com a média do retorno buy-and-hold por segmento +33.4% mostram que ela não provou ser mais estável ou melhor do que não fazer nada. O intervalo da amostra e os estados de mercado são limitados, e os parâmetros não são os originalmente fornecidos, então qualquer conclusão se aplica apenas ao escopo desta reprodução. Este conteúdo é uma validação por reprodução de dados históricos, não constitui aconselhamento de investimento, e esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 29 de 90 lucrativas · mediana -6.5%
90 divisões, 51 lucrativas, mediana +1.8% mas drawdown máximo 29.3%
BTCUSDT · 15m · 2026-10-04
Estratégia GunbotXT Bollinger Bands-RSI: em 90 backtests, segmentos lucrativos 51/90, mediana do retorno por segmento +1.8%, máximo +20.5%, mínimo -17.2%, drawdown mais profundo entre 90 segmentos 29.3%, liquidações 0 segmentos (0.0%). No mesmo período, o retorno médio por segmento de buy-and-hold foi -1.7%, então é ligeiramente melhor que não fazer nada, mas a vantagem não é espessa. Melhor segmento: rodada 2, segmento 4, 2026-03-06 → 2026-05-20, retorno +20.5%, drawdown mais profundo desse segmento 10.2%; pior segmento: rodada 2, segmento 1, 2025-09-01 → 2025-11-21, retorno -17.2%, drawdown mais profundo desse segmento 29.3%. Lucro médio por operação $713, perda média por operação $1,393, mostrando que não acumula ganhos por meio de muitos pequenos acertos, mas depende de os segmentos lucrativos como um todo cobrirem perdas por operação mais pesadas. Os segmentos lucrativos passam pouco da metade, a mediana é apenas +1.8%, mas o drawdown mais profundo é 29.3%; ao julgar o risco, não se deve olhar apenas os segmentos lucrativos 51/90, mas também se é possível suportar um drawdown próximo de 30%. Liquidações 0 segmentos significa apenas que este conjunto de divisões não chegou a zerar a conta, não significa que o risco de cauda não exista. Em que esta estratégia aposta? Como combinação comum de Bollinger Bands e RSI, ela se aproxima de apostar em 'desvio extremo e depois reversão para a banda média': Bollinger Bands marca o desvio, RSI filtra o esgotamento do momentum após sobrecompra/sobrevenda, e o cenário ideal é reversão à média em mercado lateral. A fraqueza também está aí: se o preço desvia e não reverte, mas continua em uma única direção, a lógica enfrentará repetidamente movimentos adversos; perda média maior que o lucro médio, e drawdown mais profundo 29.3%, indicam que as perdas são relativamente concentradas quando falha. Com baixa volatilidade ou condições excessivamente estritas, também pode não disparar por longos períodos; na configuração original houve 0 operações dentro das primeiras 800 barras, e somente após mudar para OR disparou 19 operações. A procedência dos parâmetros é a maior limitação. bb_period, bb_stddev, rsi_period, interval, position_size, stopPercent não foram dados no texto original e foram preenchidos conforme convenções do setor; o sinal de entrada foi alterado de AND para OR, e o tamanho da posição foi ajustado de 1000 para 100000 (posição existente corrigida para posição cheia). Essas mudanças alteram diretamente o número de operações, a perda por operação e a forma do drawdown; os números deste artigo são mais adequados para observar a sensibilidade da lógica do que para reproduzir a configuração original. Os 90 backtests vêm de 6 janelas não sobrepostas do mesmo conjunto de dados repetidas por 15 rodadas, com limites aleatoriamente alterados; não são 90 amostras independentes. A semente aleatória foi armazenada no banco de dados e as mesmas divisões podem ser reproduzidas; o número de segmentos lucrativos não pode ser tratado como taxa de acerto independente. Os leitores devem ficar atentos sobretudo aos segmentos lucrativos 51/90, à mediana +1.8% e ao drawdown mais profundo 29.3%: o primeiro mostra que a maioria das divisões é apenas levemente lucrativa, o segundo mostra que, quando as condições não acompanham, o custo não é pequeno. Comparado com a média de buy-and-hold -1.7%, parece ter vantagem relativa, mas essa vantagem se baseia em parâmetros não originais e divisões não independentes, e não pode ser extrapolada. Este conteúdo é uma verificação de reprodução de dados históricos, não constitui aconselhamento de investimento, e esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 51 de 90 lucrativas · mediana +1.8%
47 lucrativos em 90 cortes, mediana +0.5%, drawdown máximo 28.8%
BTCUSDT · 15m · 2026-10-04
A reversão à média com Bandas de Bollinger do Gunbot em BTCUSDT 15m, em 90 backtests, teve 47 segmentos lucrativos, 0 segmentos liquidados, mediana de retorno por segmento +0.5%, drawdown máximo 28.8%. Ela não busca lucros extraordinários em um único segmento; equilibra pequenos ganhos com perdas individuais maiores. A primeira coisa a observar não é o número de segmentos lucrativos, mas se a mediana de retorno e o drawdown máximo são aceitáveis. Estes 90 não são amostras independentes, mas o mesmo conjunto de dados dividido em 6 janelas não sobrepostas, repetido por 15 rodadas, com os limites aleatoriamente perturbados em cada rodada. Mediana de retorno por segmento +0.5%, máximo +19.6%, mínimo -20.8%; segmentos lucrativos 47/90; liquidações 0 segmento. Melhor segmento: rodada 9, segmento 4, 2026-03-03 → 2026-05-26, +19.6%, com drawdown máximo desse segmento 10.1%; pior segmento: rodada 4, segmento 1, 2025-09-01 → 2025-11-21, -20.8%, com drawdown máximo desse segmento 28.8%. No mesmo período, o retorno médio por segmento de comprar e manter foi -1.8%. A mediana da estratégia +0.5% é ligeiramente superior à média do benchmark, mas uma é mediana e a outra é média, então não pode ser diretamente tratada como superação; o pior segmento -20.8% também mostra que ela não é suave o tempo todo. Ela aposta que, após o preço se desviar de curto prazo das bandas superior ou inferior de Bollinger, provavelmente voltará à banda média ou à média, lucrando com a reversão e não com a continuação de tendência. Lucro médio por operação $707, perda média por operação $1,398, o que significa que a lucratividade depende de uma taxa de acerto relativamente alta para cobrir perdas individuais maiores; se a taxa de acerto cair, algumas perdas do nível de $1,398 engolirão vários ganhos de $707. O ambiente mais confortável é a oscilação em range, com o preço cruzando repetidamente as bandas e revertendo; o mais desconfortável é a tendência unidirecional, em que, após entrar contra a tendência, o preço não reverte e as perdas se acumulam rapidamente. Falsos rompimentos após contração de baixa volatilidade, e expansão repentina de volatilidade, também fazem com que haja muitos sinais mas espaço insuficiente, elevando a proporção de custos. A origem dos parâmetros também deve ser descontada: interval, bb_period, bb_stddev, position.value, stopPercent não foram dados no texto original e são preenchidos conforme convenção do setor; position_value foi corrigido de inventário de 50000→100000 para posição cheia, e o restante copiado do original. Portanto, esta não é uma reprodução dos parâmetros exatos da estratégia original; mudar parâmetros ou o tratamento de posição pode alterar as conclusões. Entre os 90 cortes, o melhor é +19.6% e o pior é -20.8%, mostrando que, ao mudar o ponto de início e de fim, a conclusão muda de rosto completamente; isso é um sinal de sensibilidade ao corte e risco de overfitting. Uma limitação mais honesta é que as 90 vezes compartilham os mesmos dados históricos, não são 90 amostras de mercado independentes; a seed aleatória já está armazenada no banco de dados, e a mesma seed pode reproduzir exatamente os mesmos 90 cortes, mas o que é reproduzido são os cortes, não os parâmetros exatos da estratégia original. A amostra cobre pelo menos 2025-09 a 2026-05; períodos mais longos não são cobertos. 0 segmento liquidado apenas significa que este backtest não foi a zero, não significa que não há risco em condições extremas de mercado; o drawdown máximo de 28.8% é um número que já ocorreu. Este conteúdo é uma reprodução e verificação de dados históricos e não constitui aconselhamento de investimento; esta plataforma não recomenda, classifica nem ranqueia.
15×6=90 janelas · 47 de 90 lucrativas · mediana +0.5%
Todos os valores vêm da reprodução da estratégia sobre dados históricos com o mesmo motor da ferramenta. O desempenho passado não indica resultados futuros. Nada aqui é aconselhamento de investimento; esta plataforma não avalia, classifica nem recomenda estratégias.