검증 리포트
테스트하여 공개한 모든 전략(최신순). 각 리포트는 표본 외 실제 동작을 보여줍니다. 몇 개 구간이 수익이었는지, 최고와 최저 구간의 차이, 강제청산이 있었는지.

90회 분할 중 28회만 수익, 중위값 −6.0%, 게다가 보유 전략에도 뒤져
BTCUSDT · 15m · 2026-11-04
결론부터 말하면: 이 멀티팩터 추세 스캘핑 전략을 BTCUSDT 15분 주기에서 90회 백테스트 분할로 돌린 결과, 수익 난 구간은 28개뿐이었고 구간 수익률 중위값은 −6.0%였다. 같은 기간 “아무것도 하지 않는” 매수 후 보유 벤치마크의 각 구간 수익률 평균은 −4.5%였으므로, 이 전략은 보유 전략을 이기지 못했다. 숫자를 펼쳐 보면: 90개 구간의 구간 수익률 중위값은 −6.0%, 최고 구간은 +22.6%, 최악 구간은 −27.4%; 90개 구간 중 가장 깊은 낙폭은 32.6%, 청산(강제청산)은 0개 구간이었다. 거래 단위로는 평균 이익 $1,171, 평균 손실 $867로 손익비가 양수처럼 보인다. 하지만 90개 구간 중 돈을 번 구간은 28개뿐으로 약 30%다. 두 숫자 묶음을 함께 놓으면 문제가 분명해진다: 거래당 보상 비율 설계는 나쁘지 않지만, 수익 나는 구간이 너무 적고 대부분의 분할에서 작은 손실을 하나씩 누적하며 갈려 나갔다. 무엇에 거는가? 한 문장으로 말하면: 15분 레벨에서 추세가 방향을 형성하면 지속된다는 데 건다. 빠른/느린 이동평균으로 방향을 확인하고, ATR로 변동성을 필터링한 뒤, 고빈도로 진입·청산해 추세의 중간 구간을 취한다. 이 때문에 태생적으로 “방향이 있고 폭이 있는” 장세에 의존한다. 약점도 여기에 숨어 있다. 최고 구간인 2026-08-14 부터 2026-11-02까지에는 +22.6%를 기록했고 해당 구간의 최대 낙폭은 6.4%에 불과했다; 최악 구간인 2026-01-14 부터 2026-03-20까지는 −27.4%였지만 해당 구간의 최대 낙폭은 32.3%에 달했다. 수익과 낙폭이 심하게 비대칭이다—순풍일 때는 절제 있게 수익을 챙기지만, 역풍일 때는 낙폭이 수익보다 빠르게 확대된다. 이것은 추세형 스캘핑의 일반적인 병폐를 거의 그대로 보여준다: 횡보장, 낮은 변동성, 잦은 가짜 돌파 구간에서는 이동평균이 반복적으로 교차하고 손절이 반복적으로 발동되며, 승률이 아무리 높아도 왕복 마찰을 견디지 못한다; 게다가 이동평균 기간, ATR 기간, 손절 퍼센트 같은 몇몇 파라미터가 조금만 어긋나도 결론은 뒤집힐 수 있다. 여기서 한계를 정직하게 밝혀야 한다. 원문은 전략명, 대상 주기, 프레임워크만 제시했고, 5개 핵심 파라미터 ma_period_fast, ma_period_slow, atr_period, stopPercent, interval_mapping_15m는 제시되지 않아 업계 관행에 따라 채웠으며 나머지는 원문을 그대로 따랐다. 따라서 위의 모든 결론은 엄밀히 말해 “이 파라미터 조합에서의 재현 결과”이며 원 전략 자체의 성과와 같지 않다. 또한 90회 백테스트는 동일한 역사 데이터를 6개의 비중첩 윈도로 나누고 15회 반복하며 경계를 무작위로 흔들어 얻은 것이므로, 90개의 독립 표본이 아니고 분할 간 상관성이 높다. 28/90을 90회 독립 실험의 승률로 읽어서는 안 된다. 다행히 랜덤 시드는 데이터베이스에 저장되어 있어, 같은 시드를 사용하면 누구나 완전히 동일한 90회 분할을 재현할 수 있다. 두 숫자만 기억한다면 이 두 개를 기억하라: 구간 수익률 중위값 −6.0% 대 매수 후 보유 평균 −4.5%는 “이 전략이 과연 아무것도 하지 않는 것보다 나았는가”에 답하며, 이번 재현에서는 아니었다; 최대 낙폭 32.6%는 “최악의 경우 얼마나 버텨야 하는가”에 답한다. 본 내용은 역사 데이터의 재현 검증이며 투자 조언을 구성하지 않는다. 본 플랫폼은 추천, 등급 평가, 순위 지정을 하지 않는다.
15×6=90 구간 · 90개 구간 중 28개 수익 · 중앙값 -6.0%

90 次 분할 중 50 次만 수익, 세그먼트 수익 중앙값 +3.4%로 보유 벤치마크 하회
BTCUSDT · 1h · 2026-11-03
「Trend Pullback Re-entry(趋势回调再入场)」는 90 次 분할 중 절반만 이겼다: 50 개 세그먼트가 수익, 40 개 세그먼트가 손실이었고 세그먼트 수익 중앙값은 +3.4%였다. 반면 같은 기간에 단순히 해당 대상 자산을 보유했을 때 각 세그먼트 수익의 평균은 +29.3%였다. 이는 이번 재현에서 가장 먼저 볼 점이다—대부분의 분할 방식에서 그것은 '아무것도 하지 않기'를 이기지 못했다. 먼저 데이터를 분명히 하자. 90 次 백테스트는 동일한 BTCUSDT 1h 데이터를 15 라운드 × 6 세그먼트로 나눈 것이며, 윈도우끼리는 겹치지 않지만 90 次는 서로 고도로 상관되어 있어 90 개의 독립 표본이 아니다. 세그먼트 수익 중앙값은 +3.4%, 최고 +130.7%, 최저 -37.2%였고 분포는 명확히 오른쪽으로 치우쳐 있으며 소수 유리한 구간의 기여가 대부분을 차지했다. 최대 낙폭은 50.0%로 최악 세그먼트의 세그먼트 수익 -37.2%보다도 깊었고, 이는 손실이 균등하게 분산된 것이 아니라 개별 세그먼트 안에서 증폭되었음을 보여준다. 90 세그먼트 중 0 세그먼트가 청산되었다. 거래당 평균 이익은 $3,544, 평균 손실은 $2,658로 이익 쪽이 손실 쪽보다 약간 두껍지만, 이 두께는 승률을 통해 실현되어야 하며 횡보 구간에서 손절이 연속 발동되면 이 차이는 쉽게 갈린다. 그것은 무엇에 베팅하는가? 트렌드가 일단 형성되면 지속되고 조정은 상승 도중의 일시 정지일 뿐이라고 베팅하므로, 추세 방향과 모멘텀 지표가 동시에 '강세 속의 되돌림'을 낼 때 진입한다. 최고 세그먼트인 2023-09-01부터 2024-03-28까지는 +130.7%를 얻었고 세그먼트 내 최대 낙폭은 12.9%에 불과했으며, 바로 이런 단방향 상승장에서 가장 편안한 모습이다. 약점도 같은 곳에 있다: 최악 세그먼트인 2025-02-13부터 2025-11-23까지는 세그먼트 수익 -37.2%, 세그먼트 내 낙폭 42.0%였고, 가격이 반복적으로 아래 계단을 내려가는 구간이었으며 이른바 '조정' 때마다 실제로는 하락의 중계였지만 전략은 여전히 추세 지속 논리로 받아냈다. 횡보장과 저변동성장도 똑같이 불리하다—지속할 추세가 없을 때 손절은 반복적으로 맞고 세그먼트 수익은 자연히 깎인다. 파라미터 출처는 이번 재현의 최대 불확실성 항목이다. 원문은 이동평균 기간, RSI 기간과 되돌림 임계값, 손절 퍼센트 등의 값을 제시하지 않았고 우리는 업계 관행에 따라 채웠으며 나머지는 원문을 그대로 따랐다. 파라미터가 바뀌면 세그먼트 수익 중앙값과 최대 낙폭도 따라 바뀌므로 위 숫자는 '이 값 조합 아래에서'의 성과만 설명하며 전략의 고유 속성으로 볼 수 없다. 표본은 주어진 역사 구간을 포괄한다; 분할 랜덤 seed는 저장되었고 누구든 같은 seed를 쓰면 완전히 동일한 90 次 분할을 재현할 수 있지만, 재현되는 것은 분할 방식이지 미래가 아니다. 독자가 정말로 주시해야 할 세 숫자는: 수익 세그먼트 50/90, 세그먼트 수익 중앙값 +3.4%, 최대 낙폭 50.0%다. 첫째와 둘째는 그것이 대부분의 경우 돈을 벌지 못한다는 것을 알려주고, 셋째는 최악의 경우 얼마나 잃을 수 있는지 알려준다. 만약 +130.7%인 세그먼트만 바라보면 결론은 완전히 뒤집힌다—같은 데이터라도 분할을 바꾸면 다른 설명이 되며, 이것이 바로 분할 방식에 민감하다는 신호다. 본 내용은 역사 데이터의 재현 검증이며 투자 조언을 구성하지 않습니다. 본 플랫폼은 추천, 등급 평가, 순위 매김을 하지 않습니다.
15×6=90 구간 · 90개 구간 중 50개 수익 · 중앙값 +3.4%

69/90 수익, 중앙값 +28.7%는 보유 평균 +101.7%에 못 미쳐
BTCUSDT · 1d · 2026-11-02
이 BTCUSDT 1d 데이터에서 Relative Strength Rotation Strategy는 90회 분할 중 69개 구간이 수익을 냈으므로 표면적 승률은 낮지 않습니다. 그러나 구간 수익 중앙값은 +28.7%였고, 같은 기간 매수 후 보유의 각 구간 수익 평균은 +101.7%여서 대부분의 분할은 '아무것도 하지 않기'를 이기지 못했습니다. 최고 구간 수익 +592.8%는 눈에 띄지만, 최저 구간 -61.5%와 90개 구간 중 최대 낙폭 72.7%도 못지않게 두드러집니다. 이는 작은 낙폭으로 안정적 수익을 얻는 전략이 아니라, 큰 변동성을 이용해 소수의 강한 추세 구간에서 오른쪽 꼬리 수익을 얻는 전략입니다. 이는 상대적 강약이 지속된다는 데 베팅합니다. 최근 더 강했던 방향이 로테이션 후에도 계속 강하고, 자금이 강한 쪽으로 전환되며, 추세 지속으로 수익을 냅니다. 문제도 바로 여기에 있습니다. 강약 관계가 빠르게 반전되면 로테이션 신호가 연속으로 실효됩니다. 최악 구간인 11라운드 2구간(2021-02-21부터 2022-07-21까지)은 구간 수익 -61.5%, 해당 구간 최대 낙폭 72.7%였고, 이는 90개 구간 중 가장 깊은 낙폭이었습니다. 이는 추세 반전 후 지속적으로 약세인 환경에서 포지션을 잘못된 방향에 노출시킬 수 있음을 보여줍니다. 횡보장과 저변동성 환경도 불리합니다. 강약 순위가 불안정하고 잦은 전환이 거짓 신호와 거래 마찰을 증폭시키기 때문입니다. 독자가 판단하는 데 가장 도움이 되는 숫자는 최고 +592.8%가 아니라 수익 구간 69/90과 중앙값 +28.7%의 조합입니다. 대부분의 분할은 돈을 벌지만 많이 벌지는 못합니다. 동시에 최저 -61.5%와 최대 낙폭 72.7%는 소수 분할이 매우 크게 손실을 낼 수 있음을 알려줍니다. 최고 구간인 4라운드 1구간(2020-01-01부터 2021-03-11까지)은 구간 수익 +592.8%, 해당 구간 최대 낙폭 29.3%로 강해 보이지만, 이는 오른쪽 꼬리 표본에 더 가까우며 일반적인 분할을 대표할 수 없습니다. 거래당 평균 이익 $34,869, 거래당 평균 손실 $4,470으로 전자가 후자보다 분명히 높지만, 이는 금액 기준이며 포지션과 자금 규모의 영향을 받으므로 퍼센트 우위로 직접 간주할 수 없습니다. 90개 구간 중 강제청산 0개도 낮은 위험을 의미하지 않습니다. 72.7% 낙폭은 보유 과정이 매우 힘들 수 있음을 이미 보여줍니다. 방법론적으로 한 가지 분명히 해둘 점이 있습니다. 이 90회 백테스트는 90개의 독립 표본이 아니라, 동일한 과거 데이터를 6개의 겹치지 않는 윈도로 나누고 15라운드 반복하며 경계를 무작위로 지터링하여 얻은 90가지 분할입니다. 랜덤 시드는 데이터베이스에 저장되어 있으며, 같은 시드로 같은 분할을 재현할 수 있습니다. 이는 분할 민감도를 검증할 수 있지만 시장 간·주기 간 독립 검증을 대체할 수는 없습니다. 표본은 이 과거 데이터의 한 구간만 포함합니다. 파라미터 측면에서 interval, ma_period, rsi_period, rsi_threshold, macd_params는 전략 설명에 제시되지 않았으며, 본문은 업계 관례에 따라 일봉과 일반 파라미터를 사용하고 나머지는 그대로 따랐습니다. 따라서 결과는 이 가정 세트 아래의 과거 성과 검증으로만 볼 수 있고 원 전략 구현의 엄격한 재현으로 간주할 수 없습니다. 재현되지 않은 것은 바로 구체적 파라미터와 구현 세부사항입니다. 가장 봐야 할 숫자는 수익 구간 69/90은 대부분 분할이 손실을 보지 않았음을 보여주고, 구간 수익 중앙값 +28.7% 대 매수 후 보유 평균 +101.7%는 대부분 분할이 보유에 못 미쳤음을 보여주며, 최대 낙폭 72.7%는 꼬리 위험이 매우 무겁다는 것을 보여줍니다. 강한 추세 지속 시에는 유효할 수 있지만 추세 반전, 횡보, 저변동성에서는 실효될 수 있으며 파라미터와 분할 방법에 민감합니다. 본 내용은 과거 데이터의 재현 검증이며 투자 조언을 구성하지 않습니다. 본 플랫폼은 추천, 등급 평가, 순위 지정을 하지 않습니다.
15×6=90 구간 · 90개 구간 중 69개 수익 · 중앙값 +28.7%

90개 구간 실측 중 25개만 수익, 중위 구간 수익률 -8.5%
BTCUSDT · 15m · 2026-11-01
이 '오프닝 레인지 브레이크아웃 풀백' 전략을 BTCUSDT 15m에서 90회 백테스트했다. 먼저 결론부터 말하면, 대부분의 분할 방식은 수익을 내지 못한다. 90개 구간 중 수익이 난 구간은 25개뿐이었고, 구간 수익률 중위값은 -8.5%, 최대 drawdown은 32.0%, 청산 0개 구간(비율 0.0%)이었다. 이 숫자들만 보면, 이 전략은 특정 장세에서만 성과를 내고 대부분의 윈도우에서는 가짜 돌파와 비용에 소모되는 전략에 더 가깝고, 바이 앤 홀드를 안정적으로 앞서는 방안은 아니다. 분포를 펼쳐 보면, 구간 수익률 최고는 +8.2%, 최저는 -31.7%로 양 끝이 비대칭이다. 거래당 평균 이익은 $631, 평균 손실은 $345이지만, 구간별 총수익으로 내려오면 나쁜 윈도우의 부담이 분명히 더 무겁다. 최고 구간은 11라운드 5구간(2026-06-06 → 2026-08-24)으로 구간 수익률 +8.2%, 해당 구간 최대 drawdown 14.2%였다. 최악 구간은 8라운드 2구간(2025-10-31 → 2026-02-05)으로 구간 수익률 -31.7%, 해당 구간 최대 drawdown 32.0%였다. 같은 기간 '바이 앤 홀드' 벤치마크의 구간 수익률 평균은 -4.2%였고, 본 전략의 중위 구간 수익률은 -8.5%였다. 이 비교에서 대부분의 분할 방식은 아무것도 하지 않는 것보다 못했다. 무엇에 베팅하는가? 한마디로, 오프닝 레인지가 돌파된 후 풀백 확인이 돌파 방향으로 계속될 것에 베팅하는 것이며, '돌파—풀백—지속'을 반복 가능한 패턴으로 취급한다. 이 가정은 단방향 추세나 변동성 확장 국면에서 우위를 점하기 쉽다. 최고 구간 +8.2%는 방향을 전혀 포착하지 못한 것은 아님을 보여준다. 그러나 최고 구간조차 14.2%의 최대 drawdown을 동반했으며, 이는 보유 과정이 편하지 않고 수익이 선형적이지 않음을 보여준다. 약점도 분명하다. 횡보장이나 저변동성 환경에 들어가면 돌파 후 하락, 풀백이 반전으로 바뀔 확률이 높아지고 전략은 반복적으로 손절을 당한다. 25/90의 수익 구간 비율은 대부분의 시간에 돈을 벌지 못함을 보여준다. 최저 구간 -31.7%와 90개 구간 최대 drawdown 32.0%는 소수 나쁜 윈도우의 비용이 최고 구간 +8.2%보다 훨씬 크다는 것을 보여준다. 분할 방식을 바꾸면 결과가 '하이라이트 있음'에서 '명백히 뒤처짐'으로 바뀔 수 있다. 또한 box_period, stop_percent, ma_period_fast 세 파라미터는 원문에 제시되지 않았고, 이번에는 업계 관행에 따라 채웠으며, 파라미터 민감도 문제는 원문 파라미터로 검증되지 않았다. 방법과 표본도 명확히 해야 한다. 90회 백테스트는 동일 데이터의 90가지 다른 분할이며, 90개의 독립 표본이 아니다. 분할 방식은 각 라운드에서 히스토리를 6개의 겹치지 않는 윈도우로 나누고 경계를 무작위로 흔드는 것이다. 랜덤 시드는 데이터베이스에 저장되어 있고 분할은 재현 가능하지만, 결론은 여전히 윈도우 경계에 의존한다. 전체 표본의 시작·종료 구간과 원문 파라미터 값의 출처는 완전히 재현되지 않았으므로, 위 내용은 이 역사적 분할 방식에 대한 재현 검증일 뿐이며, 구간 수익률을 미래 성과로 외삽할 수 없고, 이를 근거로 모든 장세에 적용 가능한지 판단할 수도 없다. 본 내용은 역사 데이터의 재현 검증이며, 투자 조언을 구성하지 않고, 본 플랫폼은 추천, 평가, 순위를 제공하지 않습니다.
15×6=90 구간 · 90개 구간 중 25개 수익 · 중앙값 -8.5%

90개 분할 중 51개 구간 수익, 중앙값 +4.3%이지만 39.8% 낙폭 직면
BTCUSDT · 1h · 2026-10-31
이 실측 세트가 내놓는 결론은 가볍지 않다: 변동성 차익거래 이산 거래는 90개 분할 중 51개 구간이 수익이고, 구간 수익 중앙값은 +4.3%이지만 최대 낙폭은 39.8%에 달해, 전형적인 분할의 수익 두께로는 꼬리 위험을 덮기에 부족하다. 90회 백테스트는 동일한 데이터의 90개 서로 다른 분할에서 나온 것이지, 90개 독립 표본이 아니다. 구간 수익 중앙값 +4.3%, 최고 +59.2%, 최저 -34.5%; 수익 구간은 51/90, 청산 구간은 0. 최고 구간은 7라운드 1구간, 2023-09-01부터 2024-03-14, 구간 수익 +59.2%, 해당 구간 최대 낙폭 11.5%; 최악 구간은 10라운드 5구간, 2025-09-10부터 2026-04-05, 구간 수익 -34.5%, 해당 구간 최대 낙폭 39.8%. 같은 기간 매수 후 보유의 각 분할 수익 평균은 +30.3%. 중앙값 +4.3%와 이 평균을 함께 놓고 보면, 기준은 완전히 같지 않지만 방향은 분명하다: 대부분의 분할에서 이 전략은 아무것도 하지 않는 것을 능가하지 못했다; +59.2%는 90회 중 극값이며 정상 상태로 볼 수 없다. 파라미터 조합으로 보면, 단기 가격 이탈 후 회귀에 베팅하며 추세가 강하지 않을 때만 유효하다: RSI와 Bollinger가 이탈을 찾고, ADX 임계값이 단방향 추세를 걸러낸다. 다시 말해 레인지 안의 왕복 변동에서 돈을 버는 것이지, 단방향 확장에서 버는 것이 아니다. 이 가정은 횡보와 안정적인 변동성 환경에서 성립하기 쉽다; 일단 가격이 한 방향으로 계속 움직이면 역추세 쪽 포지션은 계속해서 원가를 밀어 올리게 된다. 약점은 이미 데이터에 적혀 있다. 거래당 평균 이익은 $1,602, 평균 손실은 $2,613으로 거래당 손익비가 우위에 있지 않아 높은 승률로 보완해야 한다; 그러나 구간 수익은 51/90에 불과해 겨우 절반을 넘을 뿐이라 오차 허용 폭이 두껍지 않다. 중앙값 +4.3%는 전형적인 분할이 작은 이익에 그친다는 것을 보여주고, 최대 낙폭 39.8%는 순조롭지 않은 창이 이익을 크게 토해낼 수 있음을 보여준다. 최악 구간 -34.5%에 39.8% 낙폭이 동반된다는 것은 추세장이나 변동성 확장 시 레인지 회귀 가정이 무효화될 수 있음을 시사한다; 저변동성 환경에서는 ADX 임계값과 Bollinger 파라미터가 거래 빈도를 결정하므로 기회가 줄어들 수 있다. 파라미터 민감성은 이런 유형의 전략이 지닌 자연스러운 약점이다. 파라미터 출처는 이번 재현에서 가장 의문부호를 붙여야 할 부분이다: 원문은 rsi_period, rsi_oversold, rsi_overbought, bb_period, bb_std, adx_period, adx_range_threshold를 제시하지 않았고, 이 일곱 항목은 업계 관행에 따라 보완했으며 나머지는 원문을 그대로 따랐다. 파라미터 값은 진입 횟수와 포지션 분포를 직접 바꾸므로, 위 결론은 원문 파라미터의 정확한 재현이 아니다. 분할에서는 6개 비중첩 윈도를 15라운드 반복하고 매 라운드 경계를 지터했으며, 랜덤 seed는 저장되어 있어 같은 seed로 완전히 동일한 90회 분할을 재현할 수 있다; 그러나 90회는 여전히 동일 데이터의 90개 분할이지 90개 독립 표본이 아니며, 표본 구간과 미재현 부분이 모두 결론의 외삽을 제한한다. 본 내용은 역사 데이터 기반의 재현 검증이며 투자 조언을 구성하지 않고, 본 플랫폼은 추천, 평가, 순위를 제공하지 않는다.
15×6=90 구간 · 90개 구간 중 51개 수익 · 중앙값 +4.3%

90개 세그먼트 실측 40개 세그먼트 수익, 세그먼트 수익률 중앙값 -1.9%, 보유를 이기지 못함
BTCUSDT · 5m · 2026-10-30
BTCUSDT 5m에서 Opening Range Reversal Scalping은 90회 분할 백테스트에서 수익 세그먼트가 40개뿐이었고, 세그먼트 수익률 중앙값 -1.9%, 최대 드로다운 25.3%였다 — 이 로직은 대부분의 분할 방식에서 양의 수익을 내지 못했고, 아무것도 하지 않는 것도 이기지 못했다. 먼저 사실을 보자. 이 90개 세그먼트는 동일 데이터의 90가지 분할이며, 90개의 독립 표본이 아니다. 세그먼트 수익률 중앙값 -1.9%, 최고 +29.0%, 최저 -20.9%; 수익 세그먼트 40/90, 청산 0개 세그먼트. 같은 기간에 해당 종목을 단순히 보유하고 아무 거래도 하지 않으면 각 세그먼트 수익률 평균은 +4.1%다. 즉 중앙값에 해당하는 분할로 보면 전략 수익은 음수이고, 그냥 보유하면 평균 +4.1%다. 독자가 가장 먼저 알아야 할 것은 이것이다: 최고 +29.0% 세그먼트가 있어 보이지만, 중앙값이 말해주는 것이 전형적인 경험이다. 가장 주목할 두 숫자. 첫째는 40/90으로, 대부분의 시간에는 돈을 벌지 못하며 수익이 소수 분할 방식에 집중된다는 뜻이다. 둘째는 거래당 평균 이익 $1,151 대 거래당 평균 손실 $1,132로 거의 같다 — 페이오프 비율이 약 1이어서 한 번 이길 때와 한 번 질 때 금액이 비슷하다면, 승률이 분명히 50%를 넘어야 성립한다; 시장이 승률을 절반 근처로 누르면 기대값은 즉시 음수로 돌아선다. 양 끝을 보면, 최고 세그먼트 +29.0%일 때 해당 세그먼트 내 최대 드로다운은 8.8%에 불과했고, 최악 세그먼트 -20.9%일 때 해당 세그먼트 내 최대 드로다운은 22.3%였다. 벌 때는 드로다운이 작고, 잃을 때는 드로다운이 크며, 수익 분포는 왼쪽 꼬리에 치우쳐 있다. 무엇에 베팅하는가? 오프닝 레인지가 돌파된 뒤 그것이 가짜 돌파이고 가격이 빠르게 레인지 안으로 돌아온다고 베팅한다. 본질적으로 단기 주기의 과잉반응 수정을 거래하는 것이다. 이 가설은 레인지가 명확하고 왕복 움직이는 장세에서는 성립한다; 일단 한 방향 추세가 나오고 돌파 후 되돌아오지 않으면, 리버설 주문은 스톱로스에 연속으로 쓸려 나가며, 최악 세그먼트 -20.9%와 22.3% 드로다운은 그런 장세가 남긴 흔적이다. 낮은 변동성도 해롭다: 레인지가 너무 좁으면 왕복 공간이 거래 비용을 커버하지 못해 우위가 깎인다. 따라서 실효 조건은 명확하다 — 한 방향 추세, 그리고 변동성이 비용을 지불하기에 부족할 정도로 수축하는 국면이다. 방법론적 한계도 분명히 해야 한다. 이 90개 세그먼트는 동일 데이터의 서로 다른 분할에서 나왔고 서로 높게 상관되어 있어 90번의 독립 검증으로 볼 수 없다; 랜덤 시드는 저장되었고, 재현 가능한 것은 분할 방식이지 전략의 견고성이 아니다. 더 중요한 것은, 원문이 opening_range_period, interval, adx_period, adx_threshold, stopPercent, take_profit_R의 값을 제시하지 않았고, 이번에는 업계 관행에 따라 채웠으며 파라미터 스윕을 하지 않았기 때문에 다른 파라미터 세트에서는 결론이 달라질 수 있다; 수수료, 슬리피지, 펀딩비가 포함되었는지도 재현하지 않았다. 표본 기간 역시 제한적이어서 여러 장세 유형에 걸친 커버리지가 부족하다. 그러므로 이 전략을 볼 때는 저 +29.0%만 보지 말고, 먼저 +4.1%의 보유 벤치마크를 이기는지 보고, 다음으로 40/90의 수익 세그먼트 비율과 1에 가까운 거래당 손익비를 보라 — 이 세 숫자가 당신의 사용 시나리오에서 플러스인지 마이너스인지를 결정한다. 본 내용은 과거 데이터의 재현 검증이며 투자 조언을 구성하지 않고, 본 플랫폼은 추천, 등급 평가, 순위 매기기를 하지 않는다.
15×6=90 구간 · 90개 구간 중 40개 수익 · 중앙값 -1.9%

90개 구간 중 61개 구간 수익, 최대 낙폭 50.2%
BTCUSDT · 1d · 2026-10-29
결론부터 말하면, BTC Daily Ichimoku Cloud Trend Following은 고점과 저점을 예측해 돈을 버는 것이 아니라, 추세가 일단 형성되면 지속된다는 데 베팅하고, 구름대와 모멘텀으로 방향을 필터링하며, 추세장에서 수익을 달리게 한다. 90번의 분할 중 61개 구간이 수익, 0개 구간이 청산이었지만, 최대 낙폭은 50.2%에 달했고, 최악 구간 수익률은 -44.9%였다—비교적 큰 구간 수익을 잡을 수 있는 동시에 깊은 낙폭을 견뎌야 하는 추세 전략이며, 저위험 전략이 아니다. 데이터 자체는 매우 직관적이다. 90개 구간 백테스트의 구간 수익률 중앙값은 +12.3%, 최고 +358.1%, 최저 -44.9%; 최고 구간은 2020-01-01부터 2021-03-23까지로 구간 수익률 +358.1%, 해당 구간 최대 낙폭 21.3%; 최악 구간은 2021-01-07부터 2022-06-30까지로 구간 수익률 -44.9%, 해당 구간 최대 낙폭 50.2%였다. 거래당 평균 이익은 $22,401, 평균 손실은 $5,175로, 금액 기준에서는 이익이 손실보다 훨씬 커서 수익 구조가 “소수의 큰 수익 구간이 더 많은 작은 손실 구간을 덮는” 쪽으로 치우쳐 있음을 보여준다. 그러나 수익 구간이 61/90이라는 것은 상당 부분의 분할이 여전히 돈을 벌지 못한다는 뜻이므로, 최고 구간만 봐서는 안 된다. “아무것도 하지 않기”와 함께 놓고 보면 결론은 훨씬 차분해진다. 같은 기간 매수 후 보유의 각 구간 수익률 평균은 +107.4%였고, 전략의 구간 수익률 중앙값은 +12.3%에 불과했다; 2020년 초부터 2021년 초 같은 단방향 상승 구간으로 잘랐을 때만 +358.1%라는 두드러진 결과를 냈다. 다시 말해, 이 전략은 추세가 순조로울 때 분명히 앞설 수 있지만, 일반적인 분할에서는 중앙값 성과가 “보유보다 낫다”는 판단을 뒷받침하지 않는다. 독자가 가장 주목해야 할 두 숫자는 구간 수익률 중앙값 +12.3%와 최대 낙폭 50.2%다: 전자는 전형적인 분할에서 얼마를 얻을 수 있는지를, 후자는 그 수익을 위해 계좌 변동성을 얼마나 견뎌야 하는지를 알려준다. 약점도 분명하다. 추세 추종이 가장 두려워하는 것은 횡보장과 저변동성이다: 구름대와 MACD, CMF 같은 필터 조건은 방향이 반복될 때 지연 신호를 내기 쉽고, 확인할 즈음 가격은 이미 일정 부분 움직였으며, 이후 낙폭이 청산을 촉발해 연속적인 작은 손실이 형성된다. 최악 구간은 2021년 초부터 2022년 중반까지를 포괄하며, 마침 고점권 전환과 하락 추세를 겪었고, 구간 수익률 -44.9%, 낙폭 50.2%는 추세 전환과 반복 장세에서의 스트레스 테스트다. 파라미터 민감도도 잠재적 위험이다: 빠른/느린 이동평균, 신호선, CMF 주기, 구름대 주기가 조금만 바뀌어도 신호 밀도와 청산 시점이 달라진다. 방법상 두 가지를 더 설명해야 한다. 첫째, 이 90회 백테스트는 동일 데이터의 90개 서로 다른 분할이지, 90개의 독립 표본이 아니다. 분할 간에는 시장 데이터를 공유하므로 통계적으로 90회의 독립 실험으로 취급할 수 없다. 둘째, macd_params_fast_12, macd_params_slow_26, macd_params_signal_9, cmf_period_20, ichimoku_periods_9_26_52라는 파라미터 세트는 원문에 제시되지 않았고 업계 관행에 따라 채운 것이며, 나머지는 원문을 그대로 따랐다; 즉, 파라미터 출처 자체에 불확실성이 있고 결론은 파라미터 값에 민감하다. 랜덤 시드는 이미 데이터베이스에 저장되었고, 같은 seed로 같은 90회 분할을 재현할 수 있지만, 이는 분할의 재현성만 보장할 뿐 전략이 미래에도 유효하다는 뜻은 아니다. 본 내용은 역사 데이터의 재현 검증이며 투자 조언을 구성하지 않는다. 본 플랫폼은 추천, 등급 평가, 순위 지정을 하지 않는다.
15×6=90 구간 · 90개 구간 중 61개 수익 · 중앙값 +12.3%

90번 분할 중 49번만 수익, 최대 낙폭 38.6%
BTCUSDT · 1h · 2026-10-28
이 전략은 안정적으로 산출하는 기계가 아니라 소수 구간에 의존해 먹고 사는 전략이다. 90회 백테스트 중 49개 구간이 수익이었고, 구간 수익률 중앙값은 +1.1%에 불과했으며, 90개 구간 중 가장 깊은 낙폭은 38.6%였다. 수익 구간 수가 절반에 가까워 언뜻 나쁘지 않아 보이지만, 수익 분포를 펼쳐 놓으면 결론은 훨씬 신중해진다. 핵심 숫자를 먼저 꺼내 보자. 90회 백테스트의 구간 수익률 중앙값은 +1.1%, 최고 +101.2%, 최저 -25.7%, 최대 낙폭 38.6%, 강제청산 0구간이었다. 가장 좋은 구간은 2023-09-01부터 2024-03-05까지로, 구간 수익률 +101.2%, 해당 구간 자체 낙폭 9.9%였다; 가장 나쁜 구간은 2024-03-05부터 2024-08-21까지로, 구간 수익률 -25.7%, 해당 구간 낙폭 30.3%였다. 거래당 평균 이익은 $3,137, 거래당 평균 손실은 $1,678이었다. 같은 기간 “buy and hold”는 아무 거래도 하지 않고 각 구간 수익률 평균 +29.3%였다. 이 숫자들을 함께 놓으면 한 가지를 말해 준다: 수익은 균등하게 분포하지 않고, 극소수의 강한 추세 구간이 끌어올리며, 대부분 구간의 수익은 아무것도 하지 않는 것보다 훨씬 낮다. 무엇에 베팅하는가? 핵심 가정은 모멘텀이 한번 형성되면 지속된다는 것이다—전략은 모멘텀 신호를 스캔하고 추세가 시작된 뒤 진입하여, 소수의 큰 장세로 다수의 작은 손실을 덮기를 기대한다. 승률이 아니라 손익비에 의존한다: 거래당 평균 이익 $3,137은 평균 손실 $1,678보다 분명히 높으므로, 49/90개 구간만 수익이어도 큰 구간이 충분히 크기만 하면 총 계좌는 여전히 플러스가 될 수 있다. 반대로 큰 구간이 오지 않으면 이 논리는 지지대를 잃는다. 약점은 횡보장과 저변동성 환경에서 가장 뚜렷하다. 모멘텀 신호가 박스권에서 반복되면 위아래로 계속 끊기고, “지속” 가정이 무효화되며, 손실 구간이 집중적으로 나타난다. 최악 구간 -25.7%는 구간 내 낙폭 30.3%에 해당하며, 이는 천천히 잃는 것이 아니라 추세 반전 시 빠르게 반납한다는 뜻이다. 파라미터 민감도도 숨은 위험이다: interval, 빠른/느린 이동평균 기간, RSI 기간과 과매도 임계값의 값은 원문에 제시되지 않았고 업계 관례에 따라 채워 넣은 것이다. 다른 값 조합을 쓰면 49/90이라는 비율은 충분히 크게 달라질 수 있다. 독자가 가장 판단하기 쉬운 두 숫자는 이것이다. 첫째는 구간 수익률 중앙값 +1.1%와 최고 +101.2%의 거대한 격차다: 같은 데이터를 90가지 방식으로 나누면 결론이 “거의 벌지 못함”에서 “단일 구간 세 자릿수 퍼센트”로 뛸 수 있으며, 이는 과최적화의 전형적 신호다. 나누는 방식을 바꾸면 결론이 뒤집힌다. 둘째는 최대 낙폭 38.6%다: 그 +101.2%를 얻으려면 먼저 4할에 가까운 낙폭을 견뎌야 한다. 다시 “buy and hold”의 구간 평균 +29.3%와 비교하면, 전략 중앙값은 +1.1%에 불과하며, 대부분의 분할 방식에서 “그냥 보유”를 능가하지 못했다. 방법의 한계를 설명해야 한다. 90회 백테스트는 같은 데이터의 90가지 분할 방식(15라운드 × 6구간, 윈도 경계를 무작위로 흔듦)이며, 90개의 독립 표본이 아니다. 통계적으로 90회 독립 시험으로 볼 수 없다. 랜덤 시드는 DB에 저장되었고 분할은 재현 가능하지만, 위 5개 파라미터 값의 출처는 원문에 없으므로 이 부분은 재현할 수 없다. 표본 구간과 재현되지 않은 파라미터 민감도는 독자가 직접 확인해야 한다. 본 내용은 과거 데이터의 재현 검증이며 투자 조언을 구성하지 않는다. 본 플랫폼은 추천, 등급 부여, 순위 매김을 하지 않는다.
15×6=90 구간 · 90개 구간 중 49개 수익 · 중앙값 +1.1%

90회 분할 중 54회 수익, 중앙값 +4.1%이지만 최대 낙폭 32.0%
BTCUSDT · 15m · 2026-10-27
구조 돌파 추세추종 전략을 BTCUSDT 15분 주기에서 90회 분할 백테스트로 실행했다. 54개 구간 수익, 36개 구간 손실, 구간 수익률 중앙값 +4.1%, 90개 구간 중 가장 깊은 낙폭은 32.0%였고, 전 구간에서 강제청산은 발생하지 않았다. 전체 윤곽은 '대부분 구간은 조금씩 벌고, 소수 구간이 성패를 결정한다'이며, 전형적인 추세추종형 전략의 형태이지 매달 안정적으로 성과를 내는 유형은 아니다. 극단값을 펼쳐 보면 더 명확하다. 가장 좋은 구간은 1라운드 2구간으로 구간 수익률 +37.1%, 해당 구간 내 최대 낙폭 19.0%; 가장 나쁜 구간은 1라운드 6구간으로 구간 수익률 -25.8%, 해당 구간 내 최대 낙폭 31.8%였다. '아무것도 하지 않음'과 비교하면, 같은 기간 단순히 해당 종목을 보유한 각 구간 수익률 평균은 -3.7%였고 전략의 구간 수익률 중앙값은 +4.1%로, 이 역사 구간에서는 실제로 보유를 이겼다. 다만 기준을 분명히 해야 한다: 한쪽은 중앙값, 다른 쪽은 평균값을 취했고, 구간 전체는 하락 쪽으로 치우쳐 있었다. 추세 전략은 하락장에서 자연히 유리하므로 이 비교를 그대로 외삽할 수는 없다. 그것은 결국 무엇에 베팅하는가? 한 문장으로 말하면, 가격이 핵심 구조 수준을 돌파한 뒤 추세가 지속되는 것에 베팅한다. 이동평균 방향이 롱/숏을 필터링하고, ADX가 변동성이 없는 시간대를 걸러내며, 실제로 수익에 기여하는 것은 소수의 단방향 추세 구간이다. 증거는 거래당 금액에 있다: 거래당 평균 이익 $566, 거래당 평균 손실 $1,351 — 이길 때는 많이 벌지 못하고 질 때는 더 많이 잃는다. 높은 승률이 아니라 수익 구간에서 연속으로 맞히며 총계를 끌어올리는 구조다. 따라서 이것이 되는지 판단하는 핵심은 승률이 아니라, 이 역사 구간에 충분히 많은 단방향 추세 구간이 있었는지다. 약점도 따라온다. 최악 구간 -25.8%, 구간 내 낙폭 31.8%는 이미 90개 구간 중 최대 낙폭 32.0%와 거의 같아, 극단적 위험이 고르게 분산되는 것이 아니라 단일 윈도에 고도로 집중되어 있음을 보여준다. 돌파형 로직은 횡보장과 저변동성 환경에서 가장 힘들다: 가격이 구조 수준을 반복적으로 넘나들고, 손절이 쓸리고, ADX가 임계값 근처에서 오르내리며, 신호 품질이 급락한다. 여기에 거래당 평균 손실 금액이 평균 이익 금액보다 명확히 높은 구조가 겹치므로, 연속 몇 번의 가짜 돌파만으로 앞선 구간에서 쌓은 이익을 삼키기에 충분하다. 파라미터가 민감할수록 이런 실패는 다른 장세로 바뀐 뒤 더 쉽게 나타난다. 방법의 한계는 분명히 말해야 한다. 90회 백테스트는 90개의 독립 표본이 아니라 동일 데이터의 90가지 분할이다: 이력을 6개의 겹치지 않는 윈도로 자르고, 15라운드 반복하며 윈도 경계를 무작위로 흔들었고, 랜덤 시드는 저장되어 있어 누구든 같은 seed를 쓰면 완전히 동일한 분할을 재현할 수 있다. 따라서 '54/90 수익'은 분할 견고성을 측정하는 것이며, 전략이 90개의 서로 다른 시장에서의 성과를 뜻하지 않는다. 파라미터 측면에서 donchian_period 20, ma_period 200, adx_period 14, adx_threshold 20, 손절 2%, 2R/3R 익절 같은 값은 원문에 제시되지 않았고 업계 관행에 따라 보완한 것이며, 파라미터 민감도는 검증되지 않았고 결론은 파라미터 변경에 따라 뒤집힐 수 있다. 표본 구간 밖의 성과, 그리고 비용과 슬리피지 부분은 이번에 별도로 재현하지 않았다. 주시하려면 세 숫자를 보라: 수익 구간 비율 54/90은 대부분의 시간에 수익을 내는 상태가 아님을 알려준다; 최악 구간 -25.8%와 최대 낙폭 32.0%의 관계는 꼬리 위험이 어디에 숨어 있는지 알려준다; 거래당 평균 이익 $566 대 평균 손실 $1,351은 무엇으로 살아남고 무엇에 무너지는지 알려준다. 본 내용은 역사 데이터의 재현 검증이며 투자 조언을 구성하지 않는다. 본 플랫폼은 추천, 등급 평가, 순위를 제공하지 않는다.
15×6=90 구간 · 90개 구간 중 54개 수익 · 중앙값 +4.1%

90가지 절단 방식 중 63회 수익, 중앙값 +6.1%지만 낙폭은 20%에 근접
BTCUSDT · 5m · 2026-10-26
이 'Liquidity Sweep Reversal'은 90가지 서로 다른 절단 방식에서 같은 기간의 '아무것도 하지 않는' 보유를 앞섰지만, 우위는 두텁지 않고 낙폭도 작지 않다. 한 줄 결론: 작은 돈은 벌 수 있지만 큰 낙폭을 견뎌야 하는 전략이며, 저위험 도구는 아니다. 숫자를 분명히 하면: 90회 백테스트에서 63개 구간이 수익, 구간 수익률 중앙값 +6.1%, 최고 +23.4%, 최저 -11.1%, 최대 낙폭 19.9%, 0개 구간 강제청산; 거래당 평균 이익 $462, 평균 손실 $250으로 손익비는 나쁘지 않다. 같은 기간 단순히 해당 종목을 보유한 각 구간 수익률 평균은 +4.2%였다. 가장 좋은 구간은 2026-06-27부터 2026-08-02까지로, 구간 수익률 +23.4%, 해당 구간 최대 낙폭은 5.8%에 불과했다; 가장 나쁜 구간은 2026-08-09부터 2026-09-08까지로, 구간 수익률 -11.1%, 해당 구간 최대 낙폭은 19.2%였다. 이 90회는 90개의 독립 표본이 아니라 같은 BTCUSDT 5분 데이터의 90가지 절단 방식이다——15라운드, 라운드당 6개의 겹치지 않는 윈도우, 라운드마다 경계를 무작위로 흔들었고, 랜덤 시드는 저장되어 있어 같은 seed로 완전히 동일한 90번의 분할을 재현할 수 있다. 무엇에 베팅하는가? 가격이 전고점, 전저점 같은 핵심 유동성 레벨을 돌파할 때, 많은 경우 진짜 돌파가 아니라 한 무리의 스톱로스를 쓸어낸 뒤 되돌아오는 것이다. 전략이 버는 것은 '스윕 이후 가격이 레인지로 회귀하는' 차익이며, 핵심 가정은 가짜 돌파 후 평균 회귀가 우세해진다는 것이다. 이는 명확한 유동성 레벨과 스윕 동작이 있는 장을 좋아한다는 점도 결정한다. 약점도 똑같이 분명하다. 시장이 실제로 한 방향 추세를 만들고, 스윕 후 되돌아오지 않고 계속 이어지면 반전 가정은 무효가 된다; 횡보장에서 반복되는 작은 가짜 돌파는 연속 소액 손실을 만든다. 최악 구간은 -11.1%였지만 그 구간 낙폭은 19.2%에 달했으며, 이는 손실 구간에서 낙폭이 분명히 누적된다는 뜻이다. 독자가 진짜로 봐야 할 것은 구간 수익률이 아니라 낙폭이다. 또 다른 민감점은 파라미터다: donchian_period와 stopPercent는 원문에 제시되지 않았고 업계 관례에 따라 채워 넣은 값이며, 파라미터를 바꾸면 최고 구간 +23.4%와 최악 구간 -11.1% 사이의 폭이 더 벌어질 수 있다—이것이 가장 경계해야 할 지점이다. 정직한 한계가 두 가지 더 있다. 첫째, 90가지 절단은 90개의 독립 표본이 아니며, 같은 데이터에서 최고 구간은 23.4%를 벌고 최악 구간은 11.1%를 잃었다. 이는 결론이 '어느 날부터 계산하느냐'에 상당히 민감하다는 뜻이다; 둘째, 구간 수익률 중앙값 +6.1%와 보유의 각 구간 평균 +4.2%는 기준이 완전히 같지 않다(하나는 중앙값, 하나는 평균). 따라서 비교는 대략적인 방향만 볼 수 있다. 표본 구간과 파라미터 출처는 이번 재현의 두 가지 하드 제약이며, 결론은 방향 참고용일 뿐이다. 본 내용은 역사 데이터의 재현 검증이며 투자 조언을 구성하지 않는다. 본 플랫폼은 추천, 평가, 순위를 제공하지 않는다.
15×6=90 구간 · 90개 구간 중 63개 수익 · 중앙값 +6.1%

90회 분할 중 55회 수익, 중앙값 +1.3%로 매수 후 보유에 미달
BTCUSDT · 1h · 2026-10-25
BTCUSDT 1h에서 Multi-Factor Trend Resonance Score의 90회 분할 백테스트에서 55개 구간이 수익, 0개 구간이 강제청산(폭락)되었으며, 구간 수익 중앙값은 +1.3%, 최대 낙폭은 15.6%였습니다. 같은 기간 매수 후 보유의 구간 수익 평균은 +29.6%였습니다. 즉, 이 데이터에서는 '아무것도 하지 않는 것'을 앞서지 못했습니다. 먼저 백테스트 규모를 분명히 하겠습니다. 90회는 90개의 독립 표본이 아니라, 동일한 역사 데이터를 6개의 서로 겹치지 않는 윈도로 나누고 15회 반복하며 윈도 경계를 무작위로 흔들어 얻은 90가지 분할 방식입니다. 랜덤 시드는 기록되어 있으며, 같은 seed로 완전히 동일한 90회 분할을 재현할 수 있습니다. 구간 수익은 각 백테스트 구간의 원시 총수익으로, 자체적으로 어떤 환산도 하지 않았습니다. 중앙값 +1.3%, 최고 +25.8%는 2023-09-01부터 2024-03-27까지의 구간에서 발생했고, 해당 구간 자체의 최대 낙폭은 7.3%였습니다. 최저 -8.5%는 2025-08-25부터 2026-03-01까지에서 발생했으며, 해당 구간 최대 낙폭은 13.0%였습니다. 90개 구간 중 55개가 수익이었고, 거래당 평균 이익은 829 USD, 거래당 평균 손실은 430 USD였으며, 강제청산된 구간은 없었습니다. 무엇에 베팅하는 걸까요? 핵심 가설은 한 문장입니다. 추세는 일단 형성되면 지속된다. 이른바 다중 요인 공명은 본질적으로 여러 추세 지표가 동시에 같은 방향 신호를 줄 때만 포지션을 열도록 요구하여, 일관성으로 가짜 돌파를 걸러내고 단방향 장세의 중간 구간을 벌어들이는 것입니다. 이것이 수익의 형태를 설명합니다. 최고 구간 +25.8%는 추세가 매끄러운 구간에서 나왔고, 최악 구간은 8.5%만 손실했지만 구간 내 낙폭이 13.0%나 되어 추세 전환 지점에서도 반복적으로 손절당한다는 것을 보여줍니다. 약점도 여기에 있습니다. 55/90은 35가지 분할 방식에서 돈을 벌지 못한다는 뜻으로, 거의 40%입니다. 중앙값이 +1.3%에 불과하다는 것은 대부분 구간이 소폭 수익에 그쳤고 전체 결과는 소수 구간이 끌어올렸다는 뜻입니다. 실패하는 조건은 비교적 명확합니다. 횡보장에서는 여러 추세 지표가 반복적으로 같은 방향을 보였다가 빠르게 반전되어 공명 신호가 연속 손절로 바뀌고, 저변동성 환경에서는 추세 강도 임계값이 쉽게 발동되지 않아 포지션이 장기간 공회전하며, 파라미터에 매우 민감합니다. 원문은 interval, 빠른/느린 이동평균 주기, ADX 주기와 임계값, score 임계값, 거래당 리스크 비율 등 일곱 가지 파라미터를 제시하지 않았으며, 이는 업계 관행에 따라 채운 것입니다. 다른 값을 넣으면 결론이 바뀔 수 있습니다. 거래당 손익비 약 1.9:1은 괜찮아 보이지만 승률에 의존하며, 승률이 조금만 하락해도 전체가 마이너스로 전환됩니다. 두 숫자만 본다면: 하나는 구간 수익 중앙값 +1.3% 대 매수 후 보유 +29.6%로, 가장 직접적인 답입니다. 즉 '그냥 들고 있는 것'을 앞서지 못했습니다. 다른 하나는 55/90의 수익 구간 비율과 15.6%의 최대 낙폭으로, 수익 분포가 편향되어 있어 안정적인 소액 누적이 아니라 소수 장세가 주요 결과를 기여한다는 것을 보여줍니다. 최고 +25.8%와 최저 -8.5% 사이의 폭은 분할 방식을 바꾸면 결론이 흔들린다는 점도 상기시킵니다. 정직한 한계: 위 내용은 분할된 해당 역사만을 다룹니다. 90회 백테스트는 같은 데이터를 공유하고 서로 높은 상관관계를 가지므로 90회의 독립 검증으로 간주할 수 없습니다. 일곱 가지 핵심 파라미터는 원문에서 나온 것이 아니라 관행에 따라 보완한 것이며, 이 부분은 재현되지 않았습니다. 본 내용은 역사적 데이터의 재현 검증이며 투자 조언을 구성하지 않습니다. 본 플랫폼은 추천, 등급 평가, 순위 매기기를 하지 않습니다.
15×6=90 구간 · 90개 구간 중 55개 수익 · 중앙값 +1.3%

90가지 분할 방식, 60개 구간 수익, 최대 낙폭 51.4%
BTCUSDT · 1d · 2026-10-24
CCI Dynamic Period Trend-Following Breakout의 90가지 분할 백테스트는 대부분의 분할에서 플러스 구간 수익을 얻을 수 있음을 보여 주지만, 수익은 추세 지속에 크게 의존하며, 비교 대조상 바이앤홀드를 앞선다는 증거는 나타나지 않았다. 이 90회 백테스트는 90개의 독립 표본이 아니라, 동일한 BTCUSDT 1d 역사 데이터를 6개의 겹치지 않는 윈도로 나누고 15라운드 반복하여 얻은 것이다. 구간 수익 중앙값은 +13.9%, 최고는 +183.1%, 최저는 -36.4%; 90개 구간 중 가장 깊은 낙폭은 51.4%, 수익 구간은 60/90, 강제청산 구간은 0이다. 최고 구간은 5라운드 1구간 2020-01-01 → 2021-03-12이며 구간 수익 +183.1%, 해당 구간 가장 깊은 낙폭 27.6%; 최악 구간은 12라운드 2구간 2021-05-04 → 2022-06-12이며 구간 수익 -36.4%, 해당 구간 가장 깊은 낙폭 48.5%이다. 거래당 평균 이익은 $9,363, 거래당 평균 손실은 $3,658이며 모두 금액 기준이다. 동기간 바이앤홀드의 각 구간 수익 평균은 +105.5%이다. 이 전략은 추세가 한 번 형성되면 지속된다는 데 베팅한다. CCI 동적 기간으로 추세 순응 돌파를 식별하고 추세 시작 후 따라 진입한다. 추세가 순조로울 때 이 로직은 비교적 큰 구간 수익을 쌓을 수 있다; 약점도 같은 곳에 있다—횡보장, 저변동성 환경 또는 추세 반전에 들어가면 돌파 신호가 반복되기 쉽고 손절과 청산이 지연될 수 있다. 최악 구간은 지속 하락과 반전 국면에서 -36.4%, 해당 구간 가장 깊은 낙폭 48.5%를 기록했고, 전체 표본의 가장 깊은 낙폭은 51.4%에 달했다. 이는 수익 구간 수만 보는 것으로는 부족하며 보유 과정의 낙폭 비용이 높다는 것을 보여 준다. 독자가 판단하는 데 가장 중요한 숫자는 첫째, 수익 구간 60/90이다. 이는 대부분 분할이 플러스 수익을 내지만 여전히 30개 구간이 손실이어서 전략이 안정적 출력이 아님을 보여 준다. 둘째, 구간 수익 중앙값 +13.9%, 최고 +183.1%, 최저 -36.4%를 나란히 보는 것이다. 같은 데이터라도 분할 방식을 바꾸면 결과가 큰 이익부터 뚜렷한 손실까지 될 수 있다; 최고 구간을 상례로 볼 수 없으며 이는 윈도 민감성이 강한 신호이다. 이어 바이앤홀드의 각 구간 수익 평균 +105.5%와 비교하면 전략의 중앙값 구간 수익은 분명히 더 낮다. 독자가 가장 먼저 물어야 할 것은 그것이 과연 아무것도 하지 않는 것을 앞서는가이다. 거래당 평균 이익이 평균 손실보다 높은 것은 금액 기준일 뿐이며 승률, 거래 빈도, 낙폭 정보를 대체할 수 없다. 한계는 분명히 말해야 한다: cci_period, cci_long_exit_level, cci_short_exit_level, stop_percent는 원문에 제시되지 않아 업계 관례에 따라 채웠고 나머지는 원문을 그대로 옮겼다. 따라서 결과에는 매개변수 값에 대한 알려지지 않은 민감성이 있다; 엄밀히 말해 이것은 완전한 재현이 아니다. 랜덤 시드는 데이터베이스에 저장되었고 90회 분할은 재현 가능하지만, 여전히 동일한 역사 데이터의 서로 다른 분할이며 90개의 독립 시장 표본으로 볼 수 없다; 대상과 주기도 주어진 범위로 제한된다. 본 내용은 역사 데이터의 재현 검증이며 투자 조언을 구성하지 않는다. 본 플랫폼은 추천, 등급 부여, 순위 지정을 하지 않는다.
15×6=90 구간 · 90개 구간 중 60개 수익 · 중앙값 +13.9%

90개 구간 중 51개 수익, 구간 수익 중위 +1.8%는 보유 평균보다 낮아
BTCUSDT · 1h · 2026-10-23
이 「Bitcoin Institutional Structure Pullback Strategy」를 BTCUSDT 1h에서 90회 분할 백테스트한 결과, 51개 구간이 수익, 0개 구간이 청산이었고, 구간 수익 중위값은 +1.8%였다. 결론은 이렇다. 돈은 벌 수 있지만 아주 얇게 벌며, 이 역사 구간에서는 ‘아무것도 하지 않기’를 넘지 못했다. 먼저 핵심 숫자를 정리하자. 90회 백테스트(같은 데이터의 90가지 다른 분할이며, 90개의 독립 표본이 아님)에서 구간 수익 중위값 +1.8%, 최고 +17.5%, 최저 -13.0%, 90개 구간 중 가장 깊은 드로다운은 20.3%였다. 최고 구간은 2023-09-01부터 2024-03-05까지로 구간 수익 +17.5%, 해당 구간 내 최심 드로다운 9.2%; 최악 구간은 2024-10-29부터 2025-03-12까지로 구간 수익 -13.0%, 해당 구간 내 최심 드로다운 19.6%였다. 거래당 평균 이익은 $544, 거래당 평균 손실은 $828였다. 같은 기간 ‘Buy and Hold’ 벤치마크의 각 구간 수익 평균은 +30.1%였다. 무엇에 베팅하는가? 한 문장으로 말하면, 가격이 전고점, Fibonacci 되돌림 같은 ‘기관 구조 레벨’까지 되돌린 뒤 기존 추세가 이어질 것에 베팅한다. 이 가정이 수익의 모양을 직접 결정한다. 거래당 평균 손실($828)이 거래당 평균 이익($544)보다 크다는 것은 한 번의 큰 수익에 기대지 않고, 승률과 소수의 강한 추세 구간으로 전체 수익을 끌어올린다는 뜻이다. 중위 +1.8%와 최고 +17.5% 사이의 큰 격차도 수익이 소수 구간에 고도로 집중되고, 대부분 구간은 작은 이익이나 작은 손실에 그친다는 것을 보여준다. 약점은 어디인가? 첫째는 횡보와 저변동성 장세다. 구조 레벨에서 가짜 돌파가 반복되면 손절이 연속으로 발동되고, 거래당 손실이 이미 거래당 이익보다 크기 때문에 몇 번의 연속 손실이 앞서 쌓은 이익을 먹어버린다. 둘째는 추세 반전 구간이다. 90개 구간 중 최심 드로다운 20.3%가 최악 구간의 구간 내 드로다운 19.6%와 거의 겹친다는 것은 리스크가 균등하게 분포하지 않고 추세가 꺾이는 한 번에 집중된다는 뜻이다. 셋째는 파라미터 민감도다. 구간 수익이 -13.0%에서 +17.5%까지 벌어진다는 것은 분할 방식이나 파라미터 세트를 바꾸면 결론이 뒤집힐 수 있다는 의미다. 가장 주목해야 할 두 숫자: 하나는 수익 구간 51/90으로 절반을 약간 넘으며, 대부분의 경우 겨우 손실을 면한다는 것을 보여준다. 다른 하나는 구간 수익 중위 +1.8% 대 Buy and Hold 평균 +30.1%다. 후자가 독자가 가장 알아야 할 점이다. 이 전략이 이 역사 구간에서 주로 제공하는 것은 수익이 아니라 드로다운 제약이며, 그 대가는 대규모 보유 수익을 포기하는 것이다. 한계도 반드시 밝힌다. donchian_period, fib_levels, adx_filter_threshold, risk_percent, stopPercent 다섯 파라미터는 원문에 제시되지 않아 업계 관례에 따라 채웠고, 나머지는 원문을 그대로 따랐다. 90회 백테스트는 같은 데이터의 90가지 분할이며(랜덤 시드는 DB에 저장되어 재현 가능), 표본 구간과 파라미터 값 모두 결론에 영향을 준다. 이 부분은 독립적인 표본 외 재현을 하지 않았다. 본 내용은 과거 데이터의 재현 검증이며 투자 조언을 구성하지 않는다. 본 플랫폼은 추천, 등급, 순위를 제공하지 않는다.
15×6=90 구간 · 90개 구간 중 51개 수익 · 중앙값 +1.8%

90가지 분할 중 47개 구간 수익, 단일 거래 손실은 수익의 2배
BTCUSDT · 15m · 2026-10-22
BTCUSDT 15분 주기에서 VWAP Band Mean Reversion(Approx.)의 실측 결론은 다음과 같이 요약할 수 있습니다. 대부분의 분할은 소폭의 플러스 수익을 얻지만, 결과는 분할 방식에 민감하고, 단일 손실은 단일 수익보다 명확히 큽니다. 90개 구간 백테스트에서 47개 구간이 수익이었고, 구간 수익 중앙값은 +1.9%, 최고는 +33.7%, 최저는 −17.6%, 90개 구간 중 가장 깊은 드로다운은 22.3%였으며, 청산된 구간은 없었습니다. 먼저 독자가 가장 궁금해하는 질문에 답합니다. 이것이 '아무것도 하지 않기'를 이겼는가? 같은 기간 Buy-and-Hold의 각 구간 수익 평균은 −3.0%였고, 전략의 구간 수익 중앙값은 +1.9%였습니다. 여기서 중앙값과 평균은 엄밀히 동일한 기준은 아니지만, 방향성 차이는 충분히 분명합니다. 적어도 이 데이터에서는 타이밍 진입의 수익 분포가 계속 보유하는 것보다 더 위쪽에 있습니다. 다만 우위의 원천은 매우 집중되어 있습니다. 중앙값 +1.9%는 절반의 구간이 0보다 약간 높은 위치에 있다는 뜻이며, 전체를 실제로 끌어올린 것은 소수 구간입니다. 최고는 13라운드 5번째 구간(2026-06-04부터 2026-08-08까지)으로 구간 수익 +33.7%, 해당 구간 최대 드로다운은 6.5%에 불과했습니다. 최악은 3라운드 2번째 구간(2025-11-06부터 2026-02-02까지)으로 구간 수익 −17.6%, 최대 드로다운 22.3%였습니다. 손실은 집중적으로 폭발하는 형태이지, 균등하게 스며 나오는 것이 아닙니다. 이 전략의 성격을 더 잘 보여주는 두 숫자는 수익 구간 47/90, 그리고 거래당 평균 수익 $350 대 거래당 평균 손실 $718입니다. 전자는 수익을 내는 시간이 절반보다 조금 많을 뿐이라는 것을 보여줍니다. 후자는 수익 구조가 '작게 이기고 크게 잃는' 구조, 즉 각 손실 금액이 각 수익 금액의 2배가 넘기 때문에 높은 적중률이나 소수의 매끄러운 장세로 보완해야 한다는 것을 보여줍니다. 이는 핵심 가정과도 정확히 대응합니다. 가격이 VWAP 밴드(또는 Bollinger Band 가장자리)에서 벗어난 뒤 중심으로 회귀한다는 것이며, 평균 회귀가 통계적으로 우위에 있다는 데 베팅하는 것입니다. 그렇다면 언제 작동하지 않을까요? 가격이 돌아오지 않고 계속 한 방향으로 움직일 때입니다. 추세장에서는 가격이 오랫동안 밴드의 한쪽 측면에 붙어 움직이고, 회귀 신호가 연속으로 발동되고 연속으로 손절됩니다. 이것이 $718이라는 평균 손실 수치의 유래입니다. 반면 변동성이 수축하고 가격이 VWAP 주위에서 반복적으로 등락하는 구간에서는 신호 발동은 빈번하지만 매번의 가격 움직임이 작아, 마찰을 차감한 뒤 남는 것이 제한적입니다. 다시 말해 '폭이 있는 왕복'이 필요하며, '한 방향으로 돌아오지 않는 장세'와 '좁은 범위에서 지루하게 횡보하는 장세' 두 상태를 가장 두려워합니다. 최악 구간의 22.3% 드로다운은 전자 상태의 비용입니다. 방법상 세 가지는 반드시 명확히 해야 합니다. 첫째, 90회 백테스트는 90개의 독립 표본이 아니라 같은 역사를 6개의 비중첩 창으로 나누고, 창 경계를 무작위로 흔들어 15라운드 반복해 얻은 90가지 분할입니다. 랜덤 시드는 고정되어 있어 누구든 같은 seed를 사용하면 완전히 동일한 90회 분할을 재현할 수 있습니다. 따라서 47/90은 결론이 분할 방식에 대해 견고한지를 측정하는 것이며, 전략의 진짜 승률로 읽어서는 안 됩니다. 둘째, bb_period, bb_stddev, ma_period 세 파라미터는 원문에 제시되지 않았고 업계 관례에 따라 채운 것이며, 이번에는 파라미터 스윕을 하지 않았으므로 +1.9% 중앙값 수익이 단지 우연히 어느 비교적 좋은 값에 떨어진 것인지 판단할 수 없습니다. 셋째, 표본은 BTCUSDT 15분이라는 한 상품, 한 주기만을 포함하며 구간 길이도 제한되어 있고, 상품 간·주기 간 재현은 없습니다. 본 내용은 역사 데이터의 재현 검증이며, 투자 조언을 구성하지 않고, 본 플랫폼은 추천·등급·순위를 제공하지 않습니다.
15×6=90 구간 · 90개 구간 중 47개 수익 · 중앙값 +1.9%

90번의 분할 중 42번 수익, 중위값 -0.7%는 보유 벤치마크 +6.1%보다 낮음
BTCUSDT · 1m · 2026-10-21
EMA200 Structure Breakout + FVG는 이 데이터에서 가장 기본적인 관문을 통과하지 못했다. 90번의 서로 다른 분할 중 수익은 42번뿐이었고, 구간 수익 중위값은 -0.7%다—아무 구간이나 잘라 백테스트하면 가장 가능성 높은 결과는 작은 이익이 아니라 작은 손실이다. 내놓을 수 있는 최고 성적은 단일 구간 +18.1%지만, 그것은 분포의 오른쪽 꼬리이지 정상 상태가 아니다. 먼저 사실을 분명히 하자. 이 90개 구간은 동일한 BTCUSDT 1m 데이터에서 나왔고, 15라운드, 라운드당 6개의 겹치지 않는 윈도우로, 윈도우 경계만 흔들었다. 따라서 90개의 독립 표본이 아니며, 유효 표본 크기는 90보다 훨씬 작고, “같은 장세의 서로 다른 분할”로 이해해야 한다. 구간 수익(각 구간의 원시 총수익) 중위값은 -0.7%, 최고는 +18.1%, 최저는 -7.2%, 90개 구간 중 가장 깊은 드로다운은 10.4%, 청산은 0개 구간이다. 같은 기간 “매수 후 보유” 벤치마크의 각 구간 수익 평균은 +6.1%다—아무것도 하지 않아도 평균 한 구간에서 얻는 것은 이 전략의 중위값보다 훨씬 높고, 대부분의 구간보다도 높다. 이것이 독자가 가장 먼저 알아야 할 점이다. 이 데이터에서 이 전략은 “그냥 들고 있는 것”을 이기지 못했다. 도대체 무엇에 베팅하는가? 한 문장으로 말하면, 가격이 EMA200 근처에서 구조 돌파를 완료한 후 추세가 지속되고, FVG 갭 리테스트가 저위험의 두 번째 승차 지점이 된다는 데 베팅한다. 손익 구조가 정확히 이 가설을 뒷받침한다—거래당 평균 이익은 332달러, 거래당 평균 손실은 51달러로, 한 번의 이익이 여러 번의 손실을 덮을 수 있다. 즉 모든 수익은 소수의 큰 이익 거래가 지탱하고, 나머지 시간은 작은 손실을 반복한다. 이는 추세추종형 로직의 전형적 형태이며 그 자체로 결함은 아니다. 대가는 낮은 승률, 길게 늘어지는 연속 손실 구간, 대부분의 시간 보기 좋지 않은 계좌 곡선이다. 약점은 이 형태의 다른 면에 있다. 중위값이 음수인데 최고 구간은 +18.1%에 달한다는 것은, 결과가 당신이 잘라 넣은 구간 안에 매끄러운 단방향 추세가 있느냐에 크게 의존한다는 뜻이다. 횡보나 저변동성 구간에 들어가면 돌파는 자주 실패하고, FVG 리테스트는 “저점 매수”에서 “고점 추격 후 물림”으로 변하며, 작은 손실이 차곡차곡 쌓여 구간 수익이 0 아래로 눌린다. 최악 구간 -7.2%가 동시에 가장 깊은 드로다운 10.4%를 모두 맞는 것이 바로 이런 상황의 초상이다. 그래서 파라미터 민감도보다 장세 유형 민감도가 더 높다. 추세 구간에서는 이익을 증폭하고, 횡보 구간에서는 계속 소모하며, 표본 안에서 이 두 장세가 각각 얼마를 차지하느냐가 당신이 보는 것이 +18.1%인지 -0.7%인지를 직접 결정한다. 방법의 한계를 반드시 밝혀야 한다. 원문은 전체 파라미터를 주지 않았다. interval 원문은 2m이고, 이번에는 가장 가까운 1m을 사용했다. position.value와 stopPercent는 업계 관례에 따라 채웠다. 포지션은 50000에서 100000의 풀포지션 기준으로 수정했다. 즉 이번 재현은 “이 로직을 합리적인 파라미터 세트 아래에서 실행했을 때의 성과”이지, 원문 설정의 정확한 복제가 아니다. 손절 위치와 포지션 크기는 결과에 큰 영향을 미치며, 값을 바꾸면 결론이 달라질 수 있다. 표본 기간 자체도 제한적이며, 90번의 분할은 같은 역사 구간을 공유하므로 교차 시장, 교차 주기의 증거로 삼을 수 없다. 본 내용은 과거 데이터의 재현 검증이며 투자 조언을 구성하지 않는다. 본 플랫폼은 추천, 평가, 순위를 제공하지 않는다.
15×6=90 구간 · 90개 구간 중 42개 수익 · 중앙값 -0.7%

90가지 분할 중 64회 수익, 중앙값 +4.2%지만 보유 +30.7%를 넘지 못해
BTCUSDT · 1h · 2026-10-20
결론부터 말하자. 이 RSI Bullish Divergence Breakout은 90회 백테스트 중 64개 구간이 수익이었고 안정성은 나쁘지 않아 보이지만, 아무것도 하지 않는 것보다 나은 성과를 내지는 못했다——같은 기간 매수 후 보유의 각 구간 수익 평균은 +30.7%였고, 전략의 구간 수익 중앙값은 +4.2%에 불과했다. 두 숫자는 기준이 다르다. 하나는 평균이고 하나는 중앙값이지만, 격차는 충분히 크다. 대부분의 분할 방식에서 이 빈번하게 사고파는 규칙이 얻은 수익은 계속 보유하는 것보다 훨씬 낮았다. 90개 구간을 펼쳐 보면, 구간 수익 중앙값은 +4.2%, 가장 좋은 구간은 +46.0%(5라운드 1구간, 2023-09-01부터 2024-04-12까지, 해당 구간 자체의 최대 낙폭 9.9%), 가장 나쁜 구간은 -22.7%(6라운드 5구간, 2025-08-27부터 2026-02-28까지, 해당 구간 최대 낙폭 26.6%), 90개 구간 중 최대 낙폭은 26.6%, 강제청산 0구간이었다. 중앙값과 최고값의 격차는 수익이 각 구간에 고르게 분배되지 않았음을 보여준다. 소수의 추세 구간이 주요 부분을 기여했고, 대부분의 구간은 조금 벌거나 조금 잃었을 뿐이다. 더 볼 만한 것은 단일 거래 수준이다. 평균 이익 $660, 평균 손실 $650으로 둘은 거의 같다. 손익비로 돈을 번 것이 아니라 승률로 돈을 벌었다——이긴 횟수가 진 횟수보다 조금 많고, 비용을 빼면 얇은 층만 남는다. 전략 논리에 대응시키면, 이것은 '과매도 말단의 다이버전스가 상방 돌파로 전환될 것'에 베팅한다. 가격은 신저가를 만들지만 RSI는 신저가를 만들지 않으면 하락세의 소진으로 보고, 다시 돌파 신호를 기다려 진입한다. 따라서 진짜 베팅은 반전 이후의 지속이며, 시장이 비교적 깨끗한 상승 구간을 제공해야 이 규칙이 배부르게 먹을 수 있다. 약점과 강점은 같은 곳에서 나온다. 횡보장에서는 가짜 돌파가 밀집하고, 다이버전스는 연속해서 나타났다가 연속해서 실패한다. 손익이 거의 1:1이라는 것은 완충재가 없다는 뜻이며, 몇 번 연속 틀리면 앞서 번 이익을 토해낸다. 최악 구간 -22.7%에 26.6% 낙폭이 바로 이 형태다. 저변동성, 좁은 범위의 횡보 구간도 마찬가지로 불리하며, 돌파 신호는 쉽게 노이즈로 퇴화한다. 또한 파라미터에 매우 민감하다. 원래 구성에서 여러 진입 신호를 AND로 연결했을 때는 처음 800개 bar 내에서 거래가 0건이었고, OR로 바꾼 뒤에야 30건이 발생했다——거래 횟수가 이 정도로 적으면 어느 한 임계값을 미세 조정하는 것만으로 전체 구간 결과가 완전히 다른 얼굴이 될 수 있다. 방법론적 한계도 분명히 말해야 한다. 이 90회는 90개의 독립 표본이 아니라, 동일한 데이터를 6개의 비중첩 윈도우로 나누고 경계를 흔드는 작업을 15라운드 반복해 얻은 90가지 분할 방식이며, 서로 높은 상관관계가 있어 90회의 독립 검증으로 읽을 수 없다. rsi_period, rsi_oversold, breakout_lookback, stop_percent, rsi_exit_level 같은 파라미터는 원문에 제시되지 않았고 업계 관례에 따라 채웠다. 따라서 결론은 이 파라미터 세트와 이 역사 구간에 대해서만 성립하며, 다른 값 세트에서는 결과가 완전히 달라질 수 있다. 분할에 사용한 난수 시드는 저장되어 있으며, 같은 시드로 완전히 동일한 90가지 분할을 재현할 수 있다. 문제를 가장 잘 설명하는 두 숫자: 하나는 수익 구간 64/90——대부분의 분할 방식이 양의 결과를 낼 수 있어 무작위 노이즈와는 다르다. 다른 하나는 구간 수익 중앙값 +4.2% 대 매수 후 보유 평균 +30.7%——이 '대부분의 경우 양수'라는 안정성의 대가는 큰 추세의 수익을 포기하는 것이다. 전자는 그것이 믿을 만한지를 답하고, 후자는 보유 대신 쓰는 것이 합리적인지를 답한다. $660 대 $650의 단일 거래 손익도 계속 지켜봐야 한다. 승률이 몇 포인트 떨어지면 구조는 미미한 이익에서 미미한 손실로 뒤집힌다. 본 내용은 역사 데이터의 재현 검증이며 투자 조언을 구성하지 않는다. 본 플랫폼은 추천, 평가, 순위를 제공하지 않는다.
15×6=90 구간 · 90개 구간 중 64개 수익 · 중앙값 +4.2%

90개 구간 실측 결과 29개만 수익, 구간 수익률 중앙값 -11.8%로 보유에 미달
BTCUSDT · 15m · 2026-10-19
추세선 돌파 모멘텀 전략을 BTCUSDT 15분 주기에서 90회 분할 백테스트한 결과, 29개 구간이 수익, 구간 수익률 중앙값은 -11.8%였다. 같은 기간 '매수 후 보유'의 각 구간 수익률 평균은 -3.3%였다. 즉, 이 전략은 이 데이터에서 아무것도 하지 않는 것보다 나은 성과를 내지 못했다. 먼저 전체 분포를 보자. 90개 구간의 구간 수익률 중앙값은 -11.8%, 최고 구간은 +23.7%, 최저 구간은 -32.2%였다. 모든 분할 중 가장 깊은 드로다운은 36.2%였고, 청산은 발생하지 않았다. 최고 구간은 6라운드 6구간에 나타났으며, 구간 수익률 +23.7%, 해당 구간 드로다운 8.3%였다. 최저 구간은 4라운드 2구간으로, 구간 수익률 -32.2%, 해당 구간 드로다운 35.8%였고, 구간 내 드로다운이 해당 구간의 총손실보다 오히려 약간 높았다. 이는 한 번의 극단적 장세에 뚫린 것이 아니라 계속해서 갈려 내려간 것임을 보여준다. 단일 거래 구조를 보면 평균 이익은 $1,264로 평균 손실 $1,022보다 높았다. 이 형태는 추세 추종의 전형적인 골격을 가리킨다. 소수의 큰 이익 거래로 더 많은 수의 손실 거래를 덮는 것이다. 그것이 거는 일은 한 문장으로 말할 수 있다. 돌파가 발생하면 모멘텀이 한동안 이어진다는 것이다. 문제는 29/90의 수익 구간 비율이 보여주듯, 대부분의 분할에서 이 연속성이 나타나지 않거나 너무 늦게 나타나 포지션이 먼저 손절로 빠져나간다는 점이다. 약점도 바로 여기에 있다. 15분봉에서는 가짜 돌파의 밀도가 높고, 장세가 횡보로 들어가 변동성이 수축하면 돌파 신호가 연속으로 실패하며 손절이 반복적으로 작동한다. 또한 이런 전략의 수익은 소수의 매끄러운 단방향 장세에 크게 의존하며, 표본 구간에 마침 그런 장세가 없으면 구간 전체 수익률은 마이너스가 된다. 최저 구간의 -32.2%와 35.8%의 구간 내 드로다운은 이런 환경의 초상이다. 게다가 파라미터에 민감하다. 돌파 되돌아보기 길이, 손절 비율이 조금만 바뀌어도 신호 밀도와 손익 구조가 함께 바뀌며, 같은 로직이라도 파라미터를 바꾸면 또 다른 곡선이 될 수 있다. 한계를 분명히 해야 한다. 이 90회는 90개의 독립 표본이 아니라, 동일한 데이터를 6개의 겹치지 않는 윈도로 나누고 15라운드 반복하며 윈도 경계를 흔들어 얻은 90가지 분할이다. 분할을 바꾸면 결론도 달라질 수 있다. 중앙값 -11.8%와 최고 +23.7% 사이의 낙차가 이런 불안정성을 직접 보여준다. 더 중요한 것은 전략 원문에 파라미터가 제시되지 않았고, interval, donchian_period, pivot_bars, rsi_period, rsi_threshold, ma_period_fast, ma_period_slow, stop_percent 모두 업계 관행에 따라 채운 값이라는 점이다. 이 부분의 복제는 원래 전략의 실제 성과와 같지 않다. 표본 구간은 2025년 10월부터 2026년 10월에 집중되어 있으며, 단일 종목, 단일 주기이고 다른 시장 상태도 포괄하지 않는다. 독자가 가장 주목해야 할 두 숫자: 수익 구간 29/90은 대부분의 시간 동안 돈을 벌지 못한다는 것을 보여준다. 구간 수익률 중앙값 -11.8% 대 매수 후 보유 평균 -3.3%는 성과가 평범했던 분할에서도 가만히 보유하는 것보다 나았던 적이 없다는 것을 보여준다. 최대 드로다운 36.2%는 '최대 얼마나 잃었는가'에 대한 답이다. 본 내용은 과거 데이터의 복제 검증이며 투자 조언을 구성하지 않는다. 본 플랫폼은 추천, 평가, 순위를 제공하지 않는다.
15×6=90 구간 · 90개 구간 중 29개 수익 · 중앙값 -11.8%

90개 구간 중 64개 구간 수익, 중위 구간 수익률은 여전히 보유 평균보다 낮아
BTCUSDT · 1h · 2026-10-18
결론부터 말하면, 가격-거래량 괴리 회귀 시스템은 90개 분할 중 64개 구간에서 수익이 났고 중위 구간 수익률은 +18.5%였지만, 저위험이 아니며 최대 낙폭은 51.7%였다. 중위 구간 수익률은 같은 기간 매수 후 보유의 각 구간 수익률 평균 +30.6%보다도 낮아, 대부분의 분할은 '아무것도 하지 않기'를 뚜렷하게 앞서지 못했다. 이 90회 백테스트는 동일한 BTCUSDT 1h 데이터에 대한 90가지 분할에서 나온 것이며 90개의 독립 표본이 아니다. 구간 수익률은 중위 +18.5%, 최고 +151.9%, 최저 -43.7%였고, 수익 구간은 64/90, 청산 0구간이었다. 최고 구간은 2023-09-01부터 2024-03-15까지로 구간 수익률 +151.9%, 해당 구간 낙폭 21.1%였고, 최악 구간은 2025-10-02부터 2026-03-19까지로 구간 수익률 -43.7%, 해당 구간 낙폭 51.3%였다. 거래당 평균 이익은 $12,379, 평균 손실은 $7,226이었다. 이 전략은 가격-거래량 괴리 후의 회귀에 베팅한다. 가격과 거래량 또는 대리 지표가 일정 정도 괴리된 뒤에는 반대 방향으로 평균 회귀할 가능성이 더 높으며, 핵심은 평균 회귀/반전이지 추세 추종이 아니다. 수익 원천은 괴리 되돌림이고 약점도 여기에 있다. 한 방향 추세나 변동성 확대 시 회귀 가정이失效하며 역추세 포지션은 연속 손실을 입기 쉽다. 최악 구간 -43.7%, 해당 구간 낙폭 51.3%, 전체 최대 낙폭 51.7%가 그 증거다. 횡보장에서는 반복 회귀로 작은 승리를 쌓을 수 있지만, 저변동성은 괴리 임계값과 이동평균 파라미터에 민감하게 만들고, 신호가 희박해지거나 반복적인 stop-out이 결과를 끌어내린다. 가장 봐야 할 것은 64/90과 51.7%라는 조합이다. 수익 구간 비율이 낮지 않아 대부분의 분할이 돈을 벌 수 있음을 보여주지만, 중위 +18.5%와 최고 +151.9%, 최저 -43.7%를 나란히 보면 분포가 분명히 비대칭이고 소수 윈도가 크게 기여하며 꼬리 손실도 무겁다. 최대 낙폭 51.7%는 보유 과정에서 큰 순자산 낙폭을 견뎌야 함을 의미한다. 거래당 평균 이익 $12,379가 평균 손실 $7,226보다 높아 수익 거래의 금액이 더 크다는 뜻이지만, 손실 거래의 절대 금액도 낮지 않아 연속 손실은 자본을 빠르게 소모한다. 매수 후 보유와 비교하면 전략의 중위 구간 수익률 +18.5%는 보유 각 구간 평균 +30.6%보다 낮다. 하나는 중위값이고 다른 하나는 평균이라 기준이 완전히 같지는 않지만, 적어도 전형적인 분할이 뚜렷한 우위가 없고 낙폭은 더 크다는 점을 보여준다. 최고 구간 +151.9%도 여전히 21.1% 낙폭이 있었다. 방법론에 관해서는 솔직해야 한다. 90회는 같은 데이터의 90가지 분할일 뿐이며, 6개의 겹치지 않는 윈도를 15라운드 반복하고 경계를 흔들었다. 랜덤 시드는 저장되어 동일한 분할을 재현할 수 있지만 통계적 독립성은 제한적이다. 파라미터 중 interval, obv_ma_period, proxy_indicator_choice는 원문에 제시되지 않아 업계 관행에 따라 채웠고 나머지는 원문대로 옮겼다. 따라서 이것은 원문의 완전한 파라미터 재현이 아니며, 재현하지 못한 것이 바로 이 세 항목의 값이다. 결과는 표본 기간, 파라미터, 윈도 경계의 영향을 받으므로 구간 수익률을 외삽할 수 없다. 본 내용은 과거 데이터의 재현 검증이며 투자 조언을构成하지 않는다. 본 플랫폼은 추천, 등급 부여, 순위 매기기를 하지 않는다.
15×6=90 구간 · 90개 구간 중 64개 수익 · 중앙값 +18.5%

90개 구간 중 18개만 수익, 중앙값 -18.9%, 바이 앤 홀드에 뒤처져
BTCUSDT · 1h · 2026-10-17
결론부터 말한다. MACD 눌림목 추세 저격을 BTCUSDT 1h에서 90가지 분할 백테스트로 돌린 결과, 수익이 난 구간은 18개뿐이었고 구간 수익률 중앙값은 -18.9%였다. 같은 기간 단순히 종목을 보유한 경우의 구간 수익률 평균은 +30.5%였다. 나란히 놓고 보면 대부분의 분할 방식에서 돈을 벌지 못했을 뿐 아니라 “아무것도 하지 않는 것”에 뚜렷이 뒤처졌다. 데이터 전체상: 90개 구간 중 가장 좋은 구간은 +67.7%(해당 구간 자체의 최대 낙폭 19.0%), 가장 나쁜 구간은 -65.8%(해당 구간 최대 낙폭 67.6%)였고, 90개 구간 중 가장 깊은 낙폭은 67.7%였다. 강제청산은 0개 구간, 비중 0.0%였지만 이는 백테스트 기간에 강제 청산이 발생하지 않았다는 것만 의미하며 리스크가 통제 가능했다는 뜻은 아니다——67.7% 낙폭은 이미 반토막에 가깝다. 거래당 평균 이익은 $1,490, 평균 손실은 $1,451로 둘은 거의 같다. 손익 구조에서 무엇에 베팅하는지 알 수 있다. 평균 이익과 평균 손실이 거의 같아 손익비가 1:1에 가깝다는 것은 “작게 잃고 크게 벌기”가 아니라 승률로 이겨야 한다는 뜻이다. 핵심 가정은 추세가 한 번 형성되면 중간의 MACD 눌림목이 진입 기회이고, 눌림목이 끝나면 원래 방향이 이어진다는 것이다. 그러나 18/90의 수익 구간은 이 가정이 대부분의 윈도우에서 실현되지 않았음을 보여준다——눌림목은 연속으로 이어지지 않았고 오히려 반전의 출발점이 되었다. 약점도 여기서 나온다. 횡보장과 저변동성 환경에서는 “눌림목”과 “추세 종료”를 구분하기 어렵고, 손절이 반복적으로 발동되며, 1:1에 가까운 손익비 때문에 매번 오판할 때마다 이후의 높은 승률로 보완해야 한다. 파라미터에도 민감해 ADX 임계값 같은 필터 조건이 조금만 바뀌어도 진입 횟수와 질이 뚜렷이 달라진다. 더 경계할 점은 수익 분포가 극도로 치우쳐 있다는 것이다. 중앙값 -18.9%, 최고 +67.7%로 전체 결과가 극소수 구간에 의해 지탱되며, 분할 방식을 바꾸면 결론이 뒤집힐 수 있다——이는 과최적화의 전형적 신호다. 방법론에서 두 가지는 분명히 해야 한다. 원문은 전략 로직을 제시했지만 interval, macd_fast, macd_slow, macd_signal, adx_period, adx_threshold, position_size, stopPercent 이 여덟 항목은 제시하지 않았다. 이번에는 업계 관행에 따라 채웠으므로 테스트한 것은 파라미터 근사 버전이며 원본이 아니다. 또한 90회 백테스트는 동일한 역사를 6개의 겹치지 않는 윈도우로 나누고 15라운드 경계를 흔들어 얻은 90가지 분할이며, 90개의 독립 표본이 아니다. 90회 독립 시험으로 읽어서는 안 된다. 표본도 2023년 9월부터 2026년 3월까지의 기간만 포함한다. 따라서 판단에는 두 숫자만 보면 된다. 수익 구간 비중 18/90은 대부분의 시간에 돈을 벌지 못한다는 뜻이고, 구간 수익률 중앙값 -18.9% 대 바이 앤 홀드의 +30.5%는 단순 보유보다도 못하다는 뜻이다. 최고 구간 +67.7%는 사실이지만 그것은 특정 장세에서의 폭발력을 보여줄 뿐 상시적이지 않다. 본 내용은 과거 데이터의 재현 검증이며 투자 조언을 구성하지 않는다. 본 플랫폼은 추천, 등급, 순위를 제공하지 않는다.
15×6=90 구간 · 90개 구간 중 18개 수익 · 중앙값 -18.9%

90개 분할 중 53개 수익, 최고 +18.6%지만 보유에 뒤처져
ZECUSDT · 5m · 2026-10-16
ZEC 다중 확인 스나이퍼 전략의 이번 재현 검증의 핵심 결론은 90개 분할 중 53개 구간이 수익, 구간 수익 중앙값 +2.5%였지만, 같은 기간 매수 후 보유의 구간별 평균 수익은 +42.3%로, 아무것도 하지 않는 것을 이기지 못했다는 것이다. 수익 구간이 절반을 넘는다는 것이 수익이 리스크와 기회비용을 충분히 보상한다는 뜻은 아니다. 테스트는 15라운드 × 6구간 = 90회 백테스트이며, 같은 데이터의 90가지 다른 분할이지 독립 표본이 아니다. 구간 수익 중앙값 +2.5%, 최고 +18.6%, 최저 -7.8%, 최대 드로우다운 10.7%, 수익 구간 53/90, 청산 0구간; 거래당 평균 이익 $572, 평균 손실 $252. 최고 구간 2026-09-02부터 2026-10-14까지 수익 +18.6%, 해당 구간 최대 드로우다운 4.0%; 최악 구간 2026-06-15부터 2026-07-25까지 수익 -7.8%, 해당 구간 최대 드로우다운 7.8%. 같은 기간 매수 후 보유의 구간별 평균 수익은 +42.3%였다. 이것은 여러 지표가 동시에 확인된 뒤 가격이 즉시 반전하지 않고 한동안 추세나 모멘텀을 이어갈 것에 베팅한다. 다중 확인은 횡보 신호를 걸러내고 조건이 공명할 때만 진입하려는 의도다. 이 가정은 추세가 이어지고 변동성이 확대될 때 성립하기 쉽다. 최고 구간 +18.6%에 드로우다운이 4.0%에 불과했다는 점은 그 구간에서 확인 신호와 이후 흐름이 잘 맞았고, 수익이 소수의 순풍 구간에 집중됐음을 보여준다. 약점도 분명하다. 수익 구간은 53/90에 불과해 거의 절반의 분할이 돈을 벌지 못했다; 중앙값 +2.5%는 대부분의 경우 작은 이익이나 작은 손실에 그쳤음을 보여준다. 횡보나 저변동성에 들어가면 다중 지표 확인이 자주 발동하고 빠르게 실패할 수 있으며, 거래당 평균 손실 $252가 반복적으로 누적된다. 파라미터 민감도도 중요하다: 빠른/느린 이동평균, RSI, ADX, ATR 스톱 배수가 어긋나면 신호 수와 스톱 거리가 모두 바뀐다. 최악 구간 -7.8%이면서 해당 구간 최대 드로우다운도 7.8%라는 것은 그 구간이 고점에서 저점까지 거의 내내 압박을 받았음을 보여준다. 독자가 가장 판단하기 쉬운 두 숫자는 수익 구간 53/90과 매수 후 보유 평균 +42.3%다. 전자는 대부분의 분할에서 안정적으로 수익을 내지 못했음을 보여주고, 후자는 최고의 한 번의 분할 +18.6%조차 같은 기간 매수 후 보유의 평균 구간 수익보다 낮았음을 보여준다. 이 표본에서 타이밍 스나이퍼의 수익은 놓친 보유 수익을 보상하지 못한다. 최대 드로우다운 10.7%는 최대로 얼마나 잃었는지에 답하며, 리스크가 통제 불능은 아니었지만 수익 쪽은 더 약하다. 한계는 솔직히 설명해야 한다: 원문은 ma_period_fast, ma_period_slow, rsi_period, rsi_threshold, adx_period, adx_threshold, atr_period, stop_atr_multiple을 제시하지 않았고, 이 파라미터들은 업계 관행에 따라 채운 것이므로 원문 파라미터에 따른 진정한 재현으로 볼 수 없다. 분할에 관해서는 15라운드에서 윈도우 경계를 무작위로 흔들었고 시드는 저장되었으므로 동일한 90회 분할을 재현할 수 있지만, 여전히 같은 데이터의 분할 변화이지 독립 표본이 아니다. 본 내용은 과거 데이터의 재현 검증이며 투자 조언을 구성하지 않고, 본 플랫폼은 추천, 등급, 순위를 하지 않는다.
15×6=90 구간 · 90개 구간 중 53개 수익 · 중앙값 +2.5%

90개 구간 중 50개만 수익, 중앙값 +0.7%는 보유 +4.5%보다 낮아
BTCUSDT · 5m · 2026-10-15
BTCUSDT 5m에서 실패한 돌파 반전(MTF)의 90회 분할 백테스트 결과는 가볍지 않다. 수익 구간 50/90, 구간 수익 중앙값은 +0.7%에 불과했고, 같은 기간 매수 후 보유의 각 구간 수익 평균은 +4.5%였다. 이는 청산이 거의 없지만(0개 구간, 비중 0.0%), 대부분의 분할 방식에서 얇게 벌고 전체적으로 '아무것도 하지 않기'를 뚜렷하게 앞서지 못한다는 뜻이다. 숫자를 펼쳐 보면: 90회 백테스트는 같은 데이터의 90가지 서로 다른 분할 방식에서 나온 것이지, 90개의 독립 표본이 아니다. 구간 수익 최고는 +17.5%, 최저는 -20.7%, 최대 낙폭은 23.5%; 최고 구간은 7라운드 3구간, 2026-05-18 至 2026-06-26, 구간 수익 +17.5%, 해당 구간 최대 낙폭 9.9%; 최악 구간은 13라운드 5구간, 2026-08-04 至 2026-08-31, 구간 수익 -20.7%, 해당 구간 최대 낙폭 23.5%. 거래당 평균 이익 $307, 거래당 평균 손실 $221, 이익 금액이 손실 금액보다 크지만 구간 수익 중앙값은 +0.7%에 불과해, 거래당 우위만으로는 전체 결과를 끌어올리기에 충분하지 않다는 뜻이다. 최악 구간의 한 번 -20.7%, 낙폭 23.5%는 테일 리스크가 중앙값 수익보다 훨씬 크다는 점도 시사한다. 이 전략은 무엇에 베팅하는가? 이름에서 보면 '돌파 실패 후 반전'에 건다: 가격이 핵심 구간을 돌파한 뒤 이어가지 못하면 실패로 보고, 반대로 베팅해 가격이 구간으로 돌아오거나 반대 방향으로 움직이기를 기대한다. 다시 말해 가짜 돌파와 횡보 회귀에서 돈을 버는 것이지 추세 지속에서 버는 것이 아니다. 따라서 시장이 가짜 돌파를 자주 만들고 가격이 구간 안에서 오르내릴 때는 작은 이익을 쌓기 쉽다; 장세가 강한 추세에 들어가 돌파 후 한 방향으로 계속 움직이면 반전 신호는 연속으로 반증되고, 최악 구간 -20.7%가 바로 그런 환경의 표현이다. 저변동성에서는 돌파 자체가 줄어들어 전략이 충분한 신호를 갖지 못할 수 있다; 파라미터 민감도도 이런 불안정성을 키울 수 있다. 리스크 수익비로 보면 몇 개 숫자를 가장 눈여겨봐야 한다. 첫째는 수익 구간 50/90: 반을 겨우 넘어 승률 우위가 두텁지 않다. 둘째는 구간 수익 중앙값 +0.7% 대 매수 후 보유 각 구간 수익 평균 +4.5%: 적어도 절반의 분할 방식에서 구간 수익이 보유 평균보다 낮아, 단순 보유를 체계적으로 앞서지 못한다. 셋째는 최대 낙폭 23.5%인데 중앙값 수익은 +0.7%에 불과해, 한 번의 나쁜 구간이 많은 좋은 구간의 결과를 지울 수 있음을 뜻한다. 독자가 이 전략이 되는지 판단할 때는 최고 +17.5%만 보지 말고, 중앙값, 수익 구간 비율, 최대 낙폭 세 가지 수를 더 봐야 한다. 한계를 솔직히 밝혀야 한다: interval, donchian_period, invalidation_period, position sizing 파라미터는 원문에 제시되지 않아 업계 관행에 따라 채웠고, 나머지는 원문을 그대로 옮겼다; 따라서 이번 재현이 원 전략의 정확한 파라미터와 같다고 볼 수는 없다. 백테스트 방법은 전체 역사를 6개의 겹치지 않는 윈도우로 나누고 15라운드 반복하며 윈도우 경계를 무작위로 흔들어 총 90회; 랜덤 seed는 저장되어 같은 seed면 완전히 같은 90회 분할을 재현할 수 있다; 그러나 90회 분할 방식은 여전히 같은 데이터에서 나온 것이므로 통계적 설명력은 제한적이며 90개의 독립 표본으로 볼 수 없다. 본 내용은 역사 데이터의 재현 검증이며 투자 조언을 구성하지 않고, 본 플랫폼은 추천, 평가, 순위를 하지 않는다.
15×6=90 구간 · 90개 구간 중 50개 수익 · 중앙값 +0.7%
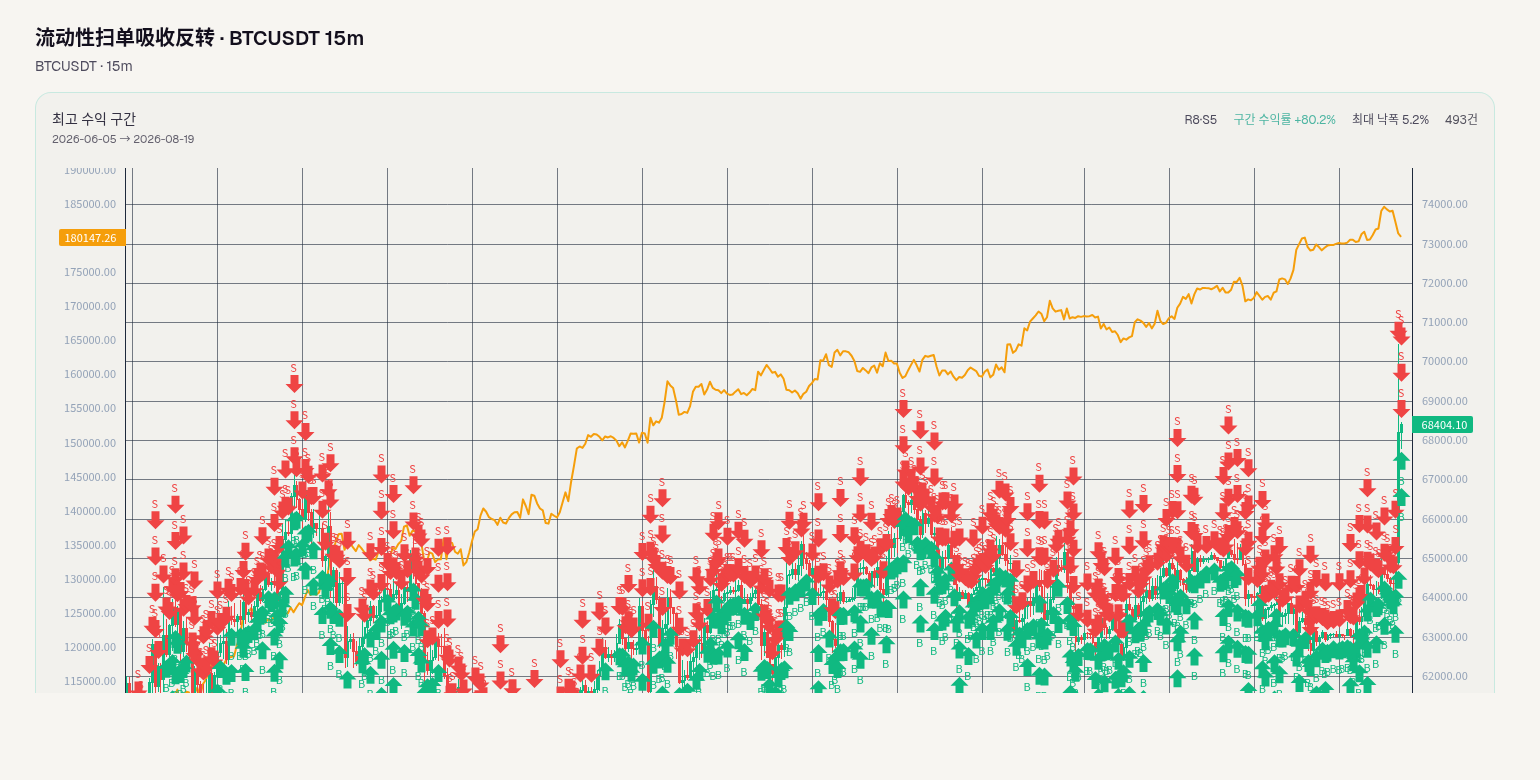
90개 세그먼트 중 50개 수익, 중앙값 +1.9%, 최대 드로다운 30.4%
BTCUSDT · 15m · 2026-10-14
Liquidity Sweep Absorption Reversal은 BTCUSDT 15m에서의 90회 분할 백테스트에서 50개 세그먼트 수익, 40개 세그먼트 손실, 세그먼트 수익 중앙값 +1.9%를 기록했다. 같은 기간 Buy-and-Hold의 세그먼트 평균 -3.1%보다 좋았지만, 우위는 균일하지 않다: 대부분의 분할 방식은 소폭 이익이거나 이익이 없고, 격차를 실제로 벌리는 것은 소수의 폭발적인 세그먼트다. 먼저 표본 구조를 설명하자면: 이 90개는 90개의 독립 표본이 아니라, 동일한 역사를 6개의 겹치지 않는 윈도우로 자르고 15라운드 반복(각 라운드에서 윈도우 경계를 무작위로 지터)하여 얻은 90개의 서로 다른 분할 방식이며, 동일한 랜덤 시드로 완전히 재현할 수 있다. 세그먼트 수익 중앙값 +1.9%, 최고 +80.2%, 최저 -23.5%, 90개 세그먼트 중 가장 깊은 드로다운은 30.4%, 청산 0개 세그먼트(비중 0.0%). 거래당 평균 이익 893 USD, 거래당 평균 손실 505 USD로 손익비는 유리해 보이지만, 0개 세그먼트 청산은 거래당 리스크 노출을 낮춘 덕분이며 극단적 손실이 제거되었다는 뜻은 아니다. 두 극단 세그먼트가 문제를 가장 잘 보여준다. 최고 세그먼트(8라운드 5세그먼트, 2026-06-05 → 2026-08-19)는 세그먼트 수익 +80.2%, 해당 세그먼트의 가장 깊은 드로다운은 5.2%에 불과했다; 최악 세그먼트(15라운드 3세그먼트, 2026-01-29 → 2026-03-31)는 세그먼트 수익 -23.5%였고, 해당 세그먼트의 가장 깊은 드로다운은 30.4%였다 — 보유 과정에서 최종 장부보다 더 보기 좋지 않은 평가손실을 견뎌야 한다. 중앙값 +1.9%는 이 두 극단 사이에 있으며, 안정적으로 임대료를 걷듯 돈을 버는 것이 아니라 성적이 당신이 우연히 어느 세그먼트에서 자르느냐에 크게 달려 있음을 보여준다. 이것이 거는 것은: 핵심 가격대 근처의 유동성이 빠르게 쓸린 뒤 가격이 흡수되고 반전한다는 것, 즉 꼬리 이후의 평균 회귀에 거는 것이다. 이 가정은 횡보장, 유동성이 밀집한 구간에서 가장 잘 성립한다; 일단 단방향 추세로 바뀌면 쓸린 쪽은 돌아오지 않고 손절이 연속적으로 발동된다. 저변동성, 거래가 한산한 시간대도 불리한데, 스윕 자체가 거래량의 비정상적 확대에 의해 정의되기 때문이다. 파라미터 민감도는 두 번째 숨은 리스크다: donchian_period, volume_ma_period, atr_period, stop_atr_mult, target_opposite_band가 조금만 변해도 트리거 빈도와 손절 거리가 달라지며, 90개 분할 중 이미 40개 세그먼트가 손실이었다. 파라미터 출처는 솔직히 밝혀야 한다: 위 다섯 파라미터는 원문에 제시되지 않았고, 이 글은 업계 관행에 따라 채웠으며 나머지는 원문을 그대로 따랐다. 따라서 이 90개 세그먼트는 프레임워크가 재현 가능한지만 검증했을 뿐, 원작자의 파라미터가 더 나은지는 검증하지 않았다 — 파라미터 세트를 바꾸면 50/90의 수익성 양상은 완전히 달라질 수 있다. 표본에 관해서는 6개 윈도우가 서로 겹치지 않지만 동일한 역사 구간을 공유하고, 세그먼트 길이는 수십 일에 불과하며, 세그먼트 수익은 원시 총수익이다. 이를 더 긴 기간의 성적으로 외삽하면 심각하게 왜곡된다. 본 내용은 역사적 데이터의 재현 검증이며 투자 조언을 구성하지 않고, 본 플랫폼은 추천, 등급, 순위를 하지 않는다.
15×6=90 구간 · 90개 구간 중 50개 수익 · 중앙값 +1.9%
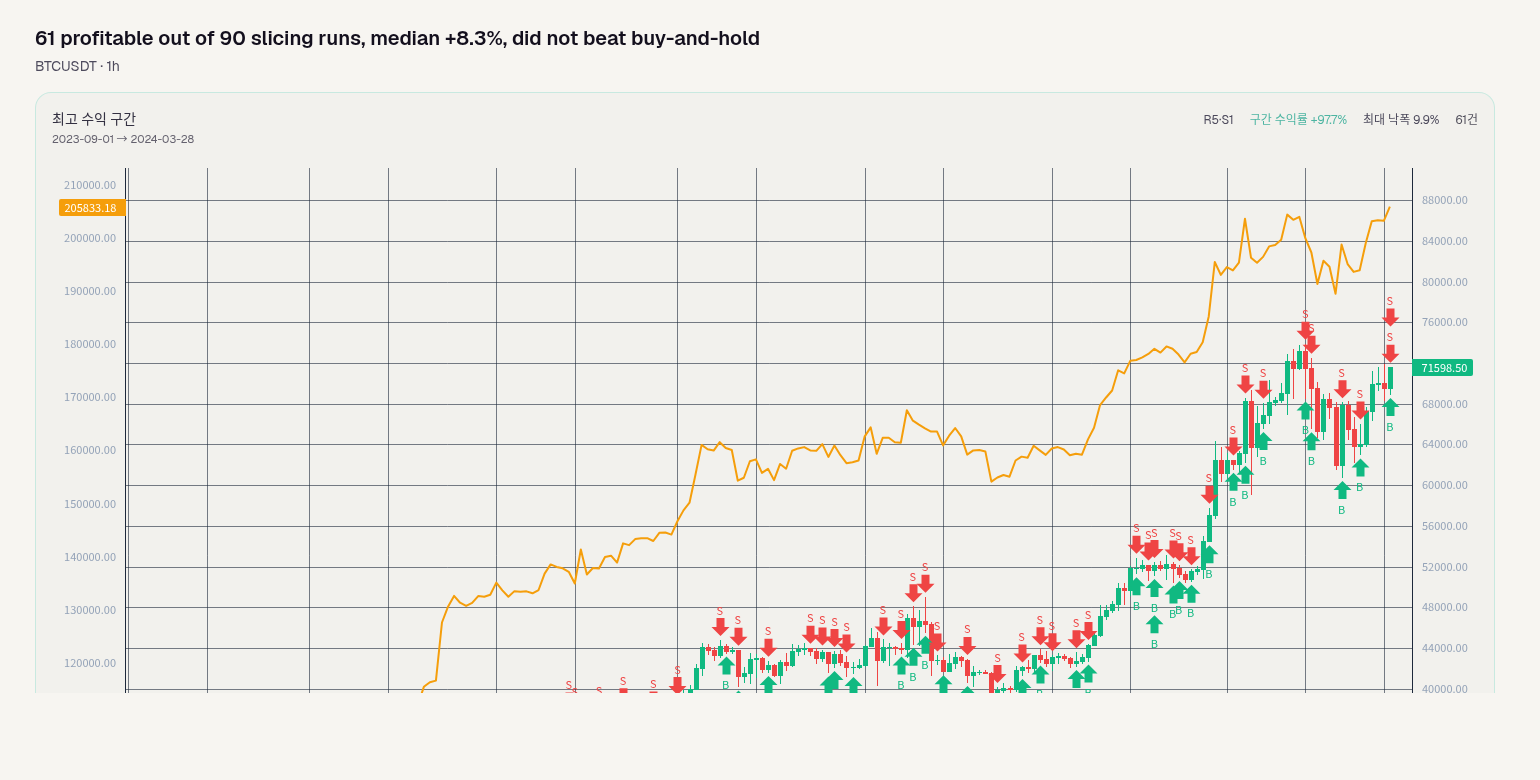
90회 분할 중 61회 수익, 중위값 +8.3%, 보유를 넘지 못함
BTCUSDT · 1h · 2026-10-13
이 “Signal Comparison Testbed”는 BTCUSDT 1h에서 90번의 역사적 슬라이스 중 61개 구간이 수익, 0개 구간이 청산, 구간 수익 중위값 +8.3%로 나쁘지 않아 보인다. 하지만 같은 기간 “buy-and-hold”의 각 구간 수익 평균은 +32.3%였고, 전략의 최악 구간 수익은 -41.0%, 최대 낙폭은 50.3%였다. 따라서 핵심 결론은 이것이 아무것도 하지 않는 벤치마크를 안정적으로 앞서는 것이 아니라, 특정 추세장에서는 수익을 증폭할 수 있고 불리한 윈도에서는 자본 곡선을 갉아먹는 신호 프레임워크에 가깝다는 점이다. 먼저 데이터 사실을 보자. 90회 백테스트는 90개의 독립 표본이 아니라, 동일한 데이터를 6개의 겹치지 않는 윈도로 나누고 15라운드 반복하며 경계를 무작위로 흔들어 얻은 90가지 분할 방식이다. 랜덤 시드는 저장되어 있으며, 같은 seed는 완전히 동일한 분할을 재현할 수 있다. 구간 수익 중위값 +8.3%, 최고 +97.7%, 최저 -41.0%; 최대 낙폭 50.3%; 수익 구간 61/90; 청산 0개 구간. 최고 구간은 5라운드 1구간, 2023-09-01부터 2024-03-28, 구간 수익 +97.7%, 해당 구간 최대 낙폭 10.3%; 최악 구간은 2라운드 5구간, 2025-09-17부터 2026-02-22, 구간 수익 -41.0%, 해당 구간 최대 낙폭 50.3%. 거래당 평균 이익 $3,298, 평균 손실 $2,339로, 수익 거래 금액이 손실 거래보다 크다는 것을 보여주지만, 이 금액에는 포지션 배경이 없으므로 단독으로 수익 우위로 볼 수 없다. 그것은 무엇에 베팅하는가? 한 문장으로 말하면, 신호가 발생한 후 가격이 지속되고 소수의 수익 거래가 더 많은 손실 거래를 덮을 수 있다는 데 베팅한다. 수익 구간 61/90은 이 규칙 세트가 3분의 2를 넘는 분할 방식에서 양의 구간 수익을 얻을 수 있음을 보여주며, 거래당 평균 이익이 평균 손실보다 높다는 점도 “이익은 길게, 손실은 짧게”라는 사고를 뒷받침한다. 다만 구간 수익 중위값은 +8.3%에 불과하고 buy-and-hold 벤치마크는 각 구간 평균 +32.3%이므로, 대부분 분할 방식의 수익 수준은 두드러지지 않는다. 극단적으로 좋은 몇 개 구간이 없다면 전략과 “아무것도 하지 않기”의 차이는 더 분명해질 것이다. 약점도 분명하다. 최악 구간 수익 -41.0%, 최대 낙폭 50.3%는 최고 구간 +97.7%/낙폭 10.3%와 뚜렷한 대조를 이루며, 시장 유형과 윈도 경계에 매우 민감함을 보여준다. 횡보장, 저변동성 환경, 또는 신호가 자주 반전될 때 지속 가정은 쉽게 실패하고 낙폭이 확대될 수 있다. 반면 단방향 추세에서는 높은 구간 수익을 낼 수 있다. 독자가 가장 봐야 할 두 숫자는 수익 구간 61/90과 중위값 +8.3%이며, 이는 “대부분의 시간은 양의 수익이지만 폭은 보통”임을 보여준다. 다음으로 최대 낙폭 50.3%와 벤치마크 +32.3%는 “테일 리스크가 크고 buy-and-hold를 안정적으로 초과하지 못한다”는 것을 보여준다. 파라미터 출처와 방법의 한계는 반드시 설명해야 한다. 원문은 interval, 네 가지 진입 트리거 소스의 구체적 지표와 파라미터, 청산 규칙의 구체적 형태와 파라미터, 포지션 금액을 제시하지 않았다. 이들은 업계 관행에 따라 채웠고, 나머지는 원문을 그대로 옮겼다. 따라서 이번 재현이 검증할 수 있는 것은 “이 채워진 파라미터와 이 분할 방식” 아래의 역사적 성과이며, 원 전략이 어떤 파라미터에서도 성립함을 증명할 수는 없다. 파라미터 민감도, 거래 비용, 슬리피지, 펀딩 비율 등도 사실에 반영되지 않았다. 표본 기간과 윈도 분할 방식이 결과를 결정하며, seed를 바꾸면 같은 분할을 재현할 수 있지만 다른 역사 구간에서 같은 분포를 얻는다는 뜻은 아니다. 이 내용은 역사 데이터의 재현 검증이며, 투자 조언을 구성하지 않고, 본 플랫폼은 추천, 등급, 순위를 제공하지 않는다.
15×6=90 구간 · 90개 구간 중 61개 수익 · 중앙값 +8.3%
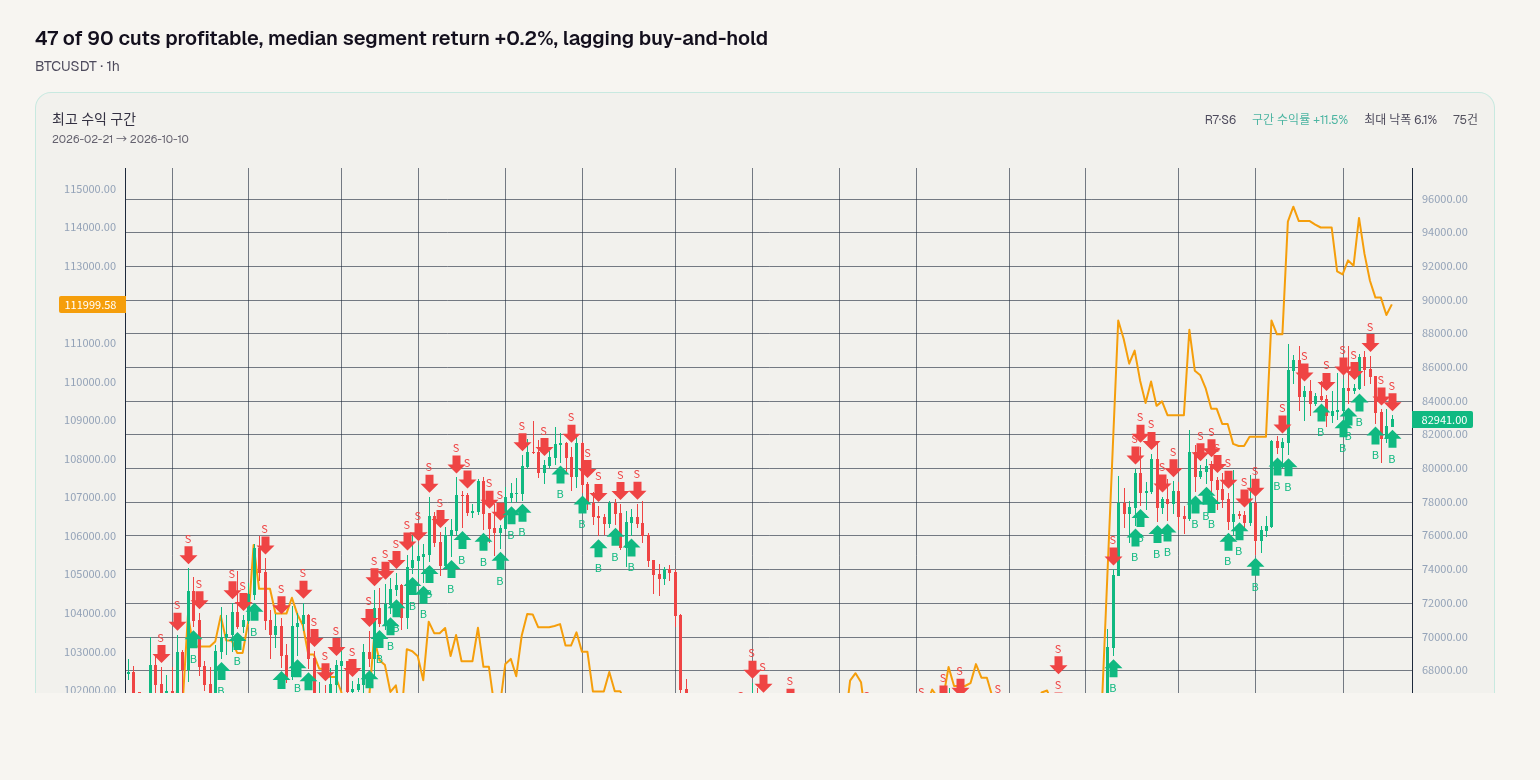
90번 분할 중 47번 수익, 세그먼트 수익 중앙값 +0.2%, buy-and-hold에 못 미쳐
BTCUSDT · 1h · 2026-10-12
결론부터 말하면, 이 Crypto Turtle Trend-Following을 BTCUSDT 1h에서 수행한 90회 백테스트에서 47회 수익, 43회 손실이었고, 세그먼트 수익 중앙값은 +0.2%에 불과했으며, 같은 기간 아무것도 하지 않은 buy-and-hold 벤치마크의 각 세그먼트 수익 평균은 +30.9%였다. 폭삭 망하지도 않았고(0 세그먼트), 실제로 돈도 벌었지만, 이번 검증의 분할 방식에서는 전체적으로 '그냥 보유'에 뒤졌고, 대부분의 경우 사실상 제자리걸음을 했다. 구체적인 숫자 분포는 이렇다. 90개 세그먼트 중 세그먼트 수익 최고는 +11.5%, 최저는 -8.7%, 중앙값은 +0.2%; 모든 세그먼트 중 가장 깊은 드로다운은 14.8%였다. 최고 세그먼트는 7라운드 6세그먼트로 세그먼트 수익 +11.5%, 해당 세그먼트 최심 드로다운 6.1%; 최악 세그먼트는 13라운드 5세그먼트로 세그먼트 수익 -8.7%, 해당 세그먼트 최심 드로다운 12.4%였다. 거래당 평균 수익은 1230 USD, 거래당 평균 손실은 621 USD였고, 손익비는 거의 2:1이었지만 수익 세그먼트 수가 우위를 점하지는 않았다—이것이 그 성격을 판단하는 핵심 조합이다. 무엇에 베팅하는가? 간단히 말해, 추세가 일단 형성되면 지속된다는 것이다. 전략은 Donchian channel breakout으로 진입을 결정하고, ATR로 변동성을 측정해 손절을 설정하며, 소수의 매끄러운 단방향 장세로 다수의 작은 손실을 만회한다. 2:1 손익비와 47/90 승률의 조합은 이런 설계의 전형적인 지문이다. 이기는 횟수는 많지 않고, 한 번의 큰 승리로 빈번한 작은 손실을 덮는다. 따라서 수익의 원천은 '방향을 맞히는 것'이 아니라 '틀리면 작게 손절하고 나오며, 맞으면 이익을 달리게 하는 것'이다. 약점도 분명하다. 횡보와 저변동성을 두려워한다. 가격이 채널 경계를 반복적으로 넘나들면 breakout 신호가 연달아 발생하고, 곧바로 역방향 움직임에 ATR 손절이 맞아 작은 손실이 연쇄된다. 또한 추세가 좀처럼 시작되지 않으면 주요 수익을 내야 할 큰 승리 세그먼트가 나타나지 않는다. 중앙값 +0.2%와 최고 +11.5% 사이의 큰 격차는 수익이 극소수 윈도에 고도로 집중되어 있음을 보여준다—분할 경계 세트를 바꾸면 결론은 '작은 수익'에서 '작은 손실'로 미끄러질 수 있다. 파라미터에도 민감해서 채널 기간, ATR 배수, 거래당 리스크 비율 중 어느 하나만 바뀌어도 진입 빈도와 손절 거리가 달라지고, 나아가 세그먼트 전체 결과가 달라진다. 한 가지는 솔직히 밝혀야 한다. 원문은 donchian_entry_period, donchian_exit_period, atr_period, atr_stop_multiple, risk_percent 다섯 파라미터를 제시하지 않았다. 이번 검증은 업계 관행 값을 사용하고 나머지 설정을 그대로 복사해 완료했으므로, 여기에 제시된 것은 '이 아이디어가 일반적인 파라미터에서 보이는 성과'이며 원래 구성의 성과와 같지 않다. 또한 90회 백테스트는 90개의 독립 표본이 아니다. 동일한 역사를 6개의 겹치지 않는 윈도로 나누고, 각 라운드마다 경계를 흔들어 15라운드 반복해 얻은 것이다. 랜덤 시드는 저장되어 있으며, 같은 seed를 쓰면 동일한 90회 분할을 완전히 재현할 수 있다. 표본 구간은 주어진 역사 내로 제한되며, 더 이른 주기와 다른 종목은 포함하지 않는다. 본 내용은 역사 데이터의 재현 검증이며 투자 조언을 구성하지 않는다. 본 플랫폼은 추천, 등급, 순위를 제공하지 않는다.
15×6=90 구간 · 90개 구간 중 47개 수익 · 중앙값 +0.2%
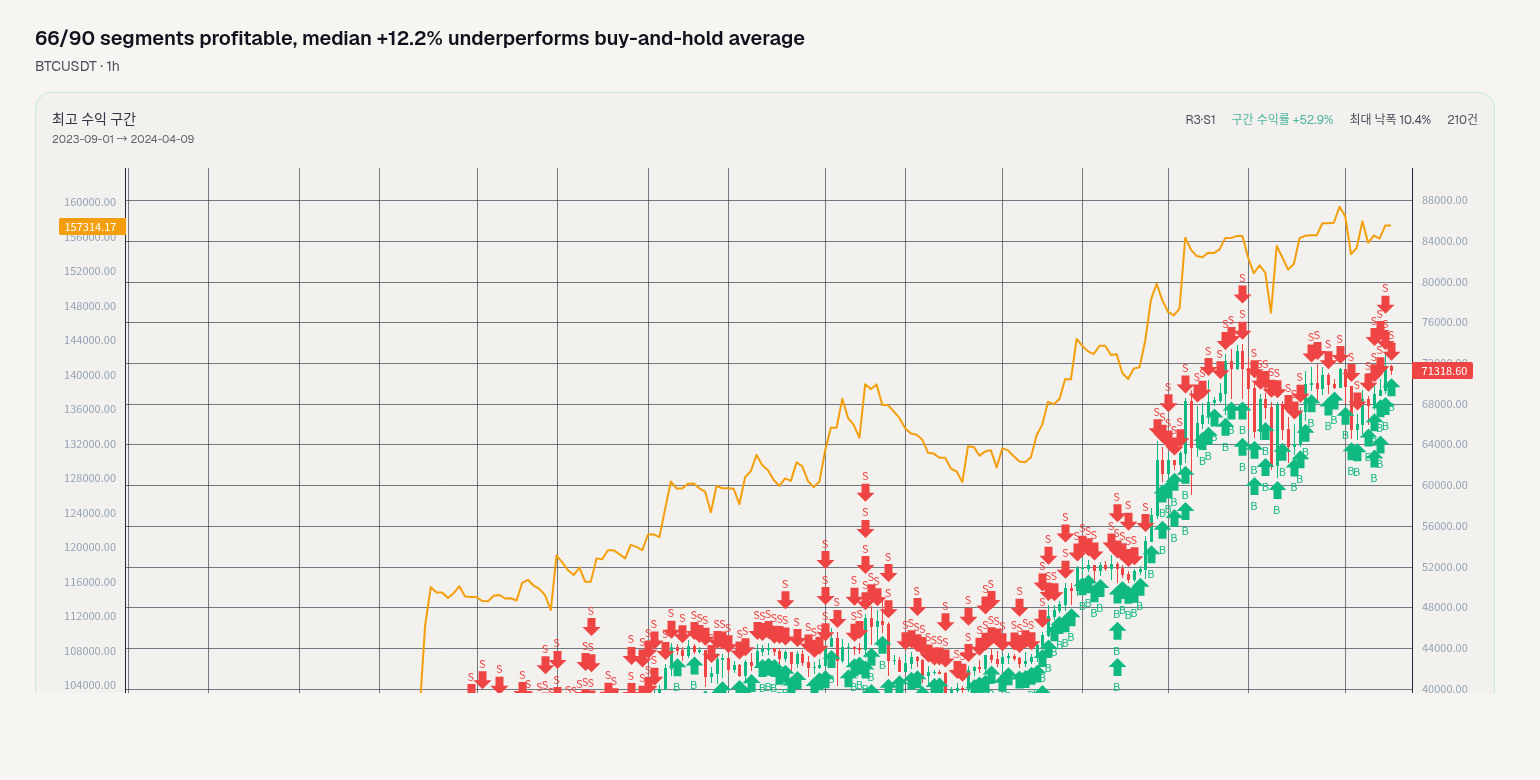
66/90개 구간 수익, 중앙값 +12.2%는 보유 평균에 뒤처져
BTCUSDT · 1h · 2026-10-11
EVWMA-VWAP MACD 전략을 BTCUSDT 1h에서 90회 분할 백테스트한 결과는 매우 전형적인 답을 내놓았다. 대부분의 분할에서는 돈을 벌지만, 아무것도 하지 않는 것보다 덜 번다. 90개 구간 중 66개 구간이 수익이었고, 강제청산된 구간은 없었다. 그러나 구간 수익 중앙값은 +12.2%에 불과했고, 같은 기간에 해당 자산을 단순 보유하고 아무 거래도 하지 않았을 때 각 구간 수익 평균은 +30.1%였다. 다시 말해, 이 전략은 역사 데이터에서 손실은 이겼지만 보유는 이기지 못했다. 분할이 다르면 결과는 크게 달라진다. 가장 좋은 구간은 3라운드 1구간(2023-09-01 → 2024-04-09)으로 구간 수익 +52.9%, 같은 구간의 최대 낙폭은 10.4%에 불과했다; 가장 나쁜 구간은 6라운드 5구간(2025-09-30 → 2026-03-03)으로 구간 수익 -23.1%, 같은 구간의 최대 낙폭은 27.1%에 달했다. 90개 구간을 모두 합치면 가장 깊은 낙폭은 30.1%였고, 이것이 역사 데이터에서 '최대 얼마나 잃었는가'에 대한 직접적인 답이다. 거래 단위에서는 평균 이익 $1,722, 평균 손실 $856으로 금액 비교는 나쁘지 않아 보이지만, 구간 수익의 +52.9%와 -23.1%라는 거대한 격차와 함께 읽어야 한다. 무엇에 베팅하는가? 핵심 가정은 추세가 한 번 형성되면 지속된다는 것이다. MACD를 신호 원천으로 삼고 EVWMA와 VWAP를 가격 평활화에 더하는 목적은 전환점을 예측하는 것이 아니라, 골든크로스 이후 가격이 계속 한동안 상승하고 데드크로스 이후 한동안 계속 하락하기를 바라는 것이다. 66/90 구간 수익 비율은 이 가정이 대부분의 분할에서 반증되지 않았음을 보여준다; 평균 이익 $1,722가 평균 손실 $856보다 확실히 큰 것도 수익이 빈번한 소액 이익의 누적이 아니라 소수의 큰 이익 거래가 더 많은 소액 손절을 덮는 방식임을 보여준다. 이것은 추세추종형 전략의 전형적인 형태이며, 수익 분포는 본질적으로 치우쳐 있다. 약점도 숫자에 그대로 적혀 있다. MACD는 횡보장에서 반복적으로 교차하고, 손절 파라미터 stopPercent는 얼마나 자주 손절되는지를 결정한다; 저변동성, 좁은 횡보 국면에서는 추세 지속 가정이 가장 쉽게 빗나가고, 전략은 반복적으로 진입과 청산을 하며 손절과 거래 비용이 함께 누적된다. 최악 구간의 최대 낙폭 27.1%는 이미 전체 최대 낙폭 30.1%에 근접해, 큰 낙폭이 균등하게 분포하지 않고 추세 반전 시 미실현 이익이 한 번에 반납되는 몇몇 구간에 집중됨을 보여준다. 반대로 최고 구간의 +52.9%는 10.4%의 낙폭만 동반해 매끄러운 단방향 추세장을 가리킨다. 간단히 말해, 추세에서 돈을 벌고, 추세가 없을 때 지속적으로 마모되는 대가를 치른다; 구간 수익 중앙값 +12.2%와 최악 구간 -23.1% 사이의 격차는 '어느 시장 구간을 자르는가'에 상당히 민감하다는 것도 시사한다. 방법론적 한계는 분명히 말해야 한다. 첫째, 이 90회 백테스트는 동일 데이터의 15라운드 × 6구간 분할에서 나온 것이며 90개의 독립 표본이 아니다; 창들은 서로 겹치지 않지만 같은 역사적 시장 구간을 공유하므로 66/90을 독립 승률로 읽을 수 없다. 둘째, 파라미터는 원문에 제시되지 않았다: evwma_length, macd_smoothing_length, signal_smoothing_length, stopPercent, 그리고 position_value의 50000에서 100000으로의 포지션 규모를 전체 포지션으로 수정한 것은 모두 업계 관행에 따라 입력했다. 이는 재현 결과가 원래 값이 아니라 대체 파라미터 세트에 대응하며, 다른 파라미터 세트에서는 결론이 뚜렷하게 달라질 수 있음을 의미한다. 셋째, 랜덤 시드는 이미 저장되어 있어 누구든 같은 seed를 쓰면 완전히 동일한 90회 분할을 재현할 수 있지만, 재현되는 것은 분할 자체이지 이 전략의 미래 성과가 아니다; 표본도 역사 구간만 포함하며 표본 외 검증은 하지 않았다. 본 내용은 역사 데이터의 재현 검증이며 투자 자문을 구성하지 않으며, 본 플랫폼은 추천, 등급, 순위를 하지 않는다.
15×6=90 구간 · 90개 구간 중 66개 수익 · 중앙값 +12.2%
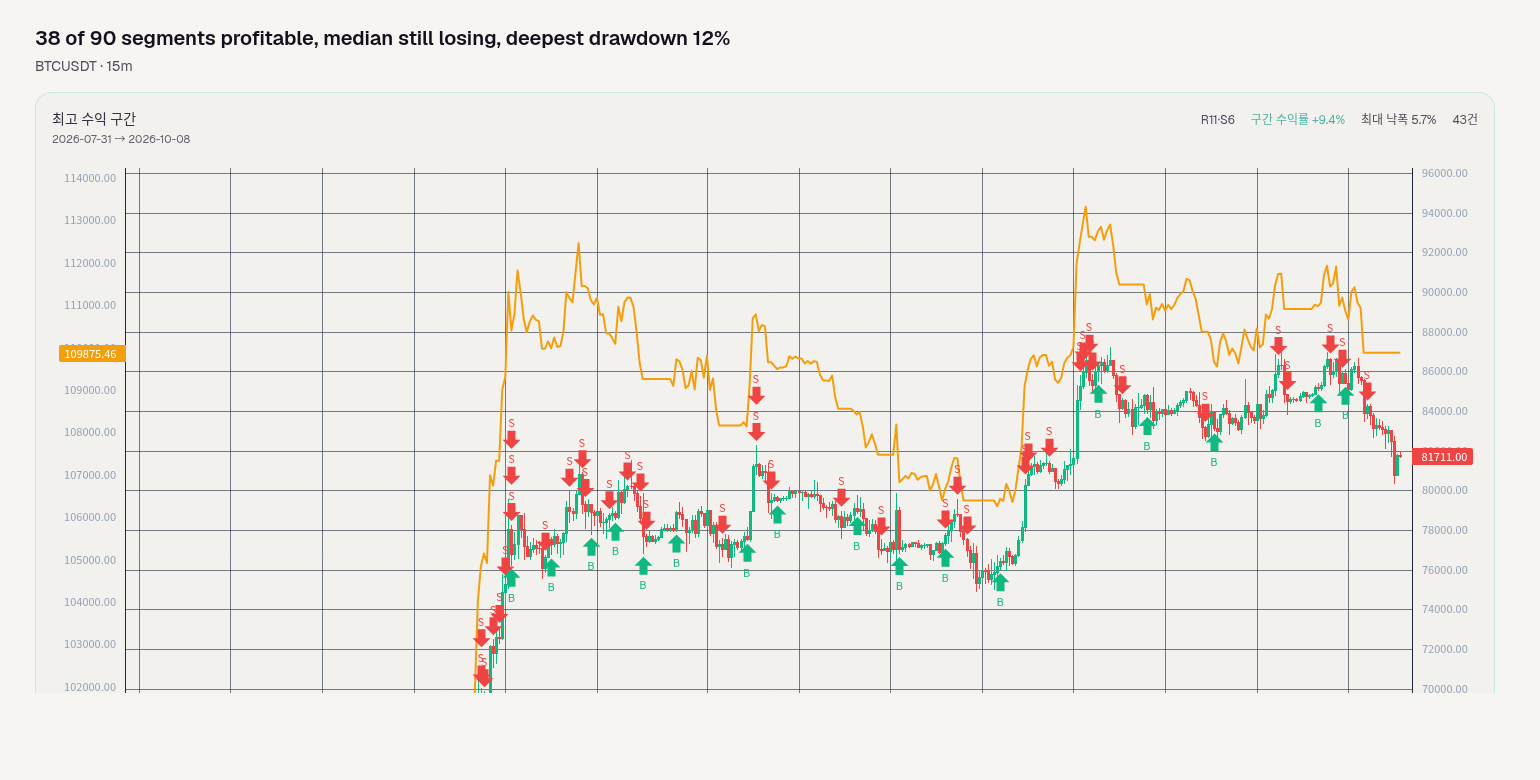
90구간 중 38구간 수익, 중앙값은 여전히 손실, 최대 낙폭 12%
BTCUSDT · 15m · 2026-10-10
200EMA 추세추종 엔걸핑 스캘핑은 BTCUSDT 15m에서의 90개 역사적 분할에서 수익 구간이 38개에 불과했고, 구간 수익률 중앙값 -0.8%, 최고 +9.4%, 최저 -8.9%, 90개 구간 중 최대 낙폭 12.0%였습니다. 이 수치들은 이 전략이 대부분의 시간에 정(+)의 수익을 내는 전략이 아니라, 수익이 얇고 시장 상태와 분할 모두에 민감한 단기 매매 방식임을 보여줍니다. 같은 기간 “바이 앤 홀드”의 각 구간 수익률 평균은 -3.0%였고, 전략의 중앙값 -0.8%는 손실이 적어 보이지만, 이는 중앙값 대 평균값 비교이며 다수 구간이 여전히 수익을 내지 못했으므로 아무것도 하지 않는 것보다 안정적으로 앞선다고 단정할 수 없습니다. 이 전략이 거는 핵심 가정은 200EMA가 제시하는 추세 방향에서 가격이 엔걸핑 패턴을 만든 뒤 단기 모멘텀이 이어진다는 것입니다. 200EMA는 방향을 필터링하고, 엔걸핑 캔들이 진입을 촉발하며, 전략은 추세 안의 작은 관성 구간에서 수익을 얻습니다. 거래당 평균 이익 $1,125, 평균 손실 $1,000은 이 가정이 일부 추세 구간에서 약간의 우위를 실현할 수 있음을 보여주지만, 우위가 얇아 슬리피지, 수수료 또는 체결 악화를 만나면 그 여유가 잠식될 수 있습니다. 약점도 여기에 있습니다. 횡보장에서 200EMA는 평평해지기 쉽고 가격이 반복적으로 교차하며 엔걸핑 패턴이 가짜 돌파 신호가 되기 쉽고 손절이 연속으로 발동됩니다. 저변동성에서는 가격이 충분한 공간을 움직이지 못해 $1,125 대 $1,000의 얇은 우위가 비용을 더욱 덮기 어렵습니다. 90개 구간 중 최대 낙폭은 12.0%였고, 최악 구간은 7라운드 5구간 2026-05-11→2026-08-18로 구간 수익률 -8.9%, 해당 구간 최대 낙폭 10.8%였으며, 이는 불리한 분할에서 손실이 상당히 집중될 수 있음을 보여줍니다. 최고 구간은 11라운드 6구간 2026-07-31→2026-10-08로 구간 수익률 +9.4%, 해당 구간 최대 낙폭 5.8%였으며, 이는 정(+)의 수익이 특정 추세 창에 크게 의존한다는 것도 보여줍니다. 독자가 가장 주목해야 할 것은 최고 구간 +9.4%가 아니라 수익 구간 38/90과 구간 수익률 중앙값 -0.8%입니다. 전자는 90개 분할 중 다수가 수익을 내지 못했음을 보여주고, 후자는 전형적인 분할 자체가 소폭 손실 부근에 머문다는 것을 보여줍니다. 이 두 수치는 “최고 구간”의 우연성을 증폭시킵니다. 또 다른 핵심 수치는 90개 구간의 최대 낙폭 12.0%이며, 이는 “최대로 얼마나 잃었는가”에 답합니다. 바이 앤 홀드의 각 구간 평균 -3.0%와 비교하면 전략의 중앙값 -0.8%는 불리한 환경에서 손실을 덜 낼 수 있지만, 이는 안정적으로 정(+)의 수익을 창출한다는 뜻이 아니라 일부 구간에서 하락 노출을 줄이는 것에 더 가깝습니다. 방법론상 90회 백테스트는 90개의 독립 표본이 아니라, 동일한 역사를 6개의 겹치지 않는 창으로 나누고 15라운드 반복하며 경계를 무작위로 흔들어 얻은 90개의 서로 다른 분할입니다. 랜덤 시드는 저장되어 있고 같은 시드는 같은 분할을 재현할 수 있으므로 결론은 분할에 크게 의존합니다. 파라미터 측면에서 rsi_period, interval, stopPercent, risk_percent는 원문에 제시되지 않았고 업계 관행에 따라 채웠으며 나머지는 원문을 그대로 따랐습니다. 이는 결과가 이러한 기본값에 따라 달라질 수 있음을 의미합니다. 본 내용은 역사 데이터의 재현 검증이며 투자 조언을 구성하지 않고, 본 플랫폼은 추천, 등급 부여, 순위 지정을 하지 않습니다.
15×6=90 구간 · 90개 구간 중 38개 수익 · 중앙값 -0.8%
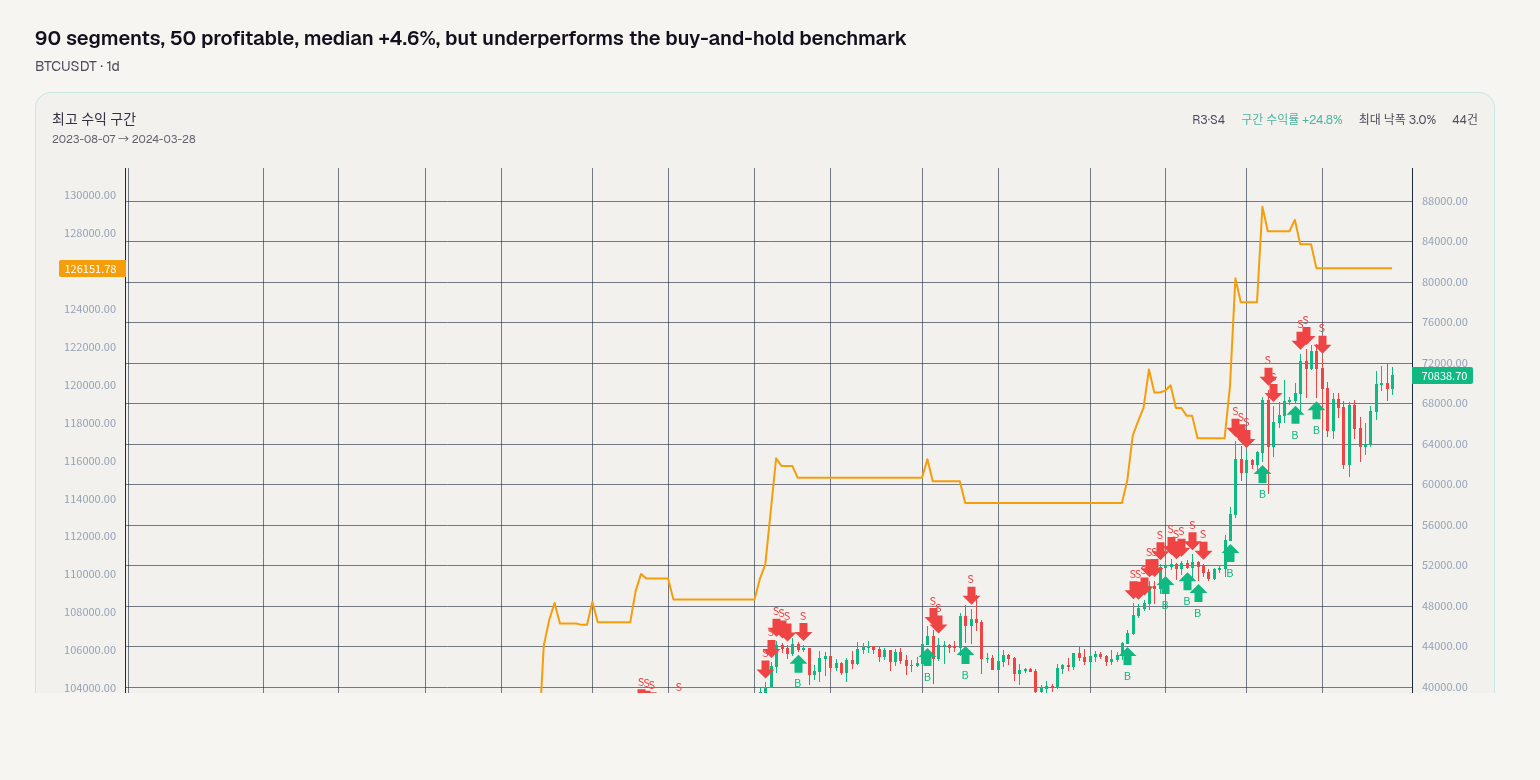
90개 구간 중 50개 수익, 중간값 +4.6%, 그러나 보유 벤치마크를 하회
BTCUSDT · 1d · 2026-10-09
ATR 채널 돌파 추세 전략에서 이번에 가장 먼저 볼 점은: 90회 분할 중 50회 수익, 구간 수익 중간값 +4.6%, 최고 +24.8%, 최저 -14.3%, 가장 깊은 드로다운 14.7%이다. 그러나 같은 분할 묶음에서 아무것도 하지 않고 단순히 해당 자산을 보유한 경우 각 구간 수익 평균은 +101.4%였다. 그래서 결론은 복잡하지 않다: 이 역사 구간에서 그것은 보유를 능가하지 못했고, 적어도 대부분의 분할에서는 능가하지 못했다. 90회 백테스트도 90개의 독립 표본이 아니라, 같은 역사를 6개의 비중첩 창으로 자르고 서로 다른 경계 지터로 15라운드 반복한 결과다. 수익 구간 50/90은 거의 절반의 분할이 돈을 벌지 못했다는 뜻이다. 강제청산 0구간, 거래당 평균 이익 $1,331, 거래당 평균 손실 $797. 이 전략이 거는 핵심 가정은 추세가 일단 형성되면 반전보다 지속될 확률이 더 높다는 것이다. 채널 돌파는 가격이 범위를 벗어날 때 진입하는 역할을 하고, ATR은 변동성에 적응하고 손절 또는 리스크 노출을 설정하는 데 도움을 주는 데 쓰인다. 추세가 순조로울 때는 비교적 얕은 드로다운 안에서 한 구간의 이익을 얻을 수 있다. 가장 좋은 구간은 3라운드 4구간, 2023-08-07부터 2024-03-28까지이며, 구간 수익 +24.8%, 해당 구간의 가장 깊은 드로다운 3.1%이다. 추세가 순조롭지 않을 때는 돌파가 가짜 돌파가 되고, 반복적인 진입과 이탈로 손실이 누적된다. 가장 나쁜 구간은 6라운드 2구간, 2021-01-17부터 2022-03-17까지이며, 구간 수익 -14.3%, 해당 구간의 가장 깊은 드로다운 14.6%이다. 약점도 여기에 있다. 횡보장, 낮은 변동성, 범위 반복은 이런 유형의 전략이 가장 쉽게 효력을 잃는 환경이다. 가격에 지속적인 방향이 없으면 채널 돌파 신호가 자주 나타났다 사라진다. 거래당 평균 손실 $797이 평균 이익 $1,331보다 작지만, 손실이 연속으로 발생하면 구간 수익은 마이너스로 돌아선다. 수익 구간이 50/90에 불과하다는 것도 결과가 분할 방식에 매우 민감하다는 것을 보여준다: 창 시작점을 바꾸면 중간값 +4.6%가 최고 +24.8% 또는 최저 -14.3%에 의해 양쪽으로 끌려갈 수 있다. 이것은 독립 표본의 강한 증거가 아니라, 같은 역사에 대한 여러 분할 테스트에 더 가깝다. 또 하나의 핵심 한계: 원문은 donchian_period, ma_period, atr_period, risk_percent_value, stop_percent 다섯 개 파라미터를 제시하지 않았고, 이번에는 업계 관행에 따라 채웠으며 나머지는 원문을 그대로 옮겼다. 즉, 결과는 원문에서 확인되지 않은 이 값들에 의존한다. 분할 랜덤 시드는 DB에 저장되어 재현 가능하지만, 이것은 분할의 일관성만 보장할 뿐 파라미터 선택이 가져오는 불확실성을 제거하지는 못한다. 강제청산 0구간은 이번 백테스트 묶음에서 강제청산이 발생하지 않았다는 뜻이며, 극단적 시장 상황이 일어나지 않는다는 뜻은 아니다. 아무것도 하지 않는 것과의 비교가 가장 기억할 만하다: 보유 벤치마크의 각 구간 수익 평균은 +101.4%인 반면, 전략의 구간 수익 중간값은 +4.6%, 최고는 +24.8%이다. 가장 깊은 드로다운을 14.7%로 통제하더라도, 이 역사 구간에서는 보유를 능가하지 못했다. 따라서 이것이 되는지 판단하려면 어느 한 구간의 +24.8%만 보거나 강제청산 0구간만 봐서는 안 되고, 수익 구간 50/90, 구간 수익 분포, 보유 벤치마크와의 격차를 함께 봐야 한다. 본 내용은 과거 데이터의 재현 검증이며 투자 조언을 구성하지 않습니다. 본 플랫폼은 추천, 등급, 순위를 제공하지 않습니다.
15×6=90 구간 · 90개 구간 중 50개 수익 · 중앙값 +4.6%
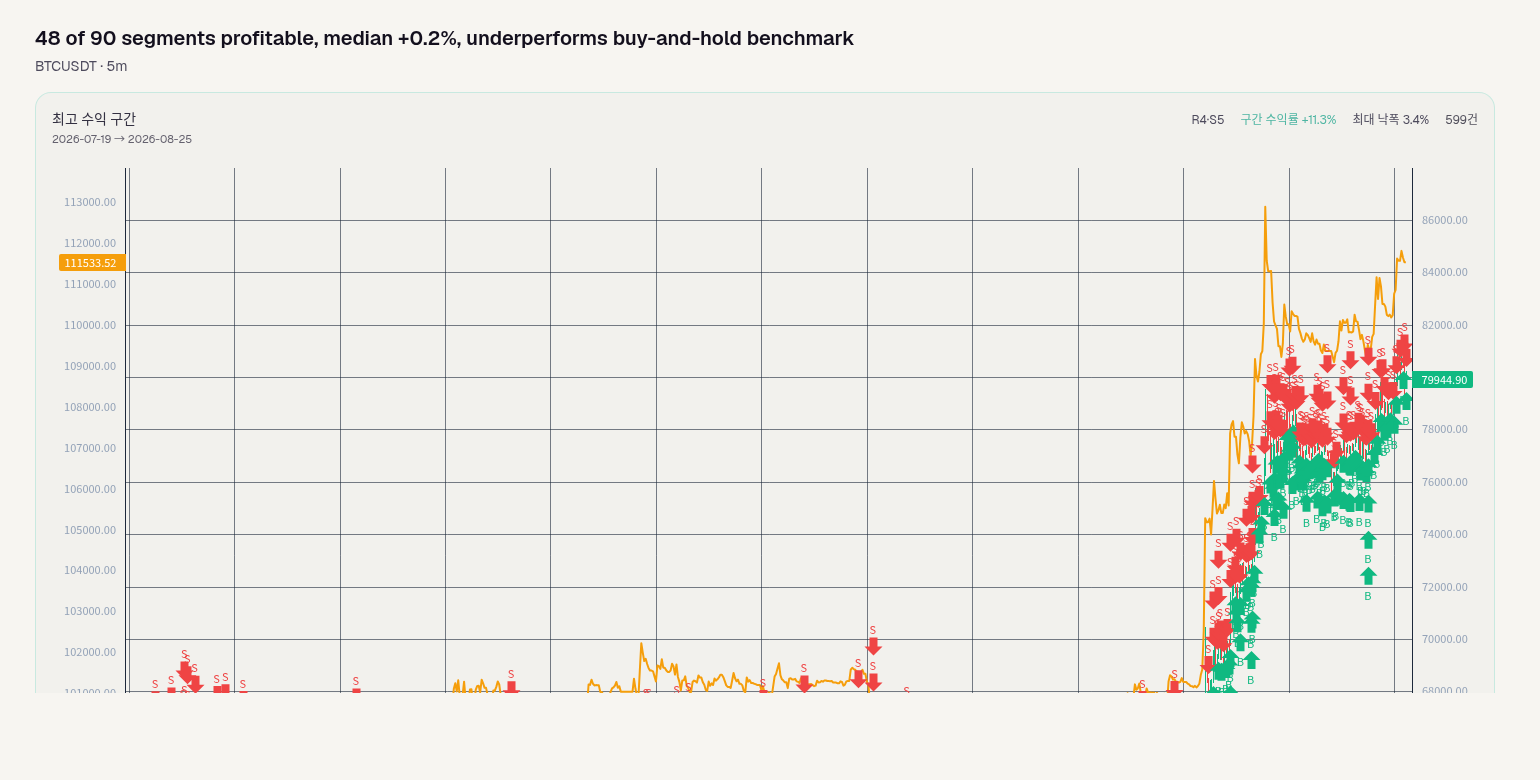
90개 구간 중 48개 구간 수익, 중앙값 +0.2%, 보유 벤치마크 대비 부진
BTCUSDT · 5m · 2026-10-08
VWAP 풀백 반전 전략을 BTCUSDT 5m에서 90가지 분할 방식으로 백테스트했다: 48개 구간 수익, 구간 수익 중앙값 +0.2%, 최고 +11.3%, 최저 -8.2%, 최대 낙폭 10.8%. 같은 기간 매수 후 보유의 각 구간 수익 평균은 +5.1%. 이 숫자들을 함께 놓으면 결론은 이렇다: 대부분의 분할 방식에서 단지 손익분기점에 가까울 뿐, 아무것도 하지 않는 것을 안정적으로 능가하지 못한다. 이 90회는 90개의 독립 표본이 아니라, 같은 역사를 6개의 겹치지 않는 윈도우로 자르고 15라운드 반복하며 경계를 무작위로 흔들어 얻은 90가지 분할 방식이다. 랜덤 시드는 저장되어 있으며, 같은 seed로 완전히 동일한 분할을 재현할 수 있다. 가장 좋은 구간은 4라운드 5구간, 2026-07-19부터 2026-08-25까지, 구간 수익 +11.3%, 해당 구간 최대 낙폭 3.4%; 가장 나쁜 구간은 5라운드 3구간, 2026-05-16부터 2026-06-19까지, 구간 수익 -8.2%, 해당 구간 최대 낙폭 8.6%. 90개 구간 중 청산은 없었고, 비율 0.0%. 거래당 평균 이익 242 USD, 평균 손실 80 USD지만, 이는 금액이지 퍼센트가 아니다. 이 전략은 가격이 빠르게 이탈한 뒤 VWAP로 풀백하고, VWAP 근처에서 반전하는 데 베팅한다. 핵심 가정은 단기 평균 회귀다: 주문 흐름이 VWAP 일대에서 흡수 또는 억제를 만들고, 가격은 풀백 후 다시 움직인다. 수익 원천은 이러한 풀백 확인 이후의 짧은 변동이다. 하지만 구간 수익 중앙값은 +0.2%에 불과하며, 이 가정은 일부 윈도우에서만 실현되고 대부분의 경우 우위가 뚜렷하지 않다. 약점은 횡보와 저변동성에서 가장 분명하다. 가격이 VWAP를 반복적으로 넘나들어 신호 노이즈가 크고, 손절이 자주 발동되기 쉽다; 강한 추세에서는 풀백 후 반전하지 않아 역추세 포지션이 끌려간다. 최악 구간 -8.2%, 최대 낙폭 10.8%는 연속된 불리한 윈도우가 온화하지 않다는 것을 보여준다. 수익 구간 48/90은 절반을 약간 넘을 뿐이고, 중앙값 수익도 0에 가까워, 결과가 소수의 좋은 구간, 예를 들어 최고 구간 +11.3%에 의해 끌어올려졌을 가능성을 보여준다; 좋은 구간이 줄면 전체가 약해질 것이다. 또 다른 위험은 파라미터 민감도다: 원문은 interval, ma_period, volume_ma_period, atr_period, risk 포지션 파라미터와 손절 퍼센트를 제시하지 않았고, 이들은 업계 관행에 따라 채웠으며 나머지는 원문대로 옮겼다. 파라미터 세트를 바꾸면 90가지 분할 방식의 결과가 달라질 수 있다. 독자가 가장 봐야 할 것은 수익 구간 48/90, 구간 수익 중앙값 +0.2%, 최대 낙폭 10.8%, 그리고 매수 후 보유의 각 구간 수익 평균 +5.1%다. 처음 세 가지는 대부분의 시간에 돈을 벌지 못하고 뚜렷한 낙폭을 감수해야 함을 보여주고, 마지막은 이 분할 방식 묶음에서 아무것도 하지 않는 것을 능가하지 못했음을 보여준다. 표본 기간과 파라미터 값이 주요 한계이며, 현재 결론은 이 업계 관행에 따라 채운 파라미터 버전에만 해당한다. 본 내용은 역사적 데이터의 재현 검증으로, 투자 조언을 구성하지 않으며, 본 플랫폼은 추천, 등급, 순위를 제공하지 않는다.
15×6=90 구간 · 90개 구간 중 48개 수익 · 중앙값 +0.2%
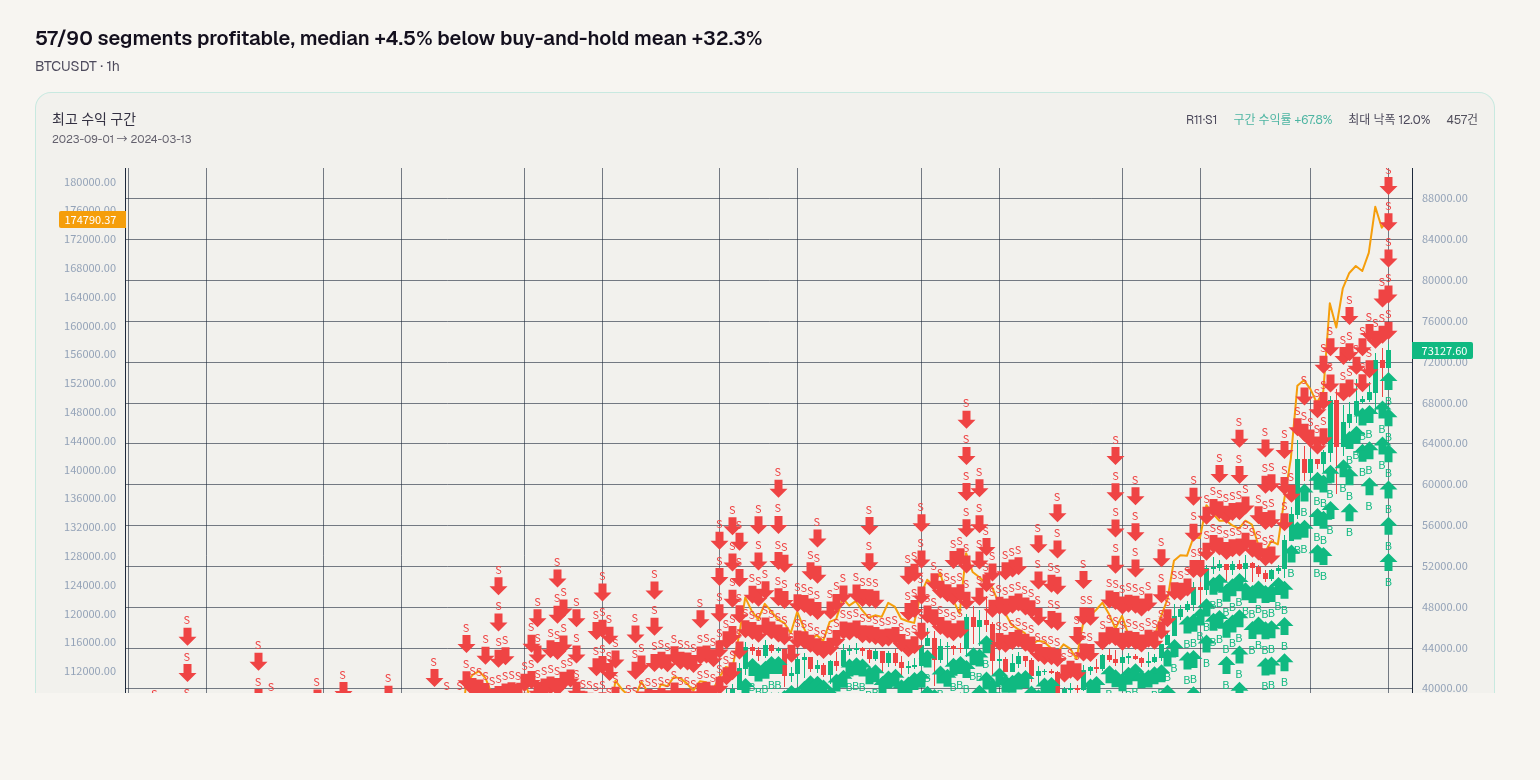
90개 구간 중 57개 수익, 중앙값 +4.5%는 바이앤홀드 평균 +32.3%보다 낮음
BTCUSDT · 1h · 2026-10-07
UT Bot ATR 트레일링 스톱 전략은 BTCUSDT 1h에서 90회 분할 백테스트 중 57/90개 구간 수익, 구간 수익 중앙값 +4.5%, 최대 낙폭 29.2%, 청산 0개 구간이었습니다. 그러나 같은 기간 바이앤홀드는 각 구간 수익 평균 +32.3%, 중앙값 구간 수익은 +4.5%에 불과했고, 대부분의 분할 방식에서 아무것도 하지 않는 것을 이기지 못했습니다. 이것은 추세 구간에서 수익을 확대하고 횡보 구간에서 반복적으로 마모되는 추세 추종 시스템입니다. 데이터를 펼쳐 보면: 구간 수익 중앙값 +4.5%, 최고 +67.8%, 최저 -15.6%; 수익 구간 57/90. 최고 구간은 11라운드 1구간 2023-09-01→2024-03-13, 수익 +67.8%, 해당 구간 낙폭 12.2%; 최악 구간은 4라운드 3구간 2024-08-01→2025-03-14, 수익 -15.6%, 해당 구간 낙폭 25.0%. 거래당 평균 수익 $1,265, 거래당 평균 손실 $438로 수익 쪽이 손실 쪽보다 두껍습니다. 이는 높은 승률이 아니라 소수의 추세 구간에서 큰 수익이 다수의 작은 손실을 덮는 데 의존한다는 것을 보여줍니다. 그것은 추세가 일단 형성되면 지속된다는 데 겁니다. ATR 트레일링 스톱은 가격이 유리한 방향으로 움직일 때 따라 움직이며 수익을 달리게 하고, 반대 방향에서는 가능한 한 빨리 손실을 끊습니다. 따라서 단방향, 변동성 확대, 방향이 명확한 장세가 가장 편하며, 최고 구간 +67.8%와 해당 구간 낙폭 12.2%가 그 예입니다. 반대로 횡보, 저변동성에서는 ATR 스톱이 반복적으로 발동되고, 거래당 평균 손실 $438은 작아도 횟수가 많아지면 구간 수익을 침식합니다. 따라서 약점은 횡보장, 저변동성, 파라미터 민감도에 집중됩니다. 수익 구간 57/90은 여전히 상당한 비율의 분할 방식이 손실임을 보여줍니다. 최악 구간 -15.6%와 해당 구간 낙폭 25.0%, 전체 표본 최대 낙폭 29.2%는 연속 손절 또는 추세 반전 시 낙폭이 확대될 수 있음을 보여줍니다. 파라미터에서 atr_period, atr_multiplier, ma_period, interval, position_size는 원문에 제시되지 않았고 업계 관행에 따라 채웠으며, 나머지는 원문을 그대로 따랐습니다. 따라서 이번 결과는 이 채워진 파라미터 조합만을 대표하며, 원래 전략이 다른 파라미터에서도 같다는 것을 증명하지 못합니다. 방법론 한계: 90회 백테스트는 동일한 데이터의 90가지 다른 분할이며, 90개의 독립 표본이 아닙니다. 중복되지 않는 6개 윈도우로 나누고 15라운드 반복하며, 각 라운드에서 경계를 무작위로 흔듭니다. 랜덤 시드는 저장되어 있으며, 같은 seed로 같은 분할을 재현할 수 있습니다. 그러나 분할이 아무리 많아도 표본 중복과 제한된 구간 커버리지를 바꿀 수 없습니다. 바이앤홀드의 각 구간 수익 평균 +32.3%와 비교해 전략 중앙값 +4.5%는 더 낮고, 최고 +67.8%는 소수 분할만을 나타냅니다. 독자가 가장 봐야 할 것은 수익 구간 57/90, 중앙값 +4.5% 대 바이앤홀드 평균 +32.3%, 최대 낙폭 29.2%입니다. 본 내용은 과거 데이터의 재현 검증이며 투자 조언을 구성하지 않고, 본 플랫폼은 추천, 등급, 순위를 제공하지 않습니다.
15×6=90 구간 · 90개 구간 중 57개 수익 · 중앙값 +4.5%
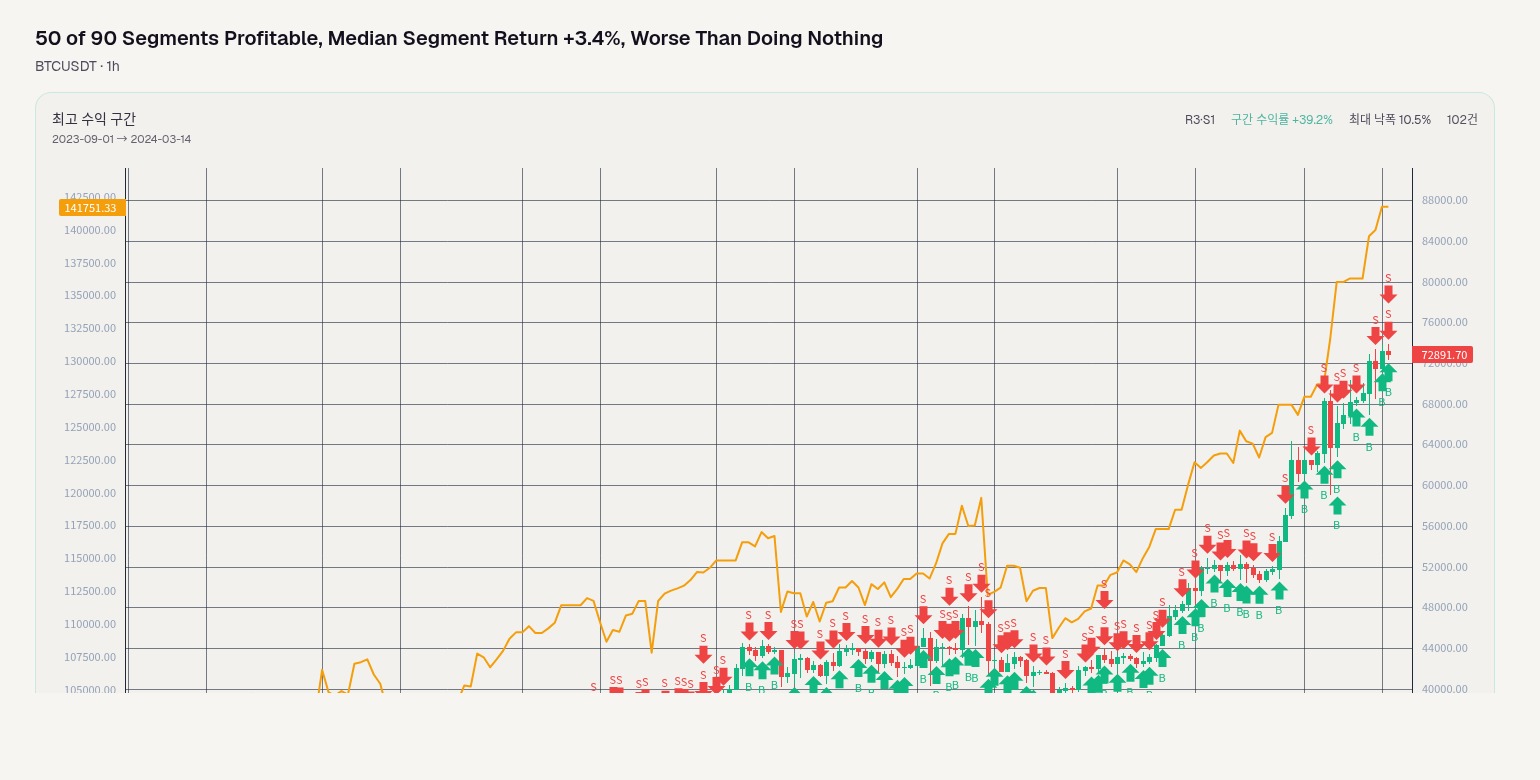
90개 구간 중 50개 수익, 구간 수익 중앙값 +3.4%, 아무것도 하지 않는 것보다 못함
BTCUSDT · 1h · 2026-10-06
RSI 다이버전스(주기 5) 롱-숏 전략은 BTCUSDT 1h에서 90회 분할 백테스트를 수행했고, 결과는 50개 구간 수익, 40개 구간 손실, 구간 수익 중앙값 +3.4%, 최대 낙폭 26.9%였습니다. 같은 기간 “아무것도 하지 않기”의 각 구간 수익 평균은 +32.6%였습니다. 이 숫자들은 이 전략이 보유를 안정적으로 능가하는 규칙이 아니라, 소수의 추세 구간에서 큰 이익을 잡고 대부분의 시간에는 천천히 잠식되는 타이밍 방법임을 보여줍니다. 먼저 사실을 정리하겠습니다. 테스트 규모는 15라운드 × 6구간, 총 90회 백테스트이며, 각 라운드에서 역사를 6개의 겹치지 않는 윈도우로 나누고 경계를 무작위로 흔들었습니다. 구간 수익 중앙값 +3.4%, 최고 +39.2%, 최저 -18.1%; 90개 구간 중 가장 깊은 낙폭은 26.9%; 청산 0개 구간. 거래당 평균 이익 $947, 거래당 평균 손실 $1,736. 최고 구간은 2023-09-01부터 2024-03-14까지이며 구간 수익 +39.2%, 해당 구간 최대 낙폭 10.9%; 최악 구간은 2026-03-16부터 2026-10-04까지이며 구간 수익 -18.1%, 해당 구간 최대 낙폭 24.4%였습니다. 무엇에 베팅하는가? RSI 다이버전스의 핵심 가정은 “가격과 모멘텀이 잠시 동기화되지 않으면 이후 반대 방향으로 수정된다”는 것이며, 즉 급등·급락 후 한 번의 평균 회귀에 베팅하고 롱과 숏 양방향을 모두 수행합니다. 이익은 과매도 반등 또는 과매수 되돌림의 작은 구간에서 나오므로, 윈도우 안에서 시장이 충분한 방향성 변동 폭을 제공해야 합니다. 일단 횡보 또는 저변동성 상태에 들어가면 지표는 다이버전스 신호를 반복해서 내지만 가격은 옆으로 갈리며, 손절이 계속 발동됩니다. 거래당 평균 손실 $1,736이 거래당 평균 이익 $947보다 크다는 것은 이 규칙이 “한 번 틀리면 두 번 맞은 것을 잃는” 상황에 매우 민감하다는 뜻이며, 승률이 충분히 높지 않으면 이익을 남기기 어렵습니다; 그리고 50/90의 구간 승률은 분명히 그 수준에 이르지 못합니다. 실패 조건은 데이터에 아주 명확히 적혀 있습니다. 최악 구간 -18.1%, 해당 구간 최대 낙폭 24.4%는 윈도우 안에 거래 가능한 수정 장세가 없고 신호가 연속 실패한 시나리오에 정확히 대응합니다; 또한 90개 구간 중 최대 26.9% 낙폭은 도중에 거의 30%에 가까운 평가손실을 견뎌야 한다는 뜻이며, 포지션 관리 요구가 상당히 높습니다. 다시 말해, 한 방향 추세 구간에서는 나쁘지 않지만, 오가는 횡보와 변동성이 눌린 국면에서 가장 쉽게 출혈합니다. 이 두 장세 사이의 전환은 미리 알 수 없는 경우가 많고, 이것이 진짜 위험 원천입니다. 독자가 더 기억해야 할 것은 바이앤홀드와의 비교입니다. 벤치마크는 각 구간 수익 평균 +32.6%를 제시하고, 전략 쪽 구간 수익 중앙값은 +3.4%에 불과합니다. 최고 구간 +39.2%를 대조해도 벤치마크 평균을 겨우 넘는 정도이며, 절반의 분할 방식은 손실입니다. 즉, 대다수 분할 방식에서 이 전략의 결과는 해당 자산을 단순 보유하는 것보다 나쁩니다; 성과가 나오는 소수 구간은 명확한 장세가 윈도우에 정확히 포착된 데 의존합니다. 기준 차이를 설명해야 합니다: 벤치마크는 각 구간 평균이고, 전략 쪽은 중앙값과 극값을 제시하므로 둘이 완전히 같은 기준은 아니지만, 방향성 결론은 이미 충분히 분명합니다. 마지막으로 방법과 한계입니다. 이 90회 백테스트는 90개의 독립 표본이 아니라 동일한 데이터의 90가지 분할 방식이며, 분할 방식끼리 높은 상관관계가 있습니다. 무작위 시드는 저장되어 있어, 같은 seed를 쓰는 누구나 완전히 동일한 분할을 재현할 수 있습니다. 파라미터 측면에서 interval, rsi_period, entry_rsi_threshold, position_size, stopPercent 및 position_value(50000에서 100000으로 변경, 기존 포지션은 풀포지션으로 수정)는 원문에 제시되지 않았고 업계 관행에 따라 채운 것입니다. 즉 이 값 자체가 원문에서 확인된 것이 아니며, 다른 파라미터 세트를 쓰면 결론이 달라질 수 있습니다. 따라서 위 숫자는 “이 설정과 이 표본 아래에서”의 역사적 결과로만 이해해야 합니다. 본 내용은 역사 데이터의 재현 검증이며 투자 조언을 구성하지 않습니다. 본 플랫폼은 추천, 등급, 순위를 매기지 않습니다.
15×6=90 구간 · 90개 구간 중 50개 수익 · 중앙값 +3.4%
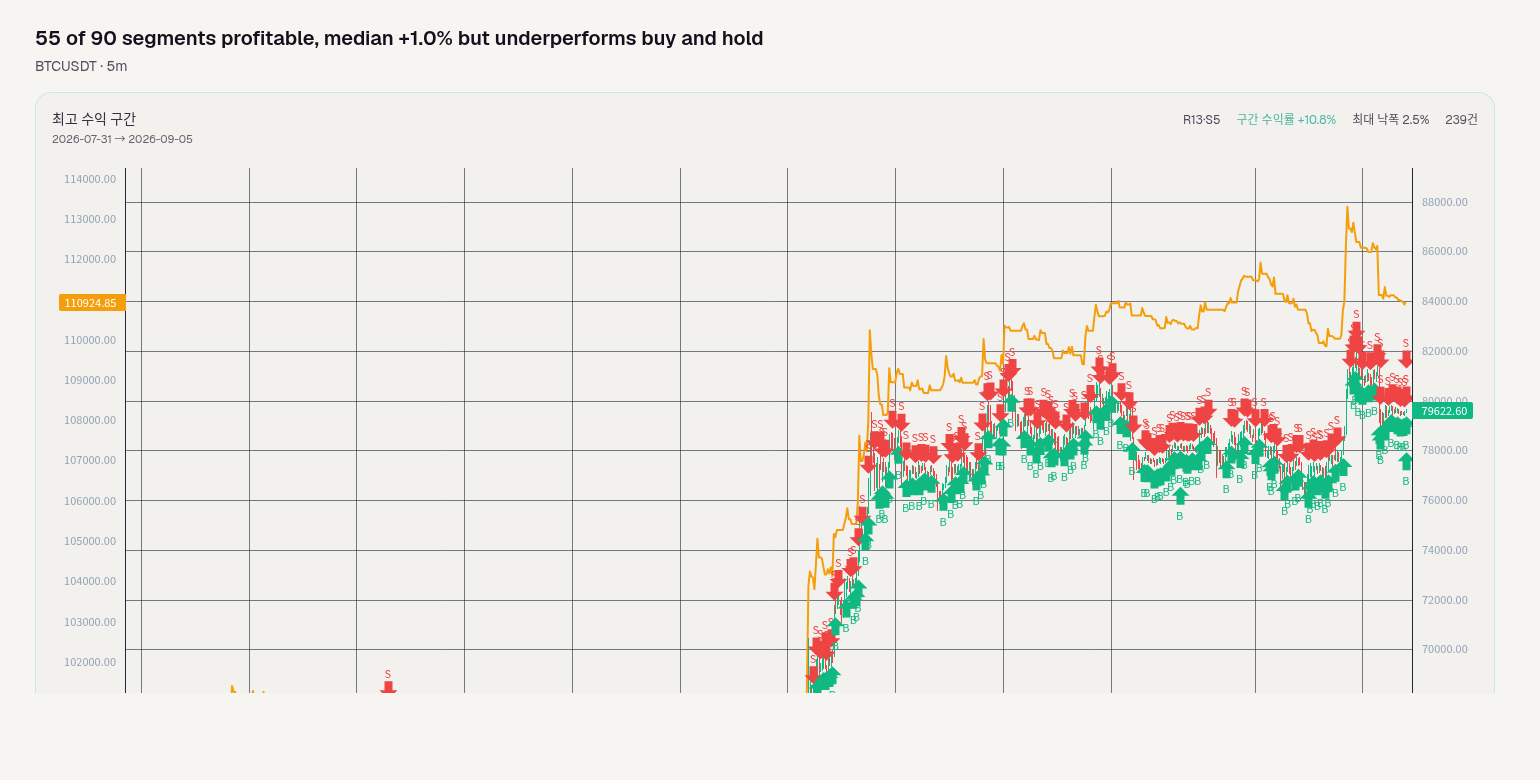
90개 구간 중 55개 수익, 중앙값 +1.0%지만 바이 앤 홀드에 뒤처짐
BTCUSDT · 5m · 2026-10-05
Volatility Forced Scalping은 BTCUSDT 5m에서 90회 분할 백테스트를 수행했다: 수익 구간 55/90, 구간 수익 중앙값 +1.0%, 최고 +10.8%, 최저 -8.1%, 90개 구간 중 최대 낙폭 9.6%, 청산 0개 구간. 플러스 수익은 낼 수 있지만 전형적인 분할은 매우 얇게 번다; 같은 기간 바이 앤 홀드 각 구간 수익 평균 +5.4%이므로 집계 숫자로 보면 아무것도 하지 않은 것을 이기지 못했다. 최고 구간은 13라운드 5번째 구간, 2026-07-31부터 2026-09-05, 구간 수익 +10.8%, 해당 구간 최대 낙폭 2.5%; 최악 구간은 10라운드 3번째 구간, 2026-05-10부터 2026-06-10, 구간 수익 -8.1%, 해당 구간 최대 낙폭 9.6%. 거래당 평균 이익 $274, 거래당 평균 손실 $129는 수익 엔진이 이익 거래 금액이 손실 거래 금액보다 큰 것에 의존함을 보여준다; 그러나 구간 수익 중앙값은 +1.0%에 불과하며, 이 거래당 우위는 대부분의 분할에서 두터운 이익으로 누적되지 않았다. 수익 구간 55/90은 상당한 비율의 백테스트 창이 돈을 벌지 못했음을 보여준다. 무엇에 베팅하는가: 5분 레벨에서 Bollinger Bands, 이동평균, ADX 등의 조건을 충족한 후 단기 변동성이 반복적으로 포착 가능한 가격 차이를 만들 것; ATR과 stop_percent는 단일 거래 손실을 통제하는 데 쓰고, 다수의 소액 거래로 누적한다. 핵심 가정은 변동성 조건이 발동한 후 단주기 가격 움직임에 어느 정도 지속성 또는 반복성이 있고, 이익 거래 평균 금액이 손실 거래를 커버할 수 있다는 것이다. 그러나 횡보, 저변동성 또는 빠른 반전에서는 쉽게 실패한다: ADX 필터는 신호를 줄일 수 있고, Bollinger Bands 근처의 왕복 이탈은 손절을 반복 발동시킬 수 있으며, 구간 수익은 +10.8%에서 -8.1%로 미끄러질 수 있다. 최대 낙폭 9.6%가 바로 최악 구간에 나타난 것은 낙폭이 매끄럽게 분산되는 것이 아니라 손실 구간과 높게 상관됨을 보여준다. 더 중요하게, 90회 백테스트는 90개 독립 표본이 아니라 같은 데이터를 6개 비중첩 창으로 자르고 15라운드 반복하며 경계를 무작위로 흔들어 얻은 90개 서로 다른 분할이다; 난수 시드는 DB에 저장되었고 같은 seed로 같은 분할을 재현할 수 있다. 창 경계를 바꾸면 결론도 달라질 수 있다: 중앙값 +1.0%와 최고 +10.8%의 차이는 크고, 최악 -8.1%도 일부 분할이 뚜렷하게 다칠 수 있음을 보여준다. 이렇게 분할 방법에 민감한 형태는 견고성을 판단할 때 가장 주시해야 할 신호다. 독자는 두 숫자를 중점적으로 봐야 한다: 수익 구간 55/90은 대부분의 시간에 겨우 플러스 쪽이라는 뜻이고; 구간 수익 중앙값 +1.0%는 전형적 결과가 매우 얇으며, 제시되지 않은 수수료, 슬리피지, 펀딩비를 차감하면 더 얇아질 수 있음을 뜻한다. 이번 검증에서 가장 큰 불확실성은 파라미터 출처다: interval, bb_period, bb_std, ma_period, adx_period, adx_threshold, atr_period, stop_percent는 원문에 제시되지 않아 업계 관행에 따라 채웠고, 나머지는 원문을 그대로 옮겼다. 이는 숫자가 주어진 분할에서 이 채운 파라미터 세트의 성과만 반영하며, 파라미터, 대상, 표본을 바꿔도 여전히 성립함을 증명할 수 없다는 뜻이다. 전체 표본 기간, 포지션 규칙, 수수료와 슬리피지 가정도 사실에 나열되지 않았으므로, 이번 재현은 구간 수익과 낙폭의 통계적 형태를 검증한 것이지 완전한 실거래 결과가 아니다. 본 내용은 역사 데이터의 재현 검증이며 투자 조언을 구성하지 않는다; 본 플랫폼은 추천, 등급 평가, 순위 지정을 하지 않는다.
15×6=90 구간 · 90개 구간 중 55개 수익 · 중앙값 +1.0%
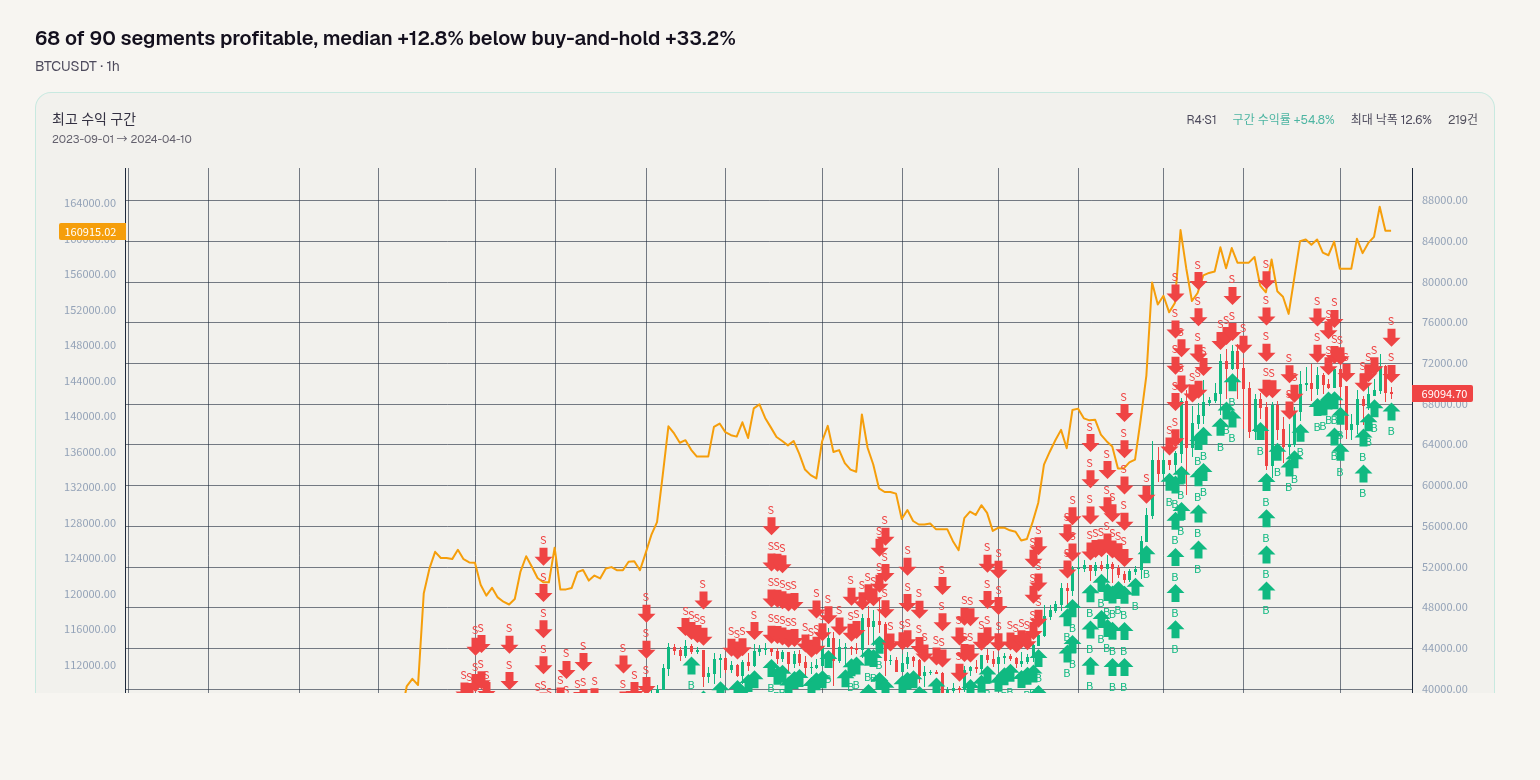
90개 구간 중 68개 수익, 중앙값 +12.8%는 보유 +33.2%보다 낮음
BTCUSDT · 1h · 2026-10-05
이번 재현의 결론은 다음과 같습니다. Engulfing Pattern + Moving Average Breakout은 BTCUSDT 1h에서 90가지 서로 다른 분할 중 68회 구간 수익이 양수였고, 구간 수익 중앙값 +12.8%, 최고 +54.8%, 최저 -17.0%, 90개 구간 중 최대 낙폭 26.7%였습니다. 그러나 동일한 분할 집합에서 단순히 해당 자산을 보유한 각 구간 수익 평균은 +33.2%였고, 전략의 중앙값 구간 수익은 이 수치를 밑돕니다. 대부분의 분할에서 돈을 벌 수는 있지만, 아무것도 하지 않는 것보다 반드시 앞선다고 할 수는 없습니다. 데이터 사실을 먼저 분명히 하겠습니다. 90회 백테스트는 90개의 독립 표본이 아니라, 같은 역사 구간을 6개의 겹치지 않는 윈도우로 나누고 15라운드 반복하며 윈도우 경계를 흔들어 얻은 90가지 분할입니다. 랜덤 시드는 저장되어 있으며, 같은 seed로 완전히 동일한 분할을 재현할 수 있습니다. 수익 구간 68/90, 강제청산 0구간, 비율 0.0%. 거래당 평균 이익 $2,381, 거래당 평균 손실 $489이며, 이는 금액이지 퍼센트가 아닙니다. 최고 구간은 4라운드 1구간 2023-09-01부터 2024-04-10까지, 구간 수익 +54.8%, 해당 구간 최대 낙폭 13.4%; 최악 구간은 3라운드 5구간 2025-10-24부터 2026-02-22까지, 구간 수익 -17.0%, 해당 구간 최대 낙폭 19.4%입니다. 이 전략은 무엇에 베팅하는가? 이동평균선 근처에서 엔걸핑 반전이 나타난 뒤 가격이 하나의 추세로 이어질 것에 베팅합니다. 엔걸핑 패턴은 반전 신호를 제공하고, 이동평균선 돌파는 방향 확인을 제공하며, 일부 거짓 신호를 걸러내고 추세가 시작될 때 진입하기를 바랍니다. 핵심 가정은 추세가 일단 형성되면 지속되고, 이동평균선이 동적 필터로 작동할 수 있다는 것입니다. 이 가정이 성립하면 단방향 장세에서 더 큰 구간 수익을 잡을 기회가 있으며, 최고 구간 +54.8%가 이런 환경의 표현입니다. 약점도 분명합니다. 낮은 변동성으로 이동평균선을 반복해서 넘나드는 횡보장을 가장 두려워합니다. 엔걸핑 패턴은 자주 나타나지만 돌파 후 따라오지 않고, 손절과 연속된 작은 손실이 수익을 침식합니다. 더 중요하게는 중앙값 구간 수익이 +12.8%에 불과해, 단순 보유의 각 구간 평균 +33.2%보다 낮습니다. 이는 많은 분할에서 이익이 나더라도 직접 보유하는 것보다 적게 번다는 뜻입니다. 68/90의 수익 구간 비율은 높아 보이지만 최악 구간은 -17.0%까지 갈 수 있고, 90개 구간 중 최대 낙폭은 26.7%로 윈도우와 파라미터에 민감함을 보여줍니다. 단방향 상승에서는 단순 보유가 더 유리한 경우가 많고, 횡보 또는 낮은 변동성에서는 이동평균선 돌파가 쉽게 실패합니다. 파라미터 출처는 이번 재현의 가장 큰 불확실성입니다. 원문은 interval, ma_period, position.value, exit_cross_below_MA 등의 파라미터를 제시하지 않았고, 이들은 업계 관행에 따라 채웠습니다. 포지션은 10000에서 100000으로 잔고 기준 보정하여 풀 포지션으로 했고, 나머지는 원문을 그대로 따랐습니다. 구간 수익과 낙폭은 이렇게 보충한 파라미터 세트에 의존하며, 다른 파라미터 세트에서는 결론이 달라질 수 있습니다. 방법론상 15라운드×6구간 분할은 재현성을 보장하지만, 표본은 여전히 같은 역사에서 나온 것이며 독립 표본이 아닙니다. 슬리피지, 수수료, 펀딩비 등의 세부 사항은 재현하지 않았으므로, 여기서는 역사 데이터에 대한 분할 검증으로만 봐야 하며 실거래 성과가 아닙니다. 본 내용은 역사 데이터의 재현 검증이며 투자 조언을 구성하지 않습니다. 본 플랫폼은 추천, 등급 평가, 순위 지정을 하지 않습니다.
15×6=90 구간 · 90개 구간 중 68개 수익 · 중앙값 +12.8%
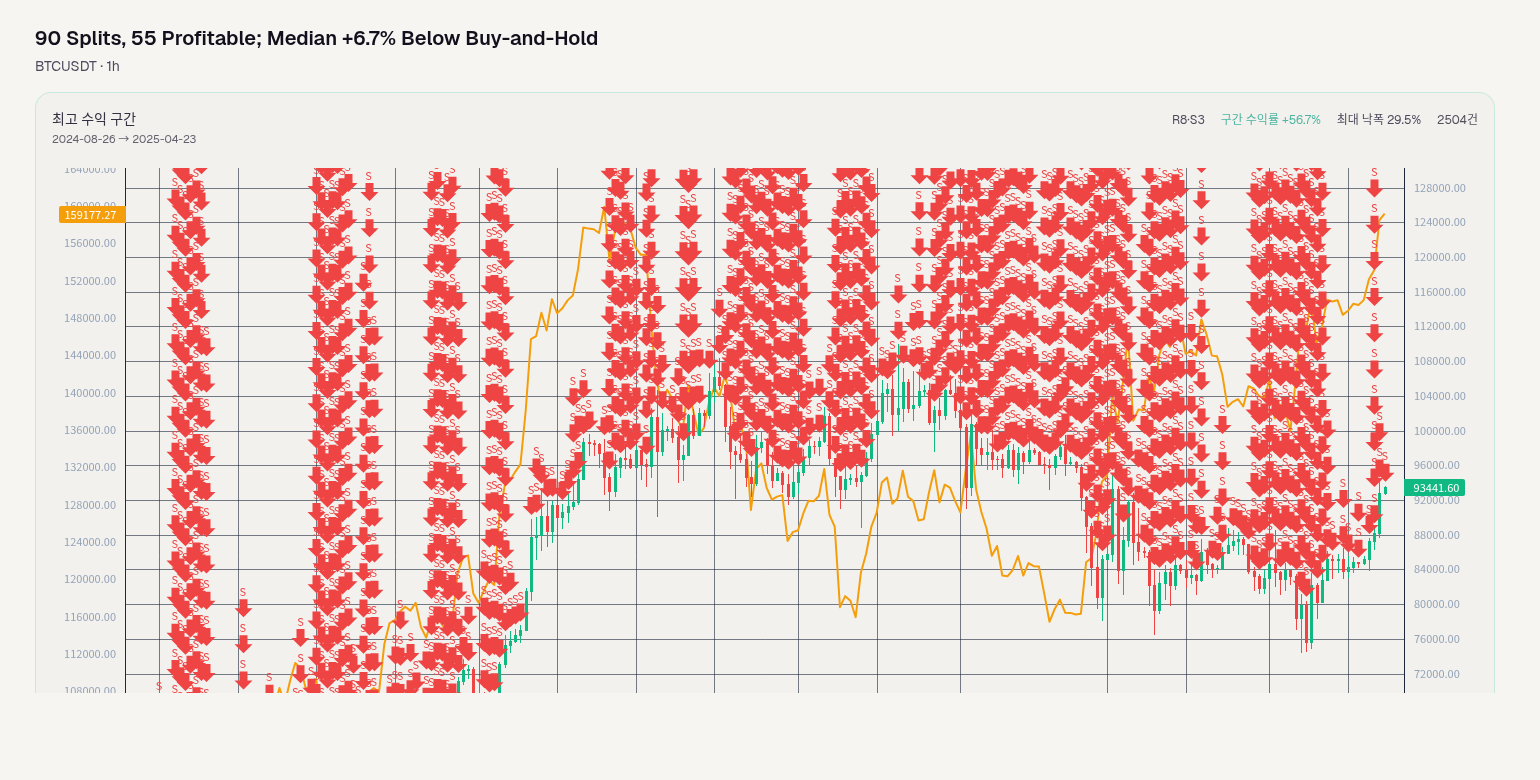
90개 분할 중 55개 수익, 중위 +6.7%는 단순 보유보다 낮아
BTCUSDT · 1h · 2026-10-04
결론부터: 이 MACD+SMA200 추세 전략은 BTCUSDT 1h에서 90가지 분할 백테스트를 수행해 55개 분할 수익, 35개 분할 손실, 분할 수익 중위 +6.7%; 같은 분할 집합에서 아무것도 하지 않는 단순 보유의 각 분할 수익 평균은 +33.1%였다. 돈은 벌 수 있지만, 전형적인 한 번의 분할 수확은 그냥 들고 있는 것보다 분명히 못하다. 숫자를 펼쳐 보자. 90개 분할 중 최고는 8라운드 3분할(2024-08-26 ~ 2025-04-23)로 분할 수익 +56.7%, 해당 분할 내 최대 낙폭 30.4%; 최악은 2라운드 5분할(2025-11-01 ~ 2026-05-12)로 분할 수익 -45.3%, 해당 분할 내 최대 낙폭 49.6%, 이는 90개 분할 중 가장 깊은 낙폭이기도 하다. 전 구간에서 한 분할도 청산되지 않았다. 거래당 평균 이익 $388, 거래당 평균 손실 $361. 무엇에 베팅하는가? 추세가 한 번 형성되면 이어진다는 데 베팅한다: 빠른/느린 이동평균 교차가 모멘텀 신호를 주고, SMA200이 큰 방향을 판단하며, 방향에 따라 진입하고 추세가 끝나면 청산한다. 이런 로직의 수익은 자연히 소수 큰 장세에 집중된다. +56.7% 같은 분할이 전체를 떠받치고, 나머지 많은 시간은 작은 범위에서 오가며 갈린다. 약점도 여기에 있다. 거래당 평균 이익 $388은 평균 손실 $361보다 약 7% 높을 뿐이고, 손익비는 거의 1:1이라 승률이 조금만 내려가도 분할 전체가 플러스에서 마이너스로 돌아설 수 있다; 55/90은 겨우 절반을 넘은 수준이라 여유가 없다. 정말 힘든 것은 방향 없는 횡보와 변동성 수축 국면이다——이동평균이 반복해서 교차하고 손절이 반복된다. 이것이 가장 쉽게 실패하는 환경이다. 최악 분할 -45.3%에 최대 낙폭 49.6%가 함께 나온 것도, 극단적 일방향 장세에서 손절이 손실을 눌러주지 못했다는 뜻이다. 방법상 몇 가지는 반드시 밝혀야 한다. 원문에는 interval, macd_fast, macd_slow, macd_signal_period, position_size, position.stopPercent가 제시되지 않았고, 이들은 업계 관행에 따라 채웠다; 진입 조건은 다중 신호 AND에서 OR로 바뀌었고, 원래 설정은 처음 800개 bar 안에서 0거래였지만 변경 후 41건이 발동했다; 포지션은 50000에서 100000으로 조정했다. 따라서 결과는 파라미터 값과 진입 로직에 상당히 민감하며, 원래 설정의 성과와 동일시할 수 없다. 또한 90회는 동일한 과거 데이터의 90가지 서로 다른 분할이지 90개의 독립 표본이 아니다; 분할 간 상관관계가 높다; 분할 길이는 수십 일에 불과하고, 분할 수익은 그 수십 일의 원시 총수익일 뿐이다. 더 긴 기준으로 확대해 읽지 말라. 랜덤 시드는 이미 DB에 저장되었고, 같은 seed로 완전히 동일한 90개 분할을 재현할 수 있다. 실제로 봐야 할 숫자는 몇 개뿐이다: 수익 분할 55/90은 겨우 절반을 넘고, 분할 수익 중위 +6.7%는 전형적인 한 번의 분할 수확이 얇다는 뜻이며, 최대 낙폭 49.6%는 대가가 클 수 있음을 뜻한다. 여기에 단순 보유 +33.1%라는 참조——그것은 아무것도 하지 않는 것을 이기지 못했다. 본 내용은 과거 데이터의 재현 검증이며 투자 조언을 구성하지 않고, 본 플랫폼은 추천, 등급, 순위를 매기지 않는다.
15×6=90 구간 · 90개 구간 중 55개 수익 · 중앙값 +6.7%
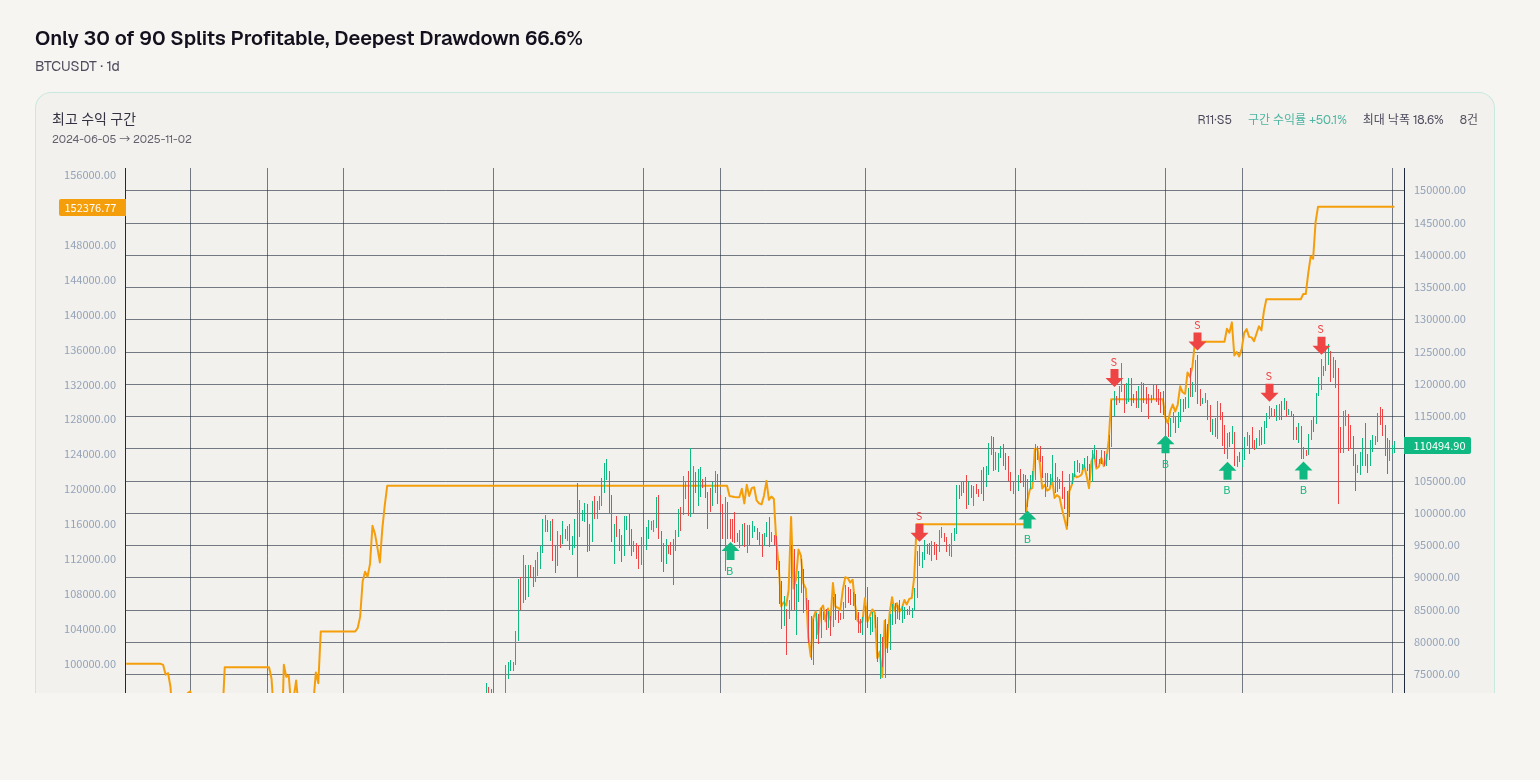
90회 분할 중 30회만 수익, 최대 낙폭 66.6%
BTCUSDT · 1d · 2026-10-04
Bollinger Bands + RSI 이중 지표 리버설은 BTCUSDT 일봉에서 90회 분할 백테스트를 수행한 결과, 수익 구간은 30/90에 불과했고, 구간 수익률 중앙값 -12.1%, 최대 낙폭 66.6%였습니다. 같은 기간 buy-and-hold의 구간 수익률 평균은 +109.5%였습니다. 이 역사 데이터 묶음으로 보면, 아무것도 하지 않는 것을 이기지 못했습니다. 이번 테스트는 전체 역사를 6개의 비중첩 윈도로 나누고, 15라운드 반복하며, 각 라운드에서 경계를 무작위로 흔들어 총 90회 백테스트했습니다. random seed는 데이터베이스에 저장되어 있으며, 같은 seed로 동일한 분할을 재현할 수 있습니다. 구간 수익률 최고 +50.1%, 최저 -57.3%. 최고 구간은 11라운드 5구간, 2024-06-05부터 2025-11-02, 구간 수익률 +50.1%, 해당 구간 최대 낙폭 19.0%; 최악 구간은 2라운드 2구간, 2021-01-30부터 2022-07-09, 구간 수익률 -57.3%, 해당 구간 최대 낙폭 66.6%. 강제청산 0구간(비율 0.0%). 거래당 평균 이익 $11,123, 거래당 평균 손실 $10,545, 모두 금액입니다. buy-and-hold의 구간 수익률 평균 +109.5%와 비교하면, 전략의 최고 구간 +50.1%는 여전히 이 평균보다 낮고, 중앙값 구간 수익률은 음수입니다. 이 전략이 무엇에 베팅하는가: 가격이 Bollinger Band 외측에 닿고 동시에 RSI가 과매수 또는 과매도에 진입한 후, 일방향 추세가 지속되는 것이 아니라 평균회귀 또는 반전한다고 가정합니다. 핵심은 “극단적 이탈 후 되돌림”입니다. 횡보장에서는 이 가정이 작동할 여지가 있을 수 있습니다; 그러나 시장이 지속적인 일방향이 되면 역추세 신호는 불리한 움직임을 반복적으로 만나고, 낙폭은 빠르게 확대되기 쉽습니다. 약점도 데이터에 있습니다: 수익 구간 30/90은 대부분의 분할이 돈을 벌지 못한다는 것을 보여줍니다; 구간 수익률 중앙값 -12.1%, 최저 -57.3%, 최대 낙폭 66.6%는 불리한 구간에서 손실이 매우 깊어질 수 있음을 보여줍니다. 추세장, 낮은 변동성 또는 파라미터 불일치에서 더 실패하기 쉽습니다. Bollinger Band 기간, 표준편차 배수, RSI 임계값, 트렌드 필터 이동평균, 포지션 설정은 모두 신호 빈도와 손익 구조를 바꾸므로 파라미터 값이 매우 중요합니다. 정직한 한계가 필요합니다: 원문은 interval, bb_period, bb_stdDev, rsi_period, rsi_oversold, rsi_overbought, ma_period_trend, position.value를 제시하지 않았고, 이번에는 업계 관행에 따라 채웠으므로 원 전략 파라미터의 완전한 재현이 아닙니다; 다른 파라미터 세트를 쓰면 결론이 달라질 수 있습니다. 또한 90회 백테스트는 동일 데이터의 90가지 다른 분할이지 90개의 독립 표본이 아니므로, 30/90을 그대로 독립 승률로 취급할 수 없습니다. 구간 수익률은 각 백테스트 구간의 원시 총수익률이고, 구간 길이는 수십 일에 불과하므로 이를 근거로 외삽해서는 안 됩니다. 강제청산 0구간은 이번 분할 묶음에서 강제청산이 발생하지 않았다는 것만 의미하며, 리스크가 통제 가능하다는 뜻은 아닙니다. 본 내용은 역사 데이터의 재현 검증이며 투자 조언을 구성하지 않습니다. 본 플랫폼은 추천, 등급, 순위를 제공하지 않습니다.
15×6=90 구간 · 90개 구간 중 30개 수익 · 중앙값 -12.1%
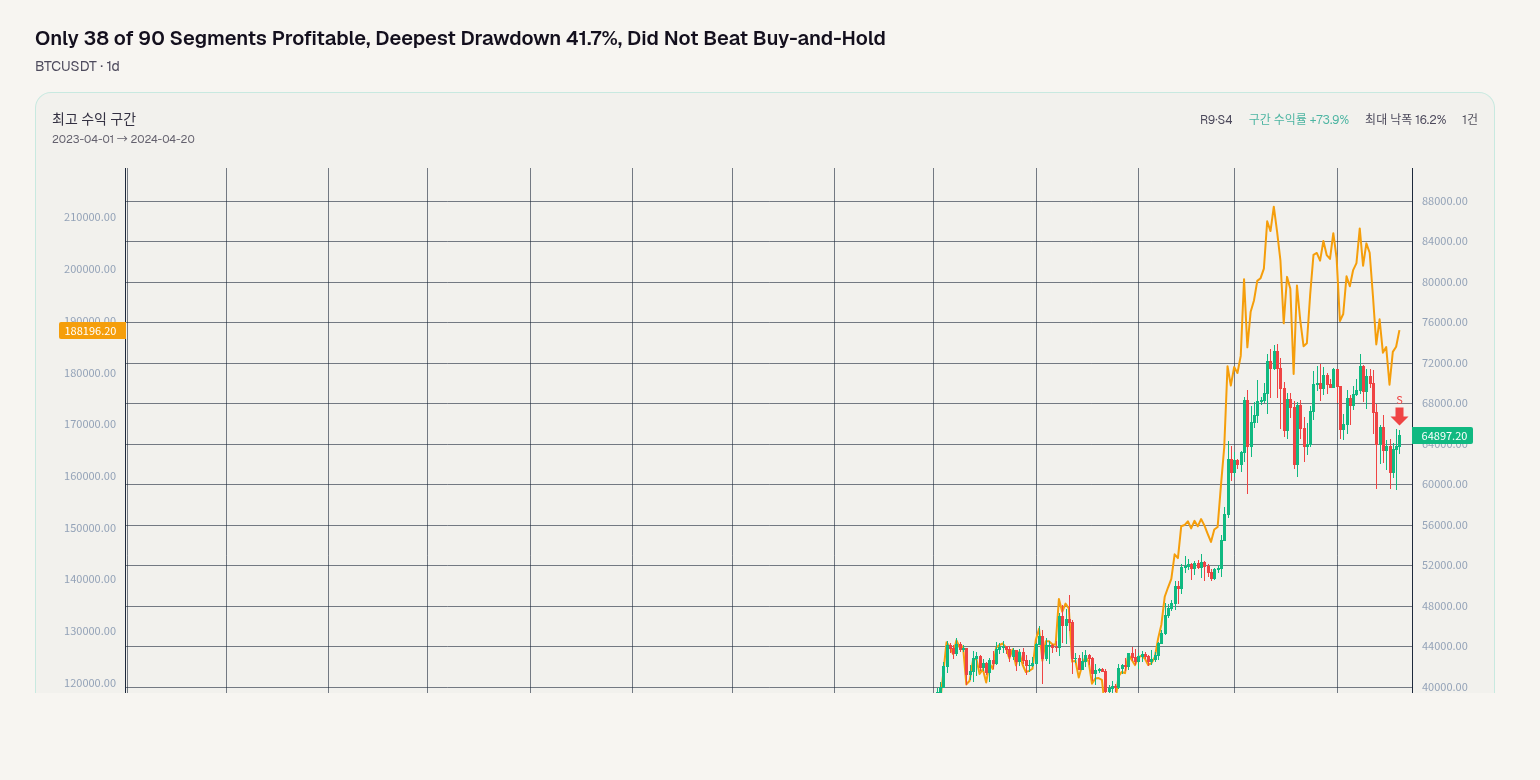
90개 구간 중 38개만 수익, 최대 낙폭 41.7%, buy-and-hold를 이기지 못함
BTCUSDT · 1d · 2026-10-04
먼저 결론: SMA50/200 골든크로스 전략은 90번의 서로 다른 분할 방식 백테스트에서 38개 구간만 수익이 났고, 구간 수익률 중앙값은 +0.0%였다. 반면 같은 기간 '아무것도 하지 않고 단순 보유'의 각 구간 수익률 평균은 +109.3%였다. 이 전략은 buy-and-hold를 이기지 못했으며, 90개 구간 중 가장 깊은 낙폭은 41.7%에 달했다. 이 90번의 백테스트는 동일한 BTCUSDT 일봉 이력에서 나왔다: 6개의 겹치지 않는 윈도우로 자르고, 15라운드 반복한다(각 라운드에서 윈도우 경계를 무작위로 지터). 따라서 이들은 동일한 데이터의 90가지 분할 방식이며, 서로 독립적인 90개 샘플이 아니다. 구간 수익률(각 구간의 원시 총수익률)은 중앙값 +0.0%, 최고 +73.9%, 최저 -17.4%; 90개 구간 중 가장 깊은 낙폭 41.7%; 청산 0개 구간. 거래당 평균 이익 $18,682, 거래당 평균 손실 $7,648. 가장 좋은 구간은 9라운드 4구간(2023-04-01 → 2024-04-20)으로, 구간 수익률 +73.9%, 해당 구간 최대 낙폭 19.1%; 가장 나쁜 구간은 1라운드 2구간(2021-02-25 → 2022-04-21)으로, 구간 수익률 -17.4%, 해당 구간 최대 낙폭 41.7%. 무엇에 베팅하는가? 본질적으로 추세가 일단 형성되면 지속된다는 데 베팅한다: 50일 이동평균선이 200일 이동평균선을 상향 돌파할 때를 추세 시작 신호로 진입하고, 느린 이동평균선으로 단기 노이즈를 걸러내며, 포지션을 대형 추세에 싣는다. 수익 구조도 이 가정을 뒷받침한다—거래당 평균 이익은 평균 손실의 약 2.4배이지만 수익 구간은 절반에 못 미친다. 낮은 승률, 높은 보상 구조로, 소수의 큰 추세가 많은 왕복 교차에서 오는 작은 손실을 덮는 방식이다. 약점은 바로 여기에 있다: 넓은 횡보장에서 가격이 이동평균선 근처를 반복적으로 교차할 때 연속된 작은 손실로 소모된다; 저변동성, 무추세 구간에서는 두 이동평균선이 오랫동안 얽혀 신호가 늦게 오거나 자주 뒤집힌다. 샘플에 충분히 큰 단방향 장세가 있느냐가 거의 전략의 성패 전체를 결정한다. 독자가 판단하는 데 가장 도움이 되는 두 숫자. 첫째는 '수익 구간 38/90': 대부분의 시간에는 돈을 벌지 못하므로, 아무 기간이나 골라 사용하면 더 가능성 높은 결과는 헛수고다. 둘째는 '중앙값 +0.0%, 최고 +73.9%, 최저 -17.4%, 최대 낙폭 41.7%'라는 묶음: 중앙값은 전형적 결과가 0임을 말하고, 극단값은 분할 방식을 바꾸면 결론이 뒤집힐 수 있음을 말한다. 이는 분할 방식과 파라미터에 매우 민감한 신호다. 최고 구간과 최악 구간을 나란히 보면 더 명확하다—+73.9% 구간은 낙폭이 19.1%에 불과했지만, 최종적으로 -17.4%만 손실한 구간은 중간에 41.7% 낙폭을 견뎌야 했다; 버틸 수 있는지는 후자에 달려 있으며, 최종 구간 수익률이 아니다. 한계도 분명히 해야 한다: interval, position.value, position.type, 그리고 포지션 금액(50000→100000, 기존 물량은 풀 포지션으로 수정)은 원문에서 제시되지 않았고 업계 관행에 따라 채웠다. 다른 파라미터 세트를 쓰면 결과가 뚜렷이 달라질 수 있다; 랜덤 시드는 DB에 저장되어 있고 같은 seed로 완전히 동일한 90개 분할을 재현할 수 있지만, 재현되는 것은 분할 방식이며 전략이 다른 종목, 다른 주기에서도 그렇다는 뜻은 아니다. 이번에는 이 데이터셋과 이 파라미터 세트만 검증했고, 파라미터 변경 후 성과는 검증하지 않았다. 본 내용은 역사 데이터의 재현 검증이며 투자 조언을 구성하지 않습니다. 본 플랫폼은 추천, 평가, 순위를 하지 않습니다.
15×6=90 구간 · 90개 구간 중 38개 수익 · 중앙값 +0.0%
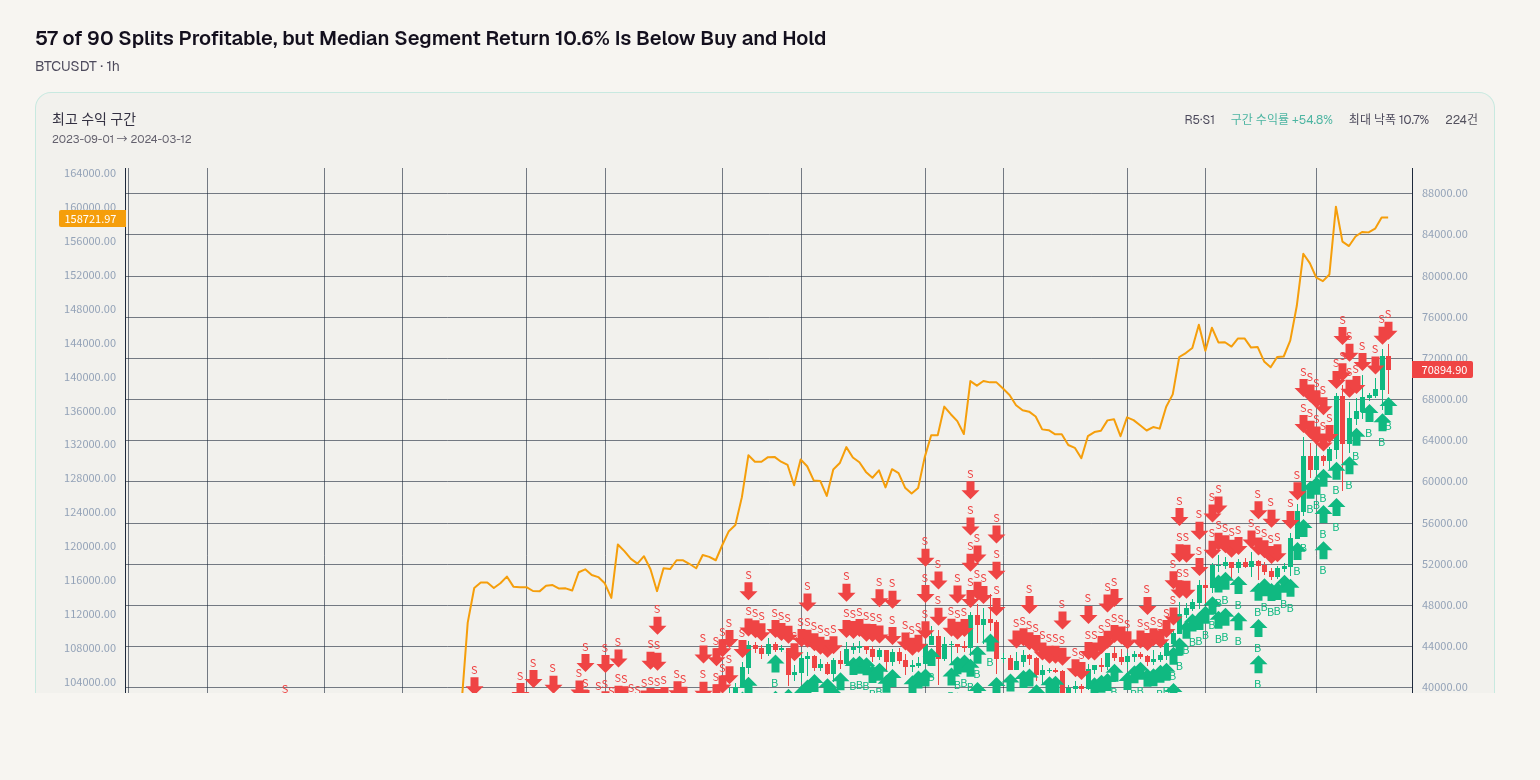
90회 분할 중 57회 수익, 그러나 구간 수익률 중앙값 10.6%는 매수 후 보유보다 낮음
BTCUSDT · 1h · 2026-10-04
일목균형표+듀얼 이동평균+MACD 크로스오버는 90회 분할 중 57회 수익이었고, 최악 구간은 -27.2%, 최대 낙폭은 29.1%였다. 반면 같은 구간에서 아무것도 하지 않고 단순히 해당 자산을 보유했을 때 각 구간 수익률 평균은 +32.3%였다. 이것은 추세 내 타이밍 도구에 더 가깝고, 매수 후 보유를 안정적으로 이길 수 있는 방안은 아니다. 데이터는 나눠서 봐야 한다. 15회전 × 6구간, 총 90회 백테스트는 동일한 BTCUSDT 1h 데이터를 서로 다른 방식으로 분할한 것이며, 서로 겹치지 않지만 90개의 독립 표본은 아니다. 구간 수익률 중앙값 +10.6%, 최고 +54.8%, 최저 -27.2%, 최대 낙폭 29.1%, 강제청산 0구간, 수익 구간 57/90——약 3분의 1의 분할은 손실이었다. 거래당 평균 수익 $1,585, 평균 손실 $875로, 소수의 더 큰 수익 거래가 더 많은 수의 손실 거래를 커버한다. 벤치마크와의 비교가 더 중요하다. 매수 후 보유의 각 구간 수익률 평균은 +32.3%였지만, 전략의 구간 수익률 중앙값은 +10.6%에 그쳤고, 가장 좋은 구간 +54.8%도 전체적으로 격차를 벌리지 못했다. 무엇에 걸고 있는가? 일목균형표 구름, 듀얼 이동평균, MACD 세 방향이 같은 방향일 때만 움직인다. 핵심 가정은 '추세가 일단 형성되면 지속된다'이다. 다중 조건 중첩은 횡보를 걸러내기 위한 것이고, 대가는 진입이 다소 늦다는 점이다. 최고 구간 2023-09-01부터 2024-03-12까지 구간 수익률 +54.8%, 해당 구간 최대 낙폭은 단지 10.7%로 전형적인 단방향 추세였다. 최악 구간 2025-10-12부터 2026-02-24까지 구간 수익률 -27.2%, 해당 구간 최대 낙폭 27.5%로, 추세가 반전되거나 반복될 때 지연 진입의 비용이 확대된다. 약점은 바로 여기에 있다. 횡보장과 저변동성 환경에서는 이동평균과 MACD가 반복적으로 교차하고, 신호가 왔다 갔다 하며, 손절이 반복적으로 발동되어 수익 거래의 우위가 닳는다. 또한 파라미터에도 민감해서 이동평균 fast/slow 주기, MACD 파라미터, 손절 비율을 조금만 바꿔도 구간 결과가 완전히 다른 얼굴이 될 수 있다. 일반 독자가 가장 주목해야 할 두 숫자는 구간 수익률 중앙값 +10.6%는 대부분의 분할이 두껍게 벌지 못했음을 보여주고, 최대 낙폭 29.1%는 최악의 경우 순자산이 거의 30%에 가까운 낙폭을 견뎌야 함을 보여준다. 이는 포지션을 얼마나 가볍게 둬야 하는지, 이 로직이 어떤 조건에서 실행 가능하다고 말할 수 있는지를 직접 결정한다. 한계도 분명히 말해야 한다. 이 90회 분할은 동일한 역사 구간에서 나왔고, 랜덤 시드는 기록되어 있어 같은 seed로 완전히 동일한 분할을 재현할 수 있지만, 결국 같은 가격 곡선을 다르게 읽은 것에 불과하다. 또한 ma_period_fast, ma_period_slow, macd_fast, macd_slow, macd_signal, stopPercent, position.value, take_profit_percent는 원문에 제시되지 않았고 업계 관행에 따라 채웠다. 따라서 이번 검증은 '이 신호 로직 + 일반적인 파라미터 세트'를 검증한 것이며, 원래 설정의 정확한 재현은 아니다. 본 내용은 역사 데이터의 재현 검증이며 투자 조언을 구성하지 않고, 본 플랫폼은 추천, 평가, 순위를 하지 않는다.
15×6=90 구간 · 90개 구간 중 57개 수익 · 중앙값 +10.6%
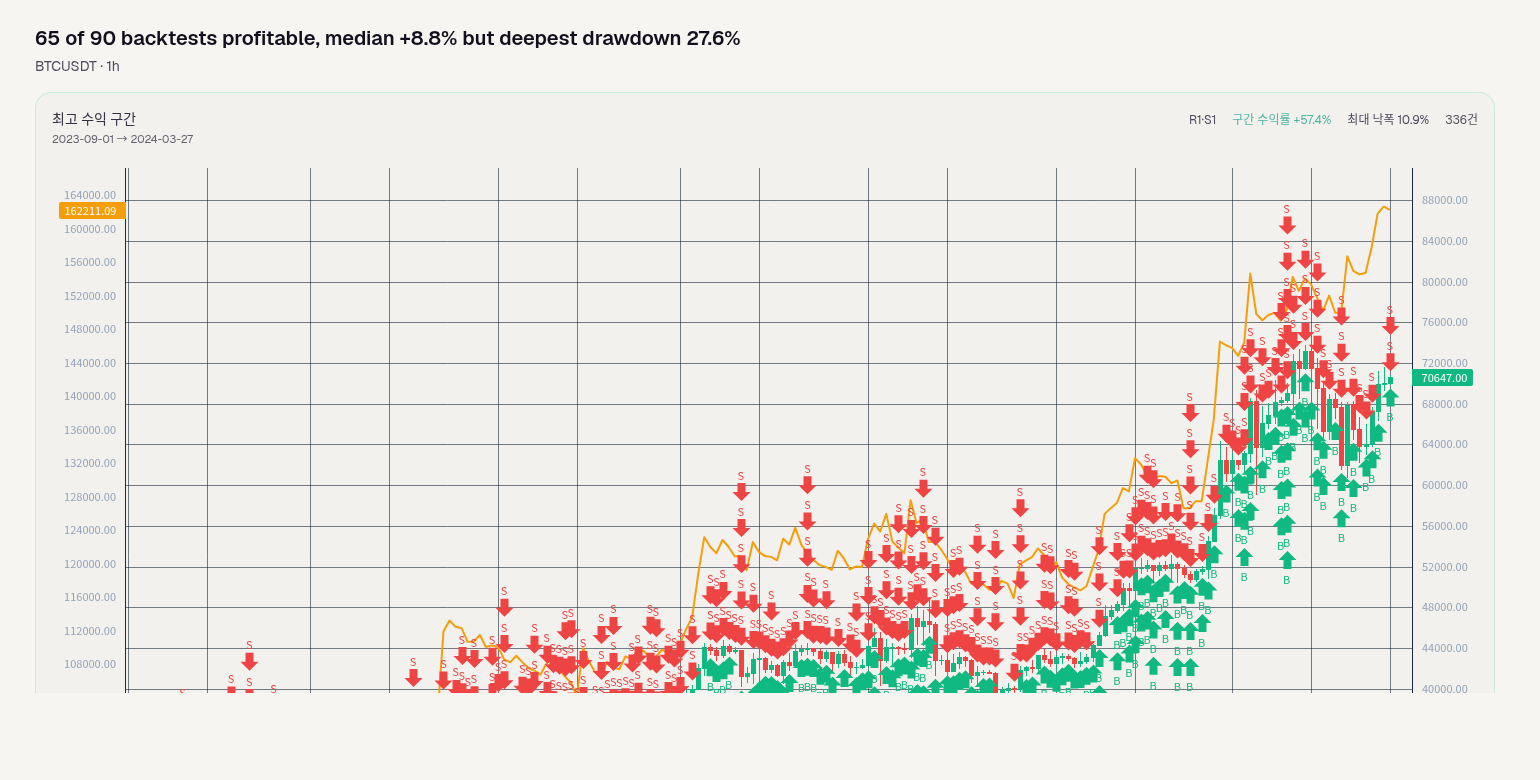
90회 백테스트 중 65회 수익, 중앙값 +8.8%이지만 최대 낙폭 27.6%
BTCUSDT · 1h · 2026-10-04
Open-Close Cross Strategy는 BTCUSDT 1h의 90회 백테스트 중 65회 수익을 냈고, 구간 수익 중앙값 +8.8%, 최고 +57.4%, 최저 -27.2%, 90개 구간 중 최대 낙폭 27.6%였습니다. 이는 대부분의 시간에 크게 벌었다는 결과가 아니라, 대부분의 분할 방식에서 조금씩 벌고 소수의 분할 방식에서 크게 잃었다는 결과입니다. 같은 기간 바이앤홀드의 각 구간 수익 평균은 +31.7%였으므로, 수익 구간이 있다는 것이 아무것도 하지 않은 것보다 앞섰다는 뜻은 아닙니다. 이 90회는 독립 표본이 아니라, 동일한 데이터를 6개의 겹치지 않는 윈도로 나누고 경계를 지터링하며 15라운드 반복한 것이며, 청산된 구간은 0개입니다. 거래당 평균 이익 $1,527, 평균 손실 $478로 금액상 이익이 손실보다 큽니다. 최고 구간은 1라운드 1구간(2023-09-01부터 2024-03-27까지)으로 구간 수익 +57.4%, 해당 구간 최대 낙폭 11.3%; 최악 구간은 13라운드 5구간(2025-08-13부터 2026-02-24까지)으로 구간 수익 -27.2%, 해당 구간 최대 낙폭 27.6%입니다. 전략 중앙값 +8.8%와 바이앤홀드 각 구간 평균 +31.7%를 나란히 보면 전자가 분명히 더 낮고, 대부분의 분할 방식이 아무것도 하지 않은 것보다 쉽게 앞서지 못했습니다. 이 전략은 시가와 종가의 교차가 만드는 방향 신호가 이후에도 지속될 것에 베팅하여, 수익 거래가 손실 거래를 덮게 합니다. 65/90 수익 구간은 이 가정이 대부분의 분할 방식에서 완전히 무효는 아님을 보여줍니다; 그러나 중앙값 +8.8%와 최대 낙폭 27.6%가 동시에 나타난다는 것은 수익이 소수의 추세 구간에서 더 많이 나오며 모든 윈도에서 안정적으로 돈을 버는 것은 아님을 보여줍니다. 약점은 횡보와 가짜 교차입니다. 시가와 종가가 반복적으로 교차하고 방향이 자주 반전되면 거래당 평균 손실 $478이 누적됩니다; 한 방향 역행 장세는 최악 구간 -27.2%, 최대 낙폭 27.6%에 대응합니다. 낮은 변동성도 수익을 압축합니다. 파라미터 민감도는 또 다른 문제입니다: ma_period, interval, position value, stopPercent, position_value:50000→100000(포지션 크기를 풀 포지션으로 수정)은 원문에 제시되지 않아 업계 관행에 따라 채웠고, 나머지는 원문을 그대로 옮겼습니다; 다른 파라미터 세트로 바꾸면 65/90과 +8.8% 중앙값이 모두 바뀔 수 있습니다. 방법론 한계도 분명히 말해야 합니다. 랜덤 시드는 저장되어 있어 같은 seed로 완전히 동일한 90회 분할을 재현할 수 있습니다; 그러나 90회 분할 방식도 같은 역사 구간에서 나온 것이므로 90회 독립 검증으로 볼 수 없습니다. 구간 길이는 수십 일에 불과하고, 구간 수익은 각 구간의 원시 총수익이므로 더 긴 주기로 외삽하지 마십시오. 그렇지 않으면 숫자가 십몇 배로 확대되어 오해하기 쉽습니다. 최고 구간과 최악 구간의 기간은 겹치지 않으며, 이는 결론이 시장 상태에 크게 영향을 받는다는 것을 보여줍니다. 독자는 세 숫자를 봐야 합니다: 수익 구간 65/90, 구간 수익 중앙값 +8.8%, 최대 낙폭 27.6%; 그리고 바이앤홀드 각 구간 수익 평균 +31.7%와 비교하십시오. 최고 +57.4%만 보면 중앙값과 낙폭을 놓치게 됩니다. 이 전략은 추세 지속 환경에 적합할 수 있지만, 횡보, 저변동성, 파라미터 교체 시에는 실패합니다. 본 내용은 역사 데이터의 재현 검증이며 투자 조언을 구성하지 않고, 본 플랫폼은 추천, 등급, 순위를 하지 않습니다.
15×6=90 구간 · 90개 구간 중 65개 수익 · 중앙값 +8.8%
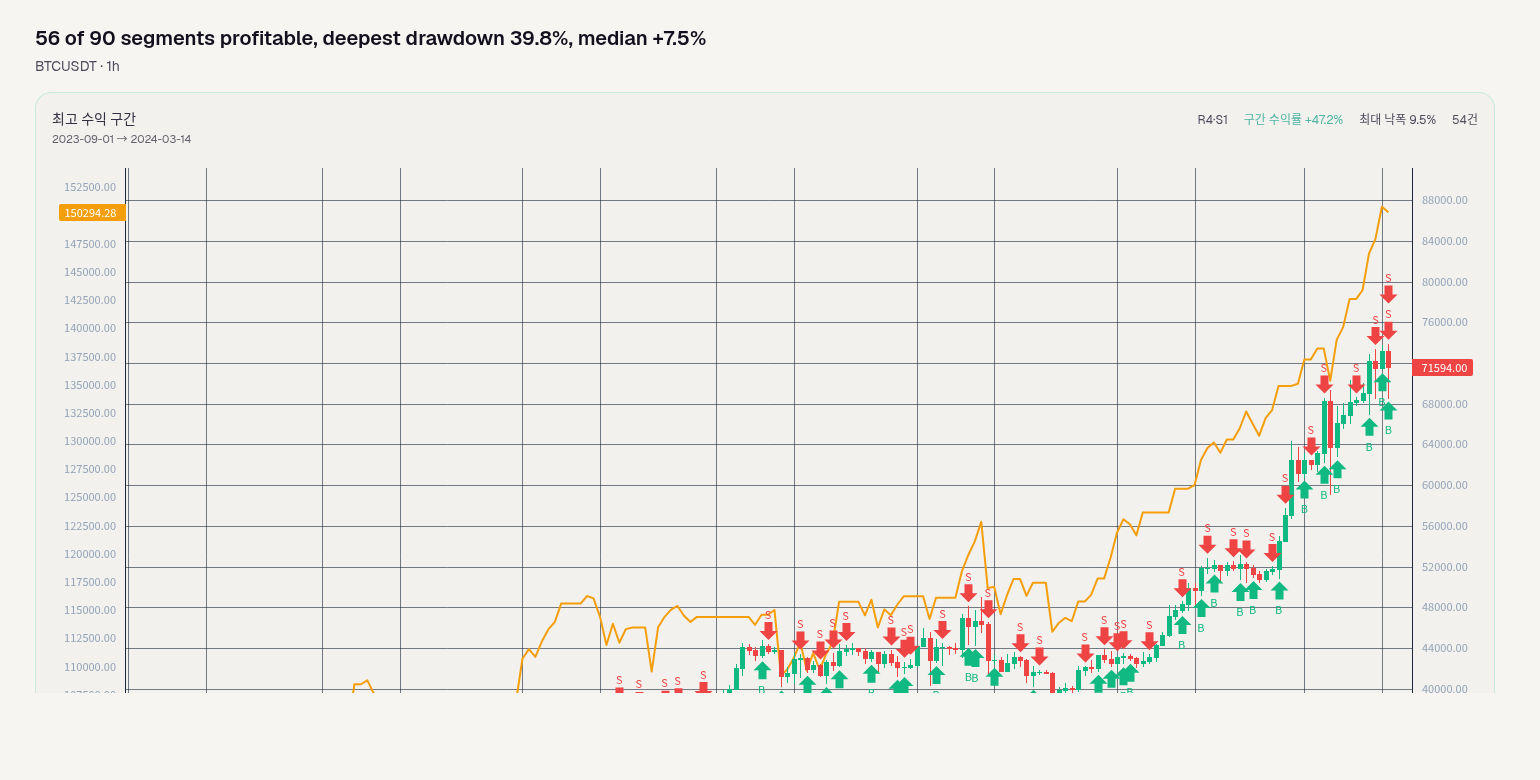
90구간 중 56구간 수익, 최대 드로다운 39.8%, 중앙값 +7.5%
BTCUSDT · 1h · 2026-10-04
Bollinger Bands + RSI 이중 확인 롱 전략은 BTCUSDT 1h의 90분할 백테스트에서 56구간 수익, 34구간 손실, 구간 수익률 중앙값 +7.5%, 그러나 최대 드로다운 39.8%, 같은 기간 buy-and-hold의 구간 수익률 평균 +32.6%였다. 이는 ‘아무것도 하지 않기’를 꾸준히 앞서는 것이 아니라, 시장 유형에 의존하며 과매도 반등에서 이익을 얻는 전술에 가깝다. 90회 백테스트는 동일한 역사의 90가지 서로 다른 분할에서 나온 것이지, 90개의 독립 표본이 아니다. 구간 수익률 중앙값 +7.5%, 최고 +47.2%, 최저 -35.2%; 수익 구간 56/90, 청산 0구간. 최고 구간 2023-09-01부터 2024-03-14, 구간 수익률 +47.2%, 해당 구간 최대 드로다운 9.8%; 최악 구간 2025-09-12부터 2026-02-24, 구간 수익률 -35.2%, 해당 구간 최대 드로다운 39.8%. 거래당 평균 이익 $1,463, 거래당 평균 손실 $2,369. buy-and-hold 구간 수익률 평균 +32.6%와 비교하면 전략의 구간 수익률 중앙값은 +7.5%에 불과하며, 이것이 가장 먼저 봐야 할 비교다. 핵심 가정은 가격이 Bollinger Band 하단을 터치하고 동시에 RSI가 과매도 구간에 들어간 뒤, 단기 매도 압력이 과도해졌다가 반등이 나온다는 것, 즉 추세 지속이 아니라 과매도 후 평균 회귀에 베팅한다는 것이다. 이중 확인은 단일 지표의 거짓 신호를 걸러낼 수 있지만, 거래 빈도를 두 조건에 묶는다. 약점은 거래당 평균 손실 $2,369가 평균 이익 $1,463보다 커서 오차 허용 공간이 넓지 않다는 점이다. 연속으로 몇 번 틀리면 구간 수익률이 빠르게 마이너스로 돌아설 수 있다. 수익 구간 56/90은 대부분의 분할이 돈을 벌 수 있음을 보여주지만, 최고 +47.2%, 최저 -35.2%, 최대 드로다운 39.8%는 분포가 극도로 고르지 않음을 보여준다. 이 ‘대부분 구간은 작게 이기고 소수 구간은 크게 잃는’ 형태는 시장과 파라미터에 민감하다. 횡보장에서는 과매도 반등이 유효할 수 있다. 하락 추세나 변동성이 급등할 때는 가격이 하단을 따라 계속 하락하고, RSI는 과매도 후에도 더 과매도될 수 있어 롱 쪽은 반복적으로 타격을 받는다. RSI 기간, 과매도 임계값, Bollinger Band 기간, 표준편차는 모두 트리거 빈도와 보유 경험을 바꾼다. 더 엄격하면 오랫동안 거래하지 않을 수 있고, 더 느슨하면 거짓 신호가 늘어난다. 따라서 횡보 구간에서 발휘될 가능성이 더 크고, 단방향 하락과 고변동성 돌파에서 실패한다. 원문은 rsi_period, rsi_oversold_level, bb_period, bb_std, interval, position_value 등의 파라미터를 제시하지 않아 이번에는 업계 관행에 따라 보완했다. 원래 설정은 처음 800개 bar 내 0거래였다. 여러 진입 신호를 AND로 연결해 거의 동시에 성립하지 않았기 때문이다. OR로 바꾼 뒤 8건이 트리거되었다. position_value는 50000에서 100000으로 수정했고, 기존 포지션은 풀 포지션으로 수정했다. 이러한 변경은 거래 횟수, 거래당 금액, 구간 수익률에 직접 영향을 주므로, 이번 재현은 이 보완 파라미터와 진입 로직으로 돌린 결과가 어떤지 보여줄 뿐이며 원문 전략의 실제 파라미터 하 성과와 동일시할 수 없다. 분할은 6개의 비중첩 윈도를 15라운드 반복하고 경계를 무작위로 흔들었다. 랜덤 시드는 DB에 저장되었고, 같은 seed는 완전히 동일한 90개 분할을 재현할 수 있지만, 여전히 같은 역사 기간을 공유하므로 90개의 독립 시장 표본은 아니다. 종합하면, 과매도 반등에 베팅하는 전략으로 수익 구간이 우세하지만, 구간 수익률 중앙값 +7.5%는 buy-and-hold 평균 +32.6%보다 낮고, 최대 드로다운 39.8%, 거래당 평균 손실도 평균 이익보다 크다. 판단할 때는 수익 구간 비율, 최대 드로다운, buy-and-hold와의 구간 수익률 비교를 중점적으로 봐야 한다. 최고 +47.2%만 보면 최악 -35.2%와 파라미터 보완의 불확실성을 놓치게 된다. 본 내용은 역사 데이터의 재현 검증이며, 투자 조언을 구성하지 않고, 본 플랫폼은 추천, 등급, 순위를 제공하지 않는다.
15×6=90 구간 · 90개 구간 중 56개 수익 · 중앙값 +7.5%
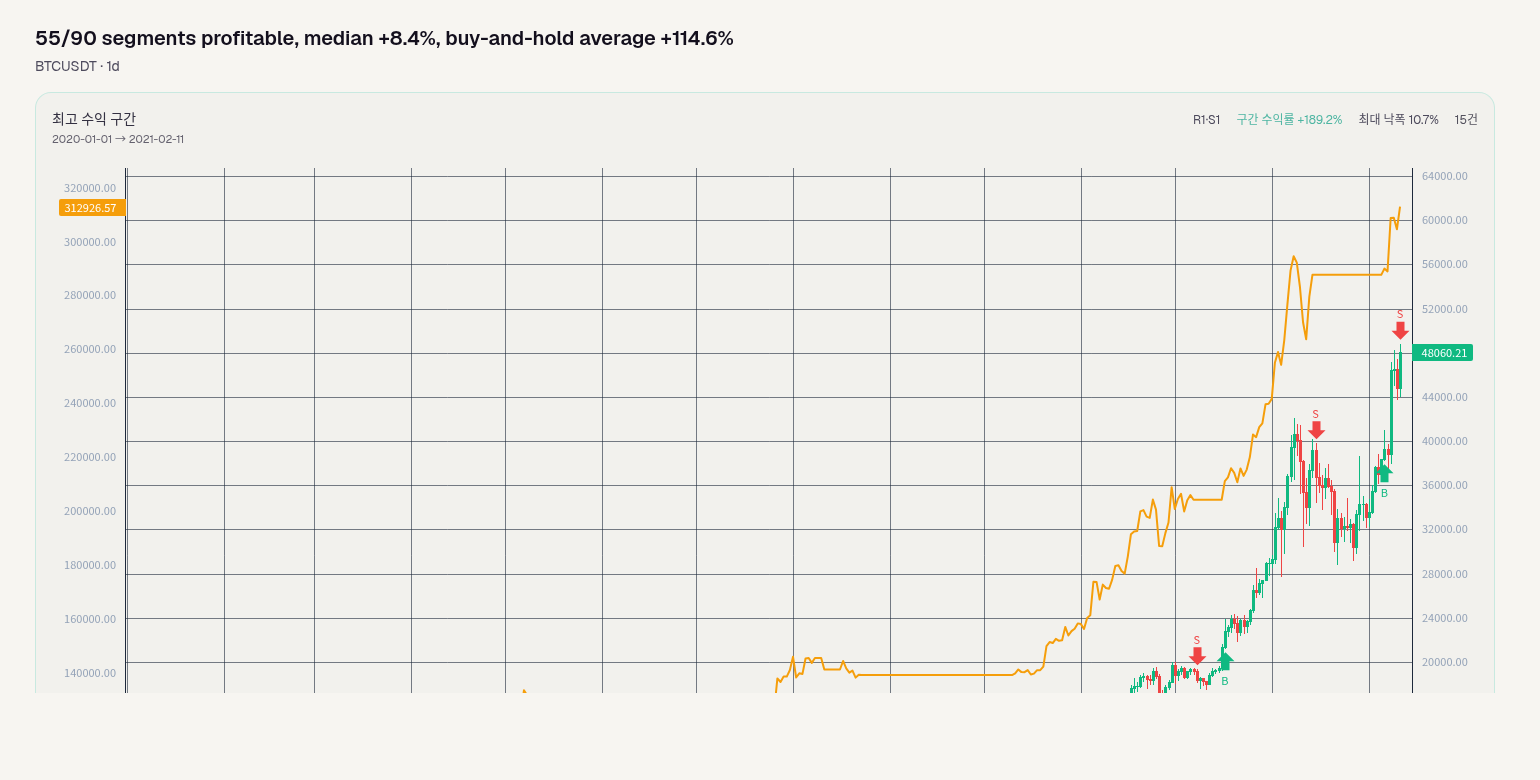
55/90 구간 수익, 중앙값 +8.4%, 바이앤홀드 평균 +114.6%
BTCUSDT · 1d · 2026-10-04
프랙탈 브레이크아웃 추세 전략은 BTCUSDT 1d에서 90회 분할 백테스트를 완료했으며, 결과는 55개 구간 수익, 35개 구간 손실, 구간 수익 중앙값 +8.4%, 최고 +189.2%, 최저 -45.1%, 최대 낙폭 60.6%, 청산 0개 구간이었습니다. 거래당 평균 이익 8,700 USD, 평균 손실 4,519 USD(금액). 바이앤홀드와 비교하면 각 구간의 바이앤홀드 수익 평균은 +114.6%인 반면 전략의 구간 수익 중앙값은 +8.4%에 그쳐, 대부분의 분할 방식에서 아무것도 하지 않는 것보다 앞서지 못했음을 보여줍니다. 가장 눈에 띄는 것은 1라운드 1구간 2020-01-01부터 2021-02-11로, 구간 수익 +189.2%, 해당 구간 최대 낙폭 12.0%; 최악은 7라운드 2구간 2021-02-03부터 2022-03-03으로, 구간 수익 -45.1%, 해당 구간 최대 낙폭 50.2%였습니다. 이 전략은 무엇에 베팅하는가? 가격이 프랙탈 구조를 돌파한 뒤 추세가 즉시 반전되지 않고 지속된다는 데 베팅합니다. 돌파 후 추종 구간이 횡보기의 반복적인 시행착오 비용을 덮을 만큼 충분히 강한 방향성 장세가 필요합니다. 추세가 매끄러울 때는 상당한 이익을 얻을 수 있지만, 시장이 박스권, 낮은 변동성, 잦은 가짜 돌파 국면에 들어가면 돌파 신호는 실패하기 쉽고 손절과 역방향 변동이 반복적으로 순자산을 소모합니다. 최악 구간은 2021-02-03부터 2022-03-03에 발생했으며, 구간 수익 -45.1%, 최대 낙폭 50.2%로, 불리한 장세에서 추세 전략의 취약성을 보여주는 직접적인 증거입니다. 독자가 판단하는 데 가장 도움이 되는 숫자는 먼저 수익 구간 55/90입니다. 이는 이 전략이 계속 손실이었던 것은 아니지만 안정적인 산출과는 거리가 멀고, 수익 구간과 손실 구간 수의 차이가 크지 않다는 것을 보여줍니다. 다음은 구간 수익 중앙값 +8.4%, 최고 +189.2%, 최저 -45.1%, 그리고 최대 낙폭 60.6%입니다. 중앙값은 높지 않고 범위는 매우 넓어, 결과가 어느 구간에서 자르는지, 장세가 협조하는지에 크게 의존함을 보여줍니다. 최고 구간 +189.2%만 보면 정상 성과를 분명히 과대평가하고, 중앙값 +8.4%만 보면 테일 리스크를 놓치기 쉽습니다; 최대 낙폭 60.6%가 계정 감내력을 가늠하는 핵심 숫자입니다. 바이앤홀드와의 비교는 더욱 먼저 볼 가치가 있습니다. 사실이 제시하는 바이앤홀드 기준의 각 구간 수익 평균은 +114.6%이고, 전략의 구간 수익 중앙값은 +8.4%입니다. 둘의 통계 기준은 완전히 같지 않으며 하나는 평균, 다른 하나는 중앙값이지만, 그 차이는 여전히 하나의 결론을 가리킵니다: 이 재현에서 이 전략은 대부분의 분할 방식에서 가만히 보유하기를 앞서지 못했습니다. 최고 구간 +189.2%는 확실히 기준 평균을 넘지만 최고 구간은 하나뿐이고, 중앙값과 최저 구간이 일반적인 분할 방식의 체감을 더 잘 대표합니다. 수익 구간 55/90만 보면 괜찮아 보이지만, 바이앤홀드 평균을 옆에 두면 판단은 훨씬 보수적으로 됩니다. 방법론적 한계는 분명히 말해야 합니다. 90회 백테스트는 90개의 독립 표본이 아니라, 동일한 데이터를 6개의 겹치지 않는 윈도우로 자르고 15라운드 반복하며 윈도우 경계를 무작위로 흔들어 얻은 90개의 서로 다른 분할 방식입니다; 랜덤 시드는 데이터베이스에 저장되어 동일한 seed로 완전히 같은 분할을 재현할 수 있지만, 이는 여전히 윈도우 간 상관성을 제거하지 못합니다. 파라미터 출처도 불완전합니다: interval, ma_period_fast, ma_period_slow, position_value, position_value:1000→100000(재고 수정은 풀 포지션) 등은 원문에 제시되지 않았고 업계 관행에 따라 채웠으며, 결과는 이동평균 기간과 포지션 가정에 민감합니다. 구간 수익은 각 백테스트의 원시 총수익이고 구간 길이는 수십 일에 불과하므로 장기 성과로 취급할 수 없습니다. 본 내용은 역사적 데이터의 재현 검증이며 투자 조언을 구성하지 않고, 본 플랫폼은 추천, 등급, 순위를 제공하지 않습니다.
15×6=90 구간 · 90개 구간 중 55개 수익 · 중앙값 +8.4%
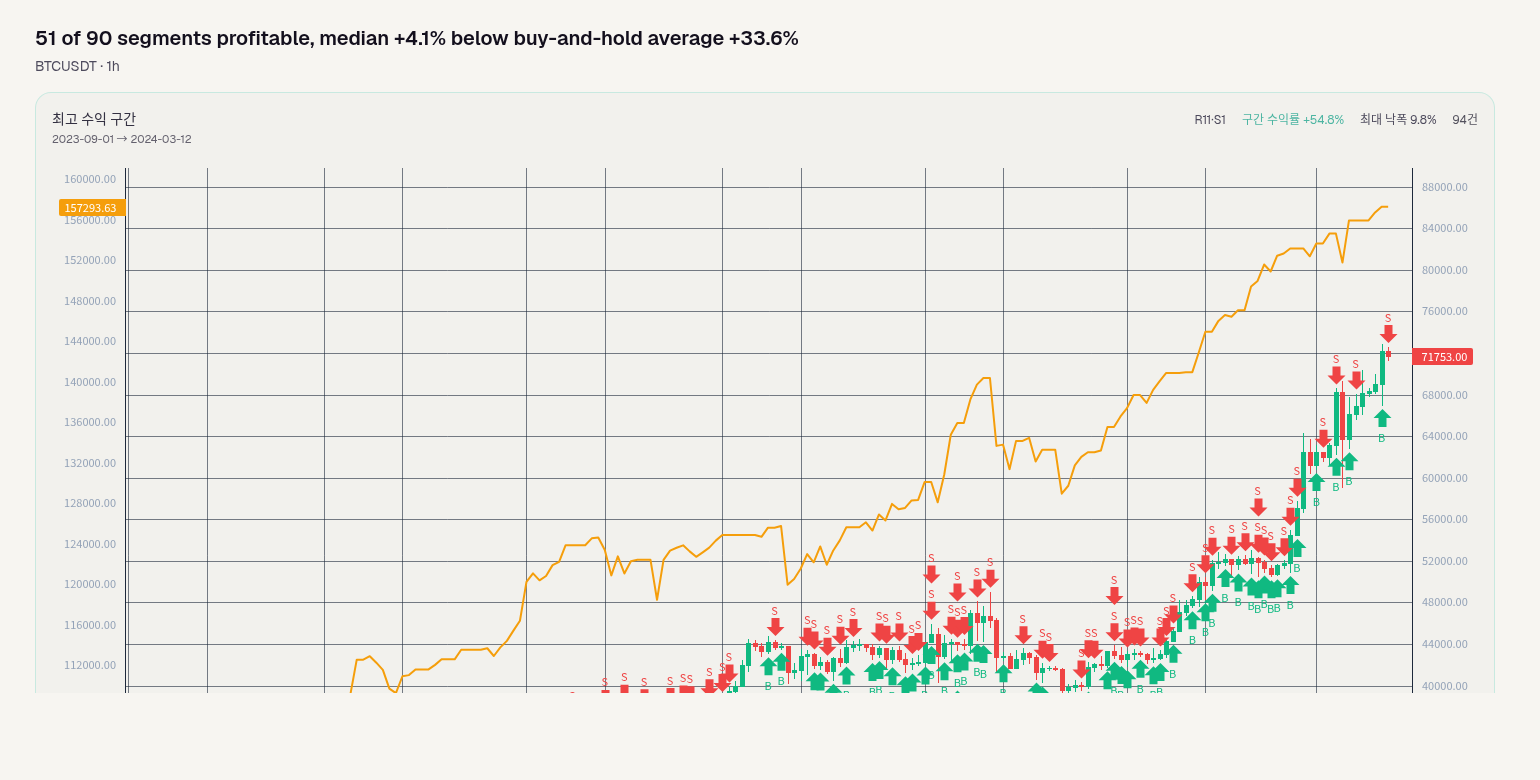
90구간 중 51구간 수익, 중앙값 +4.1%는 Buy-and-Hold 평균 +33.6%보다 낮음
BTCUSDT · 1h · 2026-10-04
Bollinger Bands + RSI Dual Confirmation Strategy는 BTCUSDT 1h에서 90회 분할 백테스트에서 51/90구간이 수익이었고, 구간 수익 중앙값 +4.1%, 최대 낙폭 40.7%였다. 전체적으로는 특정 윈도우에서는 수익을 증폭할 수 있지만 대부분의 윈도우에서는 우위가 없는 방식에 가깝다. 가장 매력적인 점은 최고 구간이 +54.8%를 기록했다는 것이지만, 이 결과가 중앙값 수익이 낮고 낙폭이 깊다는 사실을 가릴 수는 없다. 데이터 측면에서 구간 수익 중앙값 +4.1%, 최고 +54.8%, 최저 -32.1%; 90구간 중 최대 낙폭 40.7%, 청산 0구간. 거래당 평균 수익 $1,010, 평균 손실 $2,160으로, 한 번 잘못되면 단일 손실이 단일 수익의 두 배 이상이므로 수익을 내려면 높은 신호 적중률이나 소수의 큰 구간으로 이를 커버해야 한다. 최고 구간은 11라운드 1구간, 2023-09-01부터 2024-03-12까지이며, 구간 수익 +54.8%, 해당 구간 최대 낙폭 10.1%; 최악 구간은 6라운드 5구간, 2025-10-03부터 2026-02-26까지이며, 구간 수익 -32.1%, 해당 구간 최대 낙폭 39.6%. 같은 기간 Buy-and-Hold로 아무 거래도 하지 않았을 때 각 구간 수익 평균은 +33.6%였다. 전략 중앙값 +4.1%를 이 벤치마크와 나란히 보면, 대부분의 분할 방식은 “아무것도 하지 않기”를 이기지 못했다. 이 전략은 무엇에 베팅하는가? Bollinger Bands와 RSI 두 지표가 동시에 확인한 뒤 가격이 즉시 횡보로 돌아가지 않고 신호 방향으로 일정 구간 움직인다는 데 베팅한다. 이중 확인의 역할은 단일 지표 노이즈를 필터링하는 것이지만, 대가는 신호가 더 적고 파라미터 범위에 더 의존한다는 점이다. 약점도 여기에 있다. 시장이 좁은 범위 횡보, 변동성 압축 또는 빈번한 가짜 돌파에 들어가면 두 지표가 불안정한 확인 신호를 반복적으로 내보내 작은 이익과 큰 손실로 이어질 수 있다. 거래당 평균 손실 $2,160이 평균 수익 $1,010보다 높고, 최악 구간 -32.1%가 39.6% 낙폭을 동반한다는 점은 같은 문제를 가리킨다. 불리한 장세에서 충분한 완충이 부족하다. 파라미터 출처는 이 리뷰가 가장 솔직하게 밝혀야 할 부분이다. interval, bb_period, bb_std, position.value는 전략 설명에 제시되지 않아 실측에서 업계 관행에 따라 채웠다; 진입 로직은 AND에서 OR로 변경했는데, 원래 구성에서는 처음 800개 bar 내 0거래였고 여러 진입 신호를 AND로 연결하면 거의 동시에 성립하지 않았기 때문이며, OR로 바꾼 뒤 24건을 트리거할 수 있었다; position_value는 50000에서 100000으로 변경하고 포지션은 풀 포지션으로 수정했다. 즉, 여기서 검증하는 것은 거래 가능성 수정 버전이지 문자 그대로의 복제가 아니다. 90회 백테스트도 90개의 독립 표본이 아니라 동일 데이터를 6개의 겹치지 않는 윈도우로 나누고 15라운드 반복하며 윈도우 경계를 무작위로 흔들어 얻은 90개의 서로 다른 분할 방식이다. 랜덤 시드는 저장되어 재현 가능하다. 표본 기간과 파라미터 값 모두 제한적이며, 구간 수익은 각 구간의 원시 총수익이므로 장기 성과로 외삽해서는 안 된다. 독자가 이 전략을 판단할 때 가장 주목할 것은 최고 +54.8% 구간이 아니라 51/90의 수익 구간, 중앙값 +4.1%, 최대 낙폭 40.7%, 그리고 Buy-and-Hold 각 구간 수익 평균 +33.6%이다. 이 네 숫자를 함께 놓으면, 국면별 폭발력은 있지만 대부분의 시간에는 불안정하며 매우 깊은 낙폭을 견뎌야 한다는 점, 명확한 장세 필터나 리스크 관리가 없으면 횡보 및 저변동성 환경에서 쉽게 실패한다는 점을 보여준다. 본 콘텐츠는 역사 데이터의 재현 검증이며 투자 조언을 구성하지 않고, 본 플랫폼은 추천, 등급, 순위를 제공하지 않는다.
15×6=90 구간 · 90개 구간 중 51개 수익 · 중앙값 +4.1%
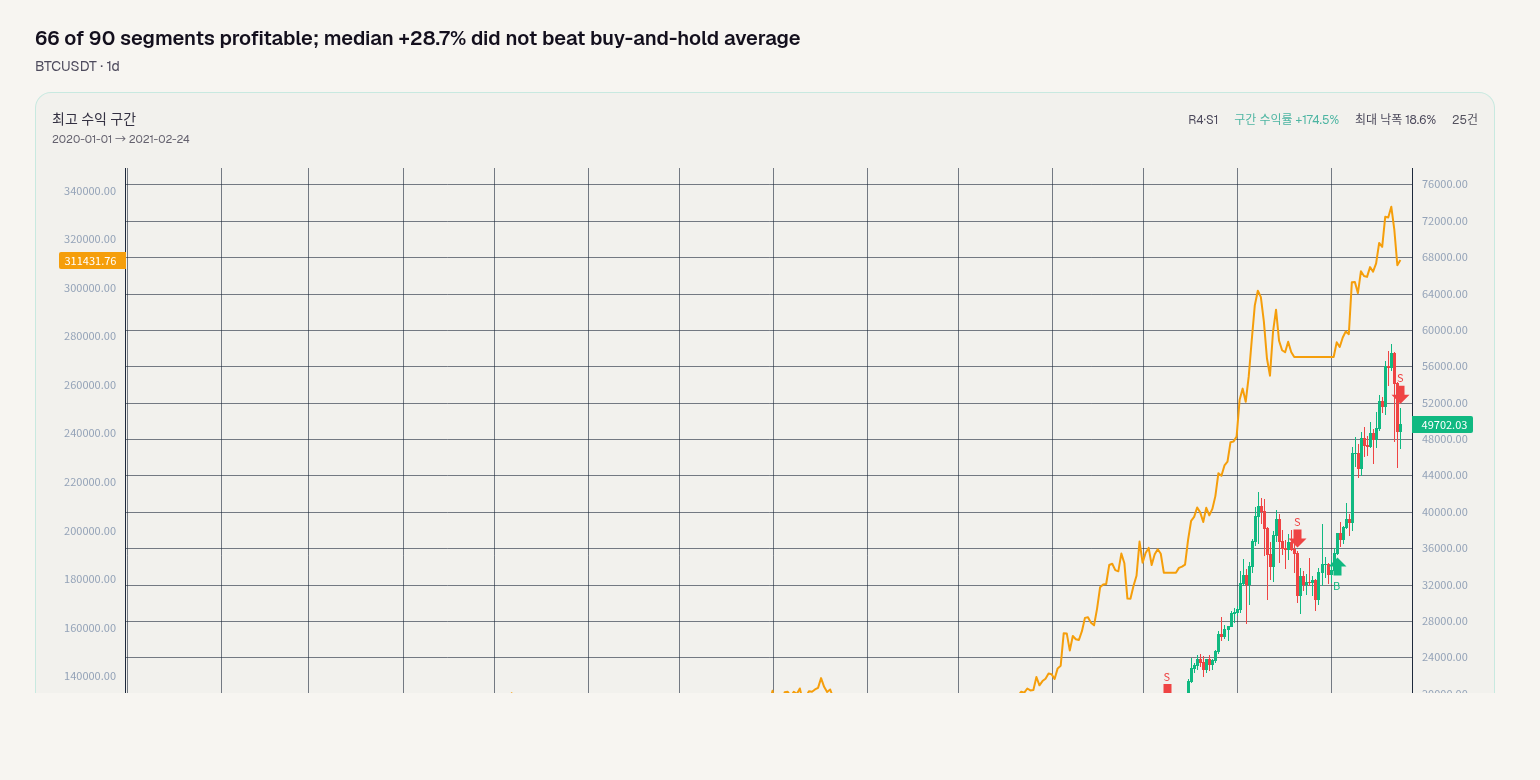
90개 구간 중 66개 수익, 중앙값 +28.7%는 보유 평균을 상회하지 못해
BTCUSDT · 1d · 2026-10-04
BTCUSDT 일봉에서 일일 종가 변화율 전략의 90회 분할 백테스트에서 66개 구간이 수익, 0개 구간이 청산되었고, 플러스 수익 성향이 있어 보인다. 그러나 구간 수익 중앙값은 +28.7%에 그쳤고, 같은 기간 매수 후 보유의 각 구간 수익 평균은 +112.6%로, 대부분의 경우 '아무것도 하지 않기'를 상회하지 못했다는 뜻이다. 먼저 봐야 할 숫자는 수익 구간 66/90과 최대 낙폭 56.7%다. 전자는 대부분의 분할 방식이 돈을 벌 수 있음을 보여주고, 후자는 극단적인 분할 방식에서 자금 곡선이 절반 이상 잘릴 수 있음을 보여준다. 수익 분포를 보면, 최고 구간은 4라운드 1구간 2020-01-01부터 2021-02-24까지로, 구간 수익 +174.5%, 해당 구간 최대 낙폭 20.2%다. 최악 구간은 9라운드 2구간 2021-03-11부터 2022-07-10까지로, 구간 수익 -49.2%, 해당 구간 최대 낙폭 50.8%다. 동일한 규칙 세트가 서로 다른 윈도우에서 큰 수익부터 거의 반토막까지 움직인다는 것은 결과가 시작점과 시장 상태에 매우 민감하다는 뜻이다. 거래당 평균 이익 $15,132, 거래당 평균 손실 $2,902는 금액 기준이며 포지션 가정의 영향을 받으므로, 이를 곧바로 전략의 우위로 볼 수 없다. 거래가 발동된 뒤 손익 폭이 비대칭적이라는 점만 보여주지만, 낙폭 데이터가 더 경계할 만하다. 이 전략은 무엇에 베팅하는가? 일일 종가의 변화율을 거래 신호로 취급하며, 기본 임계값 0, 즉 가격 방향이 바뀔 때마다 포지션 조정이 발동될 수 있다. 핵심 가정은 종가 변화율이 거래 가능한 단기 방향 정보를 포함하고, 그 방향이 이후 일정 기간 지속되며, 적어도 잦은 리밸런싱 비용을 상쇄할 만큼 지속된다는 것이다. 시장이 추세 구간, 예를 들어 2020년 초부터 2021년 초까지의 지속적 단방향 장세라면 신호가 주요 파동을 쉽게 먹을 수 있다. 그러나 시장이 횡보 또는 고변동성 반전에 들어가면 변화율이 0을 반복적으로 넘나들고, 전략은 계속 반대 방향으로 얻어맞는다. 2021년 3월부터 2022년 7월까지의 최악 구간이 이런 실패 환경의 예이다. 따라서 약점은 세 가지 조건에 집중된다. 횡보장, 저변동성 노이즈, 파라미터 민감도다. 임계값, 룩백 윈도우, 포지션은 원문에 제시되지 않았다. 여기서는 업계 관행에 따라 threshold 기본 0, lookback_bars는 직전 종가와 비교, position.value는 풀포지션 수정으로 채웠다. 임계값 0은 거의 모든 방향 변화를 신호로 취급한다는 뜻이며, 거래 빈도와 노이즈 노출이 매우 높아진다. 실제 전략에 더 엄격한 임계값이나 필터 조건이 있다면 결과는 완전히 달라질 수 있다. 90회 백테스트도 90개의 독립 표본이 아니라, 동일한 역사를 6개의 비중첩 윈도우로 나누고 15라운드 반복하며 경계를 무작위로 흔든 것이다. 랜덤 시드는 저장되어 재현 가능하지만 표본 독립성은 제한적이다. 매수 후 보유와의 비교는 이번 검증에서 가장 기억해야 할 점이다. 전략의 구간 수익 중앙값은 +28.7%, 최고 +174.5%, 최저 -49.2%, 최대 낙폭 56.7%였다. 같은 기간 아무 거래도 하지 않고 해당 자산을 단순 보유한 각 구간 수익 평균은 +112.6%였다. 이는 전략이 소수의 추세 윈도우에서만 보유를 따라잡거나 상회할 수 있고, 대부분의 분할 방식에서 중앙값 수익이 보유 벤치마크보다 명확히 낮으면서도 56.7%의 최대 낙폭을 부담한다는 뜻이다. 다시 말해, 안심하고 보유를 대체할 수 있는 방안이 아니라 특정 시장 상태에 민감한 타이밍 시도에 더 가깝다. 본 내용은 역사 데이터의 재현 검증이며, 투자 조언을 구성하지 않으며, 본 플랫폼은 추천, 등급, 순위를 부여하지 않는다.
15×6=90 구간 · 90개 구간 중 66개 수익 · 중앙값 +28.7%
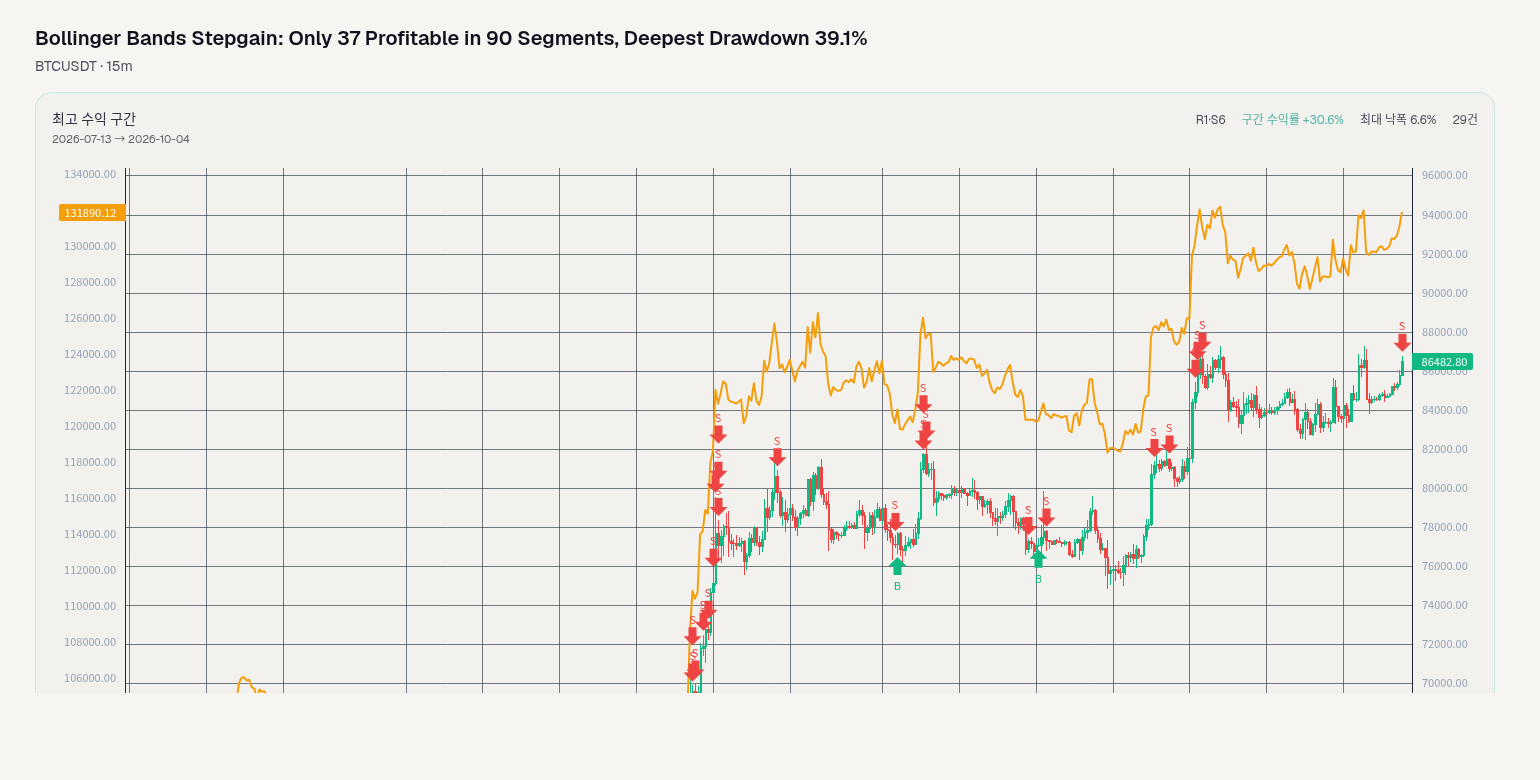
Bollinger Bands Stepgain: 90개 구간 중 37개만 수익, 최대 드로다운 39.1%
BTCUSDT · 15m · 2026-10-04
Gunbot Bollinger Bands Stepgain은 BTCUSDT 15m에서 90회 분할 백테스트에서 수익 구간이 37/90, 구간 수익 중앙값 -7.6%, 최대 드로다운 39.1%였습니다. 같은 기간 바이 앤 홀드의 각 구간 수익 평균은 -1.7%였습니다. 이 데이터 세트만으로는 '아무것도 하지 않기'를 꾸준히 앞서는 능력을 보여주지 못했으며, 소수 분할은 양의 수익을 냈지만 대부분 분할은 음의 수익 구간에 머물렀습니다. 이번 테스트는 동일한 이력을 6개의 겹치지 않는 윈도로 나누고, 15라운드 반복하며 경계를 무작위로 흔들어 총 90회 백테스트를 수행했습니다. 이들은 90개의 독립 표본이 아니라 동일 데이터의 90가지 서로 다른 분할이므로 결과는 분할에 매우 민감합니다. 구간 수익 최고 +30.6%, 최저 -32.3%, 중앙값 -7.6%였고, 최고 구간은 1라운드 6구간, 2026-07-13부터 2026-10-04, 구간 수익 +30.6%, 해당 구간 최대 드로다운 6.8%였습니다. 최악 구간은 1라운드 3구간, 2026-01-04부터 2026-03-28, 구간 수익 -32.3%, 해당 구간 최대 드로다운 39.1%였습니다. 강제청산 0구간, 비율 0.0%로 계좌가 0이 된 사례는 관찰되지 않았지만, 39.1%의 최대 드로다운은 이미 대부분의 사람이 보유하기 어렵게 만듭니다. 거래 논리로 보면, Bollinger Bands에 Stepgain을 더한 전략은 가격이 Bollinger Band 가장자리에 닿은 뒤 중간선으로 회귀하는 것, 즉 단기 평균 회귀에 베팅할 가능성이 큽니다. Stepgain은 분할 익절을 담당하고, 손절은 손실을 차단합니다. 이 가정은 횡보하거나 오르내리는 장세에서는 성립하기 쉽고, 단방향 추세, 낮은 변동성의 좁은 박스권 정리, 또는 높은 변동성의 급락에서는 쉽게 실패합니다. 가격이 중간선으로 돌아오지 않아 손절이 반복 발동되거나, 계단식 익절이 작은 이익만 실현하고 큰 역방향 포지션을 남깁니다. 데이터도 이 해석을 지지합니다. 거래당 평균 이익 $1,590, 거래당 평균 손실 $4,752이며, 평균 손실 금액이 평균 이익 금액보다 현저히 커서, 수익은 소수 구간의 큰 양의 수익이 대부분 구간의 음의 수익을 상쇄해야 합니다. 수익 구간이 37/90에 불과하다는 것은 대부분의 시간 동안 순풍 환경이 아니라는 뜻입니다. 독자가 판단하는 데 가장 유용한 숫자는 최고 +30.6%가 아니라 수익 구간 37/90, 구간 수익 중앙값 -7.6%, 최대 드로다운 39.1%, 그리고 바이 앤 홀드와의 비교입니다. 같은 기간 보유 각 구간 수익 평균은 -1.7%였습니다. 구간 수익 중앙값 -7.6%는 바이 앤 홀드 각 구간 수익 평균 -1.7%보다 낮아, 적어도 전형적인 분할이 보유 벤치마크를 앞서지 못했음을 보여줍니다. 37/90은 수익 횟수가 절반에 못 미친다는 것을, 39.1%는 꼬리 위험이 매우 크다는 것을 보여줍니다. 최고 구간 +30.6%는 분명 눈에 띄지만, 이는 90회 분할 중 한 번일 뿐이고 해당 구간 드로다운은 6.8%이므로 전체 분포를 대표할 수 없습니다. 파라미터 출처도 분명히 해야 합니다. bb_period, bb_multiplier, bb_buy_level, stepgain_sell_percent, stop_loss_percent, interval, position_size, 그리고 position_value는 1000에서 100000까지(재고는 풀 포지션으로 수정)가 원문에 제시된 것이 아니라 업계 관행에 따라 채워 넣은 것이며, 나머지만 원문을 그대로 따랐습니다. 따라서 이번 재현은 원래 전략의 완전한 파라미터를 엄격히 복원한 것이라기보다 관행에 따라 보완한 구성에 더 가깝습니다. 백테스트는 BTCUSDT 15m만 포함하며, 수수료, 슬리피지 등 거래 마찰은 평가하지 않았습니다. 90회 분할은 난수 시드를 저장해 동일 분할을 재현할 수 있지만, 여전히 독립 표본과 같지는 않습니다. 본 내용은 역사적 데이터의 재현 검증이며 투자 조언을 구성하지 않습니다. 본 플랫폼은 추천, 등급, 순위를 제공하지 않습니다.
15×6=90 구간 · 90개 구간 중 37개 수익 · 중앙값 -7.6%
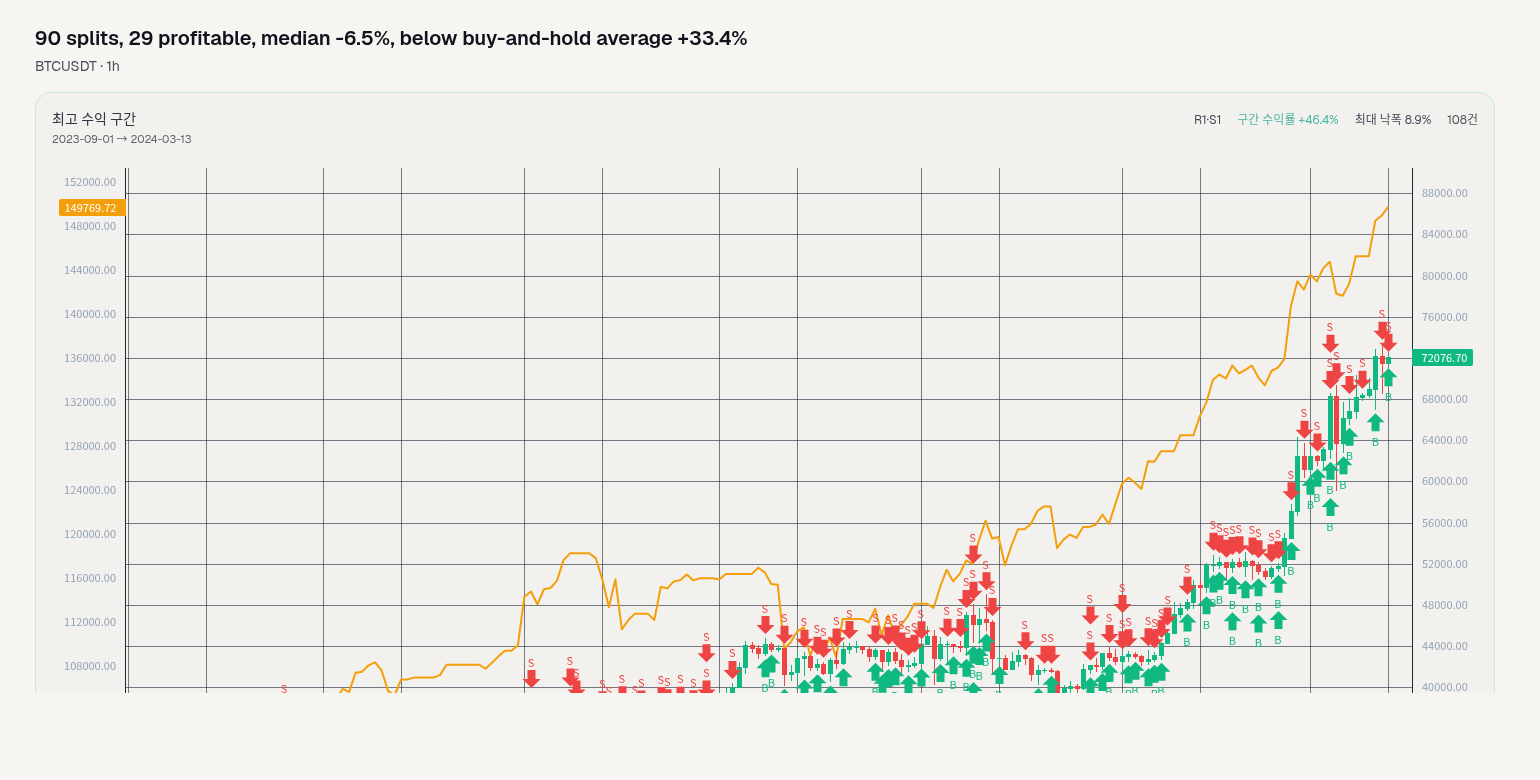
90회 분할 중 29회 수익, 중앙값 -6.5%, 보유 평균 +33.4%보다 낮음
BTCUSDT · 1h · 2026-10-04
이중 이동평균 교차와 Bollinger Bands 조합을 BTCUSDT 1h에서 90회 분할 백테스트한 결과, 수익 구간은 29/90, 구간 수익 중앙값 -6.5%, 최고 +46.4%, 최저 -29.9%, 90개 구간 중 최대 낙폭은 40.7%였다. 이 숫자들이 주는 첫 결론은: 가끔 강한 추세를 잡을 수는 있지만 대부분의 분할은 돈을 벌지 못하고, 극단적 손실 구간의 낙폭은 깊다는 것이다. 같은 기간 buy-and-hold의 각 구간 수익 평균은 +33.4%였고, 중앙값 -6.5%와 이 평균을 함께 놓고 보면 전형적인 분할은 아무것도 하지 않는 것보다 분명히 못하다. 여기서 비교하는 것은 구간 수익이고, 구간 길이는 수십 일에 불과하므로 구간 수익을 더 긴 시간 차원으로 확대해 읽을 수는 없다. 거래 구조를 보면 거래당 평균 이익은 $1,143, 거래당 평균 손실은 $1,646으로 평균 손실이 평균 이익보다 크다. 즉 소수의 추세 구간에서 나오는 큰 이익으로 다수의 작은 손실을 덮어야 한다. 최고 구간은 1라운드 1구간 2023-09-01→2024-03-13, 구간 수익 +46.4%, 해당 구간 최대 낙폭 9.5%로, 추세가 매끄럽고 변동성이 확장되는 장세와 매우 비슷하다. 최악 구간은 3라운드 2구간 2024-03-07→2024-09-09, 구간 수익 -29.9%, 해당 구간 최대 낙폭 40.7%로, 추세가 이어지지 않거나 반복적으로 전환되면 손실과 낙폭이 동시에 확대된다는 것을 보여준다. 청산 0구간은 이번 분할 묶음이 강제 청산을 촉발하지 않았다는 것만 말해주며, 40.7% 최대 낙폭이 주는 압력을 없애주지는 못한다. 이 조합이 거는 핵심 가정은 이렇게 요약할 수 있다: 추세가 한번 형성되면 이어지고, 이동평균 교차가 방향을 제시하며, Bollinger Bands가 진입을 필터링하거나 확인하는 데 도움을 주고, 변동성이 확대될 때 추세를 따라 일정 구간의 이익을 얻는다. 약점도 여기서 나온다: 횡보장, 저변동성 또는 잦은 가짜 돌파 환경에서는 이동평균이 반복적으로 교차하고, Bollinger Bands 상하단이 반복적으로 닿으며, 거래 비용과 손절이 누적되고, 거래당 평균 손실 $1,646 구조가 계좌를 계속 소모한다. 수익 구간 29/90은 대부분의 분할에서 이런 소모가 우세했다는 뜻이고, 중앙값 -6.5%는 전형적 결과가 소폭 이익이 아니라 마이너스 수익이라는 뜻이다. 독자가 가장 주목해야 할 두 숫자는 수익 구간 29/90과 구간 수익 중앙값 -6.5%다: 전자는 대부분의 경우 돈을 버는지를 답하고, 후자는 전형적인 한 번의 분할 결과가 어떤지를 답한다. 최고 +46.4%는 꼬리 쪽 좋은 경우만 대표할 뿐 중앙값을 대체할 수 없다. 파라미터 출처는 신중하게 봐야 한다. 자료에서 interval, ma_period_fast, ma_period_slow, bb_period, bb_stddev, position.value, stopPercent, position_value:10000→100000(기존 포지션을 풀 포지션으로 수정)은 제시되지 않았고, 업계 관행에 따라 채웠으며 나머지는 그대로 옮겼다. 즉 이것은 원래 파라미터 세트의 엄격한 재현이 아니며, 결과는 이동평균 주기, Bollinger Bands 주기와 표준편차, 손절 설정에 민감하다; 업계에서 흔한 다른 파라미터 세트로 바꾸면 손익 분포가 뚜렷하게 달라질 수 있다. 분할 방식에서는 15라운드 × 6구간 = 90회 백테스트가 같은 역사를 6개의 비중복 창으로 자르고 15라운드 반복하는 것이며, 각 라운드마다 창 경계를 무작위로 흔든다. 랜덤 시드는 DB에 저장되어 있고, 같은 seed로 완전히 동일한 90회 분할을 재현할 수 있다. 그러나 90회는 90개의 독립 표본이 아니며, 결론은 분할 안정성에 대한 스트레스 테스트로 봐야 하고 독립적 통계 증거로 보면 안 된다. 종합하면 이 조합은 추세장에서 폭발력이 있으며, 최고 구간 +46.4%, 해당 구간 최대 낙폭 9.5%는 장점이다; 그러나 구간 수익 중앙값 -6.5%, 수익 구간 29/90, 최대 낙폭 40.7%, 그리고 buy-and-hold 각 구간 수익 평균 +33.4%와의 비교는 이것이 아무것도 하지 않는 것보다 더 안정적이거나 우수하다는 것을 입증하지 못했음을 보여준다. 표본 구간과 시장 상태가 제한적이고 파라미터도 원래 주어진 것이 아니므로, 어떤 결론도 이번 재현 범위에만 적용된다. 본 내용은 역사 데이터의 재현 검증이며 투자 조언을 구성하지 않고, 본 플랫폼은 추천, 등급, 순위를 하지 않는다.
15×6=90 구간 · 90개 구간 중 29개 수익 · 중앙값 -6.5%
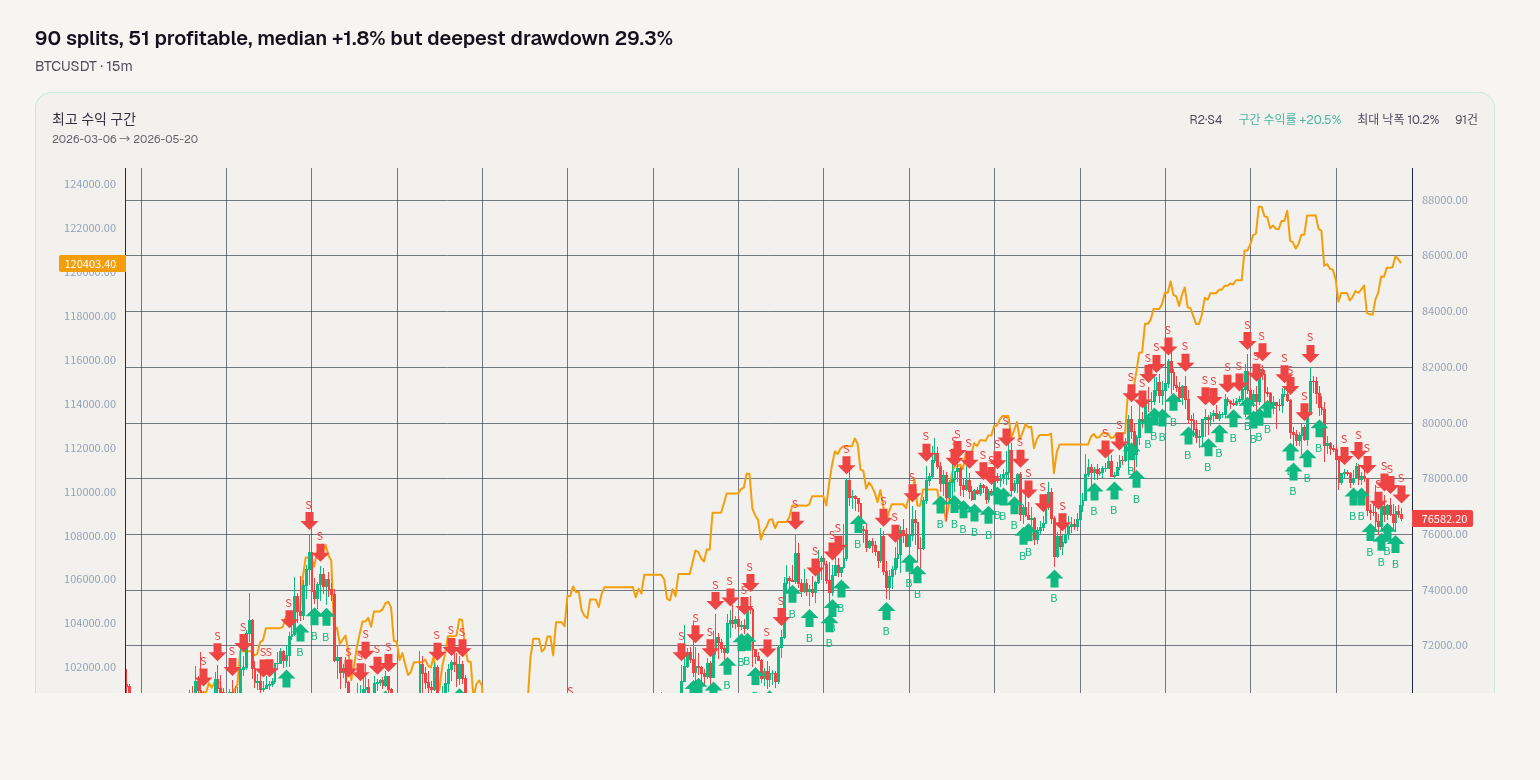
90개 분할 중 51개 수익, 중앙값 +1.8%지만 최대 드로다운 29.3%
BTCUSDT · 15m · 2026-10-04
GunbotXT Bollinger Bands-RSI 전략: 90회 백테스트에서 수익 구간 51/90, 구간 수익 중앙값 +1.8%, 최고 +20.5%, 최저 -17.2%, 90개 구간 중 최대 드로다운 29.3%, 청산 0개 구간(0.0%). 같은 기간 buy-and-hold의 각 구간 수익 평균은 -1.7%였으므로 아무것도 하지 않는 것보다 약간 낫지만 우위는 두텁지 않다. 최고 구간은 2라운드 4구간 2026-03-06 → 2026-05-20 수익 +20.5%, 해당 구간 최대 드로다운 10.2%; 최악 구간은 2라운드 1구간 2025-09-01 → 2025-11-21 수익 -17.2%, 해당 구간 최대 드로다운 29.3%. 거래당 평균 이익 $713, 거래당 평균 손실 $1,393은 작은 수익을 쌓는 방식이 아니라 수익 구간 전체가 더 무거운 거래당 손실을 덮어야 함을 보여준다. 수익 구간은 절반을 조금 넘고 중앙값은 +1.8%에 불과하지만 최대 드로다운은 29.3%이다; 위험을 판단할 때는 수익 구간 51/90만 보지 말고 약 30%에 가까운 드로다운을 견딜 수 있는지도 봐야 한다. 청산 0개 구간은 이 분할 세트가 계좌가 0이 되는 데까지 가지 않았다는 것만 의미하며 꼬리 위험이 없다는 뜻은 아니다. 이 전략은 무엇에 베팅하는가? Bollinger Bands와 RSI의 흔한 조합으로 보면 극단적 이탈 후 중간 밴드로의 회귀에 베팅하는 것에 가깝다: Bollinger Bands는 이탈을 표시하고, RSI는 과매수/과매도 후 모멘텀 약화를 필터링하며, 이상적 시나리오는 횡보장에서의 평균 회귀이다. 약점도 여기에 있다: 가격이 이탈 후 회귀하지 않고 한 방향으로 지속되면 로직은 계속 역방향 변동을 겪는다; 평균 손실이 평균 이익보다 높고 최대 드로다운 29.3%라는 점은 실패 시 손실이 비교적 집중됨을 보여준다. 저변동성 또는 조건이 너무 엄격할 때는 장기간 트리거되지 않을 수도 있다; 원래 설정에서는 처음 800개 bar 내 0거래였고 OR로 바꾼 뒤에야 19거래가 트리거되었다. 파라미터 출처가 가장 큰 한계다. bb_period, bb_stddev, rsi_period, interval, position_size, stopPercent는 원문에 제시되지 않았고 업계 관행에 따라 채웠다; 진입 신호는 AND에서 OR로 바뀌었고, 포지션은 1000에서 100000으로 조정되었다(기존 포지션을 풀 포지션으로 수정). 이러한 변경은 거래 횟수, 거래당 손실, 드로다운 형태를 직접 바꾼다; 이 글의 숫자는 원래 설정을 복원하기보다 로직 민감도를 관찰하는 데 더 적합하다. 90회 백테스트는 동일 데이터의 6개 비중첩 창을 15라운드 반복한 것이며 경계는 무작위로 흔들렸고, 90개의 독립 표본이 아니다; 랜덤 시드는 데이터베이스에 저장되어 동일한 분할을 재현할 수 있다; 수익 구간 수는 독립 승률로 취급할 수 없다. 독자가 가장 주목해야 할 것은 수익 구간 51/90, 중앙값 +1.8%, 최대 드로다운 29.3%이다: 전자는 대부분 분할이 박한 이익에 그친다는 것을, 후자는 조건이 맞지 않을 때 대가가 작지 않다는 것을 보여준다. buy-and-hold 평균 -1.7%와 비교하면 상대적 우위가 있어 보이지만, 이 우위는 원래 파라미터가 아니고 독립적 분할이 아닌 데 기반하므로 외삽할 수 없다. 본 내용은 역사적 데이터의 재현 검증이며 투자 조언을 구성하지 않고, 본 플랫폼은 추천, 평가, 순위를 하지 않는다.
15×6=90 구간 · 90개 구간 중 51개 수익 · 중앙값 +1.8%
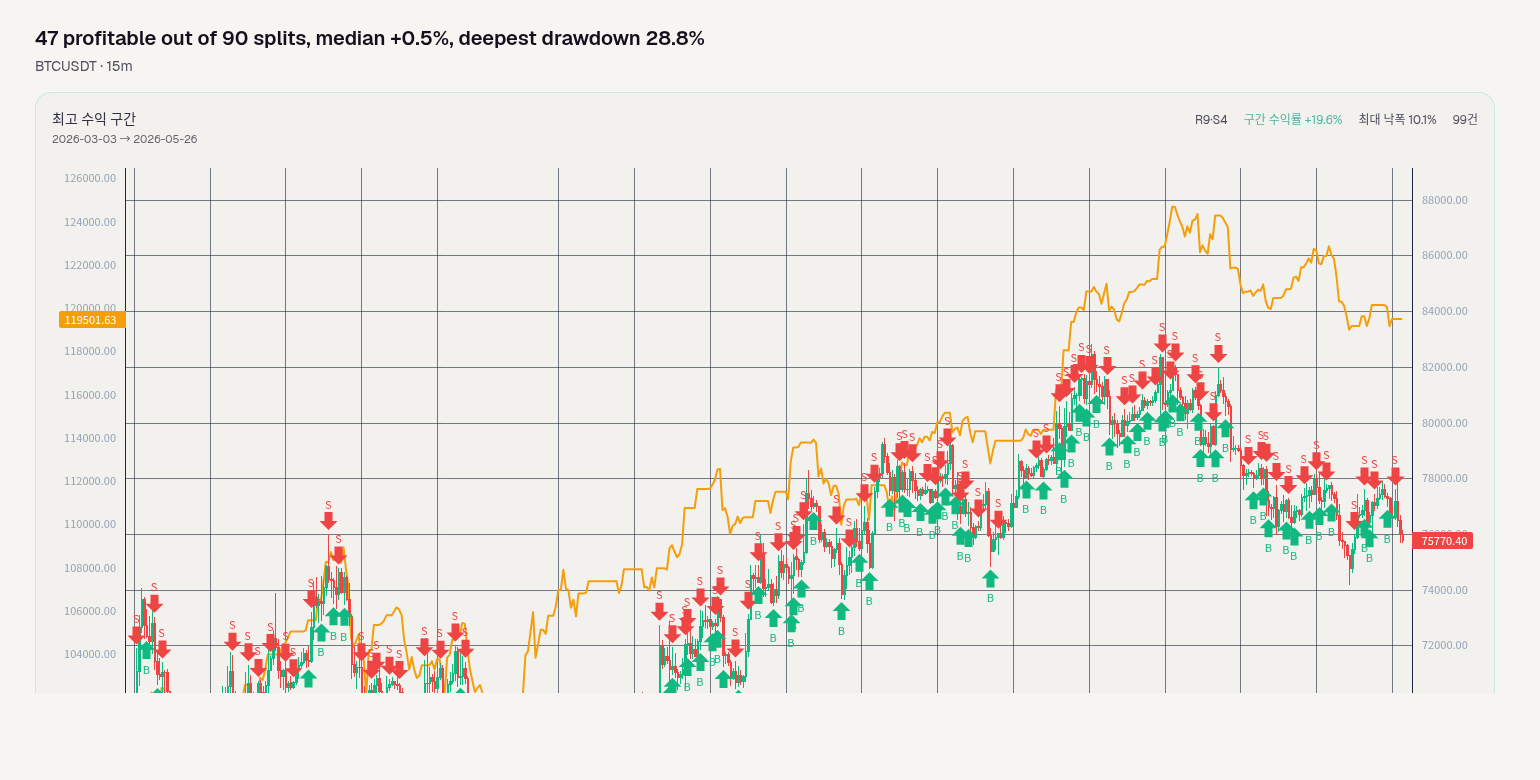
90번 분할 중 47번 수익, 중앙값 +0.5%, 최대 드로다운 28.8%
BTCUSDT · 15m · 2026-10-04
Gunbot 볼린저 밴드 평균 회귀는 BTCUSDT 15m의 90회 백테스트에서 47개 구간 수익, 0개 구간 청산, 구간 수익 중앙값 +0.5%, 최대 드로다운 28.8%를 기록했다. 단일 구간에서 큰 이익을 추구하는 것이 아니라, 작은 이익과 더 큰 단일 거래 손실 사이에서 균형을 잡는다. 가장 먼저 볼 것은 수익 구간 수가 아니라 중앙값 수익과 최대 드로다운을 받아들일 수 있는지다. 이 90회는 독립 표본이 아니라, 동일한 데이터를 6개의 겹치지 않는 윈도우로 나누고 15라운드 반복하며 각 라운드마다 경계를 무작위로 흔든 것이다. 구간 수익 중앙값 +0.5%, 최고 +19.6%, 최저 -20.8%; 수익 구간 47/90; 청산 0구간. 최고 구간은 9라운드 4구간 2026-03-03 → 2026-05-26, +19.6%, 해당 구간 최대 드로다운 10.1%; 최악 구간은 4라운드 1구간 2025-09-01 → 2025-11-21, -20.8%, 해당 구간 최대 드로다운 28.8%. 같은 기간 매수 후 보유의 각 구간 수익 평균은 -1.8%였다. 전략 중앙값 +0.5%는 벤치마크 평균보다 약간 높지만, 하나는 중앙값이고 다른 하나는 평균이므로 직접 초과 성과로 볼 수 없다; 최악 구간 -20.8%도 결코 매끄럽게 이어지지 않는다는 것을 보여준다. 이는 가격이 단기적으로 볼린저 밴드 상단 또는 하단에서 벗어난 뒤 중간 밴드나 평균으로 회귀할 가능성이 높다고 베팅하는 것이며, 버는 것은 추세 지속이 아니라 회귀다. 거래당 평균 이익 $707, 거래당 평균 손실 $1,398은 수익이 더 큰 단일 거래 손실을 덮기 위해 비교적 높은 승률에 의존한다는 뜻이다; 승률이 하락하면 $1,398 수준의 손실 몇 번이 여러 번의 $707 이익을 삼킨다. 가장 편안한 환경은 가격이 밴드를 반복적으로 넘고 회귀하는 횡보장이고; 가장 힘든 환경은 단방향 추세로, 역추세 진입 후 가격이 회귀하지 않아 손실이 빠르게 누적된다. 저변동성 수축 후의 가짜 돌파, 변동성의 갑작스러운 확대도 신호는 많지만 공간이 부족해 비용 비중을 높인다. 파라미터 출처도 할인해야 한다: interval, bb_period, bb_stddev, position.value, stopPercent는 원문에 없어 업계 관행에 따라 채웠다; position_value는 50000→100000으로 재고 수정을 거쳐 풀 포지션으로 했고, 나머지는 원문을 그대로 옮겼다. 따라서 이는 원 전략의 정확한 파라미터 재현이 아니며, 파라미터나 포지션 처리를 바꾸면 결론이 달라질 수 있다. 90개 분할 중 최고 +19.6%, 최악 -20.8%는 시작점과 끝점을 바꾸면 결론이 완전히 다른 얼굴이 된다는 뜻이며, 이는 분할 민감도와 과최적화 위험의 신호다. 더 솔직한 한계는 90회가 동일한 과거 데이터를 공유하며 90개의 독립 시장 표본이 아니라는 점이다; 랜덤 시드는 이미 데이터베이스에 저장되어 동일한 seed로 완전히 같은 90개 분할을 재현할 수 있지만, 재현되는 것은 분할이지 원 전략의 정확한 파라미터가 아니다. 표본은 최소 2025-09부터 2026-05까지를 포함하며, 더 긴 주기는 포함하지 않는다. 청산 0구간은 이 백테스트가 제로가 되지 않았다는 것만 의미하며, 극단적 시장에서 위험이 없다는 뜻이 아니다; 28.8%의 최대 드로다운은 이미 발생한 숫자다. 본 내용은 과거 데이터의 재현 검증이며 투자 조언을 구성하지 않는다. 본 플랫폼은 추천, 등급, 순위를 하지 않는다.
15×6=90 구간 · 90개 구간 중 47개 수익 · 중앙값 +0.5%
모든 수치는 도구와 동일한 엔진으로 과거 데이터를 재현 검증한 결과입니다. 과거 성과는 미래를 보장하지 않습니다. 투자 자문이 아니며, 당사는 평가·등급·추천을 하지 않습니다.