検証レポート
テストして公開したすべての戦略(新しい順)。各レポートはサンプル外の実際の挙動を示します。何期間が利益だったか、最良と最悪の期間の差、強制決済が発生したかどうか。

90 回の分割中わずか 28 回が利益、中央値 −6.0%、しかも買い持ちに劣後
BTCUSDT · 15m · 2026-11-04
結論から言うと:このマルチファクター・トレンド・スキャルピングを BTCUSDT 15 分足で 90 回のバックテスト分割にかけたところ、利益が出たのは 28 区間のみで、区間リターン中央値は −6.0% だった。同期間の「何もしない」バイ・アンド・ホールド基準の各区間リターン平均は −4.5%——買い持ちを上回らなかった。 数字を並べると:90 区間の区間リターン中央値は −6.0%、最良区間は +22.6%、最悪区間は −27.4%;90 区間のうち最深のドローダウンは 32.6%、清算(爆倉)は 0 区間。取引単位では、平均利益 $1,171、平均損失 $867 で、損益比は正に見える。しかし 90 区間中利益が出たのは 28 区間だけで、約 30%。この二組の数字を並べれば問題は明らかだ:1 取引あたりのオッズ設計は悪くないが、利益が出る区間が少なすぎ、多くの分割では小さな損失の積み重ねで削られる。 何に賭けているのか?一言で言えば、15 分足レベルでトレンドが方向を形成したら継続するという賭けだ。速い・遅い移動平均で方向を確認し、ATR でボラティリティをフィルタリングし、高頻度で売買してトレンドの中段を取る。これにより、本質的に「方向があり、値幅もある」相場に依存する。 弱点もここに隠れている。最良区間 2026-08-14 から 2026-11-02 は +22.6% を獲得し、その区間の最深ドローダウンはわずか 6.4%;最悪区間 2026-01-14 から 2026-03-20 は −27.4% だったが、その区間の最深ドローダウンは 32.3% に達した。リターンとドローダウンは著しく非対称だ——追い風のときは抑制的に利を取るが、向かい風のときはドローダウンがリターンより速く拡大する。これはトレンド系スキャルピングの通弊をほぼ描き出している:レンジ相場、低ボラティリティ、偽ブレイクが頻発する局面では、移動平均が何度も交差し、ストップロスが繰り返し発動し、勝率が高くても往復の摩擦に耐えられない;さらに移動平均期間、ATR 期間、ストップロス割合が少しずれるだけで、結論は反転し得る。 ここで限界を正直に説明しなければならない。原文は戦略名、対象の時間足、フレームワークだけを示しており、5 つの主要パラメータ ma_period_fast、ma_period_slow、atr_period、stopPercent、interval_mapping_15m は与えられていないため、業界慣行に従って埋め、その他は原文どおりとした。したがって上記の結論は厳密には「このパラメータ群での再現結果」であり、元の戦略自体のパフォーマンスと等しくはない。また、90 回のバックテストは同一の履歴を 6 個の重複しないウィンドウに切り、15 回繰り返し、境界をランダムに揺らして得たもので、90 個の独立サンプルではなく、分割間の相関は高い。28/90 を 90 回の独立実験の勝率として読んではならない。幸い、乱数シードはデータベースに保存済みであり、同じシードを使えば誰でも完全に同じ 90 回の分割を再現できる。 もし数字を二つだけ覚えるなら、この二つだ:区間リターン中央値 −6.0% 対 バイ・アンド・ホールド平均 −4.5%。これは「この戦略が何もしないことに勝ったのか」に答えており、今回の再現ではノーだ;最深ドローダウン 32.6% は「最悪時にどれだけ耐える必要があるか」に答える。本内容は歴史データの再現検証であり、投資助言を構成しない。本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 28 期間が利益 · 中央値 -6.0%

90 回の分割で利益はわずか 50 回、セグメント収益中央値 +3.4% は保有ベンチマークを下回る
BTCUSDT · 1h · 2026-11-03
「Trend Pullback Re-entry(趋势回调再入场)」は 90 回の分割のうち半分しか勝っていない:50 セグメントが利益、40 セグメントが損失、セグメント収益の中央値は +3.4% だった。一方、同期間に単にその対象資産を保有した場合の各セグメント収益の平均は +29.3% だった。これは今回の再現でまず見るべき点だ——多くの分割方法では、「何もしない」に勝てていない。 まずデータを明確にしよう。90 回のバックテストは同一の BTCUSDT 1h データを 15 ラウンド × 6 セグメントに分割したもので、ウィンドウ同士は重複しないが、90 回は互いに高度に相関しており、90 個の独立サンプルではない。セグメント収益の中央値は +3.4%、最高は +130.7%、最低は -37.2% で、分布は明らかに右に偏っており、少数の有利な区間の寄与が大部分を占めている。最深ドローダウンは 50.0% で、最悪セグメントのセグメント収益 -37.2% よりも深く、損失が均等に分散しているのではなく、個別セグメント内で増幅されていることを示す。90 セグメントのうち 0 セグメントが清算された。1 取引あたりの平均利益は $3,544、平均損失は $2,658 で、利益側は損失側よりやや厚いが、この厚みは勝率によって実現する必要があり、レンジ相場でストップロスが連続して発動すると、この差は容易に削られる。 これは何に賭けているのか? トレンドがいったん形成されれば継続し、押し目は上昇途中の一時停止にすぎないと賭けており、したがってトレンド方向とモメンタム指標が同時に「強さの中の押し目」を示したときに入場する。最良のセグメント 2023-09-01 から 2024-03-28 は +130.7% を獲得し、セグメント内の最深ドローダウンはわずか 12.9% で、まさにこのような一方向の上昇相場で最も快適に見える形だ。弱点も同じ場所にある:最悪のセグメント 2025-02-13 から 2025-11-23 はセグメント収益 -37.2%、セグメント内ドローダウン 42.0% で、価格が繰り返し下段へ下がる区間であり、いわゆる「押し目」のたびに実際は下落の中継だったが、戦略は依然としてトレンド継続の論理で拾いに行った。レンジ相場と低ボラティリティ相場も同様に不利だ——継続すべきトレンドがないとき、ストップロスは繰り返し打たれ、セグメント収益は自然に平準化される。 パラメータの出所は今回の再現で最大の不確実要素だ。原文には移動平均の期間、RSI の期間と押し目しきい値、ストップロス率などの値が示されておらず、私たちは業界慣行に従って補完し、その他は原文をそのまま踏襲した。パラメータが変われば、セグメント収益の中央値と最深ドローダウンもそれに応じて変わるため、上記の数字は「この値の組み合わせの下で」のパフォーマンスを示すにすぎず、戦略の固有属性とは見なせない。サンプルは与えられた歴史区間を対象としている;分割のランダム seed は保存済みで、誰でも同じ seed を使えば完全に同じ 90 回の分割を再現できるが、再現されるのは分割方法であり、未来ではない。 読者が本当に注視すべきは 3 つの数だ:利益セグメント 50/90、セグメント収益中央値 +3.4%、最深ドローダウン 50.0%。最初と二番目は、それがほとんどの場合に儲からないことを教えてくれる;三番目は、最悪どの程度まで損失が出るかを教えてくれる。もし +130.7% のセグメントだけを見つめれば、結論は完全に逆になる——同一データでも分割を変えれば別の説明になる。这正是分割方法への感度が高いというシグナルだ。 本内容は歴史データの再現検証であり、投資助言を構成しない。本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 50 期間が利益 · 中央値 +3.4%

69/90が利益、中央値+28.7%は買い持ち平均+101.7%に劣る
BTCUSDT · 1d · 2026-11-02
このBTCUSDT 1dデータ上で、Relative Strength Rotation Strategyは90回の分割のうち69セグメントが利益となり、表面上の勝率は低くありません。しかしセグメント収益の中央値は+28.7%で、同期間の買い持ち各セグメント収益の平均は+101.7%であり、大多数の分割は「何もしない」ことに勝てていません。最高セグメント収益+592.8%は目を引きますが、最低セグメント-61.5%、90セグメント中の最大ドローダウン72.7%も同じくらい際立っています。これは小さなドローダウンで安定収益を取る戦略ではなく、大きな変動を使って少数の強いトレンドセグメントの右尾収益を取る戦略です。 それが賭けているのは相対的な強弱の持続です。最近より強い方向がローテーション後も強くあり続け、資金が強い側へ切り替わり、トレンドの継続で利益を得ます。問題もまさにそこにあります。強弱関係が急速に反転すると、ローテーションシグナルは連続して失効します。最悪セグメントの第11ラウンド第2セグメント(2021-02-21から2022-07-21)はセグメント収益-61.5%、当該セグメントの最大ドローダウン72.7%で、しかも90セグメント中で最も深いものでした。これはトレンド反転後の持続的な弱含み環境で、誤った方向にポジションをさらす可能性があることを示しています。レンジ相場と低ボラティリティ環境も同様に不利です。強弱ランキングが不安定で、頻繁な切り替えが偽シグナルと取引摩擦を増幅するからです。 読者が判断する上で最も役立つ数字は、最高+592.8%ではなく、利益セグメント69/90と中央値+28.7%の組み合わせです。大多数の分割は利益を出すものの、稼ぎは大きくありません。同時に最低-61.5%と最大ドローダウン72.7%は、少数の分割が大きく損失を出すことを示しています。最良セグメントの第4ラウンド第1セグメント(2020-01-01から2021-03-11)はセグメント収益+592.8%、当該セグメントの最大ドローダウン29.3%で、強く見えますが、これは右尾サンプルに近く、普通の分割を代表するものではありません。単筆平均利益$34,869、単筆平均損失$4,470で、前者は明らかに後者より高いですが、これは金額ベースであり、ポジションと資金規模の影響を受けるため、そのままパーセント上の優位性と見なすことはできません。90セグメントで清算0セグメントも低リスクを意味しません。72.7%のドローダウンは、保有過程がかなり苦しいものであり得ることをすでに示しています。 方法上は冷静さを保つ必要があります。この90回のバックテストは90個の独立サンプルではなく、同一の履歴データを6個の重複しないウィンドウに切り、15ラウンド繰り返し、境界をランダムに揺らして得た90種類の分割です。ランダムシードはすでに保存されており、同じシードで同じ分割を再現できます。これは分割感度を検証できますが、市場横断・周期横断の独立検証の代替にはなりません。サンプルはこの履歴データのある区間のみをカバーしています。パラメータについて、interval、ma_period、rsi_period、rsi_threshold、macd_paramsは戦略説明では示されていません。本記事は業界慣例に従って日足と一般的なパラメータを用い、その他はそのまま踏襲しています。したがって結果はこの一連の仮定の下での過去実績検証と見なすことしかできず、元戦略実装の厳密な再現として扱うことはできません。再現されていないのは、まさに具体的なパラメータと実装詳細です。 最も見るべき数字は、利益セグメント69/90が大多数の分割で損をしていないことを示し、セグメント収益中央値+28.7%対買い持ち平均+101.7%が大多数の分割が買い持ちに劣ることを示し、最大ドローダウン72.7%がテールリスクの重さを示しています。強いトレンドの継続時には有効かもしれませんが、トレンド反転、レンジ相場、低ボラティリティでは失効し、パラメータと分割方法に敏感です。本内容は履歴データの再現検証であり、投資助言を構成しません。本プラットフォームは推奨、格付け、ランキングを行いません。
15×6=90 期間 · 90 期間中 69 期間が利益 · 中央値 +28.7%

90区間の実測で利益は25区間のみ、中央値区間リターン-8.5%
BTCUSDT · 15m · 2026-11-01
この「オープニングレンジ・ブレイクアウト・プルバック」をBTCUSDT 15mで90回バックテストした。まず結論から言うと、ほとんどの分割方法は利益を出していない。90区間のうち利益が出たのは25区間のみで、区間リターンの中央値は-8.5%、最大ドローダウンは32.0%、清算0区間(割合0.0%)だった。この数値群だけを見ると、これは特定の相場でのみ機能し、ほとんどのウィンドウではダマシとコストに消耗される戦略のように見え、バイ・アンド・ホールドを安定的に上回る方案ではない。 分布を広げて見ると、区間リターンの最高は+8.2%、最低は-31.7%で、両端は非対称だ。1取引あたりの平均利益は$631、平均損失は$345だが、区間ごとの総リターンに落とし込むと、悪いウィンドウの足を引っ張る度合いが明らかに重い。最良区間は第11ラウンド第5区間(2026-06-06 → 2026-08-24)で、区間リターンは+8.2%、その区間の最大ドローダウンは14.2%。最悪区間は第8ラウンド第2区間(2025-10-31 → 2026-02-05)で、区間リターンは-31.7%、その区間の最大ドローダウンは32.0%。同期間の「バイ・アンド・ホールド」ベンチマークの各区間リターン平均は-4.2%で、本戦略の中央値区間リターンは-8.5%だった。この比較から、ほとんどの分割方法は何もしないことに勝てていない。 何を賭けているのか?一言で言えば、オープニングレンジが突破された後、押し目確認が突破方向に続くことを賭けており、「ブレイクアウト—プルバック—継続」を再現可能なパターンとして扱っている。この仮説は単辺トレンドやボラティリティ拡大局面では優位に立ちやすい。最良区間の+8.2%は、方向をまったく捉えられていないわけではないことを示している。しかし最良区間でも14.2%の最大ドローダウンを伴っており、保有過程は楽ではなく、リターンは線形ではないことを示している。 弱点も明確だ。レンジ相場や低ボラティリティ環境に入ると、突破後の戻りや押し目が反転に変わる確率が上がり、戦略は繰り返し損切りを食らう。25/90の利益区間比率は、ほとんどの時間で利益を出していないことを示している。最低区間の-31.7%と90区間の最大ドローダウン32.0%は、少数の悪いウィンドウのコストが最良区間の+8.2%をはるかに上回ることを示している。分割方法を変えれば、結果は「見どころがある」から「明らかに劣後する」に変わり得る。また、box_period、stop_percent、ma_period_fastの3つのパラメータは原文に記載がなく、今回は業界慣行に従って埋めたもので、パラメータ感応度の問題は原文パラメータで検証されていない。 方法とサンプルも明確にしておく必要がある。90回のバックテストは同一データの90通りの異なる分割であり、90個の独立サンプルではない。分割方法は、各ラウンドで履歴を6つの重複しないウィンドウに分け、境界をランダムに揺らすものだ。ランダムシードはデータベースに保存済みで、分割は再現可能だが、結論は依然としてウィンドウ境界に依存する。完全なサンプルの開始・終了区間と原文パラメータ値の出所はすべて再現されておらず、したがって以上はこの歴史的分割方法の再現検証にすぎず、区間リターンを将来のパフォーマンスに外挿することはできず、これに基づいてすべての相場に適用できるかどうかを判断することもできない。本内容は歴史データの再現検証であり、投資助言を構成するものではなく、本プラットフォームは推奨、評価、ランキングを行いません。
15×6=90 期間 · 90 期間中 25 期間が利益 · 中央値 -8.5%

90通りの分割で51区間が利益、中央値+4.3%でも39.8%のドローダウンに遭遇
BTCUSDT · 1h · 2026-10-31
この実測セットが出す結論は楽ではない:ボラティリティ・アービトラージ離散取引は90通りの分割のうち51区間が利益で、区間収益の中央値は+4.3%、しかし最大ドローダウンは39.8%に達し、典型的な分割の収益の厚みではテールリスクをカバーできない。 90回のバックテストは同一データの90通りの異なる分割から来ており、90個の独立サンプルではない。区間収益の中央値は+4.3%、最高は+59.2%、最低は-34.5%;利益区間は51/90、清算区間は0。最良区間は第7ラウンド第1区間、2023-09-01から2024-03-14、区間収益+59.2%、その区間の最大ドローダウンは11.5%;最悪区間は第10ラウンド第5区間、2025-09-10から2026-04-05、区間収益-34.5%、その区間の最大ドローダウンは39.8%。同期間の買い持ち各分割の収益平均は+30.3%。中央値+4.3%とこの平均を並べて見ると、集計基準は完全には同じではないが、方向は明確だ:多くの分割で、この戦略は何もしないことに勝てていない;+59.2%は90回の中の極値であり、常態としては扱えない。 パラメータ組み合わせから見ると、これは短期価格の乖離後の回帰に賭けており、トレンドが強くない時だけ有効だ:RSIとBollingerが乖離を見つけ、ADX閾値が一方向トレンドをフィルタリングする。言い換えれば、レンジ内の往復変動から稼ぐのであり、一方向の拡大から稼ぐのではない。この仮説はレンジ相場でボラティリティが安定した環境では成立しやすい;一度価格が一方向に進み続けると、逆張り側のポジションはコストを押し上げられ続ける。 弱点はすでにデータに書かれている。1取引平均利益は$1,602、平均損失は$2,613で、1取引の損益比は優位ではなく、高い勝率で補う必要がある;しかし区間利益は51/90しかなく、半分をわずかに超える程度で、許容誤差は厚くない。中央値+4.3%は典型的な分割が小さい利益にとどまることを示し、最大ドローダウン39.8%は不調の窓が利益を大きく吐き出すことを示す。最悪区間-34.5%に39.8%のドローダウンが伴うことは、トレンド相場やボラティリティ拡大時にレンジ回帰仮説が機能しなくなることを示唆する;低ボラティリティ環境ではADX閾値とBollingerパラメータが取引頻度を決めるため、機会が少なくなる可能性がある。パラメータ感応度はこの種の戦略の自然な弱点だ。 パラメータの出所は、今回の再現で最も疑問符を付けるべき点だ:原文はrsi_period、rsi_oversold、rsi_overbought、bb_period、bb_std、adx_period、adx_range_thresholdを提示しておらず、この七項目は業界慣行に従って補い、その他は原文どおりにした。パラメータ値は入場回数とポジション分布を直接変えるため、上記の結論は原文パラメータの正確な再現ではない。分割については、6個の非重複ウィンドウを15ラウンド繰り返し、各ラウンドで境界をジッターし、ランダムseedは保存済みで、同じseedで完全に同じ90回の分割を再現できる;しかし90回は依然として同一データの90通りの分割であり、90個の独立サンプルではなく、サンプル期間と未再現部分が結論の外挿を制限する。 本内容は歴史データに基づく再現検証であり、投資助言を構成せず、本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 51 期間が利益 · 中央値 +4.3%

90セグメント実測で40セグメントが利益、セグメント収益中央値-1.9%、保有に勝てず
BTCUSDT · 5m · 2026-10-30
BTCUSDT 5m における Opening Range Reversal Scalping は、90通りの分割によるバックテストで、利益セグメントは40のみ、セグメント収益中央値 -1.9%、最大ドローダウン 25.3% ——このロジックは大半の分割方法で正の収益を出せず、何もしない場合にも勝てていない。 まず事実を見る。この90セグメントは同一データの90通りの分割であり、90個の独立サンプルではない。セグメント収益中央値 -1.9%、最高 +29.0%、最低 -20.9%;利益セグメント 40/90、清算 0セグメント。同期間に単に当該銘柄を保有し、一切取引しない場合、各セグメント収益の平均は +4.1%。つまり、中央値の分割で見ると戦略収益は負であり、保有したままなら平均 +4.1% である。これは読者が最初に知るべきことだ:最高 +29.0% のセグメントがあるように見えるが、中央値が示すのは典型的な体験である。 最も注視すべきは二つの数字だ。第一は 40/90 で、大半の時間は利益を出しておらず、収益が少数の分割方法に集中していることを示す。第二は1取引あたり平均利益 $1,151 対 1取引あたり平均損失 $1,132 で、ほぼ等しい——ペイオフ・レシオは約1で、勝ち1回と負け1回の金額がほぼ同じなら、勝率が明確に五割を超える必要がある;市場が勝率を半分付近まで押し下げれば、期待値は即座に負になる。両端を見ると、最良セグメント +29.0% のとき当該セグメント内の最大ドローダウンは 8.8% のみ、最悪セグメント -20.9% のとき当該セグメント内の最大ドローダウンは 22.3% だった。勝つときはドローダウンが小さく、負けるときはドローダウンが大きく、収益分布は左裾に偏っている。 何に賭けているのか?オープニングレンジがブレイクされた後に偽ブレイクであり、価格が急速にレンジ内へ戻ると賭けている。本質は短周期の過剰反応の修正を取ることだ。この仮説はレンジが明確で往復する相場では成立する;一旦一方向のトレンドが出て、ブレイク後に戻らなければ、リバーサル注文はストップロスで連続的に刈られ、最悪セグメント -20.9% と 22.3% のドローダウンはそうした相場が残した痕跡である。低ボラティリティも損なう:レンジが狭すぎると往復の空間が取引コストを賄えず、優位性が削られる。したがって失効条件は明確だ——一方向トレンド、およびボラティリティがコストを支払えなくなるまで収縮した局面。 方法上の限界も明確にすべきだ。この90セグメントは同一データの異なる分割から来ており、相互に高度に相関しており、90回の独立検証として扱えない;ランダムシードは保存済みで、再現可能なのは分割方法であり、戦略の頑健性ではない。より重要には、原文は opening_range_period、interval、adx_period、adx_threshold、stopPercent、take_profit_R の値を示しておらず、今回は業界慣行に従って埋めたもので、パラメータ・スイープは行っておらず、別のパラメータ群では結論が変わり得る;手数料、スリッページ、資金調達率が計上されているかも再現していない。サンプル期間も同様に限られ、相場タイプをまたぐカバレッジが不足している。 したがってこの戦略を見るときは、あの +29.0% だけを見ず、まず +4.1% の保有ベンチマークに勝っているかを見て、次に 40/90 の利益セグメント比率と1取引あたり損益比が1に近いことを見る——この三つの数字が、あなたの利用場面でプラスかマイナスかを決める。本内容は履歴データの再現検証であり、投資助言を構成せず、本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 40 期間が利益 · 中央値 -1.9%

90段中61段が利益、最大ドローダウン50.2%
BTCUSDT · 1d · 2026-10-29
結論から言うと、BTC Daily Ichimoku Cloud Trend Following は天井と底を予測して儲けるのではなく、トレンドがいったん形成されれば継続することを賭け、雲帯とモメンタムで方向をフィルタリングし、一方向の相場で利益を伸ばす。90回の分割のうち61段が利益、0段が清算で、ただし最大ドローダウンは50.2%に達し、最悪段のリターンは-44.9%だった——比較的大きな段の利益を捉えられる一方、深いドローダウンを耐えなければならないトレンド戦略であり、低リスク戦略ではない。 データ自体は非常に率直だ。90段のバックテストでは、段リターンの中央値は+12.3%、最高は+358.1%、最低は-44.9%;最良段は2020-01-01から2021-03-23で、段リターンは+358.1%、その段の最大ドローダウンは21.3%;最悪段は2021-01-07から2022-06-30で、段リターンは-44.9%、その段の最大ドローダウンは50.2%。1取引あたりの平均利益は$22,401、平均損失は$5,175で、金額ベースでは利益が損失を大きく上回り、収益構造が「少数の大きな利益段がより多くの小さな損失段をカバーする」方向に偏っていることを示す。ただし利益段が61/90ということは、かなりの割合の分割が依然として儲かっていないということであり、最高段だけを見てはいけない。 「何もしない」と並べて見ると、結論はかなり冷静になる。同期間の買い持ちの各段リターン平均は+107.4%で、戦略の段リターン中央値は+12.3%にすぎない;2020年初頭から2021年初頭のような一方向上昇の段に切ったときだけ、+358.1%という突出した結果を出した。言い換えれば、この戦略はトレンドが順調なときには明らかに先行する可能性があるが、普通の分割では、その中央値のパフォーマンスは「保有より良い」という判断を支持しない。読者が最も注目すべき2つの数字は、段リターン中央値+12.3%と最大ドローダウン50.2%だ:前者は典型的な分割でどれだけ得られるかを、後者はそれらのリターンのためにどれだけの口座変動を耐えなければならないかを示す。 その弱点も明確だ。トレンドフォローが最も恐れるのはレンジ相場と低ボラティリティだ:雲帯やMACD、CMFのようなフィルター条件は方向が繰り返すときに遅行シグナルを出しやすく、確認した時点では価格はすでに一定幅動いており、その後のドローダウンで退出がトリガーされ、連続的な小さな損失が形成される。最悪段は2021年初頭から2022年中ごろをカバーし、ちょうど高値圏の転換と下降トレンドを経験しており、段リターン-44.9%、ドローダウン50.2%は、トレンド転換と反復的な値動きの下でのストレステストだ。パラメータ感度も潜在的なリスクだ:速い/遅い移動平均、シグナル線、CMF期間、雲帯期間が少し変わるだけで、シグナル密度と退出タイミングが変わる。 方法上、さらに2点を説明しなければならない。第一に、この90回のバックテストは同一データの90の異なる分割であり、90の独立サンプルではない。分割同士は相場を共有しており、統計的に90回の独立実験として扱うことはできない。第二に、macd_params_fast_12、macd_params_slow_26、macd_params_signal_9、cmf_period_20、ichimoku_periods_9_26_52というパラメータ群は原文に記載がなく、業界慣行に従って補填したもので、それ以外は原文を踏襲した;言い換えれば、パラメータの出所自体に不確実性があり、結論はパラメータ値に敏感だ。ランダムシードはデータベースに保存済みで、同じseedで同じ90回の分割を再現できるが、これは分割の再現性を保証するだけで、戦略が将来有効であることを意味しない。 本内容は歴史データの再現検証であり、投資助言を構成しない。本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 61 期間が利益 · 中央値 +12.3%

90通りの切り方で49回のみ利益、最深ドローダウン38.6%
BTCUSDT · 1h · 2026-10-28
この戦略は安定して利益を生み出す機械ではなく、少数のセグメントに依存して食べている戦略だ。90回のバックテストで49セグメントが利益となり、セグメント収益の中央値は+1.1%にとどまり、90セグメントのうち最も深いドローダウンは38.6%だった。利益セグメント数は半分近くで、一見悪くなさそうに見える。しかし収益分布を広げてみると、結論ははるかに慎重になる。 まず重要な数字を並べる。90セグメントのバックテストで、セグメント収益の中央値+1.1%、最高+101.2%、最低-25.7%、最深ドローダウン38.6%、強制決済0セグメント。最良のセグメントは2023-09-01から2024-03-05で、セグメント収益+101.2%、そのセグメント自体のドローダウン9.9%;最悪のセグメントは2024-03-05から2024-08-21で、セグメント収益-25.7%、そのセグメントのドローダウン30.3%。1取引あたり平均利益$3,137、1取引あたり平均損失$1,678。同期間の“buy and hold”は何も取引せず、各セグメント収益の平均は+29.3%。これらの数字を並べると一つのことが分かる。利益は均等に分布しておらず、ごく少数の強いトレンドのセグメントに引き上げられており、大多数のセグメントの収益は何もしない場合を大きく下回る。 何に賭けているのか。中心仮説は、モメンタムが一度形成されれば継続するというものだ。戦略はモメンタム信号をスキャンし、トレンド開始後に介入し、少数の大きな相場で多数の小さな損失をカバーすることを期待する。勝率ではなく損益比に依存している。1取引あたり平均利益$3,137は平均損失$1,678より明らかに高く、49/90セグメントの利益にとどまっても、大きなセグメントが十分大きければ総勘定はプラスになり得る。逆に、大きなセグメントが来なければ、このロジックは支えを失う。 弱点はレンジ相場と低ボラティリティ環境で最もはっきりする。モメンタム信号がレンジ内で反復すると上下に何度も途切れ、“継続”仮説が無効になり、損失セグメントが集中しやすくなる。最悪セグメント-25.7%はセグメント内ドローダウン30.3%に対応し、ゆっくり負けるのではなく、トレンド反転時に素早く吐き出すことを示す。パラメータ感度も潜在的なリスクだ。interval、速い/遅い移動平均期間、RSI期間と売られ過ぎ閾値の値は原文に示されておらず、業界慣行に従って埋められている。別の値の組に変えれば、49/90という比率は十分に大きく変わり得る。 読者が最も判断しやすいのは二つの数字だ。第一は、セグメント収益の中央値+1.1%と最高+101.2%の巨大な落差である。同じデータを90通りの切り方に変えると、結論は“ほとんど稼げない”から“単一セグメントで3桁パーセント”まで飛び得る。これは過剰適合の典型的なシグナルであり、切り方を変えれば結論は逆転する。第二は最深ドローダウン38.6%である。その+101.2%を得るには、まず4割近いドローダウンに耐えられなければならない。さらに“buy and hold”の各セグメント平均+29.3%と比べると、戦略の中央値は+1.1%にすぎず、大多数の切り方では“持ったまま何もしない”を上回っていない。 方法の限界を説明する必要がある。90回のバックテストは同じデータの90通りの切り方(15ラウンド×6セグメント、ウィンドウ境界をランダムに揺らす)であり、90個の独立サンプルではない。統計的には90回の独立試行として扱えない。乱数シードはDBに保存済みで、分割は再現可能だが、上記5つのパラメータ値の出所は原文になく、この部分は再現できない。サンプル区間と再現されていないパラメータ感度は読者自身が確認すべきだ。本内容は過去データの再現検証であり、投資助言を構成しない。本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 49 期間が利益 · 中央値 +1.1%

90回の分割中54回が利益、中央値+4.1%だが最大ドローダウン32.0%
BTCUSDT · 15m · 2026-10-27
構造ブレイクアウト順張り戦略を BTCUSDT 15分足で90回の分割バックテストにかけた。54セグメントが利益、36セグメントが損失、セグメント収益の中央値 +4.1%、90セグメントの中で最も深いドローダウンは 32.0% で、全期間を通じて清算は発生しなかった。全体像は「多くのセグメントでは小さく稼ぎ、少数のセグメントが成否を決める」であり、典型的なトレンドフォロー型戦略の形で、毎月安定して成果を出せるタイプではない。 極端値を並べるとより明確になる。最良のセグメントは第1ラウンド第2セグメントで、セグメント収益 +37.1%、そのセグメント内の最深ドローダウン 19.0%。最悪のセグメントは第1ラウンド第6セグメントで、セグメント収益 -25.8%、そのセグメント内の最深ドローダウン 31.8%。「何もしない」場合と比べると、同期間に単純に当該銘柄を保有した各セグメント収益の平均は -3.7% で、戦略のセグメント収益中央値は +4.1% であり、この歴史区間では確かに保有を上回った。ただし基準は明確にしておく必要がある。片側は中央値、片側は平均値を取っており、区間全体は下方向に偏っていた。トレンド戦略は下落相場では自然に有利になるため、この比較をそのまま外挿することはできない。 結局何を賭けているのか。一言でいえば、価格が重要な構造水準を突破した後にトレンドが継続することを賭けている。移動平均線の方向がロング/ショートをフィルタし、ADX がボラティリティのない時間帯をふるい落とし、実際に収益に寄与するのは少数の一方向トレンドのセグメントである。証拠は1取引あたりの金額にある。1取引あたり平均利益 $566、平均損失 $1,351 —— 勝つときはあまり稼げず、負けるときはより多く負ける。高勝率ではなく、利益セグメント内で連続して当てることが合計を押し戻している。したがって、これが機能するかどうかを判断する核心は勝率ではなく、この歴史区間に十分な一方向トレンドのセグメントがあったかどうかである。 弱点もそれに伴って現れる。最悪セグメント -25.8%、セグメント内ドローダウン 31.8% は、すでに90セグメント中の最深ドローダウン 32.0% とほぼ等しく、極端なリスクが均等に分散されるのではなく単一ウィンドウに高度に集中していることを示す。ブレイクアウト系のロジックはレンジ相場や低ボラティリティ環境で最も苦しい。価格が構造水準を何度も行き来し、ストップロスが掃かれ、ADX がしきい値付近で往復し、シグナル品質が急落する。さらに、1取引あたり平均損失額が平均利益額を明確に上回る構造が重なるため、数回の連続したダマシのブレイクアウトだけで、以前のセグメントで積み上げた利益を飲み込むのに十分である。パラメータが敏感であるほど、この失敗は別の相場に切り替えた後に現れやすい。 方法の限界は明確に述べなければならない。90回のバックテストは90個の独立サンプルではなく、同一データの90通りの分割である。履歴を6個の重複しないウィンドウに切り、15ラウンド繰り返し、ウィンドウ境界をランダムに揺らし、ランダムシードは保存済みで、誰でも同じ seed を使えば完全に同じ分割を再現できる。したがって「54/90 が利益」は分割の頑健性を測るものであり、戦略が90の異なる市場でどう振る舞うかを示すものではない。パラメータについては、donchian_period 20、ma_period 200、adx_period 14、adx_threshold 20、ストップロス 2%、2R/3R 利確といった値は原文には示されておらず、業界慣行に従って補ったもので、パラメータ感度は検証されておらず、結論はパラメータ変更で反転する可能性がある。サンプル区間外のパフォーマンス、およびコストとスリッページ部分は、今回は別途再現していない。 注視するなら三つの数字を見るべきだ。利益セグメント比率 54/90 は、ほとんどの時間は利益を生む状態にないことを示す。最悪セグメント -25.8% と最深ドローダウン 32.0% の関係は、テールリスクがどこに隠れているかを示す。1取引あたり平均利益 $566 対平均損失 $1,351 は、何で生き残り、何に引きずり倒されるかを示す。本内容は歴史データの再現検証であり、投資助言を構成しない。本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 54 期間が利益 · 中央値 +4.1%

90通りの切法で63回利益、中央値+6.1%だがドローダウンは20%近い
BTCUSDT · 5m · 2026-10-26
この「Liquidity Sweep Reversal」は、90通りの異なる切法で同時期の「何もしない」保有を上回ったが、優位性は厚くなく、ドローダウンも小さくない。一言でいえば、小さく稼げるが大きなドローダウンに耐える必要がある戦略であり、低リスクなツールではない。 数字をはっきりさせると、90回のバックテストで63段が利益、段収益中央値+6.1%、最高+23.4%、最低-11.1%、最大ドローダウン19.9%、0段の強制清算;1取引あたり平均利益$462、平均損失$250で、損益比は悪くない。同時期に単純に当該銘柄を保有した場合の各段の収益平均は+4.2%。最良の段は2026-06-27から2026-08-02で、段収益+23.4%、その段の最大ドローダウンはわずか5.8%;最悪の段は2026-08-09から2026-09-08で、段収益-11.1%、その段の最大ドローダウンは19.2%。注意すべきは、この90回は90個の独立サンプルではなく、同じBTCUSDT 5分足データの90通りの切法である——15ラウンド、各ラウンド6個の重複しないウィンドウ、各ラウンドで境界をランダムに揺らし、乱数シードは保存済みで、同じseedから完全に同じ90通りの分割を再現できる。 何に賭けているのか?価格が前高・前低のような重要な流動性水準を突破するとき、多くの場合それは真のブレイクではなく、一連のストップロスを掃ってから戻る動きである。戦略が稼ぐのは「掃蕩後に価格がレンジへ回帰する」差分であり、核心仮説は偽ブレイク後の平均回帰が優勢になるというものだ。これは、明確な流動性水準があり、スイープが起きる相場を好むことにもつながる。 弱点も同じくらい明確だ。相場が本当に一方向トレンドを形成し、掃蕩後に戻らず継続する場合、反転仮説は失効する;レンジ相場で繰り返される小幅な偽ブレイクは連続的な小損失を生む。最悪段は-11.1%だが、その段のドローダウンは19.2%に達しており、損失段ではドローダウンが明らかに累積することを示す。読者が本当に見るべきは段収益ではなくドローダウンだ。もう一つの敏感点はパラメータである:donchian_periodとstopPercentは原文に示されておらず、業界慣例に従って埋めたもので、パラメータを変えると最良段+23.4%と最悪段-11.1%の幅がさらに広がる可能性があり、ここが最も警戒すべき点である。 さらに正直な限界が二点ある。第一に、90通りの切法は90個の独立サンプルではなく、同じデータで最良段は23.4%稼ぎ、最悪段は11.1%失う。これは結論が「どの日から数えるか」にかなり敏感であることを示す。第二に、段収益中央値+6.1%と、保有の各段平均+4.2%は口径が完全には一致しない(一方は中央値、他方は平均値)ため、比較はおおよその方向を見るだけにとどまる。サンプル区間とパラメータの出所はこの再現検証の二つの硬い制約であり、結論は方向参考にすぎない。 本内容は歴史データの再現検証であり、投資助言を構成しない。本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 63 期間が利益 · 中央値 +6.1%

90回の分割で55回利益、中央値 +1.3% はバイ・アンド・ホールドに及ばず
BTCUSDT · 1h · 2026-10-25
BTCUSDT 1h における Multi-Factor Trend Resonance Score の90回分割バックテストでは、55分割が利益、0分割が強制決済(爆倉)となり、分割ごとのリターン中央値は +1.3%、最大ドローダウンは 15.6% でした。同期間のバイ・アンド・ホールドの分割ごとの平均リターンは +29.6% であり、つまりこのデータ上では「何もしないこと」に勝てていません。まずバックテストの規模を明確にします。90回は90個の独立サンプルではなく、同じ履歴を6個の重複しないウィンドウに分割し、15ラウンド繰り返してウィンドウ境界をランダムに揺らし、90通りの分割方法を得たものです。ランダムシードは記録されており、同じ seed で完全に同じ90回の分割を再現できます。分割リターンは各バックテスト区間の生の総リターンで、それ自体には何の換算もしていません。中央値 +1.3%、最高 +25.8% は 2023-09-01 から 2024-03-27 の区間に現れ、その区間自体の最大ドローダウンは 7.3% でした。最低 -8.5% は 2025-08-25 から 2026-03-01 に現れ、その区間の最大ドローダウンは 13.0% でした。90分割のうち55分割が利益で、1取引あたり平均利益は 829 USD、1取引あたり平均損失は 430 USD、強制決済となった区間はありませんでした。何に賭けているのか?中心仮説は一文だけです。トレンドは一度形成されれば継続する。いわゆる多因子共鳴とは、本質的に複数のトレンド系指標が同時に同方向のシグナルを出した場合にのみポジションを開くことを要求し、一致性で偽のブレイクアウトを濾過し、一方向相場の中段を稼ぐものです。これがリターンの形を説明します。最良の区間 +25.8% はトレンドが滑らかな区間に現れ、最悪の区間は 8.5% の損失ながら区間内ドローダウンが 13.0% もあり、トレンド転換点でも繰り返し損切りを食らうことを示しています。弱みもここにあります。55/90 は35通りの分割方法では儲からないという意味で、4割近くに達します。中央値が +1.3% しかないことは、多くの区間がわずかな利益にとどまり、全体の結果が少数の区間によって引き上げられていることを示します。機能しなくなる条件は比較的明確です。レンジ相場では複数のトレンド指標が繰り返し同方向を示しては急速に反転し、共鳴シグナルが連続損切りに変わります。低ボラティリティ環境ではトレンド強度の閾値が発動しにくく、ポジションが長期間空回りします。さらにパラメータに非常に敏感です。原文は interval、短期/長期移動平均の期間、ADX の期間と閾値、score 閾値、1取引あたりのリスク比率など7つのパラメータを示しておらず、これらは業界慣行に従って補完したものです。別の値にすれば結論が変わる可能性があります。1取引あたりの損益比は約 1.9:1 で悪くなさそうですが、勝率に依存しており、勝率が少し低下すると全体がマイナスに転じます。二つの数字だけを見るなら、一つは分割リターン中央値 +1.3% 対バイ・アンド・ホールド +29.6% で、これが最も直接的な答えです。つまり「何もせず持っていること」を上回っていません。もう一つは 55/90 の利益区間比率と最大ドローダウン 15.6% で、リターン分布が偏っており、安定した小さな積み上げではなく少数の相場が主要な結果を貢献していることを示します。最高 +25.8% と最低 -8.5% の幅も、分割方法を変えれば結論が揺れることを思い出させます。正直な限界:以上は分割対象のその履歴のみを対象としています。90回のバックテストは同じデータを共有し互いに高度に相関しているため、90回の独立検証としては扱えません。7つの主要パラメータは原文由来ではなく慣行で補ったもので、この部分は再現されていません。本内容は履歴データの再現検証であり、投資助言を構成しません。本プラットフォームは推奨、格付け、ランキングを行いません。
15×6=90 期間 · 90 期間中 55 期間が利益 · 中央値 +1.3%

90通りの分割法で60セグメントが利益、最大ドローダウン51.4%
BTCUSDT · 1d · 2026-10-24
CCI Dynamic Period Trend-Following Breakoutの90通りの分割によるバックテストでは、多くの分割で正のセグメント収益を得られるものの、収益はトレンドの継続に大きく依存し、比較対照からはバイ・アンド・ホールドを上回る証拠は示されていない。 この90回のバックテストは90個の独立サンプルではなく、同一のBTCUSDT 1d履歴データを6つの重複しないウィンドウに分割し、15ラウンド繰り返して得たものである。セグメント収益の中央値は+13.9%、最高は+183.1%、最低は-36.4%;90セグメント全体での最大ドローダウンは51.4%、利益セグメントは60/90、清算セグメントは0。最良セグメントは第5ラウンド第1セグメント 2020-01-01 → 2021-03-12で、セグメント収益+183.1%、当該セグメントの最大ドローダウン27.6%;最悪セグメントは第12ラウンド第2セグメント 2021-05-04 → 2022-06-12で、セグメント収益-36.4%、当該セグメントの最大ドローダウン48.5%。1取引あたり平均利益は$9,363、1取引あたり平均損失は$3,658で、いずれも金額ベース。同期間のバイ・アンド・ホールドの各セグメント収益平均は+105.5%。 これは、トレンドがいったん形成されれば継続することを賭けている。CCIの動的期間で順張りブレイクアウトを識別し、トレンド開始後に追随してエントリーする。トレンドが滑らかなとき、このロジックは比較的大きなセグメント収益を積み上げられる;弱点も同じところにある——レンジ相場、低ボラティリティ環境、またはトレンド反転に入ると、ブレイクアウトシグナルは繰り返し発生しやすく、ストップロスと退出が遅れる可能性がある。最悪セグメントは持続的下落と反転局面で-36.4%、当該セグメントの最大ドローダウン48.5%を記録し、全サンプルの最大ドローダウンは51.4%に達した。これは利益セグメント数だけを見るのでは不十分であり、保有過程のドローダウンコストが高いことを示す。 読者が判断する上で最も重要な数字は、第一に利益セグメント60/90である。これは多くの分割で正の収益がある一方、なお30セグメントが損失であり、戦略が安定的な出力ではないことを示す。第二に、セグメント収益の中央値+13.9%、最高+183.1%、最低-36.4%を並べて見ることである。同じデータでも分割方法を変えると、結果は大幅利益から明確な損失まであり得る。最良セグメントを常態と見なすことはできず、これはウィンドウ感度が強いという強いシグナルである。さらにバイ・アンド・ホールドの各セグメント収益平均+105.5%と比較すると、戦略の中央値セグメント収益は明らかに低く、読者がまず問うべきは、それが何もしないことを実際に上回っているかどうかである。1取引あたり平均利益が平均損失より高いことは金額ベースにすぎず、勝率、取引頻度、ドローダウン情報の代わりにはならない。 限界は明確に述べる必要がある。cci_period、cci_long_exit_level、cci_short_exit_level、stop_percentは原文に記載がなく、業界慣例に従って補填したもので、その他は原文をそのまま用いている。したがって結果にはパラメータ値に対する未知の感度がある;厳密に言えば、これは完全な再現ではない。ランダムシードはデータベースに保存済みで、90回の分割は再現可能だが、依然として同一の履歴データの異なる分割であり、90個の独立した市場サンプルとしては扱えない;対象銘柄と時間枠も所定の範囲に限られる。 本内容は履歴データの再現検証であり、投資助言を構成しない。本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 60 期間が利益 · 中央値 +13.9%

90区間中51区間が利益、区間リターン中央値+1.8%は保有平均を下回る
BTCUSDT · 1h · 2026-10-23
この「Bitcoin Institutional Structure Pullback Strategy」を BTCUSDT 1h 上で90通りに区切ってバックテストした結果、51区間が利益、0区間が破綻で、区間リターン中央値は +1.8% だった。結論はこうだ。稼げはするが、稼ぎは非常に薄く、この履歴では「何もしない」に勝てなかった。 まず重要な数字を整理する。90回のバックテスト(同一データの90通りの異なる区切りであり、90個の独立サンプルではない)では、区間リターン中央値 +1.8%、最高 +17.5%、最低 -13.0%、90区間中の最深ドローダウンは 20.3% だった。最良の区間は 2023-09-01 から 2024-03-05 で、区間リターン +17.5%、その区間内の最深ドローダウン 9.2%。最悪の区間は 2024-10-29 から 2025-03-12 で、区間リターン -13.0%、その区間内の最深ドローダウン 19.6%。1取引あたり平均利益は $544、平均損失は $828。同期間の「Buy and Hold」ベンチマークは各区間の平均 +30.1% だった。 何に賭けているのか。一言で言えば、価格が前回高値や Fibonacci リトレースメントといった「機関構造水準」まで戻した後、元のトレンドが継続するかに賭けている。この仮定がリターンの形を直接決めている。1取引あたり平均損失($828)が平均利益($544)より大きいのは、1回の大勝ちに頼らず、勝率と少数の強いトレンド区間で全体を引き上げる設計だからだ。中央値 +1.8% と最高 +17.5% の差がこれほど大きいことも、リターンが少数の区間に高度に集中し、大半の区間は小さな利益か小さな損失で終わることを示している。 弱点はどこか。第一に、レンジ相場と低ボラティリティ相場。構造水準で繰り返しダマシのブレイクが起きると、ストップロスが連続で発動し、そもそも1取引あたり損失が利益より大きいため、数回の連敗でそれまで積み上げた利益を食いつぶす。第二に、トレンド反転の区間。90区間中の最深ドローダウン 20.3% が、最悪区間の区間内ドローダウン 19.6% とほぼ重なることは、リスクが均等に分布しているのではなく、トレンドが反転する一度に集中していることを示す。第三にパラメータ感度。区間リターンが -13.0% から +17.5% まで振れるということは、区切り方やパラメータ一式を変えれば結論が逆になり得るということだ。 最も注視すべき数字は二つ。一つは利益区間 51/90 で、半分をわずかに上回る程度であり、ほとんどの場合ぎりぎり損をしないだけであることを示す。もう一つは区間リターン中央値 +1.8% 対 Buy and Hold 平均 +30.1% だ。後者こそ読者が最も知るべきことである。この戦略がこの履歴で主に提供するのはリターンではなくドローダウン抑制であり、その代償として大量の保有リターンを放棄している。さらに限界も明記する。donchian_period、fib_levels、adx_filter_threshold、risk_percent、stopPercent の五つのパラメータは原文に記載がなく、業界慣例に従って補完したもので、それ以外は原文どおりである。90回のバックテストは同一データの90通りの分割であり(ランダムシードは保存済みで再現可能)、サンプル期間とパラメータ値の両方が結論に影響する。この部分は独立したサンプル外での再現は行っていない。 本内容は履歴データの再現検証であり、投資助言を構成しない。本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 51 期間が利益 · 中央値 +1.8%

90 通りの分割で 47 セグメントが利益、1 取引あたりの損失は利益の 2 倍
BTCUSDT · 15m · 2026-10-22
BTCUSDT 15分足での VWAP Band Mean Reversion(Approx.)の実測結論は、次のように要約できる。大多数の分割では小幅なプラス収益が得られるが、結果は分割方法に敏感で、1回の損失は1回の利益より明らかに大きい。90セグメントのバックテストでは47セグメントが利益となり、セグメント収益の中央値は +1.9%、最高は +33.7%、最低は −17.6%、90セグメント全体で最も深いドローダウンは 22.3% で、清算されたセグメントはなかった。 まず読者が最も気にする問いに答える:それは「何もしない」に勝ったのか。同期間のBuy-and-Holdの各セグメント収益の平均は −3.0% であったのに対し、戦略のセグメント収益中央値は +1.9% だった。ここでの中央値と平均値は厳密に同一の基準ではないが、方向性の差は十分に明白であり、少なくともこのデータでは、タイミングを取って入る収益分布の方がずっと保有し続けるより上に位置している。ただし、優位性の源泉は非常に集中している:中央値 +1.9% は半数のセグメントがゼロをわずかに上回る位置にあることを意味し、全体を実際に押し上げているのは少数のセグメントである。最良は第13ラウンド第5セグメント(2026-06-04 から 2026-08-08)で、セグメント収益 +33.7%、当該セグメントの最深ドローダウンはわずか 6.5% だった。最悪は第3ラウンド第2セグメント(2025-11-06 から 2026-02-02)で、セグメント収益 −17.6%、最深ドローダウン 22.3% だった。損失は集中的に爆発する形で発生しており、均等に染み出るものではない。 この戦略の性質をよりよく示すのは2つの数字である:利益セグメント 47/90、そして1取引あたりの平均利益 $350 対 1取引あたりの平均損失 $718。前者は、利益を出している時間が半分よりやや長いだけであることを示す。後者は、その収益構造が「小さく勝ち、大きく負ける」こと、すなわち各損失額が各利益額の2倍超であり、高い的中率か少数の滑らかな相場で補わなければならないことを示す。これはちょうど中核仮説にも対応している:価格が VWAP バンド(または Bollinger Band の端)から乖離した後、中心へ回帰する。つまり、平均回帰が統計的に優勢であることに賭けている。 では、どういう場合に機能しなくなるのか。価格が戻らず、一方向に動き続ける場合である。トレンド相場では価格が長時間バンドの片側に貼り付いて推移し、回帰シグナルが連続して発火し、連続してストップアウトされる。これこそが $718 という平均損失の由来である。一方、ボラティリティが収縮し、価格が VWAP の周りで何度も揉み合うレンジでは、シグナルは頻繁に発火するが毎回の値幅は小さく、摩擦を差し引くと残りは限られる。言い換えれば、「幅のある往復」が必要であり、「一方向で戻らない」状態と「狭いレンジでもみ合う」状態を最も恐れる。最悪セグメントの 22.3% のドローダウンは、前者の状態のコストである。 方法について3点は明確にしておかなければならない。第一に、90回のバックテストは90個の独立サンプルではなく、同じ履歴を6個の重複しないウィンドウに切り、ウィンドウ境界をランダムに揺らして15ラウンド繰り返して得られた90通りの分割である。乱数シードは固定されており、同じ seed を使えば誰でも完全に同一の90回の分割を再現できる。したがって 47/90 は結論が分割方法に対して頑健かどうかを測るものであり、戦略の真の勝率として読んではならない。第二に、bb_period、bb_stddev、ma_period の3つのパラメータは原文に示されておらず、業界慣行に従って埋めたものである。今回はパラメータスイープを行っていないため、+1.9% の中央値収益がたまたま比較的良い値に当たっただけかどうかは判断できない。第三に、サンプルは BTCUSDT 15分足という1銘柄・1時間足のみを対象としており、区間長も限られ、クロス銘柄・クロスタイムフレームの再現は行っていない。 本内容は歴史データに基づく再現検証であり、投資助言を構成せず、本プラットフォームは推奨・格付け・ランキングを行わない。
15×6=90 期間 · 90 期間中 47 期間が利益 · 中央値 +1.9%

90回の切り方で42回利益、中央値-0.7%は保有ベンチマーク+6.1%を下回る
BTCUSDT · 1m · 2026-10-21
EMA200 Structure Breakout + FVG はこのデータ上で最も基本的な関門を突破できなかった。90通りの異なる切り方のうち利益は42回のみで、セグメント収益の中央値は-0.7%——適当に1セグメント切ってバックテストすると、最も起こりやすい結果は小さな利益ではなく小さな損失だ。出せる最良の成績は単一セグメント+18.1%だが、それは分布の右裾であり、通常の状態ではない。 まず事実を明確にしておく。この90セグメントは同じ BTCUSDT 1m データに由来し、15ラウンド、各ラウンド6つの重複しないウィンドウで、ウィンドウ境界だけを揺らしている。したがって90個の独立サンプルではなく、有効サンプルサイズは90よりはるかに小さく、「同じ相場の異なる切り方」として理解する必要がある。セグメント収益(各セグメントの元の総収益)の中央値は-0.7%、最高は+18.1%、最低は-7.2%、90セグメントの中で最も深いドローダウンは10.4%、清算は0セグメント。同期間の「バイ・アンド・ホールド」ベンチマークの各セグメント収益平均は+6.1%——何もしなくても、平均1セグメントで得られるものはこの戦略の中央値よりはるかに高く、その大半のセグメントよりも高い。これが読者が最初に知るべきことだ。このデータ上で、それは「持ったまま動かない」に勝てていない。 それは結局何に賭けているのか。一言で言えば、価格が EMA200 付近で構造ブレイクアウトを完了した後もトレンドが継続し、FVG ギャップのリテストが低リスクの二度目の乗車点になることに賭けている。損益構造はこの仮説を裏付ける——1取引あたり平均利益は332ドル、平均損失は51ドルで、1回の勝ちで数回の負けを覆える。つまり全収益は少数の大きな勝ち取引に支えられ、それ以外の時間は小さな負けを繰り返している。これはトレンドフォロー型ロジックの典型形態であり、それ自体は欠陥ではない。代償は勝率が低く、連敗セグメントが長く、口座曲線が大半の時間美しくないことだ。 弱点はこの形態の裏側にある。中央値が負なのに最高セグメントが+18.1%に達するのは、結果が、切り取ったセグメントの中にスムーズな片方向トレンドがあるかどうかに大きく依存することを意味する。レンジ相場や低ボラティリティ区間に入ると、ブレイクアウトは頻繁に失敗し、FVG リテストは「押し目買い」から「高値追いで捕まる」に変わり、小さな損失が積み重なってセグメント収益はゼロ未満に押し下げられる。最悪セグメント-7.2%が同時に最深ドローダウン10.4%をフルで食らうのは、まさにこの状況の写し絵だ。したがって、パラメータ感度よりも相場タイプへの感度が高い。トレンド区間では利益を増幅でき、横ばい区間では消耗し続け、サンプル内でこの2つの相場がそれぞれどれだけを占めるかが、あなたが見るのが+18.1%か-0.7%かを直接決める。 方法の限界を説明しなければならない。原文は全パラメータを与えていない。interval の原文は2mで、今回は最も近い1mを採用した。position.value と stopPercent は業界慣例に従って埋めた。ポジションは50000から100000のフルポジション基準に修正した。つまり、今回の再現は「このロジックを合理的なパラメータ群の下で実行した場合のパフォーマンス」であり、原文の設定の正確な複製ではない。ストップ位置とポジションサイズは結果に大きく影響し、値を変えれば結論が変わる可能性がある。サンプル期間自体も限られており、90通りの切り方は同じ歴史区間を共有しているため、クロスマーケットやクロスサイクルの証拠として扱うことはできない。 本内容は過去データの再現検証であり、投資助言を構成しない。本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 42 期間が利益 · 中央値 -0.7%

90通りの分割で64回が利益、中央値+4.2%でも保有+30.7%には勝てず
BTCUSDT · 1h · 2026-10-20
まず結論から言う:この RSI Bullish Divergence Breakout は90回のバックテスト中64セグメントが利益で、安定性は見苦しくない。しかし何もしないことには勝てていない——同期間の買い持ちの各セグメント利益平均は+30.7%で、戦略のセグメント利益中央値は+4.2%しかない。2つの数字は口径が異なり、片方は平均、片方は中央値だが、差は十分大きい:ほとんどの分割方法で、この頻繁に売買するルールのリターンは、ずっと保有する場合を大きく下回る。 90セグメントを広げて見ると、セグメント利益中央値は+4.2%、最良セグメントは+46.0%(第5ラウンド第1セグメント、2023-09-01 から 2024-04-12、当該セグメント自体の最大ドローダウンは9.9%)、最悪セグメントは-22.7%(第6ラウンド第5セグメント、2025-08-27 から 2026-02-28、当該セグメントの最大ドローダウンは26.6%)、90セグメント中の最大ドローダウンは26.6%、強制決済は0セグメント。中央値と最高値の落差は、利益が各セグメントに均等に配分されているのではなく、少数のトレンドセグメントが主要部分を貢献し、大多数のセグメントは小さく勝つか小さく負けるだけであることを示す。 さらに見る価値があるのは1トレード単位:平均利益$660、平均損失$650で、両者はほぼ同じ。利益は損益比で稼いでおらず、勝率で稼いでいる——勝つ回数が負ける回数より少し多く、コストを差し引くと薄い層だけが残る。戦略ロジックに対応させると、これは「売られ過ぎの末端のダイバージェンスが上方向のブレイクアウトに転化する」ことに賭けている:価格が新安値を更新してもRSIが新安値を更新しない場合を下落勢の衰竭と見なし、さらにブレイクアウトシグナルを待ってエントリーする。したがって本当に賭けているのは反転後の継続であり、相場が比較的きれいな上昇を一段提供して初めて、このルールは満足に食べられる。 弱点と強みは同じ場所から来る。レンジ相場では偽ブレイクアウトが密集し、ダイバージェンスは連続して現れては連続して失敗する。損益がほぼ1:1ということは緩衝材がないということで、何度か連続で外すと前の利益を吐き出してしまい、最悪セグメント-22.7%と26.6%のドローダウンはまさにこの形である。低ボラティリティ、狭いレンジの保ち合いも同様に不利で、ブレイクアウトシグナルはノイズに退化しやすい。またパラメータに非常に敏感:元の設定で複数のエントリーシグナルをANDで接続すると、最初の800本のbar内で取引はゼロ、ORに変更して初めて30筆が発生した——取引回数がこの程度に少ないと、どこか一つの閾値を微調整するだけで、セグメント全体の結果がまったく別の顔になり得る。 方法上の限界も明確に述べる必要がある。この90回は90個の独立サンプルではなく、同一データを6つの非重複ウィンドウに切り、境界のジッターを15ラウンド繰り返して得た90通りの分割方法であり、互いに高度に相関しており、90回の独立検証として読むことはできない。rsi_period、rsi_oversold、breakout_lookback、stop_percent、rsi_exit_level の各パラメータは原文に記載がなく、業界慣例に従って入力したものであるため、結論はこのパラメータ群とこの歴史期間に対してのみ成立し、別の値の組では結果がまったく異なる可能性がある。分割に用いた乱数シードは保存済みで、同じシードから完全に同じ90通りの分割を再現できる。 問題を最もよく説明する2つの数字:1つは利益セグメント64/90——大多数の分割方法が正の結果を出し、ランダムノイズとは違う;もう1つはセグメント利益中央値+4.2%対買い持ち平均+30.7%——この「ほとんどの場合に正」という安定性の代償は、大きなトレンドの利益を譲り渡すことである。前者はそれが信頼できるかを答え、後者は保有の代わりに使うのが割に合うかを答える。$660対$650の1トレード損益も同様に注視すべきだ:勝率が数ポイント落ちれば、構造は微益から微損に反転する。本内容は歴史データの再現検証であり、投資助言を構成しない。本プラットフォームは推奨、評級、ランキングを行わない。
15×6=90 期間 · 90 期間中 64 期間が利益 · 中央値 +4.2%

90区間の実測で利益は29区間のみ、区間リターン中央値-11.8%で保有に劣後
BTCUSDT · 15m · 2026-10-19
トレンドライン・ブレイクアウト・モメンタム戦略をBTCUSDTの15分足で90回に分割してバックテストした結果、29区間が利益、区間リターン中央値は-11.8%だった。同期間の「バイ・アンド・ホールド」の各区間リターン平均は-3.3%だった。つまり、このデータにおいてこの戦略は何もしないことに勝てなかった。 まず全体分布を見る。90区間の区間リターン中央値は-11.8%、最良区間は+23.7%、最悪区間は-32.2%だった。すべての分割のうち最も深いドローダウンは36.2%で、清算は発生しなかった。最良区間は第6ラウンド第6区間に現れ、区間リターン+23.7%、その区間のドローダウンは8.3%だった。最悪区間は第4ラウンド第2区間で、区間リターン-32.2%、その区間のドローダウンは35.8%で、区間内ドローダウンはその区間の総損失よりもわずかに大きかった。これは、一度の極端な相場で突き抜かれたのではなく、じわじわと削られたことを示している。 単一取引の構造を見ると、平均利益は$1,264で、平均損失$1,022を上回った。この形はトレンドフォローの典型的な骨格を示している。すなわち、少数の大きな勝ち取引で、より多数の負け取引をカバーする。それが賭けていることは一文で言える。ブレイクアウトが起きれば、モメンタムはしばらく続く。問題は、29/90という利益区間比率が示すように、ほとんどの分割でその継続が現れないか、現れるのが遅すぎて、ポジションが先にストップロスで外されてしまうことだ。 弱点もここにある。15分足ではだましブレイクアウトの密度が高く、相場がレンジ入りしてボラティリティが収縮すると、ブレイクアウトのシグナルが連続して失敗し、ストップロスが繰り返し作動する。また、この種の戦略のリターンは少数の滑らかな一方向相場に大きく依存しており、サンプル期間にたまたまそうした相場がなければ、区間全体のリターンはマイナスになる。最悪区間の-32.2%と35.8%の区間内ドローダウンは、そうした環境の写し絵だ。さらにパラメータにも敏感で、ブレイクアウトの参照期間やストップロス率が少し変わるだけで、シグナル密度や損益構造も変わり、同じロジックでもパラメータを変えれば別の曲線になり得る。 限界を明確にしなければならない。この90回は90個の独立サンプルではない。同一データを6個の重複しないウィンドウに分割し、15ラウンド繰り返し、ウィンドウ境界を揺らして得た90通りの分割である。分割が変われば結論も変わり得る。中央値-11.8%と最高+23.7%の落差は、この不安定さを直接表している。さらに重要なのは、戦略原文にパラメータが示されておらず、interval、donchian_period、pivot_bars、rsi_period、rsi_threshold、ma_period_fast、ma_period_slow、stop_percentはいずれも業界慣行に従って埋めたということだ。この部分の再現は、元戦略の実際のパフォーマンスと等しくない。サンプル期間は2025年10月から2026年10月に集中しており、単一銘柄・単一時間軸で、他の市場状態もカバーしていない。 読者が最も注目すべき2つの数値。利益区間29/90は、大半の時間で稼いでいないことを示す。区間リターン中央値-11.8%対バイ・アンド・ホールド平均-3.3%は、成績が平凡だった分割においても、持ち続けることに勝てなかったことを示す。最大ドローダウン36.2%は、「最大でどれだけ負けたか」への答えだ。 本内容は履歴データの再現検証であり、投資助言を構成しない。本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 29 期間が利益 · 中央値 -11.8%

90区分中64区分が利益、中央値セグメント収益は依然として保有平均を下回る
BTCUSDT · 1h · 2026-10-18
結論から言うと、価格-出来高乖離回帰システムは90通りの分割のうち64セグメントで利益となり、セグメント収益の中央値は+18.5%だった。しかし低リスクではなく、最大ドローダウンは51.7%である。セグメント収益の中央値は同期間のバイ・アンド・ホールド各セグメント収益の平均+30.6%も下回っており、ほとんどの分割は「何もしない」を明確に上回っていない。 この90回のバックテストは、同一のBTCUSDT 1hデータに対する90通りの分割から得られたものであり、90個の独立サンプルではない。セグメント収益は中央値+18.5%、最高+151.9%、最低-43.7%、利益セグメントは64/90、清算0セグメントだった。最良セグメントは2023-09-01から2024-03-15でセグメント収益+151.9%、当該セグメントのドローダウンは21.1%、最悪セグメントは2025-10-02から2026-03-19でセグメント収益-43.7%、当該セグメントのドローダウンは51.3%だった。1取引あたり平均利益は$12,379、平均損失は$7,226である。 これは価格と出来高の乖離後の回帰に賭けるものである。価格と出来高、または代理指標がある程度乖離した後は、反対方向に修復される可能性が高い。中核は平均回帰/反転であり、トレンドフォローではない。利益源は乖離の埋め戻しであり、弱点もそこにある。一方向のトレンドやボラティリティ拡大時には回帰仮説が機能しなくなり、逆張りポジションは連続損失を被りやすい。最悪セグメント-43.7%、当該セグメントのドローダウン51.3%、全体最大ドローダウン51.7%がその証拠である。レンジ相場では反复する回帰により小さな勝ちを積み上げられる可能性があるが、低ボラティリティでは乖離閾値と移動平均パラメータに敏感になり、シグナルが疎になることや繰り返しのストップアウトが結果を押し下げる。 最も見るべきは64/90と51.7%の組である。利益セグメントの比率は低くなく、ほとんどの分割で利益が出せることを示すが、中央値+18.5%と最高+151.9%、最低-43.7%を並べると分布は明らかに非対称で、少数のウィンドウが大きく寄与し、テール損失も重い。最大ドローダウン51.7%は、保有過程で大きな純資産ドローダウンに耐える必要があることを意味する。1取引あたり平均利益$12,379は平均損失$7,226より高く、利益取引の金額がより大きいことを示すが、損失取引の絶対額も低くはなく、連続損失は資金を急速に消耗する。バイ・アンド・ホールドとの比較では、戦略のセグメント収益中央値+18.5%は保有各セグメント平均+30.6%を下回る。一方は中央値、他方は平均であり口径は完全には一致しないが、少なくとも典型的な分割に明確な優位性がなく、しかもドローダウンがより大きいことを示す。最良セグメント+151.9%でもなお21.1%のドローダウンがあった。 方法については正直に言う。90回は同一データの90通りの分割にすぎず、6個の重複しないウィンドウを15ラウンド繰り返し、境界を揺らした。ランダムシードは保存済みで、同じ分割は再現可能だが、統計的独立性は限定的である。パラメータのうちinterval、obv_ma_period、proxy_indicator_choiceは原文に記載がなく、業界慣行に従って補完し、それ以外は原文のままとした。したがってこれは原文の完全なパラメータ再現ではない。再現していないのはまさにこの3項目の値であり、結果はサンプル期間、パラメータ、ウィンドウ境界の影響を受けるため、セグメント収益を外挿することはできない。 本内容は履歴データの再現検証であり、投資助言を構成しない。本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 64 期間が利益 · 中央値 +18.5%

90区間中わずか18区間が利益、中央値-18.9%、バイ・アンド・ホールドに劣後
BTCUSDT · 1h · 2026-10-17
結論から言う。MACD押し目トレンド狙撃をBTCUSDT 1hで90通りの分割バックテストにかけたところ、利益が出たのはわずか18区間で、区間リターンの中央値は-18.9%だった。同期間に単純に銘柄を保有した場合の各区間リターン平均は+30.5%だった。並べて見ると、ほとんどの分割方法でそれは利益を上げられなかっただけでなく、「何もしない」ことに明確に劣後している。 データ全体像:90区間のうち最良の区間は+67.7%(その区間自体の最大ドローダウンは19.0%)、最悪の区間は-65.8%(その区間の最大ドローダウンは67.6%)、90区間の中で最も深いドローダウンは67.7%だった。強制ロスカットは0区間、割合0.0%だが、これはバックテスト期間中に強制決済が発生しなかったことだけを示しており、リスクが制御可能だったことを意味しない——67.7%のドローダウンはすでに半減に近い。1取引あたりの平均利益は$1,490、平均損失は$1,451で、両者はほぼ等しい。 損益構造から何に賭けているかが分かる。平均利益と平均損失はほぼ同じで、損益比は1:1に近い。つまり「小さく負けて大きく勝つ」ではなく、勝率で勝たなければならない。中核仮説は、トレンドがいったん形成されれば、途中のMACD押し目はエントリーチャンスであり、押し目が終われば元の方向が継続するというものだ。しかし18/90の利益区間が示すのは、この仮説がほとんどのウィンドウで実現しなかったということ——押し目は継続にならず、むしろ反転の起点になった。 弱点もそこから生じる。レンジ相場や低ボラティリティ環境では「押し目」と「トレンド終了」の区別が難しく、ストップが繰り返し作動し、1:1に近い損益比のため、誤判定のたびにその後の高い勝率で補わなければならない。パラメータにも敏感で、ADX閾値のようなフィルター条件が少し変わるだけで、エントリー回数と質が明らかに変化する。さらに警戒すべきはリターン分布の極端な偏りだ。中央値-18.9%、最高+67.7%で、全体の結果はごく少数の区間に支えられている。分割方法を変えれば結論が逆転し得る——これは過剰適合の典型的なシグナルだ。 方法について2点は明確にしておかなければならない。原文は戦略ロジックを示しているが、interval、macd_fast、macd_slow、macd_signal、adx_period、adx_threshold、position_size、stopPercentの8項目は示されていない。今回は業界慣行に従って補ったため、テストしたのはパラメータ近似版であり、原版ではない。また、90回のバックテストは同じ歴史を6つの重複しないウィンドウに切り、15ラウンド境界を揺らして得た90通りの分割であり、90個の独立サンプルではない。90回の独立試行として読んではならない。サンプルも2023年9月から2026年3月までの期間のみをカバーしている。 したがって、判断には2つの数字だけを見ればよい。利益区間の割合18/90は、ほとんどの時間で稼げていないことを示す。区間リターン中央値-18.9%対バイ・アンド・ホールドの+30.5%は、持ち続けることにも劣ることを示す。最良区間の+67.7%は事実だが、それは特定の相場における爆発力を示すものであり、常態ではない。 本内容は履歴データの再現検証であり、投資助言を構成しない。本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 18 期間が利益 · 中央値 -18.9%

90通りの切り方で53回黒字、最高 +18.6% でも保有に劣後
ZECUSDT · 5m · 2026-10-16
ZEC 多層確認スナイパー戦略の今回の再現検証の核心的な結論は、90通りの切り方のうち53セグメントが黒字、セグメント収益の中央値 +2.5% だが、同期間のバイ・アンド・ホールドのセグメント別平均収益は +42.3% で、何もしないことを上回らなかった。黒字セグメントが過半とは、収益がリスクと機会費用を十分に補償できるという意味ではない。 テストは15ラウンド × 6セグメント = 90回のバックテストで、同じデータの90通りの異なる切り方であり、独立サンプルではない。セグメント収益の中央値 +2.5%、最高 +18.6%、最低 -7.8%、最大ドローダウン 10.7%、黒字セグメント 53/90、ロスカット 0セグメント;1取引平均利益 $572、平均損失 $252。最良セグメント 2026-09-02 から 2026-10-14 の収益 +18.6%、同セグメントの最大ドローダウン 4.0%;最悪セグメント 2026-06-15 から 2026-07-25 の収益 -7.8%、同セグメントの最大ドローダウン 7.8%。同期間のバイ・アンド・ホールドのセグメント別平均収益は +42.3%。 これは、複数の指標が同時に確認した後、価格がすぐ反転するのではなく、しばらくトレンドやモメンタムを継続することを賭けている。多層確認はレンジのシグナルをろ過し、条件が共振したときだけエントリーすることを意図している。この仮説はトレンドが継続しボラティリティが拡大するときには成立しやすい。最良セグメント +18.6% かつドローダウン僅か 4.0% は、そのセグメントで確認シグナルとその後の値動きの相性がよく、収益が少数の追い風セグメントに集中したことを示す。 弱点も明確だ。黒字セグメントは 53/90 のみで、ほぼ半分の切り方が儲かっていない;中央値 +2.5% は多くの場合、小さな利益か小さな損失にすぎないことを示す。レンジまたは低ボラティリティに入ると、複数指標の確認は頻繁に発火してすぐ失効する可能性があり、1取引平均損失 $252 が繰り返し累積される。パラメータ感応度も重要だ:短期/長期移動平均線、RSI、ADX、ATR ストップ倍数がずれると、シグナル数とストップ距離が変わる。最悪セグメント -7.8% かつ同セグメントの最大ドローダウンも 7.8% で、そのセグメントは高値から安値までほぼ一貫して圧力を受けていたことを示す。 読者が最も判断しやすい2つの数字は、黒字セグメント 53/90 とバイ・アンド・ホールド平均 +42.3% だ。前者は多くの切り方で安定して儲かっていないことを示し、後者は最良の一度の切り方 +18.6% でさえ、同期間のバイ・アンド・ホールドの平均セグメント収益を下回ることを示す。このサンプルでは、タイミング狙いのスナイパーの収益は、逃した保有収益を補償できない。最大ドローダウン 10.7% は最大でどれだけ負けたかに答えており、リスクは制御不能ではないが、収益側はより弱い。 限界は正直に説明する必要がある:原文は ma_period_fast、ma_period_slow、rsi_period、rsi_threshold、adx_period、adx_threshold、atr_period、stop_atr_multiple を提示しておらず、これらのパラメータは業界慣例に従って補完したもので、原文パラメータ下での真の再現とは見なせない。切り方については、15ラウンドでウィンドウ境界をランダムに揺らし、シードは保存済みで、同じ90回の分割を再現できるが、依然として同じデータの切り方の変化であり、独立サンプルではない。本内容は歴史データの再現検証であり、投資助言を構成せず、本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 53 期間が利益 · 中央値 +2.5%

90セグメント中利益は50セグメントのみ、中央値+0.7%は買い持ち+4.5%を下回る
BTCUSDT · 5m · 2026-10-15
失敗ブレイクアウト反転(MTF)の BTCUSDT 5m における90回の分割バックテストは、楽な結果ではない。利益セグメントは50/90、セグメント収益中央値は+0.7%のみで、同期間の買い持ち各セグメント収益平均は+4.5%だった。これは、強制ロスカットがほとんどない(0セグメント、割合0.0%)ものの、多くの分割方法では薄く稼ぎ、全体として「何もしない」に明確には勝てていないことを示している。 数字を並べると:90回のバックテストは同一データの90通りの異なる分割方法から来ており、90個の独立サンプルではない。セグメント収益の最高は+17.5%、最低は-20.7%、最深ドローダウンは23.5%;最良セグメントは第7ラウンド第3セグメント、2026-05-18 至 2026-06-26、セグメント収益+17.5%、当該セグメントの最深ドローダウン9.9%;最悪セグメントは第13ラウンド第5セグメント、2026-08-04 至 2026-08-31、セグメント収益-20.7%、当該セグメントの最深ドローダウン23.5%。1取引平均利益 $307、1取引平均損失 $221、利益金額は損失金額を上回るが、セグメント収益中央値は+0.7%のみで、1取引の優位性だけでは全体結果を押し上げるには不十分だと分かる。最悪セグメントの一度の-20.7%、ドローダウン23.5%も、テールリスクが中央値収益よりはるかに大きいことを示唆している。 この戦略は何に賭けているのか?名前から見ると、「ブレイクアウト失敗後の反転」に賭けている:価格が重要レンジをブレイクした後、継続できなければ失敗と見なし、反対側に張ってレンジへ戻るか逆方向へ動くことに賭ける。言い換えれば、ダマシのブレイクアウトとレンジ回帰から稼ぐのであり、トレンド継続から稼ぐのではない。したがって、市場でダマシのブレイクアウトが頻発し、価格がレンジ内で行き来するときは、小さな利益を積み上げやすい;相場が強いトレンドに入り、ブレイクアウト後に一方向へ継続すると、反転シグナルは連続して否定され、最悪セグメントの-20.7%はそうした環境の表れである。低ボラティリティではブレイクアウト自体が減り、戦略は十分なシグナルを持てない可能性がある;パラメータ感度もこの不安定性を増幅しうる。 リスクリターン比から見ると、いくつかの数字が最も注目に値する。第一は利益セグメント50/90:半分をわずかに超える程度で、勝率の優位が厚いわけではない。第二はセグメント収益中央値+0.7%対買い持ち各セグメント収益平均+4.5%:少なくとも半分の分割方法でセグメント収益が買い持ち平均を下回り、単純保有に体系的に勝っているわけではない。第三は最深ドローダウン23.5%で、中央値収益は+0.7%のみ、これは一度の悪いセグメントが多くの良いセグメントの結果を消し去りうることを意味する。読者が使えるかどうかを判断する際は、最高+17.5%だけを見るのではなく、中央値、利益セグメント比率、最深ドローダウンの3つを見るべきだ。 正直に限界を述べる必要がある:interval、donchian_period、invalidation_period、position sizing の各パラメータは原文に記載がなく、業界慣行に従って補完し、それ以外は原文どおり;したがって今回の再現は元戦略の正確なパラメータと同一とは限らない。バックテスト方法は、全履歴を6個の重複しないウィンドウに分割し、15ラウンド繰り返してウィンドウ境界をランダムに揺らし、合計90回;ランダムシードは保存済みで、同じ seed なら完全に同じ90回の分割を再現できる;しかし90回の分割方法は依然として同一データから来ており、統計的な説明力は限られ、90個の独立サンプルとはみなせない。本内容は歴史データの再現検証であり、投資助言を構成せず、本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 50 期間が利益 · 中央値 +0.7%
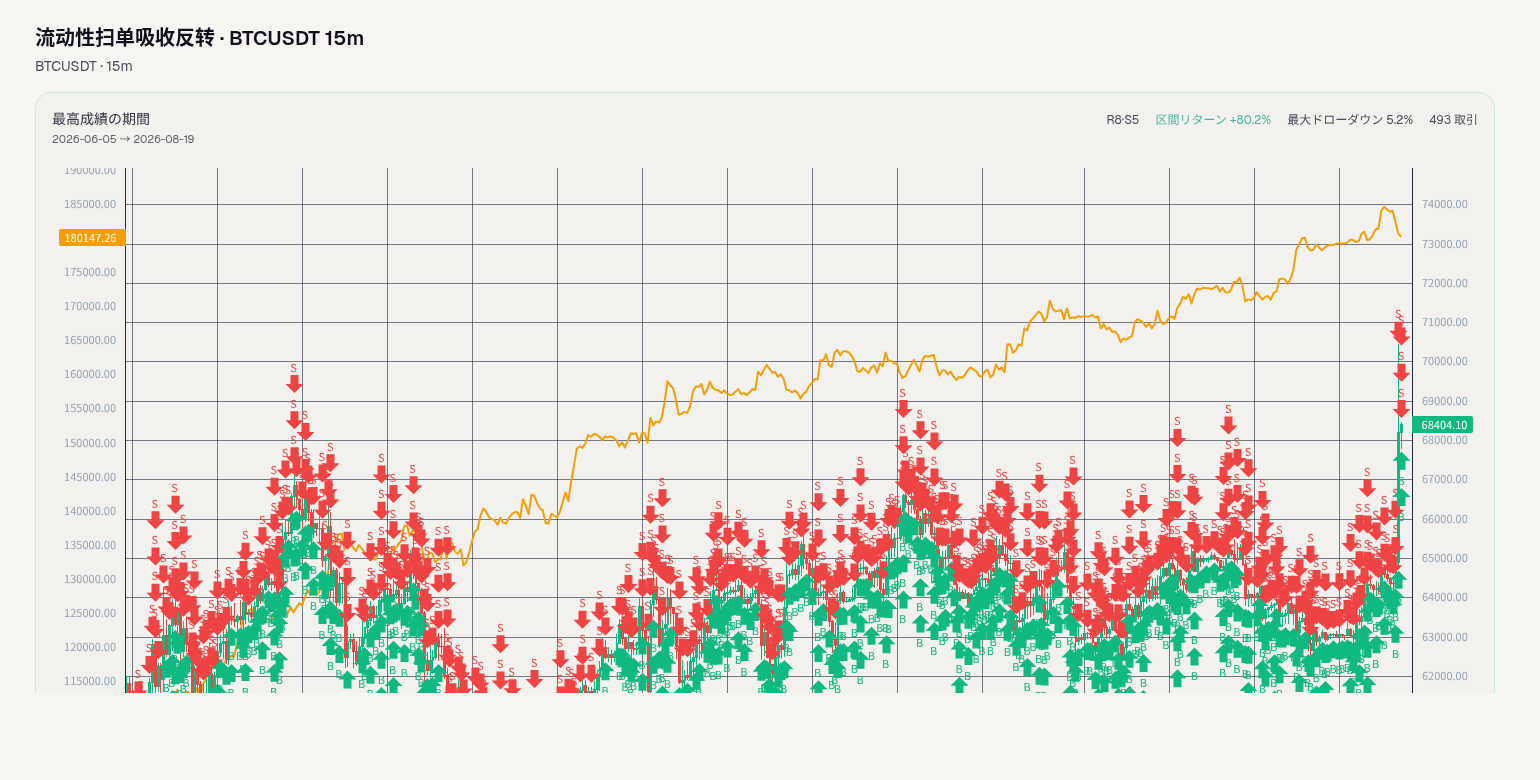
90セグメント中50セグメントが利益、中央値 +1.9%、最深ドローダウン30.4%
BTCUSDT · 15m · 2026-10-14
Liquidity Sweep Absorption Reversalは、BTCUSDT 15mでの90回の分割バックテストで、50セグメントが利益、40セグメントが損失、セグメント収益の中央値は +1.9% だった。同時期のBuy-and-Holdの各セグメント平均 -3.1% より良いが、優位性は均一ではない。ほとんどの分割方法は小益か利益なしで、実際に差を広げるのは少数の爆発的なセグメントである。 まずサンプル構造について:この90は90個の独立サンプルではなく、同一の履歴を6つの重複しないウィンドウに切り、15ラウンド繰り返し(各ラウンドでウィンドウ境界をランダムにジッター)て得た90通りの異なる分割方法であり、同じ乱数シードで完全に再現できる。セグメント収益の中央値 +1.9%、最高 +80.2%、最低 -23.5%、90セグメント中で最も深いドローダウンは30.4%、清算0セグメント(0.0%)。1トレード平均利益 893 USD、1トレード平均損失 505 USDで、損益比は有利に見えるが、0セグメントの清算は1回あたりのリスク露出を低く抑えているからであり、極端な損失が消えたわけではない。 2つの極値セグメントが最もよく問題を示す。最良セグメント(第8ラウンド第5セグメント、2026-06-05 → 2026-08-19)はセグメント収益 +80.2%、そのセグメントの最深ドローダウンはわずか5.2%;最悪セグメント(第15ラウンド第3セグメント、2026-01-29 → 2026-03-31)はセグメント収益 -23.5%、一方で最深ドローダウンは30.4%——保有中には最終的な帳簿より醜い含み損を耐える必要がある。中央値 +1.9% はこの2つの極値の間にあり、安定した賃料収入で稼ぐのではないことを示しており、成績はたまたまどこで切るかに大きく依存する。 何に賭けているか:キー水準付近の流動性が素早く掃かれた後、価格が吸収されて反転する、つまりヒゲの後の平均回帰に賭けている。この仮説はレンジ相場、流動性が密集したゾーンで最も成立しやすい。一度一方向トレンドに転じると、掃かれた側は戻らず、ストップロスが連続的に発動する。低ボラティリティ、薄商いの時間帯も不利である。なぜなら「掃き」自体が出来高の異常拡大によって定義されるからだ。パラメータ感度が第二の隠れたリスク:donchian_period、volume_ma_period、atr_period、stop_atr_mult、target_opposite_band が少し変わるだけで、トリガー頻度とストップ距離が変わり、90通りの分割のうちすでに40セグメントが損失だった。 パラメータの出所は正直に述べる必要がある:上記5つのパラメータは原文に記載がなく、本稿は業界慣行に従って補い、残りは原文どおりとした。したがってこの90セグメントはフレームワークを再現できるかを検証しただけで、原作者のパラメータがより良いかは検証していない——別のパラメータセットにすれば、50/90の利益面は完全に移動しうる。サンプルについて:6つのウィンドウは互いに重複しないが同一の履歴を共有し、セグメント長は数十日しかなく、セグメント収益は元の総収益である。これをより長期の成績に外挿すると重大な歪みが生じる。 本内容は履歴データの再現検証であり、投資助言を構成せず、本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 50 期間が利益 · 中央値 +1.9%
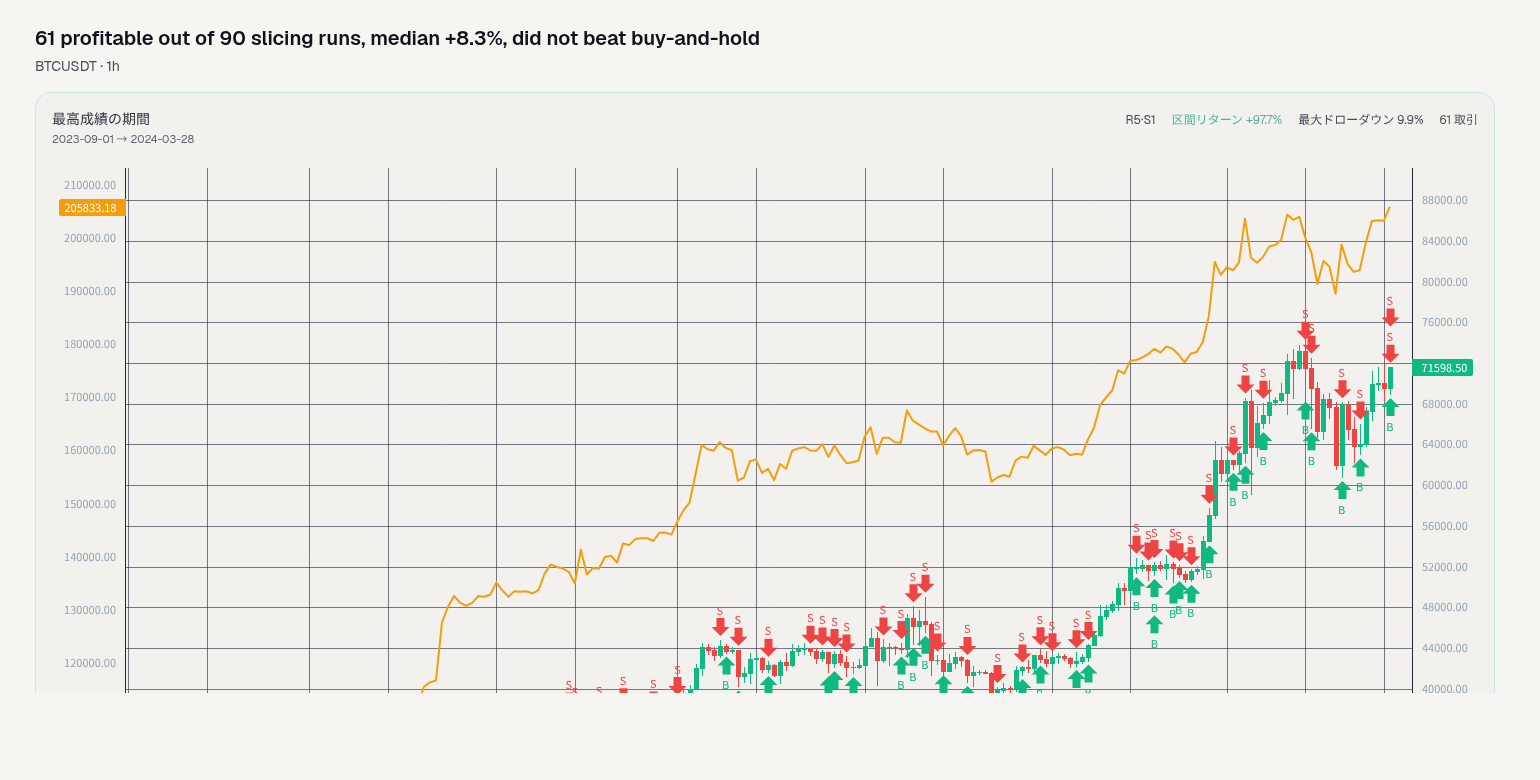
90回の分け方で61回が利益、中央値+8.3%、buy-and-holdを上回らず
BTCUSDT · 1h · 2026-10-13
この「Signal Comparison Testbed」は、BTCUSDT 1h 上の90回の歴史的スライスにおいて、61区間が利益、0区間が清算(爆倉)、区間リターン中央値+8.3%で、悪くは見えない。しかし同期間の「buy-and-hold」は各区間の平均リターン+32.3%であり、戦略の最悪区間リターンは-41.0%、最大ドローダウンは50.3%だった。したがって核心的な結論は、これは何もしないベンチマークを安定して上回るものではなく、特定のトレンド相場ではリターンを増幅できる一方、不利なウィンドウでは資金曲線を削るシグナルフレームワークに近い、という点である。 まずデータ事実を見る。90回のバックテストは90個の独立サンプルではなく、同一データを6個の重複しないウィンドウに切り、15ラウンド繰り返し、境界をランダムに揺らして得た90通りの切り方である。ランダムシードは保存済みで、同じ seed は完全に同じ分割を再現できる。区間リターン中央値+8.3%、最高+97.7%、最低-41.0%、最大ドローダウン50.3%、利益区間61/90、清算0区間。最良区間は第5ラウンド第1区間、2023-09-01から2024-03-28、区間リターン+97.7%、同区間の最大ドローダウン10.3%。最悪区間は第2ラウンド第5区間、2025-09-17から2026-02-22、区間リターン-41.0%、同区間の最大ドローダウン50.3%。1取引あたり平均利益$3,298、平均損失$2,339で、利益取引の金額が損失取引より大きいことを示すが、この金額にはポジション背景がなく、単独でリターン優位とはみなせない。 それは何に賭けているのか。一言で言えば、シグナル発火後に価格が継続し、少数の利益取引がより多くの損失取引をカバーできることに賭けている。利益区間61/90は、このルールセットが3分の2を超える切り方で正の区間リターンを得られることを示し、1取引あたり平均利益が平均損失より高いことも「利益を伸ばし、損失を短く切る」という考え方を支持する。ただし、区間リターン中央値は+8.3%にとどまり、buy-and-holdベンチマークは各区間平均+32.3%であるため、多くの切り方でのリターン水準は際立っていない。極端に良い数区間がなければ、戦略と「何もしない」との差はさらに明白になるだろう。 弱点も明瞭である。最悪区間リターン-41.0%、最大ドローダウン50.3%は、最良区間+97.7%/ドローダウン10.3%と鮮明な対照をなし、相場タイプとウィンドウ境界に非常に敏感であることを示す。レンジ相場、低ボラティリティ環境、またはシグナルが頻繁に反転する時には、継続仮説が破綻しやすく、ドローダウンが増幅される。一方、一方向トレンドでは高い区間リターンを出しうる。読者が最も見るべき数字は、利益区間61/90と中央値+8.3%であり、これは「大半の時間は正のリターンだが、幅は普通」を示す。次に最大ドローダウン50.3%とベンチマーク+32.3%で、これは「テールリスクが大きく、buy-and-holdを安定して超えていない」を示す。 パラメータの出所と方法の限界は説明しなければならない。原文は interval、4つのエントリートリガー源の具体的な指標とパラメータ、エグジットルールの具体的形式とパラメータ、ポジション金額を提示していない。これらは業界慣行に従って補完し、その他は原文どおりとした。したがって今回の再現で検証できるのは「この補完パラメータとこの切り方」の下での歴史的成績であり、元戦略があらゆるパラメータで成立することを証明するものではない。パラメータ感度、取引コスト、スリッページ、資金調達率なども事実には反映されていない。サンプル期間とウィンドウ切り方が結果を決めており、seedを変えれば同じ分割は再現できるが、別の歴史期間で同じ分布が得られることを意味しない。 本内容は歴史データの再現検証であり、投資助言を構成せず、本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 61 期間が利益 · 中央値 +8.3%
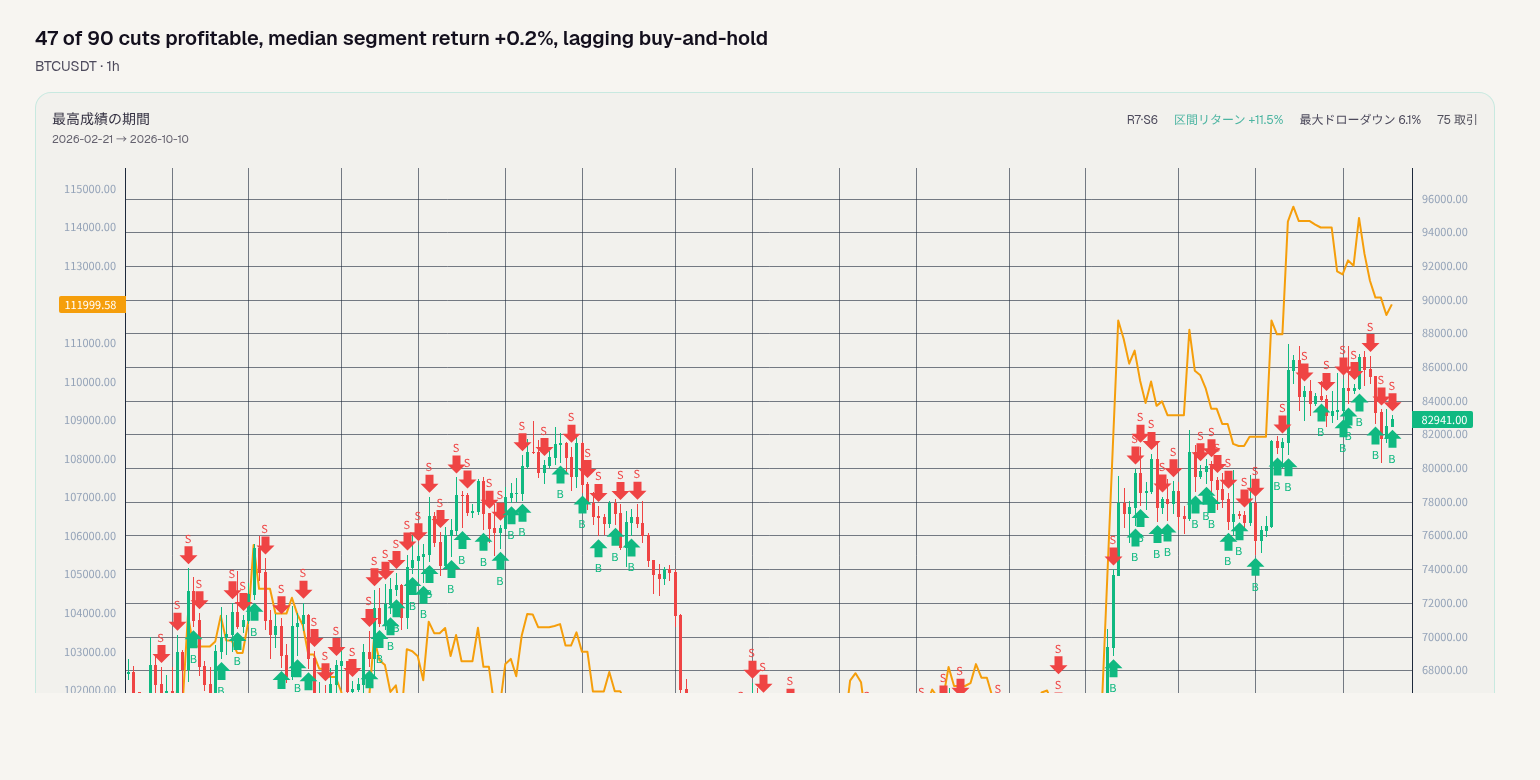
90 回の分割中 47 回が利益、セグメント収益中央値 +0.2%、buy-and-hold に及ばず
BTCUSDT · 1h · 2026-10-12
結論から言うと、この Crypto Turtle Trend-Following を BTCUSDT 1h で行った 90 回のバックテストでは、47 回が利益、43 回が損失で、セグメント収益の中央値は +0.2% に過ぎず、同期間に何もしない buy-and-hold ベンチマークの各セグメント収益平均は +30.9% だった。破綻はしていない(0 セグメント)し、実際に利益も出しているが、今回の検証の分割方法では、全体として「持ったまま」に劣後しており、ほとんどの場合ほぼその場で足踏みしている。 具体的な数字は次のように分布している。90 セグメントのうち、セグメント収益の最高は +11.5%、最低は -8.7%、中央値は +0.2%、全セグメント中の最深ドローダウンは 14.8%。最良のセグメントは第 7 ラウンド第 6 セグメントで、セグメント収益 +11.5%、同セグメントの最深ドローダウン 6.1%;最悪のセグメントは第 13 ラウンド第 5 セグメントで、セグメント収益 -8.7%、同セグメントの最深ドローダウン 12.4%。1 取引あたり平均利益は 1230 USD、平均損失は 621 USD で、損益比はほぼ 2:1 だが、利益セグメント数が優位なわけではない——これがその性格を判断する鍵となる組み合わせだ。 何に賭けているのか?要するに、トレンドが一度形成されれば継続するということだ。戦略は Donchian channel ブレイクアウトでエントリーを決め、ATR でボラティリティを測ってストップを設定し、少数の滑らかな一方向相場で大量の小さな損失を取り戻す。2:1 の損益比と 47/90 の勝率の組み合わせは、この種の設計の典型的な指紋だ。勝つ回数は多くなく、1 回の勝ちが十分大きいことで頻繁な小さな負けをカバーする。したがって利益の源泉は「方向を当てること」ではなく、「間違えば小さく損切りして撤退し、当たれば利益を走らせること」にある。 弱点もはっきりしている。レンジ相場と低ボラティリティが苦手だ。価格がチャネル境界を何度も行き来すると、ブレイクアウト信号が次々に発動し、その直後に逆方向の動きで ATR ストップを打たれ、小さな損失が連鎖する。またトレンドがなかなか始まらないと、本来主な収益を生むはずの大きな勝ちセグメントが現れない。中央値 +0.2% と最高 +11.5% の大きな落差は、収益がごく少数のウィンドウに高度に集中していることを示している——分割境界のセットを替えれば、結論は「小さな利益」から「小さな損失」へ滑る可能性がある。パラメータにも同様に敏感で、チャネル期間、ATR 倍数、1 取引あたりリスク比率のどれか一つが変わっても、エントリー頻度とストップ距離が変わり、ひいてはセグメント全体の結果が変わる。 一つ正直に説明しなければならない。原文には donchian_entry_period、donchian_exit_period、atr_period、atr_stop_multiple、risk_percent の 5 つのパラメータが示されていない。今回の検証は業界慣例の値を取り、残りの設定をそのまま流用して完了した。したがってここに示しているのは「この考え方が一般的なパラメータ下でどう振る舞うか」であり、元の設定のパフォーマンスとは等しくない。また、90 回のバックテストは 90 個の独立サンプルではない。同一の履歴を 6 個の重複しないウィンドウに分割し、各ラウンドで境界を揺らしながら 15 ラウンド繰り返して得られたものだ。ランダムシードは保存済みで、同じ seed を使えば同じ 90 回の分割を完全に再現できる。サンプル期間は与えられた履歴内に限定され、より早い周期や他の銘柄はカバーしていない。 本内容は履歴データの再現検証であり、投資助言を構成しない。本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 47 期間が利益 · 中央値 +0.2%
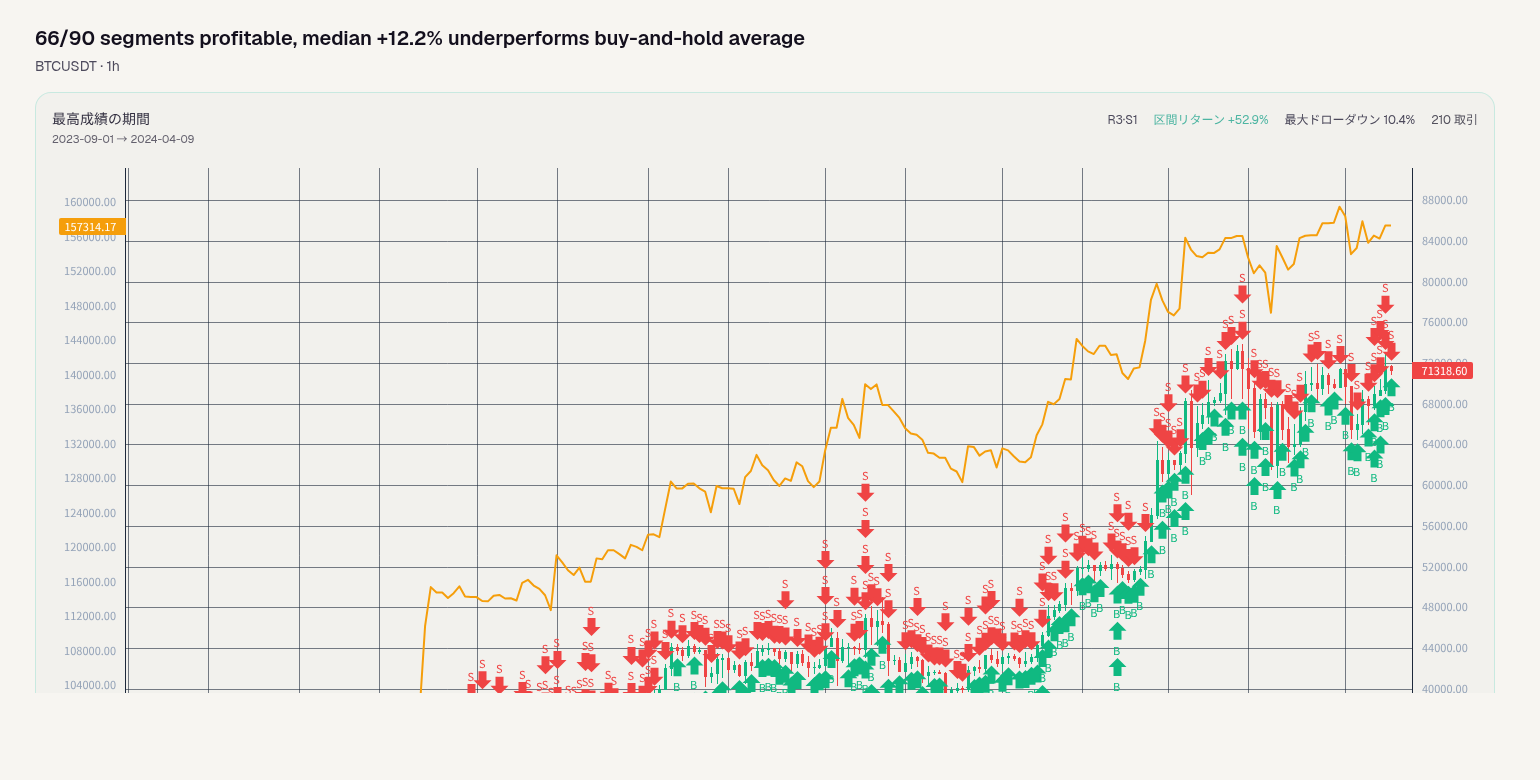
66/90セグメントが利益、中央値+12.2%は保有平均を下回る
BTCUSDT · 1h · 2026-10-11
EVWMA-VWAP MACD 戦略を BTCUSDT 1h で90回の分割バックテストした結果は、非常に典型的な答えを出している。ほとんどの分割では儲かっているが、何もしないよりは儲からない。90セグメント中66セグメントが利益で、清算されたセグメントは一つもない。しかしセグメント収益の中央値は+12.2%しかなく、同期間に同じ資産を単純保有し、一切取引しなかった場合の各セグメント収益平均は+30.1%だった。言い換えれば、この戦略は歴史データ上で損失には勝ったが、保有には勝てなかった。 分割が違えば結果は大きく異なる。最良のセグメントは第3ラウンド第1セグメント(2023-09-01 → 2024-04-09)で、セグメント収益は+52.9%、同一セグメントの最大ドローダウンはわずか10.4%;最悪のセグメントは第6ラウンド第5セグメント(2025-09-30 → 2026-03-03)で、セグメント収益は-23.1%、同一セグメントの最大ドローダウンは27.1%に達した。90セグメントをまとめると、最も深いドローダウンは30.1%であり、これが歴史データで「最大どれだけ損したか」への直接的な答えである。取引単位では、平均利益$1,722、平均損失$856で、金額の比較は悪くなさそうに見えるが、セグメント収益の+52.9%と-23.1%という巨大な落差と一緒に読まなければならない。 何に賭けているのか?中核仮説は、トレンドが一度形成されれば継続するというものだ。MACDをシグナル源とし、EVWMAとVWAPを価格平滑化に加える目的は、転換点を予測することではなく、ゴールデンクロス後に価格がもう一段上昇し、デッドクロス後にもう一段下落し続けることを期待することにある。66/90というセグメント利益比率は、この仮説がほとんどの分割で反証されなかったことを示している;平均利益$1,722が平均損失$856を明らかに上回ることも、収益が頻繁な小額利益の積み上げではなく、少数の大きな利益取引でより多くの小さなストップロスを覆っていることを示している。これはトレンドフォロー型戦略の典型的な形であり、収益分布は本質的に歪んでいる。 弱みも同じく数字に書かれている。MACDはレンジ相場で何度も交差し、ストップロスパラメータ stopPercent がどれくらいの頻度で損切りされるかを決める;低ボラティリティ、狭い横ばいの相場では、トレンド継続の仮説が最も外れやすく、戦略は何度も開平を繰り返し、ストップロスと取引コストが一緒に累積する。最悪セグメントの最大ドローダウン27.1%はすでに全体最大ドローダウン30.1%に近く、大きなドローダウンが均等に分布しているのではなく、トレンド反転時に含み益が一度に吐き出される数セグメントに集中していることを示している。逆に、最良セグメントの+52.9%は10.4%のドローダウンしか伴わず、滑らかな一方向トレンド相場を指し示している。簡単に言えば、トレンドから金を稼ぐ代わりに、トレンドがない時には持続的に摩耗する;セグメント収益中央値+12.2%と最悪セグメント-23.1%の落差は、「どの相場区間を切るか」にかなり敏感であることも示している。 方法上の限界は明確に述べておく必要がある。第一に、この90回のバックテストは同一データの15ラウンド × 6セグメント分割から来ており、90個の独立サンプルではない;ウィンドウ同士は重ならないが、同じ歴史相場を共有しているため、66/90を独立した勝率として読むことはできない。第二に、パラメータは原文に示されていない:evwma_length、macd_smoothing_length、signal_smoothing_length、stopPercent、および position_value の50000から100000へのポジション量修正を満ポジションにしたものは、いずれも業界慣行に従って入力した。これは、再現結果が元の値ではなく代替パラメータ群に対応することを意味し、別のパラメータ群では結論が明らかに異なる可能性がある。第三に、ランダムシードはすでに保存されており、同じ seed を使えば誰でも完全に同じ90回の分割を再現できるが、再現できるのは分割そのものであり、この戦略の将来のパフォーマンスではない;サンプルも歴史区間のみをカバーし、サンプル外検証は行っていない。 本内容は歴史データの再現検証であり、投資助言を構成せず、本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 66 期間が利益 · 中央値 +12.2%
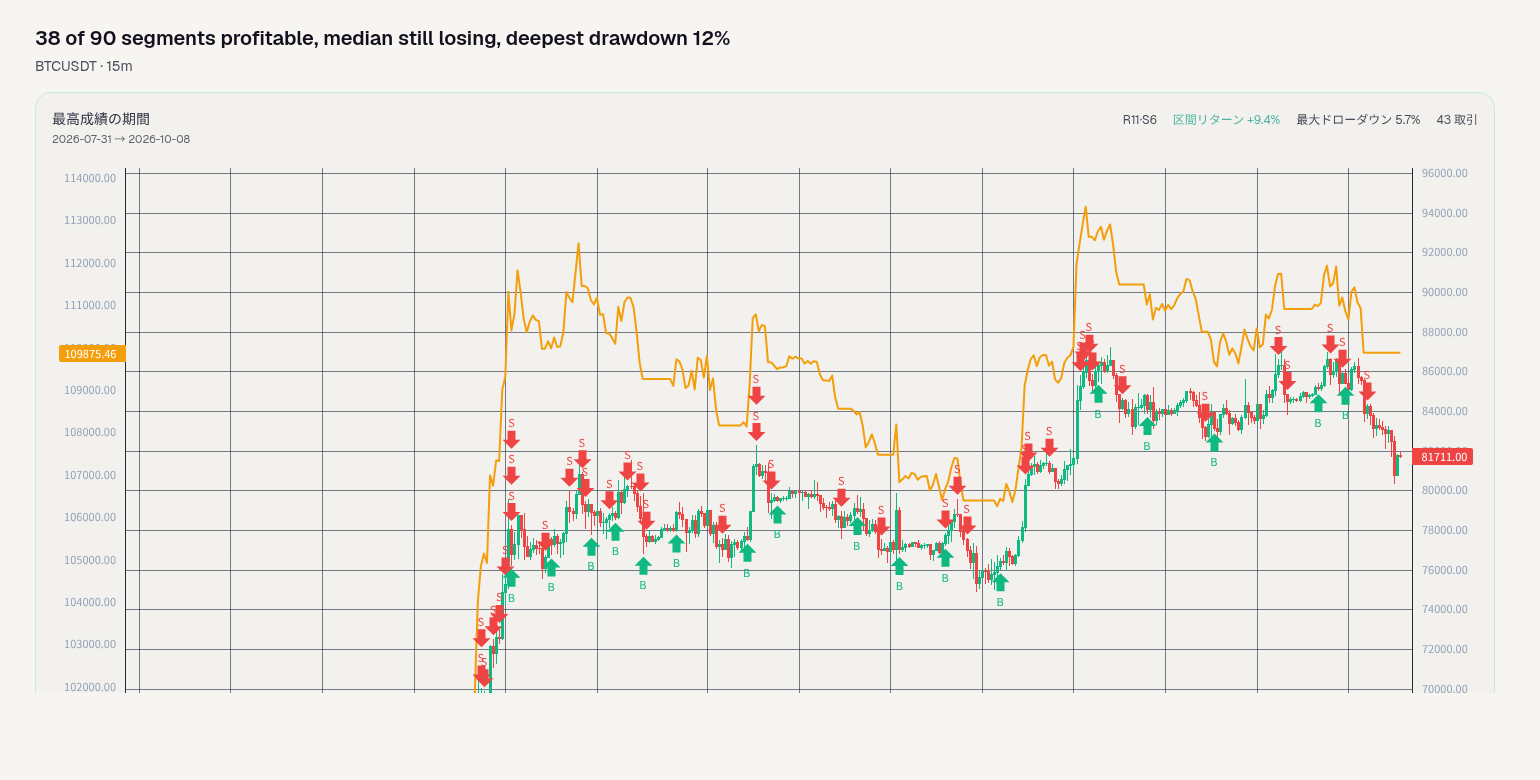
90段中38段が利益、中央値は依然マイナス、最大ドローダウン12%
BTCUSDT · 15m · 2026-10-10
200EMA順張り包み足スキャルピングは、BTCUSDT 15mにおける90通りの過去分割で、利益区間はわずか38、区間リターン中央値-0.8%、最高+9.4%、最低-8.9%、90区間中の最大ドローダウン12.0%でした。この数値群は、ほとんどの時間で正のリターンをもたらす戦略ではなく、リターンが薄く、市場状態と分割の両方に敏感な短期売買手法であることを示しています。同期間の「バイ・アンド・ホールド」は各区間リターン平均-3.0%で、戦略の中央値-0.8%は損失が少なく見えますが、これは中央値と平均値の比較であり、かつ多くの区間が依然として不採算であるため、何もしないより安定して勝てると判断することはできません。この戦略が賭けている中心的仮説は、200EMAが示すトレンド方向に価格が包み足を形成した後、短期モメンタムが継続するというものです。200EMAが方向をフィルターし、包み足ローソク足がエントリーをトリガーし、戦略はトレンド内の小さな慣性分の利益を取ります。1取引平均利益$1,125、平均損失$1,000は、この仮説が一部のトレンド区間でわずかな優位性を実現できることを示しますが、優位性は薄く、スリッページ、手数料、約定悪化に直面すると、その余地は食いつぶされる可能性があります。弱点もここにあります。レンジ相場では200EMAがフラットになりやすく、価格が何度も交差し、包み足が偽ブレイクアウトのシグナルに変わりやすく、ストップが連続で作動します。低ボラティリティでは、価格が十分な距離を動かず、$1,125対$1,000の薄い優位性はコストを覆うのがさらに難しくなります。90区間中の最大ドローダウンは12.0%、最悪区間は第7ラウンド第5区間2026-05-11→2026-08-18で区間リターン-8.9%、その区間の最大ドローダウンは10.8%であり、不利な分割では損失がかなり集中し得ることを示しています。最良区間は第11ラウンド第6区間2026-07-31→2026-10-08で区間リターン+9.4%、その区間の最大ドローダウンは5.8%であり、正のリターンが特定のトレンドウィンドウに高度に依存することも示しています。読者が最も注目すべきは、最高区間+9.4%ではなく、利益区間38/90と区間リターン中央値-0.8%です。前者は90通りの分割の大半が不採算であったことを示し、後者は典型的な分割自体が小幅な損失付近に着地することを示します。この2つの数値は「最良区間」の偶然性を増幅します。もう1つの重要数値は90区間の最大ドローダウン12.0%で、これは「最大でどれだけ負けたか」に答えます。バイ・アンド・ホールドの各区間平均-3.0%と比べると、戦略の中央値-0.8%は不利な環境で損失を少なくできる可能性がありますが、それは安定して正のリターンを生み出すことと同義ではなく、一部区間で下落エクスポージャーを減らすことに近いものです。方法面では、90回のバックテストは90個の独立サンプルではなく、同一の履歴を6個の重複しないウィンドウに分割し、15ラウンド繰り返し、境界をランダムに揺らして得られた90通りの異なる分割です。ランダムシードは保存済みで、同じシードは同じ分割を再現できるため、結論は分割に高度に依存します。パラメータ面では、rsi_period、interval、stopPercent、risk_percentは原文に記載がなく、業界慣例に従って補完し、それ以外は原文どおりとしています。これは結果がこれらのデフォルト値によって変化し得ることを意味します。本内容は履歴データの再現検証であり、投資助言を構成せず、本プラットフォームは推奨、格付け、順位付けを行いません。
15×6=90 期間 · 90 期間中 38 期間が利益 · 中央値 -0.8%
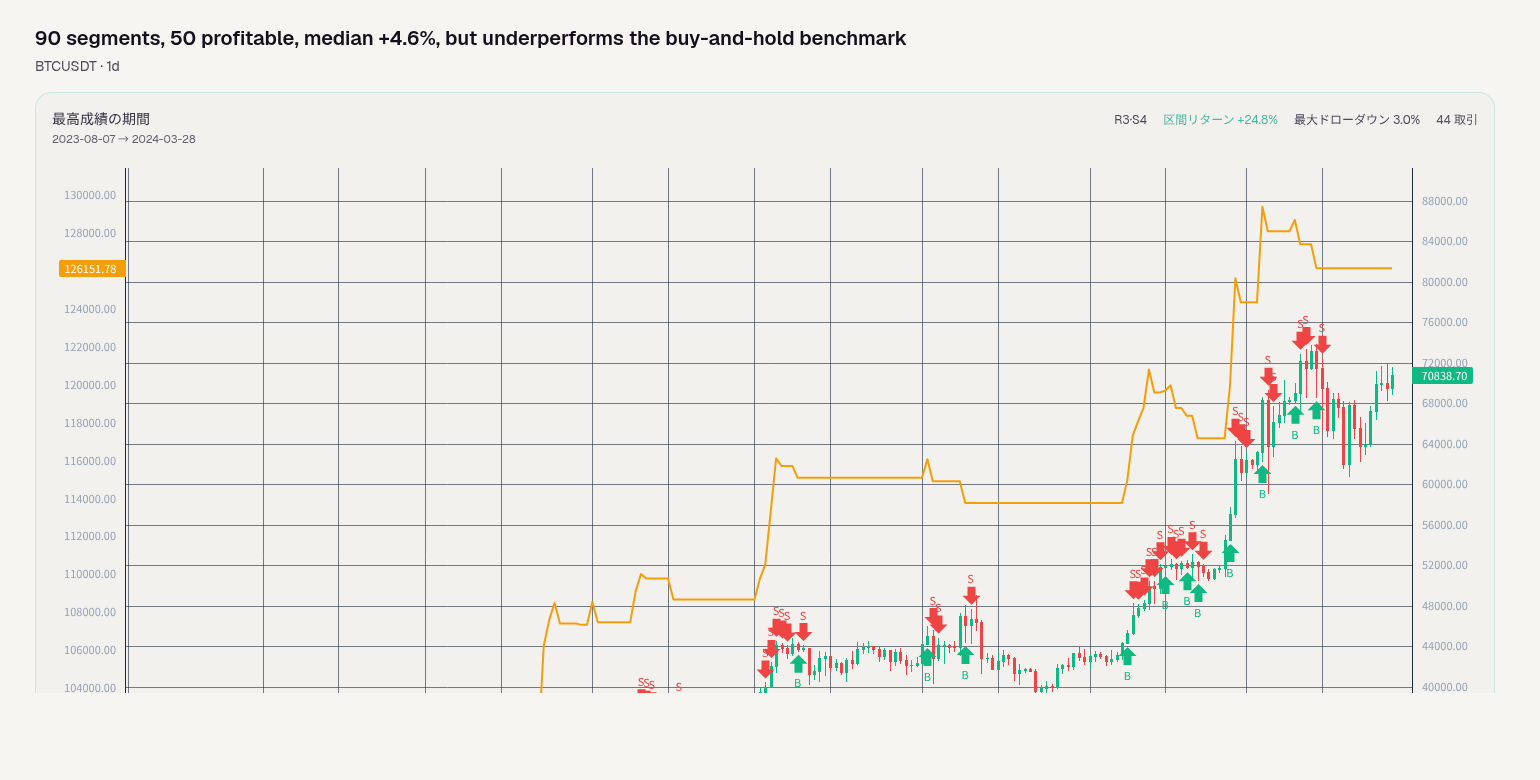
90セグメント中50セグメントが利益、中央値+4.6%、ただしバイ・アンド・ホールド基準を下回る
BTCUSDT · 1d · 2026-10-09
ATRチャネル・ブレイクアウト・トレンド戦略で今回まず見るべき点は、90回の分割のうち50回が利益、セグメント収益の中央値+4.6%、最高+24.8%、最低-14.3%、最も深いドローダウン14.7%である。しかし同じ分割群では、何もせず単に対象資産を保有した場合の各セグメント収益の平均は+101.4%だった。したがって結論は複雑ではない。この履歴では、それは保有を上回っておらず、少なくともほとんどの分割では上回っていない。90回のバックテストも90個の独立サンプルではなく、同じ履歴を6個の非重複ウィンドウに分割し、異なる境界ジッターで15ラウンド繰り返した結果である。利益セグメント50/90は、ほぼ半分の分割が儲かっていないことを意味する。強制ロスカット0セグメント、1取引あたり平均利益$1,331、1取引あたり平均損失$797。 それが賭けている中心仮説は、トレンドがいったん形成されると、反転よりも継続する確率が高いというものだ。チャネル・ブレイクアウトは価格がレンジを抜けたときに入場する役割を担い、ATRはボラティリティに適応し、ストップロスやリスクエクスポージャーの設定を助けるために使われる。トレンドが順調なときは、比較的浅いドローダウンで一定の利益を取れる。最良のセグメントは第3ラウンド第4セグメント、2023-08-07から2024-03-28で、セグメント収益+24.8%、そのセグメントの最も深いドローダウン3.1%。トレンドが不順なときは、ブレイクアウトが偽ブレイクアウトになり、何度も出入りすることで損失が蓄積する。最悪のセグメントは第6ラウンド第2セグメント、2021-01-17から2022-03-17で、セグメント収益-14.3%、そのセグメントの最も深いドローダウン14.6%。 弱点もここにある。レンジ相場、低ボラティリティ、レンジの繰り返しは、この種の戦略が最も機能しにくい環境だ。価格に持続的な方向がないと、チャネル・ブレイクアウト信号が頻繁に現れては消える。1取引あたり平均損失$797は平均利益$1,331より小さいが、損失が連続するとセグメント収益はマイナスに転じる。利益セグメントが50/90しかないことも、結果が分割方法に非常に敏感であることを示す。ウィンドウの起点を変えると、中央値+4.6%は最高+24.8%または最低-14.3%によってどちらかへ引っ張られうる。これは独立サンプルによる強い証拠ではなく、同じ履歴の複数の分割テストにより近い。 もう一つ重要な限界:原文はdonchian_period、ma_period、atr_period、risk_percent_value、stop_percentという5つのパラメータを示しておらず、今回は業界慣行に従って埋め、それ以外は原文どおりとした。つまり、結果は原文で確認されていないこれらの値に依存する。分割のランダムシードはDBに保存済みで再現可能だが、これが保証するのは分割の一貫性だけであり、パラメータ選択による不確実性をなくすことはできない。強制ロスカット0セグメントは、このバッチのバックテストで強制ロスカットが発生しなかったことを示すが、極端な相場が起きないことを意味しない。 何もしないこととの比較が最も記憶に値する:バイ・アンド・ホールド基準の各セグメント収益平均は+101.4%、一方、戦略のセグメント収益中央値は+4.6%、最高は+24.8%。たとえ最も深いドローダウンを14.7%に抑えても、この履歴では保有を上回っていない。したがって、これが機能するかどうかを判断するには、あるセグメントの+24.8%だけを見ても、強制ロスカット0セグメントだけを見ても不十分であり、利益セグメント50/90、セグメント収益分布、バイ・アンド・ホールド基準との差を同時に見る必要がある。 本内容は履歴データの再現検証であり、投資助言を構成しない。本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 50 期間が利益 · 中央値 +4.6%
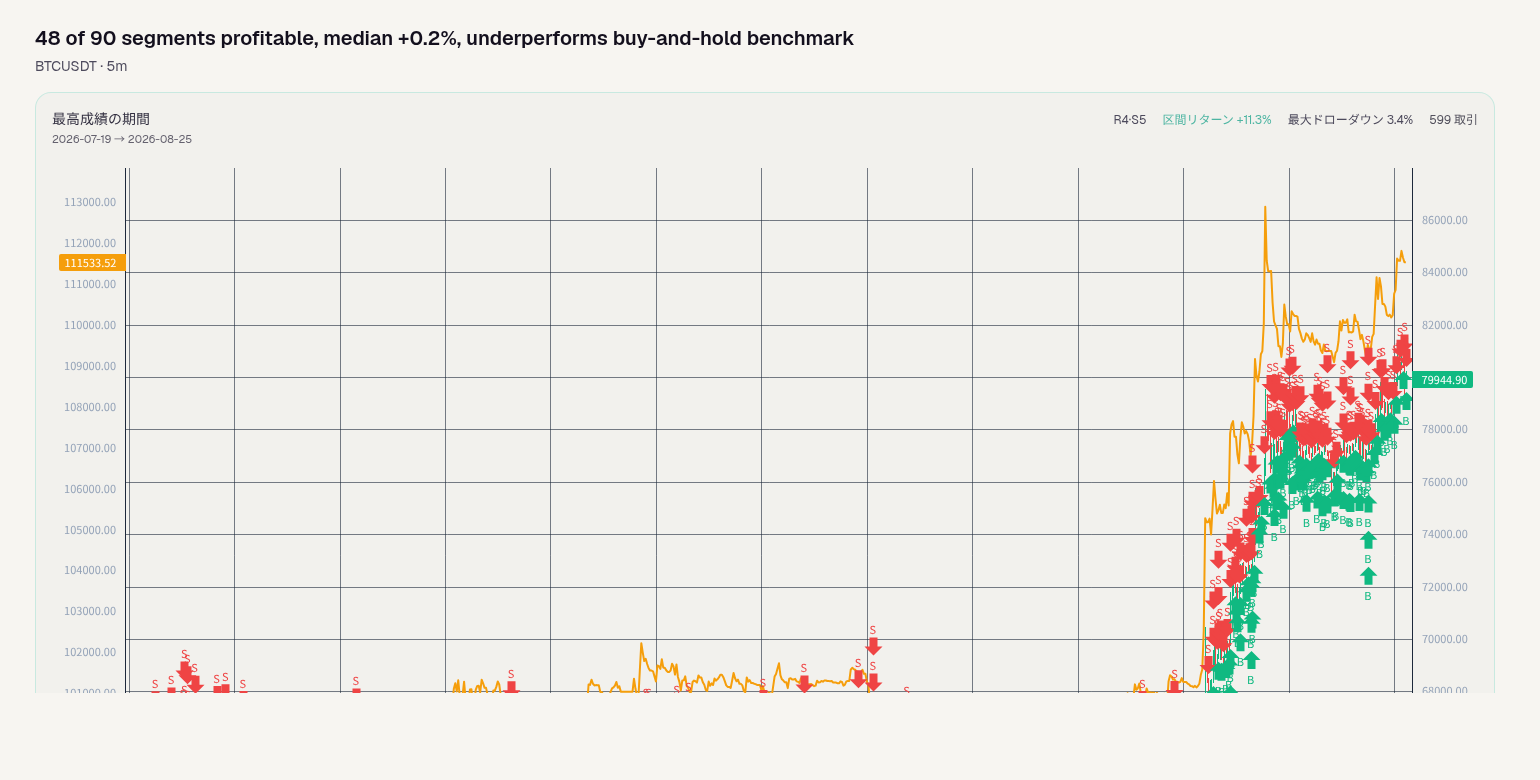
90セグメント中48セグメントが利益、中央値+0.2%、買い持ちベンチマークを下回る
BTCUSDT · 5m · 2026-10-08
VWAPプルバック反転戦略を BTCUSDT 5m 上で 90 通りの分割方法によりバックテストした:48 セグメントが利益、セグメント収益中央値 +0.2%、最高 +11.3%、最低 -8.2%、最大ドローダウン 10.8%。同期間の買い持ちの各セグメント収益平均は +5.1%。これらの数字を並べると、結論はこうだ:ほとんどの分割方法ではほぼ損益分岐点に近いだけで、何もしないことを安定的に上回ってはいない。 この 90 回は 90 個の独立サンプルではなく、同じ履歴を 6 個の重複しないウィンドウに切り、15 ラウンド繰り返し、境界をランダムに揺らして得た 90 通りの分割方法である。ランダムシードは保存済みで、同じ seed なら完全に同じ分割を再現できる。最良セグメントは第 4 ラウンド第 5 セグメント、2026-07-19 から 2026-08-25 まで、セグメント収益 +11.3%、このセグメントの最大ドローダウン 3.4%;最悪セグメントは第 5 ラウンド第 3 セグメント、2026-05-16 から 2026-06-19 まで、セグメント収益 -8.2%、このセグメントの最大ドローダウン 8.6%。90 セグメントの中で清算はなく、割合 0.0%。1 トレードあたり平均利益 242 USD、平均損失 80 USD だが、これは金額であり、割合ではない。 これは価格が急速に乖離した後に VWAP へプルバックし、VWAP 付近で反転することを賭けている。中核仮説は短期平均回帰である:注文フローが VWAP 周辺で受け皿または抑えを作り、価格がプルバック後に再び動く。利益源は、このプルバック確認後の短い値動きである。しかしセグメント収益中央値は +0.2% しかなく、この仮説は一部のウィンドウでしか実現せず、ほとんどの場合優位性は明瞭ではない。 弱点はレンジ相場と低ボラティリティで最も明白である。価格が VWAP を繰り返し横切るため、シグナルノイズが大きく、ストップロスが頻繁に発動しやすい;強いトレンドでは、プルバック後に反転せず、逆張りポジションが引きずられる。最悪セグメント -8.2%、最大ドローダウン 10.8% は、連続する不利なウィンドウが穏やかではないことを示す。利益セグメント 48/90 は半分をわずかに超える程度で、中央値収益もゼロに近い。これは結果が少数の良いセグメント、例えば最高セグメント +11.3% によって引き上げられている可能性を示す;良いセグメントが減れば、全体は弱まる。もう一つのリスクはパラメータ感度である:原文は interval、ma_period、volume_ma_period、atr_period、risk のポジションサイズパラメータとストップロス率を示しておらず、これらは業界慣例に従って補完し、残りは原文どおりとした。パラメータセットを変えれば、90 通りの分割方法の結果は異なり得る。 読者が最も見るべきは、利益セグメント 48/90、セグメント収益中央値 +0.2%、最大ドローダウン 10.8%、そして買い持ちの各セグメント収益平均 +5.1% である。最初の三つは、大半の時間で利益を生まず、明らかなドローダウンを負担することを示す;最後は、この分割方法群では何もしないことを上回らなかったことを示す。サンプル期間とパラメータ値が主な限界であり、現在の結論はこの業界慣例に従って補完したパラメータ版にのみ対応する。本内容は履歴データの再現検証であり、投資助言を構成せず、本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 48 期間が利益 · 中央値 +0.2%
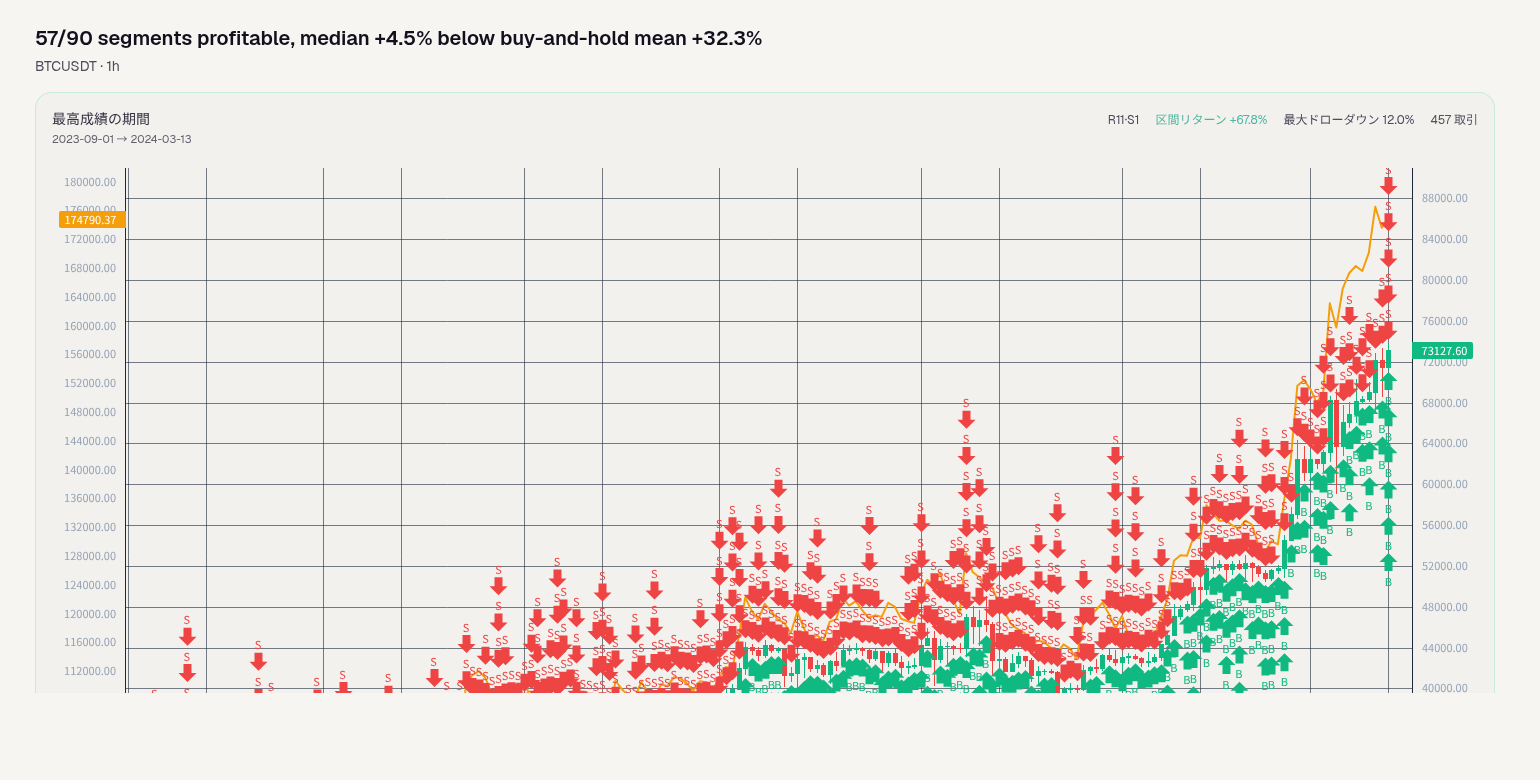
90段中57段が利益、中央値+4.5%はバイ・アンド・ホールド平均+32.3%を下回る
BTCUSDT · 1h · 2026-10-07
UT Bot ATRトレーリングストップ戦略は、BTCUSDT 1hの90回の分割バックテストで、57/90段が利益、段収益の中央値+4.5%、最大ドローダウン29.2%、清算0段でした。しかし同期間のバイ・アンド・ホールドは各段収益の平均+32.3%、中央値段収益は+4.5%にとどまり、ほとんどの分割方法で何もしないことに勝てていません。これはトレンド局面で収益を拡大し、レンジ局面で繰り返し削られるトレンドフォロー型システムです。 データを並べると、段収益の中央値+4.5%、最高+67.8%、最低-15.6%、利益段57/90。最良段は第11ラウンド第1段 2023-09-01→2024-03-13、収益+67.8%、その段のドローダウン12.2%、最悪段は第4ラウンド第3段 2024-08-01→2025-03-14、収益-15.6%、その段のドローダウン25.0%。1取引あたり平均利益$1,265、1取引あたり平均損失$438で、利益側が損失側より厚い。これは高い勝率ではなく、少数のトレンド段の大きな利益が多数の小さな損失を覆うことに依存していることを示します。 それは、トレンドがいったん形成されれば継続することを賭けています。ATRトレーリングストップは、価格が有利な方向に動くときについて移動し、利益を走らせます。逆方向になればできるだけ早く損失を切ります。したがって、片方向でボラティリティが拡大し方向が明確な相場が最も快適で、最良段+67.8%かつその段のドローダウン12.2%がその例です。逆に、レンジ、低ボラティリティではATRストップが繰り返し発動し、1取引あたり平均損失$438は小さくても、回数が増えれば段収益を侵食します。弱点はしたがってレンジ相場、低ボラティリティ、パラメータ感度に集中します。 利益段57/90は、依然としてかなりの割合の分割方法が損失であることを示します。最悪段-15.6%かつその段のドローダウン25.0%、全サンプル最大ドローダウン29.2%は、連続ストップまたはトレンド反転時にドローダウンが拡大することを示します。パラメータについて、atr_period、atr_multiplier、ma_period、interval、position_sizeは原文に記載がなく、業界慣例に従って補い、それ以外は原文どおりです。したがって今回の結果はこの補完パラメータ群のみを表し、元の戦略が他のパラメータでも同じであることを証明するものではありません。 方法上の限界:90回のバックテストは同一データの90通りの異なる分割であり、90個の独立サンプルではありません。6個の重複しないウィンドウに分割し、15ラウンド繰り返し、各ラウンドで境界をランダムに揺らしています。ランダムシードは保存済みで、同じseedで同じ分割を再現できます。しかし分割がいくら多くても、サンプルの重複と区間カバレッジの限界は変えられません。バイ・アンド・ホールドの各段収益平均+32.3%と比べ、戦略の中央値+4.5%は低く、最高+67.8%は少数の分割方法を表すにすぎません。読者が最も見るべきは、利益段57/90、中央値+4.5%対バイ・アンド・ホールド平均+32.3%、最大ドローダウン29.2%です。 本内容は歴史データの再現検証であり、投資助言を構成せず、本プラットフォームは推奨、格付け、ランキングを行いません。
15×6=90 期間 · 90 期間中 57 期間が利益 · 中央値 +4.5%
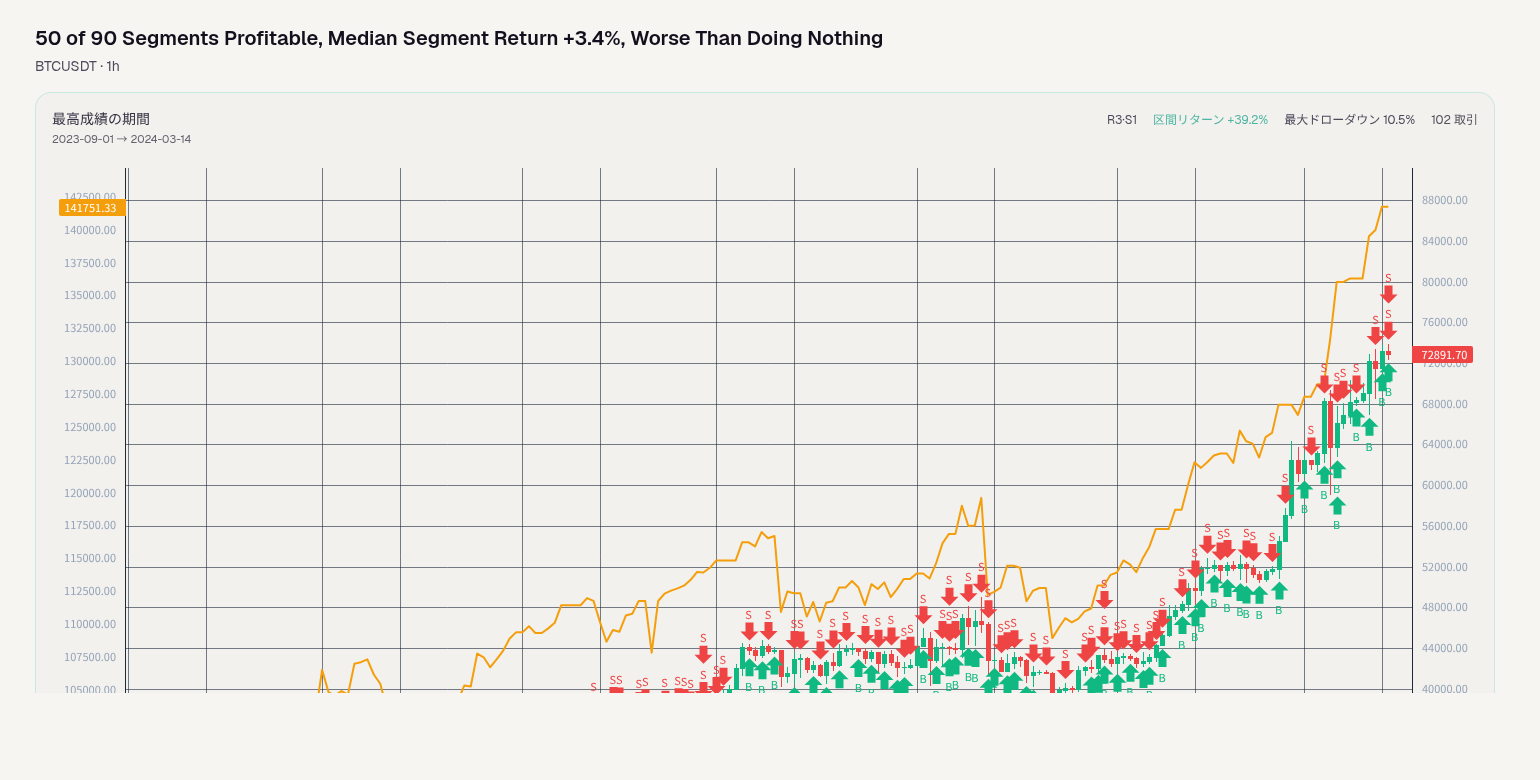
90セグメント中50セグメントが利益、セグメント収益中央値+3.4%、何もしないより劣る
BTCUSDT · 1h · 2026-10-06
RSIダイバージェンス(期間5)ロング・ショート戦略は BTCUSDT 1h で90回のセグメント分割バックテストを実施し、結果は50セグメントが利益、40セグメントが損失、セグメント収益中央値 +3.4%、最大ドローダウン 26.9% でした。一方、同期間の「何もしない」の各セグメント収益平均は +32.6% でした。この数字群が示すのは、これが保有を安定的に上回れるルールではなく、少数のトレンドセグメントで大きな利益を取り、大半の時間はゆっくりと摩耗するタイミング手法だということです。 まず事実を並べます。テスト規模は 15 ラウンド × 6 セグメント、合計 90 回のバックテストで、各ラウンドで履歴を 6 つの重複しないウィンドウに分割し、境界をランダムに揺らしました。セグメント収益中央値 +3.4%、最高 +39.2%、最低 -18.1%;90 セグメント中で最も深いドローダウンは 26.9%;清算 0 セグメント。1取引あたり平均利益 $947、1取引あたり平均損失 $1,736。最良セグメントは 2023-09-01 から 2024-03-14 で、セグメント収益 +39.2%、そのセグメントの最大ドローダウンは 10.9%;最悪セグメントは 2026-03-16 から 2026-10-04 で、セグメント収益 -18.1%、そのセグメントの最大ドローダウンは 24.4%。 何に賭けているのか?RSIダイバージェンスの中心仮説は「価格とモメンタムが一時的に同期しなくなった後、反対方向に修正される」というもので、つまり急騰・急落の後に一度平均回帰に賭け、ロングとショートの両方向を行います。利益源は売られ過ぎからの反発、または買われ過ぎからの反落の小さな一区間であるため、ウィンドウ内で十分な方向性の振れ幅が相場から出ることを要求します。いったんレンジ相場や低ボラティリティ状態に入ると、指標はダイバージェンス信号を繰り返し出しますが、価格は横ばいで削られるだけになり、ストップが何度も発動します。1取引あたり平均損失 $1,736 が1取引あたり平均利益 $947 を上回ることは、このルールが「1回の誤りで2回の正解を失う」ことに非常に敏感であることを意味し、勝率が十分に高くなければ利益を残すのは難しい;そして 50/90 のセグメント勝率は明らかにその水準に達していません。 失効条件は、データにはっきり書かれています。最悪セグメント -18.1%、そのセグメントの最大ドローダウン 24.4% は、まさにウィンドウ内に取引可能な修正相場がなく、シグナルが連続して失敗したシナリオに対応します;また 90 セグメント中の最大 26.9% のドローダウンは、途中で約3割に近い含み損に耐える必要があることを意味し、ポジション管理への要求はかなり高い。言い換えれば、片方向トレンドのセグメントでは悪くなく、往来するレンジ相場やボラティリティが抑えられた局面で最も出血しやすい。これら2種類の相場の切り替えは事前には分からないことが多く、そこが本当のリスク源です。 読者がさらに覚えておくべきなのは、バイ・アンド・ホールドとの比較です。ベンチマークは各セグメント収益平均 +32.6% を与え、戦略側のセグメント収益中央値は +3.4% にすぎず、たとえ最高セグメント +39.2% を照合しても、ベンチマーク平均をちょうど超える程度で、しかも半分の分割方法は損失です。つまり、大多数の分割方法では、この戦略の結果は単純に当該資産を保有するより劣ります;出る少数のセグメントは、明確な相場がウィンドウにちょうど枠に収められたことに依存しています。口径の違いを説明する必要があります:ベンチマークは各セグメント平均で、戦略側は中央値と極値を示しており、両者は完全に同じ口径ではありませんが、方向性についての結論はすでに十分明確です。 最後に方法と限界です。この90回のバックテストは90個の独立サンプルではなく、同じデータの90通りの分割方法であり、分割方法同士は高度に相関しています。ランダムシードは保存されており、同じ seed を使えば誰でも完全に同じ分割を再現できます。パラメータ面では、interval、rsi_period、entry_rsi_threshold、position_size、stopPercent および position_value(50000から100000へ変更、既存分はフルポジションに修正)は原文に示されておらず、業界慣例に従って入力したものです。つまりこの値自体が原文で確認されたものではなく、別のパラメータセットでは結論が変わる可能性があります。したがって上記の数字は「この設定とこのサンプルの下で」の歴史的結果としてのみ理解すべきです。本内容は歴史データの再現検証であり、投資助言を構成しません。本プラットフォームは推奨、格付け、ランキングを行いません。
15×6=90 期間 · 90 期間中 50 期間が利益 · 中央値 +3.4%
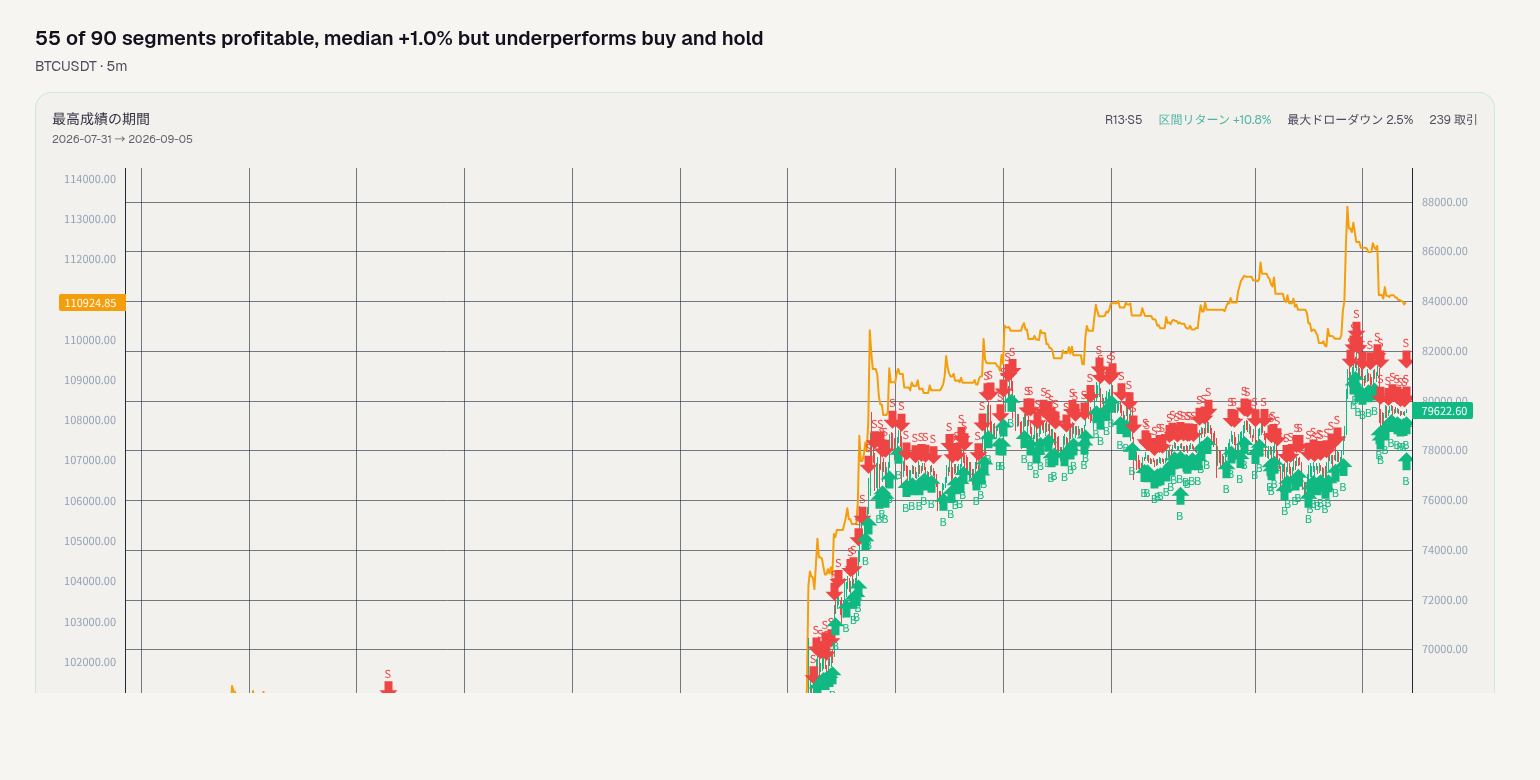
90セグメント中55セグメントが利益、中央値 +1.0% だがバイ・アンド・ホールドに劣後
BTCUSDT · 5m · 2026-10-05
Volatility Forced Scalping は BTCUSDT 5m で 90 回の分割バックテストを実施した:利益セグメント 55/90、セグメントリターン中央値 +1.0%、最高 +10.8%、最低 -8.1%、90 セグメント中の最深ドローダウン 9.6%、清算 0 セグメント。正のリターンは出せるが、典型的な分割では薄利にとどまる;同期間のバイ・アンド・ホールド各セグメントリターン平均 +5.4% であり、集計数から見ると何もしないことを上回っていない。 最良セグメントは第13ラウンド第5セグメント、2026-07-31 から 2026-09-05、セグメントリターン +10.8%、そのセグメントの最深ドローダウン 2.5%;最悪セグメントは第10ラウンド第3セグメント、2026-05-10 から 2026-06-10、セグメントリターン -8.1%、そのセグメントの最深ドローダウン 9.6%。1 取引平均利益 $274、1 取引平均損失 $129 は、利益エンジンが勝ちトレード金額が負けトレード金額を上回ることに依存していることを示す;しかしセグメントリターン中央値は +1.0% しかなく、この 1 取引あたりの優位性はほとんどの分割で厚い利益に累積しなかった。利益セグメント 55/90 も、かなりの割合のバックテスト期間が儲かっていないことを示す。 何に賭けているか:5 分足レベルで、Bollinger Bands、移動平均、ADX などの条件を満たした後、短期ボラティリティが反復捕捉可能な価格差を生む;ATR と stop_percent は 1 回の損失を制御するために使い、多数の小口取引で累積する。中核仮説は、ボラティリティ条件が発動した後、短周期の価格運動に一定の継続性または反復性があり、勝ちトレードの平均金額が負けトレードをカバーできること。しかしレンジ、低ボラティリティ、急速な反転では機能しにくい:ADX フィルターはシグナルを減らす可能性があり、Bollinger Bands 付近の往復抜けはストップロスを繰り返し発動させ、セグメントリターンは +10.8% から -8.1% へ滑る可能性がある。最深ドローダウン 9.6% はまさに最悪セグメントに現れており、ドローダウンが滑らかに分散するのではなく損失セグメントと高度に相関していることを示す。 さらに重要だが、90 回のバックテストは 90 個の独立サンプルではなく、同一データを 6 個の非重複ウィンドウに分割し、15 ラウンド繰り返して境界をランダムに揺らして得た 90 個の異なる分割である;乱数シードは DB に保存済みで、同じ seed なら同じ分割を再現できる。ウィンドウ境界を変えると結論も変わり得る:中央値 +1.0% と最高 +10.8% の差は大きく、最悪 -8.1% も一部の分割が明確に傷むことを示す。この分割方法への感度の高さは、頑健性を判断する際に最も注視すべきシグナルである。読者は 2 つの数に注目すべきだ:利益セグメント 55/90 は、ほとんどの時間でかろうじて正に傾くことを示す;セグメントリターン中央値 +1.0% は、典型的結果が非常に薄く、提示されていない手数料、スリッページ、資金調達率を差し引くとさらに薄くなる可能性を示す。 この検証における最大の不確実性はパラメータの出所である:interval、bb_period、bb_std、ma_period、adx_period、adx_threshold、atr_period、stop_percent は原文に示されておらず、業界慣例に従って補完し、その他は原文どおりにした。これは、数字がこの補完パラメータセットの所与の分割における成績のみを反映し、パラメータ、対象、サンプルを変えても成立することを証明できないことを意味する。完全なサンプル期間、ポジションルール、手数料、スリッページ前提も事実には列挙されていないため、この再現が検証するのはセグメントリターンとドローダウンの統計形態であり、完全な実運用結果ではない。本内容は歴史データの再現検証であり、投資助言を構成しない;本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 55 期間が利益 · 中央値 +1.0%
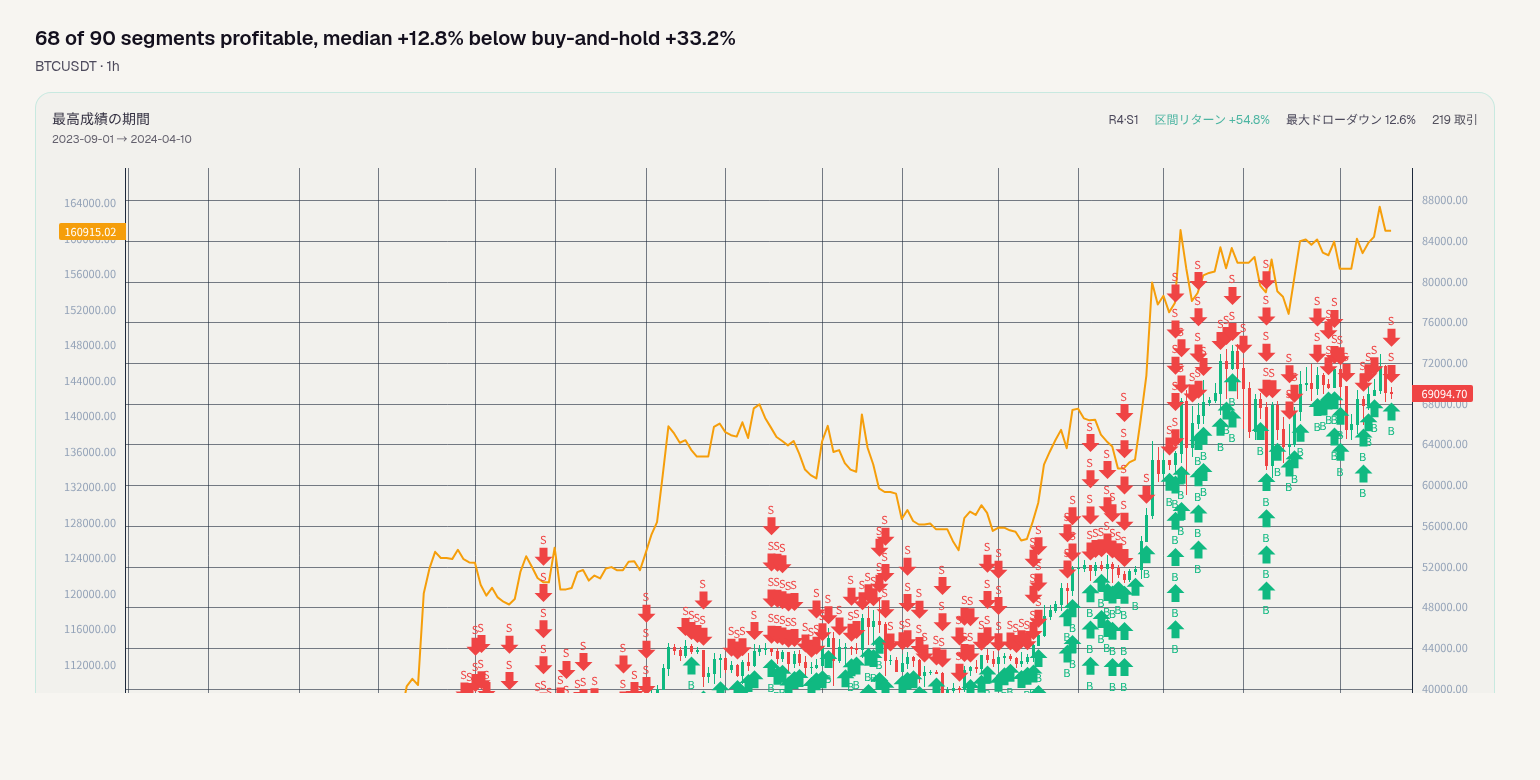
90区分中68区分が利益、中央値+12.8%は保有+33.2%を下回る
BTCUSDT · 1h · 2026-10-05
今回の再現の結論は次のとおりです。Engulfing Pattern + Moving Average Breakout は BTCUSDT 1h において、90通りの異なる切り方のうち68回で区分収益が正となり、区分収益の中央値は+12.8%、最高は+54.8%、最低は-17.0%、90区分の中で最大ドローダウンは26.7%でした。しかし同じ切り方の組の下で、単に当該銘柄を保有した場合の各区分収益の平均は+33.2%であり、戦略の中央値区分収益はこの数字を下回っています。多くの切り方で利益は出せるものの、何もしないより必ずしも勝てるわけではありません。 まずデータ事実を明確にします。90回のバックテストは90個の独立サンプルではなく、同一の歴史を6個の重複しないウィンドウに切り、15ラウンド繰り返し、ウィンドウ境界を揺らして得た90通りの切り方です。ランダムシードは保存済みで、同じseedで完全に同じ分割を再現できます。利益区分は68/90、強制決済は0区分、割合0.0%。1取引あたり平均利益は$2,381、1取引あたり平均損失は$489で、これは金額であり割合ではありません。最良区分は第4ラウンド第1区分、2023-09-01から2024-04-10、区分収益+54.8%、当該区分の最大ドローダウン13.4%。最悪区分は第3ラウンド第5区分、2025-10-24から2026-02-22、区分収益-17.0%、当該区分の最大ドローダウン19.4%。 この戦略は何に賭けているのか。移動平均線付近で吞没反転が現れた後、価格がトレンドへと継続することを賭けています。吞没形態が反転シグナルを提供し、移動平均線ブレイクアウトが方向確認を提供し、一部の偽シグナルを除外し、トレンド開始時にエントリーすることを狙います。中核仮説は、一度トレンドが形成されれば継続し、移動平均線が動的フィルターとして機能するというものです。この仮説が成り立てば、片方向相場ではより大きな区分収益を捉える機会があり、最良区分+54.8%はそうした環境の表れです。 弱点も明確です。低ボラティリティで移動平均線を繰り返し抜き差しするレンジ相場が最も苦手です。吞没形態は頻繁に現れますが、ブレイクアウト後に追随がなく、損切りと連続する小さな損失が収益を侵食します。さらに重要なのは、中央値区分収益が+12.8%しかなく、Buy and Hold の各区分平均+33.2%を下回ることです。これは多くの切り方で利益は出ても、直接保有より少ないことを意味します。68/90という利益区分比率は高く見えますが、最悪区分は-17.0%まで達し、90区分の最大ドローダウンは26.7%であり、ウィンドウとパラメータに敏感であることを示します。片方向上昇ではBuy and Holdがしばしば優位であり、レンジまたは低ボラティリティでは移動平均線ブレイクアウトが機能しにくくなります。 パラメータの出所は、今回の再現で最大の不確実性です。原文には interval、ma_period、position.value、exit_cross_below_MA などのパラメータが示されておらず、これらは業界慣例に従って補完しました。ポジションは10000から100000へ存量修正してフルポジションとし、その他は原文どおりです。区分収益とドローダウンはこの補完したパラメータ群に依存し、別のパラメータ群では結論が変わる可能性があります。方法上、15ラウンド×6区分の切り方は再現性を保証しますが、サンプルは依然として同一の歴史から来ており独立サンプルではありません。スリッページ、手数料、資金調達率などの詳細は再現していないため、ここでは履歴データに対する分割検証と見なすべきであり、実運用成績ではありません。 本内容は歴史データの再現検証であり、投資助言を構成しません。本プラットフォームは推奨、格付け、ランキングを行いません。
15×6=90 期間 · 90 期間中 68 期間が利益 · 中央値 +12.8%
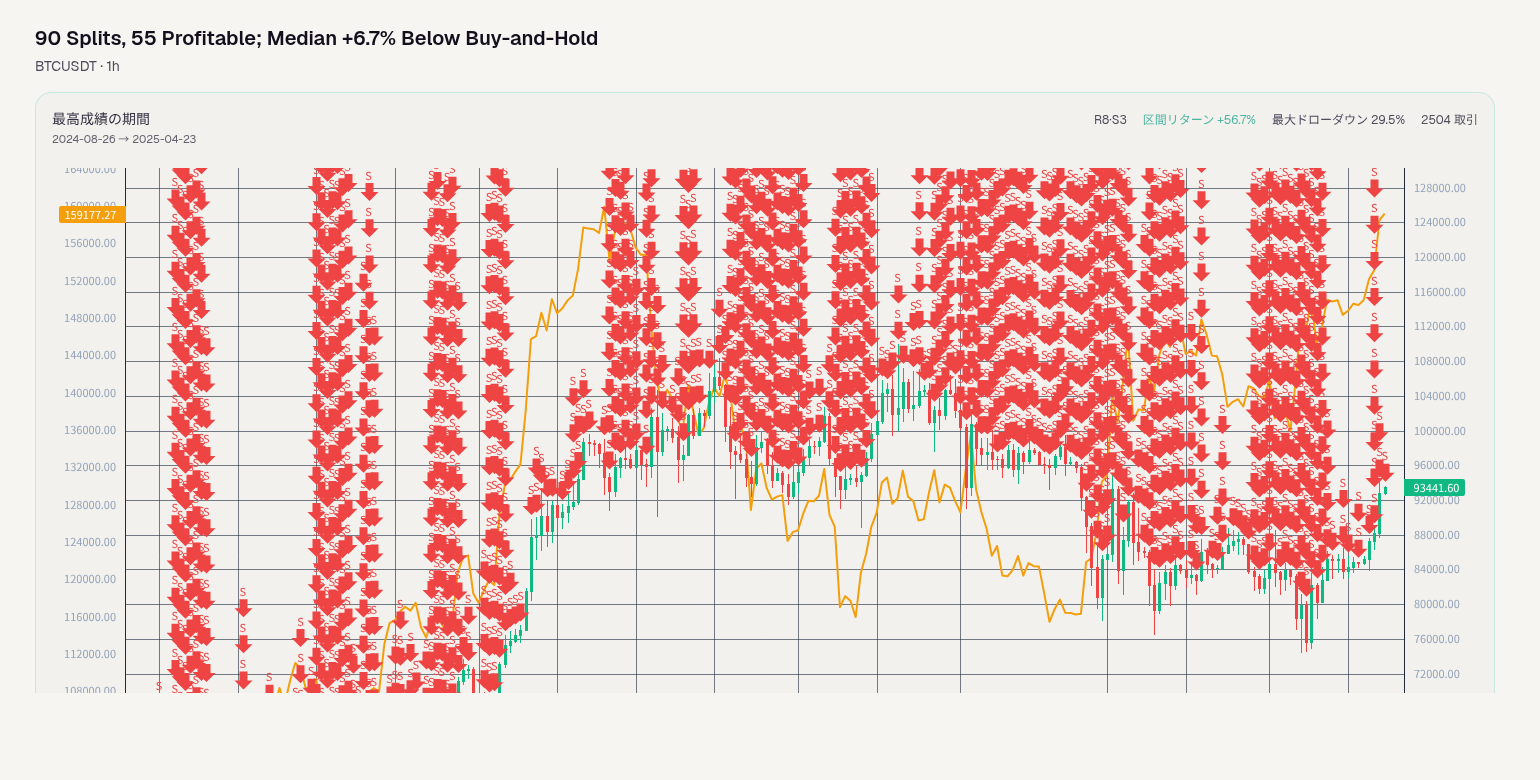
90分割中55分割が利益、中央値+6.7%は買って保有を下回る
BTCUSDT · 1h · 2026-10-04
結論から言うと:この MACD+SMA200 トレンド戦略は BTCUSDT 1h で90通りの分割バックテストを行い、55分割が利益、35分割が損失、分割収益の中央値は +6.7%;同じ分割群で、何もしない買って保有の各分割収益平均は +33.1%。稼げはするが、典型的な1回の分割の収穫は明らかに持ちっぱなしに劣る。 数字を並べる。90分割のうち最良は第8ラウンド第3分割(2024-08-26 ~ 2025-04-23)で、分割収益 +56.7%、その分割内の最大ドローダウン 30.4%;最悪は第2ラウンド第5分割(2025-11-01 ~ 2026-05-12)で、分割収益 -45.3%、その分割内の最大ドローダウン 49.6%、これも90分割で最も深い。全期間で1分割も清算されなかった。1取引平均利益 $388、1取引平均損失 $361。 何を賭けているのか?トレンドが一度形成されれば継続すると賭けている:快速/遅速移動平均のクロスがモメンタム信号を出し、SMA200 が大きな方向を判断し、方向に沿ってエントリーし、トレンドが終わったら退出する。この種のロジックの収益は自然と少数の大きな相場に集中する。+56.7% のような分割が全体を支え、残りの多くの時間は小さなレンジで行ったり来たりして削られる。 弱点もそこにある。1取引平均利益 $388 は平均損失 $361 より約 7% 高いだけ、損益比はほぼ 1:1 で、勝率が少し下がれば分割全体がプラスからマイナスに転じ得る;55/90 はちょうど半分を少し超えただけで、余裕はない。本当に厳しいのは方向感のないレンジとボラティリティ収縮の局面——移動平均が何度もクロスし、ストップが何度も繰り返される。これが最も機能しにくい環境だ。最悪分割 -45.3% と最大ドローダウン 49.6% の組み合わせも、極端な一方向相場ではストップが損失を抑えられなかったことを示す。 方法上、いくつか明示すべき点がある。原文には interval、macd_fast、macd_slow、macd_signal_period、position_size、position.stopPercent が示されておらず、これらは業界慣例に従って補った;エントリー条件は複数シグナルの AND から OR に変更され、元の設定では最初の 800 本の bar 内で 0 取引、変更後は 41 取引がトリガーされた;ポジションは 50000 から 100000 に調整された。そのため結果はパラメータ値とエントリーロジックにかなり敏感で、元の設定のパフォーマンスと同一視できない。また、90 回は同一の履歴データに対する 90 通りの異なる分割であり、90 個の独立サンプルではない;分割同士は高度に相関している;分割長はわずか数十日で、分割収益はその数十日の生の総収益にすぎない。より長い口径に拡大して読んではいけない。ランダムシードはすでに DB に保存済みで、同じ seed で完全に同じ 90 分割を再現できる。 見るべき数字は実際にはいくつかだけだ:利益分割 55/90 は半分を少し超えるだけ、分割収益中央値 +6.7% は典型的な1回の分割の収穫が薄いことを示し、最大ドローダウン 49.6% は代償が重くなり得ることを示す。さらに買って保有 +33.1% という参照——何もしないことに勝てなかった。本内容は履歴データの再現検証であり、投資助言を構成せず、本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 55 期間が利益 · 中央値 +6.7%
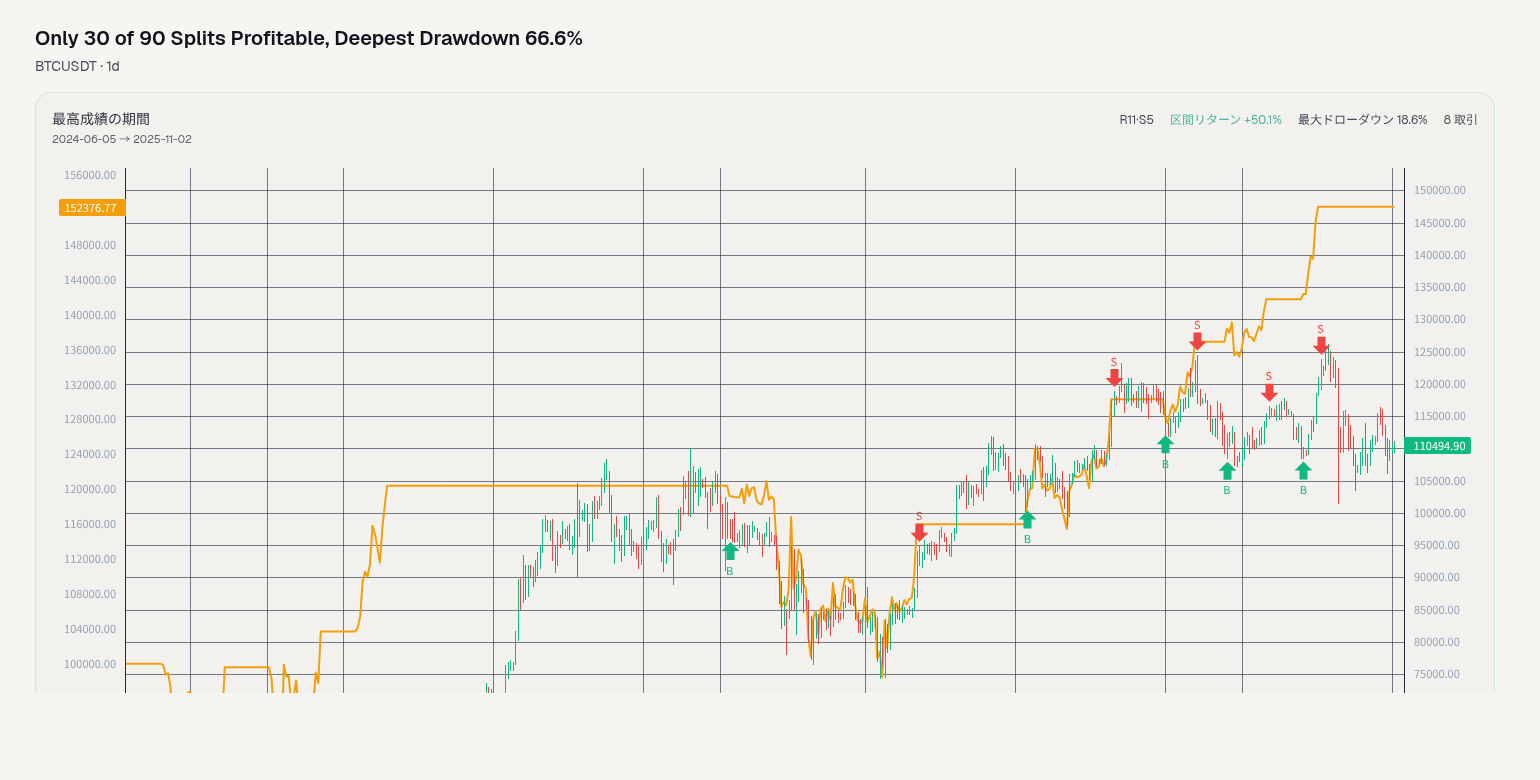
90回の分割中30回のみ利益、最大ドローダウン66.6%
BTCUSDT · 1d · 2026-10-04
Bollinger Bands + RSIの2指標リバーサルは、BTCUSDT日足の90回の分割バックテストにおいて、利益区間は30/90のみ、区間リターン中央値 -12.1%、最大ドローダウン66.6%でした。同期間のbuy-and-holdの区間リターン平均は +109.5%です。この一連の履歴データから見ると、何もしないことを上回っていません。 今回のテストは全履歴を6つの非重複ウィンドウに分割し、15ラウンド繰り返し、各ラウンドで境界をランダムに揺らし、合計90回のバックテストを行いました。ランダムシードはデータベースに保存済みで、同じseedで同じ分割を再現できます。区間リターン最高 +50.1%、最低 -57.3%。最良の区間は第11ラウンド第5区間、2024-06-05から2025-11-02、区間リターン +50.1%、この区間の最大ドローダウン19.0%;最悪の区間は第2ラウンド第2区間、2021-01-30から2022-07-09、区間リターン -57.3%、この区間の最大ドローダウン66.6%。強制決済0区間(割合0.0%)。1取引あたり平均利益$11,123、1取引あたり平均損失$10,545、いずれも金額です。buy-and-holdの区間リターン平均 +109.5%と比べると、戦略の最高区間 +50.1%は依然この平均を下回り、区間リターン中央値は負です。 この戦略が何に賭けているか:価格がBollinger Bandの外側に触れ、同時にRSIが買われ過ぎまたは売られ過ぎになった後、一方向トレンドが継続するのではなく、平均回帰または反転すると仮定しています。核心は「極端な乖離後の戻り」です。レンジ相場では、この仮定が機能する余地があるかもしれません;しかし相場が持続的な一方向になると、逆張りシグナルは不利な動きに繰り返し遭遇し、ドローダウンは急速に拡大しやすくなります。 弱点もデータに表れています:利益区間30/90は、多くの分割が儲からないことを示します;区間リターン中央値 -12.1%、最低 -57.3%、最大ドローダウン66.6%は、不利な区間では損失が非常に深くなり得ることを示します。トレンド相場、低ボラティリティ、またはパラメータ不一致のときに機能しなくなる可能性が高いです。Bollinger Bandの期間、標準偏差の倍数、RSI閾値、トレンドフィルター移動平均、ポジション設定はすべてシグナル頻度と損益構造を変えるため、パラメータ値は非常に重要です。 正直な限界が必要です:原文にはinterval、bb_period、bb_stdDev、rsi_period、rsi_oversold、rsi_overbought、ma_period_trend、position.valueが示されていません。今回は業界慣行に従って補ったため、これは元戦略パラメータの完全な再現ではありません;別のパラメータセットでは結論が異なる可能性があります。また、90回のバックテストは同一データの90通りの異なる分割であり、90個の独立サンプルではないため、30/90をそのまま独立勝率として扱うことはできません。区間リターンは各バックテスト区間の生の総リターンであり、区間長は数十日しかないため、これに基づいて外挿すべきではありません。強制決済0区間は、この一連の分割で強制決済が発生しなかったことだけを示し、リスクが管理可能であることと同じではありません。 本内容は履歴データの再現検証であり、投資助言を構成しません。本プラットフォームは推奨、格付け、ランキングを行いません。
15×6=90 期間 · 90 期間中 30 期間が利益 · 中央値 -12.1%
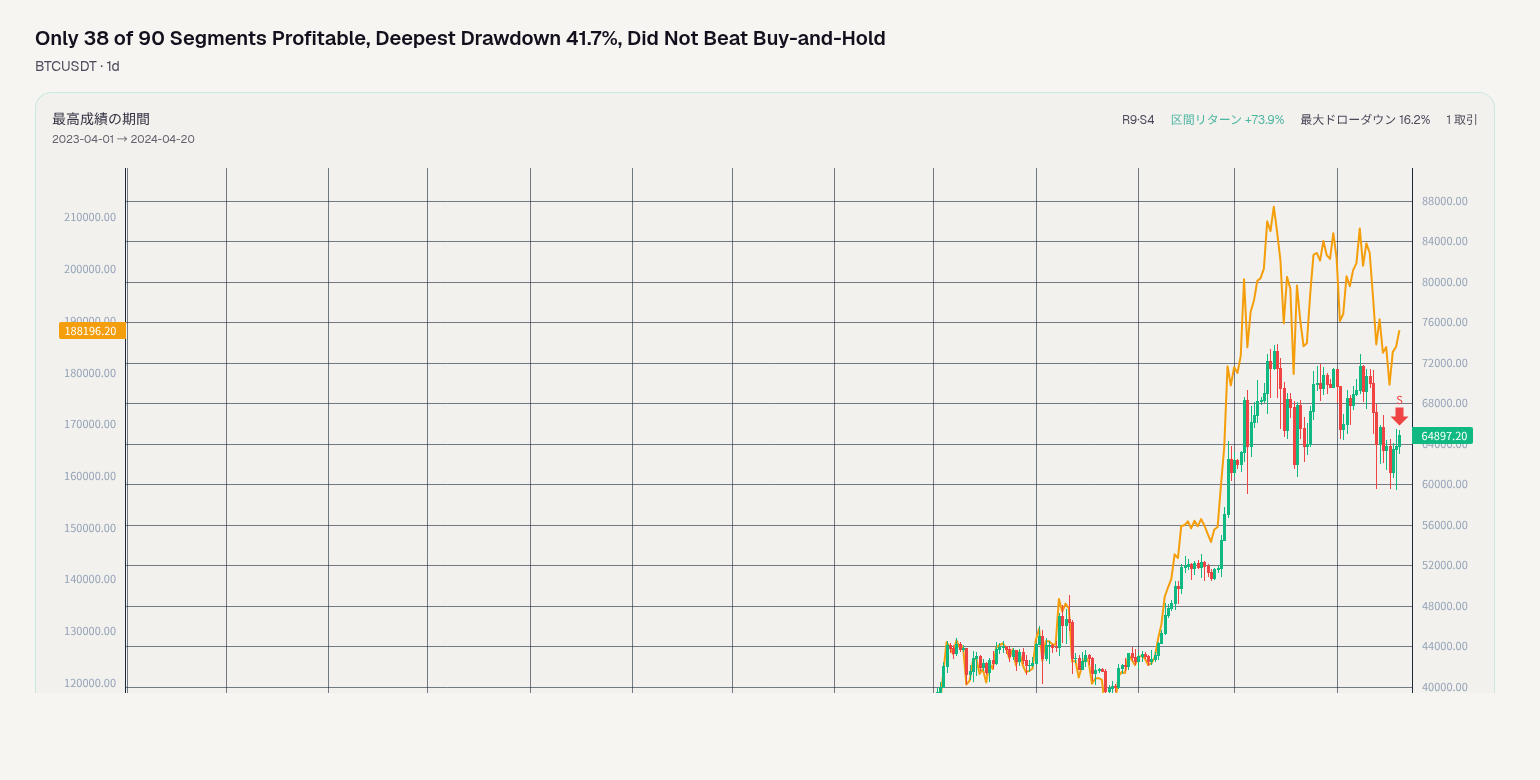
90区間中38区間のみ利益、最大ドローダウン41.7%、買って保有した場合に勝てず
BTCUSDT · 1d · 2026-10-04
まず結論:SMA50/200ゴールデンクロス戦略は、90通りの異なる区切り方のバックテストで、利益が出たのは38区間のみだった。区間リターンの中央値は +0.0%、一方、同期間で「何もせず、単に保有する」場合の各区間リターン平均は +109.3% だった。これはbuy-and-holdに勝てておらず、90区間の中で最も深いドローダウンは 41.7% に達した。 これら90回のバックテストは同じ BTCUSDT 日足履歴から来ている:6つの重複しないウィンドウに切り、15ラウンド繰り返す(各ラウンドでウィンドウ境界をランダムにジッターする)。したがって、それらは同じデータの90通りの区切り方であり、90個の互いに独立したサンプルではない。区間リターン(各区間の生の総リターン)は中央値 +0.0%、最大 +73.9%、最小 -17.4%;90区間で最も深いドローダウン 41.7%;清算 0区間。1トレード平均利益 $18,682、1トレード平均損失 $7,648。最良の区間は第9ラウンド第4区間(2023-04-01 → 2024-04-20)で、区間リターン +73.9%、その区間の最大ドローダウン 19.1%;最悪の区間は第1ラウンド第2区間(2021-02-25 → 2022-04-21)で、区間リターン -17.4%、その区間の最大ドローダウン 41.7%。 何に賭けているのか?本質的には、トレンドがいったん形成されれば継続することに賭けている:50日移動平均線が200日移動平均線を上抜けたときをトレンド開始シグナルとしてエントリーし、遅い移動平均線で短期ノイズをフィルタリングし、ポジションを大きなトレンドに載せる。リターン構造もこの仮定を裏付けている——1トレード平均利益は平均損失の約2.4倍だが、利益区間は半分未満であり、低勝率・高ペイオフ型で、少数の大きなトレンドで多数の往復クロスによる小さな損失をカバーする。弱点はまさにここにある:広いレンジ相場で価格が移動平均線付近を繰り返し抜き差しするとき、連続する小損で消耗する;低ボラティリティでトレンドのないレンジでは、2本の移動平均線が長期間絡み合い、シグナルはなかなか来ないか、頻繁に反転する。サンプルに十分大きな一方向相場があるかどうかが、ほぼその成功と失敗のすべてを決める。 読者が判断するために最も役立つのは2つの数字だ。第一は「利益区間 38/90」:ほとんどの時間で儲からないので、適当な期間を選んで使うと、より可能性が高い結果は徒労に終わることだ。第二は「中央値 +0.0%、最大 +73.9%、最小 -17.4%、最大ドローダウン 41.7%」のセット:中央値は典型的な結果がゼロであることを示し、極値は区切り方を変えれば結論が逆転し得ることを示す。これは区切り方とパラメータに高度に敏感なシグナルだ。最良区間と最悪区間を並べるとより明確になる——+73.9% の区間はドローダウンが 19.1% だけだったが、最終的に -17.4% しか損しなかった区間は、途中で 41.7% のドローダウンに耐えなければならなかった;持ちこたえられるかどうかは後者にかかっており、最終的な区間リターンではない。 限界も明確にしておく:interval、position.value、position.type、およびポジション金額(50000→100000、既存分はフルポジションに修正)は原文では示されておらず、業界慣例に従って埋めた。別のパラメータセットでは結果が明確に変わり得る;ランダムシードはDBに保存済みで、同じ seed を使えば完全に同じ90通りの分割を再現できるが、再現されるのは区切り方であり、戦略が他の銘柄、他の周期でも同じようになることを意味しない。今回はこのデータセットとこのパラメータセットのみを検証し、パラメータ変更後のパフォーマンスは検証していない。 本内容は歴史データの再現検証であり、投資助言を構成しない。本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 38 期間が利益 · 中央値 +0.0%
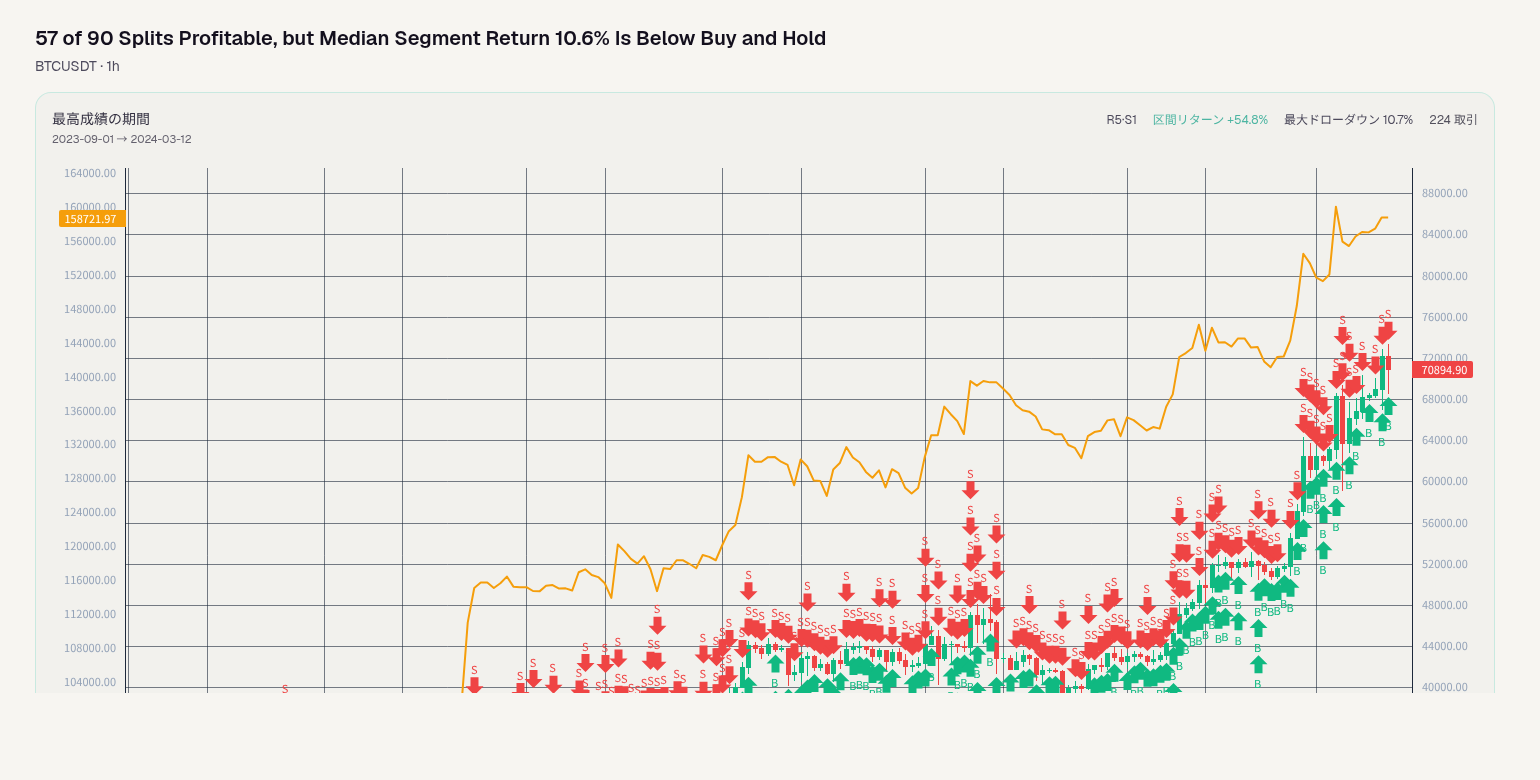
90回の分割中57回が利益、ただしセグメントリターン中央値10.6%はバイ・アンド・ホールドを下回る
BTCUSDT · 1h · 2026-10-04
一目均衡表+デュアル移動平均線+MACDクロスは、90回の分割のうち57回が利益で、最悪のセグメントは-27.2%、最大ドローダウンは29.1%だった。一方、同じ区間で何もせず、単にその資産を保有した場合の各セグメントの平均リターンは+32.3%だった。これはトレンド内のタイミングツール寄りであり、バイ・アンド・ホールドを安定して上回れる手法ではない。 データは分解して見る必要がある。15ラウンド × 6セグメント、合計90回のバックテストは、同一のBTCUSDT 1hデータを異なる切り方で分割したもので、互いに重複しないが、90個の独立サンプルではない。セグメントリターン中央値 +10.6%、最高 +54.8%、最低 -27.2%、最大ドローダウン 29.1%、清算 0セグメント、利益セグメント 57/90——約3分の1のセグメントは損失だった。1取引あたり平均利益 $1,585、平均損失 $875で、少数の大きな利益取引が、より多くの損失取引をカバーしている。ベンチマークとの比較がより重要だ。バイ・アンド・ホールドの各セグメントの平均リターンは +32.3%だったが、戦略のセグメントリターン中央値は +10.6%にとどまり、最良セグメントの +54.8%でも全体として差を広げられなかった。 何に賭けているのか?一目均衡表の雲、デュアル移動平均線、MACDの三者が同方向になって初めて動く。中核仮説は「トレンドはいったん形成されると継続する」である。複数条件の重ね合わせはレンジ相場をろ過するためで、代償はエントリーが遅めになることだ。最良セグメント 2023-09-01 から 2024-03-12 はセグメントリターン +54.8%、そのセグメントの最大ドローダウンはわずか 10.7%で、典型的な一方向トレンドだった。最悪セグメント 2025-10-12 から 2026-02-24 はセグメントリターン -27.2%、そのセグメントの最大ドローダウン 27.5%で、トレンドが反転または反復するとき、遅れたエントリーのコストが増幅される。 弱点はまさにここにある。レンジ相場や低ボラティリティ環境では、移動平均線とMACDが繰り返しクロスし、シグナルが行ったり来たりし、ストップロスが何度も発動し、利益取引の優位性が削られていく。またパラメータにも敏感で、移動平均線の fast/slow 期間、MACDパラメータ、ストップロス率を少し変えるだけで、セグメント結果はまったく別の顔になり得る。一般の読者が最も注目すべきは2つの数字だ。セグメントリターン中央値 +10.6%は、ほとんどの分割で大きくは稼げていないことを示し、最大ドローダウン 29.1%は、最悪の場合に純資産が3割近いドローダウンに耐える必要があることを示す。これはポジションをどれだけ軽くすべきか、このロジックがどの条件なら実行可能と言えるかを直接左右する。 限界も明記すべきだ。これら90回の分割は同一の歴史区間から来ており、ランダムシードは記録済みで、同じ seed を使えば全く同じ分割を再現できるが、結局は同じ価格曲線の異なる読み方にすぎない。また、ma_period_fast、ma_period_slow、macd_fast、macd_slow、macd_signal、stopPercent、position.value、take_profit_percent は原文に示されておらず、業界慣行に従って補ったものである。したがって今回検証するのは「このシグナルロジック + 一般的なパラメータ一式」であり、元設定の正確な再現ではない。 本内容は歴史データの再現検証であり、投資助言を構成せず、本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 57 期間が利益 · 中央値 +10.6%
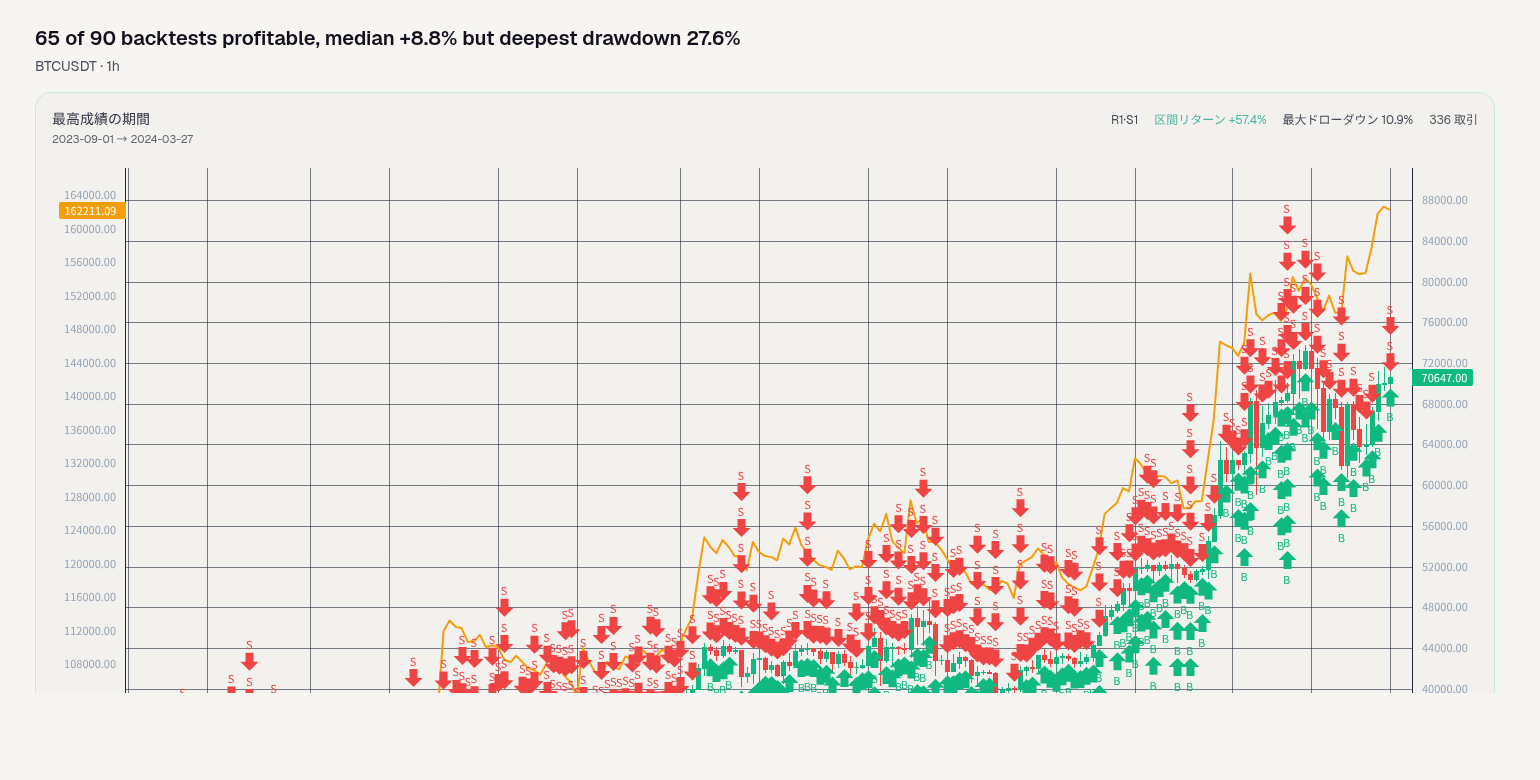
90回のバックテストで65回利益、中央値+8.8%だが最大ドローダウン27.6%
BTCUSDT · 1h · 2026-10-04
Open-Close Cross Strategyは BTCUSDT 1h の90回のバックテストで65回利益となり、セグメント収益中央値 +8.8%、最高 +57.4%、最低 -27.2%、90セグメント中の最大ドローダウン 27.6% でした。これは大半の時間に大きく勝った結果ではなく、多くの切り方では小さく勝ち、少数の切り方では大きく負けるという結果です。同期間のバイ・アンド・ホールドの各セグメント収益平均は +31.7% だったため、利益セグメントがあることは何もしないことに勝ったことを意味しません。 この90回は独立サンプルではなく、同一データを6つの重複しないウィンドウに分割し、境界をジッターしながら15ラウンド繰り返したもので、清算セグメントは0です。1取引平均利益 $1,527、平均損失 $478 で、金額上は勝ちが負けを上回っています。最良セグメントは第1ラウンド第1セグメント(2023-09-01 から 2024-03-27)でセグメント収益 +57.4%、そのセグメントの最大ドローダウン 11.3%;最悪セグメントは第13ラウンド第5セグメント(2025-08-13 から 2026-02-24)でセグメント収益 -27.2%、そのセグメントの最大ドローダウン 27.6%。戦略中央値 +8.8% とバイ・アンド・ホールド各セグメント平均 +31.7% を並べると、前者は明らかに低く、多くの切り方で何もしないことに楽に勝っていたわけではありません。 これは始値と終値のクロスが生む方向シグナルにその後継続性があると賭け、利益取引で損失取引をカバーさせるものです。65/90 の利益セグメントは、この仮説が多くの切り方で完全に無効ではないことを示します;しかし中央値 +8.8% と最大ドローダウン 27.6% が同時に現れることは、収益が一部のトレンドセグメントからより多く来ており、すべてのウィンドウで安定して稼いでいるわけではないことを示します。 弱点はレンジ相場と偽クロスにあります。始値と終値が繰り返し交差し、方向が頻繁に反転すると、1取引平均損失 $478 が累積します;一方向の逆行相場は最悪セグメント -27.2%、最大ドローダウン 27.6% に対応します。低ボラティリティも利益を圧縮します。パラメータ感度ももう一つの問題です:ma_period、interval、position value、stopPercent、position_value:50000→100000(ポジションサイズをフルポジションに修正)は原文に示されておらず、業界慣例に従って補完し、それ以外は原文どおりです;別のパラメータ群に変えると、65/90 と +8.8% 中央値はどちらも変わり得ます。 方法の限界も明確にすべきです。ランダムシードは保存済みで、同じ seed で完全に同じ90回の分割を再現できます;しかし90回の切り方も同じ歴史期間から来ており、90回の独立検証とは見なせません。セグメント長は数十日しかなく、セグメント収益は各セグメントの元の総収益であり、より長期に外挿しないでください。そうしないと数字が十数倍に拡大され、誤解を招きやすくなります。最良セグメントと最悪セグメントの期間は重複しておらず、結論が市場状態に大きく影響されることを示します。 読者は三つの数字を見るべきです:利益セグメント 65/90、セグメント収益中央値 +8.8%、最大ドローダウン 27.6%;さらにバイ・アンド・ホールド各セグメント収益平均 +31.7% と照合してください。最高 +57.4% だけを見ると中央値とドローダウンを見落とします。これはトレンド継続環境に適する可能性がありますが、レンジ、低ボラティリティ、パラメータ変更時には機能しません。本内容は歴史データの再現検証であり、投資助言を構成せず、本プラットフォームは推奨、格付、ランキングを行いません。
15×6=90 期間 · 90 期間中 65 期間が利益 · 中央値 +8.8%
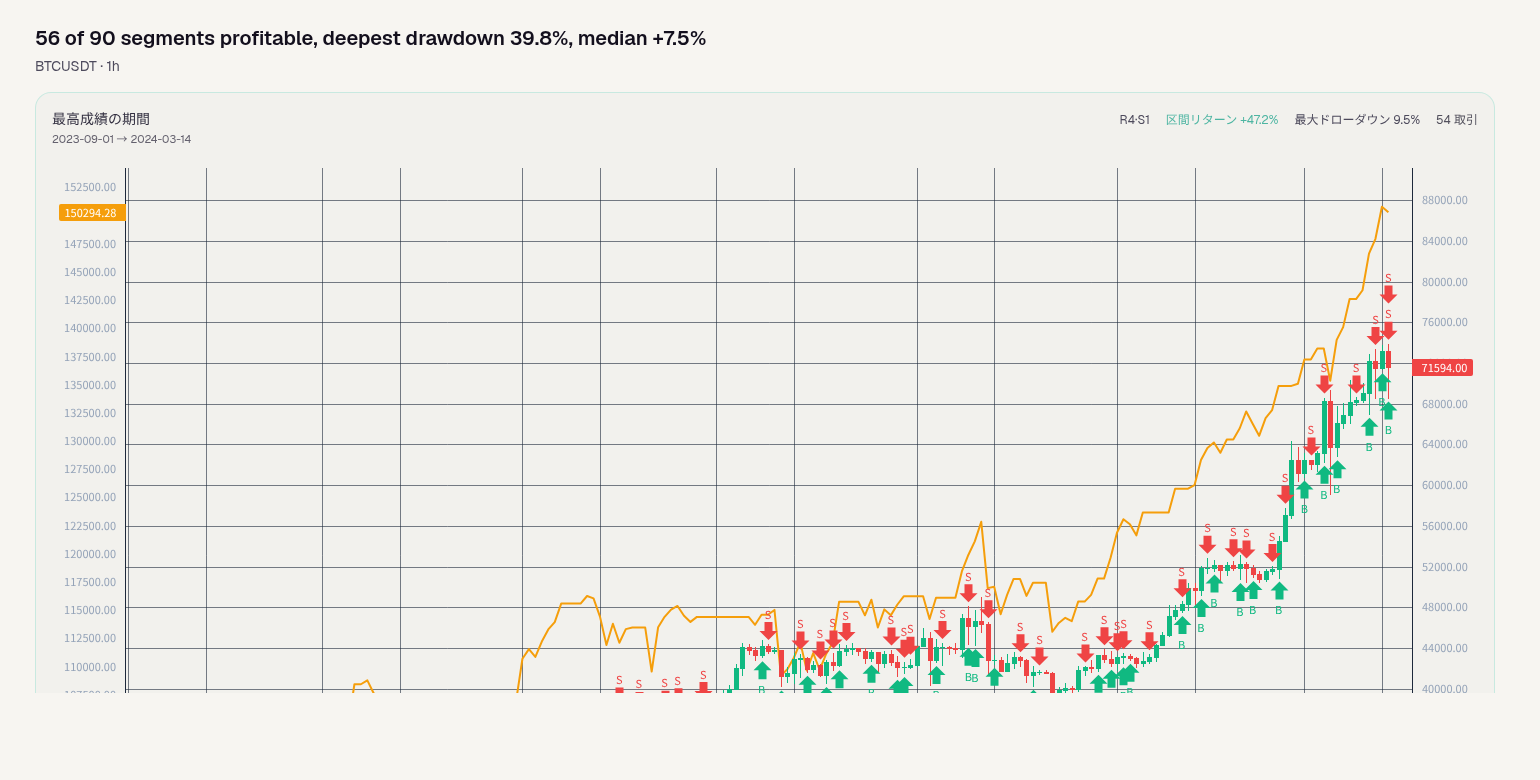
90区間中56区間が利益、最大ドローダウン39.8%、中央値+7.5%
BTCUSDT · 1h · 2026-10-04
Bollinger Bands + RSI ダブル確認ロングのこの戦略は、BTCUSDT 1hの90分割バックテストで、56区間が利益、34区間が損失、区間リターン中央値+7.5%、ただし最大ドローダウン39.8%、同期間のバイ・アンド・ホールドの区間リターン平均+32.6%だった。これは「何もしない」に安定して勝つものではなく、相場タイプに依存し、売られ過ぎの反発で利益を狙う戦術色が強い。 90回のバックテストは同一の歴史に対する90通りの異なる分割であり、90個の独立サンプルではない。区間リターン中央値+7.5%、最高+47.2%、最低-35.2%、利益区間56/90、清算0区間。最良区間2023-09-01から2024-03-14、区間リターン+47.2%、この区間の最大ドローダウン9.8%、最悪区間2025-09-12から2026-02-24、区間リターン-35.2%、この区間の最大ドローダウン39.8%。1取引平均利益$1,463、1取引平均損失$2,369。バイ・アンド・ホールドの区間リターン平均+32.6%と比べ、戦略の区間リターン中央値は+7.5%にとどまり、これがまず見るべき比較だ。 その中核仮説は、価格がBollinger Bandの下軌に触れ、同時にRSIが売られ過ぎ領域に入った後、短期の売り圧力が過剰になり、その後反発が起きる、つまりトレンド継続ではなく売られ過ぎ後の平均回帰に賭けるというものだ。ダブル確認は単一指標の偽シグナルをろ過できるが、取引頻度が2条件に制約される。弱点は1取引平均損失$2,369が平均利益$1,463より大きく、誤差許容余地が広くないことだ。連続で数回外すと、区間リターンは急速にマイナス転換し得る。利益区間56/90は多くの分割で稼げることを示すが、最高+47.2%、最低-35.2%、最大ドローダウン39.8%は分布が極めて不均一であることを示す。 この「多くの区間で小さく勝ち、少数区間で大きく負ける」形は、相場とパラメータに敏感だ。レンジ相場では売られ過ぎ反発が有効かもしれない。下降トレンドやボラティリティ急上昇時には、価格が下軌に沿って下落し続け、RSIは売られ過ぎ後もさらに売られ過ぎになり得るため、ロング側は繰り返し打撃を受ける。RSI期間、売られ過ぎ閾値、Bollinger Band期間、標準偏差はいずれも発火頻度と保有体験を変える。厳しくすれば長時間取引しない可能性があり、緩くすれば偽シグナルが増える。したがって、レンジ相場で機能しやすく、一方向下落と高ボラティリティ・ブレイクアウトでは失敗しやすい。 原文にはrsi_period、rsi_oversold_level、bb_period、bb_std、interval、position_valueなどのパラメータが示されていなかったため、今回は業界慣例に従って補完した。元の設定では最初の800バー以内で0取引だった。複数のエントリーシグナルをANDで接続していたためほぼ同時に成立しなかったからだ。ORに変更後は8取引が発火した。position_valueは50000から100000に修正し、既存ポジションはフルポジションに修正した。これらの変更は取引回数、1取引金額、区間リターンに直接影響するため、今回の再現はこの補完パラメータとエントリーロジックで回した結果がどうなるかを示すにすぎず、原文戦略の実パラメータ下でのパフォーマンスと同じではない。分割では、6個の非重複ウィンドウを15ラウンド繰り返し、境界をランダムに揺らした。ランダムシードはデータベースに保存済みで、同じseedは完全に同じ90分割を再現できるが、それらは依然として同一期間の歴史を共有しており、90個の独立した市場サンプルではない。 総合すると、売られ過ぎ反発に賭けるもので、利益区間が優位だが、区間リターン中央値+7.5%はバイ・アンド・ホールド平均+32.6%より低く、最大ドローダウン39.8%、1取引平均損失も平均利益より大きい。判断時は利益区間比率、最大ドローダウン、バイ・アンド・ホールドとの区間リターン比較を重点的に見るべきだ。最高+47.2%だけを見ると、最悪-35.2%とパラメータ補完の不確実性を見落とす。本内容は歴史データの再現検証であり、投資助言を構成せず、本プラットフォームは推薦、格付け、順位付けを行わない。
15×6=90 期間 · 90 期間中 56 期間が利益 · 中央値 +7.5%
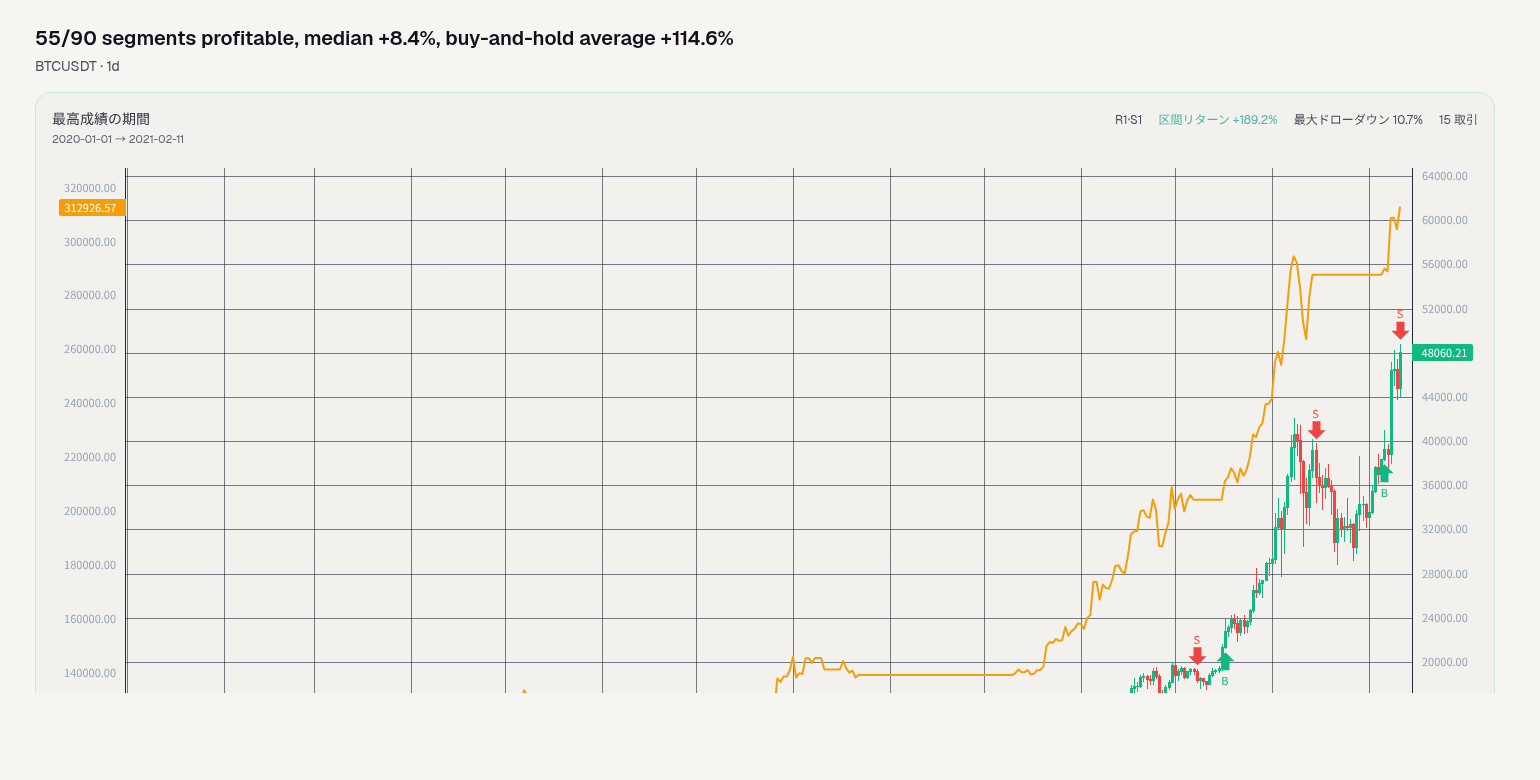
55/90セグメントが利益、中央値+8.4%、バイ・アンド・ホールド平均+114.6%
BTCUSDT · 1d · 2026-10-04
フラクタル・ブレイクアウト・トレンド戦略はBTCUSDT 1d上で90回の分割バックテストを完了し、結果は55セグメントが利益、35セグメントが損失、セグメント収益中央値+8.4%、最高+189.2%、最低-45.1%、最大ドローダウン60.6%、清算0セグメントでした。1取引あたり平均利益8,700米ドル、平均損失4,519米ドル(金額)。バイ・アンド・ホールドと比較すると、各セグメントのバイ・アンド・ホールド収益平均は+114.6%である一方、戦略のセグメント収益中央値は+8.4%にとどまり、ほとんどの分割方法で何もしないよりもアウトパフォームしていないことを示しています。最も印象的なのは第1ラウンド第1セグメント2020-01-01から2021-02-11で、セグメント収益+189.2%、同セグメントの最大ドローダウン12.0%;最悪は第7ラウンド第2セグメント2021-02-03から2022-03-03で、セグメント収益-45.1%、同セグメントの最大ドローダウン50.2%でした。 この戦略は何に賭けているのか?価格がフラクタル構造を突破した後、トレンドがすぐ反転せず継続することに賭けています。突破後のフォロースルー区間が、レンジ相場での試行錯誤のコストを覆うのに十分な強い方向性相場が必要です。トレンドが滑らかな時はまとまった利益を得られる可能性がありますが、市場がレンジ推移、低ボラティリティ、頻繁な偽ブレイクアウトに入ると、ブレイクアウトシグナルは失敗しやすくなり、ストップロスと逆行変動が繰り返し純資産を消耗します。最悪セグメントは2021-02-03から2022-03-03に発生し、セグメント収益-45.1%、最大ドローダウン50.2%で、不利な相場におけるトレンド戦略の脆さを示す直接的な証拠です。 読者が判断する上で最も役立つ数字は、まず利益セグメント55/90です。これはこの戦略がずっと損失だったわけではないことを示しますが、安定した出力にはほど遠く、利益セグメントと損失セグメントの数の差は大きくありません。次にセグメント収益中央値+8.4%、最高+189.2%、最低-45.1%、さらに最大ドローダウン60.6%です。中央値は高くなく、レンジは非常に広く、結果はどのセグメントで切るか、相場が味方するかに大きく依存することを示します。最高セグメント+189.2%だけを見ると平常時のパフォーマンスを明らかに過大評価し、中央値+8.4%だけを見るとテールリスクを見落としやすくなります;最大ドローダウン60.6%こそが口座の耐性を測る核心的な数字です。 バイ・アンド・ホールドとの比較は、なおさら先に見る価値があります。事実が示すバイ・アンド・ホールド基準の各セグメント収益平均は+114.6%で、戦略のセグメント収益中央値は+8.4%です。両者の統計上の定義は完全には同じではなく、一方は平均、他方は中央値ですが、それでも差は一つの結論を指し示します:この再現では、この戦略はほとんどの分割方法で「何もせず持ち続ける」をアウトパフォームしていません。最高セグメント+189.2%は確かに基準平均を上回りますが、最高セグメントは一つしかなく、中央値と最低セグメントの方が通常の分割方法の感覚を代表します。利益セグメント55/90だけを見ると「悪くない」と感じますが、バイ・アンド・ホールド平均を横に置くと、判断はかなり保守的になります。 方法上の限界は明確に述べなければなりません。90回のバックテストは90個の独立サンプルではなく、同一データを6個の重複しないウィンドウに切り、15ラウンド繰り返し、ウィンドウ境界をランダムに揺らして得た90通りの異なる分割方法です;ランダムシードは保存済みで、同じseedで完全に同じ分割を再現できますが、それでもウィンドウ間の相関は排除できません。パラメータの出所も不完全です:interval、ma_period_fast、ma_period_slow、position_value、position_value:1000→100000(保有量修正でフルポジション)などは、原文に示されておらず、業界慣例に従って補完したもので、結果は移動平均期間とポジション仮定に敏感です。セグメント収益は各バックテストの生の総収益であり、セグメント長は数十日しかないため、長期実績として扱うことはできません。本内容は歴史データの再現検証であり、投資助言を構成せず、本プラットフォームは推奨、格付け、ランキングを行いません。
15×6=90 期間 · 90 期間中 55 期間が利益 · 中央値 +8.4%
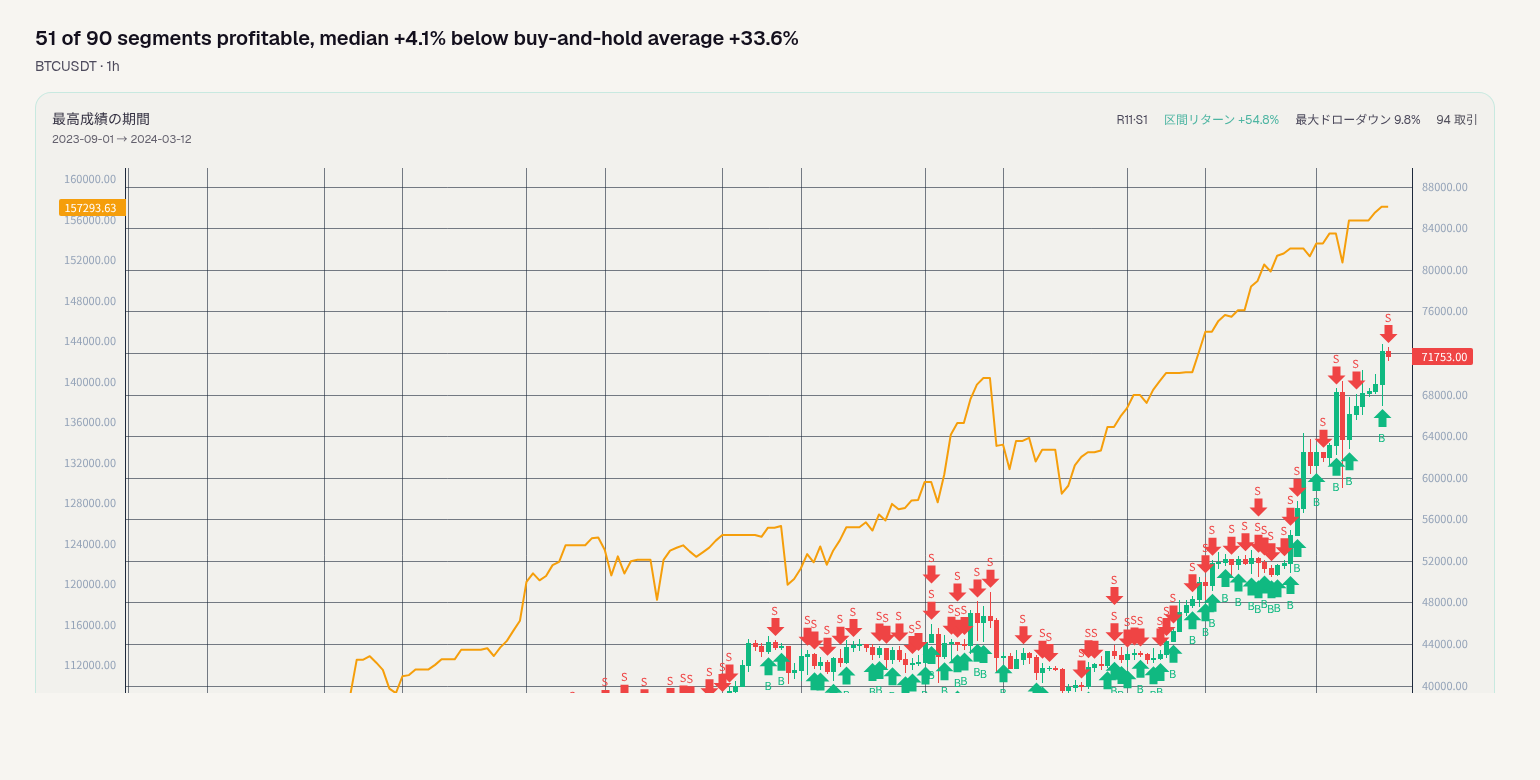
90区間中51区間が利益、中央値+4.1%はBuy-and-Hold平均+33.6%を下回る
BTCUSDT · 1h · 2026-10-04
Bollinger Bands + RSI Dual Confirmation Strategyは、BTCUSDT 1hの90回の分割バックテストで51/90区間が利益となり、区間リターン中央値は+4.1%、最深ドローダウンは40.7%だった。全体としては、特定のウィンドウではリターンを増幅できる一方、ほとんどのウィンドウでは優位性を持たない打法に近い。最も魅力的な点は最良区間が+54.8%に達したことだが、この結果は中央値リターンが低くドローダウンが深いという事実を覆い隠すことはできない。 データ面では、区間リターン中央値+4.1%、最高+54.8%、最低-32.1%;90区間で最深ドローダウン40.7%、清算0区間。1取引あたり平均利益$1,010、平均損失$2,160であり、一度間違えると1回の損失が1回の利益の2倍超になるため、利益を出すには高いシグナル的中率か少数の大きな区間でカバーする必要がある。最良区間は第11ラウンド第1区間、2023-09-01から2024-03-12までで、区間リターン+54.8%、この区間の最深ドローダウン10.1%;最悪区間は第6ラウンド第5区間、2025-10-03から2026-02-26までで、区間リターン-32.1%、この区間の最深ドローダウン39.6%。同期間にBuy-and-Holdで何も取引しなかった場合、各区間リターン平均は+33.6%。戦略の中央値+4.1%をこのベンチマークと並べると、ほとんどの分割方法は「何もしない」に勝っていない。 この戦略は何に賭けているのか?Bollinger BandsとRSIの両方が確認した後、価格がすぐにレンジに戻るのではなく、シグナル方向へ一定期間動くことに賭けている。二重確認の役割は単一指標のノイズを除去することだが、代償としてシグナルが減り、パラメータ区間への依存が強くなる。弱点もここにある。市場が狭いレンジの振動、ボラティリティ圧縮、頻繁な偽ブレイクアウトに入ると、2つの指標が不安定な確認シグナルを繰り返し出し、小さな利益と大きな損失につながる。1取引あたり平均損失$2,160が平均利益$1,010より高く、最悪区間-32.1%が39.6%のドローダウンを伴うことは、同じ問題を指し示している。不利な相場で十分なバッファーが欠けている。 パラメータの出所は、このレビューで最も正直に説明すべき点である。interval、bb_period、bb_std、position.valueは戦略説明に記載がなく、実測では業界慣行に従って入力した;エントリーロジックはANDからORに変更した。元の設定では最初の800本のbar以内に0取引であり、複数のエントリーシグナルをANDで接続するとほとんど同時に成立しなかったため、ORに変更後24取引をトリガーできた;position_valueは50000から100000に変更し、ポジションは満ポジションに修正した。つまり、ここで検証しているのは可交易性修正後のバージョンであり、逐語的な複製ではない。90回のバックテストも90個の独立サンプルではなく、同一データを6個の重複しないウィンドウに分割し、15ラウンド繰り返し、ウィンドウ境界をランダムに揺らして得た90個の異なる分割方法である。ランダムシードは保存済みで再現可能。サンプル期間とパラメータ値は限られており、区間リターンは各区間の生の総リターンであり、長期パフォーマンスとして外挿すべきではない。 読者がこの戦略を判断する際に最も見るべきは、最高+54.8%の区間ではなく、51/90の利益区間、中央値+4.1%、最深ドローダウン40.7%、そしてBuy-and-Holdの各区間リターン平均+33.6%である。この4つの数字を並べると、局面ごとの爆発力はあるがほとんどの時間は不安定で、非常に深いドローダウンに耐える必要があること;明確な相場フィルターやリスク管理がなければ、レンジ相場や低ボラティリティ環境では機能しにくいことが示される。 本コンテンツは歴史データの再現検証であり、投資助言を構成せず、本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 51 期間が利益 · 中央値 +4.1%
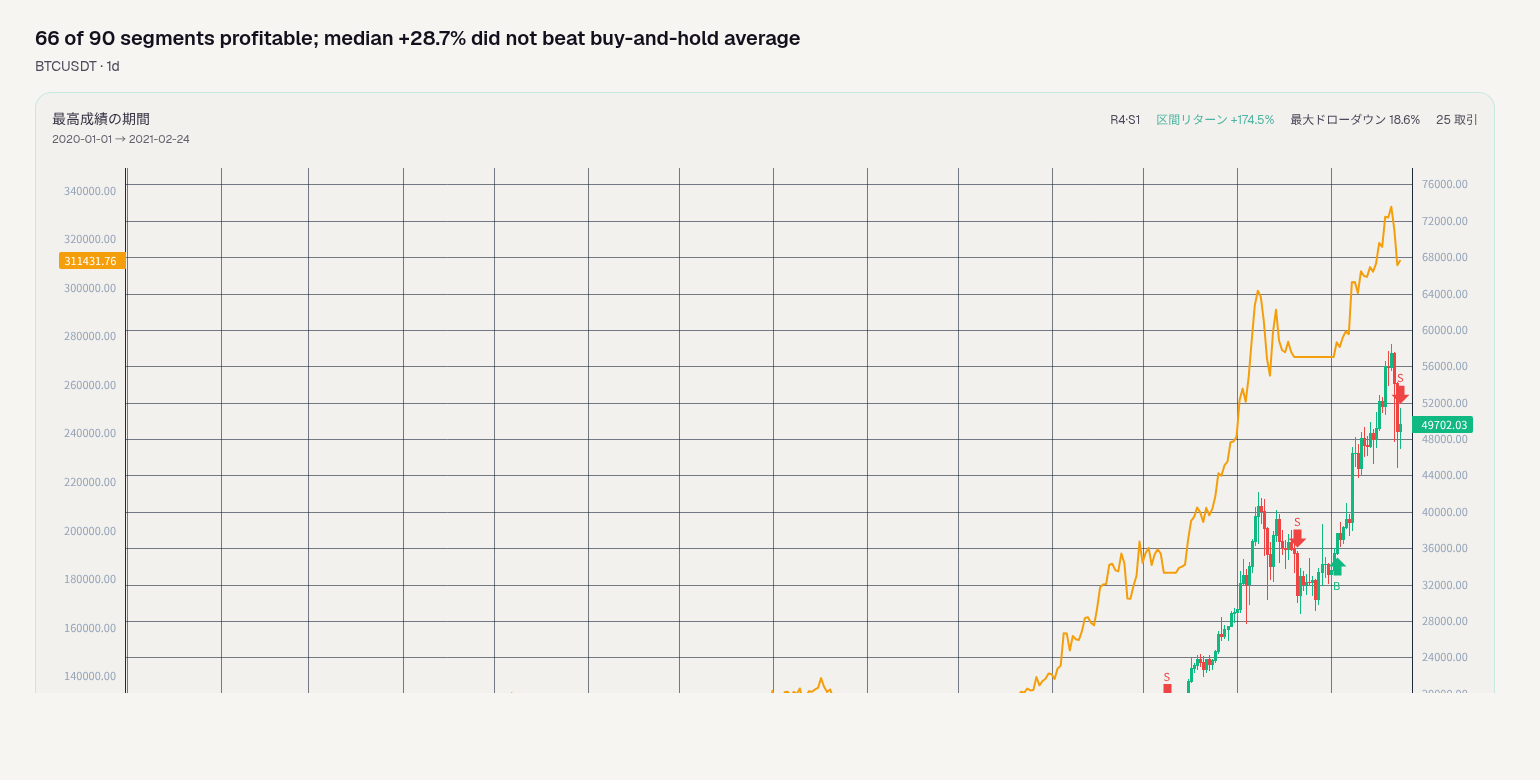
90セグメント中66セグメントが利益、中央値+28.7%は買い持ち平均を上回らず
BTCUSDT · 1d · 2026-10-04
BTCUSDT日足での日次終値変化率戦略の90回の分割バックテストでは、66セグメントが利益、0セグメントが破綻し、正のリターン傾向があるように見える。しかしセグメントリターンの中央値は+28.7%にとどまり、同期間の買い持ち各セグメントの平均リターンは+112.6%で、ほとんどの場合『何もしない』を上回っていないことを示す。まず見るべき数字は利益セグメント66/90と最大ドローダウン56.7%だ。前者は多くの分割方法で利益が出せることを示し、後者は極端な分割方法では資金曲線が半分以上削られる可能性を示す。 リターン分布を見ると、最良セグメントは第4ラウンド第1セグメント 2020-01-01から2021-02-24で、セグメントリターン+174.5%、そのセグメントの最大ドローダウン20.2%。最悪セグメントは第9ラウンド第2セグメント 2021-03-11から2022-07-10で、セグメントリターン-49.2%、そのセグメントの最大ドローダウン50.8%。同じルールセットが異なるウィンドウで大幅益からほぼ半減まで振れることは、結果が起点と相場状態に非常に敏感であることを示す。1取引あたり平均利益$15,132、平均損失$2,902は金額ベースであり、ポジション仮定の影響を受けるため、そのまま戦略の優位性と見なすことはできない。取引が発動した後の損益幅が対称でないことを示すだけだが、ドローダウンデータのほうがより警戒に値する。 この戦略は何に賭けているのか?日次終値の変化率を取引シグナルとして扱い、デフォルト閾値0、つまり価格方向が変わるたびにポジション調整が発動し得る。中核仮説は、終値変化率が取引可能な短期方向情報を含み、その方向がその後の一定期間持続し、少なくとも頻繁なリバランスコストを相殺できるだけの持続幅がある、というものだ。市場がトレンド局面、例えば2020年初頭から2021年初頭のような持続的な片方向相場にある場合、シグナルは主要スイングを取りやすい。しかし市場がレンジ相場や高ボラティリティ反転に入ると、変化率はゼロを繰り返し跨ぎ、戦略は逆方向に何度もやられる。2021年3月から2022年7月の最悪セグメントは、こうした機能不全環境の例だ。 したがって弱点は3種類の条件に集中する。レンジ相場、低ボラティリティのノイズ、パラメータ感度だ。閾値、ルックバックウィンドウ、ポジションは原文では示されていない。ここでは業界慣行に従い、thresholdデフォルト0、lookback_barsは直前終値との比較、position.valueはフルポジション修正とした。閾値0はほぼすべての方向変化をシグナルとして扱うことを意味し、取引頻度とノイズ曝露は非常に高くなる。実際の戦略により厳しい閾値やフィルター条件があれば、結果はまったく異なる可能性がある。90回のバックテストも90個の独立サンプルではなく、同一の歴史を6個の非重複ウィンドウに分割し、15ラウンド繰り返して境界をランダムに揺らしたものだ。ランダムシードは保存済みで再現可能だが、サンプル独立性は限定的だ。 買い持ちとの比較は、今回の検証で最も記憶すべき点だ。戦略のセグメントリターン中央値は+28.7%、最高+174.5%、最低-49.2%、最大ドローダウン56.7%。同期間に一切取引せず単に当該資産を保有した場合の各セグメント平均リターンは+112.6%だった。これは、戦略が少数のトレンドウィンドウで保有に追いつくか上回る可能性がある一方、多くの分割方法では中央値リターンが買い持ちベンチマークを明確に下回り、それでいて56.7%の最大ドローダウンを負うことを意味する。言い換えれば、安心して保有の代替にできる選択肢ではなく、特定の相場状態に敏感なタイミング試行に近い。 本内容は歴史データの再現検証であり、投資助言を構成せず、本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 66 期間が利益 · 中央値 +28.7%
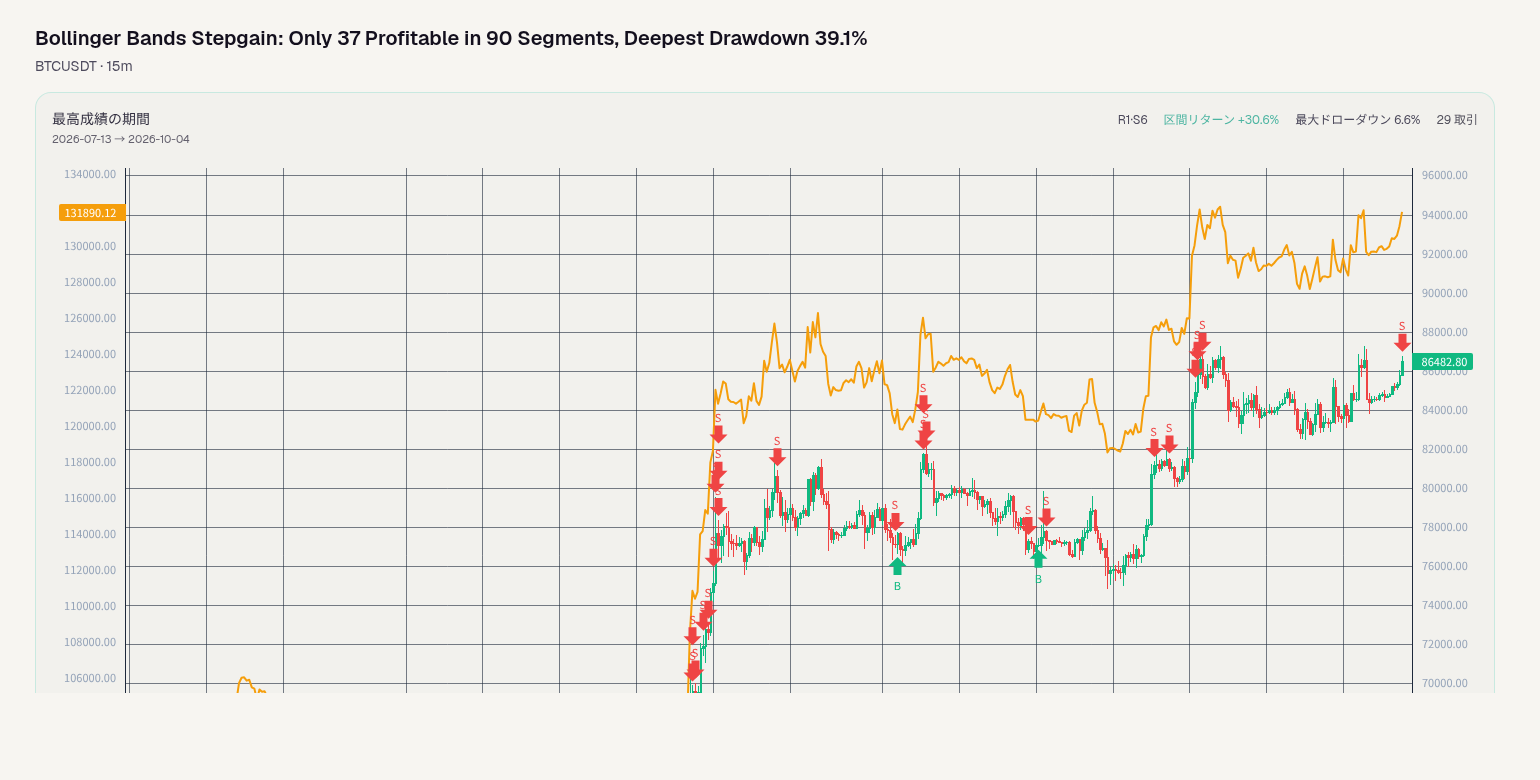
Bollinger Bands Stepgain:90セグメント中わずか37が利益、最深ドローダウン39.1%
BTCUSDT · 15m · 2026-10-04
Gunbot Bollinger Bands Stepgainは、BTCUSDT 15mでの90回の分割バックテストにおいて、利益セグメントは37/90、セグメント収益中央値 -7.6%、最深ドローダウン 39.1% でした。同期間のバイ・アンド・ホールドの各セグメント収益平均は -1.7% でした。このデータ一式だけを見ると、「何もしない」ことを安定的に上回る能力は示しておらず、少数の分割では正の収益を得られましたが、大多数の分割は負の収益域に落ちました。 今回のテストでは、同一の履歴を6つの重複しないウィンドウに分割し、15ラウンド繰り返して境界をランダムに揺らし、合計90回のバックテストを行いました。これらは90個の独立サンプルではなく、同一データの90通りの異なる分割であるため、結果は分割に対して非常に敏感です。セグメント収益の最高は +30.6%、最低は -32.3%、中央値は -7.6% でした。最良セグメントは第1ラウンド第6セグメント、2026-07-13 から 2026-10-04、セグメント収益 +30.6%、そのセグメントの最深ドローダウンは 6.8% でした。最悪セグメントは第1ラウンド第3セグメント、2026-01-04 から 2026-03-28、セグメント収益 -32.3%、そのセグメントの最深ドローダウンは 39.1% でした。爆倉は0セグメント、割合0.0%で、口座がゼロになった事例は観測されませんでしたが、39.1% の最大ドローダウンはすでに大多数の人にとって保有し続けるのが難しい水準です。 取引ロジックから見ると、Bollinger BandsにStepgainを加えたものは、おそらく価格がBollinger Bandの端に触れた後にミッドバンドへ回帰する、つまり短期の平均回帰に賭けています。Stepgainは分割利確を担当し、ストップロスは損失を遮断する役割です。この仮説は、レンジ相場や行き来の多い相場では成立しやすく、片方向トレンド、低ボラティリティの狭いレンジ調整、高ボラティリティの急落では失敗しやすいです。価格がミッドバンドに戻らず、ストップロスが繰り返し発動するか、階段状の利確が小さな利益だけを確定し、大きな逆行ポジションを残します。データもこの解釈を支持します。1取引あたり平均利益 $1,590、1取引あたり平均損失 $4,752 で、平均損失額は平均利益額より著しく大きく、収益は少数セグメントの大幅な正の収益で多数セグメントの負の収益をカバーする必要があります。利益セグメントは37/90のみで、ほとんどの時間は追い風環境ではないことを示しています。 読者が判断するために最も有用な数字は、最高 +30.6% ではなく、利益セグメント 37/90、セグメント収益中央値 -7.6%、最深ドローダウン 39.1%、そしてバイ・アンド・ホールドとの比較です。同期間の保有各セグメント収益平均は -1.7% でした。セグメント収益中央値 -7.6% は、バイ・アンド・ホールドの各セグメント収益平均 -1.7% を下回っており、少なくとも典型的な分割が保有ベンチマークを上回っていないことを示します。37/90 は利益回数が半数未満であることを示し、39.1% はテールリスクが非常に大きいことを示します。最高セグメント +30.6% は確かに目を引きますが、それは90通りの分割のうちの1つにすぎず、そのセグメントのドローダウンは 6.8% であり、全体分布を代表するものではありません。 パラメータの出所も明確にすべきです。bb_period、bb_multiplier、bb_buy_level、stepgain_sell_percent、stop_loss_percent、interval、position_size、および position_value は 1000 から 100000(在庫はフルポジションに修正)で、原文に示されたものではなく、業界慣行に従って入力されたもので、その他だけが原文どおりです。したがって、今回の再現は、元戦略の完全なパラメータを厳密に復元したものというより、慣例に従って補完した構成に近いものです。バックテストは BTCUSDT 15m のみを対象とし、手数料、スリッページなどの取引摩擦は評価していません。90回の分割は乱数シードを保存済みで同じ分割を再現できますが、それでも独立サンプルと同等ではありません。 本内容は歴史データの再現検証であり、投資助言を構成するものではありません。本プラットフォームは推奨、格付け、ランキングを行いません。
15×6=90 期間 · 90 期間中 37 期間が利益 · 中央値 -7.6%
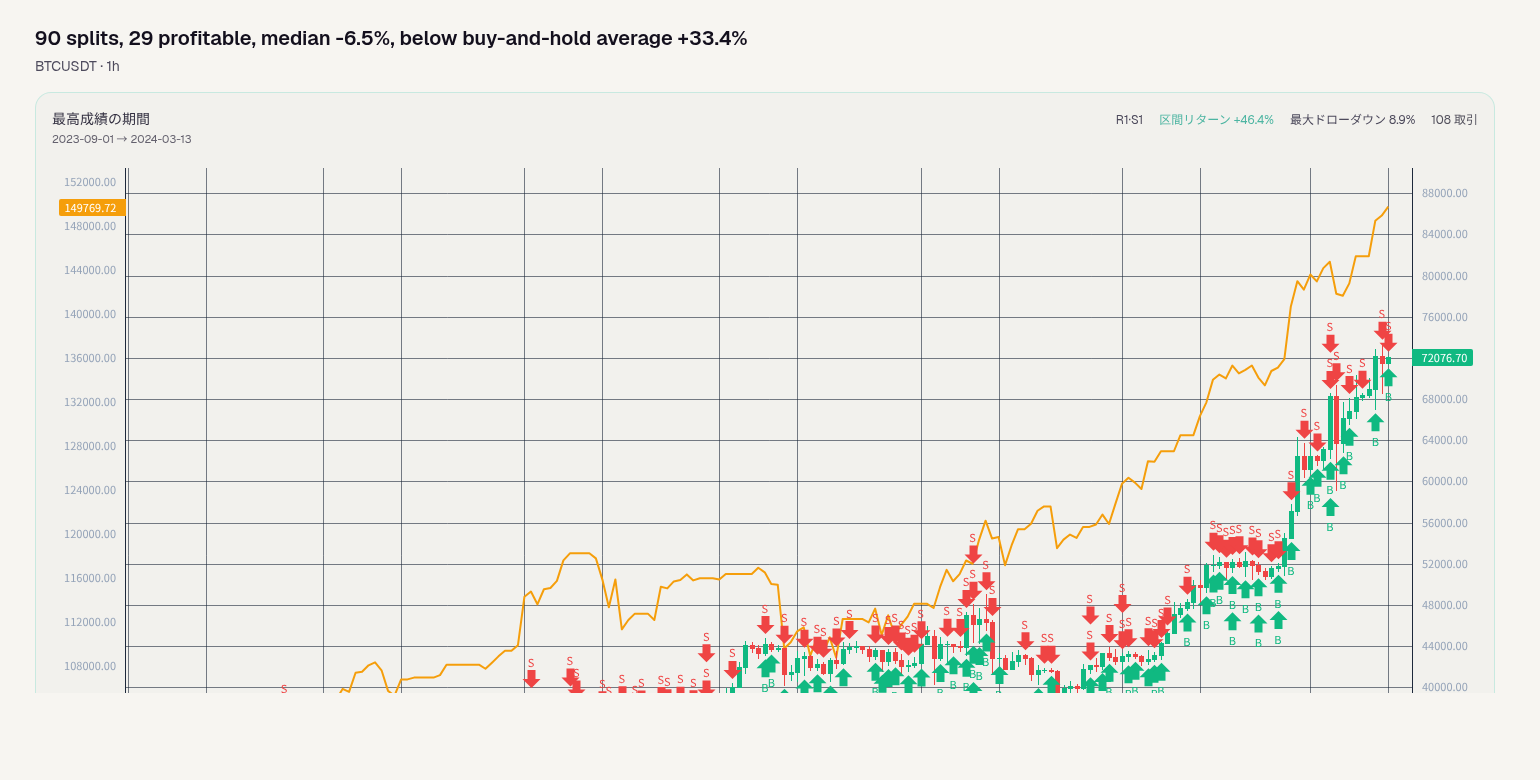
90回の分割で29回盈利、中央値-6.5%、buy-and-hold平均+33.4%を下回る
BTCUSDT · 1h · 2026-10-04
Dual Moving Average Crossover と Bollinger Bands の組み合わせを BTCUSDT 1h で90回分割バックテストした結果、盈利区間は29/90、区間収益の中央値は-6.5%、最高は+46.4%、最低は-29.9%、90区間中の最大ドローダウンは40.7%だった。この数値群がまず示す結論は、時折強いトレンドをつかめるものの、大半の分割では儲からず、極端な損失区間のドローダウンは深いということだ。同期間のbuy-and-holdの各区間収益平均は+33.4%で、中央値-6.5%とこの平均を並べると、典型的な分割は何もしないより明らかに劣る。ここで比較しているのは区間収益であり、区間長は数十日しかないため、区間収益をより長い時間軸に拡大して読むことはできない。 取引構造から見ると、1取引あたり平均利益は$1,143、1取引あたり平均損失は$1,646で、平均損失が平均利益を上回る。つまり、少数のトレンド区間の大きな利益で多数の小さな損失をカバーしなければならない。最良区間は第1ラウンド第1区間 2023-09-01→2024-03-13、区間収益+46.4%、同区間の最大ドローダウン9.5%で、これはトレンドが滑らかでボラティリティが拡大する相場によく似ている。最悪区間は第3ラウンド第2区間 2024-03-07→2024-09-09、区間収益-29.9%、同区間の最大ドローダウン40.7%で、トレンドが継続しない、または頻繁に切り替わると、損失とドローダウンが同時に拡大することを示す。清算0区間は、この一群の分割が強制清算を引き起こさなかったことしか示さず、40.7%の最大ドローダウンがもたらす圧力を消すことはできない。 この組み合わせが賭けている中核仮定はこう要約できる:トレンドが一度形成されれば継続し、移動平均線のクロスが方向を示し、Bollinger Bandsがエントリーのフィルタリングや確認を助け、ボラティリティが拡大するときにトレンドに乗って一定区間の利益を得る。弱点もここから生じる:レンジ相場、低ボラティリティ、または頻繁な偽ブレイクアウト環境では、移動平均線が繰り返しクロスし、Bollinger Bandsの上下バンドが繰り返し触れられ、取引コストとストップロスが累積し、1取引あたり平均損失$1,646の構造が口座を消耗し続ける。盈利区間29/90は、大半の分割でこの消耗が勝ったことを示し、中央値-6.5%は典型的な結果が小さな利益ではなく負の収益であることを示す。読者が最も注目すべき2つの数字は盈利区間29/90と区間収益中央値-6.5%だ:前者は大半の場合に儲かるかを答え、後者は典型的な1回の分割結果がどうかを答える。最高+46.4%は尾部の良いケースを表すだけで、中央値の代わりにはならない。 パラメータの出所は慎重に見る必要がある。資料では interval、ma_period_fast、ma_period_slow、bb_period、bb_stddev、position.value、stopPercent、position_value:10000→100000(既存ポジションをフルポジションに修正)が示されておらず、業界慣行に従って埋め、残りはそのまま踏襲した。つまり、これは元のパラメータセットの厳密な再現ではなく、結果は移動平均線の期間、Bollinger Bandsの期間と標準偏差、ストップロス設定に敏感であり、業界で一般的な別のパラメータセットに変えると、損益分布が明らかに変わり得る。分割方法については、15ラウンド × 6区間 = 90回のバックテストは、同じ履歴を6つの非重複ウィンドウに切り、15ラウンド繰り返すもので、各ラウンドでウィンドウ境界をランダムに揺らす。ランダムシードはDBに保存済みで、同じseedなら完全に同一の90分割を再現できる。ただし90回は90個の独立サンプルではなく、結論は分割安定性へのストレステストとして見るべきであり、独立した統計的証拠ではない。 総合すると、この組み合わせはトレンド相場では爆発力があり、最良区間+46.4%、同区間の最大ドローダウン9.5%は亮点である;しかし区間収益中央値-6.5%、盈利区間29/90、最大ドローダウン40.7%、そしてbuy-and-holdの各区間収益平均+33.4%との比較は、何もしないより安定または優れていることを証明していない。サンプル期間と市場状態は限られ、パラメータも元から与えられたものではないため、いかなる結論も今回の再現範囲にのみ当てはまる。本内容は歴史データの再現検証であり、投資助言を構成せず、本プラットフォームは推薦、評価、ランキングを行わない。
15×6=90 期間 · 90 期間中 29 期間が利益 · 中央値 -6.5%
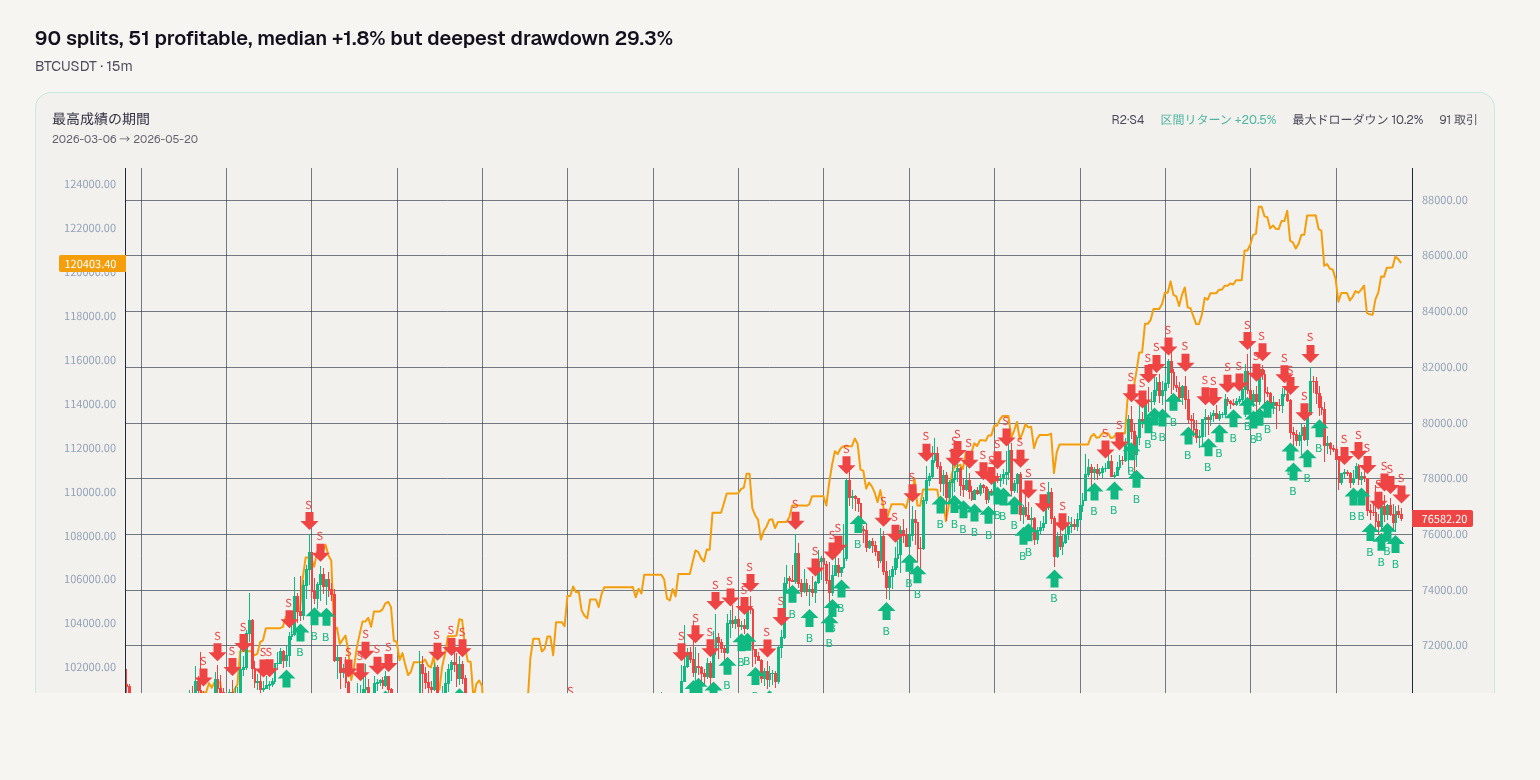
90 分割中 51 が利益、中央値 +1.8% だが最深ドローダウン 29.3%
BTCUSDT · 15m · 2026-10-04
GunbotXT Bollinger Bands-RSI 戦略:90 回のバックテストで利益セグメント 51/90、セグメント収益の中央値 +1.8%、最高 +20.5%、最低 -17.2%、90 セグメント中の最深ドローダウン 29.3%、清算 0 セグメント(0.0%)。同期間の buy-and-hold の各セグメント収益平均は -1.7% だったため、何もしないよりはやや良いが、優位性は厚くない。最良セグメントは第 2 ラウンド第 4 セグメント 2026-03-06 → 2026-05-20、収益 +20.5%、同セグメントの最深ドローダウン 10.2%;最悪セグメントは第 2 ラウンド第 1 セグメント 2025-09-01 → 2025-11-21、収益 -17.2%、同セグメントの最深ドローダウン 29.3%。 1 取引あたり平均利益 $713、平均損失 $1,393 は、小さな利益を積み重ねるのではなく、利益セグメント全体でより重い 1 取引あたりの損失をカバーする必要があることを示す。利益セグメントは半分をわずかに超え、中央値は +1.8% のみだが、最深ドローダウンは 29.3%;リスクを判断する際は利益セグメント 51/90 だけを見ず、約 3 割のドローダウンに耐えられるかも見るべきである。清算 0 セグメントは、この分割群が口座ゼロまで到達しなかったことだけを示し、テールリスクが存在しないことを意味しない。 この戦略は何に賭けているのか?Bollinger Bands と RSI の一般的な組み合わせでは、極端な乖離後の中央バンドへの回帰に賭けることに近い:Bollinger Bands が乖離を示し、RSI が買われ過ぎ/売られ過ぎ後のモメンタム衰弱をフィルタリングし、理想的なシナリオはレンジ相場での平均回帰である。弱点もそこにある:価格が乖離後に回帰せず一方向に継続すると、ロジックは繰り返し逆行変動に遭う;平均損失が平均利益より高く、最深ドローダウン 29.3% であることは、失敗時の損失が比較的集中していることを示す。低ボラティリティまたは条件が厳しすぎる場合、長期間トリガーされないこともある;元の設定では最初の 800 本の bar 内で 0 取引、OR に変更した後でようやく 19 取引がトリガーされた。 パラメーターの出所が最大の限界である。bb_period、bb_stddev、rsi_period、interval、position_size、stopPercent は原文に示されておらず、業界慣行に従って埋めた;エントリーシグナルは AND から OR に変更され、ポジションは 1000 から 100000 に調整された(既存ポジションをフルポジションに修正)。これらの変更は取引回数、1 取引あたりの損失、ドローダウン形状を直接変える;本文の数字は元の設定を再現するよりも、ロジックの感度を観察するのに適している。90 回のバックテストは同一データの 6 個の非重複ウィンドウを 15 ラウンド繰り返したもので、境界はランダムに揺らされており、90 個の独立サンプルではない;ランダムシードはデータベースに保存済みで、同じ分割を再現できる;利益セグメント数は独立した勝率として扱えない。 読者が最も注視すべきは利益セグメント 51/90、中央値 +1.8%、最深ドローダウン 29.3% である:前者は多くの分割が薄利にすぎないことを示し、後者は条件が合わない場合の代償が小さくないことを示す。buy-and-hold 平均 -1.7% と比べると相対的な優位があるように見えるが、この優位は元のパラメーターではないこと、独立した分割ではないことに基づいており、外挿できない。本内容は過去データの再現検証であり、投資助言を構成せず、本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 51 期間が利益 · 中央値 +1.8%
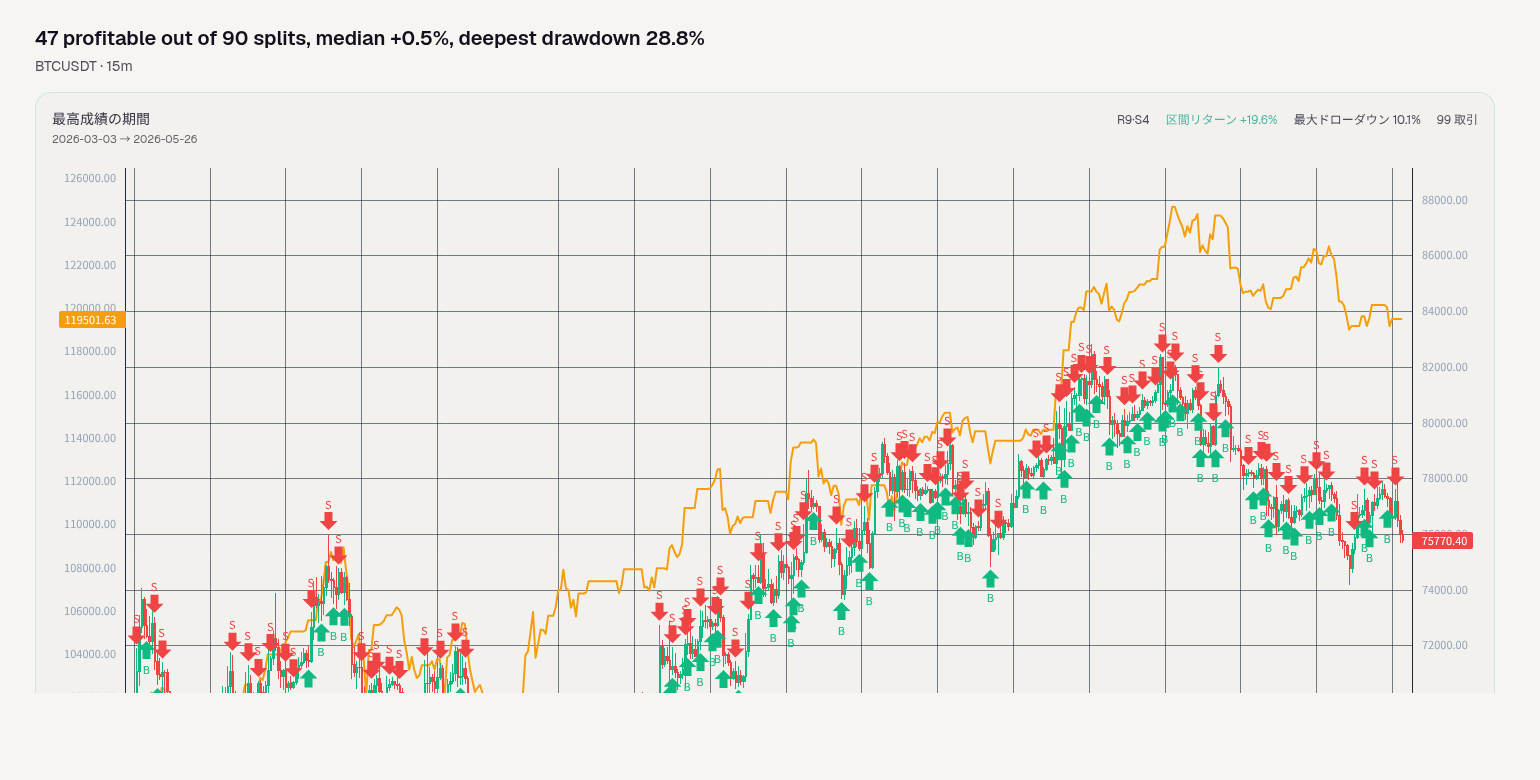
90通りの分割で47回利益、中央値+0.5%、最大ドローダウン28.8%
BTCUSDT · 15m · 2026-10-04
Gunbot ボリンジャーバンド平均回帰は BTCUSDT 15m の90回のバックテストで、47セグメントが利益、0セグメントが清算、セグメント収益の中央値 +0.5%、最大ドローダウン 28.8%。単一段での暴利を狙うのではなく、小さな利益とより大きな単一取引の損失の間でバランスを取っている。最初に見るべきは利益セグメント数ではなく、中央値収益と最大ドローダウンを受け入れられるかどうかである。 この90回は独立サンプルではなく、同一データを6つの重複しないウィンドウに分割し、15ラウンド繰り返し、各ラウンドで境界をランダムに揺らしたものである。セグメント収益の中央値 +0.5%、最高 +19.6%、最低 -20.8%;利益セグメント 47/90;清算 0セグメント。最良セグメントは第9ラウンド第4セグメント 2026-03-03 → 2026-05-26、+19.6%、そのセグメントの最大ドローダウンは 10.1%;最悪セグメントは第4ラウンド第1セグメント 2025-09-01 → 2025-11-21、-20.8%、そのセグメントの最大ドローダウンは 28.8%。同期間の買い持ち各セグメント収益平均は -1.8%。戦略の中央値 +0.5% はベンチマーク平均よりやや高いが、一方は中央値、もう一方は平均であり、直接アウトパフォームと見なすことはできない;最悪セグメント -20.8% も、決して滑らか一路ではないことを示している。 これは、価格が短期的にボリンジャーバンドの上限・下限から乖離した後、高い確率でミッドバンドまたは平均へ回帰すると賭けており、稼ぐのは回帰でありトレンド継続ではない。1取引あたり平均利益 $707、1取引あたり平均損失 $1,398 は、利益がより高い勝率に依存してより大きな単一取引損失をカバーしていることを意味する;勝率が下がれば、$1,398 級の損失が数回で複数の $707 の利益を飲み込む。最も快適なのはレンジ相場で、価格がバンドを繰り返し越えて回帰する場合;最も苦しいのは一方向トレンドで、逆張りで入場した後に価格が回帰せず、損失が急速に累積する。低ボラティリティ収縮後の偽ブレイク、ボラティリティの突然の拡大も、シグナルは多いが余地が不足し、コスト比率を上昇させる。 パラメータの出所も割り引く必要がある:interval、bb_period、bb_stddev、position.value、stopPercent は原文に記載がなく、業界慣例に従って補完;position_value は 50000→100000 に在庫修正してフルポジションとし、その他は原文どおり。したがってこれは元戦略の正確なパラメータの再現ではなく、パラメータやポジション処理を変えれば結論は変わり得る。90の分割法のうち最良 +19.6%、最悪 -20.8% は、開始点と終了点を変えれば結論の顔が変わることを示し、分割感度と過学習リスクの信号である。 より正直な限界は、90回が同一の履歴データを共有しており、90の独立した市場サンプルではないこと;ランダムシードはすでにデータベースに保存され、同じ seed で完全に同一の90分割を再現できるが、再現されるのは分割であり、元戦略の正確なパラメータではない。サンプルは少なくとも 2025-09 から 2026-05 をカバーし、より長い期間はカバーしていない。清算 0セグメントは、このバックテストでゼロにならなかったことだけを示し、極端な相場でリスクがないことを意味しない;28.8% の最大ドローダウンはすでに発生した数字である。本内容は履歴データの再現検証であり、投資助言を構成しない。本プラットフォームは推奨、格付け、ランキングを行わない。
15×6=90 期間 · 90 期間中 47 期間が利益 · 中央値 +0.5%
すべての数値は、ツールと同じエンジンで過去データを再現検証した結果です。過去の実績は将来を示しません。投資助言ではありません。当サイトは評価・格付け・推奨を行いません。