Rapports de vérification
Toutes les stratégies testées et publiées, les plus récentes d'abord. Chaque rapport montre le comportement réel hors échantillon : combien de fenêtres ont été rentables, l'écart entre la meilleure et la pire, et si une fenêtre a été liquidée.

Seulement 28 découpages rentables sur 90, médiane −6.0%, et sous-performance face au buy-and-hold
BTCUSDT · 15m · 2026-11-04
Commençons par la conclusion : sur les 90 découpages de backtest de ce Scalping de tendance multifactoriel sur BTCUSDT en unité de temps 15 minutes, seuls 28 segments étaient rentables, avec une médiane de rendement par segment de −6.0% ; sur la même période, le benchmark buy-and-hold, c’est-à-dire « ne rien faire », avait un rendement moyen par segment de −4.5%—il n’a pas battu le buy-and-hold. Regardons les chiffres : la médiane du rendement par segment sur 90 segments était −6.0%, le meilleur segment +22.6%, le pire segment −27.4% ; sur les 90 segments, le drawdown le plus profond était 32.6%, avec 0 segment liquidé. Au niveau de chaque transaction, le gain moyen était $1,171 et la perte moyenne $867, donc le ratio gain/perte semble positif. Mais sur les 90 segments, seuls 28 ont gagné de l’argent, soit environ 30%. En mettant les deux séries de chiffres côte à côte, le problème apparaît clairement : son rapport gain/risque par transaction n’est pas mal conçu, mais les segments rentables sont trop peu nombreux, et dans la plupart des découpages, il est rongé par une série de petites pertes. Sur quoi parie-t-il ? En une phrase : il parie qu’une fois qu’une tendance a formé une direction au niveau 15 minutes, elle se poursuivra ; il utilise des moyennes mobiles rapides et lentes pour confirmer la direction, l’ATR pour filtrer la volatilité, puis entre et sort à haute fréquence pour capturer la partie médiane de la tendance. Cela le rend intrinsèquement dépendant de marchés « directionnels et amples ». La faiblesse se cache aussi ici. Le meilleur segment, du 2026-08-14 au 2026-11-02, a réalisé +22.6%, et le drawdown le plus profond de ce segment n’était que 6.4% ; le pire segment, du 2026-01-14 au 2026-03-20, a fait −27.4%, mais son drawdown le plus profond a atteint 32.3%. Le rendement et le drawdown sont fortement asymétriques—quand le vent est favorable, il encaisse avec retenue ; quand le vent est contraire, le drawdown s’amplifie plus vite que le rendement. Cela décrit essentiellement le défaut courant du scalping de tendance : dans les marchés en range, à faible volatilité et dans les fenêtres à fausses cassures fréquentes, les moyennes mobiles se croisent à répétition, les stop-loss sont déclenchés encore et encore, et même un taux de réussite élevé ne résiste pas aux frottements aller-retour ; de plus, si les périodes des moyennes mobiles, la période ATR et le pourcentage de stop-loss sont légèrement décalés, la conclusion peut s’inverser. Il faut ici exposer honnêtement les limites. Le texte original ne donnait que le nom de la stratégie, l’unité de temps de l’instrument et le cadre ; les 5 paramètres clés ma_period_fast, ma_period_slow, atr_period, stopPercent et interval_mapping_15m n’étaient pas fournis et ont été remplis selon les conventions du secteur, le reste étant repris de l’original. Par conséquent, toutes les conclusions ci-dessus sont, strictement parlant, des « résultats de reproduction avec ce jeu de paramètres » et ne sont pas égales à la performance de la stratégie originale elle-même. En outre, les 90 backtests ont été obtenus en découpant le même historique en 6 fenêtres non chevauchantes, en répétant 15 tours et en faisant varier aléatoirement les bornes ; ce ne sont pas 90 échantillons indépendants, et les découpages sont fortement corrélés, donc 28/90 ne peut pas être lu comme le taux de réussite de 90 expériences indépendantes. Heureusement, la graine aléatoire a été enregistrée en base de données, de sorte que quiconque utilise la même graine peut reproduire exactement les mêmes 90 découpages. Si vous ne retenez que deux chiffres, retenez ceux-ci : médiane du rendement par segment −6.0% contre moyenne buy-and-hold −4.5%, ce qui répond à « cette stratégie a-t-elle réellement battu le fait de ne rien faire ? » ; la réponse dans cette reproduction est non ; drawdown le plus profond 32.6%, ce qui répond à « combien faut-il supporter au pire moment ? ». Ce contenu est une reproduction et une validation de données historiques, ne constitue pas un conseil en investissement ; cette plateforme ne recommande, ne note et ne classe pas.
15×6=90 fenêtres · 28 sur 90 rentables · médiane -6.0%

Seulement 50 découpages gagnants sur 90 ; rendement médian par segment +3.4% inférieur à la référence de détention
BTCUSDT · 1h · 2026-11-03
La stratégie « Trend Pullback Re-entry (趋势回调再入场) » n’a gagné que la moitié de ses 90 découpages : 50 segments gagnants et 40 segments perdants, avec un rendement médian par segment de +3.4%, tandis que sur la même période le rendement moyen par segment d’une simple détention de l’actif était de +29.3%. C’est le premier point à regarder dans cette réplication : dans la plupart des découpages, elle n’a pas battu « ne rien faire ». Mettons les données au clair. Les 90 backtests proviennent du même jeu de données BTCUSDT 1h divisé en 15 tours × 6 segments ; les fenêtres ne se chevauchent pas, mais les 90 exécutions sont fortement corrélées entre elles et ne constituent pas 90 échantillons indépendants. Le rendement médian par segment était +3.4%, le maximum +130.7%, le minimum -37.2% ; la distribution est nettement asymétrique à droite, quelques intervalles favorables contribuant à la majeure partie du résultat. Le drawdown maximal était de 50.0%, plus profond que le rendement par segment du pire segment, -37.2%, ce qui montre que les pertes ne sont pas réparties uniformément mais amplifiées à l’intérieur de certains segments. Sur les 90 segments, 0 ont été liquidés. Le gain moyen par transaction était de $3,544 et la perte moyenne par transaction de $2,658 ; le côté des gains est légèrement plus épais que celui des pertes, mais cette épaisseur doit se réaliser via le taux de réussite ; dès que les stop-loss sont déclenchés successivement dans un marché en range, ce petit écart s’use facilement. Sur quoi parie-t-elle ? Elle parie qu’une fois une tendance formée, elle se poursuivra, et que le repli n’est qu’une pause sur le chemin haussier ; elle entre donc lorsque la direction de la tendance et les indicateurs de momentum signalent simultanément un « repli dans la force ». Son meilleur segment, du 2023-09-01 au 2024-03-28, a rapporté +130.7% avec un drawdown maximal intra-segment de seulement 12.9%, exactement sa forme la plus confortable dans un marché haussier à sens unique. Sa faiblesse est au même endroit : son pire segment, du 2025-02-13 au 2025-11-23, a eu un rendement par segment de -37.2% et un drawdown intra-segment de 42.0% ; c’était une période où le prix descendait répétitivement les marches, et chaque soi-disant « repli » était en réalité une continuation de la baisse, mais la stratégie continuait d’entrer selon la logique de poursuite de tendance. Les marchés en range et à faible volatilité lui sont tout aussi défavorables : quand il n’y a pas de tendance à poursuivre, les stop-loss sont touchés de manière répétée et le rendement par segment est naturellement aplati. La source des paramètres est la plus grande incertitude de cette réplication. Le texte original n’a pas fourni les valeurs telles que la période de moyenne mobile, la période RSI et le seuil de repli, ou le pourcentage de stop-loss ; nous les avons remplies selon les conventions du secteur et avons copié le reste de l’original. Si les paramètres changent, le rendement médian par segment et le drawdown maximal changeront en conséquence ; les chiffres ci-dessus ne décrivent donc que la performance « sous cet ensemble de valeurs » et ne peuvent pas être considérés comme des propriétés inhérentes de la stratégie. L’échantillon couvre l’intervalle historique fourni ; la seed aléatoire du découpage a été stockée, et quiconque utilise la même seed peut reproduire exactement les mêmes 90 découpages, mais ce qui est reproduit est la méthode de découpage, pas l’avenir. Les trois chiffres que le lecteur doit vraiment surveiller sont : segments gagnants 50/90, rendement médian par segment +3.4%, drawdown maximal 50.0%. Le premier et le deuxième indiquent qu’elle ne gagne pas d’argent la plupart du temps ; le troisième indique jusqu’où elle peut perdre dans le pire des cas. Si l’on ne regarde que le segment à +130.7%, la conclusion s’inverse complètement : les mêmes données avec un autre découpage donnent un autre récit, et c’est précisément le signal d’une sensibilité au mode de découpage. Ce contenu est une validation de réplication sur données historiques et ne constitue pas un conseil en investissement ; cette plateforme ne recommande pas, ne note pas et ne classe pas.
15×6=90 fenêtres · 50 sur 90 rentables · médiane +3.4%

69/90 rentables, médiane +28.7% inférieure à la moyenne buy-and-hold +101.7%
BTCUSDT · 1d · 2026-11-02
Sur ces données BTCUSDT 1d, la Relative Strength Rotation Strategy a enregistré 69 segments rentables sur 90 découpages, donc le taux de réussite apparent n'est pas faible ; mais le rendement médian par segment était +28.7%, tandis que le rendement moyen du buy-and-hold sur les mêmes segments était +101.7%, ce qui signifie que la plupart des découpages n'ont pas battu 'ne rien faire'. Son meilleur rendement par segment +592.8% attire l'œil, et le rendement du pire segment -61.5% ainsi que le drawdown maximal de 72.7% sur 90 segments sont tout aussi frappants : ce n'est pas une stratégie qui échange de faibles drawdowns contre des rendements réguliers, mais une stratégie qui utilise une volatilité plus élevée pour capter le rendement de queue droite de quelques segments de forte tendance. Elle parie sur la persistance de la force relative : la direction récemment la plus forte reste forte après la rotation, le capital bascule vers le côté fort et gagne grâce à la continuation de la tendance. Le problème est précisément là : dès que la relation de force s'inverse rapidement, les signaux de rotation échouent successivement. Le pire segment, ronde 11 segment 2 (2021-02-21 à 2022-07-21), a eu un rendement par segment de -61.5% et un drawdown maximal de 72.7% sur ce segment, et c'était le plus profond parmi les 90 segments, ce qui montre qu'après un retournement de tendance, dans un environnement de faiblesse persistante, elle peut exposer les positions à la mauvaise direction ; les marchés en range et les environnements de faible volatilité ne sont pas non plus favorables, car le classement de force est instable et les bascules fréquentes amplifient les faux signaux et la friction de trading. Les chiffres qui aident le plus le lecteur à juger ne sont pas le maximum +592.8%, mais la combinaison de 69/90 segments rentables et d'une médiane +28.7% : la plupart des découpages gagnent de l'argent, mais pas beaucoup ; en même temps, le minimum -61.5% et le drawdown maximal 72.7% nous disent que quelques découpages peuvent perdre très lourdement. Le meilleur segment, ronde 4 segment 1 (2020-01-01 à 2021-03-11), a eu un rendement par segment de +592.8% et un drawdown maximal de 29.3% sur ce segment ; cela semble fort, mais cela ressemble davantage à un échantillon de queue droite et ne peut pas représenter les découpages ordinaires. Le profit moyen par transaction était $34,869 et la perte moyenne par transaction était $4,470 ; le premier est nettement supérieur au second, mais il s'agit d'une mesure en montant, influencée par la taille de position et l'échelle du capital, et elle ne peut pas être directement traitée comme un avantage en pourcentage ; 0 liquidation sur 90 segments ne signifie pas non plus un faible risque : le drawdown de 72.7% montre déjà que le processus de détention peut être très inconfortable. Sur la méthode, il faut garder une dose de lucidité : ces 90 backtests ne sont pas 90 échantillons indépendants, mais 90 variantes de découpage obtenues en découpant les mêmes données historiques en 6 fenêtres non chevauchantes, en répétant 15 rondes et en décalant aléatoirement les bornes ; la graine aléatoire a été stockée en base, et la même graine permet de reproduire le même découpage ; cela peut tester la sensibilité au découpage, mais ne remplace pas une validation indépendante entre marchés et cycles. L'échantillon ne couvre qu'un intervalle de ces données historiques. Concernant les paramètres, interval, ma_period, rsi_period, rsi_threshold et macd_params n'ont pas été indiqués dans la description de la stratégie ; cet article utilise l'unité de temps quotidienne et des paramètres courants selon la convention du secteur, et reprend le reste tel quel ; par conséquent, les résultats ne peuvent être considérés que comme un test de performance historique sous cet ensemble d'hypothèses, et non comme une reproduction stricte de l'implémentation de la stratégie originale : ce qui n'a pas été reproduit, ce sont précisément les paramètres spécifiques et les détails d'implémentation. Les chiffres les plus importants à regarder sont : 69/90 segments rentables indiquent que la plupart des découpages ne perdent pas ; la médiane du rendement par segment +28.7% contre la moyenne buy-and-hold +101.7% indique que la plupart des découpages sous-performent le buy-and-hold ; le drawdown maximal 72.7% indique que le risque de queue est très lourd. Elle peut être efficace lorsque les fortes tendances se prolongent, et échouer lors des retournements de tendance, des marchés en range et de la faible volatilité, et elle est sensible aux paramètres et à la méthode de découpage. Ce contenu est une reproduction et une validation de données historiques et ne constitue pas un conseil en investissement ; cette plateforme ne recommande, ne note et ne classe pas.
15×6=90 fenêtres · 69 sur 90 rentables · médiane +28.7%

Test sur 90 segments : seulement 25 rentables, rendement médian du segment -8.5%
BTCUSDT · 15m · 2026-11-01
Cette stratégie 'Opening Range Breakout Pullback' a été backtestée 90 fois sur BTCUSDT 15m. D'abord la conclusion : la plupart des découpages ne sont pas rentables. Sur les 90 segments, seuls 25 ont été rentables, le rendement médian du segment était de -8.5%, le drawdown maximal de 32.0%, et 0 segment en liquidation (proportion 0.0%). Rien qu'en regardant cet ensemble de chiffres, elle ressemble davantage à une stratégie qui ne performe que dans des conditions de marché spécifiques et qui, dans la plupart des fenêtres, est consumée par les faux breakouts et les coûts, plutôt qu'à une solution capable de battre durablement le buy-and-hold. En déployant la distribution, le rendement de segment le plus élevé était de +8.2% et le plus bas de -31.7%, et les deux extrémités ne sont pas symétriques ; le gain moyen par transaction était de $631 et la perte moyenne par transaction de $345, mais ramené au rendement total par segment, le poids des mauvaises fenêtres est nettement plus lourd. Le meilleur segment était la Round 11, Segment 5 (2026-06-06 → 2026-08-24), avec un rendement de segment de +8.2% et un drawdown maximal de 14.2% sur ce segment ; le pire segment était la Round 8, Segment 2 (2025-10-31 → 2026-02-05), avec un rendement de segment de -31.7% et un drawdown maximal de 32.0% sur ce segment. Sur la même période, le rendement moyen par segment du benchmark 'buy-and-hold' était de -4.2%, tandis que le rendement médian par segment de cette stratégie était de -8.5%. D'après cette comparaison, la plupart des découpages n'ont pas battu le fait de ne rien faire. Sur quoi parie-t-elle ? En une phrase, elle parie qu'après la cassure du range d'ouverture, la confirmation du pullback continuera dans la direction de la cassure, en traitant 'cassure—pullback—continuation' comme un motif reproductible. Cette hypothèse tend à avoir l'avantage dans les tendances unilatérales et les phases d'expansion de la volatilité ; le meilleur segment à +8.2% montre qu'elle ne capture pas totalement aucune direction ; mais même le meilleur segment s'est accompagné d'un drawdown maximal de 14.2%, ce qui montre que le processus de détention n'est pas facile et que les rendements ne sont pas linéaires. Les faiblesses sont également claires : dès que l'on entre dans un marché en range ou à faible volatilité, la probabilité que le repli après cassure se transforme en retournement augmente, et la stratégie subira des stop-loss à répétition. Le ratio de segments rentables de 25/90 montre qu'elle ne gagne pas d'argent la plupart du temps ; le segment le plus bas à -31.7% et le drawdown maximal de 32.0% sur 90 segments montrent que le coût de quelques mauvaises fenêtres est bien supérieur au +8.2% du meilleur segment. Un changement de découpage peut faire passer le résultat de 'avec des points forts' à 'nettement en retard'. De plus, les trois paramètres box_period, stop_percent et ma_period_fast n'ont pas été donnés dans le texte original, et ont été renseignés cette fois selon les pratiques du secteur ; le problème de sensibilité des paramètres n'a pas été vérifié avec les paramètres originaux. La méthode et l'échantillon doivent aussi être clarifiés : les 90 backtests sont 90 découpages différents du même jeu de données, et non 90 échantillons indépendants ; le découpage consiste, à chaque round, à diviser l'historique en 6 fenêtres non superposées et à décaler aléatoirement les frontières. La graine aléatoire a été enregistrée dans la base de données, et les découpages sont reproductibles, mais la conclusion dépend toujours des frontières des fenêtres. La plage complète de début et de fin de l'échantillon et la source des valeurs des paramètres originaux n'ont pas été entièrement reproduites, de sorte que ce qui précède n'est qu'une vérification de reproduction de ce découpage historique, et les rendements de segment ne peuvent pas être extrapolés comme performance future, ni utilisés pour juger si la stratégie s'applique à toutes les conditions de marché. Ce contenu est une vérification de reproduction de données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, n'évalue ni ne classe.
15×6=90 fenêtres · 25 sur 90 rentables · médiane -8.5%

90 configurations de découpage, 51 segments rentables ; médiane +4.3% mais drawdown de 39.8%
BTCUSDT · 1h · 2026-10-31
La conclusion de cette série de tests empiriques n'est pas confortable : Trading discret d'arbitrage de volatilité présente 51 segments rentables sur 90 configurations de découpage, avec un rendement médian par segment de +4.3%, mais le drawdown maximal atteint 39.8% ; l'épaisseur de rendement des configurations typiques ne suffit pas à couvrir le risque de queue. Les 90 backtests proviennent de 90 configurations de découpage différentes des mêmes données, et non de 90 échantillons indépendants. Le rendement médian par segment est +4.3%, le maximum +59.2%, le minimum -34.5% ; les segments rentables sont 51/90, avec 0 segment de liquidation. Le meilleur segment est le tour 7, segment 1, du 2023-09-01 au 2024-03-14, avec un rendement de segment +59.2% et un drawdown maximal sur ce segment de 11.5% ; le pire segment est le tour 10, segment 5, du 2025-09-10 au 2026-04-05, avec un rendement de segment -34.5% et un drawdown maximal sur ce segment de 39.8%. Sur la même période, le rendement moyen d'achat et conservation pour chaque segment est +30.3%. En regardant ensemble la médiane +4.3% et cette moyenne, les bases de mesure ne sont pas exactement identiques, mais la direction est claire : dans la plupart des configurations de découpage, cette stratégie n'a pas battu le fait de ne rien faire ; +59.2% est une valeur extrême parmi les 90 exécutions et ne peut pas être prise comme la norme. Du point de vue de la combinaison de paramètres, elle parie sur le retour d'une déviation de prix à court terme, et n'est efficace que lorsque la tendance n'est pas forte : RSI et Bollinger servent à trouver les déviations, et le seuil ADX filtre les tendances unidirectionnelles. Autrement dit, elle gagne avec les mouvements de va-et-vient dans un range, et non avec l'expansion unidirectionnelle. Cette hypothèse tend à se vérifier dans un environnement de range et de volatilité stable ; dès que le prix continue d'aller dans une seule direction, les positions du côté contre-tendance voient leur coût repoussé sans cesse à la hausse. La faiblesse est déjà écrite dans les données. Le profit moyen par transaction est $1,602, la perte moyenne $2,613 ; le ratio profit/perte par transaction n'est pas favorable et nécessite un taux de réussite plus élevé pour compenser ; mais la rentabilité par segment n'est que de 51/90, à peine plus de la moitié, donc la tolérance à l'erreur n'est pas large. La médiane +4.3% indique que les configurations typiques ne gagnent que peu, tandis que le drawdown maximal 39.8% indique que les fenêtres défavorables peuvent rendre une grande partie des profits. Le pire segment -34.5% accompagné d'un drawdown de 39.8% suggère que, dans un marché en tendance ou lors d'une expansion de volatilité, l'hypothèse de retour au range devient inopérante ; en environnement de faible volatilité, le seuil ADX et les paramètres Bollinger déterminent la fréquence de trading, et les opportunités peuvent diminuer. La sensibilité aux paramètres est une faiblesse naturelle de ce type de stratégie. La source des paramètres est le point le plus douteux de cette reproduction : le texte original n'a pas fourni rsi_period, rsi_oversold, rsi_overbought, bb_period, bb_std, adx_period, adx_range_threshold ; ces sept éléments ont été complétés selon la convention du secteur, et le reste a été repris tel quel de l'original. Les valeurs des paramètres modifient directement le nombre d'entrées et la distribution des positions, donc les conclusions ci-dessus ne sont pas une reproduction exacte des paramètres originaux. Concernant les configurations de découpage, 6 fenêtres non chevauchantes ont été répétées sur 15 tours, avec un jitter des bornes à chaque tour ; la graine aléatoire a été enregistrée, et la même seed permet de reproduire exactement les mêmes 90 découpages ; mais les 90 exécutions restent 90 configurations de découpage des mêmes données, et non 90 échantillons indépendants, et l'intervalle d'échantillon ainsi que les parties non reproduites limitent l'extrapolation des conclusions. Ce contenu est une vérification de reproduction fondée sur des données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, n'évalue ni ne classe.
15×6=90 fenêtres · 51 sur 90 rentables · médiane +4.3%

90 segments testés, 40 rentables, rendement médian par segment -1.9%, ne bat pas la détention
BTCUSDT · 5m · 2026-10-30
Opening Range Reversal Scalping sur BTCUSDT 5m, dans un backtest à 90 découpages, n’a produit que 40 segments rentables, un rendement médian par segment de -1.9% et un drawdown maximal de 25.3% — dans la plupart des découpages, cette logique n’a pas de rendement positif et ne bat pas le fait de ne rien faire. D’abord les faits. Ces 90 segments sont 90 découpages des mêmes données, pas 90 échantillons indépendants. Rendement médian par segment -1.9%, maximum +29.0%, minimum -20.9% ; segments rentables 40/90, segments liquidés 0. Sur la même période, détenir simplement l’instrument sans aucune transaction donne un rendement moyen par segment de +4.1%. Autrement dit, avec le découpage médian, le rendement de la stratégie est négatif, alors que garder la position sans rien faire donne en moyenne +4.1%. C’est la première chose que le lecteur doit savoir : elle semble avoir un meilleur segment à +29.0%, mais la médiane dit ce qu’est l’expérience typique. Les deux chiffres à surveiller le plus. Le premier est 40/90, qui montre que la plupart du temps elle ne gagne pas d’argent, les rendements étant concentrés sur quelques découpages. Le second est le gain moyen par trade de $1,151 contre la perte moyenne par trade de $1,132, presque égaux — le ratio de gain/perte est proche de 1, gagner une fois et perdre une fois coûte à peu près la même chose, donc il faut un taux de réussite nettement supérieur à cinquante pour cent pour que cela tienne ; dès que le marché ramène le taux de réussite près de la moitié, l’espérance devient immédiatement négative. Regardez les deux extrémités : le meilleur segment +29.0% avait un drawdown maximal dans ce segment de seulement 8.8%, tandis que le pire segment -20.9% avait un drawdown maximal dans ce segment de 22.3% ; quand elle gagne, le drawdown est faible, quand elle perd, le drawdown est important, et la distribution des rendements est asymétrique vers la queue gauche. Sur quoi parie-t-elle ? Elle parie qu’une cassure de l’opening range est une fausse cassure et que le prix reviendra rapidement dans le range ; au fond, elle traite une correction de surréaction sur des horizons courts. Cette hypothèse tient dans des marchés à range clair et à mouvements de va-et-vient ; dès qu’une tendance unilatérale se développe et que le prix ne revient pas après la cassure, les ordres de retournement sont balayés à répétition par les stop-loss, et le pire segment -20.9% avec un drawdown de 22.3% est la trace laissée par ce type de marché. La faible volatilité lui nuit aussi : si le range est trop étroit, l’espace de va-et-vient ne couvre pas les coûts de transaction et l’avantage s’érode. Ses conditions d’échec sont donc claires — tendances unilatérales, et phases où la volatilité se contracte au point de ne plus couvrir les coûts. Les limites méthodologiques doivent aussi être précisées. Ces 90 segments proviennent de différents découpages des mêmes données, sont fortement corrélés entre eux et ne peuvent pas être considérés comme 90 validations indépendantes ; la graine aléatoire a été enregistrée, et ce qui est reproductible est la méthode de découpage, pas la robustesse de la stratégie. Plus important, le texte original ne donne pas les valeurs de opening_range_period, interval, adx_period, adx_threshold, stopPercent, take_profit_R ; cette fois, elles ont été remplies selon les conventions du secteur, sans balayage de paramètres, et une autre série de paramètres pourrait changer la conclusion ; l’inclusion des frais, du slippage et du funding rate n’a pas non plus été reproduite. La période d’échantillon est également limitée, avec une couverture insuffisante des différents types de marché. Donc, pour examiner cette stratégie, ne regardez pas seulement ce +29.0% ; vérifiez d’abord si elle bat le benchmark de détention à +4.1%, puis regardez la proportion de segments rentables 40/90 et le ratio gain/perte par trade proche de 1 — ces trois chiffres déterminent si elle est un plus ou un moins dans votre cas d’usage. Ce contenu est une reproduction et validation de données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande pas, ne note pas et ne classe pas.
15×6=90 fenêtres · 40 sur 90 rentables · médiane -1.9%

61 segments rentables sur 90, drawdown maximal de 50.2%
BTCUSDT · 1d · 2026-10-29
Commençons par la conclusion : BTC Daily Ichimoku Cloud Trend Following ne gagne pas d’argent en prédisant les sommets et les creux, mais en pariant qu’une fois qu’une tendance se forme, elle se poursuivra ; il utilise la bande de nuages et le momentum pour filtrer la direction, et laisse courir les profits dans les marchés à sens unique. Sur 90 découpages, 61 segments ont été rentables et 0 segment liquidé, mais le drawdown maximal a atteint 50.2%, et le pire segment a rapporté -44.9%—c’est une stratégie de tendance qui peut capter des gains de segment relativement importants tout en devant supporter des drawdowns profonds, et non une stratégie à faible risque. Les données elles-mêmes sont très directes. Dans le backtest en 90 segments, le rendement médian par segment était de +12.3%, le maximum de +358.1% et le minimum de -44.9% ; le meilleur segment allait du 2020-01-01 au 2021-03-23, avec un rendement de segment de +358.1% et un drawdown maximal de 21.3% sur ce segment ; le pire segment allait du 2021-01-07 au 2022-06-30, avec un rendement de segment de -44.9% et un drawdown maximal de 50.2% sur ce segment. Le profit moyen par transaction était de $22,401 et la perte moyenne de $5,175 ; en termes monétaires, les profits étaient bien supérieurs aux pertes, ce qui indique que la structure de rendement penche vers « quelques grands segments gagnants couvrant davantage de petits segments perdants ». Mais 61/90 segments rentables signifie aussi qu’une part considérable des découpages ne gagne toujours pas d’argent ; il ne faut donc pas regarder uniquement le meilleur segment. En le comparant à « ne rien faire », la conclusion devient beaucoup plus froide. Sur la même période, le rendement moyen par segment de l’achat-conservation était de +107.4%, tandis que le rendement médian par segment de la stratégie n’était que de +12.3% ; ce n’est qu’en découpant sur un segment de hausse à sens unique comme celui du début 2020 au début 2021 qu’elle a produit le résultat remarquable de +358.1%. Autrement dit, cette stratégie peut nettement prendre l’avantage lorsque les tendances sont fluides, mais dans les découpages ordinaires, sa performance médiane ne soutient pas le jugement selon lequel elle serait « meilleure que la détention ». Les deux chiffres que les lecteurs doivent surtout surveiller sont le rendement médian par segment +12.3% et le drawdown maximal 50.2% : le premier indique combien un découpage typique peut rapporter, et le second indique quelle volatilité du compte il faut supporter pour ces rendements. Ses faiblesses sont également claires. Le suivi de tendance craint surtout les marchés en range et à faible volatilité : les filtres comme la bande de nuages, MACD et CMF ont tendance à donner des signaux retardés lorsque la direction se répète ; au moment de la confirmation, le prix a déjà parcouru un certain mouvement, puis le drawdown suivant déclenche la sortie, formant ainsi des petites pertes consécutives. Le pire segment couvre du début 2021 au milieu de 2022, traversant précisément un retournement depuis les hauts et une tendance baissière ; le rendement de segment de -44.9% et le drawdown de 50.2% constituent un test de résistance dans un contexte de retournement de tendance et d’action des prix répétitive. La sensibilité aux paramètres est aussi un risque caché : de légers changements dans les moyennes mobiles rapide/lente, la ligne de signal, la période CMF et la période de la bande de nuages modifient la densité des signaux et le moment de sortie. Deux points méthodologiques doivent aussi être précisés. Premièrement, ces 90 backtests sont 90 découpages différents des mêmes données, et non 90 échantillons indépendants ; les découpages partagent l’historique de marché et ne peuvent statistiquement pas être traités comme 90 expériences indépendantes. Deuxièmement, le jeu de paramètres macd_params_fast_12, macd_params_slow_26, macd_params_signal_9, cmf_period_20, ichimoku_periods_9_26_52 n’était pas fourni dans le texte original et a été rempli selon les conventions du secteur, le reste étant repris de l’original ; autrement dit, la source des paramètres comporte elle-même une incertitude, et la conclusion est sensible aux valeurs des paramètres. La graine aléatoire a été enregistrée en base ; la même seed permet de reproduire les mêmes 90 découpages, mais cela garantit seulement que les découpages sont reproductibles, pas que la stratégie sera efficace à l’avenir. Ce contenu est une vérification reproductible de données historiques et ne constitue pas un conseil en investissement ; cette plateforme ne recommande pas, ne note pas et ne classe pas.
15×6=90 fenêtres · 61 sur 90 rentables · médiane +12.3%

Seulement 49 découpages rentables sur 90, drawdown maximal 38.6%
BTCUSDT · 1h · 2026-10-28
Cette stratégie n’est pas une machine à rendement stable ; c’est une stratégie qui vit de quelques segments. Sur 90 backtests, 49 segments ont été rentables, la médiane du rendement par segment n’était que de +1.1%, et le drawdown le plus profond sur les 90 segments a été de 38.6%. Le nombre de segments rentables est proche de la moitié, ce qui ne paraît pas mauvais au premier abord ; mais une fois la distribution des rendements étalée, la conclusion devient bien plus prudente. Mettons les chiffres clés sur la table. Sur les 90 backtests, la médiane du rendement par segment était de +1.1%, le maximum de +101.2%, le minimum de -25.7%, le drawdown le plus profond de 38.6%, et 0 segment en liquidation forcée. Le meilleur segment allait du 2023-09-01 au 2024-03-05, avec un rendement de segment de +101.2% et un drawdown propre au segment de 9.9% ; le pire segment allait du 2024-03-05 au 2024-08-21, avec un rendement de segment de -25.7% et un drawdown de segment de 30.3%. Le gain moyen par transaction était de $3,137, et la perte moyenne par transaction de $1,678. Sur la même période, le “buy and hold” sans aucune transaction avait un rendement moyen par segment de +29.3%. Ces chiffres réunis disent une chose : les profits ne sont pas répartis uniformément ; ils sont tirés par un très petit nombre de segments de forte tendance, et le rendement de la plupart des segments est bien inférieur à celui de ne rien faire. Sur quoi parie-t-elle ? L’hypothèse centrale est qu’une fois le momentum formé, il se poursuivra : la stratégie scanne les signaux de momentum et intervient après le démarrage de la tendance, en espérant couvrir beaucoup de petites pertes avec quelques grands mouvements. Elle s’appuie sur le rapport gain/perte plutôt que sur le taux de réussite : le gain moyen par transaction de $3,137 est nettement supérieur à la perte moyenne de $1,678, donc même si seulement 49/90 segments sont rentables, tant que les grands segments sont suffisamment grands, le compte total peut rester positif. À l’inverse, si les grands segments ne viennent pas, cette logique perd son support. La faiblesse est la plus évidente dans les marchés en range et les environnements de faible volatilité. Lorsque les signaux de momentum se répètent dans un range, ils sont interrompus dans les deux sens, l’hypothèse de “continuation” échoue, et les segments perdants ont tendance à se concentrer. Le pire segment à -25.7% correspond à un drawdown intra-segment de 30.3%, ce qui montre qu’elle ne perd pas lentement, mais qu’elle rend rapidement les gains lorsque la tendance se retourne. La sensibilité aux paramètres est aussi un risque caché : le texte original ne donne pas les valeurs de l’interval, des périodes de moyennes mobiles rapide/lente, de la période RSI et du seuil de survente ; elles ont été remplies selon les conventions du secteur. Avec un autre jeu de valeurs, le ratio 49/90 pourrait très bien changer sensiblement. Les deux chiffres qui permettent le plus au lecteur de juger sont les suivants. Le premier est l’écart énorme entre la médiane du rendement par segment de +1.1% et le maximum de +101.2% : avec 90 façons de découper les mêmes données, la conclusion peut passer de “gagne à peine” à “un seul segment à pourcentage à trois chiffres”, un signal typique de surapprentissage ; changez le découpage et la conclusion s’inverse. Le second est le drawdown le plus profond de 38.6% : pour obtenir ce +101.2%, il faut d’abord pouvoir supporter un drawdown proche de quatre dixièmes. En comparant encore avec le rendement moyen par segment du “buy and hold” de +29.3%, la médiane de la stratégie n’est que de +1.1% ; dans la plupart des découpages, elle n’a pas surpassé “garder sans rien faire”. Il faut préciser les limites de la méthode. Les 90 backtests sont 90 façons de découper les mêmes données (15 tours × 6 segments, avec des limites de fenêtre perturbées aléatoirement), pas 90 échantillons indépendants ; statistiquement, on ne peut pas les traiter comme 90 essais indépendants. La graine aléatoire a été enregistrée en base, et le découpage est reproductible, mais la source des 5 valeurs de paramètres ci-dessus ne figure pas dans le texte original ; cette partie n’est donc pas reproductible. Les lecteurs doivent vérifier eux-mêmes la période d’échantillon et la sensibilité des paramètres non reproduite. Ce contenu est une vérification de reproduction de données historiques et ne constitue pas un conseil en investissement ; cette plateforme ne recommande, ne note et ne classe pas.
15×6=90 fenêtres · 49 sur 90 rentables · médiane +1.1%

54 rentables sur 90 découpages, médiane +4.1% mais drawdown maximal 32.0%
BTCUSDT · 15m · 2026-10-27
La Stratégie de cassure structurelle et suivi de tendance a été exécutée sur BTCUSDT en unité de temps 15 minutes sur 90 backtests par découpage : 54 segments rentables, 36 segments perdants, médiane du rendement par segment +4.1%, le drawdown le plus profond parmi les 90 segments est de 32.0%, et aucune liquidation n’est survenue sur l’ensemble. Le profil global est « la plupart des segments gagnent peu, quelques segments décident du succès ou de l’échec », une forme typique des stratégies de suivi de tendance, pas du type qui produit des résultats stables chaque mois. Examiner les valeurs extrêmes rend les choses plus claires : le meilleur segment est le tour 1, segment 2, avec un rendement de segment +37.1% et un drawdown le plus profond au sein de ce segment de 19.0% ; le pire segment est le tour 1, segment 6, avec un rendement de segment -25.8% et un drawdown le plus profond au sein de ce segment de 31.8%. Comparé à « ne rien faire », le rendement moyen par segment d’une simple détention de l’actif sous-jacent sur la même période est de -3.7%, tandis que la médiane du rendement par segment de la stratégie est de +4.1%, donc sur cet historique elle a effectivement battu la détention. Mais la base doit être clairement précisée : d’un côté on prend la médiane, de l’autre la moyenne, et l’intervalle était globalement orienté à la baisse ; les stratégies de tendance ont naturellement un avantage en marché baissier, donc cette comparaison ne peut pas être extrapolée directement. Sur quoi parie-t-elle exactement ? En une phrase : elle parie qu’après la cassure d’un niveau structurel clé par le prix, la tendance se poursuivra. L’orientation des moyennes mobiles filtre les positions longues/shortes, l’ADX élimine les périodes sans volatilité, et ce qui contribue réellement au rendement est un petit nombre de segments de tendance unidirectionnelle. La preuve se trouve dans les montants par transaction : profit moyen par transaction $566, perte moyenne par transaction $1,351 — elle ne gagne pas beaucoup lorsqu’elle gagne et perd davantage lorsqu’elle perd ; elle ne repose pas sur un taux de réussite élevé, mais sur des séries de gains dans les segments rentables qui ramènent le total. Donc, pour juger si elle fonctionne, le cœur n’est pas le taux de réussite, mais de savoir si cet historique contient suffisamment de segments unidirectionnels. Ses faiblesses en découlent. Le pire segment -25.8% et le drawdown au sein du segment 31.8% sont déjà presque égaux au drawdown le plus profond parmi les 90 segments, 32.0%, ce qui indique que le risque extrême est fortement concentré dans une seule fenêtre plutôt que réparti uniformément. La logique de cassure souffre le plus dans les marchés latéraux et les environnements de faible volatilité : le prix traverse à plusieurs reprises les niveaux structurels, les stop loss sont balayés, l’ADX oscille autour du seuil et la qualité des signaux chute brutalement. Ajouté à la structure où la perte moyenne par transaction est nettement supérieure au profit moyen par transaction, quelques fausses cassures consécutives suffisent à engloutir les profits accumulés dans les segments précédents. Plus les paramètres sont sensibles, plus cette défaillance apparaît facilement après un changement de régime de marché. Les limites de la méthode doivent être clairement énoncées. Les 90 backtests ne sont pas 90 échantillons indépendants, mais 90 façons de découper le même jeu de données : l’historique est découpé en 6 fenêtres non chevauchantes, répété sur 15 tours avec un jitter aléatoire des limites de fenêtre, et la graine aléatoire a été enregistrée ; quiconque utilise le même seed peut reproduire exactement les mêmes découpages. Par conséquent, « 54/90 rentables » mesure la robustesse du découpage et ne représente pas la performance de la stratégie sur 90 marchés différents. Côté paramètres, des valeurs telles que donchian_period 20, ma_period 200, adx_period 14, adx_threshold 20, stop loss 2%, take profit 2R/3R n’étaient pas données dans le texte original et ont été complétées selon les conventions du secteur ; la sensibilité des paramètres n’a pas été vérifiée, et les conclusions peuvent s’inverser avec des modifications de paramètres. La performance hors de l’intervalle d’échantillon, ainsi que les coûts et le slippage, n’ont pas été reproduits séparément cette fois. S’il faut surveiller quelque chose, surveillez trois chiffres : la proportion de segments rentables 54/90 indique que la plupart du temps elle n’est pas en état de générer des profits ; la relation entre le pire segment -25.8% et le drawdown le plus profond 32.0% indique où se cache le risque de queue ; le profit moyen par transaction $566 contre la perte moyenne $1,351 indique ce qui la fait survivre et ce qui la fera plier. Ce contenu est une vérification de reproduction de données historiques et ne constitue pas un conseil en investissement ; cette plateforme ne recommande, n’évalue ni ne classe.
15×6=90 fenêtres · 54 sur 90 rentables · médiane +4.1%

63 coupes rentables sur 90, médiane +6.1% mais drawdown proche de 20%
BTCUSDT · 5m · 2026-10-26
Cette stratégie 'Liquidity Sweep Reversal' a battu la conservation 'ne rien faire' sur la même période dans 90 coupes différentes, mais l'avantage n'est pas épais et le drawdown n'est pas petit. Conclusion en une phrase : c'est une stratégie qui peut gagner un peu d'argent, mais qui doit supporter de gros drawdowns ; ce n'est pas un outil à faible risque. Pour poser les chiffres clairement : dans 90 backtests, 63 segments ont été rentables, rendement médian par segment +6.1%, maximum +23.4%, minimum -11.1%, drawdown maximal 19.9%, 0 segment liquidé ; profit moyen par trade $462, perte moyenne $250, et le ratio profit/perte n'est pas mauvais. Sur la même période, le rendement moyen par segment du simple maintien de l'actif sous-jacent était +4.2%. Le meilleur segment était du 2026-06-27 au 2026-08-02, avec un rendement par segment +23.4% et un drawdown maximal sur ce segment de seulement 5.8% ; le pire segment était du 2026-08-09 au 2026-09-08, avec un rendement par segment -11.1% et un drawdown maximal sur ce segment de 19.2%. À noter que ces 90 ne sont pas 90 échantillons indépendants, mais 90 façons de découper les mêmes données BTCUSDT en 5 minutes — 15 tours, 6 fenêtres non chevauchantes par tour, des bords avec jitter aléatoire à chaque tour ; les graines aléatoires ont été stockées, et le même seed peut reproduire exactement les mêmes 90 découpages. Sur quoi parie-t-elle ? Lorsque le prix casse des niveaux de liquidité clés comme les plus hauts et les plus bas précédents, ce n'est souvent pas une vraie cassure, mais un balayage d'une série de stop losses suivi d'un retour. La stratégie gagne la différence de prix du 'retour du prix au range après le balayage' ; l'hypothèse centrale est que le retour à la moyenne après de fausses cassures dominera. Cela détermine aussi qu'elle aime les marchés avec des niveaux de liquidité clairs et une activité de balayage. Les faiblesses sont tout aussi claires. Lorsque le marché entre réellement dans une tendance unilatérale et, après le balayage, ne revient pas mais continue, l'hypothèse de retournement échoue ; dans les marchés en range, de petites fausses cassures répétées créent des pertes successives. Le pire segment était -11.1%, mais le drawdown de ce segment a atteint 19.2%, ce qui montre que dans les segments perdants le drawdown s'accumule clairement ; ce que le lecteur doit vraiment surveiller, c'est le drawdown, pas le rendement par segment. Un autre point sensible est celui des paramètres : donchian_period et stopPercent n'ont pas été donnés dans le texte original et ont été remplis selon les usages du secteur ; si les paramètres changent, l'écart entre le meilleur segment +23.4% et le pire segment -11.1% pourrait encore s'élargir — c'est le point qui demande le plus de prudence. Il y a deux autres limites honnêtes. Premièrement, les 90 coupes ne sont pas 90 échantillons indépendants ; sur les mêmes données, le meilleur segment a gagné 23.4% et le pire a perdu 11.1%, ce qui montre que la conclusion est assez sensible à 'à partir de quel jour on compte'. Deuxièmement, le rendement médian par segment +6.1% et la moyenne +4.2% du maintien par segment ne relèvent pas exactement de la même base (l'un est une médiane, l'autre une moyenne), donc la comparaison ne peut donner qu'une direction approximative. L'intervalle d'échantillon et la source des paramètres sont les deux contraintes dures de cette réplication ; la conclusion ne sert que de référence directionnelle. Ce contenu est une réplication et vérification de données historiques et ne constitue pas un conseil en investissement ; cette plateforme ne recommande, ne note ni ne classe.
15×6=90 fenêtres · 63 sur 90 rentables · médiane +6.1%

90 découpages, 55 profitables, médiane +1.3% en deçà du buy-and-hold
BTCUSDT · 1h · 2026-10-25
Dans le backtest en 90 découpages du Multi-Factor Trend Resonance Score sur BTCUSDT 1h, 55 segments ont été profitables et 0 ont été liquidés ; le rendement médian par segment était +1.3%, et le drawdown le plus profond 15.6% ; sur la même période, le rendement moyen par segment du buy-and-hold était +29.6%, autrement dit, sur ce jeu de données, il n'a pas battu « ne rien faire ». Précisons d'abord l'échelle du backtest : les 90 exécutions ne sont pas 90 échantillons indépendants, mais consistent à découper le même historique en 6 fenêtres non chevauchantes, à répéter 15 tours avec un léger décalage aléatoire des bornes des fenêtres, ce qui donne 90 variantes de découpage ; la graine aléatoire est consignée, et le même seed reproduit exactement les mêmes 90 découpages. Le rendement par segment est le rendement total brut de chaque segment de backtest, sans aucune conversion : médiane +1.3%, maximum +25.8%, sur le segment du 2023-09-01 au 2024-03-27, dont le drawdown le plus profond était 7.3% ; minimum -8.5%, du 2025-08-25 au 2026-03-01, avec un drawdown le plus profond de 13.0%. Sur les 90 segments, 55 ont été profitables ; le gain moyen par transaction était de 829 USD et la perte moyenne par transaction de 430 USD ; aucun segment n'a été liquidé. Sur quoi parie-t-il ? L'hypothèse centrale tient en une phrase : une fois qu'une tendance se forme, elle se poursuit. La dénommée résonance multifactorielle exige essentiellement que plusieurs indicateurs de tendance donnent simultanément des signaux de même direction avant d'ouvrir une position, en utilisant la cohérence pour filtrer les fausses cassures et en gagnant la partie médiane des mouvements unidirectionnels. Cela explique la forme des rendements : le meilleur segment, +25.8%, est apparu dans un intervalle de tendance fluide, tandis que le pire, bien qu'il n'ait perdu que 8.5%, avait un drawdown intra-segment de 13.0%, ce qui montre qu'il subit aussi des stop-outs répétés aux points de retournement de tendance. Les faiblesses sont ici aussi. 55/90 signifie qu'il ne gagne pas dans 35 variantes de découpage, près de quarante pour cent ; la médiane n'est que de +1.3%, ce qui indique que la plupart des segments ne gagnent que légèrement et que le résultat global est tiré par quelques segments. Les conditions dans lesquelles il échoue sont relativement claires : sur des marchés en range, plusieurs indicateurs de tendance s'alignent à répétition puis se retournent rapidement, et les signaux de résonance deviennent des stop-outs consécutifs ; dans des environnements de faible volatilité, les seuils de force de tendance sont difficilement déclenchés, laissant les positions inactives longtemps ; et il est très sensible aux paramètres — le texte original ne fournissait pas sept paramètres, dont interval, les périodes des moyennes mobiles rapide/lente, la période et le seuil ADX, le seuil de score et la proportion de risque par transaction. Ceux-ci ont été remplis selon les conventions du secteur ; un autre jeu de valeurs pourrait changer la conclusion. Le ratio gain/perte par transaction d'environ 1.9:1 semble correct, mais il dépend du taux de réussite ; une légère baisse du taux de réussite fait basculer le résultat global en négatif. Si l'on ne regarde que deux chiffres : l'un est le rendement médian par segment +1.3% face au +29.6% du buy-and-hold, c'est la réponse la plus directe — il n'a pas battu « garder sans rien faire » ; l'autre est la proportion de segments profitables 55/90 associée au drawdown le plus profond de 15.6%, ce qui montre que la distribution des rendements est asymétrique, le résultat principal étant apporté par quelques phases de marché plutôt que par une accumulation régulière de petits gains. L'écart entre le maximum +25.8% et le minimum -8.5% rappelle aussi que changer la méthode de découpage fera osciller la conclusion. Limites honnêtes : ce qui précède ne couvre que l'historique découpé ; les 90 backtests partagent le même jeu de données et sont fortement corrélés entre eux, ils ne peuvent donc pas être considérés comme 90 validations indépendantes ; les sept paramètres clés ne proviennent pas du texte original mais ont été complétés par convention, et cette partie n'a pas été reproduite. Ce contenu est une reproduction et une validation de données historiques et ne constitue pas un conseil en investissement ; cette plateforme ne recommande, n'évalue et ne classe pas.
15×6=90 fenêtres · 55 sur 90 rentables · médiane +1.3%

90 découpages, 60 segments rentables, drawdown le plus profond 51.4%
BTCUSDT · 1d · 2026-10-24
Le backtest à 90 découpages de CCI Dynamic Period Trend-Following Breakout montre que la plupart des découpages peuvent obtenir des rendements de segment positifs, mais les rendements dépendent fortement de la continuation de la tendance et, par comparaison, il ne montre aucune preuve de surperformance par rapport au buy-and-hold. Ces 90 backtests ne sont pas 90 échantillons indépendants, mais sont obtenus en découpant les mêmes données historiques BTCUSDT 1d en 6 fenêtres non chevauchantes et en répétant 15 tours. La médiane du rendement de segment est +13.9%, le maximum est +183.1%, le minimum est -36.4% ; sur les 90 segments, le drawdown le plus profond est 51.4%, les segments rentables sont 60/90, les segments liquidés sont 0. Le meilleur segment est le tour 5, segment 1, 2020-01-01 → 2021-03-12, avec un rendement de segment +183.1% et le drawdown le plus profond de ce segment 27.6% ; le pire segment est le tour 12, segment 2, 2021-05-04 → 2022-06-12, avec un rendement de segment -36.4% et le drawdown le plus profond de ce segment 48.5%. Le profit moyen par transaction est $9,363 et la perte moyenne par transaction est $3,658, tous deux en termes monétaires. Sur la même période, le rendement moyen par segment du buy-and-hold est +105.5%. Il parie qu'une fois qu'une tendance se forme, elle se poursuivra : il utilise les périodes dynamiques du CCI pour identifier les ruptures dans le sens de la tendance et entre après le début de la tendance. Lorsque la tendance est fluide, cette logique peut accumuler des rendements de segment relativement importants ; sa faiblesse se situe au même endroit — une fois que le marché entre en range, en faible volatilité ou en retournement de tendance, les signaux de rupture peuvent se répéter, et le stop-loss et la sortie peuvent être retardés. Le pire segment a obtenu -36.4% avec un drawdown le plus profond de 48.5% dans ce segment pendant une phase de baisse soutenue et de retournement, tandis que le drawdown le plus profond sur l'ensemble de l'échantillon a atteint 51.4%, ce qui montre que regarder seulement le nombre de segments rentables ne suffit pas ; le coût en drawdown pendant la détention est élevé. Les chiffres qui permettent le plus au lecteur de juger sont, premièrement, les segments rentables 60/90 : ils montrent que la plupart des découpages ont des rendements positifs, mais il reste encore 30 segments en perte, donc la stratégie n'est pas une sortie stable. Deuxièmement, regarder côte à côte la médiane du rendement de segment +13.9%, le maximum +183.1% et le minimum -36.4% : avec les mêmes données, changer la méthode de découpage peut faire passer le résultat d'un fort profit à une perte nette ; le meilleur segment ne peut pas être considéré comme la norme, ce qui est un signal fort de sensibilité à la fenêtre. Ensuite, comparer avec le rendement moyen par segment du buy-and-hold +105.5% : la médiane du rendement de segment de la stratégie est clairement plus faible, et la première question que le lecteur devrait poser est de savoir si elle surpasse réellement le fait de ne rien faire. Le fait que le profit moyen par transaction soit supérieur à la perte moyenne ne concerne que les termes monétaires et ne peut pas remplacer les informations sur le taux de réussite, la fréquence des transactions et le drawdown. Les limites doivent être clairement énoncées : cci_period, cci_long_exit_level, cci_short_exit_level, stop_percent ne sont pas donnés dans le texte original et ont été remplis selon les conventions du secteur ; le reste est repris du texte original, de sorte que les résultats présentent une sensibilité inconnue aux valeurs des paramètres ; à proprement parler, ce n'est pas une reproduction complète. La graine aléatoire a été stockée dans la base de données, et les 90 découpages sont reproductibles, mais ils restent des découpages différents des mêmes données historiques et ne peuvent pas être traités comme 90 échantillons de marché indépendants ; l'instrument et l'unité de temps sont également limités au périmètre donné. Ce contenu est une reproduction et une validation de données historiques et ne constitue pas un conseil en investissement ; cette plateforme ne recommande, ne note et ne classe pas.
15×6=90 fenêtres · 60 sur 90 rentables · médiane +13.9%

51 segments rentables sur 90, médiane du rendement par segment +1.8% inférieure à la moyenne du buy and hold
BTCUSDT · 1h · 2026-10-23
Dans le backtest en 90 découpages de cette « Bitcoin Institutional Structure Pullback Strategy » sur BTCUSDT 1h, 51 segments ont été rentables et 0 segment a explosé, avec une médiane du rendement par segment de +1.8%. Conclusion : elle peut gagner, mais très peu, et sur cet historique elle n’a pas battu le fait de « ne rien faire ». Commençons par poser les chiffres clés. Sur 90 backtests (90 découpages différents des mêmes données, et non 90 échantillons indépendants), la médiane du rendement par segment était +1.8%, le maximum +17.5%, le minimum -13.0%, et le drawdown le plus profond parmi les 90 segments était 20.3%. Le meilleur segment allait du 2023-09-01 au 2024-03-05, avec un rendement de segment +17.5% et un drawdown le plus profond au sein de ce segment de 9.2% ; le pire segment allait du 2024-10-29 au 2025-03-12, avec un rendement de segment -13.0% et un drawdown le plus profond au sein de ce segment de 19.6%. Le profit moyen par transaction était $544 et la perte moyenne par transaction était $828. Sur la même période, le benchmark « buy and hold » a affiché une moyenne de +30.1% par segment. Sur quoi parie-t-elle ? En une phrase : elle parie qu’après un repli du prix vers des « niveaux de structure institutionnelle » tels que les plus hauts précédents et les retracements de Fibonacci, la tendance antérieure se poursuivra. Cette hypothèse détermine directement la forme de ses rendements : la perte moyenne par transaction ($828) est supérieure au profit moyen par transaction ($544), ce qui signifie qu’elle ne compte pas sur un gros gain unique, mais sur le taux de réussite et quelques segments de forte tendance pour tirer le total vers le haut. L’écart important entre la médiane +1.8% et le maximum +17.5% montre aussi que les rendements sont fortement concentrés sur quelques segments, la plupart ne réalisant que de petits gains ou de petites pertes. Où sont les faiblesses ? Premièrement, les marchés en range et à faible volatilité. Lorsque les niveaux structurels subissent des fausses cassures répétées, les stop-loss sont déclenchés en série, et comme sa perte par transaction est déjà supérieure à son profit par transaction, quelques pertes consécutives engloutissent les profits accumulés auparavant. Deuxièmement, le segment de retournement de tendance : le drawdown le plus profond parmi les 90 segments, 20.3%, coïncide presque avec le drawdown au sein du pire segment, 19.6%, ce qui montre que le risque n’est pas réparti uniformément, mais concentré sur la fois où la tendance se retourne. Troisièmement, la sensibilité aux paramètres : l’amplitude des rendements par segment, de -13.0% à +17.5%, signifie qu’avec un autre découpage et un autre jeu de paramètres, la conclusion pourrait s’inverser. Les deux chiffres à surveiller en priorité : l’un est celui des segments rentables 51/90, légèrement au-dessus de la moitié, ce qui indique que la plupart du temps elle évite tout juste la perte ; l’autre est la médiane du rendement par segment +1.8% face à la moyenne buy and hold +30.1%. Ce dernier est ce que les lecteurs doivent surtout savoir : sur cet historique, cette stratégie n’apporte pas principalement du rendement, mais une contrainte de drawdown, au prix d’un renoncement à une grande partie du rendement du buy and hold. Il faut aussi préciser les limites : les cinq paramètres donchian_period, fib_levels, adx_filter_threshold, risk_percent, stopPercent n’étaient pas donnés dans le texte original et ont été renseignés selon les conventions du secteur ; le reste reprend le texte original. Les 90 backtests sont 90 divisions des mêmes données (les graines aléatoires ont été enregistrées en base et sont reproductibles) ; l’intervalle d’échantillon et les valeurs des paramètres influencent tous deux la conclusion, et cette partie n’a pas fait l’objet d’une reproduction indépendante hors échantillon. Ce contenu est une reproduction et une vérification de données historiques et ne constitue pas un conseil en investissement ; cette plateforme ne recommande, ne note et ne classe pas.
15×6=90 fenêtres · 51 sur 90 rentables · médiane +1.8%

90 découpages, 47 segments rentables ; la perte par transaction vaut 2 fois le gain
BTCUSDT · 15m · 2026-10-22
La conclusion empirique de VWAP Band Mean Reversion (Approx.) sur l’unité de temps 15 minutes de BTCUSDT peut se résumer ainsi : la plupart des découpages obtiennent de petits rendements positifs, mais le résultat est sensible à la méthode de découpage, et une perte individuelle est nettement supérieure à un gain individuel. Dans le backtest à 90 segments, 47 segments étaient rentables ; le rendement médian par segment était +1.9%, le maximum +33.7%, le minimum −17.6%, et le drawdown le plus profond parmi les 90 segments était de 22.3% ; aucun segment n’a été liquidé. Répondons d’abord à la question qui intéresse le plus les lecteurs : a-t-il battu « ne rien faire » ? Sur la même période, le rendement moyen par segment du buy-and-hold était de −3.0%, tandis que le rendement médian par segment de la stratégie était de +1.9%. Ici, la médiane et la moyenne ne reposent pas sur des bases strictement alignées, mais l’écart directionnel est suffisamment net ; au moins dans ces données, la distribution des rendements d’une entrée timing se situe plus haut que celle d’une détention permanente. Toutefois, la source de l’avantage est très concentrée : une médiane de +1.9% signifie que la moitié des segments se trouvent légèrement au-dessus de zéro, et ce sont quelques rares segments qui tirent réellement l’ensemble vers le haut — le meilleur était le tour 13, segment 5 (2026-06-04 à 2026-08-08), avec un rendement de segment de +33.7% et un drawdown le plus profond de seulement 6.5% sur ce segment ; le pire était le tour 3, segment 2 (2025-11-06 à 2026-02-02), avec un rendement de segment de −17.6% et un drawdown le plus profond de 22.3%. Les pertes sont de nature concentrée et explosive, pas une hémorragie uniforme. Deux chiffres expliquent mieux la nature de cette stratégie : segments rentables 47/90, et gain moyen par transaction $350 contre perte moyenne par transaction $718. Le premier montre qu’elle ne gagne de l’argent que légèrement plus de la moitié du temps ; le second montre que sa structure de rendement est « gagner peu, perdre gros » — chaque perte représente plus du double de chaque gain, et il faut donc compenser par un taux de réussite plus élevé ou par quelques mouvements fluides. Cela correspond aussi à son hypothèse centrale : après que le prix s’écarte de la bande VWAP (ou du bord de la Bollinger Band), il revient vers le centre ; elle parie que le retour à la moyenne est statistiquement dominant. Alors, dans quels cas échoue-t-elle ? Lorsque le prix ne revient pas, mais continue d’aller dans une seule direction. Dans les marchés en tendance, le prix peut rester longtemps collé à un côté de la bande ; le signal de retour se déclenche de façon répétée et est stoppé de façon répétée — c’est précisément l’origine du chiffre de perte moyenne de $718. En revanche, dans les ranges où la volatilité se contracte et où le prix tourne sans cesse autour du VWAP, les signaux se déclenchent fréquemment mais chaque mouvement est très petit, et après déduction des frictions il reste peu de marge. Autrement dit, il faut un « aller-retour avec amplitude » ; elle craint surtout deux états : « un mouvement unilatéral qui ne revient pas » et « un range étroit qui use le marché » ; le drawdown de 22.3% du pire segment est le coût du premier état. Trois points méthodologiques doivent être précisés. Premièrement, les 90 backtests ne sont pas 90 échantillons indépendants, mais 90 découpages obtenus en divisant la même histoire en 6 fenêtres non chevauchantes, en décalant aléatoirement les bornes des fenêtres et en répétant sur 15 tours ; la graine aléatoire est fixée, donc toute personne utilisant le même seed peut reproduire exactement les mêmes 90 découpages ; ainsi, 47/90 mesure si la conclusion est robuste à la méthode de découpage et ne doit pas être lu comme le taux de réussite réel de la stratégie. Deuxièmement, bb_period, bb_stddev et ma_period n’étaient pas donnés dans le texte original et ont été renseignés selon les conventions du secteur ; aucun balayage de paramètres n’a été effectué cette fois, il est donc impossible de juger si le rendement médian de +1.9% tombe simplement par hasard sur une valeur relativement bonne. Troisièmement, l’échantillon ne couvre qu’un seul instrument et qu’une seule unité de temps, BTCUSDT 15 minutes ; la longueur de l’intervalle est limitée et il n’y a pas de réplication entre instruments ou entre unités de temps. Ce contenu est une validation par réplication basée sur des données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, ne note ni ne classe.
15×6=90 fenêtres · 47 sur 90 rentables · médiane +1.9%

42 rentables sur 90 découpages, médiane -0.7% sous le benchmark de détention +6.1%
BTCUSDT · 1m · 2026-10-21
EMA200 Structure Breakout + FVG n’a pas franchi l’obstacle le plus élémentaire sur ce jeu de données : sur 90 découpages différents, seuls 42 sont rentables, et la médiane du rendement par segment est de -0.7% ; si l’on découpe un segment au hasard pour un backtest, le résultat le plus probable est une petite perte plutôt qu’un petit gain. Son meilleur résultat est +18.1% sur un seul segment, mais c’est la queue droite de la distribution, pas la norme. Commençons par poser clairement les faits. Ces 90 segments proviennent des mêmes données BTCUSDT 1m : 15 tours, 6 fenêtres non chevauchantes par tour, en ne faisant varier que les bornes des fenêtres. Ce ne sont donc pas 90 échantillons indépendants ; la taille d’échantillon effective est bien inférieure à 90, et il faut les comprendre comme « différents découpages d’un même épisode de marché ». La médiane du rendement par segment (rendement total brut par segment) est -0.7%, le maximum est +18.1%, le minimum est -7.2%, le drawdown le plus profond parmi les 90 segments est 10.4%, et les liquidations sont de 0 segment. Sur la même période, le benchmark « buy-and-hold » a un rendement moyen par segment de +6.1% ; ne rien faire rapporte, en moyenne par segment, bien plus que la médiane de cette stratégie, et aussi plus que la plupart de ses segments. C’est la première chose que les lecteurs doivent savoir : sur ce jeu de données, elle n’a pas battu « garder sans bouger ». Sur quoi parie-t-elle exactement ? En une phrase : elle parie qu’après que le prix a achevé une cassure structurelle près de EMA200, la tendance se poursuivra, et que le retest du gap FVG est un second point d’entrée à faible risque. La structure gains/pertes confirme cette hypothèse : le gain moyen par trade est de 332 USD, la perte moyenne par trade est de 51 USD ; un gain peut couvrir plusieurs pertes, ce qui signifie que tout le rendement repose sur quelques gros trades gagnants, tandis que le reste du temps se répètent de petites pertes. C’est la forme typique d’une logique de suivi de tendance, ce n’est pas un défaut en soi ; le coût est un faible taux de réussite, de longues séries de pertes et une courbe de compte peu flatteuse la plupart du temps. La faiblesse est l’autre face de cette forme. Une médiane négative mais un meilleur segment à +18.1% signifie que le résultat dépend fortement de la présence ou non, dans le segment que vous découpez, d’une tendance directionnelle fluide. Dès que l’on entre dans une phase de range ou de faible volatilité, les cassures échouent fréquemment, les retests FVG passent de « acheter sur repli » à « acheter en poursuite et se faire piéger », les petites pertes s’accumulent et le rendement par segment est poussé sous zéro. Le pire segment, -7.2%, encaisse en même temps le drawdown le plus profond de 10.4%, ce qui est exactement le portrait de cette situation. Sa sensibilité au type de marché est donc plus élevée que sa sensibilité aux paramètres : dans les segments de tendance, elle peut amplifier les gains ; dans les segments latéraux, elle consomme en continu ; et la part de chacun dans l’échantillon détermine directement si vous voyez +18.1% ou -0.7%. Il faut exposer les limites méthodologiques. Le texte original ne donnait pas tous les paramètres : interval original était 2m ; cette fois, le 1m le plus proche est utilisé ; position.value et stopPercent sont renseignés selon les conventions du secteur ; la taille de position est corrigée de 50000 vers le référentiel de position pleine de 100000. Autrement dit, cette reproduction est « la performance de cette logique sous un ensemble raisonnable de paramètres », pas une réplique exacte de la configuration d’origine. Le niveau de stop-loss et la taille de position ont un fort impact sur les résultats ; changer les valeurs peut changer la conclusion. La période d’échantillon elle-même est aussi limitée ; les 90 découpages partagent le même passage historique et ne peuvent pas être considérés comme des preuves inter-marchés ou inter-cycles. Ce contenu est une vérification par reproduction sur données historiques et ne constitue pas un conseil en investissement ; cette plateforme ne recommande, ne note et ne classe pas.
15×6=90 fenêtres · 42 sur 90 rentables · médiane -0.7%

90 variantes de découpage, 64 rentables ; la médiane +4.2% ne bat toujours pas le buy-and-hold +30.7%
BTCUSDT · 1h · 2026-10-20
Commençons par la conclusion : ce RSI Bullish Divergence Breakout a produit 64 segments rentables sur 90 backtests, donc sa stabilité n’est pas mauvaise à regarder, mais il n’a pas battu le fait de ne rien faire — sur la même période, le rendement moyen par segment du buy-and-hold était de +30.7%, tandis que la médiane du rendement par segment de la stratégie n’était que de +4.2%. Les deux chiffres n’ont pas la même mesure, l’un est une moyenne et l’autre une médiane, mais l’écart est suffisamment grand : dans la plupart des variantes de découpage, cette règle d’entrées et sorties fréquentes a obtenu bien moins que le fait de conserver la position tout du long. En dépliant les 90 segments, la médiane du rendement par segment était de +4.2%, le meilleur segment était de +46.0% (Tour 5, Segment 1, 2023-09-01 à 2024-04-12, avec le drawdown le plus profond de ce segment à 9.9%), et le pire segment était de -22.7% (Tour 6, Segment 5, 2025-08-27 à 2026-02-28, avec le drawdown le plus profond de ce segment à 26.6%) ; sur les 90 segments, le drawdown le plus profond était de 26.6%, et 0 segment a été liquidé. L’écart entre la médiane et le maximum montre que les rendements ne sont pas répartis uniformément sur chaque segment : quelques segments de tendance ont contribué à la majeure partie, tandis que la plupart des segments n’ont fait que gagner ou perdre un peu. Ce qui mérite encore plus d’être regardé, c’est le niveau par transaction : gain moyen $660, perte moyenne $650, presque identiques. Elle n’a pas gagné d’argent grâce au ratio gain/perte ; elle en a gagné grâce au taux de réussite — elle gagne un peu plus souvent qu’elle ne perd, et après coûts il ne reste qu’une fine couche. Dans la logique de la stratégie, elle parie que 'une divergence en fin de survente se transformera en une cassure à la hausse' : le prix fait un nouveau plus bas alors que le RSI ne fait pas de nouveau plus bas, ce qui est considéré comme un épuisement de la baisse, puis elle attend un signal de cassure pour entrer. Elle parie donc réellement sur la continuation après un retournement ; le marché doit offrir un mouvement haussier relativement propre pour que cette règle se nourrisse bien. La faiblesse et la force viennent du même endroit. Dans les marchés en range, les fausses cassures sont denses ; la divergence apparaît de façon répétée et échoue de façon répétée, et un gain/perte proche de 1:1 signifie qu’il n’y a pas de coussin — plusieurs pertes consécutives rendent le profit précédent, et le pire segment à -22.7% avec un drawdown de 26.6% est exactement cette forme. Une faible volatilité et une consolidation en range étroit sont également défavorables ; les signaux de cassure se dégradent facilement en bruit. Elle est aussi très sensible aux paramètres : lorsque la configuration d’origine reliait plusieurs signaux d’entrée avec AND, il y avait zéro transaction dans les 800 premières barres ; après passage à OR, elle n’a produit que 30 transactions — avec une fréquence de trading aussi faible, le moindre ajustement d’un seuil peut faire que le résultat de tout le segment change complètement de visage. Les limites méthodologiques doivent aussi être clairement énoncées. Ces 90 exécutions ne sont pas 90 échantillons indépendants, mais 90 variantes de découpage obtenues en coupant le même jeu de données en 6 fenêtres non chevauchantes et en répétant 15 tours de perturbation des limites ; elles sont fortement corrélées entre elles et ne peuvent pas être lues comme 90 validations indépendantes. Les paramètres rsi_period, rsi_oversold, breakout_lookback, stop_percent et rsi_exit_level n’étaient pas donnés dans le texte original et ont été remplis selon les conventions du secteur ; les conclusions ne valent donc que pour ce jeu de paramètres et cette période historique, et un autre jeu de valeurs pourrait produire des résultats complètement différents. La graine aléatoire utilisée pour le découpage a été enregistrée ; la même graine peut reproduire exactement les mêmes 90 découpages. Les deux chiffres qui expliquent le mieux le problème : l’un est les segments rentables 64/90 — la plupart des variantes de découpage peuvent livrer des résultats positifs, contrairement au bruit aléatoire ; l’autre est la médiane du rendement par segment +4.2% contre la moyenne du buy-and-hold +30.7% — le coût de cette stabilité 'positive la plupart du temps' est d’abandonner le rendement des grandes tendances. Le premier répond à la question de sa fiabilité ; le second répond à celle de l’intérêt de l’utiliser à la place du buy-and-hold. Le gain/perte par transaction de $660 contre $650 mérite aussi d’être surveillé : si le taux de réussite baisse de quelques points, la structure passera d’un léger gain à une légère perte. Ce contenu est une reproduction et une vérification de données historiques et ne constitue pas un conseil en investissement ; cette plateforme ne recommande pas, ne note pas et ne classe pas.
15×6=90 fenêtres · 64 sur 90 rentables · médiane +4.2%

Test sur 90 segments : seulement 29 rentables, rendement médian par segment -11.8%, sans surperformer le buy-and-hold
BTCUSDT · 15m · 2026-10-19
La stratégie de momentum sur cassure de ligne de tendance a été backtestée avec 90 découpages sur BTCUSDT en unité de temps 15 minutes. Résultat : 29 segments rentables et un rendement médian par segment de -11.8%. Sur la même période, le rendement moyen par segment du « buy-and-hold » était de -3.3%. Autrement dit, sur ce jeu de données, cette stratégie n’a pas battu le fait de ne rien faire. Voyons d’abord la distribution globale. Sur les 90 segments, le rendement médian par segment était de -11.8%, le meilleur segment a fait +23.7% et le pire segment -32.2% ; le drawdown le plus profond parmi tous les découpages a été de 36.2%, sans liquidation. Le meilleur segment est apparu au tour 6, segment 6, avec un rendement de segment de +23.7% et un drawdown de ce segment de 8.3% ; le pire segment était le tour 4, segment 2, avec un rendement de segment de -32.2% et un drawdown de ce segment de 35.8%. Le drawdown intra-segment était même légèrement supérieur à la perte totale de ce segment, ce qui indique qu’il n’a pas été transpercé par un seul mouvement de marché extrême, mais usé progressivement. Du point de vue de la structure des transactions individuelles, le gain moyen était de $1,264, supérieur à la perte moyenne de $1,022. Cette forme renvoie au squelette typique du suivi de tendance : s’appuyer sur un petit nombre de grosses transactions gagnantes pour couvrir un nombre plus élevé de transactions perdantes. Ce qu’elle parie peut se résumer en une phrase : une fois la cassure survenue, le momentum se poursuivra pendant un certain temps. Le problème est que le ratio de segments rentables de 29/90 montre que, dans la plupart des découpages, cette poursuite soit n’est pas apparue, soit est apparue trop tard, et la position a d’abord été emportée par le stop-loss. La faiblesse se situe précisément ici. Sur l’échelle de 15 minutes, la densité de fausses cassures est élevée ; lorsque le marché entre en consolidation et que la volatilité se contracte, les signaux de cassure échouent successivement et les stop-loss sont déclenchés de manière répétée. De plus, le rendement de ce type de stratégie dépend fortement de quelques phases de marché unidirectionnel fluide ; si, dans la fenêtre d’échantillon, ce type de marché est justement absent, le rendement de tout le segment est négatif. Le -32.2% du pire segment, accompagné d’un drawdown intra-segment de 35.8%, est le portrait de cet environnement. En outre, elle est sensible aux paramètres : une légère variation de la longueur de rétrospective de la cassure ou du pourcentage de stop-loss modifie aussi la densité des signaux et la structure gains/pertes ; la même logique avec d’autres paramètres pourrait donner une autre courbe. Il faut clarifier les limites. Ces 90 exécutions ne sont pas 90 échantillons indépendants, mais 90 découpages obtenus en divisant le même jeu de données en 6 fenêtres non chevauchantes, en répétant 15 tours et en faisant varier les bornes des fenêtres. Un autre découpage pourrait donner une conclusion différente : l’écart entre la médiane de -11.8% et le maximum de +23.7% est une manifestation directe de cette instabilité. Plus important encore, le texte original de la stratégie ne fournissait pas les paramètres ; interval, donchian_period, pivot_bars, rsi_period, rsi_threshold, ma_period_fast, ma_period_slow et stop_percent ont tous été renseignés selon les conventions du secteur. Cette partie de la reproduction n’équivaut pas à la performance réelle de la stratégie d’origine. La période d’échantillon est concentrée d’octobre 2025 à octobre 2026, avec un seul instrument et une seule unité de temps, et ne couvre pas non plus d’autres états de marché. Les deux chiffres que les lecteurs devraient surveiller en priorité : le ratio de segments rentables de 29/90 montre qu’elle ne gagne pas d’argent la plupart du temps ; le rendement médian par segment de -11.8% contre la moyenne du buy-and-hold de -3.3% montre que, même dans les découpages où sa performance était médiocre, elle n’a pas battu le fait de garder sa position sans rien faire. Le drawdown le plus profond de 36.2% est la réponse à « combien a-t-elle perdu au maximum ? ». Ce contenu est une reproduction et une vérification de données historiques et ne constitue pas un conseil en investissement. Cette plateforme ne recommande, ne note ni ne classe.
15×6=90 fenêtres · 29 sur 90 rentables · médiane -11.8%

64 segments rentables sur 90, le rendement médian du segment reste inférieur à la moyenne du buy-and-hold
BTCUSDT · 1h · 2026-10-18
Conclusion d'abord : le Système de retour à la moyenne sur écart prix-volume a été rentable sur 64 segments sur 90 découpages, avec un rendement médian du segment de +18.5%, mais il n'est pas à faible risque : le drawdown maximal a été de 51.7% ; le rendement médian du segment est aussi inférieur au rendement moyen du buy-and-hold de +30.6% sur les mêmes segments, donc la plupart des découpages n'ont pas clairement battu 'ne rien faire'. Ces 90 backtests proviennent de 90 découpages différents des mêmes données BTCUSDT 1h, et non de 90 échantillons indépendants. Le rendement médian du segment était +18.5%, le maximum +151.9%, le minimum -43.7% ; les segments rentables étaient 64/90, avec 0 segment liquidé. Le meilleur segment, du 2023-09-01 au 2024-03-15, a rapporté +151.9%, avec un drawdown de 21.1% sur ce segment ; le pire segment, du 2025-10-02 au 2026-03-19, a rapporté -43.7%, avec un drawdown de 51.3% sur ce segment. Le profit moyen par transaction était de $12,379 et la perte moyenne de $7,226. Il parie sur le retour après un écart prix-volume : une fois que le prix et le volume ou un indicateur proxy se sont écartés dans une certaine mesure, ils ont plus de chances de se corriger en sens inverse ; le cœur est le retour à la moyenne/renversement, pas le suivi de tendance. La source de profit est la réparation de l'écart, et c'est aussi là la faiblesse : en tendance unilatérale ou lorsque la volatilité s'amplifie, l'hypothèse de retour échoue, et les positions à contre-tendance peuvent subir des pertes consécutives ; le pire segment à -43.7%, le drawdown de 51.3% de ce segment et le drawdown maximal global de 51.7% en sont la preuve. En marché de range, il peut accumuler de petits gains par des retours répétés, mais une faible volatilité le rend sensible aux seuils d'écart et aux paramètres de moyenne mobile ; des signaux rares ou des stop-outs répétés pèsent sur le résultat. Le couple à regarder en priorité est 64/90 et 51.7% : la proportion de segments rentables n'est pas faible, ce qui montre que la plupart des découpages peuvent gagner de l'argent, mais la médiane +18.5% comparée au maximum +151.9% et au minimum -43.7% montre une distribution clairement asymétrique, avec quelques fenêtres qui contribuent fortement et des pertes de queue également lourdes ; le drawdown maximal de 51.7% signifie que le processus de détention doit supporter un fort drawdown de capital. Le profit moyen par transaction de $12,379 est supérieur à la perte moyenne de $7,226, ce qui indique que les transactions gagnantes sont plus grandes en dollars, mais les transactions perdantes ne sont pas non plus petites en montant absolu, et des pertes consécutives peuvent consommer rapidement le capital. Comparé au buy-and-hold, le rendement médian du segment de la stratégie, +18.5%, est inférieur au rendement moyen du buy-and-hold par segment, +30.6% ; l'un est une médiane et l'autre une moyenne, donc les mesures ne sont pas totalement comparables, mais cela montre au moins que le découpage typique n'a pas d'avantage clair et a un drawdown plus important ; le meilleur segment +151.9% avait encore un drawdown de 21.1%. Sur la méthode, il faut être honnête : les 90 exécutions ne sont que 90 découpages des mêmes données, avec 6 fenêtres non chevauchantes répétées sur 15 tours et des frontières légèrement décalées ; la graine aléatoire a été sauvegardée, donc le même découpage peut être reproduit, mais l'indépendance statistique est limitée. Parmi les paramètres, interval, obv_ma_period et proxy_indicator_choice n'étaient pas donnés dans le texte original et ont été remplis selon les conventions du secteur, tandis que le reste a été repris de l'original ; ce n'est donc pas une reproduction complète des paramètres de l'original. Ce qui n'a pas été reproduit, ce sont précisément ces trois valeurs. Les résultats seront affectés par la période d'échantillon, les paramètres et les frontières de fenêtre, et les rendements par segment ne peuvent pas être extrapolés. Ce contenu est une reproduction et une vérification de données historiques et ne constitue pas un conseil en investissement. Cette plateforme ne recommande, ne note et ne classe pas.
15×6=90 fenêtres · 64 sur 90 rentables · médiane +18.5%

Seulement 18 segments rentables sur 90, médiane -18.9%, en retard sur le buy-and-hold
BTCUSDT · 1h · 2026-10-17
Conclusion d’abord : MACD Pullback Trend Sniper a exécuté 90 backtests avec différents découpages sur BTCUSDT 1h ; seuls 18 segments ont été rentables, avec une médiane du rendement par segment de -18.9%. Sur la même période, le rendement moyen par segment d’une simple détention de l’actif était de +30.5%. Côte à côte, dans la plupart des découpages, non seulement il n’a pas gagné d’argent, mais il est nettement en retard sur « ne rien faire ». Vue d’ensemble : le meilleur des 90 segments était +67.7% (le drawdown maximal de ce segment était de 19.0%), le pire était -65.8% (le drawdown maximal de ce segment était de 67.6%), et le drawdown le plus profond parmi les 90 segments était de 67.7%. La liquidation forcée a concerné 0 segment, soit 0.0%, mais cela indique seulement qu’aucune liquidation forcée n’a été déclenchée pendant le backtest ; cela ne signifie pas que le risque était maîtrisable——un drawdown de 67.7% est déjà proche d’une division par deux. Le gain moyen par transaction était de $1,490 et la perte moyenne par transaction de $1,451, presque égaux. La structure des gains et pertes montre ce sur quoi il parie : le gain moyen et la perte moyenne sont essentiellement égaux, avec un ratio gain/perte proche de 1:1, ce qui signifie qu’il doit gagner par le taux de réussite plutôt que par « petites pertes, gros gains ». Son hypothèse centrale est qu’une fois une tendance formée, un repli MACD en cours de route constitue une opportunité d’entrée, et qu’après le repli, la direction d’origine se poursuivra. Mais les 18/90 segments rentables montrent que cette hypothèse ne s’est pas concrétisée dans la plupart des fenêtres——le repli n’est pas devenu une continuation, mais le point de départ d’un retournement. Les faiblesses en découlent : dans les marchés en range et les environnements à faible volatilité, « repli » et « fin de tendance » sont difficiles à distinguer, les stops sont déclenchés de manière répétée, et un ratio gain/perte proche de 1:1 oblige à compenser chaque erreur de jugement par un taux de réussite ultérieur élevé. Il est aussi assez sensible aux paramètres : une légère variation de filtres comme le seuil ADX modifie nettement le nombre et la qualité des entrées. Plus inquiétant encore, la distribution des rendements est extrêmement asymétrique : médiane -18.9%, maximum +67.7%, le résultat global étant porté par très peu de segments ; changer le découpage peut inverser la conclusion——un signal typique de surapprentissage. Deux points méthodologiques doivent être clairement énoncés. Le texte original donne la logique de la stratégie, mais interval, macd_fast, macd_slow, macd_signal, adx_period, adx_threshold, position_size et stopPercent, ces huit éléments, n’ont pas été fournis. Cette évaluation les a renseignés selon les usages du secteur ; ce qui a été testé est donc une version à paramètres approximatifs, pas l’originale. Par ailleurs, les 90 backtests ont été obtenus en découpant la même histoire en 6 fenêtres non chevauchantes et en répétant 15 tours de bordures avec jitter pour obtenir 90 découpages ; ce ne sont pas 90 échantillons indépendants et ils ne doivent pas être lus comme 90 essais indépendants. L’échantillon ne couvre en outre que la période de septembre 2023 à mars 2026. Donc, pour le juger, il suffit de regarder deux chiffres : la part de segments rentables de 18/90 montre qu’il ne gagne pas d’argent la plupart du temps ; la médiane du rendement par segment de -18.9% face au +30.5% du buy-and-hold montre qu’il est même moins bon que simplement détenir. Le +67.7% du meilleur segment est réel, mais cela montre une capacité d’explosion dans des conditions de marché spécifiques, pas la norme. Ce contenu est une reproduction et une validation de données historiques et ne constitue pas un conseil en investissement ; cette plateforme ne recommande, ne note et ne classe pas.
15×6=90 fenêtres · 18 sur 90 rentables · médiane -18.9%

90 coupes, 53 rentables, maximum +18.6% mais sous-performe le buy-and-hold
ZECUSDT · 5m · 2026-10-16
La conclusion centrale de cette vérification de réplication de la Stratégie de sniper à confirmations multiples sur ZEC est : sur 90 coupes, 53 segments ont été rentables, médiane du rendement par segment +2.5%, mais sur la même période la moyenne des rendements buy-and-hold par segment était +42.3%, donc elle n'a pas surpassé le fait de ne rien faire. Avoir plus de la moitié des segments rentables ne signifie pas que les rendements suffisent à compenser le risque et le coût d'opportunité. Le test était 15 tours × 6 segments = 90 backtests, soit 90 coupes différentes des mêmes données, et non des échantillons indépendants. Médiane du rendement par segment +2.5%, maximum +18.6%, minimum -7.8%, drawdown le plus profond 10.7%, segments rentables 53/90, liquidation 0 segment ; gain moyen par transaction $572, perte moyenne $252. Meilleur segment 2026-09-02 à 2026-10-14 rendement +18.6%, drawdown le plus profond de ce segment 4.0% ; pire segment 2026-06-15 à 2026-07-25 rendement -7.8%, drawdown le plus profond de ce segment 7.8%. Sur la même période, la moyenne des rendements buy-and-hold par segment était +42.3%. Elle parie qu'après la confirmation simultanée de plusieurs indicateurs, le prix poursuivra une tendance ou un momentum pendant un certain temps, plutôt que de se retourner immédiatement. La confirmation multicouche vise à filtrer les signaux de range et à n'entrer que lorsque les conditions entrent en résonance. Cette hypothèse tend à se vérifier lorsque la tendance se poursuit et que la volatilité s'élargit ; le meilleur segment +18.6% avec seulement 4.0% de drawdown montre que dans ce segment les signaux de confirmation cadraient bien avec le mouvement ultérieur, les rendements étant concentrés dans quelques segments porteurs. Les faiblesses sont également claires. Les segments rentables n'étaient que 53/90, soit près de la moitié des coupes qui ne gagnent pas d'argent ; la médiane +2.5% montre que la plupart du temps il n'y avait qu'un petit gain ou une petite perte. En cas de range ou de faible volatilité, la confirmation multi-indicateurs peut se déclencher fréquemment puis échouer rapidement, et la perte moyenne par transaction de $252 s'accumulerait de façon répétée. La sensibilité aux paramètres est aussi cruciale : dès que les moyennes mobiles rapide/lente, RSI, ADX ou le multiple de stop ATR dévient, le nombre de signaux et la distance de stop changent. Le pire segment -7.8% et le drawdown le plus profond de ce segment également à 7.8% montrent que ce segment a été sous pression presque du début à la fin, du plus haut au plus bas. Les deux chiffres qui permettent le plus au lecteur de juger sont les segments rentables 53/90 et la moyenne buy-and-hold +42.3%. Le premier montre que pour la plupart des coupes elle n'a pas gagné de façon stable ; le second montre que même la meilleure coupe unique, +18.6%, était inférieure au rendement moyen par segment du buy-and-hold sur la même période. Dans cet échantillon, le rendement du sniper de timing ne compense pas le rendement de détention manqué. Le drawdown le plus profond 10.7% répond à combien on a perdu au maximum ; le risque n'était pas hors de contrôle, mais le côté rendement était plus faible. Les limites doivent être énoncées honnêtement : le texte original n'a pas fourni ma_period_fast, ma_period_slow, rsi_period, rsi_threshold, adx_period, adx_threshold, atr_period, stop_atr_multiple ; ces paramètres ont été remplis selon les conventions du secteur et ne peuvent pas être considérés comme une véritable réplication avec les paramètres originaux. Concernant les coupes, les 15 tours décalent aléatoirement les bornes de fenêtre et la graine a été enregistrée, ce qui permet de reproduire les mêmes 90 découpages, mais ils restent des variations de coupes des mêmes données, et non des échantillons indépendants. Ce contenu est une vérification de réplication de données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, ne note ni ne classe.
15×6=90 fenêtres · 53 sur 90 rentables · médiane +2.5%

Seuls 50 segments sur 90 rentables, médiane +0.7% inférieure à buy-and-hold +4.5%
BTCUSDT · 5m · 2026-10-15
Le backtest en 90 découpages de Retournement après cassure ratée (MTF) sur BTCUSDT 5m ne donne pas un résultat facile : segments rentables 50/90, rendement médian par segment seulement +0.7%, alors que le rendement moyen par segment de buy-and-hold sur la même période était +4.5%. Cela montre que, même s'il liquide rarement (0 segment, part 0.0%), dans la plupart des découpages il gagne peu et, globalement, ne bat pas clairement le fait de « ne rien faire ». Mettons les chiffres à plat : les 90 backtests proviennent de 90 découpages différents des mêmes données, pas de 90 échantillons indépendants. Le rendement par segment le plus élevé était +17.5%, le plus faible -20.7%, le drawdown maximal 23.5%; le meilleur segment était la ronde 7, segment 3, 2026-05-18 至 2026-06-26, rendement par segment +17.5%, drawdown maximal de ce segment 9.9%; le pire segment était la ronde 13, segment 5, 2026-08-04 至 2026-08-31, rendement par segment -20.7%, drawdown maximal de ce segment 23.5%. Profit moyen par trade $307, perte moyenne par trade $221, le montant des profits dépasse celui des pertes, mais le rendement médian par segment n'était que +0.7%, ce qui indique qu'un avantage par trade ne suffit pas à relever le résultat global. Le pire segment, avec un -20.7% et un drawdown de 23.5% en une fois, avertit aussi que le risque de queue est bien supérieur au rendement médian. Sur quoi cette stratégie parie-t-elle ? D'après son nom, elle parie sur le « retournement après cassure ratée » : si le prix casse une zone clé puis ne parvient pas à poursuivre, la cassure est considérée comme ratée, et elle prend le côté opposé en pariant que le prix revient dans la zone ou part dans la direction inverse. Autrement dit, elle gagne de l'argent avec les fausses cassures et le retour à la moyenne en range, pas avec la continuation de tendance. Donc, lorsque le marché produit fréquemment de fausses cassures et que le prix oscille dans un range, elle accumule plus facilement de petits profits ; lorsque le marché entre dans une forte tendance et continue dans une seule direction après la cassure, les signaux de retournement sont réfutés en série, et le -20.7% du pire segment est l'expression de cet environnement. En faible volatilité, les cassures elles-mêmes se raréfient, la stratégie peut manquer de signaux ; la sensibilité aux paramètres peut aussi amplifier cette instabilité. Du point de vue du ratio risque-rendement, plusieurs chiffres méritent le plus l'attention. Premier : segments rentables 50/90, à peine plus de la moitié, ce qui montre que son avantage de taux de réussite n'est pas épais. Deuxième : rendement médian par segment +0.7% contre rendement moyen par segment de buy-and-hold +4.5% : au moins la moitié des découpages ont un rendement par segment inférieur à la moyenne de buy-and-hold, ce qui montre qu'elle ne bat pas systématiquement le simple fait de détenir. Troisième : drawdown maximal 23.5%, alors que le rendement médian n'est que +0.7%, ce qui signifie qu'un mauvais segment peut effacer les résultats de nombreux bons segments. Pour juger si elle fonctionne, le lecteur ne doit pas regarder seulement le maximum +17.5%, mais surtout la médiane, la proportion de segments rentables et le drawdown maximal. Il faut dire honnêtement les limites : interval, donchian_period, invalidation_period, position sizing n'étaient pas donnés dans le texte original et ont été remplis selon les usages du secteur, le reste étant repris de l'original ; cette reproduction n'est donc pas nécessairement équivalente aux paramètres exacts de la stratégie d'origine. La méthode de backtest a découpé tout l'historique en 6 fenêtres non chevauchantes, répété 15 rondes et légèrement décalé aléatoirement les bornes des fenêtres, pour un total de 90 ; la seed aléatoire a été enregistrée, et la même seed permet de reproduire exactement les mêmes 90 découpages ; mais les 90 découpages proviennent toujours des mêmes données, la puissance explicative statistique est limitée, et ils ne peuvent pas être considérés comme 90 échantillons indépendants. Ce contenu est une vérification par reproduction de données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, ne note ni ne classe.
15×6=90 fenêtres · 50 sur 90 rentables · médiane +0.7%
50 segments sur 90 rentables, médiane +1.9%, drawdown le plus profond 30.4%
BTCUSDT · 15m · 2026-10-14
Dans les 90 découpages de backtest de Liquidity Sweep Absorption Reversal sur BTCUSDT 15m, 50 segments étaient rentables et 40 étaient perdants, avec un rendement médian par segment de +1.9%. Il a battu le buy-and-hold sur la même période, dont la moyenne par segment était de -3.1%, mais l'avantage n'est pas uniforme : la plupart des découpages ne gagnent que peu ou rien, et ce sont quelques segments explosifs qui font vraiment la différence. D'abord, la structure de l'échantillon : ces 90 ne sont pas 90 échantillons indépendants, mais le même historique découpé en 6 fenêtres non chevauchantes et répété sur 15 tours (chaque tour décale aléatoirement les bornes des fenêtres), ce qui donne 90 découpages différents, entièrement reproductibles avec la même graine aléatoire. Rendement médian par segment +1.9%, maximum +80.2%, minimum -23.5% ; le drawdown le plus profond parmi les 90 segments était de 30.4%, et 0 segment a été liquidé (0.0%). Profit moyen par transaction 893 USD, perte moyenne par transaction 505 USD ; le ratio profit/perte semble favorable, mais les 0 segments liquidés viennent du fait de réduire l'exposition au risque par transaction, ce qui ne signifie pas que les pertes extrêmes ont été éliminées. Les deux segments extrêmes illustrent le mieux le problème. Le meilleur segment (tour 8, segment 5, 2026-06-05 → 2026-08-19) avait un rendement de +80.2%, et son drawdown le plus profond n'était que de 5.2% ; le pire segment (tour 15, segment 3, 2026-01-29 → 2026-03-31) avait un rendement de -23.5%, tandis que son drawdown le plus profond était de 30.4% — pendant la détention, il faut supporter des pertes flottantes plus laides que le résultat comptable final. La médiane +1.9% se situe entre ces deux extrêmes, ce qui montre qu'il ne gagne pas de l'argent en collectant des loyers de façon stable ; la performance dépend fortement du segment sur lequel on tombe. Ce sur quoi il parie : après que la liquidité près des niveaux clés est rapidement balayée, le prix est absorbé et se retourne, autrement dit un pari sur le retour à la moyenne après la mèche. Cette hypothèse a le plus de chances de tenir dans les zones de range et à liquidité dense ; dès que l'on passe en tendance unilatérale, le côté balayé ne revient pas et les stop-loss sont déclenchés en série. Les périodes de faible volatilité et de volume mince sont également défavorables, car le sweep lui-même est défini par une expansion anormale du volume. La sensibilité aux paramètres est le deuxième risque caché : si donchian_period, volume_ma_period, atr_period, stop_atr_mult, target_opposite_band changent légèrement, la fréquence de déclenchement et la distance du stop changent aussi, et 40 des 90 découpages étaient déjà perdants. La source des paramètres doit être exposée honnêtement : les cinq paramètres ci-dessus n'étaient pas donnés dans le texte original ; cet article les remplit selon les conventions du secteur et copie le reste de l'original. Ainsi, ces 90 segments ne vérifient que si le cadre peut être reproduit, pas si les paramètres de l'auteur original sont meilleurs — avec un autre jeu de paramètres, la surface de rentabilité 50/90 peut parfaitement se déplacer. Concernant l'échantillon : les 6 fenêtres ne se chevauchent pas mais partagent le même historique ; la longueur des segments n'est que de quelques dizaines de jours, et le rendement par segment est le rendement total brut ; l'extrapoler à un horizon plus long serait gravement faussé. Ce contenu est une vérification de reproduction de données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, ne note ni ne classe.
15×6=90 fenêtres · 50 sur 90 rentables · médiane +1.9%
61 rentables sur 90 découpages, médiane +8.3%, n’a pas battu le buy-and-hold
BTCUSDT · 1h · 2026-10-13
Ce « Signal Comparison Testbed » sur BTCUSDT 1h, sur 90 découpages historiques, a enregistré 61 segments rentables, 0 segment liquidé, et une rentabilité médiane par segment de +8.3%, ce qui ne paraît pas mauvais ; mais sur la même période, la rentabilité moyenne par segment du « buy-and-hold » était de +32.3%, tandis que la pire rentabilité par segment de la stratégie était de -41.0% et le drawdown le plus profond de 50.3%. La conclusion centrale est donc : il ne s’agit pas d’un benchmark qui bat de manière stable le fait de ne rien faire, mais plutôt d’un cadre de signaux qui peut amplifier les gains dans certains marchés de tendance et ronger la courbe de capital dans des fenêtres défavorables. Voyons d’abord les faits. Les 90 backtests ne sont pas 90 échantillons indépendants, mais 90 façons de découper obtenues en divisant les mêmes données en 6 fenêtres non chevauchantes, en répétant 15 tours et en perturbant aléatoirement les limites ; la graine aléatoire a été enregistrée, et la même seed permet de reproduire exactement les mêmes découpages. Rentabilité médiane par segment +8.3%, maximale +97.7%, minimale -41.0% ; drawdown le plus profond 50.3% ; segments rentables 61/90 ; liquidations 0 segment. Le meilleur segment est le tour 5, segment 1, du 2023-09-01 au 2024-03-28, rentabilité du segment +97.7%, drawdown le plus profond de ce segment 10.3% ; le pire segment est le tour 2, segment 5, du 2025-09-17 au 2026-02-22, rentabilité du segment -41.0%, drawdown le plus profond de ce segment 50.3%. Profit moyen par transaction $3,298, perte moyenne $2,339, ce qui indique que les transactions gagnantes sont plus élevées que les perdantes, mais ce montant n’a pas de contexte de taille de position et ne peut pas être considéré seul comme un avantage de rentabilité. Sur quoi parie-t-il ? En une phrase, il parie que le prix continuera après le déclenchement du signal, et qu’un petit nombre de transactions gagnantes pourra couvrir davantage de transactions perdantes. Les segments rentables 61/90 montrent que cet ensemble de règles peut obtenir une rentabilité positive par segment dans plus de deux tiers des découpages ; le profit moyen par transaction supérieur à la perte moyenne soutient aussi l’idée de « laisser courir les gains et couper court aux pertes ». Cependant, la rentabilité médiane par segment n’est que de +8.3%, alors que le benchmark buy-and-hold affiche une moyenne de +32.3% par segment, ce qui signifie que le niveau de rentabilité de la plupart des découpages n’est pas remarquable ; sans les quelques segments extrêmement bons, l’écart entre la stratégie et « ne rien faire » serait encore plus évident. Les faiblesses sont également claires. La pire rentabilité par segment -41.0% et le drawdown le plus profond 50.3% contrastent fortement avec le meilleur segment +97.7%/drawdown 10.3%, ce qui montre une grande sensibilité au type de marché et aux limites de fenêtre. Dans les marchés en range, les environnements à faible volatilité ou lorsque les signaux se retournent fréquemment, l’hypothèse de continuation échoue facilement et les drawdowns peuvent être amplifiés ; dans les tendances unidirectionnelles, il peut produire une forte rentabilité par segment. Les deux chiffres que le lecteur doit surtout regarder sont les segments rentables 61/90 et la médiane +8.3%, qui montrent « une rentabilité positive la plupart du temps, mais d’ampleur moyenne » ; puis le drawdown le plus profond 50.3% et le benchmark +32.3%, qui montrent « un risque de queue important, et pas de dépassement stable du buy-and-hold ». Les limites concernant la source des paramètres et la méthode doivent être précisées. Le texte original n’a pas fourni l’interval, les indicateurs et paramètres précis des quatre sources de déclenchement d’entrée, la forme et les paramètres précis des règles de sortie, ni le montant de position ; ceux-ci ont été remplis selon les conventions du secteur, et le reste est repris de l’original. Par conséquent, cette reproduction peut vérifier la performance historique sous « cet ensemble de paramètres remplis et cette méthode de découpage » ; elle ne peut pas prouver que la stratégie originale tient avec n’importe quels paramètres ; la sensibilité aux paramètres, les coûts de transaction, le slippage, les taux de financement, etc. ne sont pas non plus reflétés dans les faits. La période d’échantillon et la méthode de découpage des fenêtres déterminent les résultats ; changer la seed permet de reproduire le même ensemble de découpages, mais cela ne signifie pas qu’une autre période historique donnerait la même distribution. Ce contenu est une vérification de reproduction de données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, ne note ni ne classe.
15×6=90 fenêtres · 61 sur 90 rentables · médiane +8.3%
47 coupes sur 90 rentables, rendement médian par segment +0.2%, en dessous du buy-and-hold
BTCUSDT · 1h · 2026-10-12
Commençons par la conclusion : sur 90 backtests de ce Crypto Turtle Trend-Following sur BTCUSDT 1h, 47 ont été rentables et 43 perdants ; le rendement médian par segment n’était que de +0.2%, tandis que le benchmark buy-and-hold, qui ne faisait rien, affichait une moyenne de +30.9% par segment sur la même période. Il n’a pas explosé (0 segment), et il a effectivement gagné de l’argent, mais dans ce découpage de validation, il a globalement sous-performé « garder sans rien faire », et la plupart du temps il tournait essentiellement sur place. Les chiffres concrets se répartissent ainsi : sur 90 segments, le rendement de segment le plus élevé était +11.5%, le plus bas -8.7%, et la médiane +0.2% ; le drawdown le plus profond parmi tous les segments était 14.8%. Le meilleur segment était la ronde 7, segment 6, avec un rendement de segment +11.5% et un drawdown le plus profond de ce segment de 6.1% ; le pire segment était la ronde 13, segment 5, avec un rendement de segment -8.7% et un drawdown le plus profond de ce segment de 12.4%. Le gain moyen par trade était 1230 USD, la perte moyenne par trade était 621 USD, et le ratio gain/perte était proche de 2:1, mais le nombre de segments rentables n’était pas dominant—c’est la combinaison clé pour juger son caractère. Sur quoi parie-t-il ? En clair, sur le fait qu’une fois qu’une tendance se forme, elle se poursuit. La stratégie utilise les cassures du canal Donchian pour décider des entrées, utilise l’ATR pour mesurer la volatilité et placer les stops, et s’appuie sur quelques tendances directionnelles fluides pour récupérer un grand nombre de petites pertes. Un ratio gain/perte de 2:1 associé à un taux de réussite de 47/90 est l’empreinte typique de ce type de design : il ne gagne pas souvent, et compte sur des gains unitaires suffisamment grands pour couvrir des petites pertes fréquentes. Sa source de profit n’est donc pas « avoir raison sur la direction », mais « sortir avec une petite perte quand on a tort et laisser courir le profit quand on a raison ». Les faiblesses sont également claires : il craint les marchés en range et la faible volatilité. Quand le prix traverse à répétition les bornes du canal, les signaux de breakout se déclenchent les uns après les autres puis sont invalidés par les stops ATR lors de mouvements contraires, formant une série de petites pertes ; et quand la tendance tarde à démarrer, les grands segments gagnants qui devraient apporter l’essentiel du rendement n’apparaissent pas. L’écart énorme entre la médiane +0.2% et le maximum +11.5% montre que les rendements sont fortement concentrés sur très peu de fenêtres—changer l’ensemble des bornes de découpage pourrait faire glisser la conclusion de « petit gain » à « petite perte ». Il est aussi sensible aux paramètres : toute variation de la période du canal, du multiple ATR ou du pourcentage de risque par trade modifiera la fréquence d’entrée et la distance de stop, et donc le résultat de tout le segment. Un point doit être dit honnêtement : le texte original n’a pas fourni les cinq paramètres donchian_entry_period, donchian_exit_period, atr_period, atr_stop_multiple et risk_percent. Cette validation a été réalisée en prenant des valeurs de pratique courante du secteur et en recopiant le reste de la configuration ; ce qui est présenté ici est donc « le comportement de cette idée avec des paramètres courants », et non le comportement de la configuration d’origine. Par ailleurs, les 90 backtests ne sont pas 90 échantillons indépendants : il s’agit du même historique découpé en 6 fenêtres non chevauchantes, avec des bornes perturbées sur 15 rondes, ce qui donne les 90 découpages. La graine aléatoire a été conservée, et avec le même seed on peut reproduire intégralement les mêmes 90 découpages. La plage d’échantillon est limitée à l’historique fourni ; les périodes plus anciennes et les autres instruments ne sont pas couverts. Ce contenu est une validation de reproduction de données historiques et ne constitue pas un conseil en investissement. Cette plateforme ne recommande, n’évalue ni ne classe.
15×6=90 fenêtres · 47 sur 90 rentables · médiane +0.2%
66/90 segments profitables, médiane +12.2% sous-performe la moyenne de détention
BTCUSDT · 1h · 2026-10-11
La stratégie EVWMA-VWAP MACD sur BTCUSDT 1h, testée en backtest sur 90 découpages, donne une réponse très typique : dans la plupart des découpages elle gagne de l'argent, mais moins que ne rien faire. 66 segments sur 90 sont profitables, et aucun segment n'a été liquidé ; cependant le rendement médian par segment n'est que de +12.2%, alors que sur la même période, détenir simplement l'actif sans aucune transaction donne un rendement moyen par segment de +30.1%. Autrement dit, cette stratégie a battu les pertes dans les données historiques, mais n'a pas battu la détention. Les découpages changent et les résultats varient fortement. Le meilleur segment est le tour 3, segment 1 (2023-09-01 → 2024-04-09), avec un rendement de segment de +52.9% et un drawdown maximal de seulement 10.4% sur le même segment ; le pire segment est le tour 6, segment 5 (2025-09-30 → 2026-03-03), avec un rendement de segment de -23.1% et un drawdown maximal atteignant 27.1% sur le même segment. En réunissant les 90 segments, le drawdown le plus profond est de 30.1%, ce qui répond directement à la question de savoir combien elle a perdu au maximum dans les données historiques. Au niveau des transactions, le profit moyen est de $1,722 et la perte moyenne de $856 ; la comparaison en montant semble correcte, mais elle doit être lue avec l'énorme écart entre les rendements de segment de +52.9% et -23.1%. Sur quoi parie-t-elle ? L'hypothèse centrale est qu'une fois qu'une tendance se forme, elle se poursuit. Avec MACD comme source de signal, plus EVWMA et VWAP participant au lissage des prix, l'objectif n'est pas de prédire les points de retournement, mais d'espérer qu'après un golden cross le prix continue de monter pendant un certain temps, et qu'après un death cross il continue de baisser pendant un certain temps. Le ratio de rentabilité de 66/90 segments montre que cette hypothèse n'a pas été falsifiée dans la plupart des découpages ; le profit moyen de $1,722 nettement supérieur à la perte moyenne de $856 montre aussi que ses rendements ne viennent pas d'une accumulation de petits profits fréquents, mais de quelques grosses transactions gagnantes couvrant davantage de petits stop-outs. C'est la forme typique d'une stratégie de suivi de tendance, et la distribution des rendements est naturellement asymétrique. Les faiblesses sont aussi écrites dans les chiffres. MACD traverse à plusieurs reprises en marché de range, et le paramètre de stop-loss stopPercent détermine à quelle fréquence elle est stoppée ; dans des conditions de faible volatilité et de range étroit, l'hypothèse de continuation de tendance a le plus de chances d'échouer, la stratégie ouvre et ferme des positions de façon répétée, et les stop-loss et coûts de transaction s'accumulent ensemble. Le drawdown maximal du pire segment, 27.1%, est déjà proche du drawdown maximal global de 30.1%, ce qui indique que les grands drawdowns ne sont pas répartis uniformément, mais concentrés dans les segments où la tendance s'inverse et où les gains latents sont rendus d'un coup. À l'inverse, le +52.9% du meilleur segment ne s'accompagne que d'un drawdown de 10.4%, ce qui pointe vers un marché en tendance unidirectionnelle fluide. En bref, elle gagne de l'argent avec les tendances, au prix d'une usure continue quand il n'y a pas de tendance ; l'écart entre le rendement médian de segment de +12.2% et le pire segment de -23.1% indique aussi qu'elle est assez sensible au segment de marché sur lequel on tombe. Les limites méthodologiques doivent être clairement énoncées. Premièrement, ces 90 backtests proviennent de 15 tours × 6 segments de découpage des mêmes données, et non de 90 échantillons indépendants ; les fenêtres ne se chevauchent pas, mais partagent la même période de marché historique, donc 66/90 ne peut pas être lu comme un taux de réussite indépendant. Deuxièmement, les paramètres ne sont pas donnés dans la source : evwma_length, macd_smoothing_length, signal_smoothing_length, stopPercent, ainsi que la correction de position_value de 50000 à 100000 vers une position pleine, ont tous été remplis selon les conventions du secteur. Cela signifie que les résultats reproduits correspondent à un ensemble de paramètres de substitution, et non aux valeurs originales ; une autre série de paramètres pourrait donner des conclusions nettement différentes. Troisièmement, la graine aléatoire a été enregistrée, et quiconque utilise le même seed peut reproduire exactement les mêmes 90 découpages, mais ce qui est reproductible est le découpage lui-même, pas la performance future de cette stratégie ; l'échantillon ne couvre aussi que la période historique, sans validation hors échantillon. Ce contenu est une vérification de reproduction de données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, ne note ni ne classe.
15×6=90 fenêtres · 66 sur 90 rentables · médiane +12.2%
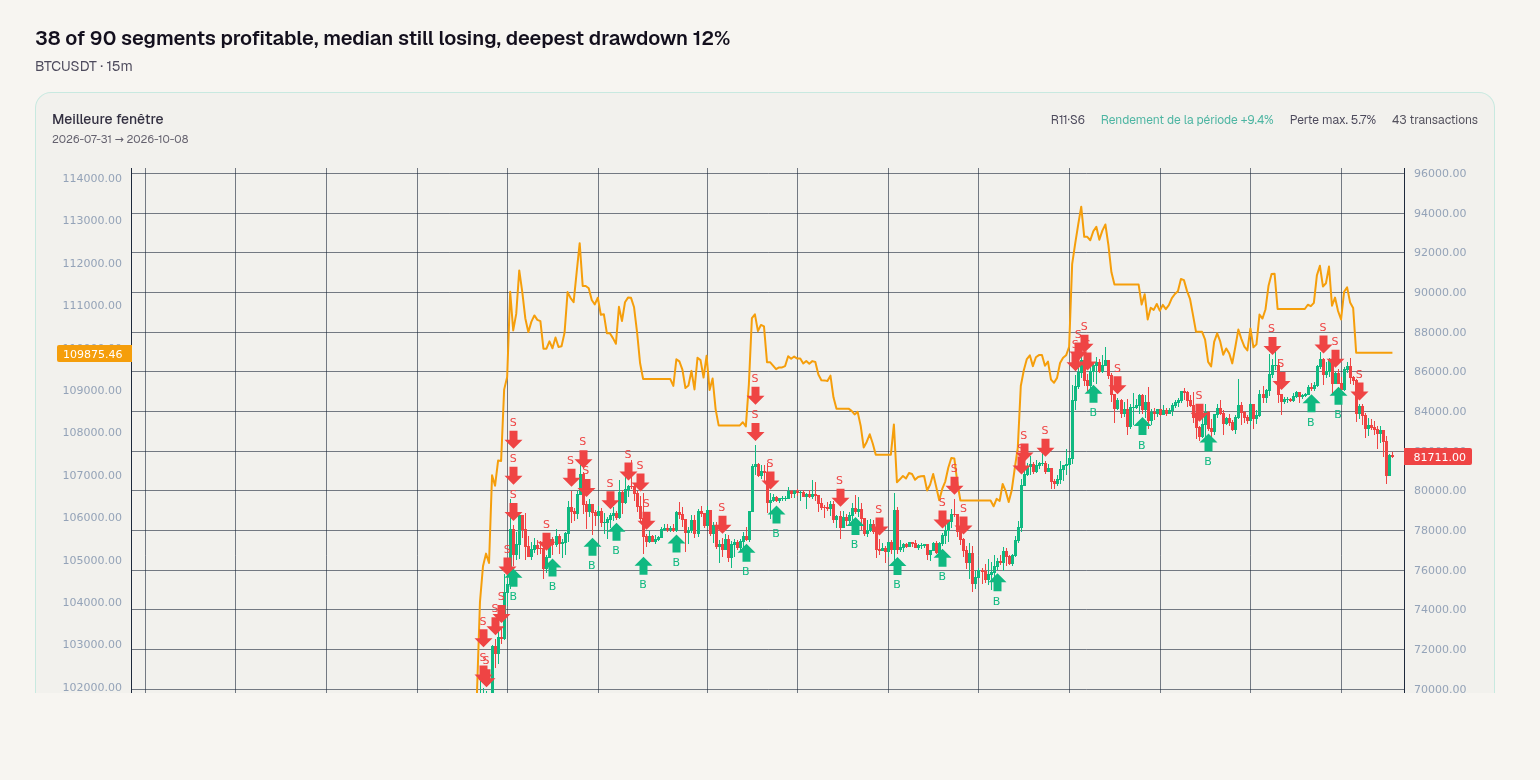
38 segments sur 90 rentables, médiane toujours négative, drawdown maximal 12%
BTCUSDT · 15m · 2026-10-10
Le scalping d'engulfing dans le sens de la tendance avec 200EMA sur BTCUSDT 15m, sur 90 découpes historiques, n'a eu que 38 segments rentables, avec un rendement de segment médian -0.8%, un maximum +9.4%, un minimum -8.9%, et le drawdown le plus profond parmi les 90 segments 12.0%. Ces chiffres montrent qu'il ne s'agit pas d'une stratégie qui génère des rendements positifs la plupart du temps, mais d'une approche court terme à rendement mince, sensible à la fois au régime de marché et à la découpe. Sur la même période, le “buy and hold” a eu un rendement moyen par segment de -3.0%; la médiane de la stratégie -0.8% peut sembler une perte moindre, mais il s'agit d'une médiane comparée à une moyenne, et la plupart des segments restaient non rentables, donc on ne peut pas en conclure qu'elle bat de manière stable le fait de ne rien faire. Son pari central est le suivant : après que le prix forme un motif d'engulfing dans la direction de tendance donnée par la 200EMA, le momentum court terme se poursuivra. La 200EMA filtre la direction, la bougie d'engulfing déclenche l'entrée, et la stratégie gagne un petit morceau d'inertie dans la tendance. Profit moyen par transaction $1,125, perte moyenne $1,000, ce qui montre que l'hypothèse peut concrétiser un petit avantage dans certains segments de tendance, mais l'avantage est mince ; face au slippage, aux frais ou à une exécution dégradée, la marge peut être absorbée. La faiblesse est aussi là. En marché en range, la 200EMA tend à s'aplatir, le prix la traverse à répétition, les motifs d'engulfing tendent à devenir de faux signaux de breakout, et les stops sont déclenchés en série ; en faible volatilité, le prix ne parcourt pas suffisamment d'espace, et le mince avantage de $1,125 contre $1,000 est encore plus difficile à couvrir les coûts. Sur les 90 segments, le drawdown le plus profond était 12.0% ; le pire segment, tour 7 segment 5, 2026-05-11→2026-08-18, a eu un rendement de segment -8.9%, et le drawdown le plus profond de ce segment était 10.8%, ce qui montre que dans des découpes défavorables les pertes peuvent être assez concentrées. Le meilleur segment, tour 11 segment 6, 2026-07-31→2026-10-08, a eu un rendement de segment +9.4%, et le drawdown le plus profond de ce segment était 5.8%, ce qui montre aussi que les rendements positifs dépendent fortement de fenêtres de tendance spécifiques. Ce que le lecteur doit le plus surveiller n'est pas le meilleur segment +9.4%, mais les segments rentables 38/90 et le rendement de segment médian -0.8%. Le premier montre que la plupart des 90 découpes n'étaient pas rentables ; le second montre que la découpe typique se situe près d'une petite perte. Ces deux chiffres amplifient le caractère accidentel du “meilleur segment”. Un autre chiffre clé est le drawdown le plus profond des 90 segments, 12.0%, qui répond à “combien a-t-on perdu au maximum”. Comparé à la moyenne par segment du buy and hold -3.0%, la médiane de la stratégie -0.8% peut perdre moins en environnement défavorable, mais cela n'équivaut pas à créer des rendements positifs de manière stable ; cela ressemble plutôt à réduire l'exposition à la baisse dans certains intervalles. Sur la méthode, les 90 backtests ne sont pas 90 échantillons indépendants, mais 90 découpes différentes obtenues en découpant la même histoire en 6 fenêtres non chevauchantes, en répétant 15 tours et en agitant aléatoirement les limites ; la graine aléatoire a été stockée et la même graine peut reproduire les mêmes découpes, donc la conclusion dépend fortement de la découpe. Côté paramètres, rsi_period, interval, stopPercent, risk_percent n'étaient pas fournis dans l'original et ont été remplis selon les conventions du secteur, le reste étant repris de l'original, ce qui signifie que les résultats peuvent varier avec ces valeurs par défaut. Ce contenu est une validation de reproductibilité de données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, n'évalue ni ne classe.
15×6=90 fenêtres · 38 sur 90 rentables · médiane -0.8%
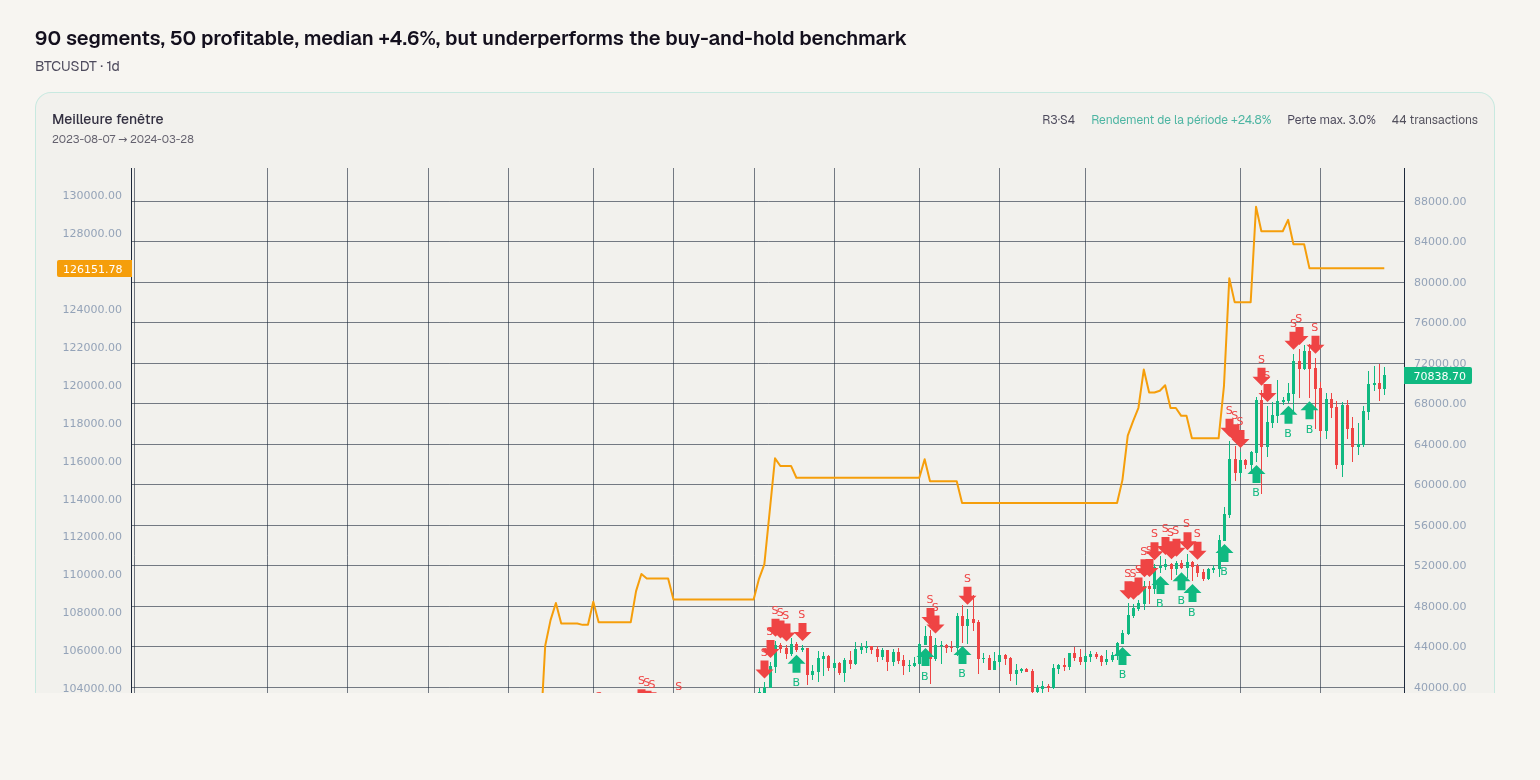
90 segments, 50 rentables, médiane +4.6%, mais sous-performe le benchmark buy-and-hold
BTCUSDT · 1d · 2026-10-09
Ce qu'il faut d'abord regarder dans la Stratégie de tendance à cassure de canal ATR, c'est ceci : sur 90 découpages, 50 ont été rentables ; médiane du rendement par segment +4.6%, maximum +24.8%, minimum -14.3%, drawdown le plus profond 14.7%. Mais avec le même ensemble de découpages, ne rien faire et simplement détenir l'instrument a donné un rendement moyen par segment de +101.4%. La conclusion n'est donc pas compliquée : dans cet historique, elle n'a pas surpassé la détention, du moins pas dans la plupart des découpages. Les 90 backtests ne sont pas non plus 90 échantillons indépendants ; ils résultent du découpage du même historique en 6 fenêtres non chevauchantes et de la répétition de 15 tours avec différents jitters de limites. Segments rentables 50/90 signifie que près de la moitié des découpages n'ont pas gagné d'argent. 0 segment de liquidation, profit moyen par transaction $1,331, perte moyenne par transaction $797. Son hypothèse centrale est qu'une fois qu'une tendance se forme, la probabilité de continuation est supérieure à celle d'un retournement. La cassure de canal sert à entrer lorsque le prix sort d'une plage, tandis que l'ATR sert à s'adapter à la volatilité et aide à définir le stop-loss ou l'exposition au risque. Quand la tendance est favorable, elle peut capturer un segment de profit avec un drawdown relativement faible ; le meilleur segment est le Tour 3, Segment 4, du 2023-08-07 au 2024-03-28, avec un rendement par segment +24.8% et le drawdown le plus profond de ce segment 3.1% ; quand la tendance n'est pas favorable, les cassures deviennent de fausses cassures, et les entrées et sorties répétées font s'accumuler les pertes ; le pire segment est le Tour 6, Segment 2, du 2021-01-17 au 2022-03-17, avec un rendement par segment -14.3% et le drawdown le plus profond de ce segment 14.6%. La faiblesse est aussi ici. Les marchés en range, la faible volatilité et les ranges répétés sont l'environnement où ce type de stratégie échoue le plus facilement. Le prix n'a pas de direction soutenue ; les signaux de cassure de canal apparaissent et disparaissent fréquemment. Bien que la perte moyenne par transaction $797 soit inférieure au profit moyen $1,331, si les pertes s'enchaînent, le rendement par segment devient négatif. Le fait que les segments rentables ne soient que 50/90 montre aussi que le résultat est très sensible au découpage : changer le point de départ de la fenêtre peut tirer la médiane +4.6% d'un côté ou de l'autre par le maximum +24.8% ou le minimum -14.3%. Ce n'est pas une preuve solide issue d'échantillons indépendants ; cela ressemble plutôt à de multiples tests de découpage du même historique. Une autre limite clé : le texte original n'a pas fourni les cinq paramètres donchian_period, ma_period, atr_period, risk_percent_value, stop_percent ; cette fois, ils ont été remplis selon la convention du secteur, et le reste a été repris de l'original. Autrement dit, les résultats dépendent de ces valeurs non confirmées par l'original. La graine aléatoire de découpage a été stockée en base et est reproductible, mais cela ne garantit que la cohérence des découpages ; cela ne peut pas éliminer l'incertitude apportée par le choix des paramètres. 0 segment de liquidation signifie qu'aucune liquidation n'a été déclenchée dans ce lot de backtests, mais cela ne signifie pas que des conditions de marché extrêmes ne peuvent pas se produire. La comparaison avec le fait de ne rien faire est ce qu'il faut le plus retenir : le rendement moyen par segment du benchmark buy-and-hold est +101.4%, alors que la médiane du rendement par segment de la stratégie est +4.6% et le maximum +24.8%. Même si elle contrôle le drawdown le plus profond à 14.7%, dans cet historique, elle n'a pas non plus surpassé la détention. Donc, pour juger si elle fonctionne, il ne faut pas regarder seulement un segment à +24.8%, ni seulement 0 segment de liquidation ; il faut aussi regarder les segments rentables 50/90, la distribution du rendement par segment et l'écart par rapport au benchmark buy-and-hold. Ce contenu est une vérification reproductible de données historiques et ne constitue pas un conseil en investissement ; cette plateforme ne recommande pas, ne note pas et ne classe pas.
15×6=90 fenêtres · 50 sur 90 rentables · médiane +4.6%
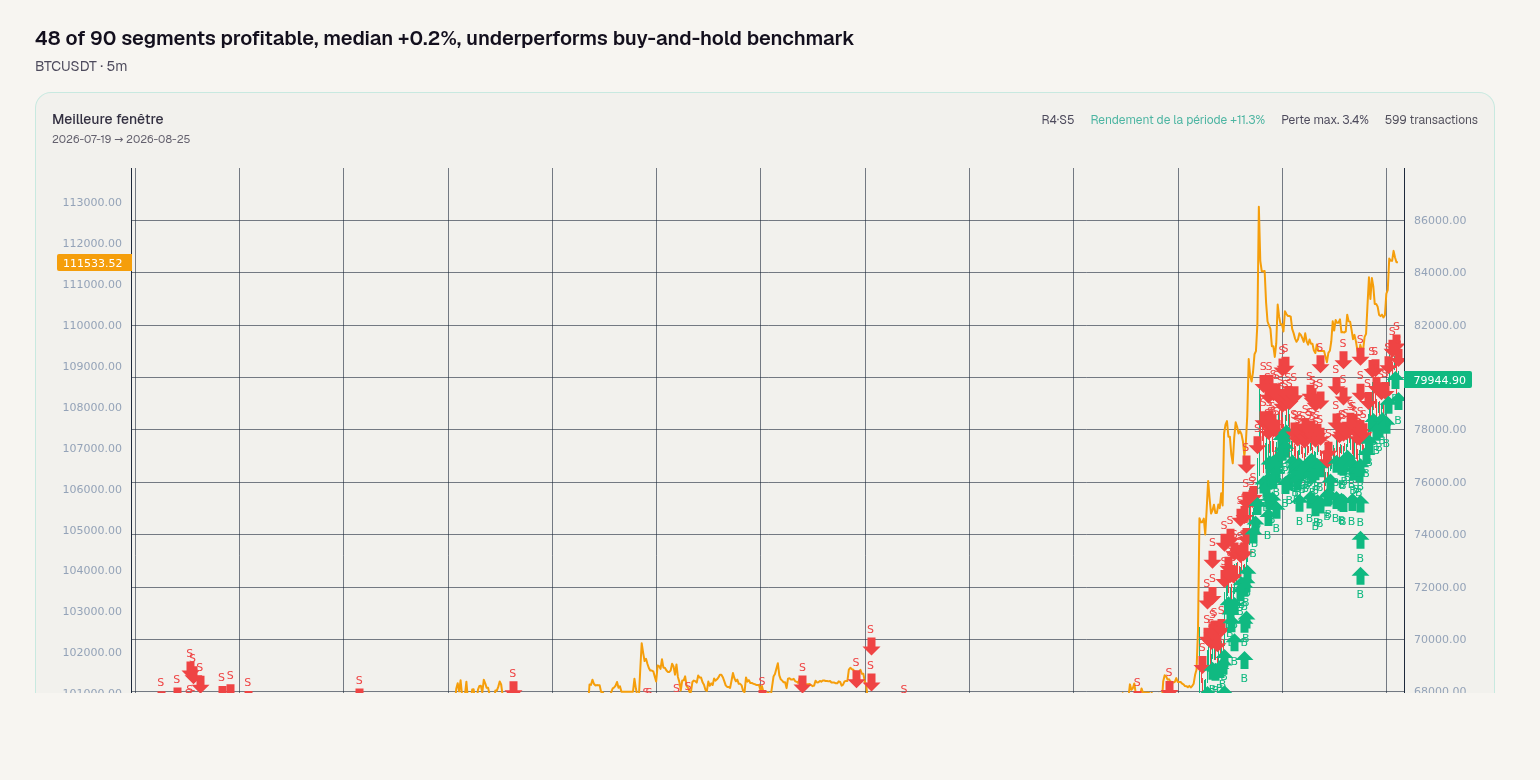
48 segments sur 90 rentables, médiane +0.2%, sous-performe le benchmark buy-and-hold
BTCUSDT · 5m · 2026-10-08
La Stratégie de retournement sur pullback au VWAP a été backtestée sur BTCUSDT 5m avec 90 découpages : 48 segments rentables, médiane du rendement par segment +0.2%, maximum +11.3%, minimum -8.2%, drawdown maximal 10.8%. Sur la même période, le rendement moyen du buy-and-hold par segment était +5.1%. En mettant ces chiffres côte à côte, la conclusion est : dans la plupart des découpages, elle est simplement proche de l’équilibre et ne surperforme pas de manière stable le fait de ne rien faire. Ces 90 fois ne sont pas 90 échantillons indépendants, mais 90 découpages obtenus en divisant la même histoire en 6 fenêtres non chevauchantes, en répétant 15 tours et en décalant aléatoirement les frontières. La graine aléatoire a été enregistrée, et la même seed permet de reproduire exactement les mêmes découpages. Le meilleur segment est le tour 4, segment 5, 2026-07-19 à 2026-08-25, rendement du segment +11.3%, drawdown maximal de ce segment 3.4% ; le pire segment est le tour 5, segment 3, 2026-05-16 à 2026-06-19, rendement du segment -8.2%, drawdown maximal de ce segment 8.6%. Sur les 90 segments, aucun n’a été liquidé, proportion 0.0%. Le gain moyen par transaction était 242 USD et la perte moyenne 80 USD, mais il s’agit de montants, pas de pourcentages. Elle parie que, après une déviation rapide du prix, celui-ci revient sur le VWAP et se retourne près du VWAP. L’hypothèse centrale est le retour à la moyenne à court terme : le flux d’ordres forme une absorption ou une suppression autour du VWAP, et le prix repart après le pullback. La source de profit est ce mouvement bref après confirmation du pullback. Mais la médiane du rendement par segment n’est que de +0.2%, ce qui indique que cette hypothèse ne se réalise que dans certaines fenêtres et que, la plupart du temps, l’avantage n’est pas évident. Les faiblesses sont les plus visibles dans les marchés en range et à faible volatilité. Le prix traverse le VWAP de façon répétée, le bruit du signal est élevé, et les stop-loss sont facilement déclenchés fréquemment ; dans les tendances fortes, après le pullback il n’y a pas de retournement, et les positions à contre-tendance sont entraînées. Le pire segment -8.2% et le drawdown maximal 10.8% montrent que les fenêtres défavorables consécutives ne sont pas douces. La proportion de segments rentables 48/90 dépasse à peine la moitié, et la médiane du rendement est de nouveau proche de zéro, ce qui indique que le résultat peut être tiré vers le haut par quelques bons segments, comme le meilleur segment +11.3% ; si les bons segments diminuent, l’ensemble s’affaiblira. Un autre risque est la sensibilité aux paramètres : le texte original n’a pas donné interval, ma_period, volume_ma_period, atr_period, les paramètres de taille de position risk et le pourcentage de stop-loss ; ceux-ci ont été remplis selon les conventions du secteur, le reste étant repris du texte original. Avec un autre jeu de paramètres, les résultats des 90 découpages pourraient différer. Ce que les lecteurs doivent surtout regarder, c’est la proportion de segments rentables 48/90, la médiane du rendement par segment +0.2%, le drawdown maximal 10.8%, et le rendement moyen du buy-and-hold par segment +5.1%. Les trois premiers montrent qu’elle ne gagne pas d’argent la plupart du temps et qu’elle doit supporter un drawdown notable ; le dernier montre que, dans ce lot de découpages, elle n’a pas surperformé le fait de ne rien faire. La période d’échantillon et les valeurs des paramètres sont les principales limites, et la conclusion actuelle ne correspond qu’à cette version de paramètres remplie selon les conventions. Ce contenu est une validation de reproduction de données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, ne note ni ne classe.
15×6=90 fenêtres · 48 sur 90 rentables · médiane +0.2%
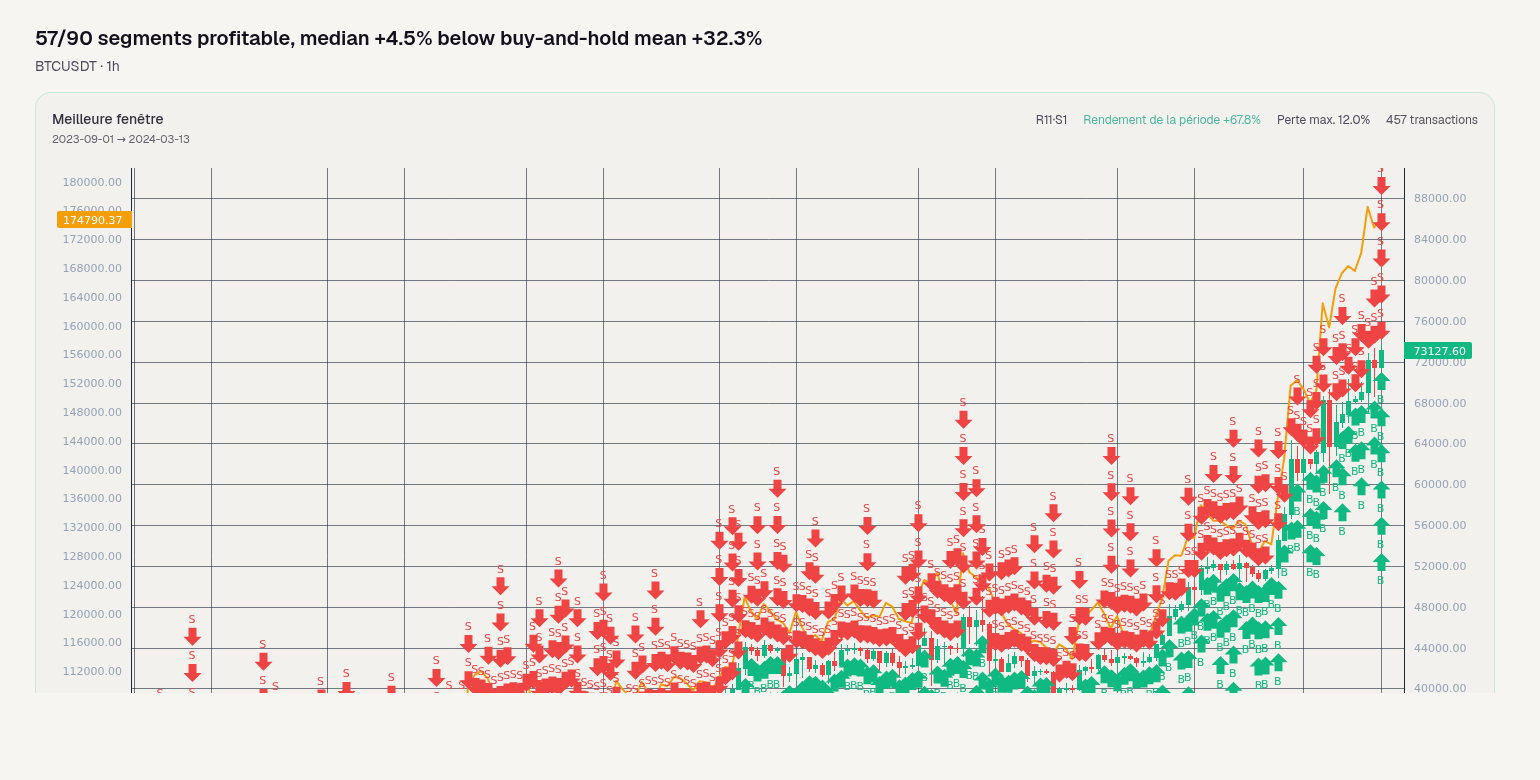
57 segments sur 90 rentables, médiane +4.5% inférieure à la moyenne buy-and-hold +32.3%
BTCUSDT · 1h · 2026-10-07
La stratégie UT Bot ATR de trailing stop, sur 90 backtests par découpages sur BTCUSDT 1h, a été rentable sur 57/90 segments, avec un rendement médian par segment de +4.5%, un drawdown maximal de 29.2% et 0 segment liquidé. Mais sur la même période, le buy-and-hold a affiché un rendement moyen par segment de +32.3% et un rendement médian par segment de seulement +4.5% ; dans la plupart des découpages, elle n’a pas battu le fait de ne rien faire. C’est un système de suivi de tendance qui amplifie les gains dans les segments de tendance et s’use de façon répétée dans les segments en range. Données détaillées : rendement médian par segment +4.5%, maximum +67.8%, minimum -15.6% ; segments rentables 57/90. Meilleur segment : tour 11, segment 1, 2023-09-01→2024-03-13, rendement +67.8%, drawdown de ce segment 12.2% ; pire segment : tour 4, segment 3, 2024-08-01→2025-03-14, rendement -15.6%, drawdown de ce segment 25.0%. Gain moyen par transaction $1,265, perte moyenne par transaction $438 ; le côté gains est plus épais que le côté pertes. Cela montre qu’elle ne repose pas sur un taux de réussite élevé, mais sur le fait que les gros gains de quelques segments de tendance couvrent de nombreuses petites pertes. Elle parie qu’une fois qu’une tendance se forme, elle se poursuit. Le trailing stop ATR suit le prix lorsqu’il évolue dans le sens favorable, laissant courir les gains ; en sens inverse, il coupe les pertes dès que possible. Les marchés unidirectionnels, à volatilité élargie et direction claire, sont donc les plus confortables ; le meilleur segment +67.8% avec un drawdown de ce segment de 12.2% en est l’exemple. À l’inverse, en range et faible volatilité, le stop ATR est déclenché de façon répétée ; même si la perte moyenne par transaction $438 est faible, la répétition finit par éroder le rendement du segment. Ses faiblesses se concentrent donc dans les marchés en range, la faible volatilité et la sensibilité aux paramètres. Les segments rentables 57/90 signifient qu’il reste une proportion importante de découpages perdants ; le pire segment -15.6% avec un drawdown de ce segment de 25.0%, et le drawdown maximal sur l’échantillon complet 29.2%, montrent que le drawdown s’amplifie lors de stops consécutifs ou de retournements de tendance. Côté paramètres, atr_period, atr_multiplier, ma_period, interval, position_size n’étaient pas fournis dans l’original et ont été renseignés selon les conventions du secteur ; le reste a été repris de l’original. Cette exécution ne représente donc que ce jeu de paramètres renseignés et ne peut pas prouver que la stratégie d’origine se comporte de la même façon avec d’autres paramètres. Limites méthodologiques : les 90 backtests sont 90 découpages différents des mêmes données, et non 90 échantillons indépendants ; découpage en 6 fenêtres non chevauchantes, répété sur 15 tours, avec des frontières légèrement décalées aléatoirement à chaque tour ; la graine aléatoire a été enregistrée, et la même seed permet de reproduire le même découpage. Mais quel que soit le nombre de découpages, cela ne change rien au chevauchement des échantillons ni à la couverture limitée des intervalles. Comparé au rendement moyen par segment du buy-and-hold +32.3%, la médiane de la stratégie +4.5% est plus faible, et le maximum +67.8% ne représente qu’une minorité de découpages. Ce que le lecteur doit surtout regarder : segments rentables 57/90, médiane +4.5% contre moyenne buy-and-hold +32.3%, drawdown maximal 29.2%. Ce contenu est une reproduction et validation de données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, ne note et ne classe pas.
15×6=90 fenêtres · 57 sur 90 rentables · médiane +4.5%
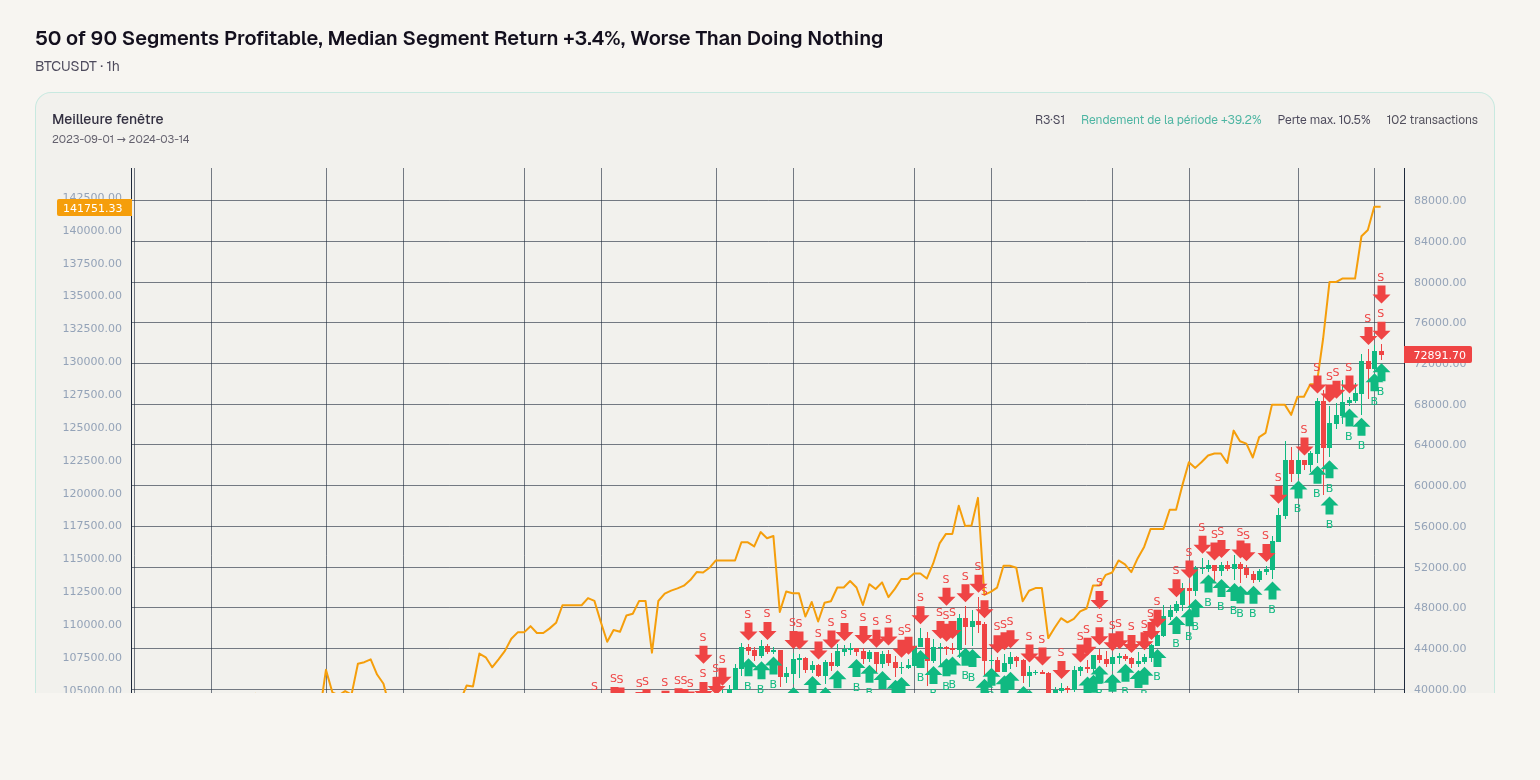
50 segments profitables sur 90, rendement médian par segment +3.4%, pire que ne rien faire
BTCUSDT · 1h · 2026-10-06
La stratégie long-short de divergence RSI (période 5) a réalisé 90 backtests segmentés sur BTCUSDT 1h ; le résultat est de 50 segments profitables et 40 segments en perte, un rendement médian par segment de +3.4% et un drawdown maximal de 26.9% ; sur la même période, le rendement moyen par segment de « ne rien faire » était de +32.6%. Ces chiffres montrent qu’il ne s’agit pas d’un ensemble de règles capable de battre durablement le buy-and-hold, mais d’une méthode de timing qui capture de plus gros profits dans quelques segments de tendance et s’érode lentement la plupart du temps. Commençons par aligner les faits. L’échelle du test était 15 tours × 6 segments, soit 90 backtests au total ; chaque tour découpait l’historique en 6 fenêtres non chevauchantes et décalait aléatoirement les bornes. Rendement médian par segment +3.4%, maximum +39.2%, minimum -18.1% ; le drawdown le plus profond parmi les 90 segments était de 26.9% ; liquidation 0 segment. Profit moyen par transaction $947, perte moyenne par transaction $1,736. Le meilleur segment était du 2023-09-01 au 2024-03-14, avec un rendement par segment de +39.2% et un drawdown maximal de ce segment de 10.9% ; le pire segment était du 2026-03-16 au 2026-10-04, avec un rendement par segment de -18.1% et un drawdown maximal de ce segment de 24.4%. Sur quoi parie-t-elle ? L’hypothèse centrale de la divergence RSI est que « le prix et le momentum se désynchronisent brièvement puis se corrigent en sens inverse », autrement dit, après une forte hausse ou baisse, elle parie une fois sur un retour à la moyenne, en prenant à la fois des positions longues et courtes. Elle gagne sur le petit mouvement de rebond après survente ou de repli après surachat, et exige donc que le marché offre une amplitude directionnelle suffisante dans la fenêtre. Dès qu’il entre dans un état de range ou de faible volatilité, l’indicateur donne répétitivement des signaux de divergence, mais le prix ne fait que s’user latéralement, et les stops sont déclenchés encore et encore. La perte moyenne par transaction de $1,736 est supérieure au profit moyen par transaction de $947, ce qui signifie que cet ensemble de règles est très sensible au fait qu’« une erreur coûte deux réussites » ; si le taux de réussite n’est pas assez élevé, il est difficile de conserver des profits ; et le taux de réussite par segment de 50/90 n’atteint clairement pas ce niveau. Les conditions d’échec sont écrites sans détour dans les données. Le pire segment à -18.1% et son drawdown maximal de 24.4% correspondent exactement à un scénario où aucune correction exploitable n’était présente dans la fenêtre et où les signaux ont échoué consécutivement ; tandis que le drawdown le plus profond de 26.9% parmi les 90 segments signifie qu’il faut supporter en cours de route une perte flottante proche de trente pour cent, ce qui impose une exigence assez élevée en gestion de position. En d’autres termes, elle ne se comporte pas mal dans les segments de tendance unidirectionnelle, et elle perd le plus facilement du sang dans les phases de range aller-retour à volatilité comprimée ; le passage entre ces deux types de marché est souvent impossible à connaître à l’avance, et c’est là sa véritable source de risque. Ce que le lecteur devrait encore plus retenir, c’est la comparaison avec le buy-and-hold. Le benchmark donne un rendement moyen par segment de +32.6% ; du côté de la stratégie, le rendement médian par segment n’est que de +3.4%, et même en comparant le meilleur segment à +39.2%, il ne fait que dépasser tout juste la moyenne du benchmark, alors que la moitié des découpages sont perdants. Autrement dit, dans la grande majorité des découpages, le résultat de cette stratégie est inférieur à la simple détention de l’actif ; les quelques segments qui s’en sortent reposent sur un mouvement de marché clair qui a été exactement encadré par la fenêtre. Il faut préciser une différence de convention : le benchmark est la moyenne des segments, tandis que du côté de la stratégie sont donnés la médiane et les extrêmes ; les deux ne sont pas totalement comparables, mais la conclusion directionnelle est déjà suffisamment claire. Enfin, méthode et limites. Ces 90 backtests ne sont pas 90 échantillons indépendants, mais 90 découpages du même jeu de données ; les découpages sont fortement corrélés, la graine aléatoire a été stockée, et quiconque utilise la même seed peut reproduire exactement les mêmes découpages. Côté paramètres, interval, rsi_period, entry_rsi_threshold, position_size, stopPercent et position_value (modifié de 50000 à 100000, la position existante corrigée en position complète) n’étaient pas donnés dans le texte original et ont été renseignés selon les usages du secteur ; autrement dit, cet ensemble de valeurs n’est pas confirmé par le texte original, et un autre jeu de paramètres pourrait donner des conclusions différentes. Par conséquent, les chiffres ci-dessus ne peuvent être compris que comme des résultats historiques « sous cette configuration et cet échantillon ». Ce contenu est une vérification de reproduction de données historiques et ne constitue pas un conseil en investissement ; cette plateforme ne recommande, ne note et ne classe pas.
15×6=90 fenêtres · 50 sur 90 rentables · médiane +3.4%
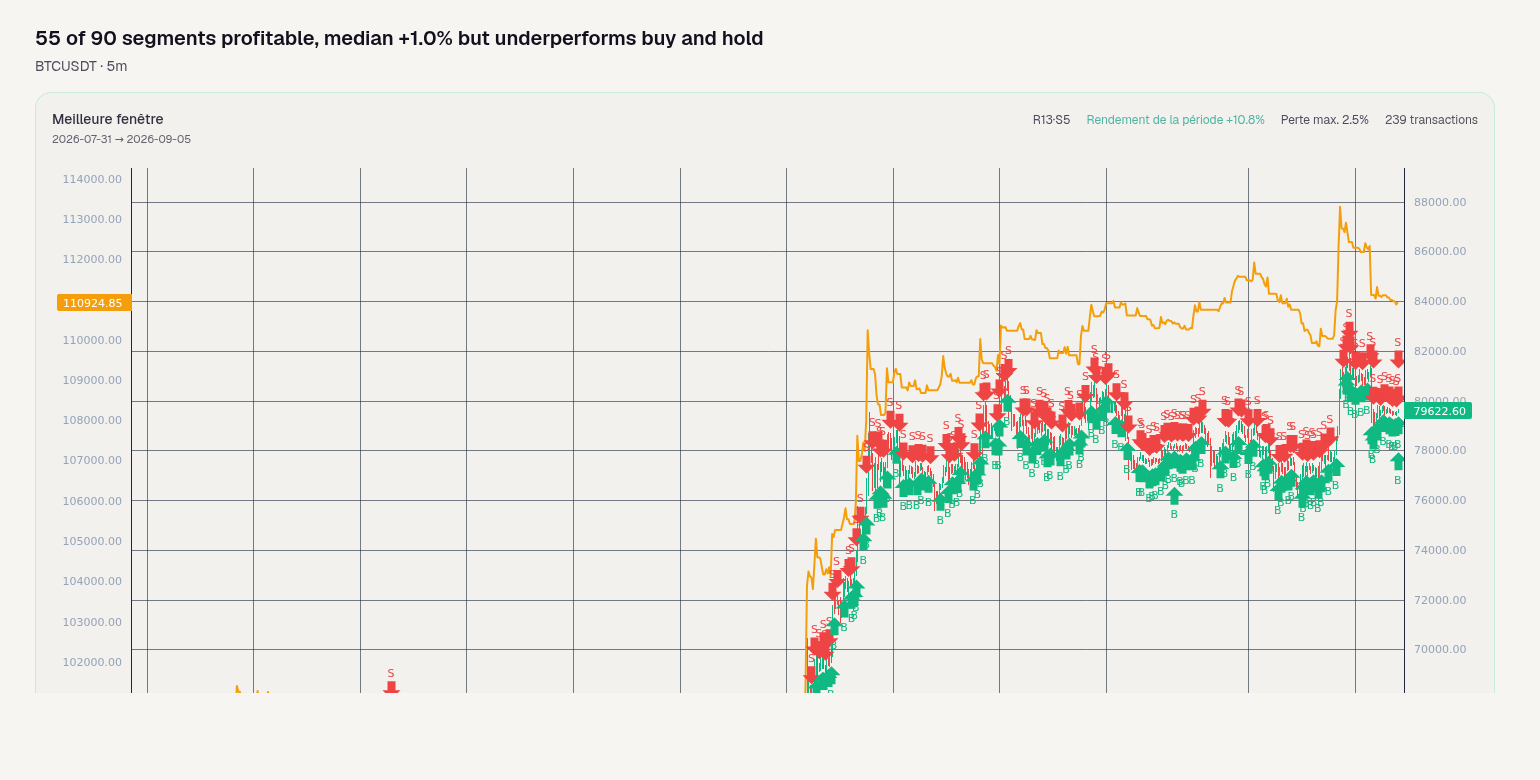
55 segments sur 90 rentables, médiane +1.0 % mais sous-performe le buy and hold
BTCUSDT · 5m · 2026-10-05
Volatility Forced Scalping a réalisé 90 backtests de découpage sur BTCUSDT 5m : segments rentables 55/90, rendement de segment médian +1.0%, maximum +10.8%, minimum -8.1%, drawdown le plus profond sur 90 segments 9.6%, liquidation 0 segment. Il peut générer des rendements positifs, mais le découpage typique gagne très peu ; sur la même période, le rendement moyen des segments du buy and hold était +5.4%, donc d'après les chiffres agrégés il n'a pas surperformé le fait de ne rien faire. Le meilleur segment était le round 13 segment 5, 2026-07-31 à 2026-09-05, rendement de segment +10.8%, drawdown le plus profond de ce segment 2.5% ; le pire segment était le round 10 segment 3, 2026-05-10 à 2026-06-10, rendement de segment -8.1%, drawdown le plus profond de ce segment 9.6%. Gain moyen par transaction $274, perte moyenne par transaction $129, ce qui indique que le moteur de profit dépend de transactions gagnantes plus importantes que les transactions perdantes ; mais la médiane du rendement de segment n'est que +1.0%, et cet avantage par transaction ne s'est pas accumulé en profits épais dans la plupart des découpages. Segments rentables 55/90 indique aussi qu'une proportion considérable de fenêtres de backtest n'était pas rentable. Ce sur quoi il parie : au niveau 5 minutes, après que les conditions de Bollinger Bands, moyennes mobiles, ADX et autres sont remplies, la volatilité à court terme produira un écart de prix capturable de façon répétable ; ATR et stop_percent servent à contrôler la perte par transaction, en accumulant via de nombreuses petites transactions. L'hypothèse centrale est qu'après le déclenchement des conditions de volatilité, le mouvement de prix à court terme a une certaine persistance ou répétabilité, et que le montant moyen des transactions gagnantes peut couvrir les transactions perdantes. Mais il échoue facilement en range, faible volatilité ou retournements rapides : le filtre ADX peut réduire les signaux, les allers-retours près des Bollinger Bands peuvent déclencher répétitivement les stop loss, et le rendement de segment peut glisser de +10.8% à -8.1%. Le drawdown le plus profond 9.6% apparaît exactement dans le pire segment, indiquant que le drawdown est fortement corrélé aux segments perdants plutôt que diversifié en douceur. Plus crucialement, 90 backtests ne sont pas 90 échantillons indépendants, mais 90 découpages différents obtenus en découpant les mêmes données en 6 fenêtres non chevauchantes, en répétant 15 rounds et en faisant varier aléatoirement les frontières ; la seed aléatoire a été stockée en base de données, et la même seed peut reproduire le même découpage. Changer une frontière de fenêtre peut changer la conclusion : médiane +1.0% et maximum +10.8% diffèrent beaucoup, et le pire -8.1% montre aussi que certains découpages peuvent être clairement blessés. Cette sensibilité à la méthode de découpage est le signal à surveiller le plus lors du jugement de la robustesse. Les lecteurs doivent regarder deux chiffres : segments rentables 55/90, indiquant qu'il n'est que marginalement positif la plupart du temps ; rendement de segment médian +1.0%, indiquant que le résultat typique est très mince, et après déduction des frais, du slippage et des funding rates non fournis, il peut être encore plus mince. La plus grande incertitude de cette validation est la source des paramètres : interval, bb_period, bb_std, ma_period, adx_period, adx_threshold, atr_period, stop_percent n'étaient pas donnés dans le texte original et ont été remplis selon les conventions du secteur, le reste étant copié depuis l'original. Cela signifie que les chiffres ne peuvent refléter que la performance de ce jeu de paramètres rempli sous les découpages donnés, et ne peuvent pas prouver qu'il tient encore avec d'autres paramètres, instruments ou échantillons. La période d'échantillon complète, les règles de position, les frais et les hypothèses de slippage ne sont pas non plus listés dans les faits, donc cette reproduction valide la forme statistique des rendements de segment et des drawdowns, pas des résultats complets en live. Ce contenu est une reproduction et vérification de données historiques et ne constitue pas un conseil en investissement ; cette plateforme ne recommande, n'évalue ni ne classe.
15×6=90 fenêtres · 55 sur 90 rentables · médiane +1.0%
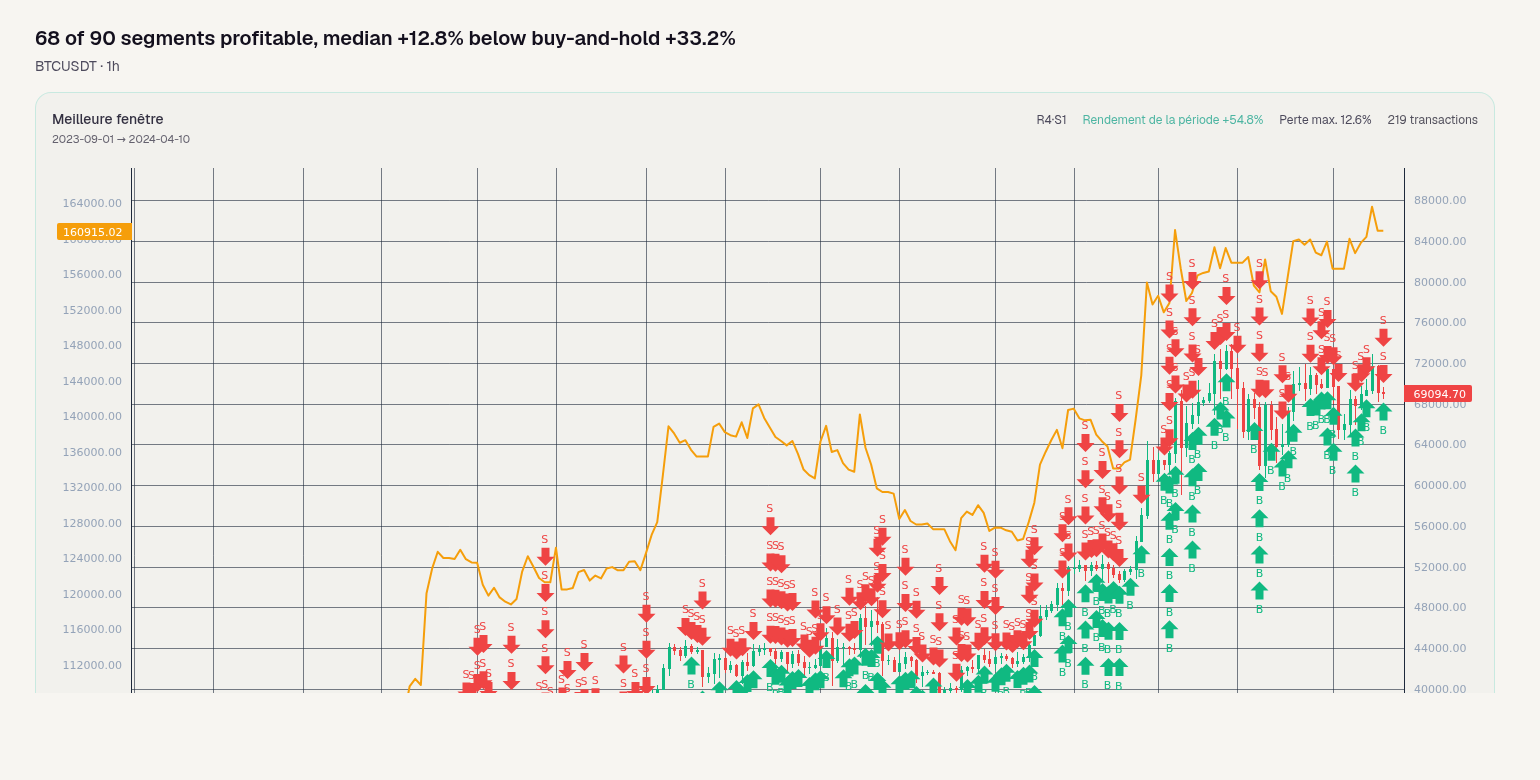
68 segments rentables sur 90, médiane +12.8% inférieure à la détention +33.2%
BTCUSDT · 1h · 2026-10-05
La conclusion de cette reproduction est la suivante : sur BTCUSDT 1h, Motif d'engloutissement + cassure de moyenne mobile a produit un rendement de segment positif dans 68 des 90 découpages différents, avec un rendement de segment médian de +12.8%, un maximum de +54.8%, un minimum de -17.0%, et un drawdown maximal de 26.7% sur les 90 segments. Mais sous le même ensemble de découpages, le rendement moyen par segment d'une simple détention de l'actif était de +33.2%, et le rendement de segment médian de la stratégie est inférieur à ce chiffre. Elle gagne de l'argent dans la plupart des découpages, mais ne bat pas nécessairement le fait de ne rien faire. Commençons par poser clairement les faits. Les 90 backtests ne sont pas 90 échantillons indépendants, mais 90 découpages obtenus en divisant le même pan d'historique en 6 fenêtres non chevauchantes, en répétant 15 tours et en faisant varier les bornes des fenêtres ; la graine aléatoire a été enregistrée, et la même seed peut reproduire exactement le même découpage. Segments rentables 68/90, liquidations 0 segment, proportion 0.0%. Profit moyen par transaction $2,381, perte moyenne par transaction $489 ; ce sont des montants, pas des pourcentages. Le meilleur segment est tour 4 segment 1, 2023-09-01 à 2024-04-10, rendement de segment +54.8%, drawdown maximal de ce segment 13.4% ; le pire segment est tour 3 segment 5, 2025-10-24 à 2026-02-22, rendement de segment -17.0%, drawdown maximal de ce segment 19.4%. Sur quoi cette stratégie parie-t-elle ? Elle parie qu'après l'apparition d'un retournement engloutissant près de la moyenne mobile, le prix peut se prolonger en tendance. Le motif d'engloutissement fournit le signal de retournement, la cassure de moyenne mobile fournit la confirmation de direction ; elle espère filtrer une partie des faux signaux et entrer au démarrage de la tendance. L'hypothèse centrale est qu'une fois formée, la tendance se poursuit, et que la moyenne mobile peut servir de filtre dynamique. Si cette hypothèse tient, dans les marchés directionnels elle a la possibilité de capturer des rendements de segment plus élevés ; le meilleur segment +54.8% est l'expression de cet environnement. Ses faiblesses sont également claires. Elle craint surtout un marché en range à faible volatilité qui traverse répétitivement la moyenne mobile, car le motif d'engloutissement apparaîtra fréquemment, mais sans suivi après la cassure, et les stop-loss et petites pertes consécutives éroderont le rendement. Plus important encore, le rendement de segment médian n'est que de +12.8%, inférieur à la moyenne par segment de l'achat-conservation +33.2%, ce qui signifie que dans de nombreux découpages, même si elle gagne, elle gagne moins qu'une détention directe ; le ratio de segments rentables 68/90 semble élevé, mais le pire segment peut atteindre -17.0%, et le drawdown maximal sur 90 segments est de 26.7%, montrant sa sensibilité aux fenêtres et aux paramètres. En hausse directionnelle, l'achat-conservation est souvent plus avantageux ; en range ou faible volatilité, la cassure de moyenne mobile échoue facilement. La source des paramètres est la plus grande incertitude de cette reproduction. Le texte original n'a pas fourni de paramètres tels que interval, ma_period, position.value, exit_cross_below_MA ; ceux-ci ont été remplis selon les conventions du secteur, la position a été corrigée en stock de 10000 à 100000 en position pleine, et le reste a été repris du texte original. Les rendements de segment et les drawdowns dépendront de cet ensemble de paramètres ajoutés ; avec un autre ensemble de paramètres, la conclusion pourrait changer. Méthodologiquement, le découpage 15 tours × 6 segments garantit la reproductibilité, mais les échantillons proviennent toujours du même historique, ce ne sont pas des échantillons indépendants ; les détails tels que slippage, frais et taux de financement n'ont pas été reproduits, donc cela ne peut être considéré que comme une validation par découpage sur données historiques, pas comme une performance en réel. Ce contenu est une validation de reproduction de données historiques et ne constitue pas un conseil en investissement ; cette plateforme ne recommande, ne note ni ne classe.
15×6=90 fenêtres · 68 sur 90 rentables · médiane +12.8%
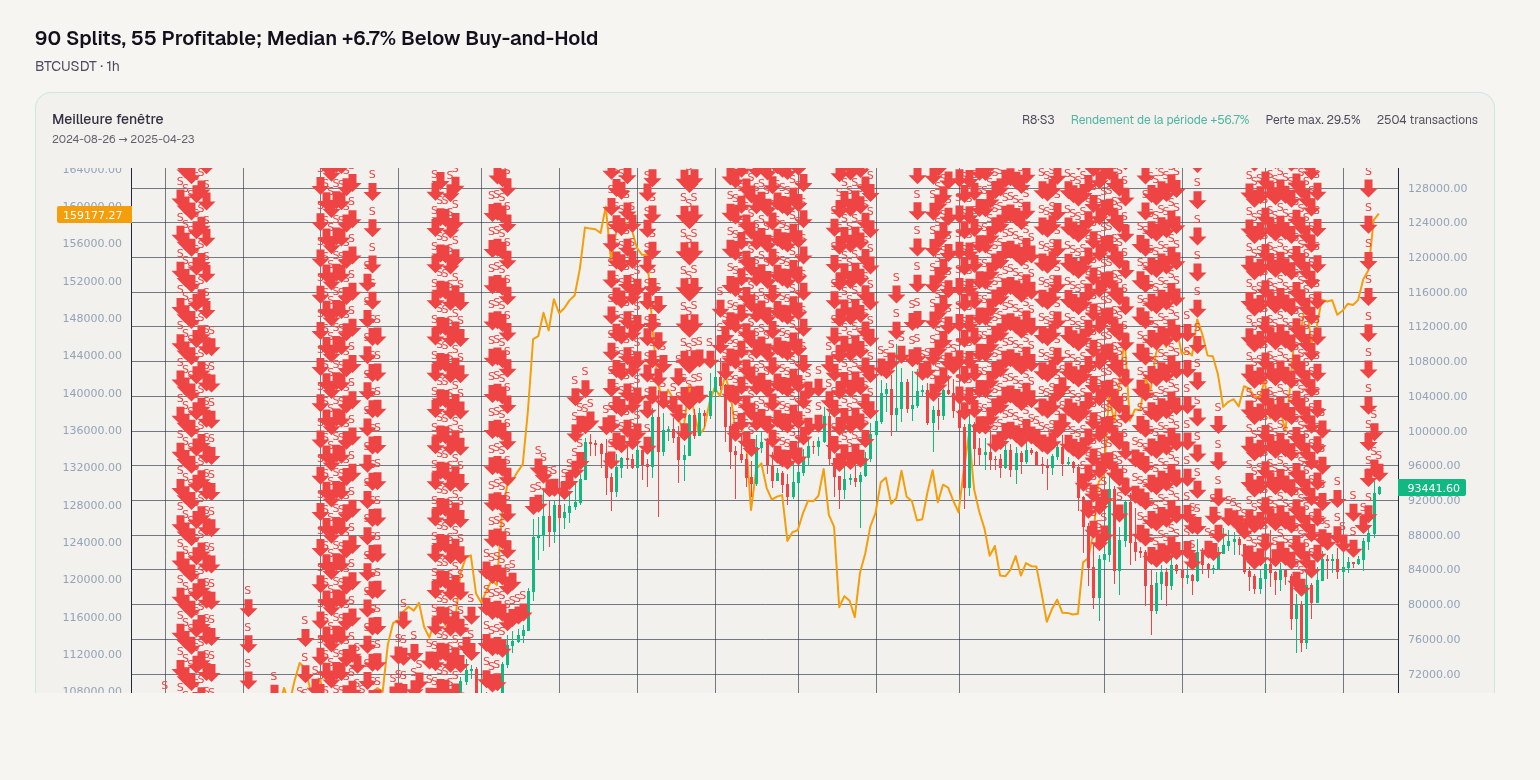
90 découpages, 55 rentables ; médiane +6.7% inférieure au buy-and-hold
BTCUSDT · 1h · 2026-10-04
Conclusion d’abord : cette stratégie de tendance MACD+SMA200 a été backtestée sur BTCUSDT 1h avec 90 découpages différents, produisant 55 segments rentables et 35 segments perdants, avec un rendement médian par segment de +6.7% ; sur le même ensemble de découpages, le buy-and-hold sans rien faire avait un rendement moyen par segment de +33.1%. Elle peut gagner, mais le gain typique d’un découpage est nettement inférieur au simple fait de conserver. Mettons les chiffres à plat. Le meilleur des 90 segments est le tour 8, segment 3 (2024-08-26 à 2025-04-23), avec un rendement de segment de +56.7% et un drawdown maximal dans ce segment de 30.4% ; le pire est le tour 2, segment 5 (2025-11-01 à 2026-05-12), avec un rendement de segment de -45.3% et un drawdown maximal dans ce segment de 49.6%, également le plus profond des 90 segments. Aucun segment n’a été liquidé. Profit moyen par transaction $388, perte moyenne par transaction $361. Sur quoi parie-t-elle ? Elle parie qu’une fois qu’une tendance se forme, elle se poursuit : le croisement des moyennes mobiles rapides/lentes donne un signal de momentum, SMA200 juge la direction générale, on entre dans le sens de la tendance et on sort lorsque la tendance est terminée. Les rendements de ce type de logique sont naturellement concentrés sur quelques grands mouvements ; des segments comme +56.7% portent l’ensemble, tandis que la majeure partie du temps restant se traîne dans de petits ranges. La faiblesse est là aussi. Le profit moyen par transaction de $388 n’est supérieur que d’environ 7% à la perte moyenne de $361, le ratio gain/perte est proche de 1:1, et si le taux de réussite baisse légèrement, un segment peut passer de positif à négatif ; 55/90 dépasse à peine la moitié, ce n’est pas confortable. Ce qui la fait vraiment souffrir, ce sont les phases sans direction et de contraction de volatilité—les moyennes mobiles se croisent à répétition et les stop-outs se répètent ; c’est l’environnement où elle échoue le plus facilement. Le pire segment de -45.3% associé au drawdown maximal de 49.6% montre aussi que dans les mouvements extrêmes à sens unique, les stops n’ont pas contenu la perte. Plusieurs points de méthode doivent être précisés. Le texte original n’a pas fourni interval, macd_fast, macd_slow, macd_signal_period, position_size et position.stopPercent ; ceux-ci ont été remplis selon les conventions du secteur ; la condition d’entrée est passée de AND multi-signaux à OR, la configuration originale avait 0 transaction dans les 800 premières barres, et après modification elle a déclenché 41 transactions ; la position a été ajustée de 50000 à 100000. Les résultats sont donc assez sensibles aux valeurs des paramètres et à la logique d’entrée, et ne peuvent pas être assimilés à la performance de la configuration originale. En outre, les 90 sont 90 découpages différents des mêmes données historiques, pas 90 échantillons indépendants ; les segments sont fortement corrélés entre eux ; la longueur d’un segment n’est que de quelques dizaines de jours, et le rendement de segment est simplement le rendement total brut de ces quelques dizaines de jours ; ne l’extrapolez pas à un horizon plus long. La graine aléatoire a été stockée en base ; la même seed peut reproduire exactement les mêmes 90 découpages. Il n’y a en réalité que quelques chiffres à surveiller : les segments rentables 55/90 dépassent à peine la moitié, la médiane de rendement par segment +6.7% indique qu’un découpage typique rapporte peu, le drawdown maximal 49.6% indique que le coût peut être lourd, et avec la référence buy-and-hold +33.1%—elle n’a pas réussi à battre le fait de ne rien faire. Ce contenu est une reproduction/validation de données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, ne note ni ne classe.
15×6=90 fenêtres · 55 sur 90 rentables · médiane +6.7%
Seulement 30 découpages rentables sur 90, drawdown maximal 66.6%
BTCUSDT · 1d · 2026-10-04
Bollinger Bands + RSI à double indicateur de retournement, sur le backtest de 90 découpages en BTCUSDT journalier, n’a eu que 30/90 segments rentables, un rendement de segment médian de -12.1% et un drawdown maximal de 66.6%; sur la même période, le buy-and-hold avait un rendement moyen par segment de +109.5%. D’après cet ensemble de données historiques, il n’a pas battu le fait de ne rien faire. Ce test a découpé tout l’historique en 6 fenêtres non chevauchantes, répété 15 tours, avec des limites modifiées aléatoirement à chaque tour, soit 90 backtests au total; la random seed a été stockée en base de données, et la même seed permet de reproduire les mêmes découpages. Le rendement de segment le plus élevé était +50.1%, le plus faible -57.3%. Le meilleur segment était le tour 11, segment 5, 2024-06-05 à 2025-11-02, avec un rendement de segment de +50.1%; le drawdown maximal de ce segment était de 19.0%. Le pire segment était le tour 2, segment 2, 2021-01-30 à 2022-07-09, avec un rendement de segment de -57.3%; le drawdown maximal de ce segment était de 66.6%. Segments liquidés : 0 (0.0%). Profit moyen par transaction $11,123; perte moyenne par transaction $10,545; ce sont des montants. Comparé au rendement moyen par segment du buy-and-hold de +109.5%, le meilleur segment de la stratégie, +50.1%, reste inférieur à cette moyenne, et le rendement de segment médian est négatif. Ce que cette stratégie parie : elle suppose qu’après que le prix touche l’extérieur des Bollinger Bands et que le RSI entre simultanément en surachat ou survente, le prix reviendra à la moyenne ou se retournera, plutôt que de poursuivre une tendance unidirectionnelle. Le cœur est « retour après écart extrême ». Dans un marché en range, cette hypothèse peut avoir de la place pour fonctionner; mais dès que le marché devient durablement unidirectionnel, les signaux à contre-tendance rencontreront répétitivement des mouvements défavorables, et le drawdown peut rapidement s’amplifier. Les faiblesses sont aussi dans les données : 30/90 segments rentables montrent que la plupart des découpages ne gagnent pas d’argent; rendement de segment médian -12.1%, minimum -57.3%, drawdown maximal 66.6%, ce qui indique que les pertes peuvent être profondes dans des intervalles défavorables. Elle est plus susceptible d’échouer en marché tendanciel, à faible volatilité ou lorsque les paramètres ne correspondent pas. La période des Bollinger Bands, le multiplicateur d’écart-type, les seuils RSI, la moyenne mobile de filtre de tendance et les réglages de position modifient tous la fréquence des signaux et la structure gain/perte, donc les valeurs des paramètres sont très importantes. Limites honnêtes nécessaires : le texte original n’a pas fourni interval, bb_period, bb_stdDev, rsi_period, rsi_oversold, rsi_overbought, ma_period_trend, position.value; cette fois, ils ont été remplis selon les conventions du secteur, donc ce n’est pas une reproduction complète des paramètres de la stratégie originale; avec un autre jeu de paramètres, la conclusion peut différer. De plus, les 90 backtests sont 90 découpages différents des mêmes données, pas 90 échantillons indépendants, donc 30/90 ne peut pas être directement traité comme un taux de réussite indépendant. Le rendement de segment est le rendement total brut de chaque segment de backtest, et la longueur des segments n’est que de quelques dizaines de jours, donc il ne faut pas extrapoler à partir de cela. 0 segment liquidé signifie seulement qu’aucune liquidation n’a été déclenchée dans ce lot de découpages, et non que le risque est maîtrisable. Ce contenu est une reproduction/vérification de données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, n’évalue ni ne classe.
15×6=90 fenêtres · 30 sur 90 rentables · médiane -12.1%
Seulement 38 segments rentables sur 90, drawdown maximal 41.7%, n’a pas battu le buy-and-hold
BTCUSDT · 1d · 2026-10-04
D’abord la conclusion : la stratégie Golden Cross SMA50/200 n’a été rentable que sur 38 segments sur 90 backtests avec différents découpages ; le rendement médian par segment était +0.0%, tandis que le rendement moyen par segment de « ne rien faire, simplement détenir » sur la même période était +109.3%. Elle n’a pas battu le buy-and-hold, et le drawdown le plus profond parmi les 90 segments a atteint 41.7%. Ces 90 backtests proviennent du même historique journalier BTCUSDT : découpé en 6 fenêtres non chevauchantes, répété 15 tours (chaque tour décale aléatoirement les limites des fenêtres), ce sont donc 90 façons de découper les mêmes données, et non 90 échantillons mutuellement indépendants. Rendement par segment (rendement total brut de chaque segment) : médiane +0.0%, maximum +73.9%, minimum -17.4% ; drawdown le plus profond parmi les 90 segments 41.7% ; liquidations 0 segment. Profit moyen par transaction $18,682, perte moyenne par transaction $7,648. Le meilleur segment était le tour 9, segment 4 (2023-04-01 → 2024-04-20), rendement du segment +73.9%, drawdown le plus profond de ce segment 19.1% ; le pire segment était le tour 1, segment 2 (2021-02-25 → 2022-04-21), rendement du segment -17.4%, drawdown le plus profond de ce segment 41.7%. Sur quoi parie-t-elle ? Essentiellement, qu’une fois qu’une tendance se forme, elle se poursuit : entrer lorsque la moyenne mobile 50 jours croise au-dessus de la moyenne mobile 200 jours comme signal de début de tendance, utiliser la moyenne mobile lente pour filtrer le bruit court terme, et concentrer la position sur les mouvements de grande ampleur. La structure des rendements confirme cette hypothèse : le profit moyen par transaction est environ 2.4 fois la perte moyenne, mais moins de la moitié des segments sont rentables ; c’est un profil à faible taux de réussite et forte récompense, qui dépend de quelques grandes tendances pour couvrir les petites pertes causées par de nombreux croisements aller-retour. La faiblesse est exactement là : dans de larges consolidations, lorsque le prix traverse répétitivement près des moyennes mobiles, elle est épuisée par des petites pertes consécutives ; dans des ranges à faible volatilité et sans tendance, les deux moyennes mobiles restent longtemps enchevêtrées, et les signaux soit tardent, soit basculent fréquemment. La présence dans l’échantillon de suffisamment grands mouvements unidirectionnels détermine presque entièrement sa réussite ou son échec. Les deux chiffres qui permettent le mieux au lecteur de juger sont ceux-ci. Premièrement, « segments rentables 38/90 » : la plupart du temps, elle ne gagne pas d’argent ; si l’on choisit une période au hasard pour l’utiliser, le résultat le plus probable est du temps perdu. Deuxièmement, l’ensemble « médiane +0.0%, maximum +73.9%, minimum -17.4%, drawdown le plus profond 41.7% » : la médiane indique que le résultat typique est zéro, et les extrêmes indiquent qu’avec un autre découpage la conclusion pourrait s’inverser ; c’est un signal très sensible au découpage et aux paramètres. Mettre côte à côte le meilleur et le pire segment rend cela plus clair : le segment à +73.9% n’a subi qu’un drawdown de 19.1%, tandis que le segment qui n’a finalement perdu que 17.4% a dû encaisser un drawdown de 41.7% en cours de route ; la capacité à tenir dépend de ce dernier, et non du rendement final du segment. Les limites doivent aussi être précisées : interval, position.value, position.type ainsi que le montant de position (50000→100000, avec le stock corrigé en position complète) n’étaient pas donnés dans le texte original et ont été remplis selon les conventions du secteur ; changer un jeu de paramètres pourrait produire des résultats nettement différents ; bien que la graine aléatoire ait été enregistrée en base et qu’avec le même seed on puisse reproduire exactement les mêmes 90 découpages, ce qui est reproduit est la méthode de découpage, pas le fait que la stratégie se comporte encore ainsi sur d’autres instruments ou d’autres périodes. Cette fois, seuls ce jeu de données et ce jeu de paramètres ont été validés ; la performance après modification des paramètres n’a pas été testée. Ce contenu est une validation par reproduction de données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, ne note ni ne classe.
15×6=90 fenêtres · 38 sur 90 rentables · médiane +0.0%
57 des 90 découpages rentables, mais le rendement médian par segment de 10.6% est inférieur au buy and hold
BTCUSDT · 1h · 2026-10-04
Ichimoku + Double moyenne mobile + Croisement MACD a été rentable dans 57 des 90 découpages, avec le pire segment à -27.2% et le drawdown le plus profond à 29.1%; alors que, sur le même intervalle, ne rien faire et simplement détenir cet actif a donné un rendement moyen par segment de +32.3%. C’est plutôt un outil de timing en tendance, pas une solution capable de battre durablement le buy and hold. Les données doivent être décomposées. 15 tours × 6 segments, soit 90 backtests au total, proviennent de différents découpages des mêmes données BTCUSDT 1h; ils ne se chevauchent pas, mais ce ne sont pas 90 échantillons indépendants. Rendement médian par segment +10.6%, maximum +54.8%, minimum -27.2%, drawdown le plus profond 29.1%, 0 segment liquidé, segments rentables 57/90——environ un tiers des segments perdait de l’argent. Profit moyen par transaction $1,585, perte moyenne $875, en s’appuyant sur quelques transactions gagnantes plus importantes pour couvrir un plus grand nombre de transactions perdantes. La comparaison avec le benchmark est plus essentielle: le buy and hold avait un rendement moyen par segment de +32.3%, tandis que le rendement médian par segment de la stratégie n’était que de +10.6%; même le meilleur segment à +54.8% n’a pas permis de creuser un écart global. Sur quoi parie-t-il? Le nuage Ichimoku, la double moyenne mobile et le MACD doivent aller dans la même direction pour agir; l’hypothèse centrale est « une fois qu’une tendance se forme, elle se poursuit ». L’empilement de multiples conditions vise à filtrer les marchés en range, au prix d’une entrée plutôt tardive. Le meilleur segment, 2023-09-01 à 2024-03-12, avait un rendement par segment de +54.8% et un drawdown le plus profond sur ce segment de seulement 10.7%, une tendance unilatérale typique; le pire segment, 2025-10-12 à 2026-02-24, avait un rendement par segment de -27.2% et un drawdown le plus profond sur ce segment de 27.5%; lorsque la tendance s’inverse ou alterne, le coût d’une entrée retardée est amplifié. La faiblesse est précisément ici. Dans les marchés en range et les environnements à faible volatilité, les moyennes mobiles et le MACD se croisent à répétition, les signaux basculent dans les deux sens, les stop-loss sont déclenchés à répétition et l’avantage des transactions gagnantes s’érode; il est aussi sensible aux paramètres: de légers changements dans les périodes fast/slow des moyennes mobiles, les paramètres MACD ou le pourcentage de stop-loss peuvent complètement changer l’apparence des résultats par segment. Le lecteur ordinaire doit surtout surveiller deux chiffres: le rendement médian par segment +10.6% montre que la plupart des découpages ne rapportent pas beaucoup, et le drawdown le plus profond 29.1% montre que dans le pire des cas il faut supporter une baisse de la valeur nette proche de 30%, ce qui détermine directement la légèreté de la position et les conditions dans lesquelles cette logique peut être considérée comme exécutable. Les limites doivent aussi être clairement énoncées. Ces 90 découpages proviennent de la même période historique; la graine aléatoire a été enregistrée, et utiliser le même seed permet de reproduire exactement les mêmes découpages, mais ils restent différentes lectures de la même courbe de prix. De plus, ma_period_fast, ma_period_slow, macd_fast, macd_slow, macd_signal, stopPercent, position.value et take_profit_percent n’ont pas été donnés dans le texte original et ont été remplis selon les conventions du secteur; cette validation teste donc « cette logique de signaux + un ensemble de paramètres courants », et non une reproduction exacte des réglages d’origine. Ce contenu est une validation de reproduction sur des données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, n’évalue ni ne classe.
15×6=90 fenêtres · 57 sur 90 rentables · médiane +10.6%
65 backtests rentables sur 90, médiane +8.8% mais drawdown maximal 27.6%
BTCUSDT · 1h · 2026-10-04
Open-Close Cross Strategy a été rentable sur 65 des 90 backtests BTCUSDT 1h, avec un rendement par segment médian +8.8%, maximum +57.4%, minimum -27.2%, et un drawdown maximal de 27.6% sur 90 segments. Ce n'est pas le résultat de gros gains la plupart du temps, mais de petits gains avec la plupart des découpages et de grosses pertes avec quelques-uns. Sur la même période, le rendement moyen par segment du buy-and-hold était +31.7%, donc avoir des segments rentables ne signifie pas battre le fait de ne rien faire. Ces 90 exécutions ne sont pas des échantillons indépendants, mais le même jeu de données découpé en 6 fenêtres non chevauchantes, répété sur 15 tours avec des frontières jittered, avec 0 segment liquidé. Profit moyen par transaction $1,527, perte moyenne $478, donc en termes monétaires les gains dépassent les pertes. Meilleur segment : tour 1, segment 1 (2023-09-01 à 2024-03-27), rendement par segment +57.4%, drawdown maximal de ce segment 11.3%; pire segment : tour 13, segment 5 (2025-08-13 à 2026-02-24), rendement par segment -27.2%, drawdown maximal de ce segment 27.6%. En mettant côte à côte la médiane de la stratégie +8.8% et la moyenne par segment du buy-and-hold +31.7%, la première est nettement plus basse ; la plupart des découpages n'ont pas facilement battu le fait de ne rien faire. Elle parie que le signal directionnel généré par le croisement ouverture/clôture se prolonge ensuite, permettant aux transactions gagnantes de couvrir les perdantes. 65/90 segments rentables montrent que cette hypothèse n'est pas totalement invalide avec la plupart des découpages ; mais la médiane +8.8% et le drawdown maximal 27.6% apparaissant ensemble montrent que les rendements viennent davantage de quelques segments de tendance, et non d'un gain stable dans chaque fenêtre. Les faiblesses sont dans le range et les faux croisements. Quand ouverture et clôture se croisent de façon répétée et que la direction s'inverse fréquemment, la perte moyenne par transaction $478 s'accumule ; un mouvement adverse unilatéral correspond au pire segment -27.2% et au drawdown maximal 27.6%. La faible volatilité comprime aussi le profit. La sensibilité aux paramètres est un autre problème : ma_period, interval, position value, stopPercent, position_value:50000→100000 (taille de position corrigée en position pleine) n'étaient pas donnés dans le texte original, ont été remplis selon les conventions du secteur, et le reste est copié de l'original ; avec un autre jeu de paramètres, 65/90 et la médiane +8.8% pourraient tous deux changer. Les limites de la méthode doivent aussi être précisées. La graine aléatoire a été enregistrée, donc le même seed peut reproduire exactement les mêmes 90 découpages ; mais les 90 découpages proviennent toujours de la même période historique et ne peuvent pas être considérés comme 90 validations indépendantes. La longueur des segments n'est que de quelques dizaines de jours ; le rendement par segment est le rendement total brut de chaque segment, à ne pas extrapoler à des périodes plus longues, sinon les chiffres seraient amplifiés plus de dix fois et faciles à induire en erreur. Le meilleur et le pire segment ne se chevauchent pas dans le temps, ce qui montre que la conclusion est fortement influencée par l'état du marché. Le lecteur doit regarder trois chiffres : segments rentables 65/90, rendement par segment médian +8.8%, drawdown maximal 27.6% ; puis comparer avec la moyenne par segment du buy-and-hold +31.7%. Ne voir que le maximum +57.4% ferait ignorer la médiane et le drawdown. Elle peut convenir aux environnements de continuation de tendance, mais échoue en range, faible volatilité et changement de paramètres. Ce contenu est une vérification de reproduction de données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, ne note ni ne classe.
15×6=90 fenêtres · 65 sur 90 rentables · médiane +8.8%
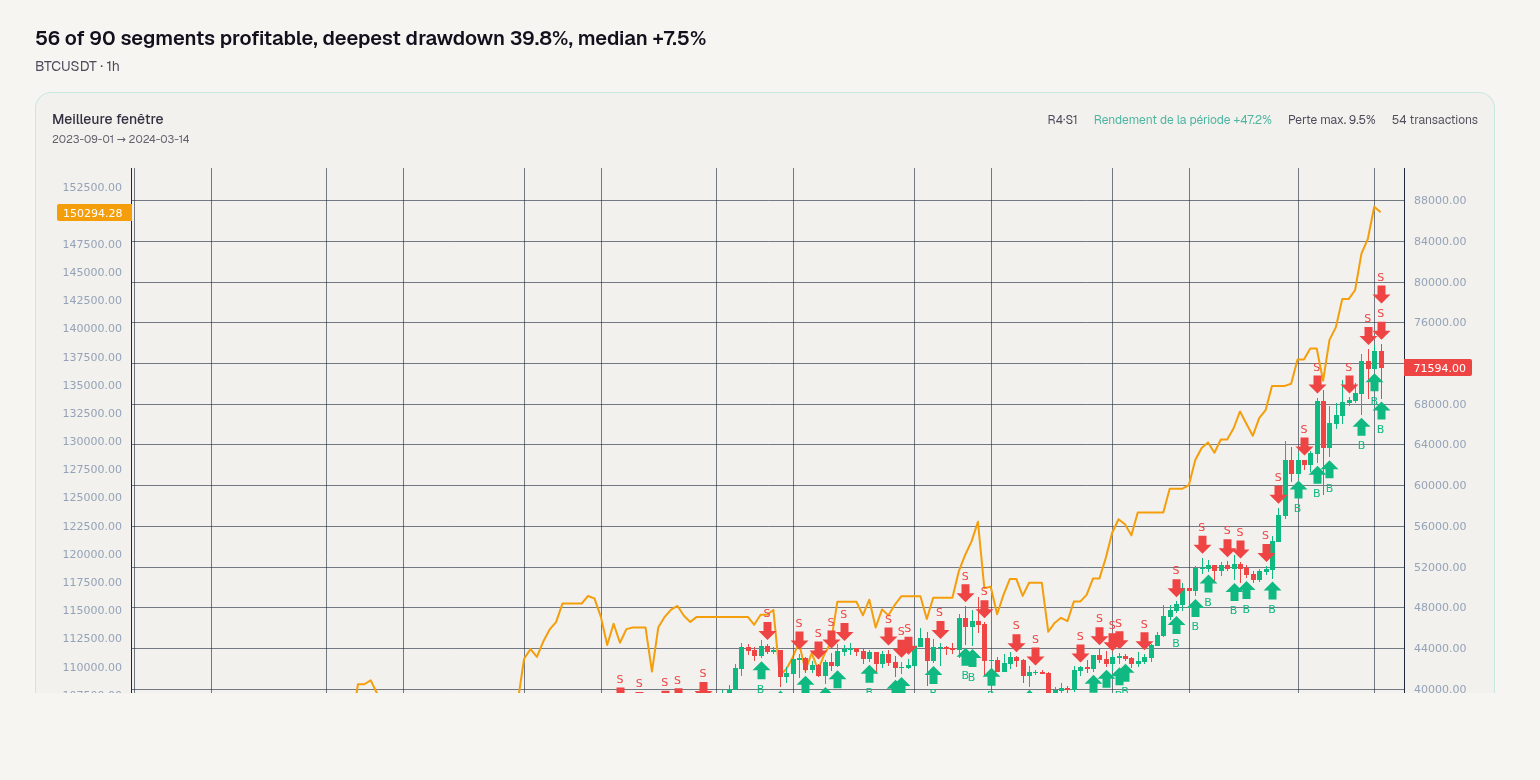
56 segments rentables sur 90, drawdown maximal 39.8%, médiane +7.5%
BTCUSDT · 1h · 2026-10-04
La stratégie Bollinger Bands + RSI à double confirmation long, dans un backtest en 90 découpages sur BTCUSDT 1h, a enregistré 56 segments gagnants et 34 segments perdants, avec un rendement médian par segment de +7.5%, mais un drawdown maximal de 39.8%; sur la même période, le buy-and-hold a eu un rendement moyen par segment de +32.6%. Elle ne bat pas régulièrement « ne rien faire »; elle ressemble plutôt à une tactique dépendante du type de marché, qui profite des rebonds de survente. Les 90 backtests proviennent de 90 découpages différents du même historique, et non de 90 échantillons indépendants. Rendement médian par segment +7.5%, maximum +47.2%, minimum -35.2%; segments gagnants 56/90, segments liquidés 0. Meilleur segment 2023-09-01 à 2024-03-14, rendement du segment +47.2%, drawdown maximal de ce segment 9.8%; pire segment 2025-09-12 à 2026-02-24, rendement du segment -35.2%, drawdown maximal de ce segment 39.8%. Gain moyen par transaction $1,463, perte moyenne par transaction $2,369. Comparé au rendement moyen par segment du buy-and-hold +32.6%, le rendement médian par segment de la stratégie n’est que de +7.5%; c’est la comparaison à regarder en premier. Son hypothèse centrale est la suivante: après que le prix touche la bande inférieure de Bollinger et que le RSI entre en zone de survente, la pression vendeuse à court terme peut être excessive, puis un rebond apparaît, c’est-à-dire parier sur un retour à la moyenne après survente, et non sur une continuation de tendance. La double confirmation permet de filtrer les faux signaux d’un seul indicateur, mais elle soumet aussi la fréquence de trading à deux conditions. La faiblesse est que la perte moyenne par transaction $2,369 est supérieure au gain moyen $1,463, donc la marge d’erreur n’est pas large; après plusieurs erreurs consécutives, le rendement du segment peut rapidement devenir négatif. Les segments gagnants 56/90 montrent que la plupart des découpages peuvent gagner de l’argent, mais maximum +47.2%, minimum -35.2%, drawdown maximal 39.8% montrent que la distribution est extrêmement inégale. Cette forme « beaucoup de segments en petit gain, quelques segments en grande perte » est sensible au marché et aux paramètres. En marché de range, les rebonds de survente peuvent être efficaces; en tendance baissière ou lorsque la volatilité bondit, le prix continue de baisser le long de la bande inférieure, le RSI peut rester en survente après l’avoir été, et le côté long encaisse des coups répétés. La période du RSI, le seuil de survente, la période de Bollinger Band et l’écart-type modifient tous la fréquence de déclenchement et l’expérience de détention: plus strict peut signifier ne pas trader pendant longtemps, plus souple augmente les faux signaux. Il est donc plus susceptible de fonctionner en range et d’échouer dans les baisses unidirectionnelles et les cassures à forte volatilité. Le texte original ne fournissait pas de paramètres tels que rsi_period, rsi_oversold_level, bb_period, bb_std, interval, position_value; cette fois, ils ont été complétés selon les conventions du secteur. La configuration d’origine avait 0 transaction dans les 800 premières barres, car plusieurs signaux d’entrée reliés par AND ne se réalisaient presque jamais en même temps; après passage à OR, elle a déclenché 8 transactions; position_value a été corrigé de 50000 à 100000, et les positions existantes ont été corrigées en position complète. Ces changements affectent directement le nombre de transactions, le montant par transaction et le rendement par segment; cette reproduction ne peut donc montrer que ce que donne l’exécution de cet ensemble de paramètres complétés et de cette logique d’entrée, et ne peut pas être assimilée à la performance de la stratégie d’origine avec de vrais paramètres. Pour les découpages, 6 fenêtres non chevauchantes ont été répétées sur 15 tours avec une gigue aléatoire des limites; la graine aléatoire a été stockée en base de données, et la même seed peut reproduire exactement les mêmes 90 découpages, mais ils partagent toujours le même historique et ne sont pas 90 échantillons de marché indépendants. Globalement, elle parie sur des rebonds de survente, avec une majorité de segments gagnants, mais le rendement médian par segment +7.5% est inférieur à la moyenne buy-and-hold +32.6%, le drawdown maximal est de 39.8%, et la perte moyenne par transaction est aussi supérieure au gain moyen. Pour juger, il faut regarder la proportion de segments gagnants, le drawdown maximal et la comparaison du rendement par segment avec le buy-and-hold; ne regarder que le maximum +47.2% ferait ignorer le pire -35.2% et l’incertitude de la complétion des paramètres. Ce contenu est une validation par reproduction de données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, ne note ni ne classe.
15×6=90 fenêtres · 56 sur 90 rentables · médiane +7.5%
55/90 segments profitables, médiane +8.4%, moyenne buy-and-hold +114.6%
BTCUSDT · 1d · 2026-10-04
La Stratégie de rupture fractale de tendance a réalisé 90 backtests par découpage sur BTCUSDT 1d, avec pour résultat 55 segments profitables et 35 segments perdants, un rendement par segment médian +8.4%, maximal +189.2%, minimal -45.1%, un drawdown maximal 60.6% et 0 segment en liquidation. Le gain moyen par transaction était de 8,700 USD et la perte moyenne de 4,519 USD (montant). Comparé au buy-and-hold, le rendement moyen du buy-and-hold sur les segments était +114.6%, tandis que la médiane du rendement par segment de la stratégie n'était que +8.4%, ce qui indique que dans la plupart des méthodes de découpage, elle n'a pas surpassé le fait de ne rien faire. Le plus remarquable était le tour 1, segment 1, 2020-01-01 à 2021-02-11, avec un rendement par segment +189.2% et un drawdown maximal de 12.0% sur ce segment ; le pire était le tour 7, segment 2, 2021-02-03 à 2022-03-03, avec un rendement par segment -45.1% et un drawdown maximal de 50.2% sur ce segment. Sur quoi cette stratégie parie-t-elle ? Elle parie qu'après que le prix casse une structure fractale, la tendance se poursuivra au lieu de s'inverser immédiatement. Elle a besoin de mouvements directionnels suffisamment forts pour que le segment de suivi après la cassure couvre le coût des essais-erreurs répétés pendant les périodes de range. Quand la tendance est fluide, elle peut capturer un profit considérable ; une fois que le marché entre dans des conditions de range, de faible volatilité ou de fausses cassures fréquentes, les signaux de cassure ont tendance à échouer, et les stop-loss et mouvements contraires érodent répétitivement l'equity. Le pire segment s'est produit du 2021-02-03 au 2022-03-03, avec un rendement par segment -45.1% et un drawdown maximal 50.2%, preuve directe de la fragilité d'une stratégie de tendance dans des marchés défavorables. Les chiffres qui aident le plus le lecteur à juger commencent par 55/90 segments profitables. Cela montre que la stratégie n'a pas toujours perdu, mais qu'elle est aussi loin d'une production stable ; l'écart entre le nombre de segments profitables et perdants n'est pas important. Ensuite viennent le rendement par segment médian +8.4%, maximal +189.2%, minimal -45.1%, avec le drawdown maximal 60.6%. La médiane n'est pas élevée et l'amplitude est très large, ce qui signifie que le résultat dépend fortement du segment sur lequel on découpe et de la coopération du marché. Regarder uniquement le segment maximal +189.2% surestimerait clairement la performance normale, tandis que regarder uniquement la médiane +8.4% fait facilement ignorer le risque de queue ; le drawdown maximal 60.6% est le chiffre central pour la capacité de résistance du compte. La comparaison avec le buy-and-hold mérite encore plus d'être regardée en premier. Les faits donnent une moyenne de rendement par segment du benchmark buy-and-hold de +114.6%, alors que la médiane du rendement par segment de la stratégie est +8.4%. Les deux ne sont pas exactement la même statistique, l'une est une moyenne et l'autre une médiane, mais l'écart pointe toujours vers une conclusion : dans cette reproduction, cette stratégie, dans la plupart des méthodes de découpage, n'a pas surpassé le fait de rester sans rien faire. Le segment maximal +189.2% dépasse certes la moyenne du benchmark, mais il n'y a qu'un seul segment maximal, et la médiane et le segment minimal représentent mieux l'expérience des méthodes de découpage ordinaires. Si l'on regarde seulement 55/90 segments profitables, cela semble correct ; en plaçant la moyenne buy-and-hold à côté, le jugement devient beaucoup plus conservateur. Les limites méthodologiques doivent être clairement exposées. Les 90 backtests ne sont pas 90 échantillons indépendants, mais 90 méthodes de découpage différentes obtenues en découpant les mêmes données en 6 fenêtres non chevauchantes, en répétant 15 tours et en secouant aléatoirement les limites des fenêtres ; la graine aléatoire est déjà stockée en base, et la même seed peut reproduire exactement le même découpage, mais cela ne peut toujours pas éliminer la corrélation entre fenêtres. La source des paramètres est également incomplète : interval, ma_period_fast, ma_period_slow, position_value, position_value:1000→100000 (correction du stock en position complète), etc., n'étaient pas donnés dans le texte original et ont été remplis selon les conventions du secteur ; les résultats seront sensibles aux périodes de moyenne mobile et aux hypothèses de position. Le rendement par segment est le rendement total brut de chaque backtest, et la longueur du segment n'est que de quelques dizaines de jours, donc il ne peut pas être considéré comme une performance à long terme. Ce contenu est une vérification de reproduction de données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, ne note ni ne classe.
15×6=90 fenêtres · 55 sur 90 rentables · médiane +8.4%
51 segments rentables sur 90, médiane +4.1% inférieure à la moyenne du buy and hold +33.6%
BTCUSDT · 1h · 2026-10-04
La stratégie de double confirmation Bollinger Bands + RSI, dans un backtest de 90 découpages sur BTCUSDT 1h, a été rentable sur 51/90 segments, avec une médiane de rendement par segment de +4.1% et un drawdown maximal de 40.7% ; dans l’ensemble, elle ressemble davantage à une approche qui peut amplifier les rendements dans certaines fenêtres, mais qui n’a pas d’avantage dans la plupart des fenêtres. Son point le plus attrayant est que le meilleur segment a atteint +54.8%, mais ce résultat ne peut masquer le fait que la médiane de rendement est faible et que le drawdown est profond. Au niveau des données, la médiane de rendement par segment était +4.1%, la plus élevée +54.8%, la plus faible -32.1% ; sur les 90 segments, le drawdown le plus profond était 40.7%, et 0 segment a été liquidé. Le gain moyen par transaction était $1,010 et la perte moyenne $2,160, ce qui indique qu’en cas d’erreur, une perte individuelle représente plus du double d’un gain individuel ; la rentabilité doit donc être couverte par un taux de réussite de signal relativement élevé ou par quelques grands segments. Le meilleur segment était le Round 11 Segment 1, du 2023-09-01 au 2024-03-12, avec un rendement de segment +54.8% et un drawdown le plus profond dans ce segment de 10.1% ; le pire segment était le Round 6 Segment 5, du 2025-10-03 au 2026-02-26, avec un rendement de segment -32.1% et un drawdown le plus profond dans ce segment de 39.6%. Sur la même période, le buy and hold sans aucune transaction a eu un rendement moyen par segment de +33.6%. Si l’on place la médiane de la stratégie +4.1% à côté de ce benchmark, la plupart des découpages n’ont pas battu « ne rien faire ». Sur quoi cette stratégie parie-t-elle ? Elle parie qu’après confirmation simultanée par Bollinger Bands et RSI, le prix va se déplacer dans la direction du signal pendant un certain temps, au lieu de revenir immédiatement à l’oscillation. Le rôle de la double confirmation est de filtrer le bruit d’un indicateur unique, mais le coût est moins de signaux et une dépendance accrue à la plage de paramètres. La faiblesse est ici aussi : lorsque le marché entre dans une oscillation à range étroit, une compression de volatilité ou des fausses cassures fréquentes, les deux indicateurs peuvent donner de façon répétée des signaux de confirmation instables, entraînant de petits gains et de grosses pertes. La perte moyenne par transaction de $2,160 est supérieure au gain moyen de $1,010, et le pire segment de -32.1% accompagné d’un drawdown de 39.6% pointent vers le même problème : elle manque de tampon suffisant dans des conditions de marché défavorables. Les sources des paramètres sont le point que cette évaluation doit le plus honnêtement expliquer. interval, bb_period, bb_std et position.value n’étaient pas donnés dans la description de la stratégie, et ont été renseignés selon les conventions du secteur lors du test ; la logique d’entrée a été changée de AND à OR, car la configuration originale avait 0 transaction dans les 800 premières barres, et plusieurs signaux d’entrée reliés par AND ne se produisaient presque jamais simultanément ; après passage à OR, 24 transactions ont pu être déclenchées ; position_value est passé de 50000 à 100000, et la position a été corrigée en position complète. Autrement dit, ce qui est validé ici est une version après corrections de négociabilité, pas une réplique mot pour mot. Les 90 backtests ne sont pas non plus 90 échantillons indépendants, mais 90 découpages différents obtenus en divisant les mêmes données en 6 fenêtres non chevauchantes, en répétant 15 tours et en perturbant aléatoirement les limites des fenêtres ; la graine aléatoire a été sauvegardée et est reproductible. La période d’échantillon et les valeurs de paramètres sont limitées ; le rendement par segment est le rendement total brut de chaque segment et ne doit pas être extrapolé comme performance à long terme. Lorsque les lecteurs jugent cette stratégie, ce qu’ils doivent le plus surveiller n’est pas le segment le plus élevé à +54.8%, mais les 51/90 segments rentables, la médiane +4.1%, le drawdown le plus profond 40.7%, et le rendement moyen par segment du buy and hold +33.6%. Ces quatre chiffres réunis montrent qu’elle a une capacité d’explosion par phases, mais qu’elle est instable la plupart du temps et exige de supporter de très profonds drawdowns ; sans filtre de marché clair ou contrôle du risque, elle échoue facilement dans des environnements d’oscillation et de faible volatilité. Ce contenu est une vérification de reproduction de données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, ne note ni ne classe.
15×6=90 fenêtres · 51 sur 90 rentables · médiane +4.1%
66 segments sur 90 rentables ; médiane +28.7% n'a pas battu la moyenne buy-and-hold
BTCUSDT · 1d · 2026-10-04
Dans 90 backtests par découpage de la stratégie de taux de variation du prix de clôture quotidien sur BTCUSDT en données journalières, 66 segments sont rentables et 0 segment a fait l'objet d'une liquidation, ce qui semble indiquer une tendance aux rendements positifs ; mais la médiane du rendement par segment n'est que de +28.7%, tandis que la moyenne des rendements buy-and-hold des mêmes segments est de +112.6%, ce qui indique que la plupart du temps elle n'a pas battu le fait de 'ne rien faire'. Les chiffres à regarder d'abord sont les segments rentables 66/90 et le drawdown maximal 56.7% : le premier montre que la plupart des méthodes de découpage peuvent gagner, le second montre que dans des découpages extrêmes la courbe de capital peut être amputée de plus de la moitié. Du point de vue de la distribution des rendements, le meilleur segment est le Tour 4 Segment 1, du 2020-01-01 au 2021-02-24, avec un rendement de segment de +174.5% et un drawdown maximal de ce segment de 20.2% ; le pire segment est le Tour 9 Segment 2, du 2021-03-11 au 2022-07-10, avec un rendement de segment de -49.2% et un drawdown maximal de ce segment de 50.8%. Le même ensemble de règles passe de gros gains à une quasi-réduction de moitié selon les fenêtres, ce qui montre que les résultats sont très sensibles au point de départ et à l'état du marché. Le gain moyen par transaction $15,132 et la perte moyenne par transaction $2,902 sont des montants et dépendent des hypothèses de taille de position, donc ils ne peuvent pas être directement considérés comme un avantage de la stratégie ; ils montrent seulement qu'après le déclenchement d'une transaction, l'amplitude gain/perte n'est pas symétrique, mais les données de drawdown méritent plus de prudence. Sur quoi cette stratégie parie-t-elle ? Elle traite le taux de variation du prix de clôture quotidien comme un signal de trading, avec un seuil par défaut 0, ce qui équivaut à un ajustement de position possible dès que la direction du prix change. L'hypothèse centrale est que le taux de variation du cours de clôture contient une information directionnelle de court terme exploitable, et que cette direction persiste pendant la période suivante, au moins assez pour couvrir le coût d'un rééquilibrage fréquent. Si le marché est dans un segment de tendance, comme le mouvement unidirectionnel soutenu de début 2020 à début 2021, le signal capte facilement la principale vague ; mais si le marché entre en range ou en retournement à forte volatilité, le taux de variation traversera répétitivement zéro et la stratégie se fera frapper à plusieurs reprises dans la direction opposée. Le pire segment de mars 2021 à juillet 2022 est un exemple de cet environnement de défaillance. Ses faiblesses se concentrent donc dans trois types de conditions : marché en range, bruit de faible volatilité et sensibilité aux paramètres. Le seuil, la fenêtre de lookback et la position n'étaient pas donnés dans l'original ; ici, selon la convention du secteur, threshold par défaut 0, lookback_bars comparé au cours de clôture précédent et position.value ajustement en position pleine ont été renseignés. Un seuil de 0 signifie que presque tous les changements de direction sont traités comme des signaux, donc la fréquence de trading et l'exposition au bruit seront très élevées ; si la stratégie réelle a un seuil plus strict ou des conditions de filtre, les résultats pourraient être complètement différents. Les 90 backtests ne sont pas non plus 90 échantillons indépendants, mais la même histoire découpée en 6 fenêtres non chevauchantes, répétée sur 15 tours avec des limites modifiées aléatoirement. La graine aléatoire a été stockée, donc c'est reproductible, mais l'indépendance des échantillons est limitée. La comparaison avec buy-and-hold est la chose la plus importante à retenir de cette validation. La médiane du rendement par segment de la stratégie était +28.7%, la plus élevée +174.5%, la plus faible -49.2%, et le drawdown maximal 56.7% ; sur la même période, ne faire aucune transaction et simplement détenir l'actif a donné un rendement moyen par segment de +112.6%. Cela signifie que la stratégie ne peut rattraper ou dépasser la détention que dans quelques fenêtres de tendance, tandis que dans la plupart des méthodes de découpage la médiane de rendement est nettement inférieure au benchmark buy-and-hold, tout en supportant un drawdown maximal de 56.7%. Autrement dit, ce n'est pas une solution qui peut remplacer la détention en confiance ; cela ressemble plutôt à une tentative de timing sensible à des états de marché spécifiques. Ce contenu est une reproduction et validation de données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, ne note ni ne classe.
15×6=90 fenêtres · 66 sur 90 rentables · médiane +28.7%
Bollinger Bands Stepgain : seulement 37 rentables sur 90 segments, drawdown maximal 39.1%
BTCUSDT · 15m · 2026-10-04
Gunbot Bollinger Bands Stepgain, dans un backtest de 90 découpages sur BTCUSDT 15m, a présenté 37/90 segments rentables, un rendement médian de segment de -7.6%, et un drawdown maximal de 39.1% ; sur la même période, le buy-and-hold a eu un rendement moyen par segment de -1.7%. Sur ce seul ensemble de données, il n'a pas montré de capacité stable à surpasser « ne rien faire » ; quelques découpages ont obtenu des rendements positifs, mais la plupart sont tombés dans la zone de rendement négatif. Ce test a découpé le même historique en 6 fenêtres non chevauchantes, répété 15 tours et fait varier aléatoirement les bornes, pour un total de 90 backtests. Ce ne sont pas 90 échantillons indépendants, mais 90 découpages différents des mêmes données, donc les résultats sont très sensibles au découpage. Le rendement de segment le plus élevé était +30.6%, le plus bas -32.3%, et la médiane -7.6% ; le meilleur segment était tour 1, segment 6, du 2026-07-13 au 2026-10-04, avec un rendement de segment +30.6%, et le drawdown maximal de ce segment était 6.8% ; le pire segment était tour 1, segment 3, du 2026-01-04 au 2026-03-28, avec un rendement de segment -32.3%, et le drawdown maximal de ce segment était 39.1%. Liquidations 0 segment, proportion 0.0%, ce qui indique qu'aucun passage du compte à zéro n'a été observé, mais un drawdown maximal de 39.1% suffit déjà à rendre difficile la détention pour la plupart des gens. Du point de vue de la logique de trading, Bollinger Bands plus Stepgain parie très probablement sur le fait que le prix, après avoir touché le bord des Bollinger Bands, revient vers la bande médiane, c'est-à-dire une réversion à la moyenne à court terme ; Stepgain gère les prises de profit partielles, et le stop loss coupe les pertes. Cette hypothèse est facilement vérifiée dans des marchés en range, avec des allers-retours, et échoue facilement dans des tendances unidirectionnelles, une consolidation étroite à faible volatilité ou une chute brutale à forte volatilité : le prix ne revient pas à la bande médiane, le stop loss est déclenché à répétition, ou la prise de profit échelonnée ne concrétise que de petits gains tout en laissant une grande position adverse. Les données favorisent aussi cette explication : profit moyen par transaction $1,590, perte moyenne par transaction $4,752, et le montant moyen des pertes est nettement supérieur au montant moyen des profits, la rentabilité devant donc dépendre de forts rendements positifs sur quelques segments pour couvrir les rendements négatifs de la plupart des segments. Seuls 37/90 segments étaient rentables, ce qui indique qu'il n'est pas en environnement favorable la plupart du temps. Les chiffres les plus utiles au lecteur pour juger ne sont pas le maximum +30.6%, mais les segments rentables 37/90, le rendement médian de segment -7.6%, le drawdown maximal 39.1%, et la comparaison avec le buy-and-hold : rendement moyen de chaque segment détenu sur la même période -1.7%. Le rendement médian de segment -7.6% est inférieur au rendement moyen par segment du buy-and-hold -1.7%, ce qui indique au moins que le découpage typique n'a pas surpassé le benchmark de détention ; 37/90 indique que les cas rentables sont inférieurs à la moitié ; 39.1% indique un risque de queue très important. Le meilleur segment +30.6% est certes remarquable, mais il ne représente qu'un des 90 découpages, et le drawdown de ce segment était 6.8%, donc il ne peut pas représenter la distribution globale. La source des paramètres doit aussi être précisée. bb_period, bb_multiplier, bb_buy_level, stepgain_sell_percent, stop_loss_percent, interval, position_size, ainsi que position_value de 1000 à 100000 (stock corrigé en position complète), ne proviennent pas du texte original, mais ont été renseignés selon les conventions du secteur, seul le reste étant repris de l'original. Par conséquent, cette reproduction ressemble davantage à une configuration complétée par convention qu'à une restauration stricte des paramètres complets de la stratégie originale. Le backtest ne couvre que BTCUSDT 15m et n'évalue pas les frictions de trading telles que les frais et le slippage ; bien que les 90 découpages aient enregistré la graine aléatoire et puissent reproduire les mêmes découpages, ils ne sont toujours pas équivalents à des échantillons indépendants. Ce contenu est une vérification par reproduction de données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, n'évalue ni ne classe.
15×6=90 fenêtres · 37 sur 90 rentables · médiane -7.6%
90 découpages, 29 rentables, médiane -6.5%, inférieure à la moyenne buy-and-hold +33.4%
BTCUSDT · 1h · 2026-10-04
Dans le backtest en 90 découpages du croisement de moyennes mobiles double et de la combinaison Bollinger Bands sur BTCUSDT 1h, les segments rentables étaient 29/90, la médiane du rendement par segment -6.5%, le maximum +46.4%, le minimum -29.9%, et le drawdown maximal sur les 90 segments était 40.7%. La première conclusion que donnent ces chiffres est : il peut parfois capturer une tendance forte, mais la plupart des découpages ne gagnent pas d'argent, et le drawdown des segments à perte extrême est profond. Sur la même période, la moyenne du rendement buy-and-hold par segment était +33.4% ; en plaçant la médiane -6.5% à côté de cette moyenne, un découpage typique est clairement pire que ne rien faire. La comparaison porte ici sur le rendement par segment, et la durée d'un segment n'est que de quelques dizaines de jours ; on ne peut donc pas extrapoler le rendement par segment à un horizon temporel plus long. Du point de vue de la structure des trades, le gain moyen par trade était $1,143 et la perte moyenne par trade était $1,646 ; la perte moyenne est supérieure au gain moyen, ce qui signifie qu'il doit s'appuyer sur les gros gains de quelques segments de tendance pour couvrir de nombreuses petites pertes. Meilleur segment : tour 1, segment 1, 2023-09-01→2024-03-13, rendement du segment +46.4%, drawdown maximal de ce segment 9.5% ; cela ressemble beaucoup à un marché avec tendance fluide et volatilité en expansion. Pire segment : tour 3, segment 2, 2024-03-07→2024-09-09, rendement du segment -29.9%, drawdown maximal de ce segment 40.7%, ce qui montre qu'une fois que la tendance ne se poursuit pas ou alterne de façon répétée, les pertes et le drawdown s'amplifient en même temps. 0 segments liquidés signifie seulement que ce lot de découpages n'a pas déclenché de liquidation forcée ; cela n'élimine pas la pression du drawdown maximal de 40.7%. L'hypothèse centrale sur laquelle il parie peut se résumer ainsi : une fois qu'une tendance se forme, elle se poursuit ; le croisement des moyennes mobiles donne la direction ; Bollinger Bands aide à filtrer ou confirmer l'entrée ; et lorsque la volatilité s'élargit, il capture un segment de profit en suivant la tendance. La faiblesse en découle : dans un marché en range, une faible volatilité ou des environnements à fausses cassures fréquentes, les moyennes mobiles se croisent de façon répétée, les bandes supérieure et inférieure de Bollinger Bands sont touchées de façon répétée, les coûts de transaction et stop-loss s'accumulent, et la structure de perte moyenne par trade de $1,646 continue de consommer le compte. Les segments rentables 29/90 montrent que dans la plupart des découpages cette consommation l'emporte ; la médiane -6.5% montre que le résultat typique n'est pas un petit gain, mais un rendement négatif. Les deux chiffres que le lecteur doit le plus surveiller sont segments rentables 29/90 et médiane du rendement par segment -6.5% : le premier répond à la question de savoir si l'on gagne de l'argent la plupart du temps, le second à ce à quoi ressemble le résultat d'un découpage typique. Le maximum +46.4% ne représente que le bon cas de queue et ne peut pas remplacer la médiane. La source des paramètres doit être considérée avec prudence. Dans les documents, interval, ma_period_fast, ma_period_slow, bb_period, bb_stddev, position.value, stopPercent, position_value:10000→100000 (position existante corrigée en position pleine) n'ont pas été fournis, ont été remplis selon les conventions du secteur, et le reste a été repris tel quel. Autrement dit, ce n'est pas une reproduction stricte du jeu de paramètres original ; les résultats sont sensibles aux périodes des moyennes mobiles, à la période et à l'écart-type de Bollinger Bands, ainsi qu'au réglage du stop-loss ; avec un autre jeu de paramètres courants du secteur, la distribution des gains et pertes peut changer nettement. Concernant la méthode de découpage, 15 tours × 6 segments = 90 backtests consiste à découper la même histoire en 6 fenêtres non chevauchantes et à répéter 15 tours, avec les bords des fenêtres légèrement randomisés à chaque tour ; la graine aléatoire est déjà stockée en base, et avec le même seed il est possible de reproduire exactement les mêmes 90 découpages. Mais 90 fois ne sont pas 90 échantillons indépendants ; la conclusion doit être vue comme un stress test de la stabilité du découpage, et non comme une preuve statistique indépendante. Globalement, cette combinaison a une capacité d'explosion dans les marchés de tendance ; le meilleur segment +46.4% et le drawdown maximal de ce segment 9.5% sont ses points forts ; mais la médiane du rendement par segment -6.5%, les segments rentables 29/90, le drawdown maximal 40.7%, ainsi que la comparaison avec la moyenne du rendement buy-and-hold par segment +33.4% montrent qu'il n'a pas prouvé être plus stable ou meilleur que ne rien faire. L'intervalle d'échantillon et les états de marché sont limités, et les paramètres ne sont pas ceux donnés à l'origine, donc toute conclusion ne s'applique qu'au périmètre de cette reproduction. Ce contenu est une validation par reproduction de données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, ne note ni ne classe.
15×6=90 fenêtres · 29 sur 90 rentables · médiane -6.5%
90 découpages, 51 rentables, médiane +1.8% mais drawdown maximal 29.3%
BTCUSDT · 15m · 2026-10-04
Stratégie GunbotXT Bollinger Bands-RSI : sur 90 backtests, segments rentables 51/90, médiane du rendement par segment +1.8%, maximum +20.5%, minimum -17.2%, drawdown le plus profond parmi 90 segments 29.3%, liquidations 0 segment (0.0%). Sur la même période, le rendement moyen par segment de buy-and-hold était -1.7%, donc c'est légèrement mieux que ne rien faire, mais l'avantage n'est pas épais. Meilleur segment : manche 2, segment 4, 2026-03-06 → 2026-05-20, rendement +20.5%, drawdown le plus profond de ce segment 10.2% ; pire segment : manche 2, segment 1, 2025-09-01 → 2025-11-21, rendement -17.2%, drawdown le plus profond de ce segment 29.3%. Profit moyen par transaction $713, perte moyenne par transaction $1,393, ce qui montre qu'il n'accumule pas de gains par de nombreuses petites victoires, mais dépend de l'ensemble des segments rentables pour couvrir des pertes par transaction plus lourdes. Les segments rentables dépassent à peine la moitié, la médiane n'est que +1.8%, mais le drawdown le plus profond est 29.3% ; pour juger le risque, il ne faut pas regarder seulement les segments rentables 51/90, mais aussi si l'on peut supporter un drawdown proche de 30%. Liquidations 0 segment signifie seulement que cet ensemble de découpages n'a pas atteint la remise à zéro du compte, pas que le risque de queue n'existe pas. Sur quoi cette stratégie parie-t-elle ? En tant que combinaison courante de Bollinger Bands et RSI, elle s'approche d'un pari sur 'déviation extrême puis retour à la bande médiane' : Bollinger Bands marque la déviation, RSI filtre l'épuisement de l'élan après surachat/survente, et le scénario idéal est un retour à la moyenne en marché en range. Sa faiblesse est là aussi : si le prix dévie et ne revient pas mais continue dans une seule direction, la logique rencontrera sans cesse des mouvements adverses ; une perte moyenne supérieure au profit moyen, et un drawdown le plus profond de 29.3%, indiquent que les pertes sont relativement concentrées lorsqu'elle échoue. En faible volatilité ou lorsque les conditions sont trop strictes, elle peut aussi ne pas se déclencher pendant longtemps ; dans la configuration d'origine, il y a eu 0 transaction dans les 800 premières barres, et ce n'est qu'après le passage à OR que 19 transactions ont été déclenchées. La provenance des paramètres est la plus grande limite. bb_period, bb_stddev, rsi_period, interval, position_size, stopPercent n'étaient pas donnés dans le texte source et ont été remplis selon les conventions du secteur ; le signal d'entrée a été changé de AND à OR, et la taille de position a été ajustée de 1000 à 100000 (position existante corrigée en position pleine). Ces changements modifient directement le nombre de transactions, la perte par transaction et la forme du drawdown ; les chiffres de cet article conviennent mieux à l'observation de la sensibilité de la logique qu'à la reproduction de la configuration d'origine. Les 90 backtests proviennent de 6 fenêtres non chevauchantes du même jeu de données répétées sur 15 manches, avec des frontières perturbées aléatoirement ; ce ne sont pas 90 échantillons indépendants. La graine aléatoire a été stockée dans la base de données, les mêmes découpages peuvent être reproduits ; le nombre de segments rentables ne peut pas être traité comme un taux de réussite indépendant. Les lecteurs doivent surtout surveiller les segments rentables 51/90, la médiane +1.8% et le drawdown le plus profond 29.3% : le premier montre que la plupart des découpages ne sont que légèrement rentables, le second montre que lorsque les conditions ne suivent pas, le coût n'est pas faible. Comparé à la moyenne buy-and-hold -1.7%, il semble avoir un avantage relatif, mais cet avantage repose sur des paramètres non originaux et des découpages non indépendants, et ne peut pas être extrapolé. Ce contenu est une vérification de reproduction de données historiques, ne constitue pas un conseil en investissement, et cette plateforme ne recommande, ne note ni ne classe.
15×6=90 fenêtres · 51 sur 90 rentables · médiane +1.8%
47 rentables sur 90 découpages, médiane +0.5%, drawdown maximal 28.8%
BTCUSDT · 15m · 2026-10-04
Le retour à la moyenne avec bandes de Bollinger de Gunbot sur BTCUSDT 15m, dans 90 backtests, a donné 47 segments rentables, 0 segment liquidé, une médiane de rendement par segment de +0.5%, un drawdown maximal de 28.8%. Il ne cherche pas des gains exceptionnels sur un seul segment ; il équilibre de petits gains et des pertes unitaires plus importantes. La première chose à regarder n'est pas le nombre de segments rentables, mais si la médiane du rendement et le drawdown maximal sont acceptables. Ces 90 ne sont pas des échantillons indépendants, mais le même jeu de données découpé en 6 fenêtres non chevauchantes, répété sur 15 tours, avec des limites aléatoirement perturbées à chaque tour. Médiane du rendement par segment +0.5%, maximum +19.6%, minimum -20.8% ; segments rentables 47/90 ; liquidations 0 segment. Meilleur segment : tour 9, segment 4, 2026-03-03 → 2026-05-26, +19.6%, avec un drawdown maximal de ce segment de 10.1% ; pire segment : tour 4, segment 1, 2025-09-01 → 2025-11-21, -20.8%, avec un drawdown maximal de ce segment de 28.8%. Sur la même période, le rendement moyen par segment en achat-conservation était de -1.8%. La médiane de la stratégie +0.5% est légèrement supérieure à la moyenne du benchmark, mais l'une est une médiane et l'autre une moyenne, donc on ne peut pas directement la considérer comme une surperformance ; le pire segment -20.8% montre aussi que ce n'est pas lisse de bout en bout. Elle parie qu'après une déviation à court terme du prix par rapport aux bandes de Bollinger supérieure ou inférieure, il reviendra probablement vers la bande médiane ou la moyenne, et gagne sur le retour plutôt que sur la continuation de tendance. Gain moyen par transaction $707, perte moyenne par transaction $1,398, ce qui signifie que la rentabilité dépend d'un taux de réussite relativement élevé pour couvrir des pertes unitaires plus importantes ; si le taux de réussite baisse, quelques pertes du niveau de $1,398 engloutiront plusieurs gains de $707. L'environnement le plus confortable est l'oscillation en range, avec un prix qui traverse à plusieurs reprises les bandes et revient ; le plus inconfortable est la tendance unidirectionnelle, où après une entrée à contre-tendance le prix ne revient pas et les pertes s'accumulent rapidement. Les fausses cassures après une contraction de faible volatilité, et l'expansion soudaine de volatilité, peuvent aussi multiplier les signaux sans espace suffisant, augmentant la part des coûts. La source des paramètres doit aussi être remise en question : interval, bb_period, bb_stddev, position.value, stopPercent n'étaient pas donnés dans le texte original et sont remplis selon les conventions du secteur ; position_value a été corrigé de 50000→100000 pour l'inventaire en position pleine, le reste étant copié de l'original. Ce n'est donc pas une reproduction des paramètres exacts de la stratégie originale ; changer les paramètres ou le traitement de position peut modifier les conclusions. Parmi les 90 découpages, le meilleur est +19.6% et le pire -20.8%, ce qui montre qu'en changeant le point de départ et le point final, la conclusion change complètement de visage ; c'est un signal de sensibilité au découpage et de risque de sur-ajustement. Une limite plus honnête est que les 90 fois partagent les mêmes données historiques, ce ne sont pas 90 échantillons de marché indépendants ; la graine aléatoire est déjà stockée en base, et la même seed peut reproduire exactement les mêmes 90 découpages, mais ce qui est reproduit, ce sont les découpages, pas les paramètres exacts de la stratégie originale. L'échantillon couvre au moins 2025-09 à 2026-05 ; les périodes plus longues ne sont pas couvertes. 0 segment liquidé signifie seulement que ce backtest n'est pas allé à zéro, pas qu'il n'y a aucun risque dans des conditions de marché extrêmes ; le drawdown maximal de 28.8% est un chiffre déjà survenu. Ce contenu est une reproduction et une vérification de données historiques et ne constitue pas un conseil en investissement ; cette plateforme ne recommande, ne note ni ne classe.
15×6=90 fenêtres · 47 sur 90 rentables · médiane +0.5%
Tous les chiffres proviennent de la reproduction de la stratégie sur des données historiques avec le même moteur que l'outil. Les performances passées ne préjugent pas des résultats futurs. Rien ici n'est un conseil en investissement ; cette plateforme n'évalue, ne classe ni ne recommande de stratégies.