引言:认知偏差在交易中的普遍影响
交易系统并非凭空创造;它们是人类决策的产物,因此容易受到各种认知偏差的影响。这些心理捷径虽然在日常生活中往往高效,但在复杂且不确定的金融市场环境中可能成为系统性陷阱。本文所依据的学习笔记指出了影响三个关键阶段的若干关键偏好和偏差:交易系统的开发、测试和实盘运行。理解这些偏差是构建更客观、更具韧性的交易方法的第一步。本文详细考察每一种偏差,解释它如何扭曲认知、如何导致错误结论,以及哪些条件使其更可能发生。本文不提供交易建议,而是对可能破坏即使出于良好意图的系统设计的心理因素进行教育性概述。通过认识这些倾向,交易者和系统开发者至少能够意识到等待他们的陷阱。所讨论的偏差包括表征偏差、可靠性偏差、彩票偏差、小样本偏差、保守主义偏差、随机性偏差和理解需求偏差,以及测试中的偏差,如自由度偏差、后见之明偏差和缺乏自我保护偏差,还有运行中的偏差,如赌徒谬误和盈亏不对称。每一种都将在其如何导致次优决策以及意识如何有助于构思更稳健的交易系统的背景下进行探讨。
系统开发中的表征偏差和可靠性偏差
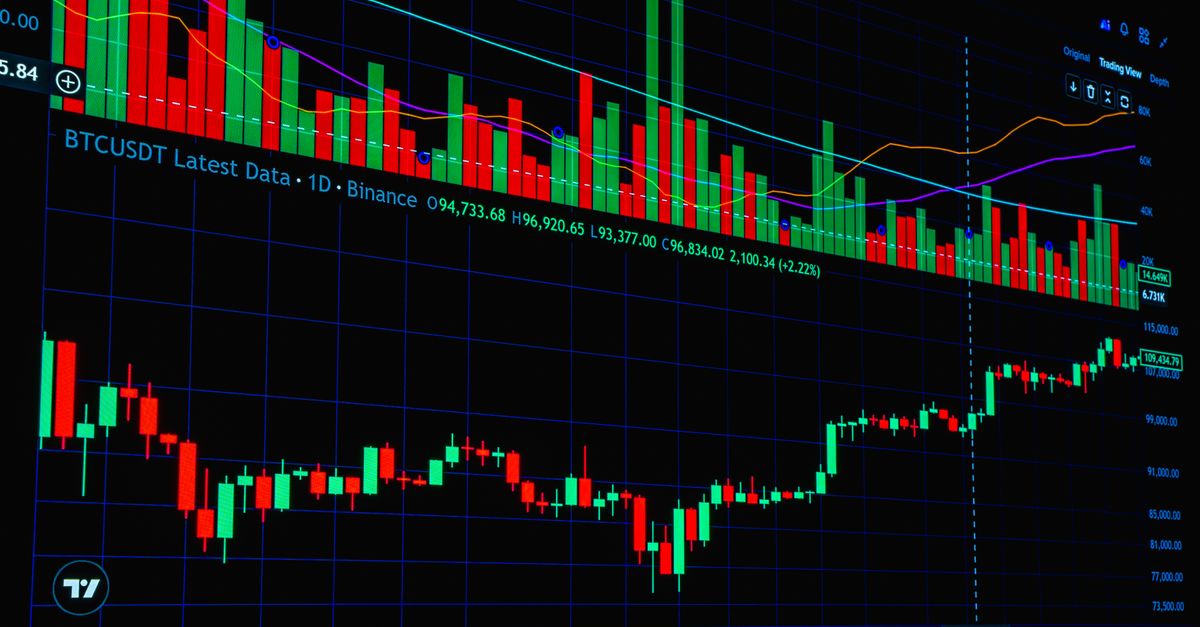
表征偏差是指将符号或模型当作它所代表的事物本身的倾向。例如,交易者可能逐渐将日线柱状图视为市场本身,或相信某个偏爱的指标是市场现实的直接反映。然而,正如笔记所强调的,任何表征都只是传达大量信息的捷径,它可能扭曲这些信息。柱状图将价格行为压缩为四个数据点——开盘价、最高价、最低价、收盘价——丢失了盘中走势的细微差别。像RSI这样的指标是一种数学变换,而非市场本身。当交易者忘记这一点时,他们可能对表征而非对 underlying 市场动态做出反应。可靠性偏差加剧了这一问题:人们倾向于假设他们使用的数据是准确的。然而,历史市场数据和实时数据源经常充斥着错误——缺失的成交记录、错误报价或错误的时间戳。如果系统建立在不可靠的数据之上,其信号和回测结果就值得怀疑。例如,一个使用数据错误导致的价格尖峰的回测可能显示一笔从未实际发生的盈利交易。表征偏差和可靠性偏差的结合可能导致虚假的精确感和控制感。交易者可能开发出在有缺陷的历史数据上表现良好但在实盘市场中失败的系统。对这些偏差的认识涉及质疑数据源的保真度,并记住所有模型都是简化。它还意味着验证数据质量并理解所使用的任何图表或指标的局限性。
彩票偏差、小样本偏差和保守主义偏差
彩票偏差描述了人类控制结果的欲望,在交易中通常表现为过度关注入场点。交易者可能相信,只要入场正确,他们就能“迫使”市场朝有利于自己的方向移动。然而,一旦开仓,无论交易者的意愿如何,市场都会按其自身规律运行。笔记强调了交易的黄金法则:止损和止盈——即出场——远比入场更为关键。然而,彩票偏差将注意力吸引到入场的兴奋感上。这与小样本偏差密切相关,即人们在微小样本中看到模式。使用特定形态的少数几笔盈利交易就能让交易者相信该模式是有意义的,而忽略了随机性的可能性。例如,如果在某个特定K线形态之后四笔交易中有三笔盈利,交易者可能得出结论认为该形态具有预测能力,而事实上样本太小,不具备统计显著性。保守主义偏差随后使情况更糟:一旦形成某种信念(例如“这个形态有效”),交易者就会主动回避与之矛盾的证据。他们可能忽略不符合叙事的亏损交易,或将其合理化为异常情况。当小样本偏差和保守主义偏差结合时,结果是一种危险的混合物:从有限数据中形成错误信念,然后保护它免受反驳。这可能导致过度自信和反复亏损。理解这些偏差可以帮助交易者设计需要更大样本量并纳入反驳证据的系统。它还强调了关注出场和风险管理而非入场刺激的重要性。
随机性偏差和理解需求偏差
随机性偏差是指认为市场是随机的,因此只需低买高卖就能轻松交易。笔记认为,市场并非在价格变化遵循无限方差分布的意义上是随机的——统计学家称之为“长尾”或肥尾分布。这意味着极端事件比正态分布所预测的更为常见。此外,即使是一个真正随机的市场也会呈现长期趋势,使得识别顶部和底部极为困难。随机性偏差可能导致交易者低估持续捕捉转折点的难度。理解需求偏差是另一种强大的力量:人类是寻求模式的生物,希望为每一次市场波动找到规则和理由。虽然这种驱动力可能有用,但它也可能损害交易者客观跟随市场的能力。当交易者有强烈的理解需求时,他们可能看到并不存在的模式,或将叙事强加于随机噪声之上。他们看到的是自己想看到的,而非实际发生的。例如,交易者可能将一系列不相关的新闻事件解读为支持其现有持仓的连贯故事,而忽略矛盾信号。这种偏差可能导致过度交易以及在市场变化时无法适应。这两种偏差都强调了接受不确定性和避免控制幻觉的重要性。它们还表明,具有预定义规则的系统化方法有助于减少这些主观解释的影响。
系统测试中的偏差:自由度、后见之明和自我保护
在测试交易系统时,若干偏差可能扭曲结果。自由度偏差是指过度优化系统使其完美拟合历史数据的倾向。交易者可能相信,他们调整越多参数来匹配过去价格,就越了解市场。然而,这导致曲线拟合——一个在历史数据上表现优异但在实盘交易中失败的模式,因为它捕捉的是噪声而非信号。笔记建议,如果理解了一种交易方法的 underlying 概念,最少的历史测试通常就足够了。后见之明偏差涉及无意识地使用交易时无法获得的信息。一个经典例子是在回测中使用当日收盘价,而系统实际上会在收盘前做出决策。这可能使系统看起来非常盈利,尤其是如果它在收盘时出场,但这样的结果是不现实的。缺乏自我保护偏差是指忽视仓位管理和出场策略作为交易系统的核心组成部分。许多交易者关注入场信号和回测指标如胜率,但未能考虑每笔交易的风险资本以及出场如何管理。没有适当的仓位管理,即使胜率很高的系统也可能因少数几笔大额亏损而导致破产。这些测试偏差可能制造虚假的安全感,并导致系统不稳健。对这些陷阱的认识鼓励更严格的样本外测试和对风险管理的关注。