Définition du suivi de tendance : l'avantage fondamental de ne jamais manquer un mouvement majeur
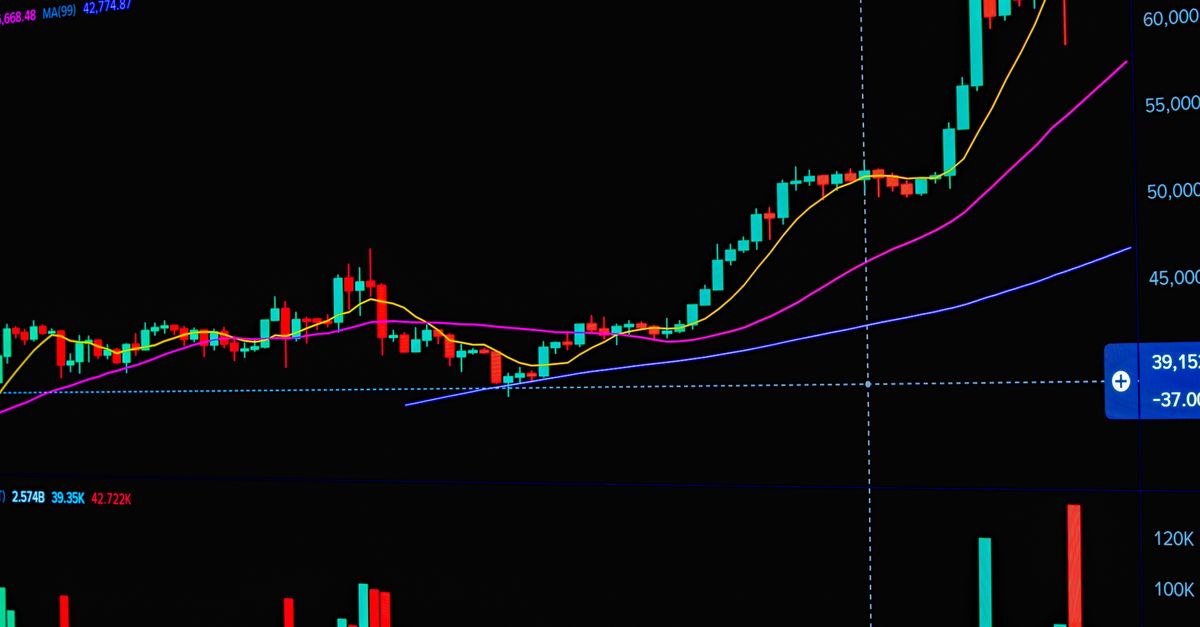
Le suivi de tendance est une approche du trading et de l'investissement dans laquelle les décisions sont guidées par la direction dans laquelle un marché se déplace déjà plutôt que par une prévision de sa prochaine évolution. Un indicateur de suivi de tendance ne cherche pas à expliquer pourquoi un prix monte ou descend ; il enregistre simplement qu'un changement de direction s'est produit. Si un marché qui était en baisse commence à monter, un signal de suivi de tendance finira par identifier ce changement, et la seule question restante est le moment où une position est ouverte. La conséquence pratique est qu'un suiveur de tendance n'a pas besoin d'avoir raison sur l'avenir, seulement d'être réactif au présent. L'avantage le plus souvent cité de ce style est la couverture. Parce que la méthode réagit à la direction plutôt qu'à des prévisions, elle ne manquera pas un mouvement majeur. Si un marché produit une avancée ou un déclin important et soutenu, les outils de suivi de tendance tels que les moyennes mobiles, les cassures de canaux ou des règles mécaniques similaires généreront un signal à un moment donné. Un suiveur peut entrer tard et sortir tôt par rapport aux points de retournement exacts, mais l'essentiel d'un mouvement substantiel est tout de même capturé. Manquer le plus grand mouvement d'une année est, pour ce style, l'erreur la plus grave. Un deuxième avantage structurel est le coût. Plus l'horizon temporel de l'indicateur est long, moins il produit de signaux, et donc plus les coûts de transaction sont faibles par rapport à la taille de la position détenue. Un modèle quotidien ou hebdomadaire négocie bien moins souvent qu'un modèle intrajournalier, de sorte que les commissions et les frictions d'exécution consomment une part plus réduite du profit brut. Le document source identifie explicitement cela comme un avantage clair des indicateurs de suivi de tendance à long terme. Enfin, le suivi de tendance est souvent décrit comme une discipline réactive plutôt que prédictive. Il ne nécessite pas de compétence en prévision, de travail d'évaluation détaillé ni d'opinion sur l'économie. Il exige seulement la capacité de suivre une règle de manière cohérente. Cette combinaison — pas de prévision, couverture des grands mouvements et réduction de la traîne des coûts sur de longs horizons — constitue le cœur de l'argument en faveur de cette approche.
Pourquoi un taux de réussite inférieur à 50 % peut tout de même produire des profits
L'économie distinctive du suivi de tendance provient de la forme de ses résultats plutôt que de la fréquence de ses gains. Stratégiquement, un investisseur doit reconnaître que capturer ne serait-ce qu'un seul grand mouvement sur presque n'importe quel marché peut générer un profit énorme par rapport à la taille du compte. Le document source le dit sans détour : en substance, une seule transaction peut rapporter l'équivalent d'une année entière de gains. Cela ne signifie pas que de telles transactions se présentent souvent ; c'est un argument sur ce qui se passe lorsqu'elles surviennent. Parce que le gain moyen d'une transaction gagnante est bien plus important que la perte moyenne d'une transaction perdante, la fiabilité d'une stratégie — c'est-à-dire le pourcentage de transactions rentables — peut être bien inférieure à 50 % et l'approche peut malgré tout être rentable. L'arithmétique est simple. Si une méthode gagne 35 % du temps avec un gain moyen d'environ trois fois sa perte moyenne, l'espérance de gain par transaction reste positive. Les petites pertes fréquentes sont le prix de l'abonnement ; les gains rares et disproportionnés sont la récompense. Cela a une implication importante pour la manière de juger une telle stratégie. Le taux de réussite seul est une mauvaise mesure de la qualité. Deux systèmes ayant des taux de réussite identiques peuvent avoir des profils de profit complètement différents si leurs ratios gain/perte diffèrent. Le suivi de tendance accepte délibérément un faible taux de réussite en échange d'un ratio favorable, et il le fait parce que l'on croit que les marchés produisent occasionnellement des mouvements bien plus importants que les fluctuations ordinaires. Il y a deux mises en garde, et les deux comptent. Premièrement, le ratio favorable est une propriété de la distribution des mouvements du marché, pas une promesse. Si les grandes tendances cessent d'apparaître, les petites pertes continuent d'arriver sans les gains compensatoires. Deuxièmement, les systèmes à faible fiabilité sont psychologiquement exigeants : de longues séquences de transactions perdantes sont normales, et les profits ont tendance à arriver par grappes. Un investisseur qui abandonne la méthode pendant une série de pertes peut ne jamais atteindre la grappe qui la justifie.
La faiblesse centrale : l'incapacité à distinguer une vraie tendance du bruit
La faiblesse centrale du suivi de tendance est que ses indicateurs ne peuvent pas faire la différence entre un mouvement important et rentable et un mouvement bref et non rentable. Les deux commencent de la même manière : le prix change de direction, la règle enregistre un signal, et une position est ouverte. Ce n'est qu'après que le marché révèle si le mouvement avait de la substance. Lorsque le signal se retourne immédiatement en défaveur, le suiveur de tendance subit une petite perte. Individuellement, ces pertes sont mineures ; collectivement, elles peuvent être implacables. La source note qu'à mesure que les pertes s'accumulent, les suiveurs de tendance deviennent souvent anxieux et abandonnent la stratégie, fréquemment au moment où le prochain grand mouvement est le plus proche. Ce n'est pas tant un défaut dans la logique du suivi de tendance qu'une inadéquation entre le profil de rendement de la stratégie et la tolérance humaine aux drawdowns. Une méthode qui gagne sa vie grâce à des gains rares et importants exige la patience de traverser de nombreuses petites pertes qui échouent. La raison pour laquelle les échecs sont si fréquents est que les marchés passent la plupart de leur temps à ne pas aller nulle part en particulier. Selon la source, la plupart des marchés sont sans tendance la majorité du temps, et ne tendent peut-être que 15 % à 25 % du temps environ. Les 75 % à 85 % restants constituent l'environnement dans lequel les signaux de suivi de tendance font fausse route, produisent des whipsaws et génèrent un flux de petites pertes. Crucialement, le suiveur de tendance ne peut pas simplement rester à l'écart des périodes défavorables, car il n'existe aucun moyen fiable de savoir à l'avance quelle période calme se transformera en le prochain grand mouvement. Pour ne pas manquer une grande tendance, un suiveur de tendance doit être prêt à négocier sur des marchés qui sont, en moyenne, défavorables. Cette volonté est essentiellement le prix d'entrée. Les petites pertes des périodes sans tendance ne sont pas un accident de mise en œuvre ; elles sont le coût de la garantie de participation lorsqu'une véritable tendance finit par apparaître.
Les tendances comme fondement des marchés organisés
Une façon utile de comprendre pourquoi le suivi de tendance a perduré est de se demander ce qui se passerait si les marchés n'avaient aucune tendance. La source soutient que sans tendances, les marchés organisés n'auraient pas besoin d'exister sous leur forme actuelle. Les producteurs pourraient simplement venir sur le marché et vendre leur production sans se soucier de la couverture pour se protéger. Les utilisateurs finaux pourraient être certains d'obtenir les biens dont ils ont besoin à un prix raisonnable. Les investisseurs achèteraient des actions d'entreprises uniquement pour le revenu de dividendes. Dans ce monde, la fonction de découverte des prix d'un marché à terme ou d'actions serait bien moins précieuse, et beaucoup de ces marchés ne survivraient probablement pas. Les tendances, en d'autres termes, ne sont pas une anomalie à exploiter par un sous-ensemble astucieux de participants. Elles sont la raison pour laquelle les marchés organisés sont utiles en premier lieu. Les prix évoluent dans des directions soutenues lorsque l'offre et la demande sont durablement déséquilibrées, lorsque l'information se diffuse progressivement au sein d'une population de participants, lorsque les flux de capitaux se déplacent entre classes d'actifs, ou lorsque la pression de couverture s'accumule d'un côté d'un marché. Ces conditions sont inhérentes au fonctionnement des économies. Cela importe pour évaluer le suivi de tendance car cela recadre le fondement de la stratégie. Un suiveur de tendance ne parie pas sur une bizarrerie statistique ; il participe à une caractéristique structurelle des marchés, à savoir la tendance des prix à évoluer plus loin et plus longtemps qu'un processus stationnaire à retour à la moyenne ne le suggérerait. La persistance de cette caractéristique est ce qui rend l'approche cohérente sur de longues périodes, même si aucune transaction individuelle ne peut être censée fonctionner. L'argument explique aussi pourquoi le suivi de tendance tend à paraître peu attrayant dans des conditions calmes et en range. Dans ces périodes, les tendances sont rares, ce qui est exactement ce que prédit la théorie. L'absence de tendances n'est pas la preuve que l'approche est cassée ; c'est la preuve que le marché ne remplit actuellement pas la fonction qui donne aux tendances leur raison d'être économique.
Queues longues : les preuves statistiques derrière le suivi de tendance
Si les marchés n'avaient aucune tendance, on s'attendrait à ce que les variations de prix soient distribuées de manière à peu près aléatoire. Le tableau empirique est différent. Lorsque l'on examine la distribution des variations de prix dans le temps sur presque n'importe quel marché, une très longue queue apparaît dans la direction des grands mouvements. En d'autres termes, les variations de prix extrêmes se produisent bien plus souvent qu'une simple distribution aléatoire ne l'impliquerait. Cela se produit parce qu'il y a toujours des périodes où des mouvements de prix exceptionnellement importants surviennent, des mouvements qu'un participant n'aurait peut-être jamais anticipés. La source offre une illustration historique concrète. Le marché des contrats à terme sur le S&P a ouvert en 1982, et en l'espace de cinq ans, il a connu un mouvement de prix qu'un observateur naïf aurait pu s'attendre à ne voir qu'une fois par siècle. Que l'on accepte ou non l'énoncé de probabilité exact, le point est que les événements extrêmes arrivent bien plus tôt et bien plus souvent que l'intuition ne le suggère. Ces variations de prix à court terme exceptionnellement importantes sont précisément la force qui fait fonctionner le suivi de tendance, et le phénomène peut être observé de manière répétée. C'est la colonne vertébrale statistique de la stratégie. Un suiveur de tendance n'essaie pas de prédire l'événement extrême ; il est positionné pour être porté par lui une fois qu'il commence. Parce que les queues sont longues, la taille moyenne des transactions gagnantes qui capturent ces événements est importante par rapport aux transactions perdantes ordinaires. Les queues épaisses font le gros du travail. Il convient d'être précis sur ce que cet argument affirme et n'affirme pas. Il affirme que la distribution des rendements n'est pas bien décrite par une courbe en cloche étroite et symétrique, et que la fréquence des grands mouvements directionnels est suffisamment élevée pour compter. Il n'affirme pas qu'une transaction particulière sera rentable, que le schéma persistera indéfiniment, ou que la taille du prochain mouvement extrême peut être connue à l'avance. La queue est observable dans l'ensemble et imprévisible dans le détail, exactement la combinaison qui rend une approche probabiliste et réactive sensée et qui rend la prévision difficile.
À qui le suivi de tendance convient, et qui devrait chercher ailleurs
Le suivi de tendance peut être l'une des techniques les plus faciles à comprendre et à appliquer pour les nouveaux venus dans le trading et l'investissement. Les règles sont généralement mécaniques, les données sont largement disponibles, et la logique peut être expliquée en une phrase : suivez la direction du marché. Mais la facilité de compréhension n'est pas la même chose que l'adéquation universelle, et la source est explicite : il existe de nombreux cas où le suivi de tendance ne convient pas. Considérons le participant de marché dont le modèle d'affaires dépend d'un turnover élevé et d'un petit profit par transaction. Un trader de parquet ou un scalpeur qui achète et vend rapidement pour de minuscules avantages est peu susceptible d'utiliser le suivi de tendance. L'approche tire ses rendements d'un petit nombre de grands mouvements ; un participant dont l'avantage provient du volume et de la vitesse trouverait que les périodes de détention, les drawdowns et la fréquence des signaux d'un modèle de tendance sont incompatibles avec son économie. Les hedgers font face à un problème différent. L'objectif d'un hedger commercial est de réduire le risque, non de le rechercher. L'utilisation d'indicateurs de suivi de tendance pour gérer une couverture peut produire plus de risque qu'une forme de couverture sans intérêt et économiquement appariée ; la source suggère précisément cette possibilité. La couverture qui est bon marché et prévisible peut mieux servir l'objectif du hedger qu'un signal spéculatif qui peut se tromper dans les deux sens. Les day traders rencontrent un obstacle structurel plutôt que philosophique. Dans le trading intrajournalier, le temps est limité. Il n'y a aucune chance qu'un profit se compose ou se reporte au sein de la séance, car la séance se termine. Les positions doivent être liquidées avant ou à la clôture, de sorte que les grands mouvements sur plusieurs jours sur lesquels le suivi de tendance s'appuie ne sont tout simplement pas disponibles. La méthode a besoin de temps pour fonctionner, et le format intrajournalier supprime ce temps. La conclusion pratique est une correspondance entre la méthode et les contraintes. Là où les contraintes du participant — y compris l'horizon temporel, la structure de coûts et le mandat de risque — sont compatibles avec la détention de positions à travers le bruit en vue de capturer de grands mouvements, le suivi de tendance peut être appliqué. Là où ces contraintes sont incompatibles, aucun respect des règles ne corrigera l'inadéquation.
Coûts de transaction, horizon temporel et arithmétique de la patience
Les coûts de transaction sont l'érosion silencieuse des résultats de trading à court terme, et ils sont l'une des raisons pour lesquelles le choix de l'horizon temporel importe tant dans le suivi de tendance. La source note que plus l'horizon temporel de l'indicateur est long, plus l'effet des coûts de transaction totaux sur les profits est faible. Un modèle à long horizon négocie rarement ; chaque transaction supporte un coût, mais le coût est réparti sur une position détenue pendant des semaines ou des mois, et sur un profit brut qui peut être important. Un modèle à court terme doit franchir le même obstacle de coût de nombreuses fois. Les coûts impliqués sont plus larges que la ligne de commission sur un relevé. La commission est la composante visible. La source met également en évidence la différence entre les prix d'exécution estimés et réels, c'est-à-dire le slippage ou la concession de prix qui se produit entre le moment où une décision est prise et le moment où elle est exécutée. Sur des marchés rapides ou illiquides, cet écart peut dépasser les commissions. Le spread, l'impact de marché, le financement et le coût du roulement des positions à terme appartiennent tous à la même catégorie. Individuellement petits, collectivement décisifs lorsqu'ils sont multipliés par un nombre élevé de transactions. La logique a un corollaire facile à négliger : la patience n'est pas seulement une vertu dans le suivi de tendance, c'est une donnée d'entrée. Moins il y a de transactions, plus la traîne des coûts est faible, et plus il est facile pour le profit brut de survivre jusqu'au profit net. La source l'affirme directement, notant qu'avec de la patience, moins vous négociez, plus le coût est faible et plus il est facile d'obtenir du profit. C'est aussi là que les modèles à court terme sont les plus vulnérables. Un modèle qui négocie fréquemment doit générer suffisamment d'avantage brut par transaction pour surmonter un coût fixe par transaction. Si le gain brut moyen n'est que légèrement supérieur au coût, un grand nombre de transactions peut transformer un système théoriquement rentable en un perdant net. Le suivi de tendance sur un horizon long évite ce piège par construction. Le compromis est que les horizons plus longs rendent une plus grande partie d'un mouvement aux deux extrémités, entrant plus tard et sortant plus tard qu'un modèle rapide ne le ferait. L'efficacité des coûts et la précision sont des substituts, et le suiveur de tendance choisit généralement l'efficacité des coûts.
Discipline, tolérance aux drawdowns et un monde économique instable
Connaître les mécanismes du suivi de tendance est différent de pouvoir vivre avec. Le profil de rendement de la stratégie — de nombreuses petites pertes ponctuées de gains occasionnels importants — impose des exigences spécifiques à la personne qui l'exécute. Les drawdowns peuvent être longs. Les séries de gains peuvent être courtes. Les mêmes signaux qui ont produit une série de pertes le trimestre dernier seront produits à nouveau le trimestre prochain, et ils doivent être suivis mécaniquement si la méthode doit rester intacte. La source présente cela comme un test d'adéquation plutôt qu'un test d'intelligence : si le suivi de tendance convient à votre personnalité et à vos besoins, alors cela vaut la peine d'essayer, car il existe de nombreux exemples de traders et d'investisseurs à succès qui ont utilisé cette approche bien testée de manière cohérente sur les marchés. L'accent est mis sur les mots cohérente et bien testée. Une méthode abandonnée après une séquence de pertes n'a pas vraiment été testée du tout. Il y a aussi une dimension adaptative. La source observe qu'à mesure que le monde économique devient de plus en plus instable, de nouvelles tendances ne cessent d'émerger pour les suiveurs de tendance à découvrir et à exploiter. L'instabilité, dans ce cadre, génère des perturbations, et les perturbations génèrent des mouvements directionnels soutenus sur les devises, les matières premières, les taux d'intérêt et les actions. L'ensemble des opportunités n'est pas statique, et il n'est pas limité aux marchés qui ont produit les tendances célèbres des décennies précédentes. Rien de tout cela ne constitue une garantie. Le suivi de tendance reste une approche probabiliste avec un taux de réussite défavorable, des petites pertes répétées et aucune capacité à distinguer à l'avance une tendance d'un faux départ. Ce que l'on peut dire, c'est que le mécanisme sous-jacent — des mouvements directionnels persistants issus d'un déséquilibre économique et reflétés dans des distributions de rendements à queue épaisse — a été observable sur de nombreux marchés et sur plusieurs décennies. La stratégie est mieux comprise comme une manière systématique de participer à ce mécanisme plutôt que comme une manière de le prévoir. D'après des notes d'étude, à des fins éducatives uniquement et non un conseil en investissement.