Introducción: La influencia omnipresente de los sesgos cognitivos en el trading
Los sistemas de trading no se crean en el vacío; son productos de la toma de decisiones humanas y, por lo tanto, son susceptibles a una amplia gama de sesgos cognitivos. Estos atajos mentales, aunque a menudo eficientes en la vida diaria, pueden convertirse en trampas sistemáticas en el entorno complejo e incierto de los mercados financieros. Las notas de estudio en las que se basa este artículo identifican varias preferencias y sesgos clave que influyen en tres etapas críticas: el desarrollo de un sistema de trading, su prueba y su operación en vivo. Comprender estos sesgos es el primer paso hacia la construcción de enfoques de trading más objetivos y resilientes. Este artículo examina cada sesgo en detalle, explicando cómo distorsiona la percepción, cómo puede llevar a conclusiones erróneas y qué condiciones hacen más probable que ocurra. No ofrece recomendaciones de trading, sino que proporciona una visión general educativa de los factores psicológicos que pueden socavar incluso un diseño de sistema bien intencionado. Al reconocer estas tendencias, los traders y desarrolladores de sistemas pueden al menos ser conscientes de las trampas que les esperan. Los sesgos discutidos incluyen la representación, la fiabilidad, la lotería, los números pequeños, el conservadurismo, la aleatoriedad y la necesidad de comprender, así como sesgos en las pruebas como los grados de libertad, la retrospectiva y la falta de autoprotección, y sesgos operativos como la falacia del jugador y la asimetría ganancia/pérdida. Cada uno se explorará en el contexto de cómo puede llevar a decisiones subóptimas y cómo la conciencia puede ayudar a conceptualizar un sistema de trading más robusto.
Sesgos de representación y fiabilidad en el desarrollo de sistemas
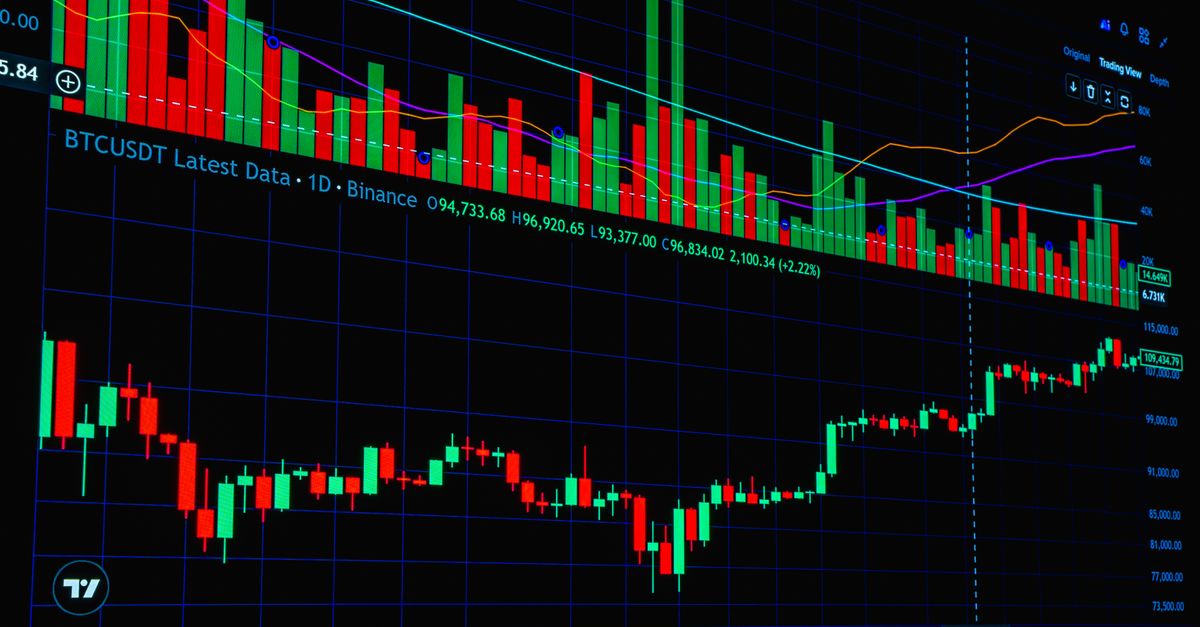
El sesgo de representación se refiere a la tendencia a tratar un símbolo o un modelo como la cosa que representa. Por ejemplo, un trader podría llegar a ver un gráfico de barras diario como el mercado mismo, o creer que un indicador favorito es un reflejo directo de la realidad del mercado. Sin embargo, como enfatizan las notas, cualquier representación es meramente un atajo para transmitir una gran cantidad de información, y puede distorsionar esa información. Un gráfico de barras comprime la acción del precio en cuatro puntos de datos—apertura, máximo, mínimo, cierre—perdiendo los matices de los movimientos intradía. Un indicador como el RSI es una transformación matemática, no el mercado. Cuando los traders olvidan esto, pueden reaccionar a la representación en lugar de a la dinámica subyacente del mercado. El sesgo de fiabilidad agrava este problema: las personas tienden a asumir que los datos que utilizan son precisos. Sin embargo, los datos históricos del mercado y las fuentes en tiempo real con frecuencia están plagados de errores—ticks faltantes, impresiones erróneas o marcas de tiempo incorrectas. Si un sistema se construye sobre datos poco fiables, sus señales y resultados de backtest son sospechosos. Por ejemplo, un backtest que utiliza un pico de precio de un error de datos podría mostrar una operación rentable que en realidad nunca ocurrió. La combinación de los sesgos de representación y fiabilidad puede llevar a una falsa sensación de precisión y control. Los traders pueden desarrollar sistemas que funcionan bien con datos históricos defectuosos pero fallan en los mercados en vivo. La conciencia de estos sesgos implica cuestionar la fidelidad de las fuentes de datos y recordar que todos los modelos son simplificaciones. También significa verificar la calidad de los datos y comprender las limitaciones de cualquier gráfico o indicador utilizado.