日本最高外汇外交官重申美日“货币联盟”,保留干预日元选项
日本最高货币外交官三村于2026年9月28日重申,东京仍对日元的基本走势感到担忧并准备应对,同时驳斥了资金限制可能制约日元买入干预的担忧。
Disclaimer: 新闻内容基于公开新闻来源,仅供参考,不构成投资建议。
日本最高货币外交官三村于2026年9月28日重申,东京仍对日元的基本走势感到担忧并准备应对,同时驳斥了资金限制可能制约日元买入干预的担忧。
Disclaimer: 新闻内容基于公开新闻来源,仅供参考,不构成投资建议。
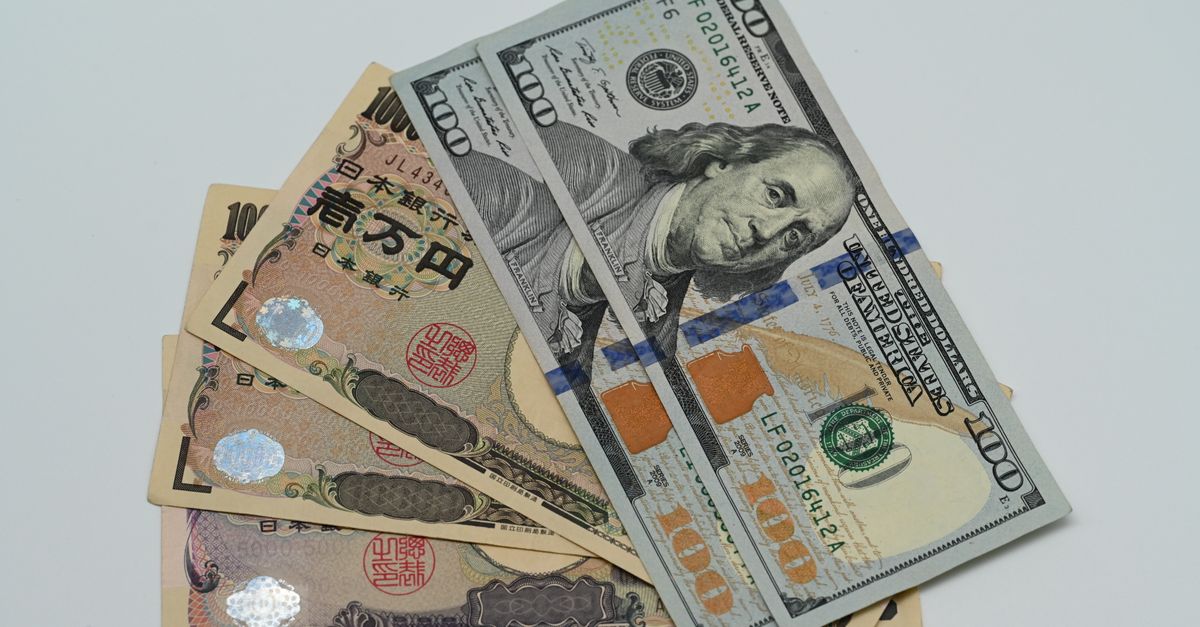
日本最高货币外交官三村在2026年9月28日的公开露面中重申,当局仍对日元的基本走势感到担忧,并准备在必要时应对。他表示,日本、财务大臣和美国已就货币问题共同发出明确信息,表明两国政府之间的密切协调。这些言论之所以重要,是因为在日本的政策框架内,财务省高级官员的口头警告通常是可能延伸至实际日元买入操作的一系列步骤中的第一步。因此,他的措辞保留了干预的可能性,而非将其排除。
三村直接驳斥了资金限制可能制约日本进行日元买入干预能力的说法,称他“绝对没有这种担忧”。日本通过其外汇储备为日元买入操作提供资金,这些储备主要以美元计价证券和存款等外币资产持有,因此此类操作涉及转换现有储备而非筹集新资金。关于流动性或资金能力的问题往往在日元大幅走弱且任何操作的潜在规模扩大时浮现。通过驳斥这一担忧,这位官员消除了市场参与者可能用来质疑东京能走多远的一个论据。
三村表示,日本始终密切关注两国利率趋势如何影响日元,将美日利率差置于官方观察清单的中心。日本与美国利率之间的巨大差距历史上与日元疲软相关,因为它们影响对冲成本、套利交易激励以及日本投资者持有外国资产的意愿。这一渠道由央行政策设定驱动,而非日常交易,因此不是日本货币官员能够独自解决的。他的言论表明,东京对日元的评估与两家央行政策路径的演变密切相关。
除了货币本身,三村将这一关系描述为一种“货币联盟”,延伸至更广泛的经济政策合作和全球供应链。这一框架比通常关于汇率磋商的措辞更广泛,表明东京将外汇协调视为更大双边议程的一部分。协调在实践中很重要,因为它可以降低干预被解读为针对伙伴政策的单边步骤的风险。对观察者而言,这意味着来自华盛顿和东京的信号——通过财政部声明或双边会议——都可能影响对干预风险的认知。
三村还明确表示,日本对日元的基本走势既不满意也不放心,这一措辞超越了例行监测。这一立场强化了当局在日元疲软变得无序或进一步偏离他们认为适当水平时可能变得更加活跃的可能性。官员未具体说明这些水平是什么,且日本的干预实践通常不会预先宣布,这正是风险持续存在的原因。事实上的结论是,干预仍在桌面上,而日本官员继续跟踪货币走势和不断演变的美日利率差。
三村是日本最高货币外交官,即财务省高级官员,负责公开就汇率政策发言并在国际货币讨论中代表日本。由于财务省负责监督干预决策,他的措辞选择被视为东京可能距离行动有多近的指标。因此,重复表达担忧和准备应对的言论被视为有意义的信号,而非例行评论。
三村用这一措辞来描述一种超越日常汇率磋商、延伸至更广泛经济政策合作和全球供应链的关系。这意味着两国政府定期就货币事务沟通,并将这些讨论视为更广泛双边框架的一部分。实际效果是,两国政府的声明都可能影响市场参与者对官方行动可能性的评估。
三村表示他“绝对没有这种担忧”,直接反驳了资金限制可能制约操作的观点。日元买入干预通常使用日本的外汇储备进行,这些储备主要以外国货币资产持有,因此操作涉及转换储备而非寻找新资金。对能力的担忧通常只在日元大幅走弱且任何行动的潜在规模扩大时才会出现。
日本与美国之间的利率差距影响对冲成本、套利策略的吸引力以及日本投资者持有外国资产的意愿,这些都会影响对日元的需求。这意味着日元的方向在很大程度上与太平洋两岸的货币政策设定相关。三村的言论表明,日本官员在评估货币走势是否变得无序时,会将这一利率关系纳入考量。
尚未宣布任何操作或时间表,日本当局通常不会预先宣布干预。这些言论重申官员仍对日元的基本走势感到担忧,并准备在必要时应对,这保留了选项而未承诺行动。任何关于时机的结论都会超出官员实际所言。
东京货币负责人重申警告
反驳资金限制担忧
利率差处于观察清单中心
超越外汇的联盟
既不满意也不放心
本文基于公开新闻来源由 AI 改写并进一步处理。仅供参考,不构成投资建议——权威版本请参阅原始来源。
日本官员一贯以货币的“基本走势”而非单一水平来表达担忧, citing汇率对进口成本、家庭购买力和通胀动态的影响。快速或无序的走势可能使企业和政策制定者的经济规划复杂化。这就是为什么财务省既监测货币走势的速度,也监测其发生的更广泛政策环境。