美光科技即将发布财报,内存供应紧张持续
美光科技即将发布下一份财报,而内存供应依然紧张。CNBC在2026年9月25日的一篇文章中强调了这一情况,该文章是其关于评论员Jim Cramer青睐的六只股票的系列专题的一部分。文章将当前供应格局的持久性视为一个未决问题。
Disclaimer: 新闻内容基于公开新闻来源,仅供参考,不构成投资建议。
美光科技即将发布下一份财报,而内存供应依然紧张。CNBC在2026年9月25日的一篇文章中强调了这一情况,该文章是其关于评论员Jim Cramer青睐的六只股票的系列专题的一部分。文章将当前供应格局的持久性视为一个未决问题。
Disclaimer: 新闻内容基于公开新闻来源,仅供参考,不构成投资建议。
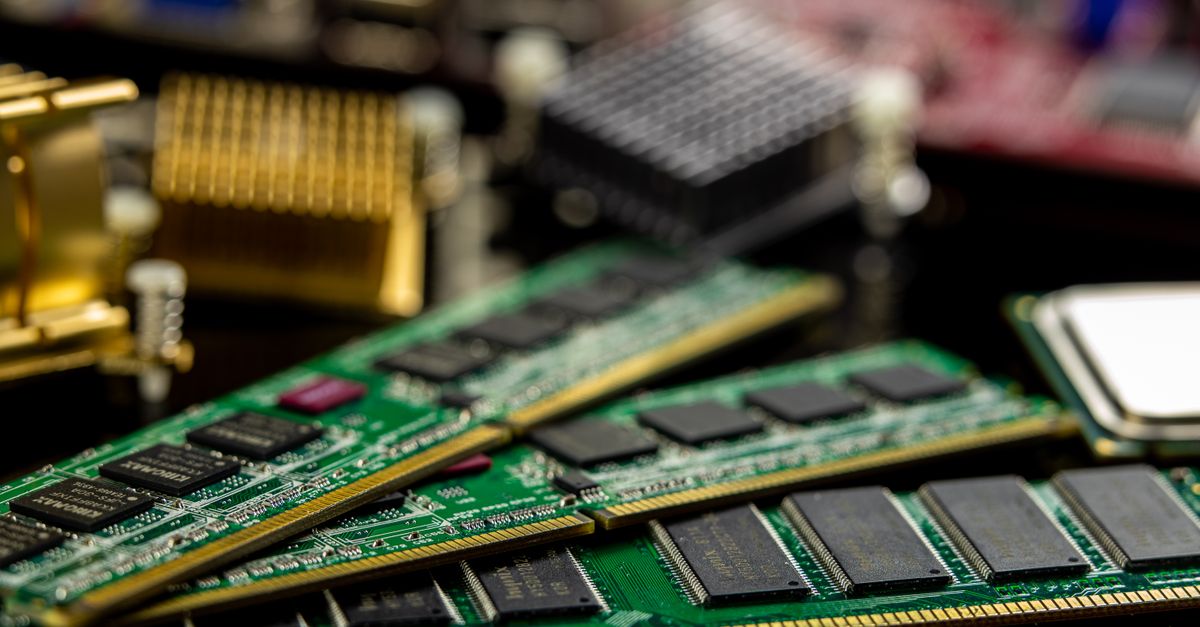
美光科技是美国最大的DRAM和NAND内存芯片生产商,即将发布财报,CNBC在2026年9月25日的一篇文章中对此进行了专题报道。文章的事实核心很明确:内存供应仍然受限,公司正是在这种条件下进入财报期。美光科技所处的市场中,DRAM制造集中在极少数全球供应商手中,这种结构决定了合同定价的谈判方式。这种集中度是解读即将发布的业绩的背景。
内存晶圆厂是半导体行业中最资本密集、建设周期最长的项目之一;建造并装备一座新的DRAM工厂需要数年时间和通常数十亿美元,因此今天做出的产能决策要到很久以后才会体现为供应。第二个因素是向高带宽内存的转变,这种用于AI加速器的堆叠式DRAM每单位容量消耗的硅面积远高于标准DRAM。因此,即使总晶圆开工量不变,提升HBM产量也可能收紧传统内存的供应。供应商还倾向于将产能转向定价最强的产品线,这可能导致其他细分市场供应短缺。这些机制共同解释了为什么紧张状况可能在需求首次增强后持续很久。
内存历来是芯片行业周期性最强的细分领域之一,过去的低迷通常由多家供应商同时增加产能引发。这些时期曾导致价格大幅下跌,并在某些阶段造成全行业亏损,之后整合和资本纪律改变了行业结构。CNBC的文章将当前有利条件的持久性视为一个未决问题,而非定论,这种框架反映了人们通常如何讨论该行业的历史。对读者而言,这种框架表明供应状况仍是尚未完成的投资决策的结果。
原始内容并非传统的财报前瞻,而是CNBC系列专题的一部分,在该系列中Jim Cramer会点名他青睐的股票。这种格式的文章将报道的事实——即将到来的财报日期、内存供应状况——与评论员对业绩应呈现何种结果的预期结合在一起。这种混合对解读很重要,因为在财报发布前表达的预期与公司实际披露的数据是不同的。将报道要素与观点要素区分开来,是阅读此类报道的实用方法。
美光科技的季度数据和展望被广泛视为整个半导体供应链的需求信号,因为PC、智能手机和数据中心服务器的每台设备内存含量都在上升。当内存定价变动时,购买这些芯片的设备制造商和系统集成商的成本会发生变化,这些成本最终可能传导至最终客户。内存供应商与其最大买家之间的合同谈判通常为下一季度的定价定下基调。因此,该公司的披露所产生的影响远超其自身的利润表。
该文章于2026年9月25日发布,称美光科技在进入财报季时拥有议价能力,因为内存供应限制持续存在。文章还提出了这些有利条件能持续多久的问题。该文章是CNBC关于评论员Jim Cramer青睐的六只股票的系列专题的一部分,因此它将报道的事实与评论员的预期混合在一起。
内存芯片几乎是每台计算设备的组件,因此供应状况会影响PC制造商、智能手机制造商和数据中心运营商面临的成本。当供应受限时,合同价格的谈判条款往往与供应过剩市场不同。这些成本变化可能随着时间的推移通过供应链传导至最终客户。
高带宽内存是一种堆叠式DRAM,与AI加速器配合使用,其数据传输吞吐量远超传统模块。生产它每单位容量消耗的硅面积要大得多,因此将晶圆产能转向HBM可能会减少标准DRAM的可用供应。这种结构效应是即使整体产量看起来稳定也可能出现短缺的原因之一。
内存需求随设备和数据中心支出波动,而供应响应缓慢,因为新建晶圆厂产能需要数年时间。当多家供应商同时扩产时,由此产生的供应过剩在历史上曾导致价格大幅下跌。需求快速变化与供应缓慢调整之间的错配是该行业繁荣与萧条周期模式的根源。
不。CNBC的原始内容是以评论员希望从某只股票中看到什么为框架的评论,属于观点而非事实报道或建议。本摘要仅提取事实和结构性要素,不提供任何关于买入、卖出或持有证券的指导。
美光科技财报与内存供应状况
为何内存产能无法快速调整
一个具有长期周期记录的行业
将报道与评论区分开来
美光科技业绩所影响的范围
本文基于公开新闻来源由 AI 改写并进一步处理。仅供参考,不构成投资建议——权威版本请参阅原始来源。