欧洲央行的奇波洛内将数字欧元与欧盟主权挂钩,2029年启动窗口开启
欧洲央行执行委员会成员皮耶罗·奇波洛内表示,数字欧元项目仍按计划推进,将在2027年进行真实交易测试,并可能最早于2029年推出,前提是今年预计出台的立法。他将该倡议描述为保护欧盟在数字支付领域主权的一种方式。
Disclaimer: 新闻内容基于公开新闻来源,仅供参考,不构成投资建议。
欧洲央行执行委员会成员皮耶罗·奇波洛内表示,数字欧元项目仍按计划推进,将在2027年进行真实交易测试,并可能最早于2029年推出,前提是今年预计出台的立法。他将该倡议描述为保护欧盟在数字支付领域主权的一种方式。
Disclaimer: 新闻内容基于公开新闻来源,仅供参考,不构成投资建议。
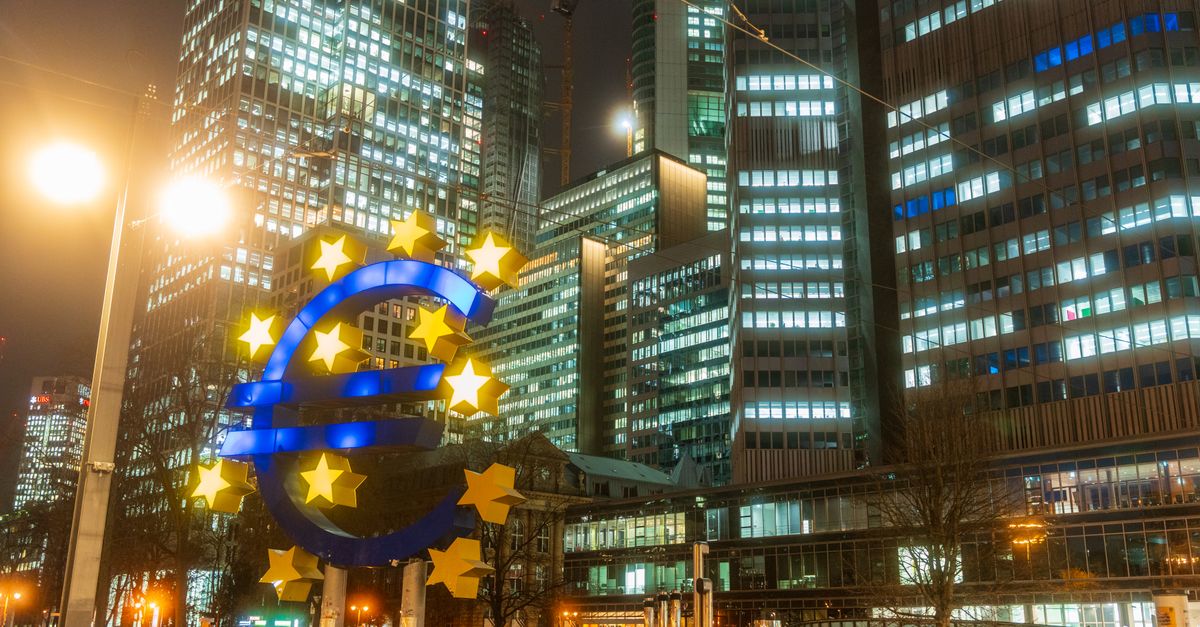
欧洲央行执行委员会成员皮耶罗·奇波洛内表示,数字欧元项目仍有望在2027年测试真实交易,并可能最早于2029年推出。该时间表取决于今年预计出台的欧盟立法,该立法将为这一央行数字货币提供法律框架。欧洲央行已对该项目进行了数年研究,从设计和试验阶段迈向涉及实际支付的阶段。这些日期为立法者和市场参与者提供了更清晰的顺序:先制定规则,再进行真实世界测试,然后可能在本十年晚些时候启动。时间表并非自动实现;它取决于立法进程和测试结果。
奇波洛内将数字欧元描述为保护欧盟主权的工具,并将该项目与欧盟保持对其支付基础设施控制的能力联系起来。央行数字货币将使家庭和企业除现金和商业银行存款外,还能获得公共数字货币。欧洲官员多次对该地区依赖非欧洲卡网络和支付提供商表示担忧,这种依赖在地缘政治或运营中断期间可能产生影响。欧洲央行认为,通过提供欧洲公共替代方案,欧元区将更少受到境外决策的影响。主权框架也有助于解释,为何在欧元区已经存在数字支付的情况下,该项目仍在推进。
据奇波洛内称,2027年的里程碑将涉及测试真实交易,而不仅仅是实验室或模拟演练。此类测试通常旨在检验技术基础设施、结算安排和参与中介机构能否处理实时支付流。欧洲央行表示,数字欧元将通过受监管中介机构分发,并与现金共存,因此测试阶段需要覆盖前端用户体验和后端结算。测试成功本身并不能保证启动,但将为最终设计和推出决策提供依据。因此,2027年这一日期标志着从准备阶段转向运营验证。
数字欧元将是欧洲央行的负债,而不是商业银行存款,这使其区别于现有的电子支付余额。隐私保障、持有上限以及银行和支付公司的作用等政策选择仍属于公共辩论的一部分。这些设计特征对主权论证很重要,因为一种可广泛使用但设计不佳的数字欧元可能引发对金融稳定或数据保护的担忧。欧洲央行强调,该项目将补充而非取代现金,以回应有关排斥的担忧。欧盟立法者如何解决这些问题,将决定数字欧元能否实现其宣称的加强欧洲支付自主的目标。
皮耶罗·奇波洛内表示,项目有望在2027年测试真实交易,并可能最早于2029年推出。他补充说,时间表取决于今年预计出台的立法。顺序是先立法,再测试,然后才可能启动。
欧洲央行认为,公共数字货币将减少欧元区对非欧洲支付系统和提供商的依赖。它将使居民除现金外还能以数字形式获得央行货币。官员们认为,这是在发生中断时让支付基础设施保持在欧洲控制之下的一种方式。
欧盟立法者需要通过法律框架,规定数字欧元的地位、隐私规则以及对中介机构的义务。欧洲央行表示,没有该框架,项目无法进入启动阶段。据报道,该立法预计今年出台。
欧洲央行表示,数字欧元将补充而非取代现金。该项目旨在为数字支付提供一种额外的公共货币形式。现金仍将作为实体支付手段继续存在。
欧洲央行表示,数字欧元将通过银行和支付提供商等受监管中介机构分发,而不是由央行直接向公众提供。该模式旨在融入现有金融体系。2027年的测试将检验技术和运营安排能否在真实交易中运行。
时间表取决于待定的欧盟立法
主权论证聚焦支付自主
2027年测试将使项目进入真实支付阶段
设计选择塑造主权辩论
本文基于公开新闻来源由 AI 改写并进一步处理。仅供参考,不构成投资建议——权威版本请参阅原始来源。