亚洲9月原油进口创伊朗冲突后新高,但仍低于正常水平
据路透社评论,亚洲9月原油进口量达到伊朗冲突以来的最高水平,但按历史标准衡量,进口量仍然疲软。报告强调区域石油流动部分恢复,同时指出进口量仍低于典型水平。
Disclaimer: 新闻内容基于公开新闻来源,仅供参考,不构成投资建议。
据路透社评论,亚洲9月原油进口量达到伊朗冲突以来的最高水平,但按历史标准衡量,进口量仍然疲软。报告强调区域石油流动部分恢复,同时指出进口量仍低于典型水平。
Disclaimer: 新闻内容基于公开新闻来源,仅供参考,不构成投资建议。
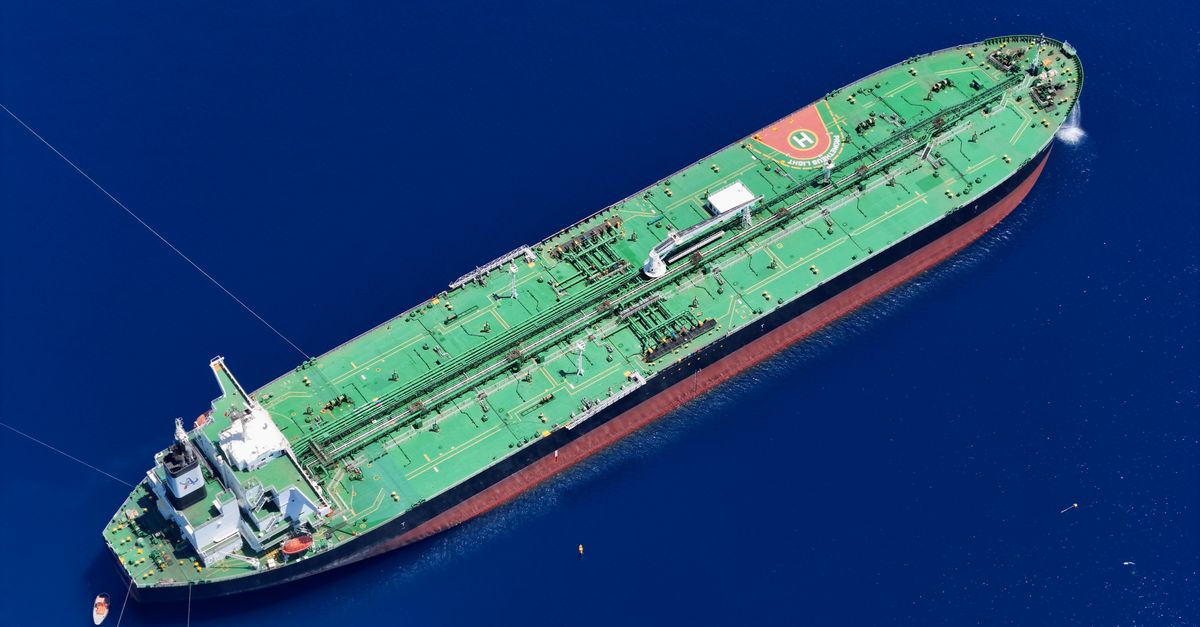
路透社评论报道,亚洲9月原油进口量攀升至伊朗冲突以来的最高水平。然而,同一报告称进口量仍然疲软。这种并置表明,“新高”是相对于冲突造成的低迷基数而言,而非回归正常水平。对于占全球原油进口很大份额的亚洲来说,这种模式表明供应链正在恢复但尚未完全愈合。评论对这一细微差别的关注凸显了区域石油流动的持续脆弱性。
与冲突后时期的比较本质上受到之前低点的影响。在伊朗冲突期间,航运中断、保险风险和不确定性可能减少了到达亚洲港口的原油量。随着这些直接障碍缓解,进口自然从低迷水平反弹。但9月的数据可能仍低于冲突前的平均水平,这就是分析师称其疲软的原因。这种基数效应对于解读标题至关重要:冲突以来的纪录并不一定意味着市场强劲。
亚洲的原油进口主要由中国、印度、日本和韩国主导,它们合计占全球海运石油贸易的很大一部分。这些国家严重依赖中东供应商,使其对地区地缘政治中断敏感。当它们的进口上升或下降时,影响会波及全球石油市场,影响油轮费率、库存和炼油利润。路透社评论对亚洲进口水平的关注反映了该地区作为全球石油需求关键晴雨表的作用。因此,即使亚洲购买量温和复苏,也可能预示能源贸易流动的更广泛转变。
即使冲突平息,几个因素也可能阻止亚洲原油进口完全恢复。在该地区航行的油轮运费和保险费上涨可能使一些买家却步,而炼油厂维护计划可能暂时减少原油加工量。此外,一些亚洲炼油厂增加了从美洲等替代来源的采购,这可能取代中东原油。这些动态意味着9月冲突后的新高并不能保证持续回归之前的进口水平。评论对进口“疲软”的描述可能反映了这些持续存在的制约因素。
亚洲的进口量受到密切关注,因为它们反映了全球最大石油消费地区的需求步伐。当进口持续疲软时,原本运往亚洲的原油可能被转售到其他市场或储存,影响全球库存水平。这可能影响石油贸易的物流,包括油轮路线和储存经济性,而不一定表明价格方向性变动。因此,路透社评论的观察提供了区域贸易流动的事实快照,而非预测。它强调了地缘政治事件在直接冲突结束后很久仍继续塑造能源供应链。基于公开新闻来源。
这意味着9月的进口量是伊朗冲突扰乱石油流动以来的最高水平,但并不一定表明完全恢复。比较基准是低迷的基数,因此水平可能仍低于冲突前的常态。
它们仍然疲软,因为尚未恢复到冲突前的典型水平。运费上涨、炼油厂维护以及转向替代供应商等因素可能使进口量低于正常水平。
中国、印度、日本和韩国是该地区最大的进口国。它们严重依赖中东原油,因此其进口量成为全球石油需求的关键指标。
冲突可能扰乱航运路线、提高保险费,并给油轮运营商带来不确定性。这些因素可能减少到达亚洲港口的原油量,正如冲突后时期所见。
不,这是关于进口量的事实报告,而非价格预测。评论描述贸易流动,并未对市场方向做出预测。
9月进口创冲突后新高,但仍显疲软
基数效应:为何冲突后新高仍可能疲软
亚洲主要买家及进口量的重要性
可能使进口低于正常水平的因素
数据对更广泛石油市场的意义
本文基于公开新闻来源由 AI 改写并进一步处理。仅供参考,不构成投资建议——权威版本请参阅原始来源。
亚洲是全球最大的石油消费地区,因此其进口量影响全球贸易流动、油轮需求和库存水平。亚洲的疲软复苏可能对全球石油物流产生连锁反应。