纽约证券交易所跟随 CBOE 延长期权交易时段
纽约证券交易所将为交易活跃的交易所交易基金和个股提供常规美国交易时段之外的期权交易,成为继 CBOE 之后第二家这样做的美国主要交易所。
Disclaimer: 新闻内容基于公开新闻来源,仅供参考,不构成投资建议。
纽约证券交易所将为交易活跃的交易所交易基金和个股提供常规美国交易时段之外的期权交易,成为继 CBOE 之后第二家这样做的美国主要交易所。
Disclaimer: 新闻内容基于公开新闻来源,仅供参考,不构成投资建议。
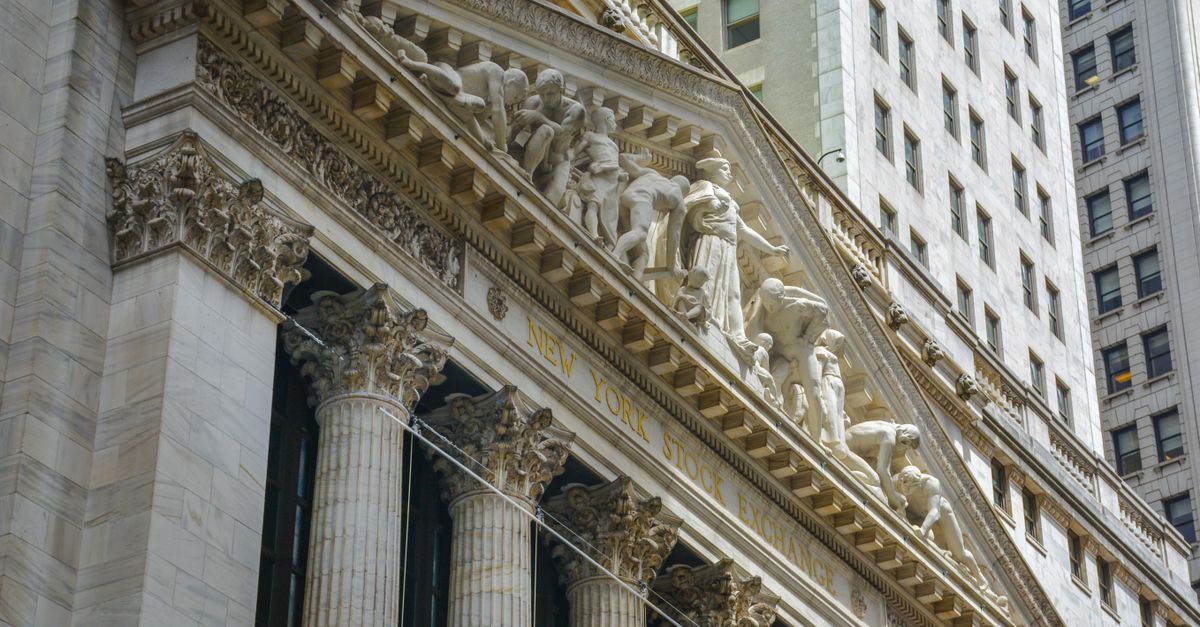
纽约证券交易所已宣布计划提供常规美国交易时段之外的期权交易,覆盖交易活跃的交易所交易基金和个股。此举使 NYSE 成为继 CBOE 之后第二家承诺提供延长时段期权交易的美国主要交易所。所述范围——高成交量交易所交易基金和单一股票合约——指向期权市场中散户和机构参与者在非工作时段需求最为集中的部分。该公告将 NYSE 置于一场已然开始的转变之中,而非转变的起点,因为一家竞争对手交易场所此前已公布类似计划。
交易所运营商争夺订单流,而延长交易窗口是捕捉原本可能被路由至别处或推迟至下一交易时段的活动的一种方式。CBOE 此前的公告使其在该细分领域占据先发位置,而 NYSE 的跟进表明,延长时段正被视为一项竞争要求,而非小众试验。NYSE 由洲际交易所拥有,该集团还经营期货和清算业务,这使得该集团在各类资产交易时间如何衔接方面具有利益。随着两家主要交易场所提供相同的延长安排,经纪商和做市商有了更明确的激励去建设配套基础设施。
美国期权目前在与股票交易日一致的时段内交易,大致为东部时间上午9:30至下午4:00。延长这些时段要求定价和对冲在标的股票或交易所交易基金本身可能正在另一个延长时段交易时继续进行。做市商全天报出双边价格并管理库存,而期权清算公司负责这些合约的清算和结算。由于核心时段之外的活动通常较为稀薄,报价义务、最小报价单位和交易时点等实际操作细节,与标题层面的延长安排同样重要。
对经纪公司而言,这一变化意味着需要更新订单路由系统、客户披露和风险控制,使常规时段之外发送的订单表现可预期。在盘后交易交易所交易基金的散户投资者将能够在标的基金同样交易时调整或对冲头寸,而不必等到下一次开盘。负责监管期权市场的监管机构和自律组织,需要将监督和报告延伸至新增交易窗口。个别经纪商是否将该功能传递给自己的客户,将取决于各自的平台决策。
这一延长安排契合美国市场关于全天候交易的更广泛讨论,部分原因是海外投资者希望在其本地工作时间内获得敞口。股票交易场所多年来已运行延长时段,从清晨延伸至傍晚,一些提案还进一步推动迈向连续交易。期权在这一转变中落后,因为衍生品在定价、对冲和清算方面增加了复杂性。NYSE 和 CBOE 的公告表明,衍生品层面如今也被纳入同样的需求之中。基于公开新闻来源。
纽约证券交易所表示,将为交易活跃的交易所交易基金和个股提供常规美国交易时段之外的期权交易。该声明使其成为继 CBOE 之后第二家承诺提供延长时段期权交易的美国主要交易所。覆盖范围仅限于一组界定明确的高成交量产品,而非全部上市期权品种。
所述范围涵盖交易活跃的交易所交易基金和单一股票,这些合约在常规交易时段的活跃度最高。公告并未包括覆盖整个期权市场。交易所通常从流动性最高的产品入手,因为这些产品在核心时段之外更容易定价和对冲。
美国股票已在盘前和盘后时段交易,时间从清晨延伸至傍晚,因此股票早已拥有标准交易日之外的交易时段。期权则增加了复杂性,因为合约价值取决于可能正在变动的标的资产,而且每笔交易都必须进行对冲和清算。这就是衍生品市场在延长交易窗口方面落后于股票市场的原因。
交易所运营商争夺订单流,更长的窗口可以捕捉原本会等到下一交易时段或流向其他交易场所的活动。希望在自身工作时间内交易的海外投资者带来的需求,也给美国各市场增加了压力。CBOE 率先行动,而 NYSE 的跟进表明,两家交易场所都将延长时段视为竞争必需。
不可以。相关公告描述的是交易所计划中的延长安排,而非当前交易时段的立即改变。在任何非工作时段访问权限到达个人账户之前,经纪公司必须先更新订单路由系统、客户披露和风险控制。某家经纪商是否提供该功能,将取决于其自身平台决策。
NYSE 加入 CBOE 的延长时段期权行列
交易场所之间的竞争推动
非工作时段期权交易如何运作
对经纪商和投资者意味着什么
延长交易日的更广泛趋势
本文基于公开新闻来源由 AI 改写并进一步处理。仅供参考,不构成投资建议——权威版本请参阅原始来源。