韩国计划到2035年将中东原油依赖度降至50%
据路透社报道,韩国计划到2035年将中东在其原油进口中的份额降至50%,此举旨在为以炼油为主的经济体拓宽供应来源。
Disclaimer: 新闻内容基于公开新闻来源,仅供参考,不构成投资建议。
据路透社报道,韩国计划到2035年将中东在其原油进口中的份额降至50%,此举旨在为以炼油为主的经济体拓宽供应来源。
Disclaimer: 新闻内容基于公开新闻来源,仅供参考,不构成投资建议。
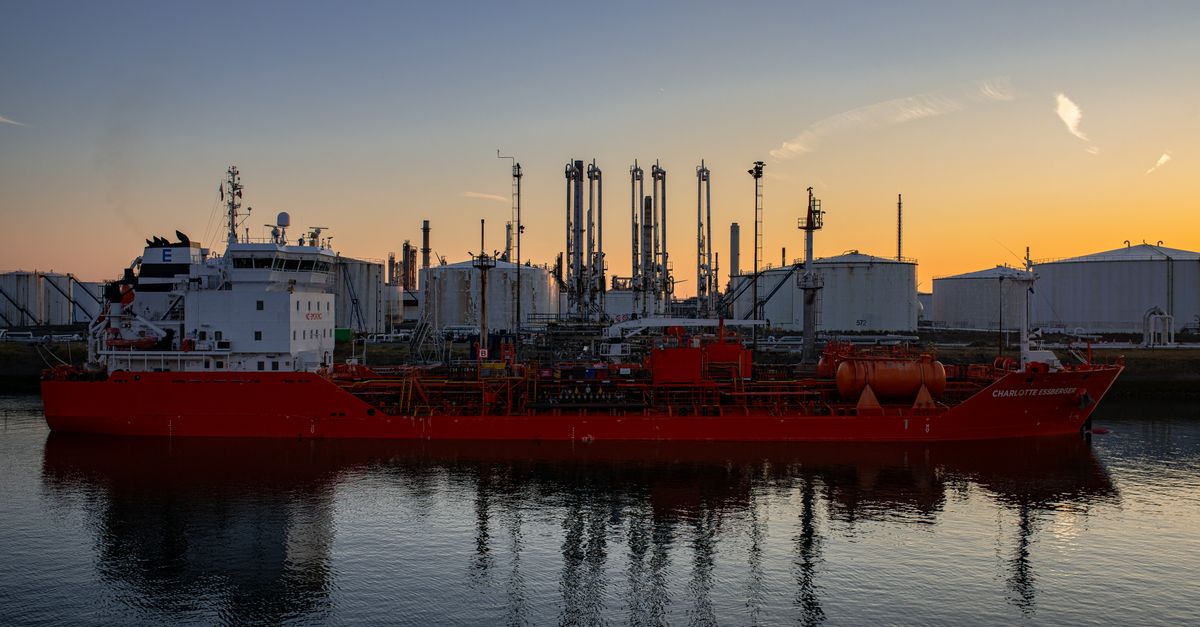
路透社2026年9月23日报道,韩国计划到2035年将其对中东原油进口的依赖度降至50%。该目标以总原油采购量的份额而非绝对数量表示,这意味着届时中东原油在该国购买的原油中所占比例不超过一半。由于该政策被描述为削减,这意味着当前份额高于50%的门槛。报道未具体说明中期里程碑、涉及的原油数量或哪些供应商将承接被替代的原油。
韩国基本上不生产原油,因此其炼油行业几乎完全依赖进口原油。中东生产国,其中沙特阿拉伯历来是最大的供应国之一,因其运输 proximity、成熟的长期供应安排以及原油品级与韩国炼油厂配置的兼容性,一直是天然的供应来源。韩国也是重要的成品油出口国,这意味着其原油结构的构成和成本直接影响其炼油厂能够向亚洲及其他出口市场销售的产品。作为进口国和成品油出口国的双重角色,决定了原油结构转变的速度。
替代中东原油的候选来源包括美国、巴西和圭亚那等拉丁美洲生产国,以及非洲和东南亚的供应商。每种选择都有取舍:从美国墨西哥湾沿岸到东北亚的航程比从波斯湾到韩国的航线长得多,需要不同的油轮尺寸,并占用更多在途库存资金。原油质量是第二个制约因素,因为配置为加工中质、高硫原油的炼油厂可能需要运营调整或资本投资,才能高效加工轻质低硫原油。定价基准也不同,中东原油通常与迪拜挂钩,而大西洋盆地原油参考布伦特或WTI。
对于严重依赖海运原油的经济体来说,进口来源多元化是一项长期的能源安全目标。将采购集中在一个地区会使进口国面临供应中断的风险,尤其是在霍尔木兹海峡等咽喉要道附近,全球很大一部分海运石油经过该海峡。其他亚洲主要进口国在过去二十年中也采取了类似的多元化战略,尽管步伐因价差、运费经济和合同可用性而异。韩国还维持战略石油储备和长期供应安排,以补充供应商多元化。
初步报道中仍有几个实际问题未得到解答,包括50%的数字是否仅涵盖原油,还是也包括成品油和凝析油。鉴于韩国大部分炼油产能由根据商业理由做出采购决策的私营公司运营,该目标将如何执行也不清楚。实现国家采购目标可能需要政府政策与企业采购之间的协调,可能通过定期合同、海外油田股权或与供应协议挂钩的激励措施来实现。报道未详细说明政策工具或负责执行的政府机构。基于公开新闻来源。
根据路透社2026年9月23日的报道,韩国计划到2035年将其对中东原油进口的依赖度降至50%。该目标以该国原油总进口量的份额表示,因此到那时中东原油在其采购中的占比将不超过一半。由于该措施被描述为削减,这表明当前比例高于50%。
韩国国内几乎不生产石油,因此其炼油厂完全依赖进口原油。中东供应商历来具有竞争力,因为运输距离较短、长期合同成熟,且原油品级与韩国炼油厂的配置相匹配。这些因素使该地区成为韩国原油结构很大一部分的默认来源。
分析人士通常指出,美国、巴西、圭亚那以及非洲和东南亚的生产国是潜在的替代来源。然而,每个来源都有取舍,包括从大西洋盆地出发的航程更长、运费和油轮要求不同,以及原油质量可能无法匹配现有炼油厂配置。基准定价也有所不同,大西洋盆地原油通常与布伦特或WTI挂钩,而非与迪拜挂钩的定价。
将原油采购集中在一个地区会使进口经济体面临供应中断的风险,尤其是在霍尔木兹海峡等海上咽喉要道附近。供应来源多元化是亚洲主要进口国采用的标准风险管理方法,并且与战略石油储备和长期供应合同等其他工具相辅相成。韩国的计划符合减少单一地区敞口的更广泛模式。
如果目标得以实现,将逐步把东北亚相当规模的原油采购转向大西洋盆地、非洲和东南亚供应商,这可能会随着时间的推移改变油轮航线和定期合同结构。任何转变的规模取决于该计划实际实施的程度,因为韩国大部分炼油产能由私人运营,采购决策由商业驱动。原报道未具体说明数量或中期里程碑。
目标:到2035年中东原油降至进口量的一半
为何中东对韩国炼油厂如此重要
替代原油与转换的物流
能源安全是主要理由
实施细节仍有待明确
本文基于公开新闻来源由 AI 改写并进一步处理。仅供参考,不构成投资建议——权威版本请参阅原始来源。