法国财政委员会支持2027年预算法案中的稳定币兑换征税
法国财政委员会已在2027年预算法案中批准两项与加密货币相关的税收措施:对涉及稳定币的兑换征税,以及对持有超过€800,000并移居海外的家庭的加密资产未实现收益征税。这些条款仍需走完完整的议会程序才能成为法律。
Disclaimer: 新闻内容基于公开新闻来源,仅供参考,不构成投资建议。
法国财政委员会已在2027年预算法案中批准两项与加密货币相关的税收措施:对涉及稳定币的兑换征税,以及对持有超过€800,000并移居海外的家庭的加密资产未实现收益征税。这些条款仍需走完完整的议会程序才能成为法律。
Disclaimer: 新闻内容基于公开新闻来源,仅供参考,不构成投资建议。
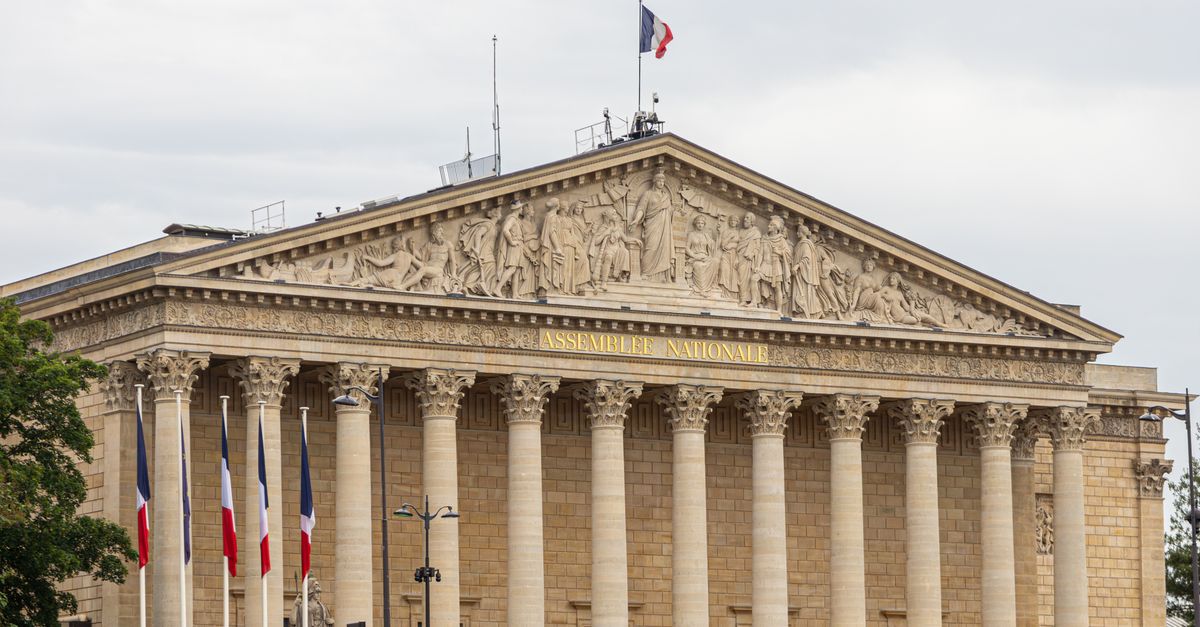
法国国民议会财政委员会投票决定将两项与加密货币相关的税收措施附加到该国2027年预算法案中。第一项将对涉及稳定币的兑换征税;第二项将对持有资产超过€800,000的家庭在移居海外时的加密资产未实现收益征税。两项措施都作为更广泛预算文本的一部分推进,而非独立立法。委员会批准是早期的程序性步骤,而非最终决定,因为该法案仍需完成整个议会程序。将这些措施附加到年度预算中,也使其与政府当年的收入和支出计划挂钩。
稳定币条款针对的是持有者将加密资产兑换为稳定币的转换行为。在许多税收体系中,数字资产之间的转换与兑换为传统货币的出售一直受到不同对待,这可能使得转换发生而不立即产生税负。根据法国的提案,这一缺口将收窄:兑换为稳定币将被认定为应税处置,截至该时点累计的收益将到期应缴。实际负担落在那些将稳定币作为持仓之间中间步骤的持有者身上,因为每一次兑换都可能带来税务后果。这也提高了记录保存的要求,因为每一次兑换都需要成本基础数据。
第二项措施涉及离境而非交易。持有价值超过€800,000加密资产的家庭若移居海外,将面临对未实现收益征税,这意味着即使资产尚未出售、也未收到现金,仍可能产生纳税义务。€800,000的门槛使该规则落在法国税法其他地方已使用的高价值资产门槛范围内,而非扩展至普通散户持有者。对受影响的家庭而言,移居的时点成为一项税务考量,而任何税负可能必须由仍未出售的资产来承担。该条款反映出各国政府更广泛的努力,即防止富裕居民移居海外时税基遭到侵蚀。
委员会的投票并未使任何一项措施成为法律。2027年预算法案必须通过国民议会和参议院,而法国的预算文本在这些阶段经常被修订,因此两项条款的最终适用范围仍可能发生变化。若获颁布,这些措施将在2027年财政框架内适用,从而为交易所、托管机构和纳税人留出明确的窗口来调整报告系统。法国拥有欧盟内规模较大的加密产业之一,而这些税收措施与欧盟的《加密资产市场》框架并存,后者涉及牌照和披露而非税务。因此,税务处理仍属国家层面的决定,法国的选择很可能会被考虑采取类似规则的其他欧盟成员国关注。基于公开新闻来源。
该委员会在2027年预算法案中支持了两项与加密货币相关的税收措施:对涉及稳定币的兑换征税,以及对持有资产超过€800,000并移居海外的家庭的加密资产未实现收益征税。两项措施均被附于预算文本之中,因此将作为更广泛财政方案的一部分接受辩论,而非作为单独法案。委员会批准只是一个程序性阶段,并非最终的法律决定。
该措施针对的是将加密资产兑换为稳定币的转换行为,将这种转换视为应税处置,而非资产之间的中性转移。这一点很重要,因为若干税收体系历来将加密资产之间的兑换与兑换为传统货币的出售区别对待。具体定义和适用范围将取决于议会通过的最终文本。
该措施针对的是在移居海外时其加密资产价值超过€800,000的家庭。此类规则会在离境时对未实现收益即时确认税负,意味着即使未出售资产也可能产生纳税义务。该门槛使措施聚焦于高价值持有者,而非普通散户投资者。
尚未成为法律。这些条款仅作为2027年预算法案的一部分通过了财政委员会,仍需获得国民议会和参议院的通过。法国的预算法案在议会辩论期间经常被修订,因此这些措施的最终内容和适用范围仍可能发生变化。若获通过,它们将在2027年财政框架内生效。
目的是防止富裕居民在出售增值资产之前变更居所,从而导致税基萎缩。离境征税将本应在日后、甚至可能在原管辖区永远无法征收的税款提前实现。法国已对某些高价值资产持有适用类似的离境规则,而这项加密资产条款将这一逻辑延伸至数字资产。
财政委员会批准了什么
稳定币兑换作为应税事件
€800,000离境条款
接下来会发生什么
本文基于公开新闻来源由 AI 改写并进一步处理。仅供参考,不构成投资建议——权威版本请参阅原始来源。
若获颁布,为法国客户提供服务的平台和托管机构可能需要更详细的交易记录,以便持有者计算每一次兑换的收益,同时需要更清晰的报告以支持€800,000门槛的判定。合规系统和客户对账单必须在2027财年开始前完成调整。这些措施仅涉及税务,不改变牌照规则,后者由欧盟层面管辖。