Por que os Resultados de Negociações São Melhor Compreendidos como Distribuições
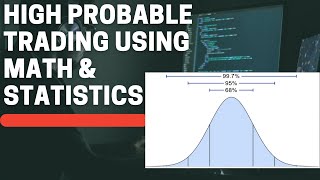
A maioria das pessoas aborda a negociação fazendo uma única pergunta: o que acontecerá na próxima negociação? Uma abordagem baseada em probabilidades substitui essa pergunta por outra: como é o conjunto completo de resultados quando um sistema é repetido muitas vezes? A ideia central por trás de qualquer gráfico de distribuição de probabilidade é simples. O centro do gráfico representa o resultado médio ou mais típico. Quanto mais distante um valor estiver desse centro, menos frequentemente ele ocorre. Nada disso exige matemática avançada. Se um trader coletar dados amostrais suficientes, agrupar os resultados em faixas de valores e contar com que frequência cada faixa aparece, um gráfico de barras de frequências surge por si só. O mesmo método se aplica diretamente a um sistema de negociação. Em vez de prever qual negociação individual vai ganhar ou perder, o trader registra o resultado de cada negociação ao longo de um longo período e classifica esses resultados em intervalos. A forma resultante descreve o comportamento do sistema como um todo. Duas propriedades dessa forma são as mais importantes: onde a massa de resultados está concentrada e até onde as caudas se estendem em cada lado. Uma ressalva importante é o tamanho da amostra. Uma distribuição construída a partir de dez ou vinte negociações é instável e frequentemente enganosa, porque a variação aleatória domina. Somente com uma amostra grande a forma subjacente se torna visível e razoavelmente repetível. Uma segunda ressalva é o propósito. Um gráfico de distribuição é uma descrição do comportamento passado do sistema ao longo de muitas repetições. Não é uma previsão do próximo resultado, e tratá-lo como tal é um dos usos indevidos mais comuns da ferramenta. O valor da abordagem está em entender o que o sistema normalmente produz e com que frequência resultados extremos aparecem.
Construindo o Quadro a Partir de Dados Amostrais
Construir uma distribuição útil começa com a escolha de uma unidade de medida. Três escolhas comuns são o retorno percentual de um período, o lucro ou prejuízo em dólares de uma negociação e o múltiplo de R. O múltiplo de R normaliza cada negociação pela quantidade de risco comprometida na entrada, o que torna negociações de tamanhos diferentes e mercados diferentes diretamente comparáveis. Se uma negociação arriscou uma unidade de capital na entrada, uma perda dessa unidade é menos um R, um ganho duas vezes maior é mais dois R, e assim por diante. Os passos mecânicos são diretos. Primeiro, defina a unidade de risco de forma consistente para que cada negociação seja medida na mesma escala. Segundo, registre o resultado de cada negociação encerrada em múltiplos de R. Terceiro, agrupe os resultados em intervalos, por exemplo faixas de meio R ou um R. Quarto, conte quantas negociações caem em cada faixa. Quinto, plote as contagens como barras. O mesmo procedimento funciona para retornos mensais, em que cada mês é medido como uma porcentagem e as faixas podem ter um ou dois pontos percentuais de largura. Alguns detalhes práticos afetam a legibilidade do gráfico. O número de faixas deve ser grande o suficiente para revelar a forma, mas não tão grande que cada barra fique quase vazia. A amostra deve cobrir um período longo o suficiente para incluir diferentes ambientes de mercado, já que uma forma desenhada apenas a partir de um período de forte tendência pode parecer muito diferente de uma desenhada ao longo de um ciclo completo. Resultados de um backtest e resultados de negociação ao vivo também podem diferir, porque a execução real inclui slippage, preenchimentos parciais e decisões humanas que uma simulação pode não capturar. Por fim, o gráfico deve ser lido como uma estimativa e não como uma lei fixa. Ele resume o que um sistema produziu, e sua estabilidade só pode ser julgada comparando distribuições em diferentes janelas de tempo e condições de mercado.