Análise Fundamentalista e por que Ela Difere dos Dados de Preço
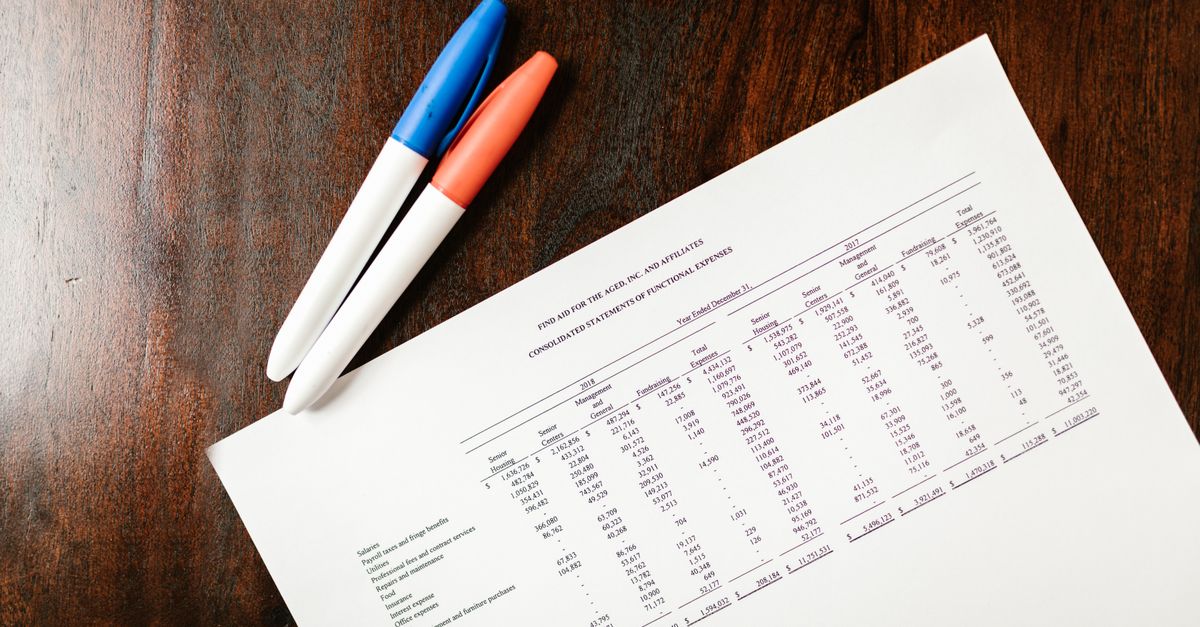
Dados de mercado e dados do negócio são dois tipos de informação fundamentalmente diferentes. Os dados de preço — abertura, máxima, mínima, fechamento e volume — formam um registro contínuo de transações. Eles informam o que compradores e vendedores acordaram em determinado momento, mas nada sobre as operações da empresa, seus clientes, seus custos ou suas obrigações. Os dados fundamentalistas vêm de uma fonte completamente diferente: demonstrações financeiras, relatórios anuais, divulgações trimestrais e divulgações de resultados elaborados segundo normas contábeis e, na maioria das jurisdições, revisados ou auditados por uma firma independente. As perguntas que definem a análise fundamentalista são diretas. Quanto a empresa lucrou? Quanto ela vendeu? Que parcela dessa receita sobreviveu como lucro? O que foi devolvido aos acionistas, e de que forma? Quantas ações existem, e o que cada ação representa em termos de valor patrimonial e de lucros? O negócio está se expandindo ou encolhendo? Nenhuma dessas respostas pode ser lida em um gráfico de preços. Vale ser preciso sobre o que a análise fundamentalista não é. Ela não é uma garantia de preços futuros e não é inerentemente superior ao estudo baseado em preço. As duas abordagens respondem a perguntas diferentes. Os dados de preço descrevem o comportamento do mercado e o equilíbrio entre oferta e procura por ações. Os dados fundamentalistas descrevem o negócio subjacente que essas ações representam. Muitos participantes usam uma, outra, ou uma combinação das duas, dependendo do horizonte de tempo e do método. O ponto desta seção é simplesmente que esses são conjuntos de informações distintos, e tratá-los como intercambiáveis leva à confusão.
Lucros: o Resultado Final e o que Ele Realmente Significa
O lucro, também chamado de lucro líquido ou resultado final, é o que resta depois que todos os custos, despesas operacionais, juros e impostos são subtraídos da receita. Ele fica no fim da demonstração do resultado e geralmente é o número de destaque em uma divulgação de resultados. Também é o valor mais citado na imprensa financeira e a base do amplamente utilizado índice preço/lucro (P/L). Duas ressalvas importam aqui. Primeiro, o lucro é uma construção contábil, não caixa. A contabilidade por competência reconhece a receita quando ela é auferida e as despesas quando são incorridas, não necessariamente quando o dinheiro muda de mãos. Uma empresa pode reportar lucros saudáveis enquanto o fluxo de caixa é fraco, por exemplo se os clientes demoram a pagar ou se os estoques estão crescendo. Por esse motivo, os analistas frequentemente comparam o lucro líquido com o fluxo de caixa operacional para ver se os lucros reportados estão sendo convertidos em dinheiro de fato. Segundo, os lucros reportados incluem itens que podem não se repetir. Vendas de ativos, acordos judiciais, encargos de reestruturação e baixas de ágio ou de estoque podem alterar o resultado final em um único período. As empresas costumam apresentar um número ajustado ou non-GAAP que exclui tais itens, argumentando que ele reflete melhor as operações em continuidade. Esses ajustes podem ser informativos, mas também são o enquadramento da própria administração, e a diferença entre lucro reportado e lucro ajustado varia muito de empresa para empresa. Um leitor que olha apenas o número ajustado pode deixar passar custos reais. Os lucros também tendem a ser cíclicos. Negócios ligados a commodities, construção civil ou gastos discricionários do consumidor podem apresentar lucros fortes perto do pico de um ciclo e prejuízos perto do fundo. Comparar o lucro de um único ano ao longo de um ciclo desses, sem contexto, pode ser enganoso.