거래 결과를 분포로 이해하는 것이 더 나은 이유
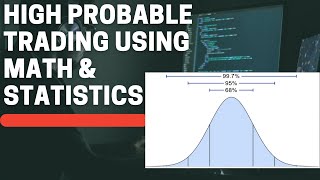
대부분의 사람들은 거래를 접근할 때 단 하나의 질문을 던진다. 다음 거래에서 무슨 일이 일어날까? 확률 기반 접근법은 그 질문을 다른 질문으로 대체한다. 시스템을 여러 번 반복했을 때 전체 결과 집합은 어떤 모습인가? 확률 분포 차트의 핵심 개념은 단순하다. 차트의 중심은 평균 또는 가장 전형적인 결과를 나타낸다. 값이 그 중심에서 멀어질수록 발생 빈도는 낮아진다. 여기에 고급 수학은 필요하지 않다. 트레이더가 충분한 표본 데이터를 모으고, 결과를 값 범위로 묶고, 각 범위가 얼마나 자주 나타나는지 세면 빈도의 막대 차트가 저절로 나타난다. 같은 방법이 거래 시스템에 그대로 적용된다. 어떤 개별 거래가 이길지 질지 예측하는 대신, 트레이더는 장기간에 걸쳐 모든 거래의 결과를 기록하고 그 결과를 구간으로 분류한다. 그렇게 만들어진 형태는 시스템 전체의 행동을 설명한다. 그 형태에서 가장 중요한 두 가지 속성은 결과의 무게가 어디에 집중되어 있는지, 그리고 양쪽 꼬리가 각각 얼마나 멀리 뻗어 있는지다. 한 가지 중요한 단서는 표본 크기다. 열 번이나 스무 번의 거래로 만든 분포는 불안정하고 종종 오해를 낳는데, 무작위 변동이 지배하기 때문이다. 큰 표본이 있어야만 기저의 형태가 보이고 어느 정도 반복 가능해진다. 두 번째 단서는 목적이다. 분포 차트는 여러 번 반복한 과거 시스템 행동에 대한 설명이다. 그것은 다음 결과에 대한 예측이 아니며, 그렇게 취급하는 것이 이 도구의 가장 흔한 오용 중 하나다. 이 접근법의 가치는 시스템이 정상적으로 무엇을 산출하는지, 그리고 극단적 결과가 얼마나 자주 나타나는지를 이해하는 데 있다.
표본 데이터로 그림 만들기
유용한 분포를 구성하는 일은 측정 단위를 선택하는 것에서 시작한다. 흔히 쓰이는 세 가지 선택은 기간 수익률(퍼센트), 거래의 달러 이익 또는 손실, 그리고 R-배수다. R-배수는 진입 시 투입한 리스크 금액으로 모든 거래를 정규화하므로, 크기가 다르고 시장이 다른 거래들을 직접 비교할 수 있게 해준다. 어떤 거래가 진입 시 자본 한 단위를 리스크로 걸었다면, 그 단위의 손실은 마이너스 1R이고, 그 두 배 크기의 이익은 플러스 2R이며, 이런 식으로 이어진다. 기계적인 단계는 간단하다. 첫째, 모든 거래가 같은 척도로 측정되도록 리스크 단위를 일관되게 정의한다. 둘째, 청산된 각 거래의 결과를 R-배수로 기록한다. 셋째, 결과를 구간으로 묶는다. 예를 들어 0.5R 또는 1R 폭의 구간으로 나눈다. 넷째, 각 구간에 몇 개의 거래가 들어가는지 센다. 다섯째, 그 개수를 막대로 그린다. 같은 절차가 월간 수익률에도 적용되는데, 이때는 각 달을 퍼센트로 측정하고 구간 폭을 1~2퍼센트 포인트로 잡을 수 있다. 몇 가지 실무적 세부 사항이 차트의 가독성에 영향을 준다. 구간 수는 형태를 드러낼 만큼 충분히 많아야 하지만, 모든 막대가 거의 비어 있을 정도로 많아서는 안 된다. 표본은 서로 다른 시장 환경을 포함할 만큼 충분히 긴 기간을 포괄해야 하는데, 강한 추세장만으로 그린 형태는 전체 주기를 아우른 형태와 매우 다르게 보일 수 있기 때문이다. 백테스트 결과와 실거래 결과도 다를 수 있는데, 실제 체결에는 슬리피지, 부분 체결, 그리고 시뮬레이션이 포착하지 못할 수 있는 인간의 판단이 포함되기 때문이다. 마지막으로, 차트는 고정된 법칙이 아니라 추정치로 읽어야 한다. 그것은 시스템이 산출한 것을 요약한 것이며, 그 안정성은 서로 다른 시간 창과 시장 상황에 걸친 분포를 비교해야만 판단할 수 있다.
월간 수익률: 대략 정규분포 형태지만 오른쪽이 더 긴 모습
월간 수익률로 측정한 장기 추세 추종 시스템은 종종 언뜻 보기에 정규분포를 닮은 히스토그램을 만들어낸다. 대부분의 달은 중심 근처에 몰려 있는데, 그 중심은 0에 가깝거나 약간 플러스일 수 있으며, 수익률이 그 중심에서 어느 방향으로든 멀어질수록 빈도는 줄어든다. 그러나 대칭적인 종 모양 곡선과 보통 한 가지 뚜렷한 차이가 있다. 오른쪽이 더 멀리 뻗어 있다는 점이다. 몇몇 달은 전형적인 달보다 훨씬 큰 수익률을 내어 양의 꼬리를 오른쪽 멀리까지 밀어낸다. 통계학자들은 이를 양의 왜도라고 부르며, 길게 늘어진 오른쪽은 흔히 두꺼운 꼬리라고 불린다. 실질적인 의미는 대부분의 결과는 눈에 띄지 않지만 소수의 기간이 전체 성과에서 불균형적으로 큰 몫을 차지한다는 것이다. 이 패턴은 추세가 움직이는 방식과 밀접하게 관련된다. 시장은 자주 오랫동안 횡보하거나 진동하며, 완만하고 일관성 없는 결과를 낳는다. 이따금 지속적인 방향성 움직임이 전개되고, 그 동안 포지션을 유지하는 시스템은 유난히 큰 이익을 포착할 수 있다. 월간 집계는 그림을 매끄럽게 만드는 경향이 있다는 점을 짚어둘 가치가 있다. 왼쪽의 손실은 리스크 관리가 단일 포지션의 손실 한도를 제한하기 때문에 제한적으로 보일 수 있는 반면, 오른쪽의 이익은 열린 채로 남는다. 같은 시스템을 개별 거래 수준에서 보면 월간 차트가 시사하는 것보다 훨씬 극적인 비대칭을 보이는 것이 보통이다. 여기서의 주요 오용은 전형적인 한 달이 대표성을 가질 것이라고 기대하는 것이다. 월간 수익률의 짧은 구간, 그것이 좋든 나쁘든, 으로 시스템을 판단하면 전체 분포가 뒷받침하지 않는 결론을 내리기 쉽다. 성과는 고르지 않게 도착하며, 분포는 그 고르지 않음의 기록이다.