フランス、暗号資産出国税計画の撤回を受け2027年予算の歳入採決を延期
フランス国民議会は、2027年予算法案の歳入部分の採決を2度目に延期した。第一読会審査の期限である11月17日が迫っている。当初の報道によると、予算法案には暗号資産の出国税措置の提案はもはや含まれていない。
Disclaimer: ニュースコンテンツは公開されているニュースソースに基づき、情報提供のみを目的として提供されています。投資助言を構成するものではありません。
フランス国民議会は、2027年予算法案の歳入部分の採決を2度目に延期した。第一読会審査の期限である11月17日が迫っている。当初の報道によると、予算法案には暗号資産の出国税措置の提案はもはや含まれていない。
Disclaimer: ニュースコンテンツは公開されているニュースソースに基づき、情報提供のみを目的として提供されています。投資助言を構成するものではありません。
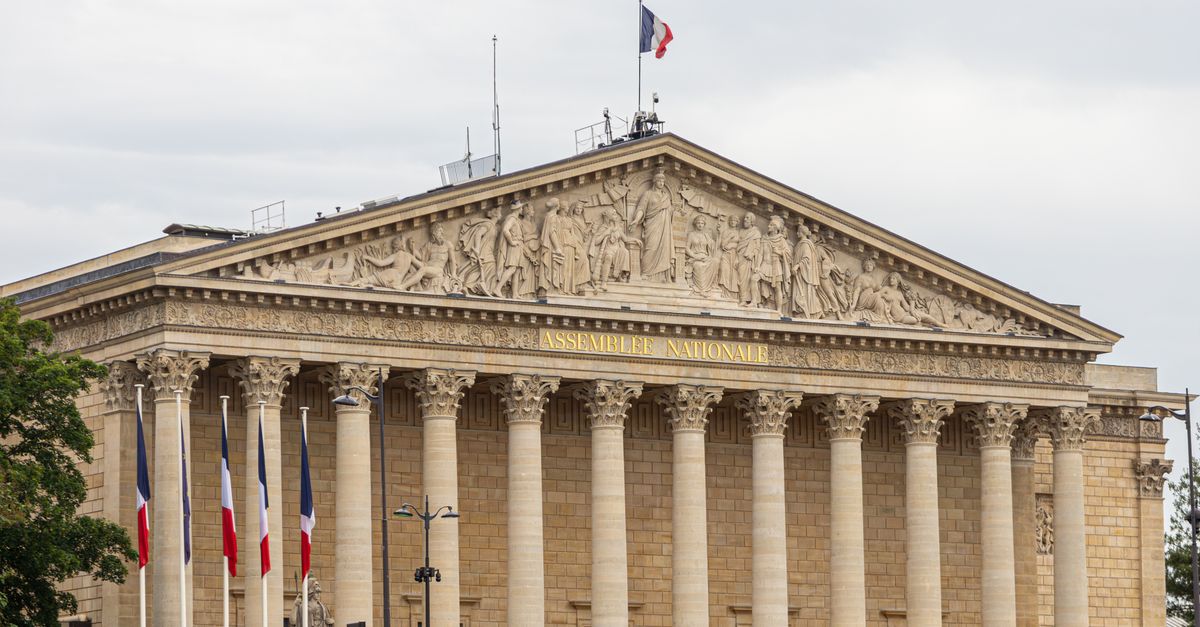
当初の報道によると、国民議会はフランスの2027年予算の歳入部分の採決を2度目に延期した。議会は、第一読会審査の完了期限である11月17日に向けて作業を進めている。歳入部分は支出の承認ではなく税制措置を含むため、その延期は予算法案に採決で盛り込まれる財政規定に直接影響する。2度目の延期により、議員がその期限までに修正案を審議するための時間も短縮される。
当初の見出しは、暗号資産の出国税提案が予算法案から削除されたと述べている。出国税は一般に、納税者が納税居住地を変更する際の未実現利益を対象とし、暗号資産専用の方式はその仕組みをデジタル資産保有に適用するものだった。そうした規定を削除することは、現在の歳入法案にこれらの暗号資産関連の税制措置がもはや含まれないことを意味する。報道では、税率、しきい値、影響を受ける納税者の数について詳細は示されなかった。
フランスの予算手続きでは、歳入部分がその年の国家支出を賄う税収その他の収入を定める。したがって、国民議会でのその扱いは、2027年予算の財政収支がどのように組み立てられるかを左右する中心的な要素となる。採決の延期はそれ自体で根底にある税制を変えるものではないが、この部分にまとめられた措置の議会承認を遅らせる。暗号資産に関して言えば、実務上の効果は、出国税提案が現段階で審議されている歳入案の一部ではなくなったことである。
11月17日の期限は第一読会審査に適用されるため、延期により国民議会が初期審査を終えるための余地は狭まる。歳入部分はまだ第一読会で採決されておらず、2度目の延期は議会の日程に対する手続き上の圧力を示している。フランスの予算手続きでは、第一読会の法案は後に上院や、必要に応じて合同委員会に送られることがあるが、これらの段階は議会が作業を完了することにかかっている。暗号資産の出国税提案の撤回により、この予算サイクルで議会が積極的に審議するデジタル資産関連措置の数は減る。
国民議会は、2027年予算の歳入部分の採決を2度目に延期した。議会は、予算案の第一読会審査の期限である11月17日が迫っている。
当初の報道によると、暗号資産の出国税提案は予算法案から削除された。出国税は一般に、納税者が納税居住地を変更する際の未実現利益に適用され、暗号資産専用の制度はその枠組みをデジタル資産保有に拡大するものだった。報道では税率、しきい値、対象範囲は明示されていなかった。
いいえ、それはあくまでそれらの特定の出国税提案が現在の予算法案にもはや含まれていないことを意味する。報道は、フランスが暗号資産課税を全般に放棄したとか、この変更が恒久的だと述べているわけではない。他の税制ルールや将来の提案は別個の事項となる。
11月17日は、国民議会における第一読会審査の完了期限である。歳入採決が2度延期されたため、議員が期限までにこの段階を完了するための時間は短くなっている。
国民議会は、法案が後の段階に進む前に第一読会審査を完了しなければならない。フランスの手続きでは、これには上院審査や、必要に応じて合同委員会が含まれ得る。これらの段階の時期は、議会が初期の作業を終えるかどうかにかかっている。
国民議会での2度目の延期
暗号資産出国税提案の撤回
歳入部分が重要な理由
期限と手続き上の圧力
本記事は公開されているニュースソースを基に書き換えられ、さらにAIによって処理されたものです。情報提供のみを目的としており、投資助言を構成するものではありません — 正式な内容については元の情報源を参照してください。