アジアの9月原油輸入、イラン紛争後で最高水準も平常時を下回る
ロイターの解説によると、アジアの9月原油輸入はイラン紛争以降で最高水準に達したが、歴史的な基準では依然として低調だった。報告は地域の石油フローの部分的な回復を強調する一方、輸入が依然として通常水準を下回っていると指摘している。
Disclaimer: ニュースコンテンツは公開されているニュースソースに基づき、情報提供のみを目的として提供されています。投資助言を構成するものではありません。
ロイターの解説によると、アジアの9月原油輸入はイラン紛争以降で最高水準に達したが、歴史的な基準では依然として低調だった。報告は地域の石油フローの部分的な回復を強調する一方、輸入が依然として通常水準を下回っていると指摘している。
Disclaimer: ニュースコンテンツは公開されているニュースソースに基づき、情報提供のみを目的として提供されています。投資助言を構成するものではありません。
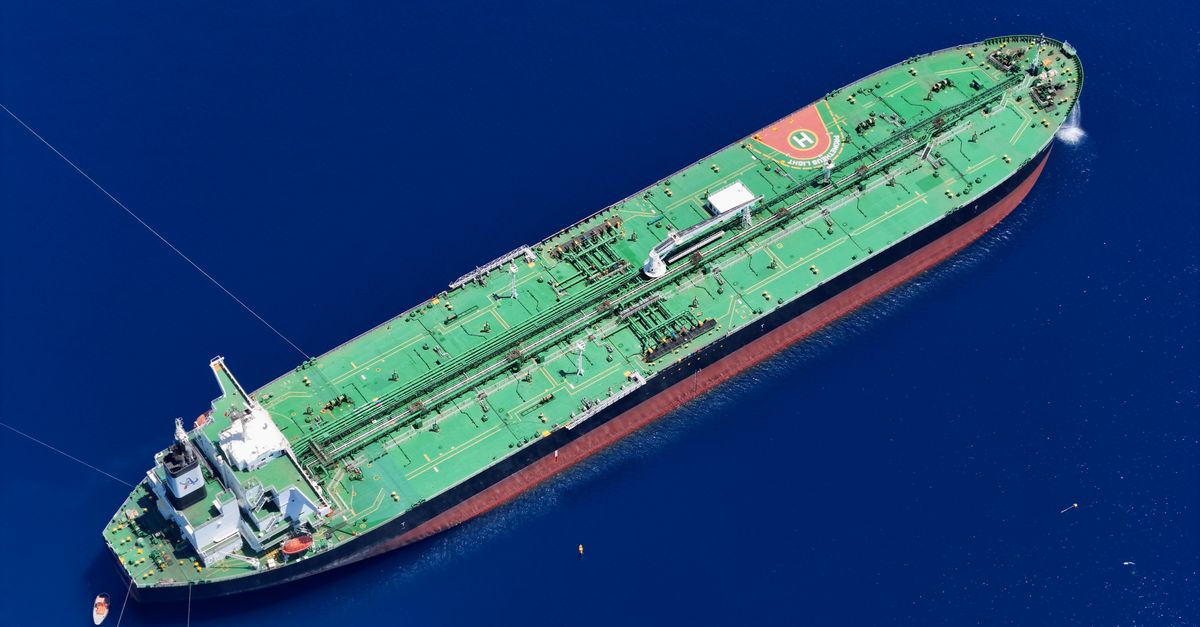
ロイターの解説は、アジアの9月原油輸入がイラン紛争以降で最高水準に達したと報じている。しかし、同じ報告はその量を依然として低調だと特徴づけている。この対比は、「最高」が紛争によって引き起こされた落ち込んだ基準値に対する相対的なものであり、通常水準への回復ではないことを示唆している。世界の原油輸入の大部分を占めるアジアにとって、このようなパターンはサプライチェーンが回復しつつあるが、まだ完全に修復されていないことを示している。解説がこのニュアンスに焦点を当てていることは、地域の石油フローにおける継続的な脆弱性を浮き彫りにしている。
紛争後の時期との比較は、本質的にその前の低水準によって形作られる。イラン紛争中、輸送の混乱、保険リスク、不確実性がアジアの港に到達する原油の量を減少させた可能性が高い。これらの直接的な障害が和らぐにつれ、輸入はその落ち込んだ水準から自然に反発した。しかし、9月の数字は依然として紛争前の平均を下回っている可能性があり、それがアナリストが弱いと表現する理由である。この基準値効果は見出しを解釈する上で極めて重要である。紛争以来の記録は、必ずしも堅調な市場を意味するわけではない。
アジアの原油輸入は中国、インド、日本、韓国が支配的であり、これらを合わせると世界の海上石油貿易の相当部分を占める。これらの国々は中東の供給元に大きく依存しているため、地域の地政学的混乱に敏感である。輸入が増減すると、その影響は世界の石油市場に波及し、タンカー運賃、在庫、精製マージンに影響を与える。ロイターの解説がアジアの輸入水準に注目していることは、世界の石油需要の主要なバロメーターとしての地域の役割を反映している。したがって、アジアの購買の modest な回復でさえ、エネルギー貿易フローのより広範な変化を示す可能性がある。
紛争が収束した後でも、アジアの原油輸入の完全な回復を妨げる可能性のある要因がいくつかある。地域を航行するタンカーの運賃と保険コストの上昇は一部の買い手を躊躇させる可能性があり、製油所のメンテナンススケジュールは一時的に原油の受け入れを減少させ得る。さらに、一部のアジアの精製業者はアメリカ大陸などの代替供給元からの購入を増やしており、これが中東の原油を置き換える可能性がある。これらの力学は、9月の紛争後の最高が以前の輸入水準への持続的な回復を保証するものではないことを意味する。解説が輸入を「弱い」と表現しているのは、これらの残存する制約を捉えている可能性が高い。
アジアの輸入量は、世界最大の石油消費地域における需要のペースを反映するため、注意深く監視されている。輸入が弱いままだと、本来アジアに向かうはずの原油が他の市場に振り向けられたり貯蔵されたりして、世界の在庫水準に影響を与える可能性がある。これは、方向性のある価格変動を必ずしも示すことなく、タンカーの航路や貯蔵経済を含む石油貿易の物流に影響を与え得る。したがって、ロイターの解説の観察は、予測ではなく地域の貿易フローの事実のスナップショットを提供している。これは、地政学的出来事が直接的な紛争終結後も長くエネルギーサプライチェーンを形成し続けることを強調している。公開ニュース源に基づく。
9月の輸入量がイラン紛争でフローが混乱して以来最高だったことを意味するが、必ずしも完全な回復を示すものではない。比較対象が落ち込んだ基準値であるため、水準は依然として紛争前の平常時を下回っている可能性がある。
紛争前の通常水準に戻っていないため、依然として低調と見なされている。輸送コストの上昇、製油所のメンテナンス、代替供給元への切り替えなどの要因が、輸入を平常時以下に抑えている可能性がある。
中国、インド、日本、韓国が地域最大の輸入国である。これらは中東原油に大きく依存しており、その輸入量は世界の石油需要の重要な指標となっている。
紛争は航路を混乱させ、保険料を引き上げ、タンカー運航者に不確実性をもたらす可能性がある。これらの要因は、紛争後の時期に見られたように、アジアの港に到達する原油の量を減少させ得る。
いいえ、これは輸入量に関する事実報告であり、価格予測ではない。解説は市場の方向性について予測を行わずに貿易フローを記述している。
9月の輸入は紛争後最高に達するも、依然として低調
基準値効果:紛争後の最高が依然として弱い理由
アジアの主要買い手と輸入量の重要性
輸入を平常時以下に抑え得る要因
データが広範な石油市場にとって意味するもの
本記事は公開されているニュースソースを基に書き換えられ、さらにAIによって処理されたものです。情報提供のみを目的としており、投資助言を構成するものではありません — 正式な内容については元の情報源を参照してください。
アジアは世界最大の石油消費地域であるため、その輸入量は世界の貿易フロー、タンカー需要、在庫水準に影響を与える。アジアの弱い回復は、世界の石油物流に波及効果をもたらす可能性がある。