NYSE、CBOEに続きオプション取引時間を延長
ニューヨーク証券取引所(NYSE)は、取引の活発なETFと個別株を対象に、米国の通常取引時間外でのオプション取引を提供すると発表し、CBOEに続く米国の主要取引所2社目となる。
Disclaimer: ニュースコンテンツは公開されているニュースソースに基づき、情報提供のみを目的として提供されています。投資助言を構成するものではありません。
ニューヨーク証券取引所(NYSE)は、取引の活発なETFと個別株を対象に、米国の通常取引時間外でのオプション取引を提供すると発表し、CBOEに続く米国の主要取引所2社目となる。
Disclaimer: ニュースコンテンツは公開されているニュースソースに基づき、情報提供のみを目的として提供されています。投資助言を構成するものではありません。
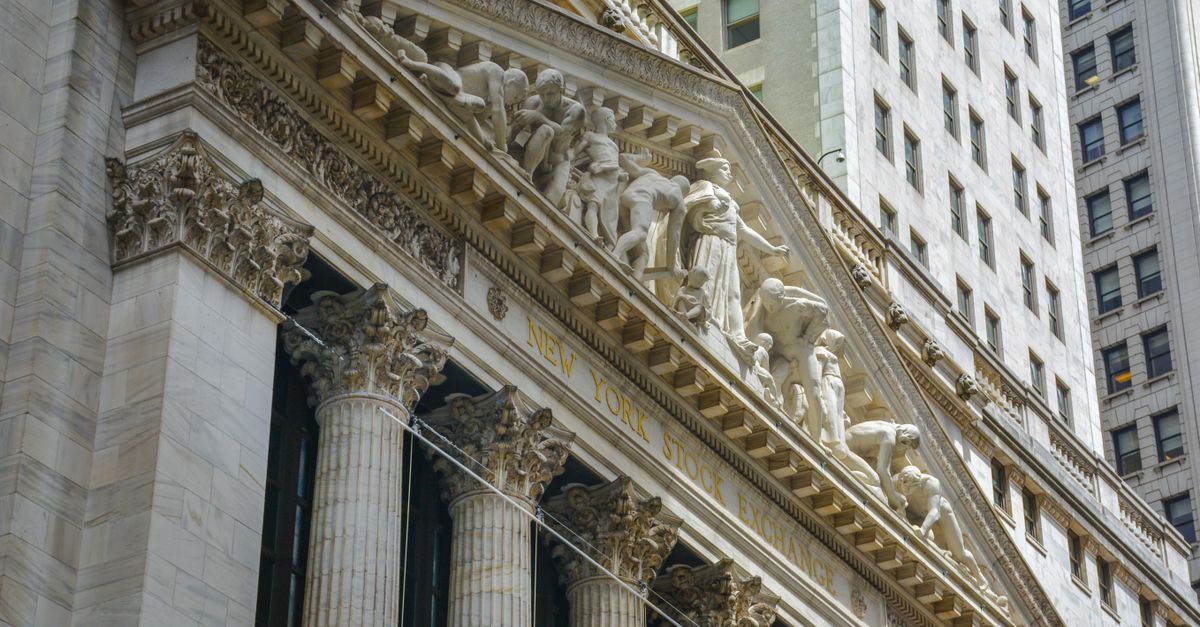
ニューヨーク証券取引所は、取引の活発な上場投資信託(ETF)と個別株を対象に、米国の通常取引時間外でのオプション取引を提供する計画を発表した。これによりNYSEは、CBOEに続いて時間外オプション取引に取り組む米国の主要取引所2社目となる。示された範囲は、出来高の多いETFと個別銘柄の契約であり、個人・機関投資家の双方から時間外の需要が最も集中するオプション市場の部分を指す。この発表は、NYSEを既存の動きの起点ではなく、その中に位置づけるもので、競合取引所がすでに同様の計画を示していたためだ。
取引所運営会社は注文フローを巡って競争しており、取引時間を延ばすことは、別の場所に振り向けられるか次の取引時間まで延期される可能性のある活動を取り込む方法の一つだ。CBOEの先行発表は同社にこの分野での先手を取らせ、NYSEの追随は、時間外取引がニッチな実験ではなく競争上の要件として扱われていることを示している。NYSEはIntercontinental Exchangeが所有しており、同グループは先物や清算事業も運営しているため、資産クラスをまたいで取引時間がどう整合するかに関与する立場にある。主要2取引所が同じ延長を提供することで、ブローカーやマーケットメーカーが支援インフラを構築するインセンティブはより明確になる。
米国のオプションは現在、株式の取引時間に合わせたセッションで取引され、おおむね東部時間午前9時30分から午後4時までとなっている。時間を延長するには、原資産の株式やETF自体が別の時間外セッションで取引されている可能性があるなかで、価格設定とヘッジを継続する必要がある。マーケットメーカーは両側気配を提示し、日中を通じて在庫を管理し、契約の清算・決済はOptions Clearing Corporationが担う。中心時間帯以外の取引は通常薄いため、気配提示義務、呼値の単位、取引のタイミングといった実務的な詳細が、見出しの延長と同様に重要になる。
証券会社にとって、この変更は注文ルーティングシステム、顧客向け開示、リスク管理の更新を意味し、通常時間外に送られた注文が予測可能に動作するようにする必要がある。時間外にETFを取引する個人投資家は、原資産のファンドも取引されている間にポジションを調整またはヘッジできるようになり、次の寄り付きを待たずに済む。オプション市場を監督する規制当局や自主規制機関は、追加の時間帯にわたって監視と報告を拡大する必要がある。個々の証券会社がこの機能を顧客に提供するかどうかは、別途のプラットフォーム判断による。
今回の延長は、米国市場における24時間取引を巡るより広範な議論に沿うもので、地元の営業時間中にエクスポージャーを得たい海外投資家によって一部後押しされている。株式取引所はすでに何年も早朝から夕方までの時間外セッションを運営しており、一部の提案は連続取引に向けてさらに踏み込んでいる。オプションは、デリバティブが価格設定、ヘッジ、清算に複雑さを加えるため、この動きに後れを取ってきた。NYSEとCBOEの発表は、デリバティブ層も今や同じ需要に引き込まれていることを示している。公開されているニュース源に基づく。
NYSEは、取引の活発な上場投資信託(ETF)と個別株を対象に、米国の通常取引時間外でのオプション取引を提供すると発表した。これにより、CBOEに続いて時間外オプション取引に取り組む米国の主要取引所2社目となる。対象は上場オプション全体ではなく、出来高の多い一部商品に限定される。
発表された範囲は、取引の活発なETFと個別銘柄で、通常取引時間中の売買が最も活発な契約をカバーする。オプション市場全体を広く対象とする内容ではなかった。取引所は通常、中心となる時間帯以外でも価格設定やヘッジがしやすい最も流動性の高い商品から始める。
米国株はすでに早朝から夕方までプレマーケットとアフターマーケットの取引が行われており、株式には標準的な取引時間を超える時間帯が長く存在してきた。オプションは複雑さを増す。契約価値は動いている可能性のある原資産に依存し、各取引はヘッジと清算が必要だからだ。そのためデリバティブ市場は、取引時間の延長で株式市場に後れを取ってきた。
取引所運営会社は注文フローを巡って競争しており、取引時間を延ばすことで、別の取引所に回されたり次の取引時間まで待たれたりするはずの活動を取り込める。自国の営業時間中に取引したい海外投資家からの需要が、米国市場全体に圧力を加えてきた。CBOEが先に動き、NYSEの追随は、両取引所が時間外取引を競争上の必要性と見なしていることを示唆している。
NYSE、時間外オプション取引でCBOEに追随
取引所間の競争が後押し
時間外オプション取引の仕組み
ブローカーと投資家にとっての意味
取引時間延長への広範な動き
本記事は公開されているニュースソースを基に書き換えられ、さらにAIによって処理されたものです。情報提供のみを目的としており、投資助言を構成するものではありません — 正式な内容については元の情報源を参照してください。
いいえ。発表は取引所による計画的な延長であり、現在の取引時間が直ちに変わるものではない。時間外アクセスが個人口座に届く前に、証券会社は注文ルーティングシステム、顧客向け開示、リスク管理をまず更新する必要がある。特定の証券会社がこの機能を提供するかどうかは、各社のプラットフォーム判断による。