韓国、2035年までに中東原油依存度を50%に上限設定へ
ロイターの報道によると、韓国は2035年までに原油輸入に占める中東のシェアを50%に削減する計画だ。製油所依存型の経済にとって供給元の幅を広げることを狙った動きである。
Disclaimer: ニュースコンテンツは公開されているニュースソースに基づき、情報提供のみを目的として提供されています。投資助言を構成するものではありません。
ロイターの報道によると、韓国は2035年までに原油輸入に占める中東のシェアを50%に削減する計画だ。製油所依存型の経済にとって供給元の幅を広げることを狙った動きである。
Disclaimer: ニュースコンテンツは公開されているニュースソースに基づき、情報提供のみを目的として提供されています。投資助言を構成するものではありません。
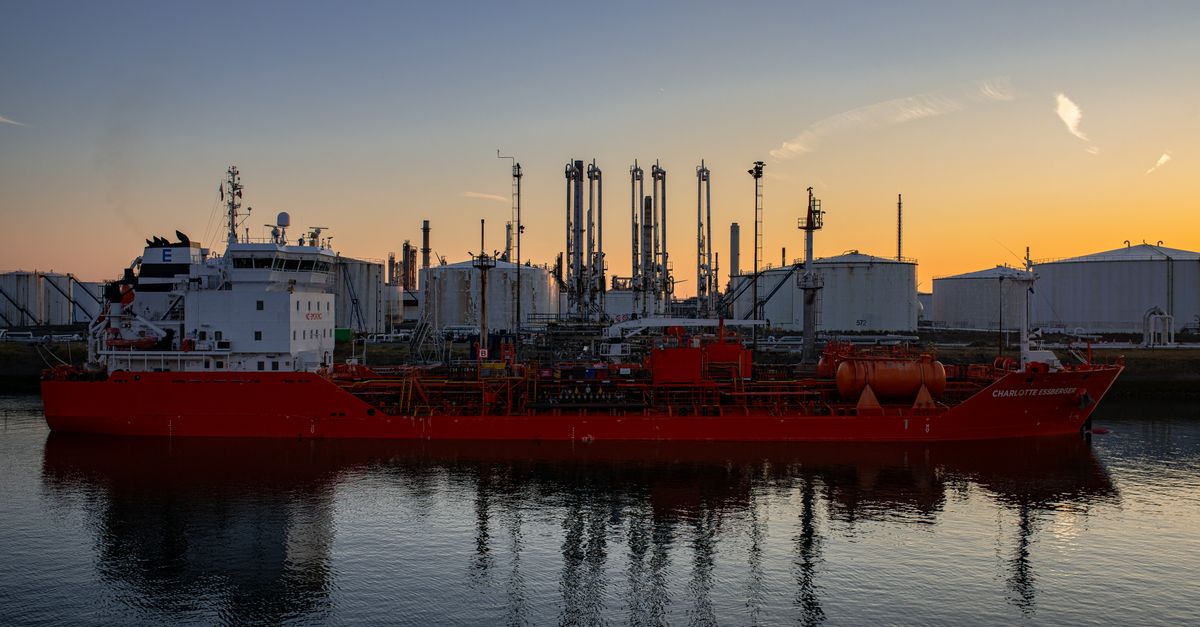
ロイターは2026年9月23日、韓国が2035年までに中東原油輸入への依存度を50%に削減する計画を報じた。目標は絶対量ではなく原油購入総額に占めるシェアとして示されており、その時点で中東産原油が同国が購入する原油の半分以下になることを意味する。この政策は削減と表現されているため、現在のシェアがその50%の閾値を上回っていることを示唆している。報道では、中間マイルストーン、対象となる原油の量、または代替される原油を受け入れる供給元は明示されていなかった。
韓国は自国で原油を事実上生産していないため、その精製産業はほぼ完全に輸入原油で稼働している。サウジアラビアが伝統的に最大の供給元の一つである中東の生産国は、輸送の近接性、確立された長期供給契約、および韓国の製油所構成との原油グレードの互換性から、自然な供給元であった。韓国はまた精製品の重要な輸出国であり、原油調達の構成とコストが、製油所がアジアやその他の輸出市場で販売できるものに直接影響する。輸入国と製品輸出国というこの二重の役割が、原油構成をどれだけ迅速に変更できるかを形作っている。
中東の供給量を代替する候補には、米国、ブラジルやガイアナなどのラテンアメリカの生産国、およびアフリカや東南アジアの供給元からの原油が含まれる。各選択肢にはトレードオフがある。米国メキシコ湾岸から北東アジアへの航海は、湾岸から韓国へのルートよりもかなり長く、異なるタンカーサイズを必要とし、輸送中の在庫により多くの資本を拘束する。原油品質は第二の制約であり、中硫黄・高硫黄グレードを処理するように構成された製油所は、軽質・低硫黄原油を効率的に処理するために運用調整や資本投資を必要とする場合がある。価格指標も異なり、中東のグレードは通常ドバイ連動の価格に連動する一方、大西洋盆地の原油はブレントやWTIを参照する。
輸入元の多様化は、海上輸送原油に大きく依存する経済にとって長年のエネルギー安全保障の目標である。購入を一地域に集中させることは、世界の海上輸送石油の大部分が通過するホルムズ海峡などのチョークポイント周辺で、輸入国を供給途絶にさらす。他の主要なアジアの輸入国も過去20年間に同様の多様化戦略を追求してきたが、そのペースは価格差、運賃経済、契約の可用性によって異なった。韓国はさらに、供給元の多様化を補完する戦略石油備蓄と長期供給契約を維持している。
当初の報道では、50%という数字が原油のみを対象とするのか、精製品やコンデンセートも含むのかなど、いくつかの実務的な疑問が未解決のままである。また、韓国の製油能力のほとんどは商業的に調達決定を行う民間企業によって運営されているため、目標がどのように執行されるかも不明である。国家的な調達目標を達成するには、政府の政策と企業の購買の整合性が必要となる可能性が高く、長期契約、海外油田への権益、供給契約に結びついたインセンティブなどを通じて行われる可能性がある。報道では、政策手段や実施責任を負う政府機関の詳細は明らかにされなかった。公開ニュースソースに基づく。
2026年9月23日付のロイターの報道によると、韓国は2035年までに中東原油輸入への依存度を50%に削減する計画だ。この目標は同国の原油輸入総額に占めるシェアとして示されているため、その時点で中東産原油は購入量の半分以下になる。この措置は削減と表現されているため、現在の割合が50%を上回っていることを示している。
韓国は国内での石油生産が事実上ないため、製油所は輸入原油に完全に依存している。中東の供給元は、輸送距離が短く、長期契約が確立されており、韓国の製油所の構成に合致する原油グレードがあることから、歴史的に競争力があった。こうした組み合わせにより、同地域は同国の原油調達の大部分にとって既定の供給元となった。
アナリストは一般に、米国、ブラジル、ガイアナ、およびアフリカや東南アジアの生産国を代替供給元の候補として挙げる。しかし、それぞれにトレードオフがあり、大西洋盆地からの航海距離の長さ、異なる運賃やタンカー要件、既存の製油所構成に合わない可能性のある原油品質などが含まれる。指標価格も異なり、大西洋盆地の原油は一般にドバイ連動ではなくブレントやWTIに連動している。
原油購入を単一地域に集中させることは、特にホルムズ海峡のような海上のチョークポイント周辺で、輸入経済を供給途絶にさらす。供給元の多様化は、主要なアジアの輸入国が用いる標準的なリスク管理手法であり、戦略石油備蓄や長期供給契約などの他の手段を補完する。韓国の計画は、単一地域へのエクスポージャーを減らすという広範なパターンに合致している。
目標:2035年までに中東原油を輸入の半分に
なぜ中東が韓国の製油所にとってこれほど重要だったのか
代替原油と切り替えのロジスティクス
原動力としてのエネルギー安全保障
依然として定義が必要な実施の詳細
本記事は公開されているニュースソースを基に書き換えられ、さらにAIによって処理されたものです。情報提供のみを目的としており、投資助言を構成するものではありません — 正式な内容については元の情報源を参照してください。
目標が達成されれば、北東アジアの原油購入のかなりの量が徐々に大西洋盆地、アフリカ、東南アジアの供給元へ移行し、時間の経過とともにタンカーの航路や長期契約の構造を変える可能性がある。変化の規模は、計画が実際にどれだけ実施されるかに依存する。韓国の製油能力のほとんどは民間企業によって運営されており、調達決定は商業的に行われるためである。元の報道では、数量や中間マイルストーンは明示されていなかった。