米国債利回り5%とビットコインの2017年以来最良の四半期
米国債利回りが5%前後で注目を集める中、ビットコインは2017年以来最も強い四半期に向かっている。米雇用統計の弱さを受け、10月のFRBによる追加利上げへの期待は後退し、一方でデベースメント・トレードは暗号資産投資家にとって重要なテーマであり続けている。
Disclaimer: ニュースコンテンツは公開されているニュースソースに基づき、情報提供のみを目的として提供されています。投資助言を構成するものではありません。
米国債利回りが5%前後で注目を集める中、ビットコインは2017年以来最も強い四半期に向かっている。米雇用統計の弱さを受け、10月のFRBによる追加利上げへの期待は後退し、一方でデベースメント・トレードは暗号資産投資家にとって重要なテーマであり続けている。
Disclaimer: ニュースコンテンツは公開されているニュースソースに基づき、情報提供のみを目的として提供されています。投資助言を構成するものではありません。
米国債利回りは5%の水準に達し、このしきい値は金融市場全体で幅広い注目を集めています。同時に、米雇用統計の弱さを受けて、10月のFRBによる追加利上げへの期待は後退しました。米国債利回りの上昇は政府債務で得られるリターンを高め、ビットコインのようなリスク資産を投資家がどう評価するかに影響し得ます。高止まりする利回りと変化する金利期待の組み合わせが、最新の暗号資産市場のストーリーのマクロ背景を形成しています。この文脈が重要なのは、ビットコインの四半期パフォーマンスがFRBの政策期待の変化と併せて議論されているためです。
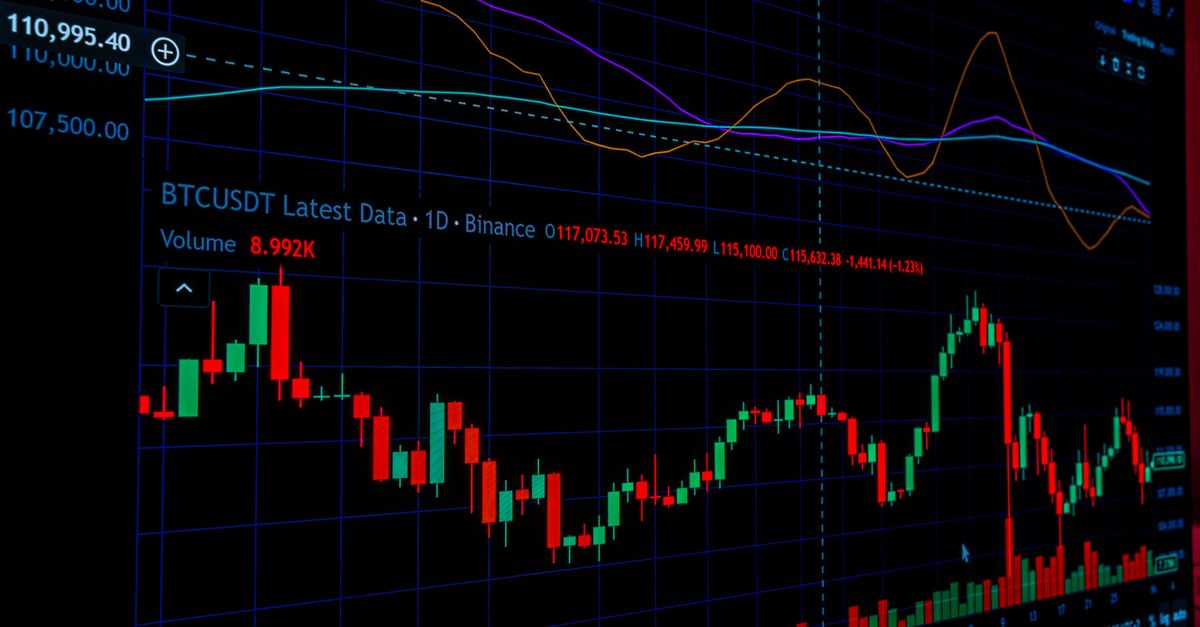
元の報告書によると、ビットコインは2017年以来最良の四半期に向かっています。この比較は、時価総額最大の暗号資産にとって珍しい好調期を示しています。2017年という参照が注目されるのは、その年が大きな暗号資産市場サイクルと社会的関心の高まりと結びつけられる年だったためです。今四半期のパフォーマンスは、米国債利回りが5%近辺にあり、FRB政策が依然として中心的懸念であるという、大きく異なるマクロ環境の中で展開しています。この対照性は、市場関係者がビットコインの上昇を伝統的な債券リターンと並べて評価している理由を説明するのに役立ちます。
元の報告書は、投資家が引き続きデベースメント・トレードを支持していると指摘しています。この用語は一般に、財政赤字、債務水準、金融拡大などにより法定通貨が時間とともに購買力を失う可能性があるという考えにポジションを取ることを指します。一部の投資家は、ビットコインをその価値侵食に対する潜在的なヘッジと見なしていますが、同資産は依然として非常に変動性が高く、インフレとの長期的な関係については議論があります。デベースメント・トレードは、伝統的な利回りが魅力的な場合でも、ビットコインの需要ストーリーを支えることができます。また、暗号資産市場への関心を、政府債務や通貨政策に対するより広範な懸念と結びつけるのにも役立ちます。
報告書によると、米雇用統計の弱さを受けて、10月のFRBによる追加利上げへの期待が後退しました。労働市場データは、FRBがインフレ指標とともに政策引き締めのペースを判断するために用いるため、注意深く監視されています。利上げ期待が低下すると、米国債利回りと米ドルは下押し圧力に直面し得ますが、その関係は機械的ではありません。ビットコインにとって、この変化は投資家が短期的な政策経路を見直す中でいくらかの安心材料となりました。このエピソードは、マクロデータの発表が伝統的市場と暗号資産市場の双方でどのように急速にムードを変え得るかを示しています。
これは、米国政府が特定の満期で借り入れる際に約5%を提示する必要があることを意味し、これは過去10年間の大半と比べて高い水準です。利回りの上昇は、資金を債券などの固定利付き資産へ引き寄せ、利回りを生まない資産や変動の大きい資産を保有する機会費用を高める可能性があります。そのため、5%というしきい値は、市場間でリターンを比較する投資家にとって重要な参照点となります。
報告書によると、これはここ数年でビットコインにとって最も強い四半期パフォーマンスを示しています。2017年との比較が注目されるのは、その年が暗号資産市場の大きなブームと広範な社会的関心と結びつけられることが多いためです。重要性は値動きの規模にあり、将来のパフォーマンスを保証するものではありません。
デベースメント・トレードとは、法定通貨が時間とともに購買力を失うという見方に基づいて行われる投資を指します。これはしばしば、政府の財政赤字、債務負担、金融拡大への懸念と関連づけられます。一部の投資家はこのテーマの表現の一つとしてビットコインを用いますが、同資産の変動性とパフォーマンスは大きく異なり得ます。
雇用統計の弱さは労働市場の冷え込みを示唆し、追加の政策引き締めの根拠を弱める可能性があります。今回の場合、10月のFRBによる追加利上げへの期待が後退しました。これは、FRBの金利期待が米国債利回り、ドル、そして市場全体のリスク選好に影響するため重要です。
米国債利回り5%とマクロ背景
ビットコイン、2017年以来最強の四半期
デベースメント・トレードと投資家需要
米雇用統計の弱さと10月のFRB期待
本記事は公開されているニュースソースを基に書き換えられ、さらにAIによって処理されたものです。情報提供のみを目的としており、投資助言を構成するものではありません — 正式な内容については元の情報源を参照してください。
いいえ、この報告書は現在の市場環境を説明するものであり、将来の価格変動を予測するものではありません。ビットコインのパフォーマンスは、マクロデータ、流動性、規制、投資家心理など多くの要因に依存します。今四半期の強さは予測ではなく歴史的な文脈です。
米国債利回りは政府債務のリターンを表し、しばしば低リスクのベンチマークと見なされます。利回りが高いと、投資家資金をめぐってビットコインや他の資産と競合する可能性があります。また、利回りの変化はFRBの政策期待の変化を反映し、より広くリスク選好に影響を与え得ます。