なぜ取引結果は分布として理解する方がよいのか
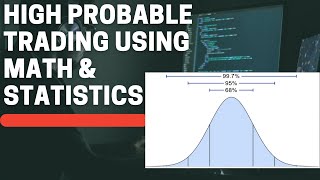
ほとんどの人は、取引に対して一つの問いを立てます。次の取引で何が起こるのか、という問いです。確率に基づくアプローチは、その問いを別の問いに置き換えます。システムを何度も繰り返したとき、結果の全体像はどのような形になるのか、という問いです。確率分布のグラフの背後にある考え方は単純です。グラフの中心は平均または最も典型的な結果を表します。値がその中心から離れるほど、発生する頻度は低くなります。これに高度な数学は必要ありません。十分なサンプルデータを集め、結果を値の範囲ごとにグループ化し、各範囲がどれくらいの頻度で現れるかを数えれば、頻度の棒グラフは自然に出来上がります。 同じ方法は取引システムにもそのまま当てはまります。どの個別の取引が勝つか負けるかを予測する代わりに、長期間にわたるすべての取引の結果を記録し、それらを区分に振り分けます。出来上がる形は、システム全体の挙動を表します。その形で最も重要な性質は二つあります。結果の塊がどこに集中しているか、そして両側の裾がどれだけ遠くまで伸びているかです。 重要な注意点の一つはサンプルサイズです。10回や20回の取引から作られた分布は不安定で、しばしば誤解を招きます。ランダムな変動が支配的になるからです。十分に大きなサンプルがあって初めて、基盤となる形が見え、ある程度再現可能になります。二つ目の注意点は目的です。分布グラフは、多数の繰り返しにわたる過去のシステム挙動の記述です。次の結果の予測ではなく、それを予測として扱うことは、このツールの最もよくある誤用の一つです。このアプローチの価値は、システムが通常何を生み出すのか、そして極端な結果がどれくらいの頻度で現れるのかを理解することにあります。
サンプルデータから全体像を構築する
有用な分布を作るには、まず測定単位を選ぶことから始まります。よく使われる三つの選択肢は、一定期間のパーセントリターン、取引のドル建て損益、そしてRマルチプルです。Rマルチプルは、各取引をエントリー時にコミットしたリスク額で正規化するため、異なるサイズや異なる市場の取引を直接比較できるようにします。ある取引でエントリー時に1単位の資本をリスクにさらした場合、その単位分の損失はマイナス1R、その2倍の利益はプラス2R、という具合です。 手順は単純です。第一に、すべての取引が同じ尺度で測られるようにリスク単位を一貫して定義します。第二に、決済された各取引の結果をRマルチプルで記録します。第三に、結果を区間にグループ化します。例えば0.5R刻みや1R刻みの帯です。第四に、各帯にいくつの取引が入るかを数えます。第五に、その件数を棒としてプロットします。同じ手順は月次リターンにも使えます。各月をパーセントで測り、帯の幅を1~2パーセントポイントにする場合です。 いくつかの実務的な詳細が、グラフの読みやすさに影響します。区分の数は、形を明らかにするのに十分な多さであるべきですが、すべての棒がほぼ空になるほど多くしてはいけません。サンプルは、異なる市場環境を含むのに十分な長さの期間をカバーすべきです。強いトレンドの期間だけから描かれた形は、完全なサイクル全体から描かれた形と大きく異なることがあるからです。バックテストの結果と実際の取引の結果も異なる場合があります。実際の執行にはスリッページ、部分約定、そしてシミュレーションでは捉えきれない人間の判断が含まれるからです。最後に、グラフは固定された法則ではなく推定値として読むべきです。それはシステムが生み出してきたものを要約したものであり、その安定性は異なる時間枠や市場環境にわたる分布を比較することによってのみ判断できます。
月次リターン:右側がより長い、ほぼ正規の形
長期間運用されたトレンドフォローシステムを月次パーセントリターンで測ると、しばしば一見すると正規分布に似たヒストグラムが得られます。ほとんどの月は中心付近に集まり、その中心はゼロ付近かわずかにプラスに位置することがあり、リターンがその中心からどちらかの方向へ離れるにつれて頻度は減少します。しかし通常、対称的なベルカーブとの明確な違いが一つあります。右側がより遠くまで伸びているのです。いくつかの月は典型的な月よりもはるかに大きなリターンをもたらし、正の裾を大きく右へ押しやります。 統計学者はこれを正の歪度と呼び、伸びた右側はしばしばファットテールと呼ばれます。実務的な意味は、結果の大部分は目立たない一方で、少数の期間が全体のパフォーマンスの不釣り合いなほど大きな割合を占めるということです。このパターンはトレンドの挙動と密接に関係しています。市場はしばしば長期間にわたって横ばいまたは振動し、控えめで一貫性のない結果を生みます。時折、持続的な方向性のある動きが発生し、その間ポジションを保持するシステムは異常に大きな利益を捉えることができます。 月次集計は全体像を平滑化する傾向があることは注目に値します。左側の損失は限定的に見えるかもしれません。リスク管理が単一のポジションが失う額の上限を定めているからです。一方、右側の利益は上限がありません。同じシステムを個々の取引のレベルで見ると、通常、月次グラフが示唆するよりもはるかに劇的な非対称性を示します。ここでの主な誤用は、典型的な月が代表例であると期待することです。短い月次リターンの期間でシステムを判断すると、良くても悪くても、完全な分布が支持しない結論を導きがちです。パフォーマンスは不均等に現れ、分布はその不均等さの記録なのです。