ファンダメンタル分析と、価格データとの違い
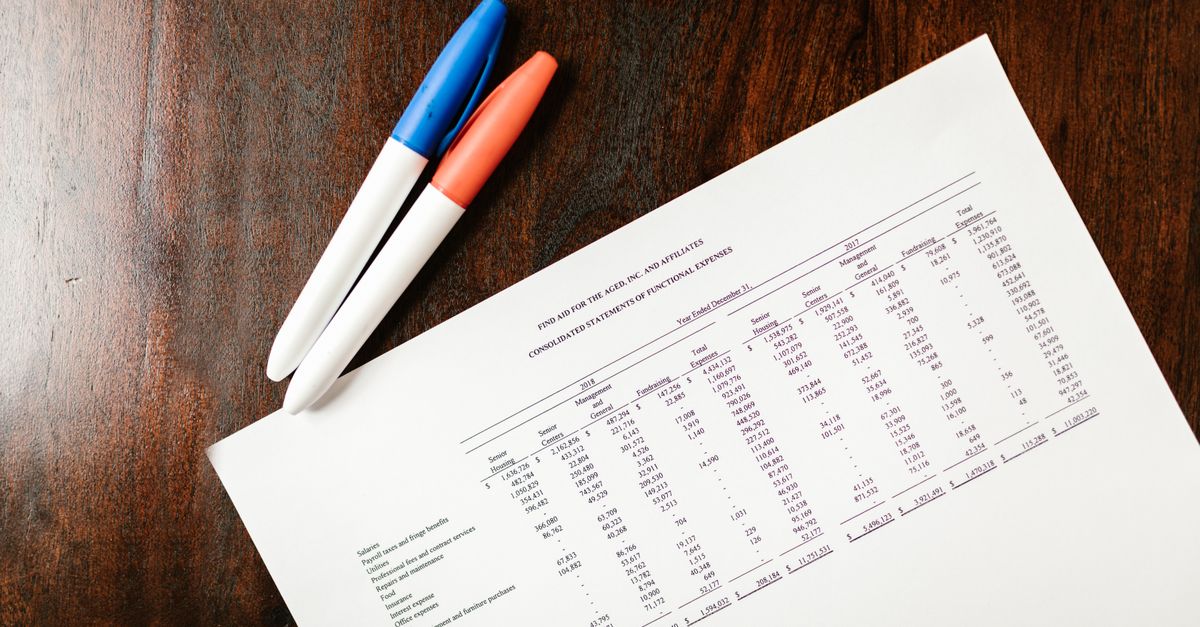
市場データと事業データは、根本的に異なる2種類の情報である。価格データ——始値、高値、安値、終値、出来高——は取引の連続的な記録である。これはある時点で買い手と売り手が合意した価格を伝えるが、企業の事業、顧客、コスト、債務については何も語らない。ファンダメンタルデータはまったく別の情報源から得られる。すなわち、会計基準に基づいて作成され、多くの法域では独立した企業によるレビューまたは監査を受けた財務諸表、年次報告書、四半期報告書、決算発表である。 ファンダメンタル分析を定義づける問いは単純である。企業はいくら稼いだのか。いくら売ったのか。その売上のうちどれだけが利益として残ったのか。株主には何が、どのような形で還元されたのか。株式は何株存在し、各株は簿価と利益の観点で何を表しているのか。事業は拡大しているのか、縮小しているのか。これらの答えは、どれも価格チャートから読み取ることはできない。 ファンダメンタル分析が何でないかを正確に述べておく価値がある。それは将来の価格を保証するものではなく、価格ベースの研究よりも本質的に優れているわけでもない。この2つのアプローチは異なる問いに答える。価格データは市場の行動と、株式の需給バランスを記述する。ファンダメンタルデータは、それらの株式が表す基盤となる事業を記述する。多くの市場参加者は、自分の時間軸と手法に応じて、一方、他方、あるいはその組み合わせを用いる。このセクションの要点は、これらが別個の情報セットであり、互換可能なものとして扱うと混乱を招くというだけのことである。
利益:最終損益とその実際の意味
利益は純利益や最終損益とも呼ばれ、売上からすべてのコスト、営業費用、支払利息、税金を差し引いた後に残るものである。損益計算書の末尾に位置し、通常は決算発表の見出しとなる数値である。また、金融報道で最も頻繁に引用される数値であり、広く使われる株価収益率(P/E)の基礎でもある。 ここで注意すべき点が2つある。第一に、利益は会計上の概念であり、現金ではない。発生主義会計では、収益は稼得した時点で、費用は発生した時点で認識され、必ずしも現金の受け渡し時点ではない。例えば、顧客の支払いが遅れていたり、在庫が積み上がっていたりする場合、企業は健全な利益を報告しながらキャッシュフローは弱いということが起こり得る。そのため、アナリストは純利益と営業活動によるキャッシュフローを頻繁に比較し、報告された利益が実際の資金に転換されているかどうかを確認する。 第二に、報告される利益には、繰り返されない可能性のある項目が含まれる。資産売却、法的和解、リストラ費用、のれんや在庫の評価減などは、単一期間の最終損益を大きく変動させ得る。企業はしばしば、そうした項目を除外した調整後利益や非GAAP指標を提示し、それが継続的な事業をよりよく反映していると主張する。これらの調整は有益な場合もあるが、経営陣自身による整理でもあり、報告利益と調整後利益の差は企業によって大きく異なる。調整後の数値だけを見る読者は、実際のコストを見落とす可能性がある。 また、利益は循環的な傾向を持つ。コモディティ、建設、裁量的消費支出に関連する事業は、サイクルのピーク付近では好調な利益を計上し、底付近では損失を計上することがある。こうしたサイクルの中で、文脈なしに単年度の利益を比較すると誤解を招きかねない。
売上、増収率、利益率
売上高は、しばしばトップラインや売上とも呼ばれ、コストを差し引く前に企業が財やサービスの販売から生み出す総額である。販売数量に単価を掛けた値を、すべての製品と地域にわたって合計したものに等しい。損益計算書上ですべての費用の上位に位置するため、増収は、事業が顧客基盤や市場を拡大しているかどうかを示す最も明確な単一の指標として扱われることが多い。 しかし、すべての増収が同じではない。成長は、数量の増加、価格の上昇、他社の買収、あるいは海外売上を報告通貨に換算する際の為替の追い風からもたらされることがある。アナリストは一般に、オーガニック成長——より多くの販売数量、新規顧客、新市場——と、買収によって獲得した成長を分けて考えようとする。主に他社を買収することで成長する企業は、中核事業を強化するのではなく、負債とのれんを積み上げている可能性がある。 利益率は、各売上単位が段階ごとにどれだけ残るかを表す。売上総利益率は、財やサービスの生産に直接かかるコストを差し引く。営業利益率はさらに研究費、販売費、マーケティング費、管理費を差し引く。純利益率は支払利息と税金も差し引く。各利益率は異なる問いに答えるものであり、その時間的な傾向は、単一期間の値よりも多くを語ることが多い。 利益率はコスト構造に大きく左右される。工場やソフトウェアプラットフォームのように固定費が大きい事業では、販売量の増加に伴って利益率が急激に拡大することがある。追加の売上にかかる追加コストが比較的小さいからである。販売量が減少すれば、同じ構造が逆方向に働く。異なる業種の企業間で利益率を比較することは、ほとんど意味をなさない。食品スーパーとソフトウェア企業はどちらも優れた経営であっても、大きく異なる利益率を報告する可能性がある。
株主還元と1株当たり指標
株主資本は簿価とも呼ばれ、総資産から総負債を差し引いた後に残るものである。債権者によるすべての請求権を考慮した後で、所有者に帰属する会計上の価値を表す。資本を発行済株式数で割ると1株当たり簿価が得られ、これはしばしば株価純資産倍率(P/B)を通じて市場価格と比較される。 簿価には実際の限界がある。資産は一般に取得原価から減価償却を差し引いた額で記録されるため、数十年前に購入した土地は現在の市場価値をはるかに下回って表示されることがある。ブランド、特許、内部で開発したソフトウェアなどの無形資産は、しばしば除外されるか、一部しか認識されない。資産集約型の事業では、簿価は意味のある参照点となり得るが、価値が主に知的財産や人的資本にある事業では、はるかに情報価値が低くなる可能性がある。 自己資本利益率(ROE)は純利益を株主資本で割ったもので、所有者が投じた資本から企業がどれだけ効率的に利益を生み出しているかを表す。高いROEは真の効率性を反映していることもあるが、多額の借入によってもたらされることもある。負債は同じ資産基盤を支えながら自己資本という分母を減らすからである。したがって、レバレッジは別個の話題として扱うのではなく、ROEと併せて検討する必要がある。 最後に、株主は複数の形でリターンを受け取ることができる。配当は利益から支払われる現金分配である。自社株買いは発行済株式数を減らし、残る各株の将来利益に対する請求権を高める。利益剰余金は、再投資が将来の価値を生み出すという前提のもとで社内に留保された利益である。これら3つの選択肢のバランスは資本配分の意思決定であり、企業によって大きく異なる。