Pourquoi les résultats de trading sont mieux compris comme des distributions
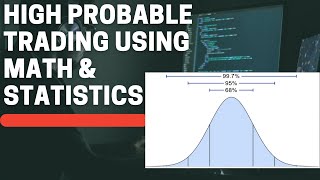
La plupart des gens abordent le trading en posant une seule question : que va-t-il se passer lors du prochain trade ? Une approche fondée sur les probabilités remplace cette question par une autre : à quoi ressemble l'ensemble complet des résultats lorsqu'un système est répété de nombreuses fois ? L'idée centrale derrière tout graphique de distribution de probabilité est simple. Le centre du graphique représente le résultat moyen ou le plus typique. Plus une valeur s'éloigne de ce centre, moins elle se produit fréquemment. Rien de tout cela n'exige des mathématiques avancées. Si un trader collecte suffisamment de données d'échantillon, regroupe les résultats en plages de valeurs et compte combien de fois chaque plage apparaît, un diagramme en barres des fréquences émerge de lui-même. La même méthode s'applique directement à un système de trading. Au lieu de prévoir quel trade individuel gagnera ou perdra, le trader enregistre le résultat de chaque trade sur une longue période et classe ces résultats en catégories. La forme qui en résulte décrit le comportement du système dans son ensemble. Deux propriétés de cette forme importent le plus : où la masse des résultats est concentrée, et jusqu'où s'étendent les queues de chaque côté. Une mise en garde importante concerne la taille de l'échantillon. Une distribution construite à partir de dix ou vingt trades est instable et souvent trompeuse, car la variation aléatoire domine. Ce n'est qu'avec un grand échantillon que la forme sous-jacente devient visible et raisonnablement reproductible. Une deuxième mise en garde concerne l'objectif. Un graphique de distribution est une description du comportement passé du système sur de nombreuses répétitions. Ce n'est pas une prévision du prochain résultat, et le traiter comme tel est l'un des mésusages les plus courants de l'outil. La valeur de l'approche réside dans la compréhension de ce que le système produit normalement et de la fréquence à laquelle des résultats extrêmes apparaissent.
Construire l'image à partir des données d'échantillon
Construire une distribution utile commence par le choix d'une unité de mesure. Trois choix courants sont le rendement en pourcentage d'une période, le profit ou la perte en dollars d'un trade, et le multiple R. Le multiple R normalise chaque trade par le montant de risque engagé à l'entrée, ce qui rend directement comparables des trades de tailles différentes et sur des marchés différents. Si un trade risquait une unité de capital à l'entrée, une perte de cette unité est de moins un R, un gain du double de cette taille est de plus deux R, et ainsi de suite. Les étapes mécaniques sont simples. Premièrement, définir l'unité de risque de manière cohérente afin que chaque trade soit mesuré sur la même échelle. Deuxièmement, enregistrer le résultat de chaque trade clôturé en multiples R. Troisièmement, regrouper les résultats en intervalles, par exemple des bandes d'un demi-R ou d'un R. Quatrièmement, compter combien de trades tombent dans chaque bande. Cinquièmement, tracer les comptages sous forme de barres. La même procédure fonctionne pour les rendements mensuels, où chaque mois est mesuré en pourcentage et les bandes peuvent avoir une largeur d'un ou deux points de pourcentage. Quelques détails pratiques affectent la lisibilité du graphique. Le nombre de catégories doit être suffisamment grand pour révéler la forme, mais pas au point que chaque barre soit presque vide. L'échantillon doit couvrir une période suffisamment longue pour inclure différents environnements de marché, car une forme dessinée uniquement à partir d'une période de forte tendance peut être très différente de celle dessinée sur un cycle complet. Les résultats d'un backtest et les résultats du trading en direct peuvent également différer, car l'exécution réelle inclut le slippage, les exécutions partielles et les décisions humaines qu'une simulation peut ne pas capturer. Enfin, le graphique doit être lu comme une estimation plutôt que comme une loi fixe. Il résume ce qu'un système a produit, et sa stabilité ne peut être jugée qu'en comparant les distributions sur différentes fenêtres temporelles et conditions de marché.