L'analyse fondamentale et en quoi elle diffère des données de prix
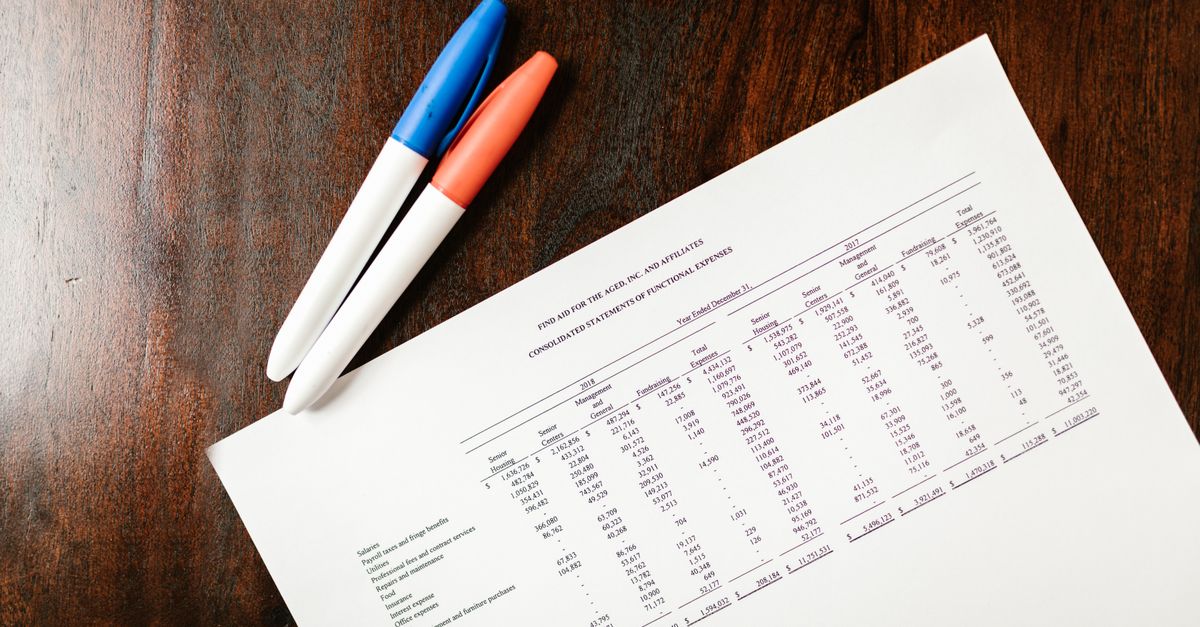
Les données de marché et les données d'entreprise constituent deux types d'informations fondamentalement différents. Les données de prix — ouverture, plus haut, plus bas, clôture et volume — forment un enregistrement continu des transactions. Elles indiquent ce sur quoi acheteurs et vendeurs se sont accordés à un moment donné, mais rien sur les activités de l'entreprise, ses clients, ses coûts ou ses obligations. Les données fondamentales proviennent d'une source entièrement différente : les états financiers, les rapports annuels, les publications trimestrielles et les communiqués de résultats établis selon les normes comptables et, dans la plupart des juridictions, examinés ou audités par un cabinet indépendant. Les questions qui définissent l'analyse fondamentale sont simples. Combien l'entreprise a-t-elle gagné ? Combien a-t-elle vendu ? Quelle part de ce chiffre d'affaires s'est maintenue sous forme de bénéfice ? Qu'a-t-il été restitué aux actionnaires, et sous quelle forme ? Combien d'actions existent, et que représente chaque action en termes de valeur comptable et de bénéfices ? L'activité se développe-t-elle ou se contracte-t-elle ? Aucune de ces réponses ne peut être lue sur un graphique de prix. Il convient d'être précis sur ce que l'analyse fondamentale n'est pas. Elle ne garantit pas les prix futurs et n'est pas intrinsèquement supérieure à l'étude fondée sur les prix. Les deux approches répondent à des questions différentes. Les données de prix décrivent le comportement du marché et l'équilibre entre l'offre et la demande d'actions. Les données fondamentales décrivent l'entreprise sous-jacente que ces actions représentent. De nombreux intervenants utilisent l'une, l'autre, ou une combinaison des deux, selon leur horizon temporel et leur méthode. Le but de cette section est simplement de souligner qu'il s'agit d'ensembles d'informations distincts, et que les traiter comme interchangeables mène à la confusion.
Les résultats : le résultat net et ce qu'il signifie réellement
Les résultats, également appelés bénéfice net ou résultat net, correspondent à ce qui reste après déduction du chiffre d'affaires de tous les coûts, charges d'exploitation, intérêts et impôts. Ils figurent à la fin du compte de résultat et constituent généralement le chiffre phare d'un communiqué de résultats. C'est aussi le chiffre le plus souvent cité dans la presse financière et la base du ratio cours/bénéfice (P/E), largement utilisé. Deux mises en garde s'imposent ici. Premièrement, les résultats sont une construction comptable, pas de la trésorerie. La comptabilité d'exercice comptabilise les produits lorsqu'ils sont acquis et les charges lorsqu'elles sont engagées, pas nécessairement lorsque les flux de trésorerie ont lieu. Une entreprise peut afficher des résultats solides alors que ses flux de trésorerie sont faibles, par exemple si les clients paient tardivement ou si les stocks s'accumulent. C'est pourquoi les analystes comparent fréquemment le bénéfice net aux flux de trésorerie d'exploitation afin de vérifier si les bénéfices déclarés se transforment en argent réel. Deuxièmement, les résultats publiés incluent des éléments susceptibles de ne pas se reproduire. Les cessions d'actifs, les règlements juridiques, les charges de restructuration et les dépréciations de goodwill ou de stocks peuvent faire fortement varier le résultat net sur une seule période. Les entreprises présentent souvent un chiffre ajusté ou non-GAAP qui exclut ces éléments, en faisant valoir qu'il reflète mieux les activités courantes. Ces ajustements peuvent être instructifs, mais ils relèvent aussi du cadrage propre à la direction, et l'écart entre résultats publiés et résultats ajustés varie considérablement d'une entreprise à l'autre. Un lecteur qui ne regarde que le chiffre ajusté peut passer à côté de coûts bien réels. Les résultats tendent également à être cycliques. Les entreprises liées aux matières premières, à la construction ou aux dépenses de consommation discrétionnaire peuvent afficher des bénéfices élevés près du sommet d'un cycle et des pertes près du creux. Comparer les résultats d'une seule année à travers un tel cycle, sans contexte, peut être trompeur.