Por qué los resultados de las operaciones se entienden mejor como distribuciones
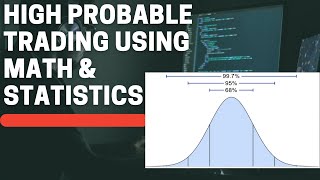
La mayoría de las personas se acercan al trading planteando una sola pregunta: ¿qué ocurrirá en la próxima operación? Un enfoque basado en probabilidades reemplaza esa pregunta por otra: ¿cómo se ve el conjunto completo de resultados cuando un sistema se repite muchas veces? La idea central detrás de cualquier gráfico de distribución de probabilidad es simple. El centro del gráfico representa el resultado promedio o más típico. Cuanto más lejos se sitúa un valor de ese centro, con menos frecuencia ocurre. Nada de esto requiere matemáticas avanzadas. Si un trader recopila suficientes datos de muestra, agrupa los resultados en rangos de valores y cuenta con qué frecuencia aparece cada rango, un gráfico de barras de frecuencias surge por sí solo. El mismo método se aplica directamente a un sistema de trading. En lugar de pronosticar qué operación individual ganará o perderá, el trader registra el resultado de cada operación durante un período prolongado y clasifica esos resultados en intervalos. La forma resultante describe el comportamiento del sistema en su conjunto. Dos propiedades de esa forma son las más importantes: dónde se concentra la masa de resultados y hasta dónde se extienden las colas hacia cada lado. Una advertencia importante es el tamaño de la muestra. Una distribución construida con diez o veinte operaciones es inestable y a menudo engañosa, porque la variación aleatoria domina. Solo con una muestra grande la forma subyacente se vuelve visible y razonablemente repetible. Una segunda advertencia es el propósito. Un gráfico de distribución es una descripción del comportamiento pasado del sistema a lo largo de muchas repeticiones. No es un pronóstico del próximo resultado, y tratarlo como tal es uno de los usos indebidos más comunes de la herramienta. El valor del enfoque radica en comprender qué produce normalmente el sistema y con qué frecuencia aparecen resultados extremos.
Construir la imagen a partir de datos de muestra
Construir una distribución útil comienza por elegir una unidad de medida. Tres opciones comunes son el rendimiento porcentual de un período, la ganancia o pérdida en dólares de una operación y el múltiplo R. El múltiplo R normaliza cada operación por la cantidad de riesgo comprometida en la entrada, lo que hace que operaciones de diferentes tamaños y diferentes mercados sean directamente comparables. Si una operación arriesgó una unidad de capital en la entrada, una pérdida de esa unidad es menos uno R, una ganancia del doble de ese tamaño es más dos R, y así sucesivamente. Los pasos mecánicos son sencillos. Primero, definir la unidad de riesgo de manera consistente para que cada operación se mida en la misma escala. Segundo, registrar el resultado de cada operación cerrada en múltiplos R. Tercero, agrupar los resultados en intervalos, por ejemplo bandas de medio R o un R. Cuarto, contar cuántas operaciones caen en cada banda. Quinto, representar los conteos como barras. El mismo procedimiento funciona para los rendimientos mensuales, donde cada mes se mide como un porcentaje y las bandas pueden tener uno o dos puntos porcentuales de ancho. Algunos detalles prácticos afectan la legibilidad del gráfico. El número de intervalos debe ser lo suficientemente grande para revelar la forma, pero no tanto como para que cada barra quede casi vacía. La muestra debe cubrir un período lo suficientemente largo para incluir diferentes entornos de mercado, ya que una forma extraída solo de un período de fuerte tendencia puede verse muy diferente de una extraída a lo largo de un ciclo completo. Los resultados de un backtest y los de operaciones reales también pueden diferir, porque la ejecución real incluye deslizamiento, ejecuciones parciales y decisiones humanas que una simulación puede no capturar. Por último, el gráfico debe leerse como una estimación y no como una ley fija. Resume lo que un sistema ha producido, y su estabilidad solo puede juzgarse comparando distribuciones entre diferentes ventanas temporales y condiciones de mercado.