Para qué sirven realmente las técnicas de entrada
La mayoría de los operadores e inversores se apoya en un número sorprendentemente pequeño de métodos de entrada. La misma lógica subyacente reaparece una y otra vez en variaciones: comprar cuando el precio rompe por encima de un máximo reciente, vender cuando rompe por debajo de un mínimo reciente, esperar a que un patrón gráfico confirme la dirección o esperar a que un indicador de oscilación muestre que el mercado se ha movido demasiado. El material agrupa los enfoques comunes en ruptura de canal, entrada visual basada en gráficos, patrones gráficos, predicción pura, ruptura de volatilidad, movimiento direccional y ADX, medias móviles e índices de oscilación como el RSI y los estocásticos. Más allá de la clasificación, el material hace una observación más amplia sobre las señales de entrada en general. La fiabilidad de una operación —la proporción de operaciones que ganan dinero— a menudo solo es ligeramente mejor que una entrada aleatoria para muchos métodos de entrada mecánicos. Las diferencias significativas suelen venir de otro lugar: dónde se coloca el stop, cómo se gestiona la salida, cómo se determina el tamaño de la posición y cuántos mercados se negocian. La entrada es un componente de un sistema, no el sistema en sí. Un segundo contraste recurrente se da entre los datos de precio y los indicadores derivados. La información de precio leída directamente es más pura que un indicador que resume esos mismos datos. Una entrada de precio simple y basada en reglas —por ejemplo, comprar en un nuevo máximo histórico— puede servir como ancla de entrada mientras se combina con una salida de stop móvil muy amplia. Es simple, mecánica y no requiere juicio subjetivo. El material también distingue dos lógicas direccionales. Las entradas de seguimiento de tendencia asumen que el movimiento continuará y tratan de capturar la mayor parte posible de una tendencia grande, aceptando baja fiabilidad y muchas pequeñas pérdidas. Las entradas contra tendencia o basadas en oscilaciones asumen que los mercados revierten desde los extremos. Ninguna es universalmente mejor; cada una tiene entornos en los que tiende a funcionar bien y entornos en los que no. Comprender esas condiciones importa más que la señal en sí. De todo esto se desprende un tema práctico: la entrada no es un único problema que se resuelva una vez. La entrada, la salida, el tamaño de la posición y la selección de mercados son problemas separados con soluciones separadas. El resto de este artículo examina cada técnica de entrada y las ventajas y desventajas que se reportan para ella.
Entradas por ruptura de canal
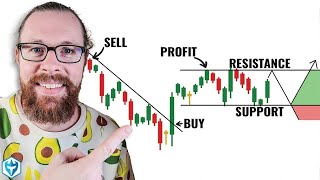
La entrada por ruptura de canal proviene del objetivo del seguidor de tendencia de no perderse nunca un movimiento grande. La regla es simple: entrar en largo cuando el precio marca un nuevo máximo en los últimos X días, o entrar en corto cuando el precio marca un nuevo mínimo en los últimos X días. La lógica es que una tendencia alcista producirá nuevos máximos, por lo que este método no se perderá un rally. Del mismo modo, vender en corto en nuevos mínimos significa no perderse una caída. Aunque la palabra "canal" a menudo sugiere un mercado que se ha movido en un rango estrecho durante varios días y luego rompe, la técnica no requiere un rango previo. La cuestión que destaca el material es cuánto debe ser el canal —el período de retrospectiva—. Esto determina el número de días utilizados para generar el máximo o el mínimo que se negocia. La investigación citada sugiere que los parámetros de ruptura de 40 a más de 100 días siguen siendo razonablemente eficaces, mientras que las ventanas de retrospectiva más cortas son menos eficaces, excepto cuando se opera en corto, porque los mercados bajistas tienden a moverse rápida y bruscamente y pueden requerir una señal más rápida. En la práctica, un operador podría marcar los máximos y mínimos diarios y comprar cuando un máximo supera el máximo más alto de los últimos 20 días, o vender en corto cuando un mínimo está por debajo del mínimo más bajo de los últimos 20 días. La simplicidad tiene ventajas: es difícil imaginar una entrada más simple que comprar en un nuevo máximo sin precedentes, y la salida correspondiente —un stop móvil muy amplio— es igualmente simple. Sin embargo, la mayoría de las personas quiere la entrada combinada con algún tipo de plan. Se preguntan cómo seleccionar solo los mercados cuyo movimiento sea más favorable, en lugar de mantener todos los mercados disponibles. Esto lleva a la idea de un plan de operativa. Una ruptura de canal puede usarse en sí misma como plan. Un operador podría esperar una ruptura, luego un retroceso y después una segunda ruptura en un marco temporal más corto. El stop inicial puede colocarse en el retroceso inicial, lo que hace que el valor R inicial sea pequeño en lugar de diez veces el ATR. El stop móvil de diez veces el ATR aún puede utilizarse, asumiendo el control una vez que se mueve más allá de la salida ajustada inicial. La fiabilidad puede caer considerablemente, pero el múltiplo R en las operaciones ganadoras puede volverse muy grande. Las variaciones son numerosas, y un seguidor de tendencia que las utilice teóricamente nunca se perdería un movimiento importante, porque sin una ruptura no puede existir una tendencia grande. Si se pierde una señal y la tendencia es real, el mercado seguirá generando nuevas señales. Dos inconvenientes se repiten. Primero, tiende a producir grandes pérdidas, en gran medida en función de dónde se coloque el stop; incluso usar otra ruptura menor como salida no elimina esto, lo que lo convierte más en un problema de salida que de entrada. Segundo, normalmente requiere un capital sustancial. Las pruebas que utilizan una cartera de $1 millón, diversas reglas de tamaño de posición, una entrada por ruptura de 55 días y una salida de 13 días sugirieron que $1 millón puede ser un tamaño de cuenta óptimo; una cuenta de $100,000 podría negociar solo unos pocos mercados, mientras que tales sistemas suelen negociar de 15 a 20 mercados. La fiabilidad no es mucho mejor que la entrada aleatoria. El consejo dado es combinar la señal con un plan de operativa: exigir un rango estrecho antes de la ruptura, un "mercado eficiente" o una fuerte fuerza relativa —en general, una serie de condiciones de precio antes de la señal de ruptura—. La mayoría de los problemas relacionados con las pérdidas y los requisitos de capital pueden abordarse entonces mediante la selección de mercados y un diseño cuidadoso del stop y la salida.