El análisis fundamental y por qué difiere de los datos de precio
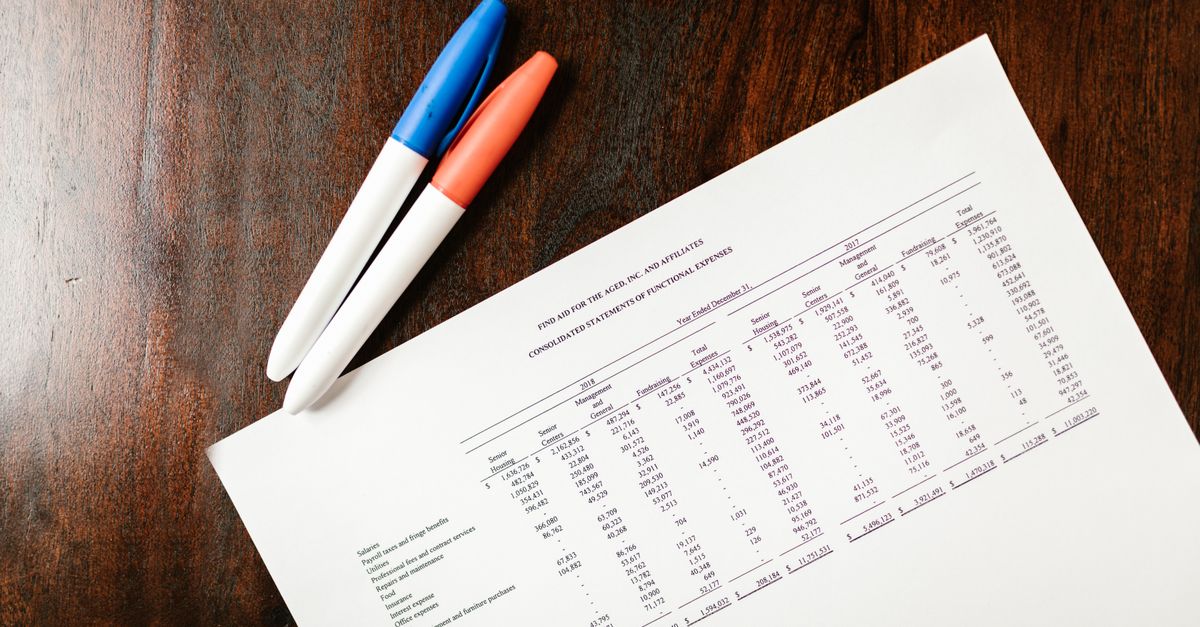
Los datos de mercado y los datos del negocio son dos tipos de información fundamentalmente distintos. Los datos de precio —apertura, máximo, mínimo, cierre y volumen— son un registro continuo de transacciones. Indican a qué acordaron compradores y vendedores en un momento dado, pero nada sobre las operaciones de la empresa, sus clientes, sus costes o sus obligaciones. Los datos fundamentales proceden de una fuente completamente distinta: los estados financieros, las memorias anuales, los informes trimestrales y las publicaciones de resultados elaborados conforme a normas contables y, en la mayoría de las jurisdicciones, revisados o auditados por una firma independiente. Las preguntas que definen el análisis fundamental son directas. ¿Cuánto ganó la empresa? ¿Cuánto vendió? ¿Qué parte de esos ingresos sobrevivió como beneficio? ¿Qué se devolvió a los accionistas y en qué forma? ¿Cuántas acciones existen y qué representa cada acción en términos de valor contable y beneficios? ¿El negocio se expande o se contrae? Ninguna de estas respuestas puede leerse en un gráfico de precios. Conviene ser preciso sobre lo que el análisis fundamental no es. No es una garantía de precios futuros, ni es intrínsecamente superior al estudio basado en el precio. Ambos enfoques responden a preguntas distintas. Los datos de precio describen el comportamiento del mercado y el equilibrio entre la oferta y la demanda de acciones. Los datos fundamentales describen el negocio subyacente que representan esas acciones. Muchos participantes utilizan uno, el otro o una combinación, según su horizonte temporal y su método. El objetivo de esta sección es simplemente señalar que se trata de conjuntos de información distintos, y tratarlos como intercambiables genera confusión.
Los beneficios: el resultado final y lo que realmente significan
Los beneficios, también llamados beneficio neto o resultado final, son lo que queda después de restar de los ingresos todos los costes, los gastos operativos, los intereses y los impuestos. Ocupan la última línea de la cuenta de resultados y suelen ser la cifra destacada en una publicación de resultados. También son la cifra que más se cita en la prensa financiera y la base del ampliamente utilizado ratio precio-beneficio (P/E). Aquí hay dos advertencias importantes. En primer lugar, los beneficios son una construcción contable, no efectivo. La contabilidad por devengo reconoce los ingresos cuando se devengan y los gastos cuando se incurren, no necesariamente cuando cambia de manos el efectivo. Una empresa puede presentar beneficios saludables mientras su flujo de caja es débil, por ejemplo si los clientes tardan en pagar o si se acumulan existencias. Por ese motivo, los analistas comparan con frecuencia el beneficio neto con el flujo de caja operativo para ver si los beneficios declarados se están convirtiendo en dinero real. En segundo lugar, los beneficios declarados incluyen partidas que pueden no repetirse. Las ventas de activos, los acuerdos legales, los gastos de reestructuración y las depreciaciones del fondo de comercio o de las existencias pueden alterar el resultado final en un solo periodo. Las empresas suelen presentar una cifra ajustada o no-GAAP que excluye tales partidas, argumentando que refleja mejor las operaciones en curso. Esos ajustes pueden ser informativos, pero también responden al propio enfoque de la dirección, y la diferencia entre el beneficio declarado y el ajustado varía mucho de unas empresas a otras. Un lector que solo mire la cifra ajustada puede pasar por alto costes reales. Los beneficios también tienden a ser cíclicos. Los negocios ligados a las materias primas, la construcción o el gasto discrecional de los consumidores pueden registrar fuertes beneficios cerca del pico de un ciclo y pérdidas cerca del valle. Comparar los beneficios de un solo año a lo largo de ese ciclo sin contexto puede inducir a error.